 Por Marcus Reeve
O que os títulos do Tesouro e o dólar fazem depois das eleições de meio de mandato
Dados até o fechamento de 2 de novembro de 2026 para o rendimento do título do Tesouro americano de 10 anos e até a cotação de 30 de outubro de 2026 para o índice amplo do dólar. Todos os números abaixo foram recalculados a partir de dados públicos do Federal Reserve.
Resposta rápida: nas 16 eleições de meio de mandato de 1962 a 2022, o rendimento do Tesouro de 10 anos mal reagiu à votação em si: no pregão seguinte ele se moveu uma mediana de −0,5 ponto-base, e nunca mais de 10 pb. Três meses depois estava mais baixo após 11 das 16 eleições (mediana de −20,5 pb), contra uma chance de 52% de alta em qualquer janela de três meses dos mesmos anos. Doze meses depois estava mais alto em 9 de 16 vezes, mais ou menos o que a tendência dos juros de cada época indicaria. O dólar ponderado pelo comércio não mostrou nenhum padrão confiável: um ano depois estava mais alto após 7 de 12 eleições no índice de moedas principais (1974–2018) e após 3 de 5 no índice amplo (2006–2022).
Resultado (até 1h50 ET de 4 de novembro de 2026): Os democratas conquistaram o controle do Senado e da Câmara, segundo projeções da AP e da NBC News. Pela contagem da AP à 1h30 ET, os democratas haviam tomado dos republicanos sete cadeiras no Senado e 16 na Câmara. A partir de 3 de janeiro de 2027 o Congresso deixará de estar inteiramente nas mãos do partido da Casa Branca.
A maior parte das pesquisas sobre as eleições de meio de mandato trata de ações. Nossa referência sobre a bolsa após as eleições de meio de mandato nos EUA cobre o S&P 500 em todos os ciclos desde 1950, e a paralisia política é boa para a bolsa? analisa o governo dividido legislatura por legislatura. O mercado de títulos e o câmbio recebem muito menos atenção, embora o rendimento do Tesouro de 10 anos defina o preço das hipotecas, da dívida corporativa e de todo fluxo de caixa descontado em Wall Street. Esta página preenche essa lacuna: o rendimento do Tesouro de 10 anos e o dólar americano em torno de cada eleição de meio de mandato, medidos sempre da mesma forma, com a indicação dos anos em que o resultado mudou quem controla o Congresso.
Como os números foram calculados
- Rendimentos: o rendimento diário do Tesouro de 10 anos com vencimento constante (série DGS10 do FRED), que começa em 2 de janeiro de 1962. Isso dá 16 eleições de meio de mandato, de 1962 a 2022. Para 1954 e 1958 mostramos médias mensais da série GS10 em uma tabela separada e claramente identificada, porque médias mensais não são comparáveis com fechamentos diários.
- Dólar: os índices do dólar ponderados pelo comércio do Federal Reserve, da divulgação H.10. O antigo índice nominal de moedas principais (DTWEXM) vai de 1973 a 2019 e cobre as eleições de 1974–2018. O atual índice nominal amplo (DTWEXBGS) começa em 2006 e cobre 2006–2022. Cada linha do dólar indica qual índice usa.
- Base: o último fechamento no dia da eleição ou antes dele (a primeira terça-feira depois da primeira segunda-feira de novembro). O FRED não tem observação do título de 10 anos no dia da eleição em nenhum pleito até 1982 (o mercado estava fechado), por isso nesses anos a base é o fechamento de segunda-feira.
- Janelas: o dia da eleição (fechamento desse dia contra o fechamento anterior, só a partir de 1986), o pregão seguinte, e três e doze meses após a data-base. As variações de rendimento estão em pontos-base (1 pb = 0,01 ponto percentual); as do dólar, em porcentagem.
- Governo após a votação: quem ocupava a Casa Branca, a Câmara e o Senado depois da posse do novo Congresso, segundo o registro público da composição partidária dos Congressos dos EUA.
Dezesseis eleições são uma amostra pequena. Trate cada contagem abaixo como a descrição do que aconteceu, não como uma probabilidade.
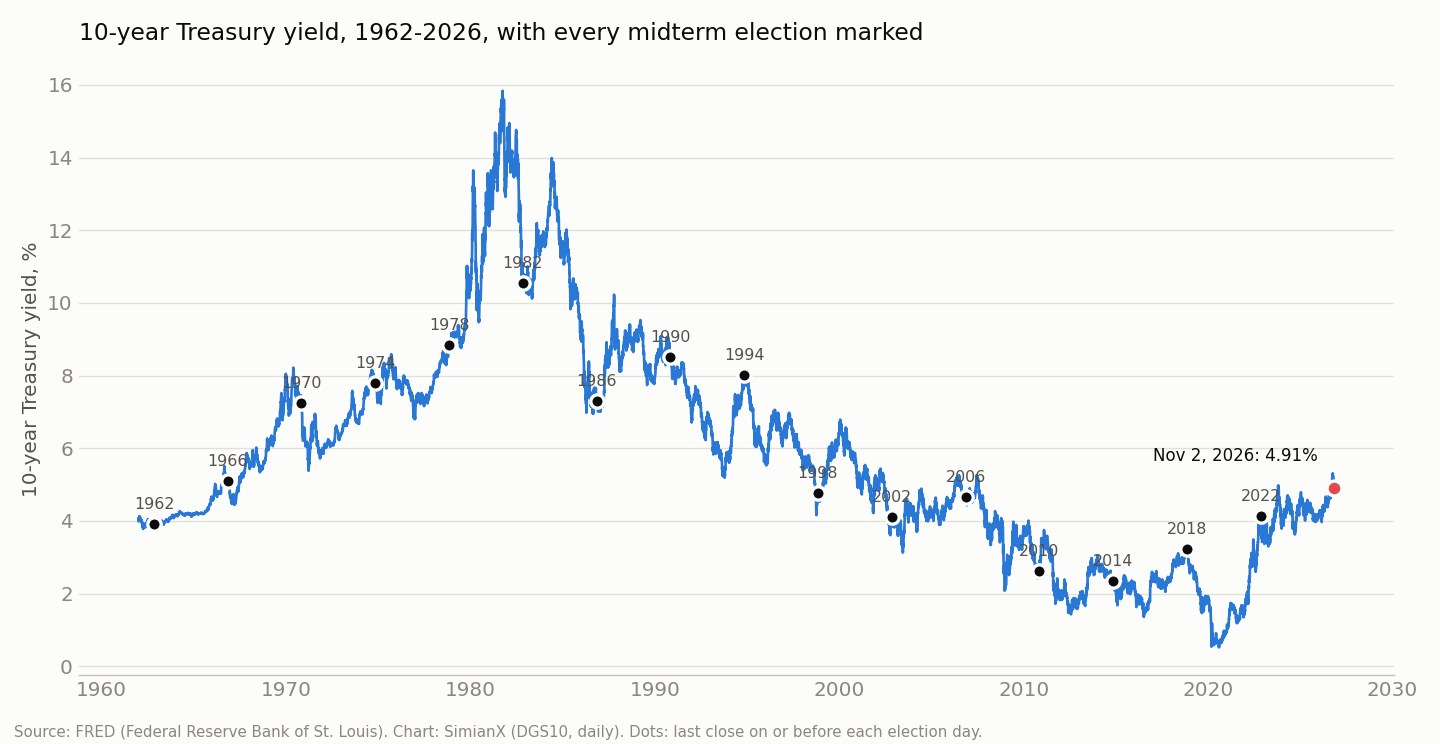
O rendimento do Tesouro de 10 anos em cada eleição de meio de mandato, 1962–2022
| Ano | Fechamento-base (data) | Dia da eleição | Dia seguinte | +3 meses | +12 meses | Nível 12 meses depois | Governo após a votação |
|---|---|---|---|---|---|---|---|
| 1962 | 3,91% (5 nov) | fechado | 0 | −1 | +24 | 4,15% | Unificado (D), sem mudança |
| 1966 | 5,11% (7 nov) | fechado | +1 | −57 | +66 | 5,77% | Unificado (D), sem mudança |
| 1970 | 7,24% (2 nov) | fechado | −1 | −113 | −144 | 5,80% | Dividido, sem mudança |
| 1974 | 7,80% (4 nov) | fechado | −4 | −33 | +17 | 7,97% | Dividido, sem mudança |
| 1978 | 8,85% (6 nov) | fechado | +1 | +15 | +200 | 10,85% | Unificado (D), sem mudança |
| 1982 | 10,56% (1 nov) | fechado | −10 | +22 | +113 | 11,69% | Dividido, sem mudança |
| 1986 | 7,31% (4 nov) | +2 | −7 | −8 | +154 | 8,85% | Dividido; Senado passa aos D |
| 1990 | 8,52% (6 nov) | +2 | +5 | −73 | −101 | 7,51% | Dividido, sem mudança |
| 1994 | 8,01% (8 nov) | −4 | −7 | −48 | −209 | 5,92% | Unificado → dividido (as duas casas aos R) |
| 1998 | 4,78% (3 nov) | +1 | +5 | +5 | +123 | 6,01% | Dividido, sem mudança |
| 2002 | 4,10% (5 nov) | +3 | −1 | −8 | +28 | 4,38% | Dividido → unificado (Senado aos R) |
| 2006 | 4,66% (7 nov) | −5 | −2 | +8 | −32 | 4,34% | Unificado → dividido (as duas casas aos D) |
| 2010 | 2,63% (2 nov) | −3 | +4 | +89 | −60 | 2,03% | Unificado → dividido (Câmara aos R) |
| 2014 | 2,35% (4 nov) | −1 | +1 | −54 | −10 | 2,25% | Dividido; Senado passa aos R |
| 2018 | 3,22% (6 nov) | +2 | 0 | −52 | −141 | 1,81% | Unificado → dividido (Câmara aos D) |
| 2022 | 4,14% (8 nov) | −8 | −2 | −51 | +35 | 4,49% | Unificado → dividido (Câmara aos R) |
Variações em pontos-base. "Fechado" significa que não há observação de DGS10 no dia da eleição. Fonte: FRED DGS10; cálculos da SimianX.
| Janela | Eleições | Rendimento subiu | Rendimento caiu | Sem mudança | Média | Mediana |
|---|---|---|---|---|---|---|
| Dia da eleição (1986–2022) | 10 | 5 | 5 | 0 | −1,1 pb | 0 pb |
| Pregão seguinte | 16 | 6 | 8 | 2 | −1,1 pb | −0,5 pb |
| +3 meses | 16 | 5 | 11 | 0 | −22,4 pb | −20,5 pb |
| +12 meses | 16 | 9 | 7 | 0 | +3,9 pb | +20,5 pb |
O dia da eleição e a manhã seguinte: o mercado de títulos dá de ombros
A primeira coisa que a tabela mostra é o quão pouco a votação em si mexe com os títulos do Tesouro. Nos dez dias de eleição de meio de mandato com o mercado aberto (1986–2022), o rendimento de 10 anos subiu cinco vezes e caiu cinco, com variações entre −8 pb (2022) e +3 pb (2002). No pregão seguinte, já com os resultados conhecidos, a variação mediana foi de −0,5 pb. Os três maiores movimentos do dia seguinte foram −10 pb em 1982, −7 pb em 1986 e −7 pb em 1994. Mesmo a "Revolução Republicana" de 1994, que deu aos republicanos a Câmara pela primeira vez em 40 anos, moveu o título de 10 anos em apenas 7 pb no dia seguinte.
Isso não surpreende quando se observa o que uma eleição de meio de mandato pode mudar. Um novo Congresso não define a taxa básica dos fed funds; quem faz isso é o Federal Reserve. Ele também não pode mudar o estoque de dívida em circulação no primeiro dia. O que pode mudar é a trajetória futura da legislação tributária e de gastos, e os mercados costumam precificar o resultado provável nas semanas anteriores à votação, à medida que as pesquisas convergem. Quando os resultados chegam, a maior parte da informação já está no preço.
Para a volatilidade das ações em torno das mesmas votações, veja o VIX após as eleições de meio de mandato: o VIX estava mais baixo um mês depois em apenas 5 das 9 eleições de meio de mandato desde 1990.
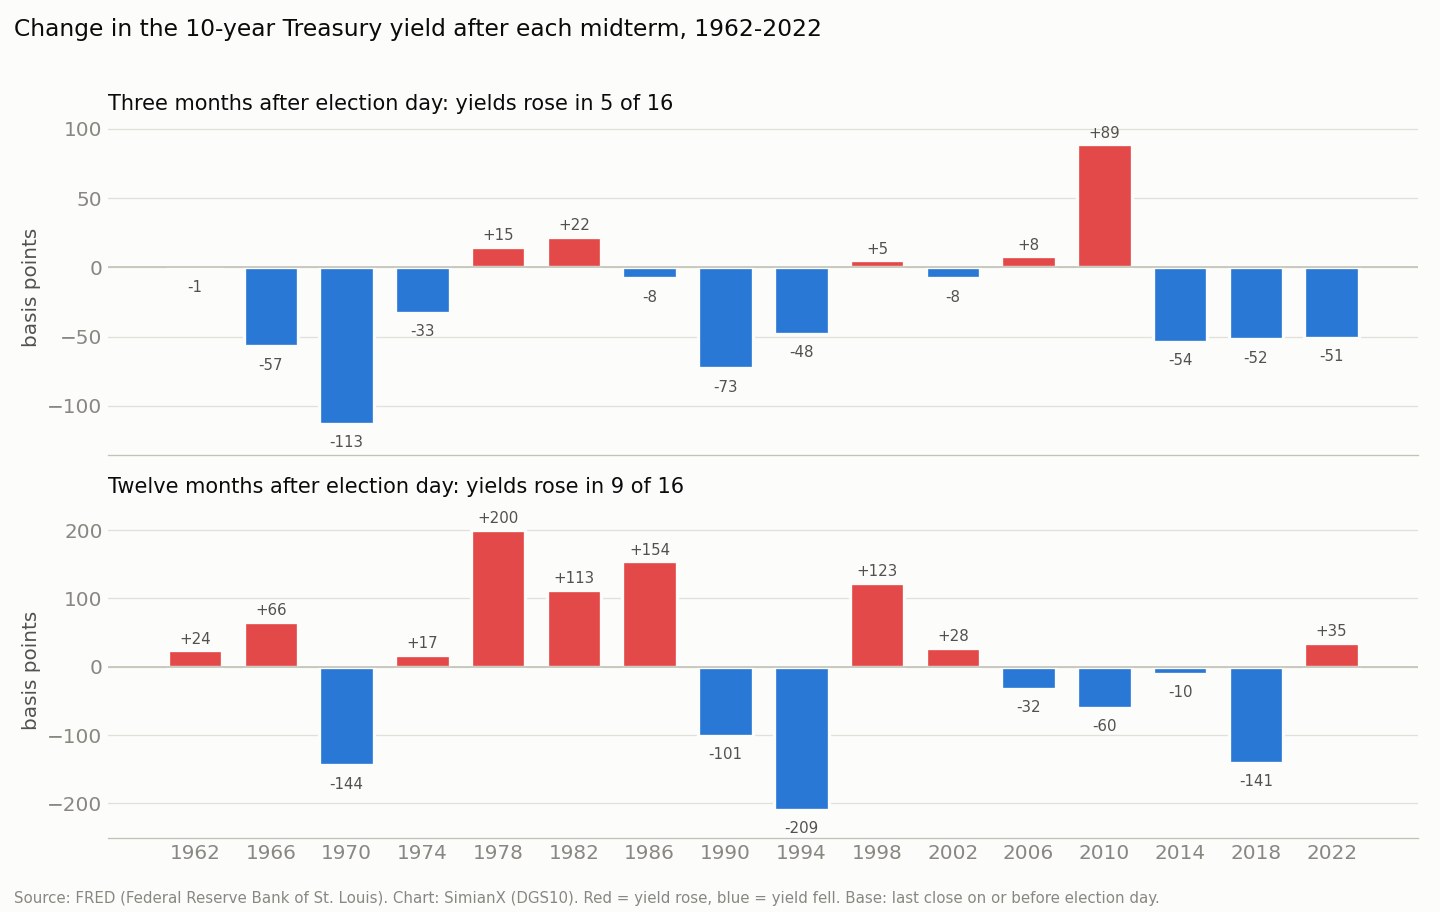
Três meses depois: o rendimento caiu após 11 de 16 eleições
O padrão mais interessante está nos três meses posteriores à votação. O rendimento de 10 anos estava mais baixo três meses depois em 11 das 16 eleições, com queda mediana de 20,5 pb e média de 22,4 pb. Entre as quedas estão −113 pb após 1970, −73 pb após 1990, −57 pb após 1966 e uma sequência de quatro quedas seguidas de 48 pb ou mais em 1994 (−48), 2014 (−54), 2018 (−52) e 2022 (−51).
Para avaliar se isso é incomum, é preciso comparar com todas as janelas de três meses dos mesmos anos, não apenas com as posteriores às eleições. Considerando todos os pregões de 1962 a 2022, o rendimento de 10 anos estava mais alto três meses depois em 52,2% das vezes, com variação média de −0,3 pb. A contagem das eleições de meio de mandato, 5 altas em 16 (31%), fica bem abaixo dessa taxa-base.
A comparação se mantém quando dividida por época, o que importa porque os juros americanos subiram durante duas décadas e depois caíram durante quatro:
| Época | Eleições com alta em 3 meses | Todas as janelas de 3 meses com alta | Eleições com alta em 12 meses | Todas as janelas de 12 meses com alta |
|---|---|---|---|---|
| Época de juros em alta: eleições de 1962–1978 contra todos os pregões de 1962–1981 | 1 de 5 | 63,4% | 4 de 5 | 76,2% |
| Época de juros em queda: eleições de 1982–2018 contra todos os pregões de 1982–2020 | 4 de 10 | 45,5% | 4 de 10 | 38,0% |
| Total: 1962–2022 | 5 de 16 | 52,2% | 9 de 16 | 52,5% |
Na época de juros em alta, o rendimento subiu em quase duas de cada três janelas de três meses, mas subiu em apenas uma das cinco janelas posteriores a uma eleição de meio de mandato. Na época de juros em queda a diferença é menor (40% contra 45,5%). Com cinco e dez observações, o resumo honesto é que o trimestre após a eleição pendeu para rendimentos mais baixos, sobretudo nos anos 1960 e 1970, e que essa inclinação se baseia em uma amostra pequena demais para servir sozinha de base para operar.
Parte da explicação está no calendário, mais do que na eleição. A janela de novembro a fevereiro inclui também a virada do ano e as primeiras reuniões do Fed do ano novo, e várias das quedas coincidem com eventos macroeconômicos evidentes: a recessão de 1970, a recessão de 1990–91 e a Guerra do Golfo, o susto com o crescimento no fim de 2018 que encerrou o ciclo de altas do Fed e o pico da inflação em 2022. A grande exceção, +89 pb após 2010, veio quando o mercado precificava uma recuperação mais forte em 2011 e a prorrogação dos cortes de impostos em dezembro de 2010.
Doze meses depois: quem manda é o regime de juros
Em um ano inteiro, o sinal da eleição se dissolve na tendência. O rendimento de 10 anos estava mais alto 12 meses depois após 9 das 16 eleições, com variação mediana de +20,5 pb, quase exatamente a taxa-base de 52,5% para qualquer janela de 12 meses desde 1962. Na época de juros em alta, a variação em 12 meses foi positiva após quatro de cinco eleições, incluindo +200 pb após 1978, quando a inflação levou o rendimento de 8,85% para 10,85%. Na época de juros em queda foi positiva após apenas quatro de dez, incluindo −209 pb após 1994 e −141 pb após 2018, uma janela que terminou em novembro de 2019, depois de o Fed ter cortado os juros três vezes.
A lição prática: se você quer saber onde estará o rendimento de 10 anos um ano depois de uma eleição de meio de mandato, o resultado eleitoral pesa muito menos do que a inflação, a trajetória da política do Fed e a demanda global por títulos de prazo longo. Nossas referências sobre cada ciclo de corte de juros do Fed desde 1980 e sobre todos os ciclos de alta de juros do Fed desde 1983 mostram o quanto essas forças são maiores.
A taxa de hipoteca de 30 anos estava mais baixa um ano após 9 das 13 eleições de meio de mandato desde 1974, mas as ações de construção superaram o mercado em apenas dois desses anos (construtoras após as eleições de meio de mandato).
Antes de 1962: dois dados mensais
Os dados diários do título de 10 anos no FRED começam em 1962. Para as duas eleições de meio de mandato anteriores do pós-guerra, o rendimento médio mensal de 10 anos (GS10) dá uma leitura aproximada. São médias de um mês inteiro, não fechamentos, por isso ficam em uma tabela separada:
| Eleição | Média de outubro | Média de janeiro | Média de outubro do ano seguinte | Out → jan | Out → out |
|---|---|---|---|---|---|
| 1954 | 2,43% | 2,61% | 2,88% | +18 pb | +45 pb |
| 1958 | 3,80% | 4,02% | 4,53% | +22 pb | +73 pb |
Fonte: FRED GS10 (médias mensais). As duas ficam dentro da longa alta dos juros do pós-guerra, e em ambas o rendimento subiu após a votação.
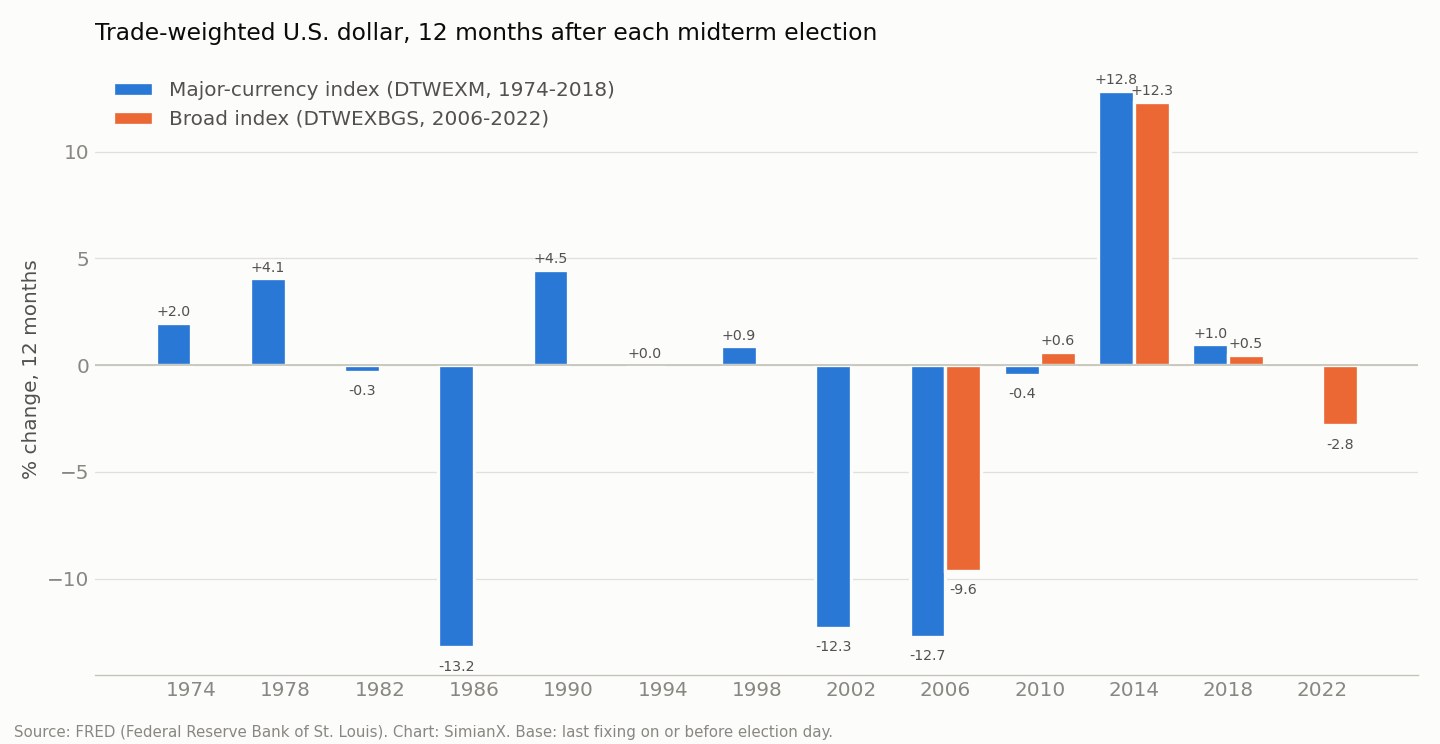
O dólar americano em cada eleição de meio de mandato, 1974–2022
| Ano | Índice | Nível-base | Dia da eleição | Dia seguinte | +3 meses | +12 meses |
|---|---|---|---|---|---|---|
| 1974 | Moedas principais (DTWEXM) | 102,65 | sem cotação | −0,03% | −2,19% | +1,99% |
| 1978 | Moedas principais (DTWEXM) | 93,76 | sem cotação | −0,71% | +1,28% | +4,07% |
| 1982 | Moedas principais (DTWEXM) | 122,56 | sem cotação | −0,02% | −3,49% | −0,32% |
| 1986 | Moedas principais (DTWEXM) | 108,02 | −0,14% | +0,11% | −7,52% | −13,22% |
| 1990 | Moedas principais (DTWEXM) | 83,27 | +0,11% | +0,13% | −0,64% | +4,47% |
| 1994 | Moedas principais (DTWEXM) | 84,58 | −0,21% | +0,70% | +2,60% | +0,03% |
| 1998 | Moedas principais (DTWEXM) | 94,56 | +0,22% | +0,37% | +0,59% | +0,88% |
| 2002 | Moedas principais (DTWEXM) | 102,50 | −0,30% | +0,20% | −4,67% | −12,29% |
| 2006 | Moedas principais (DTWEXM) | 81,65 | −0,55% | +0,17% | +1,15% | −12,72% |
| 2006 | Amplo (DTWEXBGS) | 97,45 | −0,37% | +0,14% | +0,29% | −9,63% |
| 2010 | Moedas principais (DTWEXM) | 71,69 | −0,52% | +0,11% | −0,11% | −0,44% |
| 2010 | Amplo (DTWEXBGS) | 89,68 | −0,38% | +0,03% | −0,68% | +0,62% |
| 2014 | Moedas principais (DTWEXM) | 82,21 | −0,11% | +0,38% | +8,05% | +12,85% |
| 2014 | Amplo (DTWEXBGS) | 98,56 | +0,02% | +0,25% | +6,32% | +12,33% |
| 2018 | Moedas principais (DTWEXM) | 91,31 | −0,02% | −0,32% | −0,14% | +0,98% |
| 2018 | Amplo (DTWEXBGS) | 115,56 | −0,12% | −0,27% | −1,15% | +0,47% |
| 2022 | Amplo (DTWEXBGS) | 125,63 | −0,53% | +0,28% | −4,37% | −2,82% |
Um índice mais alto significa um dólar mais forte. Os dois índices usam cestas de moedas e períodos-base diferentes, por isso compare as variações, não os níveis. Fontes: FRED DTWEXM, DTWEXBGS; cálculos da SimianX.
| Janela | Índice de moedas principais, 1974–2018 | Índice amplo, 2006–2022 |
|---|---|---|
| Dia da eleição | caiu em 7 de 9 (média −0,2%) | caiu em 4 de 5 (média −0,3%) |
| Pregão seguinte | subiu em 8 de 12 (média +0,1%) | subiu em 4 de 5 (média +0,1%) |
| +3 meses | subiu em 5 de 12 (mediana −0,1%) | subiu em 2 de 5 (mediana −0,7%) |
| +12 meses | subiu em 7 de 12 (mediana +0,5%, média −1,1%) | subiu em 3 de 5 (mediana +0,5%, média +0,2%) |
| Todas as janelas de 12 meses da história do índice | subiu em 54,1% | subiu em 57,7% |
O dólar tem duas pequenas peculiaridades em torno da votação. Ele recuou no dia da eleição em 7 de 9 ciclos no índice de moedas principais e em 4 de 5 no índice amplo, e se recuperou no dia seguinte na maioria dos ciclos. Os movimentos são minúsculos (a maior queda em um dia de eleição foi de −0,55% em 2006) e, com tão poucas observações, podem facilmente ser ruído.
Em um ano, não há padrão eleitoral. As três maiores quedas, de cerca de 12% a 13% após 1986, 2002 e 2006, ocorreram em mercados de baixa amplos do dólar: o desmonte do pico do dólar de meados dos anos 1980 depois do Acordo do Plaza, de 1985, e a longa desvalorização de 2002–2008. A maior alta, de quase 13% após 2014, veio quando o Federal Reserve se preparava para subir os juros enquanto a Europa e o Japão afrouxavam a política monetária. São histórias monetárias e globais, não do Congresso. Para o histórico ano a ano do dólar contra 14 moedas, veja nossa tabela de cotação do dólar por ano.
O governo dividido derruba os rendimentos? O que os dados sustentam
Um argumento conhecido diz que, quando uma eleição de meio de mandato divide Washington, a paralisia contém novos gastos, os déficits encolhem e os rendimentos de longo prazo caem. A tabela de rendimentos permite testar o primeiro e o último elo dessa cadeia.
| Mudança de governo na eleição | Eleições | Rendimento de 10 anos, +3 meses (mediana) | Rendimento de 10 anos, +12 meses (mediana) | Rendimento mais alto após 12 meses |
|---|---|---|---|---|
| Unificado → dividido (1994, 2006, 2010, 2018, 2022) | 5 | −48 pb | −60 pb | 1 de 5 |
| Continuou dividido (1970, 1974, 1982, 1986, 1990, 1998, 2014) | 7 | −33 pb | +17 pb | 4 de 7 |
| Continuou unificado (1962, 1966, 1978) | 3 | −1 pb | +66 pb | 3 de 3 |
| Dividido → unificado (2002) | 1 | −8 pb | +28 pb | 1 de 1 |
À primeira vista, isso parece apoiar a teoria da paralisia: as cinco eleições que desfizeram um governo de partido único foram seguidas de rendimentos mais baixos um ano depois em quatro casos, com queda mediana de 60 pb. Mas o elo fiscal no meio não se sustenta. Usando o superávit ou déficit federal como proporção do PIB (FRED FYFSGDA188S), comparamos o ano fiscal de cada eleição com o ano fiscal dois anos depois:
- Após as cinco eleições unificado → dividido, o déficit diminuiu apenas duas vezes (1994, em 1,46 ponto percentual do PIB, e 2010, em 1,98) e aumentou três. A variação média foi de −1,94 ponto, dominada pelo ano da pandemia após 2018 (−10,88 pontos); sem 2018, a média é de +0,29 ponto, praticamente estável.
- Após as sete eleições em que o governo continuou dividido, o déficit diminuiu apenas duas vezes (1986 e 1998), com variação média de −0,51 ponto.
Portanto, nesta amostra, as quedas de rendimento após uma eleição que dividiu Washington não foram causadas por déficits visivelmente menores. Elas coincidem com recessões, afrouxamento do Fed ou choques globais: o pouso suave de 1995 após as altas do Fed em 1994, a crise de crédito de 2007, a crise da zona do euro de 2011 e os cortes do Fed em 2019. Cinco casos não bastam para separar "governo dividido" de "o que a economia estava fazendo", então o justo é dizer que o governo dividido coincidiu com rendimentos mais baixos, mas o canal do déficit que supostamente explicaria isso não aparece nos dados. Nosso estudo sobre a paralisia política chega a um veredito igualmente cético para as ações.
Mais uma divisão, pelo partido do presidente: após as oito eleições sob um presidente democrata, o rendimento de 10 anos estava mais alto 12 meses depois em cinco casos (média de +21,1 pb); sob um presidente republicano, em quatro de oito (média de −13,2 pb). Aqui também a época domina: a lista democrata inclui 1966 e 1978, ambos nas inflacionárias décadas de 1960 e 1970.
O cenário de 2026: o título de 10 anos perto da máxima em 24 anos
A eleição de meio de mandato de 2026 acontece na terça-feira, 3 de novembro. O governo chega unificado sob os republicanos, a mesma configuração que antecedeu as eleições de 2006 e 2018, que nos dois casos entregaram ao menos uma casa à oposição. Veja onde estavam os juros e o dólar na véspera da votação:
| Indicador | Último dado | Comparação |
|---|---|---|
| Rendimento do Tesouro de 10 anos (DGS10) | 4,91% em 2 de novembro de 2026 | 4,11% em 31 de outubro de 2025 (+80 pb em um ano); 4,18% em 31 de dezembro de 2025 (+73 pb no ano) |
| Pico de 2026 do título de 10 anos | 5,31% em 5 de outubro de 2026 | o fechamento mais alto desde os 5,32% de 14 de maio de 2002 |
| Variação desde o fim de setembro | −38 pb | a partir de 5,29% em 30 de setembro de 2026 |
| Rendimento do Tesouro de 2 anos (DGS2) | 4,59% em 2 de novembro de 2026 | spread de 10 anos menos 2 anos: +32 pb |
| Dólar amplo ponderado pelo comércio (DTWEXBGS) | 121,67 em 30 de outubro de 2026 | +0,3% em um ano; +1,6% no ano; 6,4% abaixo da máxima da série, 130,04 em 13 de janeiro de 2025 |
| Posição do dólar amplo | percentil 90,8 | de todas as leituras diárias desde janeiro de 2006 |
| Déficit federal, ano fiscal de 2025 | 5,75% do PIB | 3,77% no ano fiscal de 2018 e 1,80% no de 2006, as duas últimas vezes em que um governo republicano unificado enfrentou uma eleição de meio de mandato |
Três pontos se destacam em relação à tabela histórica.
Os rendimentos chegam altos. Um título de 10 anos a 4,91% seria o nível mais alto na véspera de uma eleição de meio de mandato desde os 8,01% de 1994, acima dos 4,66% de 2006 e dos 4,14% de 2022. O pico de outubro veio depois de uma venda global de títulos longos, analisada em nosso relatório sobre a venda global de títulos de 2026, e depois que o Federal Reserve subiu os juros em setembro de 2026 para 3,75%–4,00% e os manteve em outubro (veja a página sempre atualizada da decisão de juros do Fed). O Tesouro também ampliou suas recompras de títulos longos até 4 de novembro, um programa examinado em Recompras do Tesouro de Trump. Para ver como o calendário do próprio Fed se cruza com a eleição, leia o Fed diante das eleições de 2026.
O déficit é muito maior do que em passagens anteriores de governo unificado para dividido. Com 5,75% do PIB no ano fiscal de 2025, o déficit está acima dos pontos de partida dos anos fiscais de 2018 (3,77%) e 2006 (1,80%). Isso não diz para que lado irão os rendimentos, mas significa que o argumento fiscal a favor de prêmios de prazo mais altos soa mais forte do que na maioria dos ciclos anteriores.
A curva tem inclinação positiva. O spread entre os títulos de 10 e de 2 anos é de +32 pb, contra uma curva invertida na véspera das eleições de 2006 (−11 pb) e 2022 (−53 pb). Nossa referência sobre curva de juros invertida e recessões nos EUA explica por que o formato importa mais do que o nível para as perspectivas da economia.
Nada disso é uma previsão. O registro histórico diz que a votação em si é um evento pequeno para os títulos do Tesouro e para o dólar, e que o que vem depois depende principalmente da inflação, do Fed e do resto do mundo.
Como usar esta tabela
- Para o dia seguinte: a história indica um movimento de poucos pontos-base para qualquer lado. Uma variação de dois dígitos em 4 de novembro seria incomum para uma eleição de meio de mandato.
- Para o trimestre seguinte: o trimestre após a eleição pendeu para rendimentos de 10 anos mais baixos (11 de 16), mas, na maioria dos casos, com uma forte explicação macroeconômica. Verifique o que o Fed e a inflação estão fazendo antes de dar o crédito à eleição.
- Para o ano seguinte: olhe para o regime de juros, não para a eleição. Uma época de juros em alta produziu rendimentos mais altos após a maioria das eleições; uma época de juros em queda, mais baixos.
- Para o dólar: não há sinal eleitoral confiável. Ele é movido pelos diferenciais de juros globais e pelo apetite ao risco.
Se você quiser acompanhar como esses fatores macroeconômicos chegam às ações individuais depois da votação, pode abrir uma análise ao vivo com IA do SPY ou de qualquer ticker nas sessões ao vivo da SimianX. Para os complementos desta página no mercado de ações, veja o ranking dos melhores setores após eleições intermediárias e a tabela do ciclo presidencial.
Perguntas frequentes
Os rendimentos dos títulos sobem ou caem depois das eleições de meio de mandato?
Nos três meses seguintes, o rendimento do Tesouro de 10 anos caiu após 11 das 16 eleições de 1962 a 2022, com queda mediana de 20,5 pb. Em doze meses, subiu após 9 de 16, em linha com a tendência de longo prazo de cada época.
Quanto o rendimento de 10 anos se move no dia seguinte a uma eleição de meio de mandato?
Muito pouco. O movimento mediano do dia seguinte foi de −0,5 pb, e o maior foi de −10 pb em 1982.
O governo dividido é bom para os títulos?
Após as cinco eleições que transformaram um governo unificado em dividido (1994, 2006, 2010, 2018, 2022), o rendimento de 10 anos estava mais baixo um ano depois em quatro casos, com queda mediana de 60 pb. Mas o déficit federal não encolheu de forma confiável depois, então a queda é mais bem explicada pela economia e pelo Fed do que pela paralisia política.
O dólar sobe ou cai depois das eleições de meio de mandato?
Nem uma coisa nem outra de forma confiável. Um ano após a votação, o dólar estava mais alto após 7 de 12 eleições no índice de moedas principais e após 3 de 5 no índice amplo, perto de suas chances normais.
Por que não há dados do dia da eleição antes de 1986?
O FRED não tem observação do título do Tesouro de 10 anos no dia da eleição nos pleitos de 1962 a 1982, quando o mercado fechava para a votação, e o índice do dólar também não tem cotação nessas datas.
Onde está o rendimento de 10 anos antes da eleição de meio de mandato de 2026?
Em 4,91% no fechamento de 2 de novembro de 2026, abaixo do pico de 2026, de 5,31% em 5 de outubro, que foi o fechamento mais alto desde maio de 2002.
Leitura Relacionada
- Bolsa após as eleições de meio de mandato nos EUA: 1950–2026
- A paralisia política é boa para a bolsa? 49 Congressos
- Melhores setores após eleições intermediárias: 100 anos
- Corte de juros nos EUA em setembro de 2026: está morto?
- Recompras do Tesouro de Trump: jogada eleitoral ou mercado?
- Venda global de títulos 2026: o 30 anos na máxima desde 2007
- Curva de juros invertida e recessões nos EUA: a referência
- Cada ciclo de corte de juros do Fed desde 1980: ações e ouro
- Reunião do Fed 2026: decisão de juros, horário e histórico
- Cotação do Dólar por Ano: Histórico do Real de 1994 a 2026
- Ciclo presidencial: o S&P 500 em cada ano do mandato
- O VIX após as eleições de meio de mandato: dados desde 1990
- A bolsa na sessão 'lame duck': 25 midterms, 1926-2022
- Nasdaq após as eleições de meio de mandato: 1974 a 2022
- Petróleo após as eleições de meio de mandato: 1986-2022
Fontes
- FRED: rendimento do Tesouro de 10 anos com vencimento constante (DGS10)
- FRED: rendimento do Tesouro de 10 anos com vencimento constante, mensal (GS10)
- FRED: rendimento do Tesouro de 2 anos com vencimento constante (DGS2)
- FRED: índice nominal amplo do dólar americano (DTWEXBGS)
- FRED: índice nominal do dólar contra as moedas principais (DTWEXM, descontinuado)
- FRED: superávit ou déficit federal como porcentagem do PIB (FYFSGDA188S)
- Federal Reserve: divulgação H.10 de taxas de câmbio
- Wikipedia: composição partidária dos Congressos dos Estados Unidos
- Wikipedia: dia da eleição nos Estados Unidos
Esta página é uma referência histórica, não uma recomendação de investimento. Padrões observados em 16 eleições não preveem resultados futuros.


