 Por Marcus Reeve
O VIX em cada eleição de meio de mandato dos EUA desde 1990
Dados até o fechamento de 3 de novembro de 2026. Cada número abaixo foi recalculado a partir do histórico diário oficial do VIX publicado pela Cboe e conferido com a cópia da mesma série mantida pelo Federal Reserve Bank de St. Louis.
Resposta rápida: nas nove eleições de meio de mandato desde o início do VIX, em 1990, o "colapso da volatilidade" depois da votação foi real, mas pouco confiável. Medido a partir do fechamento do dia da eleição, o VIX estava mais baixo no dia seguinte em 6 de 9 eleições (mediana de −1,6%), mais baixo um mês depois em apenas 5 de 9 (mediana de −3,6%, mais ou menos o que mostra qualquer mês ao acaso) e mais baixo três meses depois em 6 de 9 (mediana de −19,8%). As eleições presidenciais são diferentes: o VIX subiu até o dia da votação em 8 de 9 casos e estava mais baixo três meses depois em 8 de 9. Em 2026 o VIX fechou em 21,15 na segunda-feira, 2 de novembro, véspera da votação, e em 20,83 no dia da eleição, depois de subir +36,1% no mês anterior: a maior escalada antes de uma eleição de meio de mandato em toda a série.
Resultado (até 1h50 ET de 4 de novembro de 2026): Os democratas conquistaram o controle do Senado e da Câmara, segundo projeções da AP e da NBC News. Pela contagem da AP à 1h30 ET, os democratas haviam tomado dos republicanos sete cadeiras no Senado e 16 na Câmara. A partir de 3 de janeiro de 2027 o Congresso deixará de estar inteiramente nas mãos do partido da Casa Branca.
Toda temporada eleitoral traz a mesma tese: a incerteza empurra para cima o índice de volatilidade da Cboe (VIX) antes da votação e, quando o resultado sai, a incerteza some e o VIX "desaba". Nossa referência sobre a bolsa depois das eleições de meio de mandato mostra o que o S&P 500 fez em cada ciclo, e a de cada pico do VIX desde 1990 cobre os grandes episódios de medo. Esta página responde a uma pergunta mais específica que nenhuma das duas trata: o que o próprio VIX faz em torno de uma eleição de meio de mandato nos EUA?
Em resumo: no horizonte de um mês, o colapso pós-eleição de meio de mandato é mais folclore do que fato, e a queda em três meses que de fato aparece se parece mais com a reversão à média comum a partir de um nível inicial elevado do que com um efeito eleitoral. Os detalhes importam, então aqui está a tabela completa.
Como os números foram calculados
- Índice: o índice de volatilidade da Cboe (VIX), com fechamentos diários do histórico público de cotações com atraso da Cboe, que começa em 2 de janeiro de 1990. Cada fechamento foi comparado com a série VIXCLS do FRED: os dois arquivos coincidem em todos os 9.308 pregões.
- Eleições cobertas: 1990, 1994, 1998, 2002, 2006, 2010, 2014, 2018 e 2022. São nove eleições, uma amostra pequena. Leia cada contagem abaixo como uma descrição do que aconteceu, não como uma probabilidade.
- Dia da eleição: a primeira terça-feira depois da primeira segunda-feira de novembro. Os mercados americanos de ações e opções funcionaram em todos esses dias de eleição.
- Janelas: o nível "pré-votação" é o último fechamento antes do dia da eleição (a segunda-feira). A escalada é a variação desde o último fechamento na mesma data um mês antes (ou no pregão anterior mais próximo) até o fechamento do dia da eleição. As variações no dia seguinte, em um mês e em três meses são medidas a partir do fechamento do dia da eleição, até o pregão seguinte e até o último fechamento na mesma data do calendário (ou antes dela) um e três meses depois.
- Anos de comparação: as mesmas janelas do calendário nos nove anos de eleição presidencial de 1992 a 2024 e nos 18 anos ímpares de 1991 a 2025, quando não há eleição federal em novembro.
- Taxas de base: como contexto, a parcela de todos os pregões do VIX desde 1990 em que o índice estava mais baixo um dia, um mês e três meses depois.
As variações do VIX aparecem em percentual. Um movimento do VIX de 20 para 18 é −10%, ou −2 pontos.
O VIX em cada eleição de meio de mandato, 1990–2022: a tabela de referência
| Eleição de meio de mandato (dia da votação) | VIX, último fechamento antes da votação | Fechamento no dia da eleição | Escalada, mês anterior | Dia seguinte | +1 mês | +3 meses |
|---|---|---|---|---|---|---|
| 6 nov 1990 | 29,85 | 29,11 | +4,5% | +6,0% | −22,3% | −22,1% |
| 8 nov 1994 | 17,37 | 16,30 | +9,2% | +0,7% | +11,3% | −29,9% |
| 3 nov 1998 | 27,26 | 27,76 | −31,4% | −1,4% | +3,4% | +0,4% |
| 5 nov 2002 | 30,82 | 31,23 | −20,9% | −1,6% | −3,6% | +5,8% |
| 7 nov 2006 | 11,16 | 11,09 | −4,1% | −3,1% | +14,2% | −6,9% |
| 2 nov 2010 | 21,83 | 21,57 | −4,1% | −9,3% | −10,1% | −19,8% |
| 4 nov 2014 | 14,73 | 14,89 | +2,3% | −4,8% | −16,9% | +23,1% |
| 6 nov 2018 | 19,96 | 19,91 | +34,3% | −17,8% | +6,4% | −22,8% |
| 8 nov 2022 | 24,35 | 25,54 | −18,6% | +2,2% | −12,7% | −23,1% |
| Mediana, 1990–2022 | 21,83 | 21,57 | −4,1% | −1,6% | −3,6% | −19,8% |
| VIX mais baixo em | 5 de 9 | 6 de 9 | 5 de 9 | 6 de 9 | ||
| 3 nov 2026 | 21,15 | 20,83 | +36,1% | 4 nov 2026: será incluído após o fechamento | pendente | pendente |
A coluna de escalada mede o mês anterior à votação (por exemplo, em 1990 vai do fechamento de 27,85 em 5 de outubro de 1990 ao fechamento de 29,11 no dia da eleição). Em 2026 a escalada parte do fechamento de 15,31 em 2 de outubro.
A segunda tabela mostra onde o VIX realmente terminou, até onde chegou nos três meses depois da votação e o que o índice S&P 500 fez nesses mesmos três meses.
| Eleição | VIX +1 mês | VIX +3 meses | Maior fechamento em 3 meses (data) | Menor fechamento em 3 meses | S&P 500, +3 meses |
|---|---|---|---|---|---|
| 1990 | 22,62 | 22,68 | 36,20 (14 jan 1991) | 20,09 | +14,9% |
| 1994 | 18,15 | 11,42 | 18,41 (23 nov 1994) | 10,98 | +3,3% |
| 1998 | 28,70 | 27,88 | 32,98 (14 jan 1999) | 20,21 | +14,5% |
| 2002 | 30,10 | 33,04 | 34,69 (27 jan 2003) | 23,16 | −7,8% |
| 2006 | 12,67 | 10,32 | 12,67 (7 dez 2006) | 9,89 | +4,9% |
| 2010 | 19,39 | 17,30 | 23,54 (30 nov 2010) | 15,45 | +9,3% |
| 2014 | 12,38 | 18,33 | 23,57 (16 dez 2014) | 11,82 | +1,5% |
| 2018 | 21,19 | 15,38 | 36,07 (24 dez 2018) | 15,38 | −0,9% |
| 2022 | 22,29 | 19,63 | 26,09 (9 nov 2022) | 17,87 | +7,6% |
A coluna do S&P 500 é o índice de preços a partir do fechamento do dia da eleição, sem dividendos; para o quadro completo da bolsa, veja nossa referência do S&P 500 nas eleições de meio de mandato.
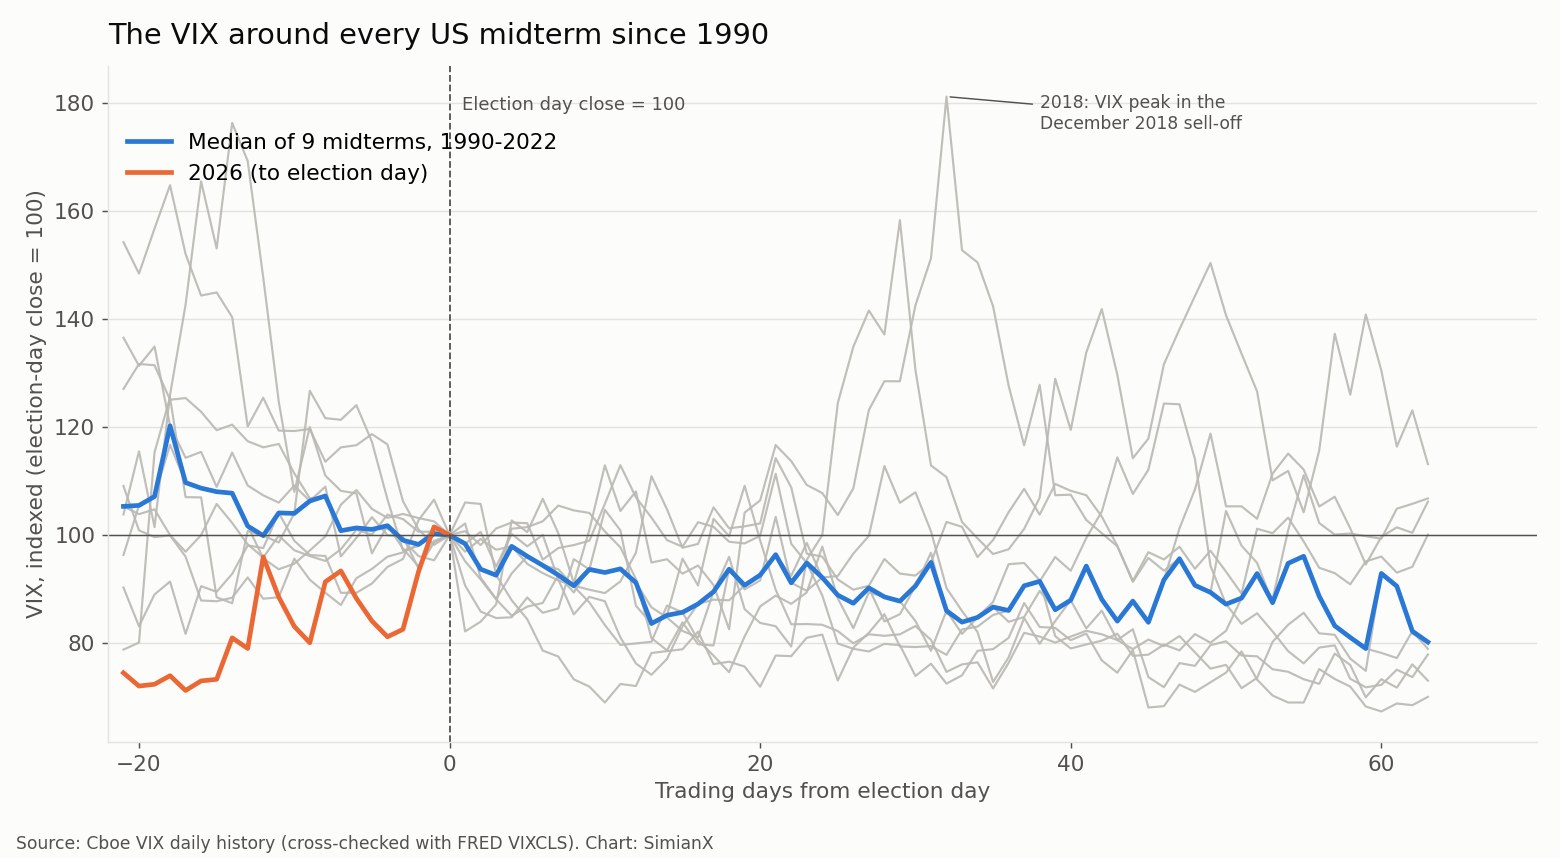
O placar do "colapso da volatilidade"
Juntando as contagens, o colapso depois das eleições de meio de mandato parece bem mais fraco do que sua fama.
| Janela (a partir do fechamento do dia da eleição) | VIX mais baixo em | Variação mediana | Variação mediana, pontos | Todos os pregões desde 1990: parcela mais baixa |
|---|---|---|---|---|
| Pregão seguinte | 6 de 9 | −1,6% | −0,39 | 52,9% |
| +1 mês | 5 de 9 | −3,6% | −1,13 | 55,1% |
| +3 meses | 6 de 9 | −19,8% | −4,27 | 56,0% |
| +12 meses | 6 de 9 | −25,4% | −4,60 | — |
Três coisas chamam a atenção.
A manhã seguinte costuma ser mais calma, mas sem drama. Seis dos nove movimentos do dia seguinte foram quedas, mas a mediana foi de apenas −1,6%, e as duas maiores quedas vieram junto com outras notícias. Em 2018 o VIX caiu 17,8% no dia seguinte à votação; em 2010 caiu 9,3% em 3 de novembro, o mesmo dia em que o Federal Reserve anunciou sua segunda rodada de compra de títulos. Em 1990 e 2022 o VIX subiu no dia seguinte.
Um mês depois, o histórico das eleições de meio de mandato é cara ou coroa. O VIX estava mais baixo depois de cinco de nove eleições. Considerando todos os pregões desde 1990, o VIX estava mais baixo um mês depois em 55,1% das vezes, com variação mediana de −2,1%. A mediana das eleições de meio de mandato, de −3,6%, não é muito diferente disso, e em quatro das nove (1994, 1998, 2006 e 2018) o VIX estava mais alto um mês depois da votação.
A queda em três meses é real, mas vem de uma amostra pequena e depende do nível. Em seis de nove eleições o VIX estava mais baixo três meses depois, com queda mediana de quase 20%. Mas três desses seis casos partiram de um VIX igual ou acima de 20, nível a partir do qual quedas são a regra em qualquer época do ano (veja abaixo); 1998 ficou estável (+0,4%), e 2002 e 2014 foram na direção oposta, com o VIX mais alto no fim de janeiro e começo de fevereiro, quando a guerra no Iraque se aproximava e depois do colapso do petróleo no fim de 2014.
Meio de mandato x eleições presidenciais x anos sem votação
O teste mais limpo de um "efeito eleitoral" é aplicar exatamente as mesmas janelas do calendário a anos com outro tipo de novembro, ou sem eleição.
| Tipo de novembro | Casos | VIX mediano no dia da eleição | Escalada positiva em | VIX mais baixo no dia seguinte | Mais baixo em +1 mês | Mais baixo em +3 meses | Mediana em +3 meses |
|---|---|---|---|---|---|---|---|
| Anos de meio de mandato, 1990–2022 | 9 | 21,57 | 4 de 9 | 6 de 9 | 5 de 9 | 6 de 9 | −19,8% |
| Anos presidenciais, 1992–2024 | 9 | 18,74 | 8 de 9 | 6 de 9 | 6 de 9 | 8 de 9 | −23,7% |
| Anos ímpares (sem votação federal), 1991–2025 | 18 | 16,26 | 6 de 18 | 11 de 18 | 10 de 18 | 8 de 18 | +4,0% |
Nas linhas dos anos ímpares, o "dia da eleição" é simplesmente a primeira terça-feira depois da primeira segunda-feira de novembro, a mesma posição no calendário.
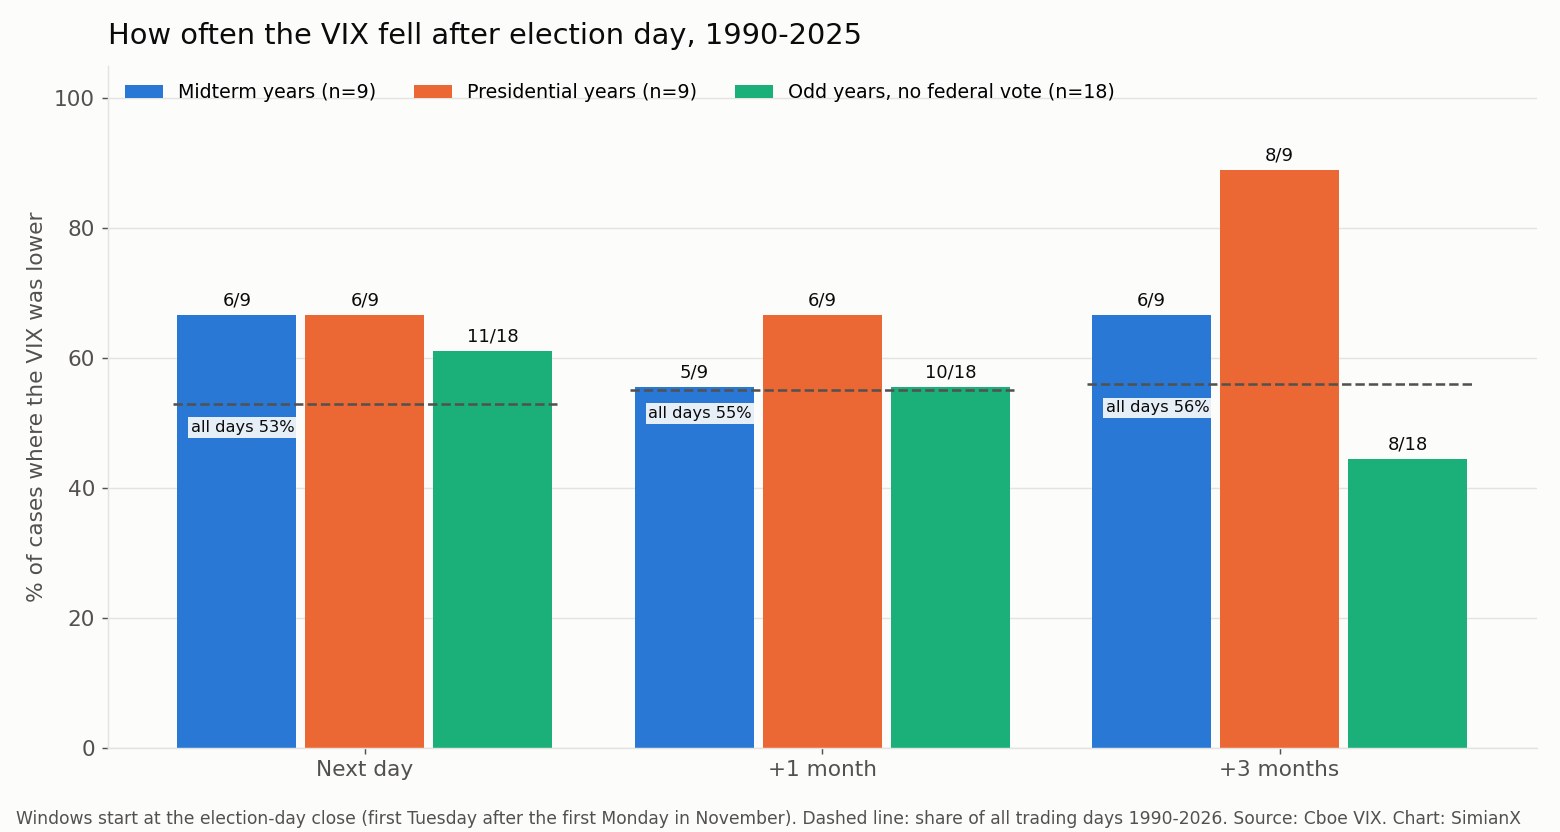
O padrão descrito pela história do "colapso da volatilidade" existe, mas pertence às eleições presidenciais. Nos anos presidenciais o VIX subiu até o dia da eleição em oito de nove casos (mediana de +19,3% no mês) e depois caiu: um mês depois estava mais baixo em seis de nove anos, com mediana de −19,8%, e três meses depois em oito de nove. Nas eleições de 2016, 2020 e 2024 o VIX perdeu, em cada caso, cerca de um terço do valor em um mês (−32,6%, −40,1% e −33,9%). O único ano presidencial em que o VIX estava mais alto três meses depois, 1996, partiu de calmos 17,65.
As eleições de meio de mandato normalmente não criam esse tipo de prêmio eleitoral. O VIX caiu no mês anterior à votação em cinco de nove eleições, com escalada mediana de −4,1%, então em geral havia menos tensão a ser liberada depois. Os anos sem votação federal não mostram padrão algum em novembro: o VIX estava mais alto três meses depois em 10 de 18 anos ímpares, muitas vezes porque partia de perto das mínimas.
Por que o nível inicial importa mais do que o calendário
O VIX tende a voltar para a sua faixa média de longo prazo (o fechamento mediano desde 1990 é 17,56). Quando parte de um nível alto, costuma cair; quando parte de um nível baixo, muitas vezes sobe. Dividir as nove eleições pelo nível pré-votação deixa isso claro:
| VIX antes da votação | Eleições | VIX mais baixo um mês depois |
|---|---|---|
| 20 ou mais | 1990, 1998, 2002, 2010, 2022 | 4 de 5 (1998 a exceção, +3,4%) |
| Abaixo de 20 | 1994, 2006, 2014, 2018 | 1 de 4 (2014, −16,9%) |
Essa divisão é quase exatamente o que a taxa de base prevê. Em todos os pregões desde 1990 em que o VIX partia de 20 ou mais, ele estava mais baixo um mês depois em 66,9% das vezes, com variação mediana de −8,3%. Com apenas nove eleições, não dá para separar um efeito eleitoral dessa reversão à média comum, e os dados não oferecem motivo forte para acreditar que ele exista nas eleições de meio de mandato.
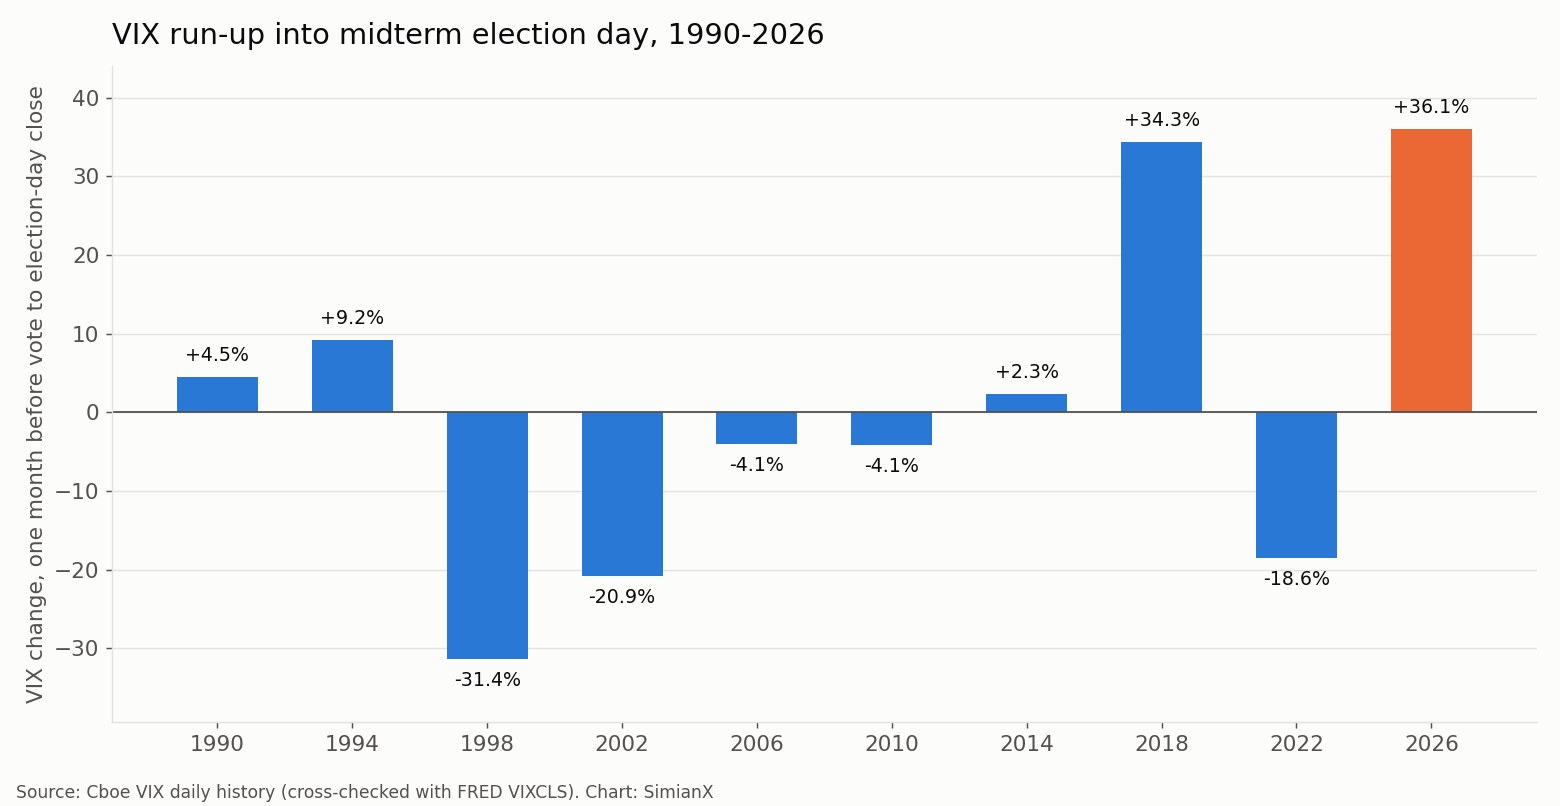
A escalada de 2026: a maior antes de uma eleição de meio de mandato
O ciclo de 2026 quebrou o costume. O VIX fechou em 15,31 em 2 de outubro de 2026 e em 20,83 no dia da eleição, uma alta de +36,1% que é a maior escalada antes de uma eleição de meio de mandato desde o início do VIX. O fechamento de segunda-feira, 21,15, foi o mais alto desde 10 de junho de 2026 (22,22) e o maior fechamento dos três meses anteriores à votação; só 1994 compartilha essa característica.
A única escalada comparável é a de 2018 (+34,3%), quando o VIX foi de 14,82 no início de outubro para 19,91 no dia da eleição, em meio à queda da bolsa de outubro de 2018. O que aconteceu depois é um alerta útil contra tirar conclusões demais do primeiro dia. O VIX caiu 17,8% na manhã seguinte à votação de 2018, a maior queda de dia seguinte entre todas as eleições de meio de mandato. Um mês depois estava 6,4% mais alto e, em 24 de dezembro de 2018, fechou em 36,07, quase o dobro do nível do dia da eleição. Três meses depois, no início de fevereiro de 2019, estava 22,8% abaixo do dia da eleição. As três afirmações valem para a mesma eleição.
Assim, o cenário de 2026 se parece mais com um ano presidencial típico (um VIX que sobe até a votação) do que com uma eleição de meio de mandato típica. Em nível, porém, 2026 fica no meio: um fechamento pré-votação de 21,15 ocupa a sexta posição entre os dez níveis pré-votação de meio de mandato desde 1990, logo abaixo de 2010 (21,83) e acima de 2018 (19,96). Está acima de 68,5% de todos os fechamentos do VIX desde 1990, mas bem abaixo das eleições de maior ansiedade, 1990 (29,85) e 2002 (30,82). A máxima de 2026 até agora é 31,05 (27 de março) e a mínima, 14,21 (22 de setembro).
Nada disso é uma previsão. Com nove eleições de meio de mandato anteriores, duas delas com grandes escaladas, a história não tem como dizer o que o VIX fará depois de 3 de novembro de 2026.
Eleição por eleição
- 1990. O VIX já estava perto de 30 antes da votação, com os EUA em recessão e tropas sendo enviadas ao Golfo. Caiu para 22,62 em um mês e depois saltou para 36,20 em 14 de janeiro de 1991, véspera do prazo da ONU para o Iraque deixar o Kuwait.
- 1994. Um VIX calmo (16,30 no dia da eleição) subiu 11,3% no mês seguinte, período que incluiu a alta de juros de 0,75 ponto do Federal Reserve em 15 de novembro de 1994, e depois caiu para 11,42 em fevereiro de 1995.
- 1998. O VIX tinha atingido o pico no início de outubro de 1998, durante a moratória da Rússia e a crise do LTCM, e havia caído 31,4% até o dia da eleição. Depois ficou de lado: +3,4% após um mês, +0,4% após três, com máxima de 32,98 em janeiro de 1999.
- 2002. O mercado de baixa tinha acabado de tocar o fundo em outubro de 2002 e o VIX estava em 31,23 no dia da eleição, o mais alto de todas as eleições de meio de mandato. O Fed cortou os juros no dia seguinte. O VIX recuou só 3,6% em um mês e estava 5,8% mais alto no início de fevereiro de 2003, com a guerra no Iraque se aproximando.
- 2006. A eleição de meio de mandato mais tranquila da série: VIX de 11,09 no dia da eleição, alta de 14,2% para 12,67 um mês depois (ainda muito baixo) e 10,32 em fevereiro de 2007.
- 2010. A queda de 9,3% no dia seguinte à votação coincidiu com o anúncio do QE2 pelo Fed. O VIX chegou a 23,54 em 30 de novembro, durante a crise da dívida da zona do euro, e depois caiu para 17,30 em fevereiro de 2011.
- 2014. Uma queda de 16,9% em um mês virou uma alta de 23,1% em três meses com o colapso do petróleo, e o VIX fechou em 23,57 em 16 de dezembro de 2014.
- 2018. A maior escalada pré-votação antes de 2026 e a maior queda de dia seguinte, seguidas pela queda da bolsa de dezembro de 2018 e um fechamento de 36,07 na véspera de Natal.
- 2022. O VIX subiu 2,2% no dia seguinte à votação, para 26,09, sua máxima dos três meses seguintes, e depois caiu de forma contínua até 19,63 em fevereiro de 2023.
Antes de 1990: a eleição de 1986 e o antigo VXO
O método atual do VIX da Cboe começa em 1990, por isso a eleição de meio de mandato de 1986 não está na tabela principal. O índice de volatilidade original da Cboe, hoje chamado VXO, era calculado com opções do S&P 100 e tem dados desde 1986. O próprio serviço de histórico com atraso da Cboe só oferece o VXO a partir de 29 de janeiro de 1993, então os números de 1986 vêm da série VXOCLS do FRED, que começa em 2 de janeiro de 1986. VXO e VIX são índices diferentes (o VXO fechou em 34,28 no dia da eleição de 2002, contra 31,23 do VIX), por isso a linha de 1986 aparece separada e não entra em nenhuma contagem acima.
| Eleição | VXO, último fechamento antes da votação | Fechamento no dia da eleição | Escalada, mês anterior | Dia seguinte | +1 mês | +3 meses |
|---|---|---|---|---|---|---|
| 4 nov 1986 (VXO) | 18,57 | 18,71 | −27,8% | −1,9% | +9,1% | +24,7% |
Como na maioria das eleições que partem de níveis baixos, em 1986 a volatilidade subiu nos três meses seguintes.
O que esta tabela não diz
- Nove é uma amostra pequena. Um único resultado diferente mudaria a contagem de um mês de 5 de 9 para 4 ou 6 de 9. Nada aqui é estatisticamente robusto.
- O VIX mede a volatilidade esperada do S&P 500 nos próximos 30 dias, a partir dos preços das opções. Não é uma medida apenas do risco eleitoral; reuniões do Fed, dados de inflação e eventos geopolíticos de novembro e dezembro explicam vários dos movimentos da tabela.
- Variações percentuais exageram movimentos a partir de uma base baixa. Uma alta de 11 para 12,7, como em 2006, é +14,2%, mas continua sendo um mercado muito calmo. É por isso que o placar traz a coluna em pontos.
- Não é possível investir diretamente no VIX. Os futuros de VIX e os produtos negociados em bolsa ligados ao VIX se comportam de forma diferente do índice à vista mostrado aqui, sobretudo em prazos de meses.
Como usar esta tabela
- Para saber se uma queda do VIX depois da eleição é incomum, compare-a com a coluna do dia seguinte: qualquer queda maior que os 17,8% de 2018 seria inédita em uma eleição de meio de mandato.
- Para avaliar quanto "prêmio eleitoral" havia, use a coluna de escalada; nas eleições de meio de mandato ele costuma ser pequeno ou negativo.
- Para colocar um nível do VIX em contexto, compare-o com a coluna pré-votação e com a mediana de longo prazo de 17,56; para episódios reais de medo, veja cada pico do VIX desde 1990.
- Para o que as ações fizeram nas mesmas janelas, veja a referência do S&P 500 nas eleições de meio de mandato, os retornos setoriais depois das eleições de meio de mandato e governo dividido x governo unificado. Para juros e câmbio, veja juros do Tesouro e dólar depois das eleições de meio de mandato.
Para acompanhar o S&P 500 em tempo real depois da votação, você pode rodar uma análise de IA ao vivo do SPY, o fundo negociado em bolsa que replica o índice sobre o qual o VIX é construído.
Perguntas frequentes
O VIX cai depois das eleições de meio de mandato?
Às vezes. Desde 1990 o VIX estava mais baixo no dia seguinte a uma eleição de meio de mandato em 6 de 9 casos (mediana de −1,6%), mais baixo um mês depois em 5 de 9 (mediana de −3,6%) e mais baixo três meses depois em 6 de 9 (mediana de −19,8%). O histórico de um mês não é melhor do que o de um mês qualquer.
O que é o "colapso da volatilidade" depois de uma eleição?
É a ideia de que o VIX cai com força quando a incerteza da votação se resolve. Os dados sustentam isso muito mais nas eleições presidenciais (VIX mais baixo três meses depois em 8 de 9 desde 1992) do que nas de meio de mandato.
O VIX sobe antes de uma eleição de meio de mandato?
Normalmente não. Ele subiu no mês anterior à votação em apenas 4 de 9 eleições de meio de mandato desde 1990; a variação mediana foi de −4,1%. Nos anos presidenciais, subiu em 8 de 9.
Qual era o VIX antes da eleição de meio de mandato de 2026?
Fechou em 21,15 na segunda-feira, 2 de novembro de 2026, e em 20,83 no dia da eleição, 3 de novembro, alta de 36,1% sobre os 15,31 de 2 de outubro, a maior escalada antes de uma eleição de meio de mandato desde 1990.
Qual foi a maior queda do VIX depois de uma eleição de meio de mandato?
A queda de 17,8% em 7 de novembro de 2018, dia seguinte à votação de 2018. Um mês depois o VIX estava mais alto do que no dia da eleição.
Qual eleição de meio de mandato teve o VIX mais alto?
A de 2002: 30,82 no último fechamento antes da votação e 31,23 no dia da eleição, logo depois do fundo do mercado de baixa de outubro de 2002.
Existem dados do VIX anteriores a 1990?
Não do VIX atual. O antigo índice VXO tem dados desde 1986 pelo FRED; o arquivo de histórico com atraso da Cboe para o VXO começa em 1993.
Leituras relacionadas
- Histórico de picos do VIX: cada grande pico desde 1990
- Bolsa após as eleições de meio de mandato nos EUA: 1950–2026
- A paralisia política é boa para a bolsa? 49 Congressos
- Melhores setores após eleições intermediárias: 100 anos
- Juros do Tesouro e dólar após as eleições de meio de mandato
- Small caps batem large caps após meio de mandato? 1926-2022
- Ações de bancos após as midterms: 25 eleições, 1926-2022
- Anos de eleições presidenciais e o S&P 500: 1928–2024
- Ciclo presidencial: o S&P 500 em cada ano do mandato
Fontes
- Cboe: dados históricos do VIX
- Cboe: visão geral do índice VIX
- FRED: CBOE Volatility Index: VIX (VIXCLS)
- FRED: CBOE S&P 100 Volatility Index: VXO (VXOCLS)
- Wikipedia: Dia da Eleição nos Estados Unidos
Esta página é uma referência histórica, não uma recomendação de investimento. Padrões de nove eleições de meio de mandato não preveem resultados futuros.


