 Por Marcus Reeve
Small caps vs large caps depois das eleições de meio de mandato: 25 ciclos de dados
Resposta rápida. Não de forma confiável. Nas 25 eleições de meio de mandato dos EUA entre 1926 e 2022, os 10% menores papéis da bolsa superaram os 10% maiores nos doze meses seguintes ao dia da eleição apenas 12 vezes em 25. As small caps se saíram melhor nas janelas mais curtas, de três e seis meses, vencendo 15 de 25 em cada uma, mas elas vencem essas mesmas janelas cerca de 60% das vezes em qualquer ano, com ou sem eleição. E o histórico recente aponta na direção contrária: as small caps perderam a corrida de doze meses depois de todas as cinco eleições de meio de mandato de 2006 a 2022, e o fundo do Russell 2000, o IWM, ficou atrás do fundo do S&P 500, o SPY, depois de cada uma delas.
Resultado (até 1h50 ET de 4 de novembro de 2026): Os democratas conquistaram o controle do Senado e da Câmara, segundo projeções da AP e da NBC News. Pela contagem da AP à 1h30 ET, os democratas haviam tomado dos republicanos sete cadeiras no Senado e 16 na Câmara. A partir de 3 de janeiro de 2027 o Congresso deixará de estar inteiramente nas mãos do partido da Casa Branca.
A cada dois anos volta o mesmo argumento: passada a eleição, o dinheiro em modo "risk-on" migra para as small caps, porque as empresas menores e mais voltadas ao mercado doméstico seriam as que mais ganham com a queda da incerteza política. Este artigo testa essa tese contra um século de dados. O histórico do índice (como o S&P 500 se comporta depois das eleições de meio de mandato) está na nossa tabela de referência das eleições de meio de mandato, 1950–2026, e a versão por setor está em os melhores setores depois das eleições de meio de mandato. Esta página responde a uma pergunta mais estreita: o tamanho da empresa faz diferença depois de uma eleição de meio de mandato?
Como medimos
Dados. A amostra longa usa o arquivo "Portfolios Formed on Size" da Kenneth R. French Data Library: ações americanas ordenadas por valor de mercado todo mês de junho segundo os pontos de corte da NYSE, com retornos totais diários ponderados por valor de mercado de julho de 1926 a setembro de 2026. Comparamos dois pares:
- Par de decis: os 10% menores papéis ("Lo 10") contra os 10% maiores ("Hi 10").
- Par de quintis: os 20% menores ("Lo 20") contra os 20% maiores ("Hi 20").
Os dividendos estão incluídos dos dois lados, então a comparação é equivalente.
Datas. O dia da eleição de meio de mandato é a primeira terça-feira depois da primeira segunda-feira de novembro, o que dá 25 eleições, de 2 de novembro de 1926 a 8 de novembro de 2022. O ponto de partida é o último fechamento no dia da eleição ou antes dele. Os dados diários não registram pregão no dia da eleição até 1966 (a NYSE fechava para a votação), então, nesses anos, a base é o fechamento de segunda-feira. A partir dessa base, compomos os retornos até o último pregão na mesma data do calendário ou antes dela, um mês, três meses, seis meses e doze meses depois, além do pregão seguinte ("+1 dia").
Checagem moderna. Para os ciclos recentes, acrescentamos os fechamentos diários com atraso da Cboe para IWM e SPY (disponíveis desde janeiro de 2004, ou seja, as eleições de 2006 a 2022) e para o índice Russell 2000 (_RUT) contra o índice S&P 500 (_SPX) (disponíveis desde novembro de 2020, ou seja, a eleição de 2022). São retornos de preço sem dividendos dos dois lados, então trate com cuidado os resultados mais apertados (diferenças de um ou dois pontos).
Uma observação sobre tamanho. O decil inferior de Fama-French reúne verdadeiras micro caps, muito menores que uma empresa típica do Russell 2000. O par de quintis está mais perto do que a maioria dos investidores chama de "small caps", e por isso mostramos os dois pares. Quando eles concordam, o resultado não depende de onde se traça a linha.
O placar: pequenas vs grandes depois de 25 eleições de meio de mandato
| Janela após o dia da eleição | Par de decis: vitórias das pequenas | Média pequenas − grandes | Mediana pequenas − grandes | Par de quintis: vitórias das pequenas | Média pequenas − grandes |
|---|---|---|---|---|---|
| +1 dia | 11 de 25 | +0.11 p.p. | −0.10 p.p. | 9 de 25 | −0.08 p.p. |
| +1 mês | 11 de 25 | −0.93 p.p. | −0.99 p.p. | 13 de 25 | −0.45 p.p. |
| +3 meses | 15 de 25 | +4.48 p.p. | +4.12 p.p. | 16 de 25 | +3.94 p.p. |
| +6 meses | 15 de 25 | +7.08 p.p. | +5.80 p.p. | 15 de 25 | +6.06 p.p. |
| +12 meses | 12 de 25 | +7.25 p.p. | −2.18 p.p. | 12 de 25 | +6.49 p.p. |
Três pontos chamam atenção.
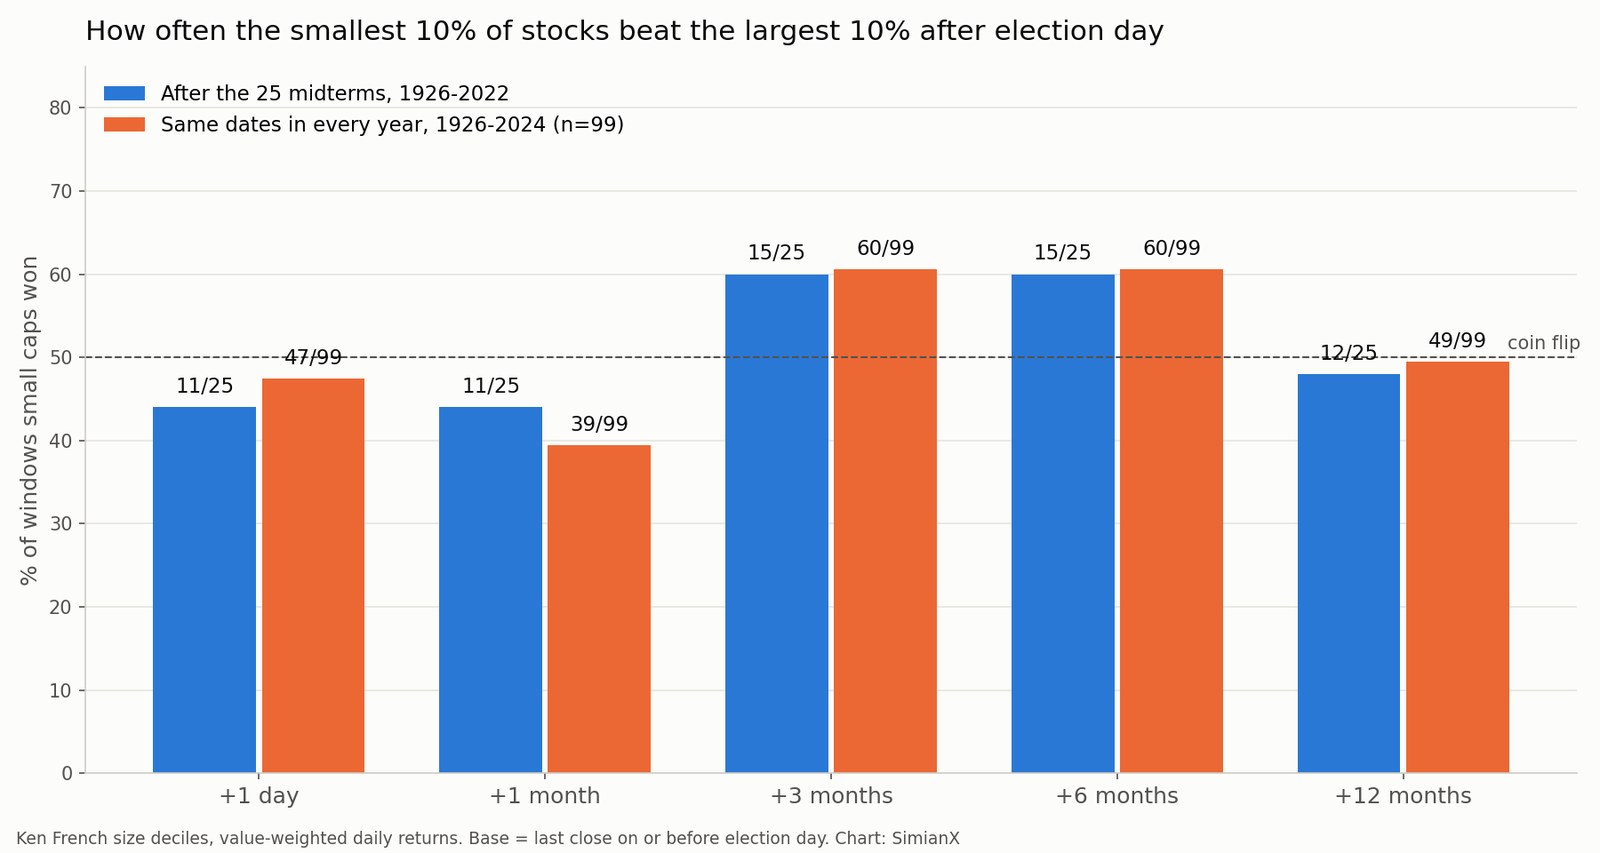
O primeiro mês é das large caps. No mês seguinte a uma eleição de meio de mandato, o menor decil venceu só 11 de 25 vezes e ficou cerca de um ponto atrás tanto na média quanto na mediana. A reação do dia seguinte é um cara ou coroa que pende para o mesmo lado. Se existe um "salto das small caps" depois da eleição, ele não apareceu nas primeiras semanas.
A janela de três a seis meses é onde as small caps vencem. Do dia da eleição até o início de fevereiro, o menor decil superou o maior em 15 de 25 ciclos, com mediana de 4.1 pontos; até o início de maio, de novo 15 de 25, com mediana de 5.8 pontos. O par de quintis diz o mesmo (16 e 15 vitórias).
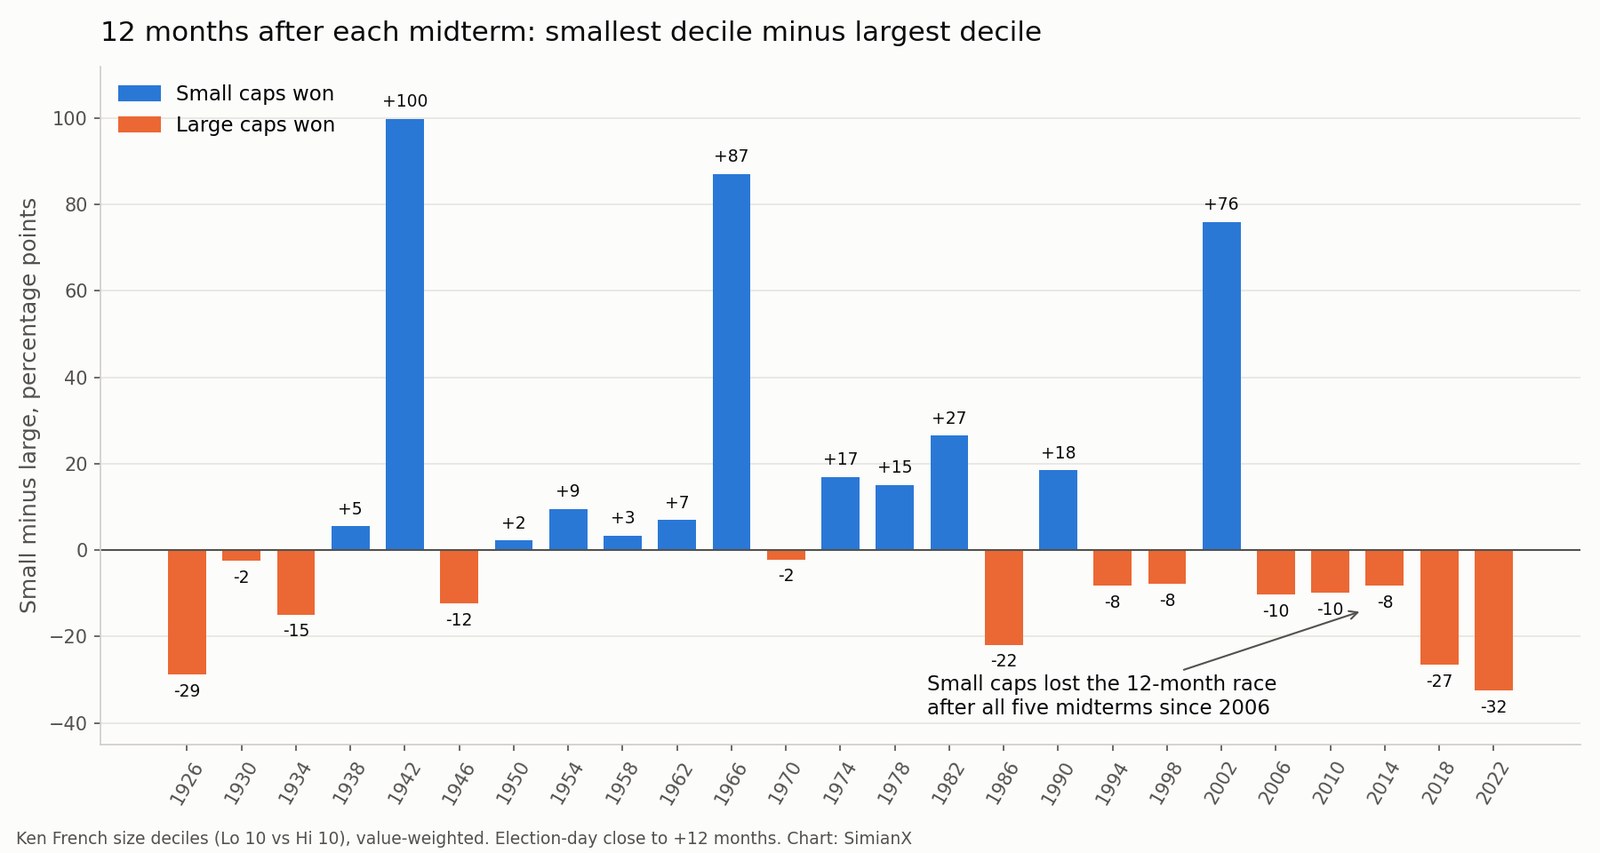
Em um ano inteiro, a vantagem desaparece. Doze meses depois, as small caps venceram 12 vezes e perderam 13. A diferença média ainda favorece as small caps em 7.3 pontos, mas a mediana é de −2.2 pontos. A média é sustentada por três anos enormes: 1942 (+99.9 pontos), 1966 (+87.1) e 2002 (+76.0). Tirando esses três, o ano típico pós-eleição foi um pouco melhor para as large caps.
A vantagem das small caps tem mesmo a ver com a eleição?
Este é o teste que a maioria dos artigos sobre "small caps depois da eleição" pula. Se as small caps vencem a janela de novembro até a primavera depois das eleições de meio de mandato, elas também vencem em anos sem eleição? Rodamos exatamente as mesmas janelas, a partir da mesma data (a primeira terça-feira depois da primeira segunda-feira de novembro), em todos os anos de 1926 a 2024 (99 anos).
| Janela | 25 anos de meio de mandato | 74 anos sem meio de mandato | Todos os 99 anos |
|---|---|---|---|
| +1 mês | 44% (11/25) | 38% (28/74) | 39% (39/99) |
| +3 meses | 60% (15/25) | 61% (45/74) | 61% (60/99) |
| +6 meses | 60% (15/25) | 61% (45/74) | 61% (60/99) |
| +12 meses | 48% (12/25) | 50% (37/74) | 49% (49/99) |
(Par de decis: proporção das janelas em que o menor decil superou o maior.)
Os anos de eleição de meio de mandato são quase idênticos a todos os outros. As small caps vencem o trecho de novembro a maio cerca de seis vezes em dez, haja eleição ou não. É o conhecido efeito janeiro, a tendência de as menores ações se recuperarem na virada do ano, depois das vendas de fim de ano para realizar prejuízo fiscal. A eleição cai na mesma semana a cada ciclo, então ela apenas marca o início dessa janela sazonal. Não é a votação que a provoca.
Uma checagem por mês fechado, com o arquivo mensal e partindo do fim de outubro, mostra o mesmo quadro: só novembro favorece as small caps em 10 de 25 eleições de meio de mandato, novembro–janeiro em 17 de 25, novembro–abril em 14 de 25 e novembro–outubro em 12 de 25.
Portanto, a resposta honesta para "as small caps batem as large caps depois das eleições de meio de mandato?" é que a eleição não acrescenta nada que o calendário já não dê. Para a parte política do calendário, veja o ciclo presidencial por ano de mandato, em que o ano seguinte a uma eleição de meio de mandato é um dos trechos mais fortes do ciclo de quatro anos para o mercado como um todo. Essa força não veio acompanhada de um viés de tamanho confiável.
As ações industriais mostram o mesmo efeito calendário. Um composto industrial superou o mercado nos três meses seguintes a 15 das 25 eleições de meio de mandato (60%), um pouco menos do que na mesma janela dos anos de eleição presidencial (64%) ou dos anos sem eleição federal (66%); veja ações industriais após as eleições de meio de mandato.
Cada eleição de meio de mandato desde 1926, doze meses depois
| Eleição | Menor decil | Maior decil | Pequenas − grandes | Menor quintil | Maior quintil | Pequenas − grandes |
|---|---|---|---|---|---|---|
| 1926 | +3.7% | +32.4% | −28.7 | +15.8% | +30.7% | −14.9 |
| 1930 | −34.7% | −32.2% | −2.4 | −43.1% | −34.0% | −9.1 |
| 1934 | +28.1% | +43.0% | −14.9 | +50.0% | +44.1% | +5.9 |
| 1938 | +10.6% | +5.1% | +5.5 | +3.7% | +3.6% | +0.1 |
| 1942 | +127.9% | +28.1% | +99.9 | +97.1% | +30.2% | +66.8 |
| 1946 | −6.9% | +5.4% | −12.4 | −3.2% | +4.5% | −7.7 |
| 1950 | +25.7% | +23.5% | +2.2 | +24.2% | +24.3% | −0.2 |
| 1954 | +44.2% | +34.7% | +9.5 | +41.7% | +33.7% | +8.0 |
| 1958 | +18.6% | +15.3% | +3.3 | +27.2% | +15.0% | +12.2 |
| 1962 | +35.5% | +28.5% | +6.9 | +32.1% | +28.9% | +3.1 |
| 1966 | +101.2% | +14.2% | +87.1 | +90.6% | +14.8% | +75.8 |
| 1970 | +13.6% | +15.8% | −2.2 | +15.7% | +16.1% | −0.4 |
| 1974 | +37.4% | +20.6% | +16.9 | +38.4% | +22.1% | +16.3 |
| 1978 | +25.4% | +10.3% | +15.1 | +25.7% | +12.0% | +13.7 |
| 1982 | +49.2% | +22.6% | +26.5 | +45.4% | +22.9% | +22.6 |
| 1986 | −16.0% | +5.9% | −21.9 | −17.3% | +3.7% | −20.9 |
| 1990 | +44.9% | +26.4% | +18.5 | +51.1% | +29.6% | +21.5 |
| 1994 | +24.7% | +32.9% | −8.2 | +25.9% | +32.2% | −6.3 |
| 1998 | +17.7% | +25.6% | −7.9 | +21.7% | +24.4% | −2.7 |
| 2002 | +89.2% | +13.2% | +76.0 | +72.0% | +15.5% | +56.5 |
| 2006 | −0.7% | +9.6% | −10.3 | −1.3% | +9.8% | −11.1 |
| 2010 | −4.6% | +5.3% | −9.9 | −1.6% | +5.4% | −7.1 |
| 2014 | −1.1% | +7.1% | −8.2 | +0.5% | +6.7% | −6.2 |
| 2018 | −12.3% | +14.2% | −26.5 | −7.3% | +13.8% | −21.2 |
| 2022 | −11.5% | +21.0% | −32.5 | −14.3% | +18.2% | −32.5 |
(Retornos totais ponderados por valor de mercado, da base do dia da eleição até +12 meses; diferenças em pontos percentuais.)
A tabela se divide em duas eras.
De 1950 a 1990: a era das small caps. Nas onze eleições de meio de mandato de 1950 a 1990, o menor decil venceu o ano seguinte nove vezes. Foi também o período em que os acadêmicos documentaram pela primeira vez o prêmio de tamanho, a constatação de que as ações pequenas renderam mais que as grandes em horizontes longos.
De 1994 a 2022: a era das large caps. Nas oito eleições de meio de mandato desde 1994, as small caps venceram só uma vez, depois da eleição de 2002, quando o mercado saía do estouro da bolha pontocom e as menores ações se recuperaram com mais força. Todos os outros ciclos ficaram com as large caps, e as duas diferenças mais recentes foram as maiores: −10.3 pontos depois de 2006, −9.9 depois de 2010, −8.2 depois de 2014, −26.5 depois de 2018 e −32.5 depois de 2022, o pior ano pós-eleição para as small caps em todo o histórico de 1926–2022.
Contando a partir de 1982, as small caps venceram a janela de doze meses depois de apenas 3 de 11 eleições de meio de mandato (1982, 1990, 2002).
A checagem moderna: IWM vs SPY e o Russell 2000
Os portfólios de French são uma construção acadêmica. Aqui está a mesma pergunta com fundos que você pode de fato negociar.
| Eleição | +1 mês IWM / SPY | +3 meses IWM / SPY | +6 meses IWM / SPY | +12 meses IWM / SPY |
|---|---|---|---|---|
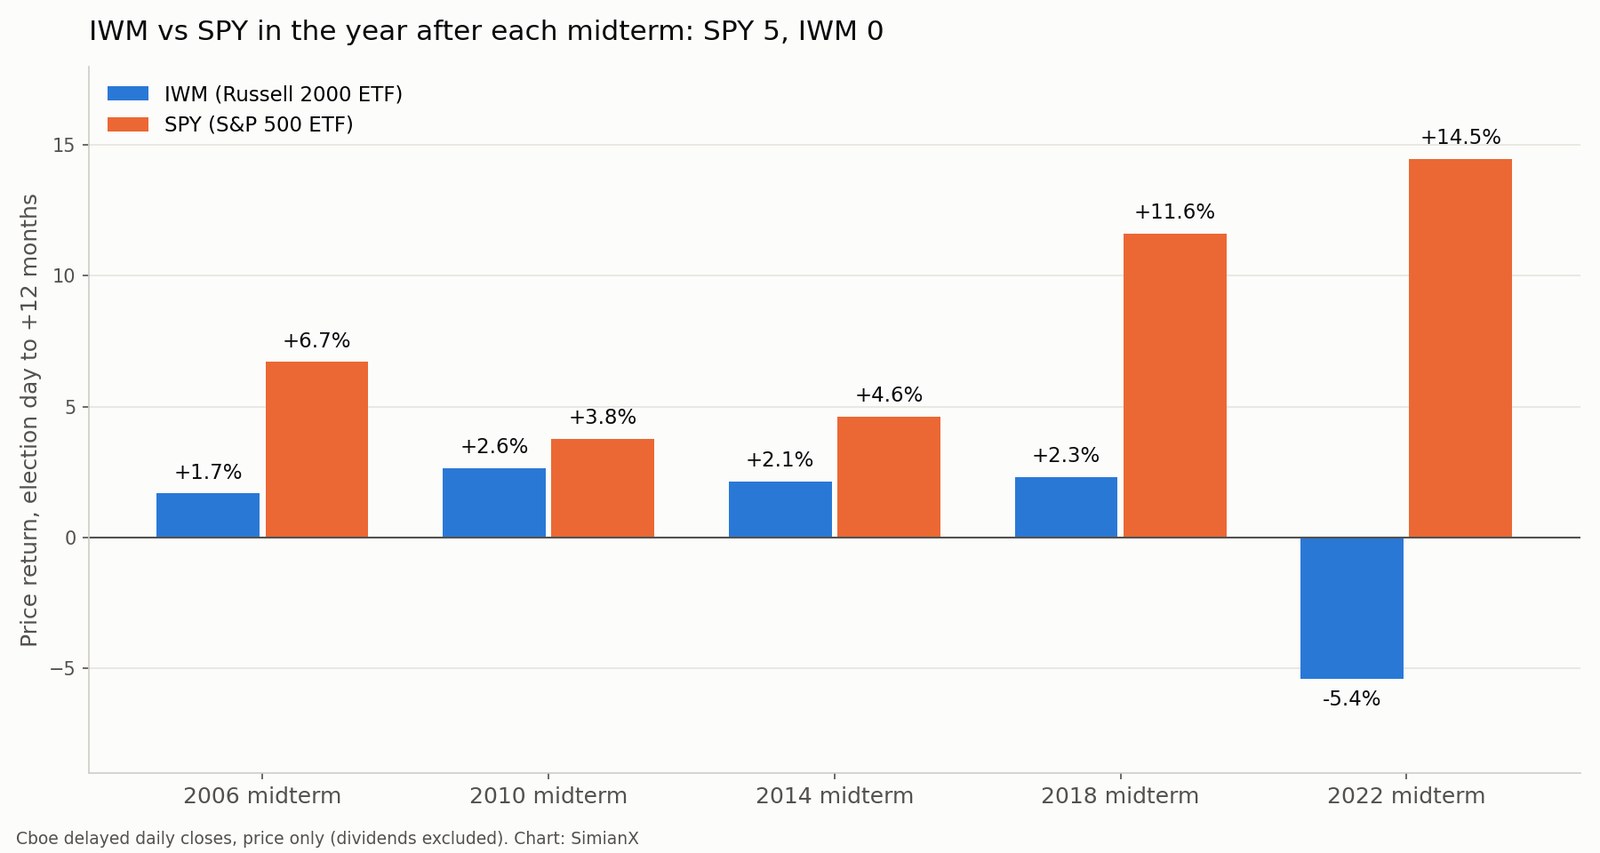
| 2006 | +3.4% / +1.8% | +6.5% / +4.8% | +8.4% / +8.9% | +1.7% / +6.7% |
| 2010 | +5.4% / +2.6% | +11.5% / +9.2% | +19.8% / +14.0% | +2.6% / +3.8% |
| 2014 | +0.9% / +3.3% | +2.2% / +1.5% | +5.7% / +5.1% | +2.1% / +4.6% |
| 2018 | −4.8% / −1.9% | −2.4% / −0.9% | +3.9% / +6.4% | +2.3% / +11.6% |
| 2022 | +0.7% / +3.7% | +7.3% / +7.5% | −3.1% / +8.0% | −5.4% / +14.5% |
| Vitórias do IWM | 2 de 5 | 3 de 5 | 2 de 5 | 0 de 5 |
(Retornos de preço a partir dos fechamentos diários da Cboe, do dia da eleição até o último fechamento na mesma data posterior ou antes dela; o vencedor de cada célula está em negrito.)
O histórico dos ETFs acompanha de perto os dados de French. O IWM se defendeu bem nos três primeiros meses, vencendo três de cinco, o que se encaixa no padrão sazonal acima. Em doze meses perdeu todas as vezes: por 5.0 pontos depois de 2006, 1.2 depois de 2010, 2.5 depois de 2014, 9.3 depois de 2018 e 19.9 depois de 2022.
A checagem pelo índice em 2022 diz o mesmo. A partir do fechamento de 8 de novembro de 2022, o Russell 2000 (_RUT) foi de 1,808.93 para 1,714.07 um ano depois (−5.2%), enquanto o S&P 500 (_SPX) subiu de 3,828.11 para 4,382.78 (+14.5%), uma diferença de 19.7 pontos. A janela de três meses foi quase um empate (+7.4% vs +7.6%), e a distância se abriu entre fevereiro e maio de 2023, os meses das quebras de bancos regionais nos EUA. As small caps têm uma fatia grande de bancos regionais, o que lembra que os maiores movimentos depois das eleições de meio de mandato costumam vir de eventos que nada têm a ver com a votação.
O cenário de 2026: as small caps chegam na frente a esta eleição
Rumo ao dia da eleição, em 3 de novembro de 2026, as small caps estão à frente no ano. Até o fechamento de 3 de novembro de 2026, o Russell 2000 (RUT) acumula alta de 13.3% no ano (de 2,481.91 em 31 de dezembro de 2025 para 2,812.45), contra 10.6% do S&P 500 (SPX, de 6,845.50 para 7,568.92), uma vantagem de cerca de 2.8 pontos. Os ETFs confirmam até o último fechamento da Cboe, em 2 de novembro: IWM +13.4%, SPY +10.3%. Os dados de French, que vão até 30 de setembro, mostram a mesma ordem: menor decil +15.4% em 2026 contra +11.6% do maior.
Essa vantagem parte de uma base baixa. Medidas pela razão entre o Russell 2000 e o S&P 500, as small caps atingiram o pico em relação às large caps em 12 de março de 2021 e o ponto mais fraco em 11 de abril de 2025, cerca de 42% abaixo. Em 3 de novembro de 2026, a razão estava só cerca de 7% acima dessa mínima.
Chegar na frente a uma eleição de meio de mandato significa alguma coisa? Nos dados de French há um padrão, mas a amostra é pequena. Nas 24 eleições com um ano completo de dados antes da votação (1930–2022), o par de quintis tinha as small caps à frente no acumulado do ano no dia da eleição 12 vezes. Nos doze meses seguintes, as small caps venceram em 9 dessas 12. Quando chegavam atrás, venceram os doze meses seguintes só 3 de 12 vezes. O par de decis se divide do mesmo jeito (7 de 9 contra 5 de 15).
Trate isso como uma descrição, não como um sinal. Doze casos não bastam para descartar o acaso, e os dois anos de "liderança" mais recentes falharam: 2010 (small caps 7.8 pontos à frente na chegada, depois −7.1 pontos no ano) e 2022 (+1.1 ponto à frente na chegada, depois −32.5 pontos, o pior resultado da tabela). 2026 entra no grupo das "small caps na frente". A história não diz se vai terminar como 1958 ou como 2022.
O que realmente decide pequenas vs grandes depois de uma eleição de meio de mandato
Se a eleição em si não explica a diferença por tamanho, o que explica? Percorrendo a tabela de doze meses, as grandes vitórias das small caps têm em comum o contexto, não o resultado político:
- Saída de mercado em baixa ou de recessão: 1942, 1974, 1982, 1990 e 2002 começaram todos perto de grandes mínimas do mercado. As ações pequenas caem mais nas quedas e costumam se recuperar com mais força.
- Crédito e juros: Empresas menores tomam mais dívida a juros flutuantes e dependem mais do crédito bancário. Os dois piores anos para as small caps, 2018 e 2022, vieram durante ciclos de aperto do Federal Reserve.
- Liderança do mercado: Desde meados dos anos 1990, poucas empresas gigantes respondem por uma fatia crescente dos ganhos dos índices. O portfólio do maior decil carrega essas vencedoras; o do menor, não.
Nada disso é decidido na noite da eleição. Para o que o voto pode mudar, como lei tributária, gastos e regulação, veja os 12 tickers para acompanhar em três cenários do Congresso e o histórico do impasse político ao longo de 49 Congressos.
Como usar esta tabela
- Não compre small caps só por causa de uma eleição de meio de mandato. Depois de 25 ciclos, o placar de doze meses é de 12 vitórias e 13 derrotas, com mediana negativa.
- Se usar a janela sazonal, saiba o que ela é. A vantagem das small caps de novembro a maio é real nos dados (cerca de 60% das janelas), mas é um efeito de calendário que aparece também em anos sem eleição.
- Dê mais peso à era recente. As small caps perderam o ano seguinte a todas as eleições de meio de mandato desde 2006, tanto nos dados de French quanto em IWM vs SPY. Qualquer tese a favor das small caps para 2027 precisa explicar o que mudou.
- Observe os fatores, não a urna. A direção dos juros, as condições de crédito e o fato de o mercado estar saindo de uma queda coincidiram com os grandes anos das small caps muito mais do que o partido vencedor.
Para acompanhar como small caps e large caps se comportam depois desta eleição, você pode iniciar uma análise de IA ao vivo do IWM na SimianX e compará-la com o SPY em tempo real.
Perguntas frequentes
As small caps têm desempenho melhor depois das eleições de meio de mandato?
Não em um ano inteiro. Os 10% menores papéis dos EUA superaram os 10% maiores nos doze meses seguintes a 12 das 25 eleições de meio de mandato de 1926 a 2022, e a diferença mediana foi de −2.2 pontos. Elas foram melhor em três e seis meses (15 de 25 em cada), mas vencem essas janelas com a mesma frequência em anos sem eleição.
O Russell 2000 superou o S&P 500 depois da eleição de 2022?
Não. A partir do fechamento de 8 de novembro de 2022, o Russell 2000 caiu 5.2% nos doze meses seguintes, enquanto o S&P 500 subiu 14.5%. O IWM rendeu −5.4% contra +14.5% do SPY.
Quando as small caps bateram as large caps pela última vez depois de uma eleição de meio de mandato?
Na janela de doze meses, depois da eleição de 2002, quando o menor decil superou o maior por 76 pontos enquanto o mercado saía do mercado em baixa das pontocom. Desde então, as small caps perderam o ano seguinte às cinco eleições.
Existe um rali das small caps depois da eleição?
Não no primeiro mês. As small caps ficaram atrás das large caps no mês seguinte à eleição em 14 de 25 eleições de meio de mandato, com diferença mediana de cerca de −1 ponto. A força das small caps, quando veio, apareceu depois, mais ou menos de dezembro até a primavera, e segue o efeito janeiro, que surge também em anos sem eleição.
As small caps chegam na frente à eleição de 2026?
Sim. Até o fechamento de 3 de novembro de 2026, o Russell 2000 subia 13.3% no ano, contra 10.6% do S&P 500. Em eleições passadas, as small caps que chegaram na frente venceram o ano seguinte em 9 de 12 vezes nos dados por quintis, mas a amostra é pequena, e tanto 2010 quanto 2022 quebraram o padrão.
Os números incluem dividendos?
Os dados de French de 1926–2022 são retornos totais. Os números de IWM, SPY, RUT e SPX são retornos de preço sem dividendos dos dois lados, então as diferenças mais estreitas (como IWM vs SPY depois de 2010, 1.2 ponto) devem ser lidas com isso em mente.
Conclusão
A ideia de que as small caps disparam depois das eleições de meio de mandato não se sustenta ao longo de 25 eleições. As small caps bateram as large caps no ano seguinte a 12 de 25 eleições, perderam as cinco desde 2006, e a força que mostram na primavera vem de um efeito de calendário que aparece todo ano. Em 2026, as small caps chegam à votação com vantagem no acumulado do ano. No passado, esse foi um ponto de partida melhor que a média, mas a amostra é pequena, e ele falhou feio na última vez, em 2022.
Este artigo é pesquisa histórica, não recomendação de investimento. Padrões passados, especialmente de amostras de 25 eleições ou menos, não preveem retornos futuros.
Fontes. Kenneth R. French Data Library, "Portfolios Formed on Size" (retornos diários e mensais ponderados por valor de mercado, julho de 1926 a setembro de 2026, dados da CRSP via Tuck School of Business). Histórico diário de preços com atraso da Cboe para IWM e SPY (desde janeiro de 2004) e para os índices Russell 2000 (RUT, desde novembro de 2020) e S&P 500 (SPX), até o fechamento de 3 de novembro de 2026. As datas das eleições seguem a regra federal (primeira terça-feira depois da primeira segunda-feira de novembro). Contexto: Russell 2000, small cap. Cálculos e gráficos da SimianX.
Leituras relacionadas
- O mercado de ações depois das eleições de meio de mandato: todos os ciclos de 1950 a 2026: o histórico do S&P 500 sobre o qual este artigo se apoia
- Os melhores setores depois das eleições de meio de mandato: 100 anos de dados: as mesmas 25 eleições, divididas por setor
- O impasse político é bom para as ações? 49 Congressos, 1927–2025: os retornos conforme quem controla Washington
- Ações e a eleição de meio de mandato de 2026: 12 tickers, 3 cenários: o que muda em cada resultado para o Congresso
- Ciclo presidencial: retornos do S&P 500 por ano de mandato, 1928–2025: onde o ano pós-eleição de meio de mandato se encaixa no ciclo de quatro anos
- A bolsa na sessão 'lame duck': 25 midterms, 1926-2022: do dia da eleição a 3 de janeiro em 25 eleições de meio de mandato, com o calendário de 2026-27
- Nasdaq após as eleições de meio de mandato: 1974 a 2022: o índice de peso tecnológico após as 13 eleições de meio de mandato desde 1974
- Ações industriais após as midterms nos EUA: dados 1926-2022: as mesmas 25 eleições de meio de mandato, divididas por grupo industrial


