 Por Muke
Ler a saída de bolsa da Bumble como um livro-razão, não como um prémio
Na manhã de 13 de outubro de 2026, a Bumble Inc. e a Ithaca Holdings divulgaram um comunicado conjunto a anunciar que a Bumble seria adquirida numa operação integralmente em dinheiro que avalia a empresa em 1,3 mil milhões de dólares, com os acionistas da Classe A a receberem 6,05 dólares por ação. O comunicado abria com um número: um prémio de 138% sobre o preço de fecho não afetado de 9 de outubro de 2026. Todos os títulos que se seguiram abriram com o mesmo número.
O número está correto. É também o facto menos informativo de toda a operação.
Um prémio de aquisição não é uma propriedade de uma empresa. É um rácio entre dois preços, e um desses preços é escolhido por quem escreve o comunicado. Medida contra o fecho da Bumble de 9 de outubro de 2026, a oferta é um prémio de 138,2%. Medida contra a própria máxima de fecho de 52 semanas da Bumble — fixada a 24 de outubro de 2025, menos de doze meses antes —, a mesma oferta é um prémio de 2,9%. Medida contra o preço a que a Bumble vendeu ações ao público em fevereiro de 2021, é um desconto de 85,9%.
A mesma oferta. A mesma empresa. Três histórias completamente diferentes, separadas apenas pela data na fita métrica.
Este artigo não defende que 6,05 dólares seja um preço baixo ou alto demais. Defende que o prémio é o instrumento errado. O que os documentos sustentam é antes um livro-razão: um conjunto de movimentos de caixa e imparidades datados e documentados que explicam como uma empresa que captou dinheiro a 43,00 dólares por ação acabou vendida a 6,05 dólares, e quem recebeu o dinheiro pelo caminho. Todos os números abaixo vêm dos próprios registos da Bumble junto da Comissão de Valores Mobiliários dos Estados Unidos, do acordo de fusão apresentado como Anexo 2.1 ou de preços diários de mercado. Quando um número é calculado em vez de reportado, o cálculo é apresentado.
Quem acompanha o diferencial à medida que a operação avança para a conclusão pode seguir a BMBL na SimianX ao lado do fluxo de documentos em direto.
O que a Bumble e a Ithaca assinaram de facto
O comunicado descreve uma empresa a ser comprada. O Formulário 8-K apresentado a 13 de outubro de 2026 descreve algo mais específico, e os pormenores importam a quem detém a ação.
A contrapartida: 6,05 dólares para a Classe A, 0,000001 dólares para a Classe B
Nos termos do acordo de fusão, cada ação ordinária da Classe A em circulação imediatamente antes do momento de eficácia — exceto ações dissidentes, canceladas e sujeitas ao rollover — converte-se no direito de receber 6,05 dólares em dinheiro, sem juros.
Cada ação ordinária da Classe B converte-se no direito de receber 0,000001 dólares em dinheiro, sem juros. É um milionésimo de dólar. Existiam 17 ações da Classe B em circulação a 30 de junho de 2026, pelo que toda a contrapartida da Classe B é um artefacto de arredondamento que vale menos de dois milésimos de cêntimo.
Não é um desdém. A Classe B da Bumble nunca teve direitos económicos; teve votos. Sob a estrutura de dupla classe criada na entrada em bolsa, um detentor de Classe B tinha direito a votos medidos pelo número de unidades comuns da Opco que detinha, e não pelo número de ações da Classe B. O valor de 0,000001 dólares é o acordo de fusão a reconhecer, em dinheiro, exatamente o que a Classe B era: um instrumento de voto sem direito sobre o valor.
A terceira peça é a que reconcilia a aritmética. Cada unidade comum da Buzz Holdings L.P. em circulação imediatamente antes da fusão da Opco converte-se no direito de receber o excesso do preço por ação da Classe A sobre o preço por ação da Classe B — ou seja, 6,05 dólares menos 0,000001 dólares. Economicamente, uma unidade comum e uma ação da Classe A recebem o mesmo.
Duas fusões, não uma: o desmonte da estrutura Up-C
A operação está estruturada como duas fusões simultâneas porque a Bumble não é uma sociedade simples. É uma sociedade anónima com sociedade em comandita de topo, a estrutura que o prospeto de entrada em bolsa descreve como "vulgarmente designada por estrutura de sociedade em comandita de topo com sociedade anónima (ou UP-C)".
A Bumble Inc. está no topo. Abaixo está a Buzz Holdings L.P. — chamada "Opco" no acordo de fusão e Bumble Holdings nas demonstrações financeiras —, onde o negócio operacional efetivamente vive. A Bumble Inc. é a sócia gerente. Outros sócios comanditários, os proprietários anteriores à entrada em bolsa, detêm unidades comuns permutáveis um por um por ações da Classe A.
Por isso o acordo de fusão prevê que a Oak Merger Sub 1, Inc. se funda na Bumble Inc. (a "Fusão da Sociedade") e que a Oak Merger Sub 2, LLC se funda na Buzz Holdings L.P. (a "Fusão da Opco"), tornando-se ambas as sobreviventes subsidiárias integralmente detidas pela Ithaca Holdco, Inc. São necessárias duas fusões porque há duas camadas de capital próprio a comprar.
A consequência prática para a avaliação é que a contagem de ações da Classe A, por si só, subavalia a empresa. A pergunta que muitos leitores farão — por que razão 131,9 milhões de ações da Classe A multiplicadas por 6,05 dólares não chegam perto de 1,3 mil milhões — tem uma resposta precisa, e está no 10-Q. Essa reconciliação surge numa secção posterior.
Quem assinou e quem se escusou
O conselho da Bumble agiu por recomendação unânime de uma Comissão Especial composta apenas por administradores independentes e desinteressados, com plenos poderes para avaliar alternativas estratégicas. O comunicado identifica Ann Mather, presidente do Conselho de Administração da Bumble, como presidente da Comissão Especial.
O conselho aprovou depois a operação por unanimidade, excluindo Whitney Wolfe Herd, que se escusou das deliberações e da votação. O comunicado descreve a escusa como uma formalidade de governação. O acordo de fusão explica-a como uma necessidade: Wolfe Herd não é apenas fundadora e diretora executiva da vendedora, é também parte do lado comprador através de um acordo de rollover, abordado mais adiante neste artigo.
Os assessores correspondem à estrutura. A Goldman Sachs & Co. LLC e a Morgan Stanley & Co. LLC atuaram como assessores financeiros da Comissão Especial, segundo o comunicado conjunto, com a Davis Polk & Wardwell como assessora jurídica. A Kirkland & Ellis assessorou a Ithaca, com a KKR Capital Markets como assessora de mercados de capitais. A Wachtell, Lipton, Rosen & Katz assessorou Wolfe Herd pessoalmente. A Simpson Thacher & Bartlett assessorou a Blackstone. Quatro conjuntos distintos de advogados para aquilo a que o título chama uma operação é, em si, uma descrição de quantos interesses distintos tiveram de ser conciliados.
O prémio depende inteiramente da data a partir da qual se mede
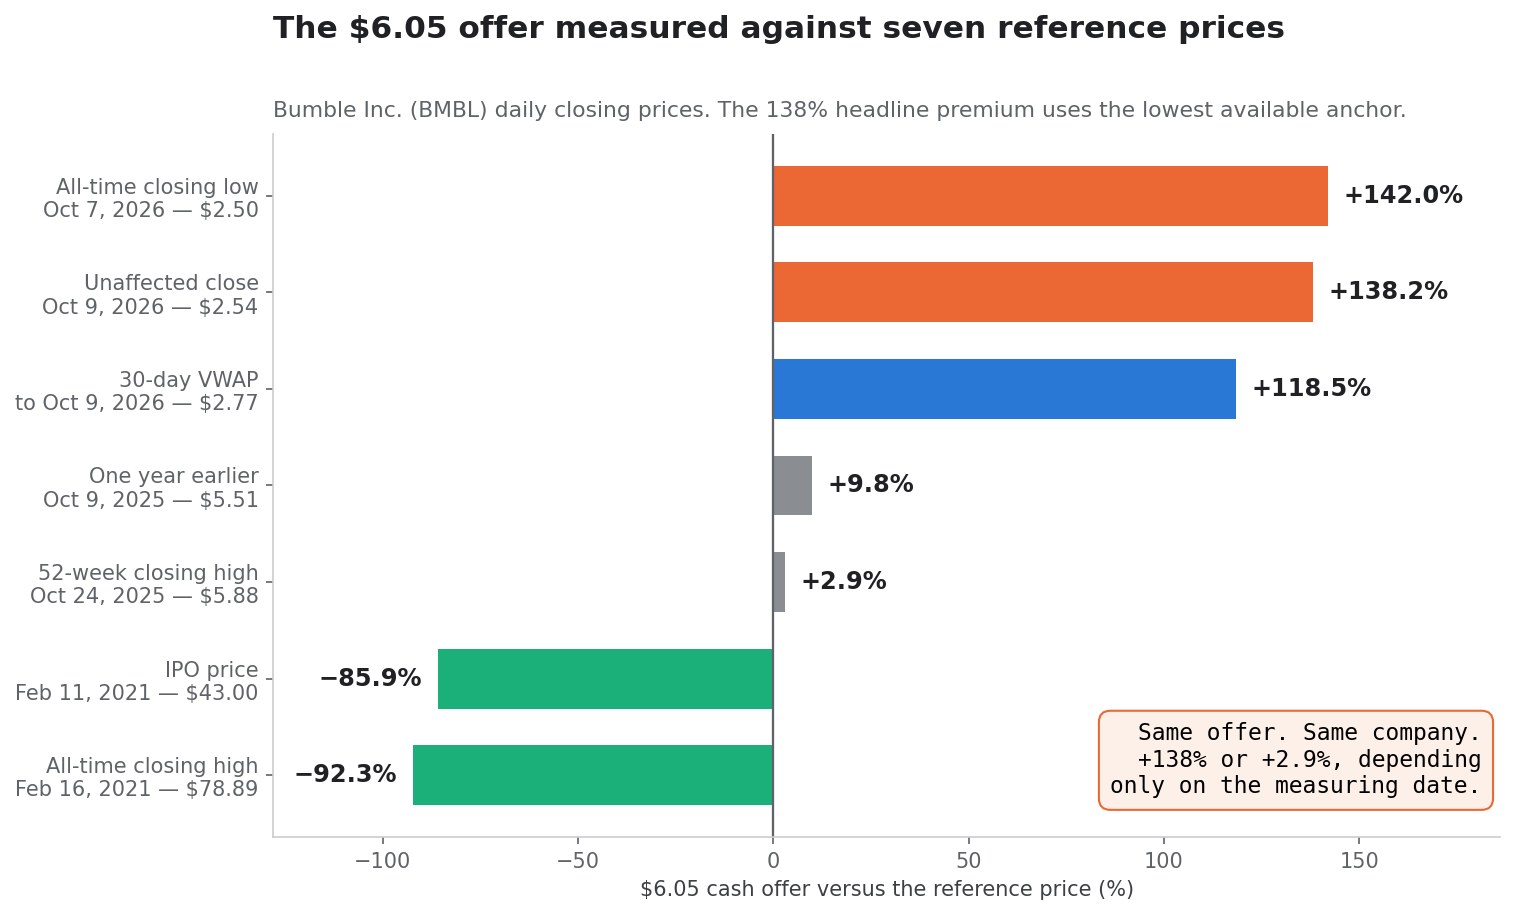
Eis a mesma oferta de 6,05 dólares medida contra cada preço de referência que um analista razoável poderia escolher. Todos os preços são fechos diários da Classe A da Bumble.
| Ponto de referência | Data | Preço | 6,05 dólares face a ele |
|---|---|---|---|
| Mínima de fecho histórica | 7 de outubro de 2026 | 2,50 $ | +142,0% |
| Preço de fecho não afetado | 9 de outubro de 2026 | 2,54 $ | +138,2% |
| Média ponderada por volume de 30 dias | até 9 de outubro de 2026 | 2,77 $ | +118,5% |
| Exatamente um ano antes | 9 de outubro de 2025 | 5,51 $ | +9,8% |
| Máxima de fecho de 52 semanas | 24 de outubro de 2025 | 5,88 $ | +2,9% |
| Preço da oferta pública inicial | 11 de fevereiro de 2021 | 43,00 $ | −85,9% |
| Máxima de fecho histórica | 16 de fevereiro de 2021 | 78,89 $ | −92,3% |
A distância entre o maior e o menor prémio desta tabela é de 139 pontos percentuais, e nada na Bumble mudou para a produzir.
O fecho não afetado de 2,54 dólares
A Bumble fechou a 2,54 dólares na sexta-feira, 9 de outubro de 2026. O acordo de fusão data de segunda-feira, 12 de outubro. Usar o último fecho anterior à data do acordo como preço "não afetado" é prática corrente e não constitui crítica.
O que merece atenção é onde esse preço se situava na própria história da Bumble. A mínima de fecho histórica da ação da Classe A da Bumble — em todas as sessões desde a estreia de 11 de fevereiro de 2021 — é 2,50 dólares, fixada a 7 de outubro de 2026. Isso são três sessões antes da assinatura do acordo de fusão. O fecho de 9 de outubro a 2,54 dólares está 1,6% acima do preço mais baixo a que a ação alguma vez fechou.
Um prémio de 138% calculado a partir de um preço 1,6% acima de uma mínima histórica é uma afirmação verdadeira sobre o prémio e uma afirmação fraca sobre o valor.
A média ponderada por volume de 30 dias: 2,77 dólares
O comunicado cita ainda um prémio de aproximadamente 119% sobre o preço médio ponderado por volume de 30 dias a 9 de outubro de 2026. Calcular uma média ponderada de 30 sessões a partir de preços típicos diários e volumes dá 2,77 dólares, implicando um prémio de 118,5% — dentro do arredondamento do número da própria empresa, o que é uma verificação útil de que o método coincide.
O prémio sobre a média ponderada é inferior ao prémio sobre o fecho pela razão óbvia: a ação vinha a cair para dentro da janela de medição. Uma média móvel sobre uma série descendente fica acima da última cotação. Que a empresa tenha divulgado ambos os números é mérito seu; a maioria dos comunicados divulga apenas o lisonjeiro.
Um ano antes: 5,51 dólares
A 9 de outubro de 2025 — exatamente doze meses antes da data não afetada — a Bumble fechou a 5,51 dólares. Face a esse preço, a oferta de 6,05 dólares é um prémio de 9,8%.
É a comparação mais esclarecedora da tabela, porque mantém a empresa aproximadamente constante e move apenas o relógio. Nesses doze meses as receitas da Bumble caíram, os seus utilizadores pagantes caíram e registou mais 169,3 milhões de dólares de imparidades. Mas também refinanciou a dívida, gerou um fluxo de caixa operacional móvel recorde e concluiu uma reestruturação. Um acionista que tivesse comprado um ano antes da operação e mantenha até à conclusão ganha 9,8% em cerca de quinze meses, antes do diferencial.
A máxima de fecho de 52 semanas: 5,88 dólares
O fecho mais alto da Bumble nas 52 semanas anteriores à operação foi 5,88 dólares, a 24 de outubro de 2025. A oferta está 2,9% acima.
É a comparação com que um conselho se confronta numa análise de equidade, e é por isso que valerá a pena ler o Anexo 13E-3. Um comprador que oferece 138% acima de uma cotação deprimida e 2,9% acima da própria máxima anual da ação está a fazer uma afirmação sobre o momento, não sobre o negócio. O mesmo padrão surgiu quando a Schneider Electric licitou pela PTC a um preço abaixo da própria máxima de 52 semanas da PTC — comparação examinada em Ações da PTC: a oferta de 205 dólares da Schneider fica abaixo da máxima anual.
As duas sessões que entregaram o prémio
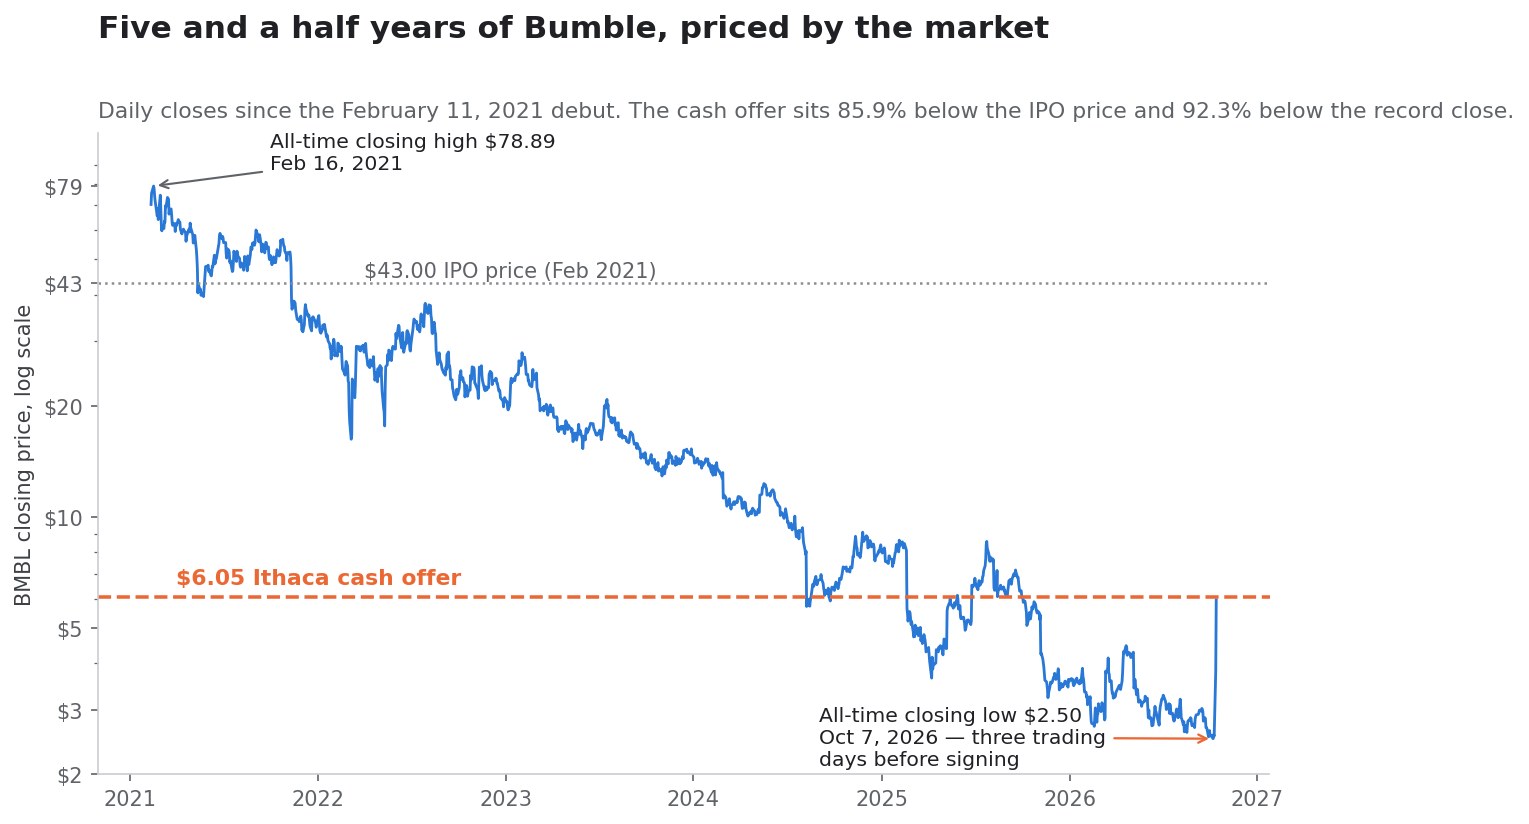
A descrição mais repetida da reação do mercado é que a Bumble "disparou 57%" quando a operação foi anunciada. Isso é exato para 13 de outubro e omite por completo 12 de outubro.
Segunda-feira, 12 de outubro: +49,61% com 42,3 milhões de ações
O acordo de fusão data de 12 de outubro de 2026. O comunicado conjunto tem a marca temporal de 8h24, hora de verão do Leste, de 13 de outubro de 2026.
A 12 de outubro, a Classe A da Bumble abriu a 2,54 dólares, chegou a negociar a 3,975 e fechou a 3,80 dólares — um ganho de 49,61% com um volume de 42.333.800 ações. O volume médio das 30 sessões até 9 de outubro era de 2.124.920 ações. A 12 de outubro negociaram-se 19,9 vezes essa média.
Terça-feira, 13 de outubro: +56,58% com 118,2 milhões de ações
A 13 de outubro, após o anúncio, a ação abriu a 5,98 dólares, negociou numa amplitude de 6 cêntimos todo o dia e fechou a 5,95 dólares — mais um ganho de 56,58% com 118.187.900 ações, ou 55,6 vezes a média das 30 sessões anteriores.
Cumulativamente, do fecho não afetado de 2,54 dólares ao fecho de 5,95 dólares de 13 de outubro, a ação subiu 134,3%. A oferta de 6,05 dólares é um prémio de 138,2%. Por outras palavras, ao fecho da primeira sessão pública o mercado já tinha captado 97% do prémio anunciado.
O que o volume diz
A sequência merece ser enunciada com clareza, porque muda o que significa "comprar a notícia". Cerca de 37 pontos percentuais do movimento de 134 pontos ocorreram a 12 de outubro — o dia em que o acordo foi assinado, antes de qualquer anúncio público. O restante ocorreu depois.
Este artigo não retira qualquer inferência sobre por que razão o dia 12 de outubro negociou como negociou, e nenhuma está disponível no registo público até agora. O lugar onde essa resposta surgirá, se surgir, é a secção "Antecedentes da Fusão" do futuro Anexo 13E-3, obrigado a narrar a cronologia da negociação. Essa secção é o documento mais útil que a operação produzirá, e ainda não foi apresentado. O padrão de uma ação em operação que fecha a maior parte do seu diferencial no primeiro dia, deixando um resíduo fino para arbitragistas, também se verificou na aquisição da ACV Auctions pela Copart, onde um salto de 44% deixou atrás um diferencial de 0,9%.
Reconciliar o título de 1,3 mil milhões de dólares
O comunicado diz que a operação avalia a Bumble em 1,3 mil milhões de dólares. O acordo de fusão diz que os detentores da Classe A recebem 6,05 dólares. Estes dois factos não se ligam visivelmente, e é nessa lacuna que a maior parte do comentário se detém.
A contagem de ações após permuta: 153.109.928
O 10-Q do trimestre findo a 30 de junho de 2026 contém o número que fecha a lacuna. A Nota 10 afirma:
Assumindo a permuta de todas as unidades comuns em circulação por ações ordinárias da Classe A numa base de um por um ao abrigo do acordo de permuta celebrado pelos detentores de unidades comuns, existiriam 153.109.928 ações ordinárias da Classe A em circulação ... a 30 de junho de 2026.
As ações da Classe A reportadas em circulação a 30 de junho de 2026 eram 131.861.482. A diferença — 21.248.446 — são as unidades comuns da Opco detidas fora da Bumble Inc., as unidades que a Fusão da Opco compra a 6,05 dólares menos um milionésimo de dólar.
Valor do capital próprio: 926,3 milhões de dólares
Multiplicando:
| Componente | Ações / unidades | Preço | Valor |
|---|---|---|---|
| Ações ordinárias da Classe A | 131.861.482 | 6,05 $ | 797.761.966 $ |
| Unidades comuns da Opco (fora da Bumble Inc.) | 21.248.446 | 6,05 $ | 128.553.098 $ |
| Ações ordinárias da Classe B | 17 | 0,000001 $ | 0,00002 $ |
| Capital próprio total após permuta | 153.109.928 | 6,05 $ | 926.315.064 $ |
Assim, o cheque pelo capital próprio é de aproximadamente 926,3 milhões de dólares, e não 1,3 mil milhões. O valor exclui as ações sujeitas ao rollover, que são entregues em vez de liquidadas, e exclui o tratamento das atribuições de ações não consolidadas.
Dívida líquida: 321,0 milhões de dólares
O balanço de 30 de junho de 2026 mostra caixa e equivalentes de 153.958 milhares de dólares e dívida de longo prazo líquida de 451.041 milhares de dólares (52.176 milhares correntes mais 398.865 milhares não correntes). O valor contabilístico é líquido de desconto e custos de emissão não amortizados; o capital em dívida ao abrigo do contrato de crédito de 2026 era de 475,0 milhões de dólares.
Usando o capital, a dívida líquida é 475,0 milhões menos 154,0 milhões, ou seja, 321,0 milhões de dólares.
Porque é que a Classe A vezes 6,05 dólares nunca chega a 1,3 mil milhões
Somando as peças:
| Componente da ponte | Montante |
|---|---|
| Capital próprio após permuta a 6,05 $ | 926,3 M$ |
| Mais: capital do empréstimo a prazo | 475,0 M$ |
| Menos: caixa e equivalentes | (154,0 M$) |
| Valor da empresa implícito | 1.247,4 M$ |
1.247,4 milhões de dólares arredondam para 1,2 mil milhões, e o comunicado diz 1,3 mil milhões — uma diferença coerente com a inclusão de custos de transação, do valor em dinheiro das atribuições consolidadas ou com o uso de uma data de medição diferente de 30 de junho. O essencial não é a última casa decimal. O essencial é que o título de 1,3 mil milhões é um valor da empresa, não um valor do capital próprio, e que cerca de um quarto dele é a assunção da dívida da Bumble e não dinheiro para acionistas.
Para contexto: o ativo total da Bumble no balanço de 30 de junho de 2026 era de 1.220,2 milhões de dólares. O valor da empresa da operação equivale aproximadamente a tudo o que o balanço da empresa diz possuir.
O livro-razão das saídas de caixa: 2,96 mil milhões antes da venda
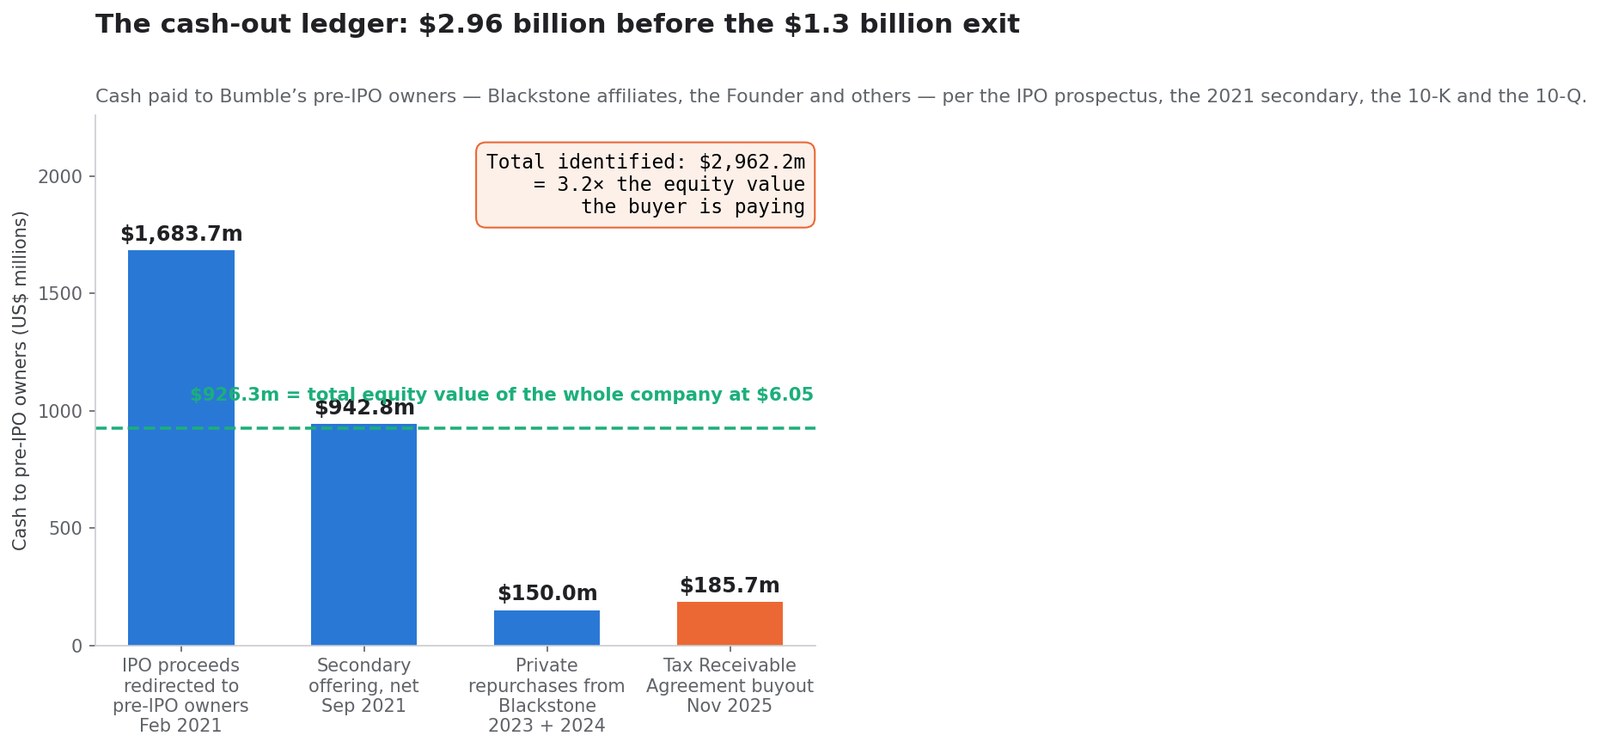
Esta é a secção que o enquadramento pelo prémio esconde. Os proprietários da Bumble anteriores à entrada em bolsa — entidades afiliadas da Blackstone e entidades associadas à fundadora Whitney Wolfe Herd, definidos no prospeto como os "Acionistas Principais" — receberam dinheiro da empresa cotada em quatro operações grandes e documentadas separadamente, antes de a saída de bolsa ser assinada.
Fevereiro de 2021: 1.683,7 milhões de dólares de receitas da oferta redirecionados
A entrada em bolsa da Bumble vendeu 50.000.000 de ações da Classe A a 43,00 dólares por ação, captando 2.150,0 milhões brutos. O prospeto diz exatamente para onde foram:
A Bumble Inc. pretende usar as receitas (líquidas de descontos de colocação) da emissão de 9 milhões de ações (369,6 milhões de dólares) para adquirir um número equivalente de unidades comuns recém-emitidas da Buzz Holdings L.P. ... que a Buzz Holdings L.P. usará por sua vez para amortizar dívida ao abrigo da nossa Linha de Empréstimo a Prazo ... num total aproximado de 200,0 milhões de dólares ... e aproximadamente 148,3 milhões de dólares para fins societários gerais ... A Bumble Inc. pretende usar as receitas (líquidas de descontos de colocação) da emissão de 41 milhões de ações (1.683,7 milhões de dólares) para comprar ou amortizar um número agregado equivalente de ações ordinárias da Classe A e unidades comuns dos nossos proprietários anteriores à entrada em bolsa.
De 2,15 mil milhões de dólares captados junto de investidores públicos, 1.683,7 milhões — 78,3% — foram para os proprietários anteriores à entrada em bolsa. Do restante, 200,0 milhões amortizaram dívida e cerca de 148,3 milhões, ou 6,9% da captação bruta, chegaram ao negócio como fundo de maneio, antes de cerca de 21,3 milhões de despesas da operação.
Uma colocação secundária em que detentores existentes vendem é inteiramente normal e integralmente divulgada. O que é invulgar é a proporção. A maior parte do que o público pagou a 43,00 dólares foi uma transferência, não um investimento.
Esta é a questão estrutural que toda a entrada em bolsa coloca e que poucos títulos fazem: que parte do dinheiro captado chega ao negócio e que parte chega a quem o detinha antes. A mesma aritmética, aplicada a uma empresa ainda não cotada, é o objeto de IPO da Oura adiada: o que o S-1 mostra por trás dos 13,5 mil milhões pedidos.
Setembro de 2021: 942,8 milhões de dólares da colocação secundária
Sete meses depois, com a ação a 55,68 dólares, acionistas vendedores — detentores de unidades comuns anteriores à entrada em bolsa que permutaram unidades por ações da Classe A — ofereceram 18.000.000 de ações a 54,00 dólares através de um segundo prospeto. As receitas brutas foram de 972.000.000 de dólares. Os descontos de colocação de 1,62 dólares por ação totalizaram 29.160.000 dólares, deixando 942.840.000 dólares líquidos a 52,38 dólares por ação.
O prospeto afirma que a empresa "não receberá quaisquer receitas da venda de ações ordinárias da Classe A pelos acionistas vendedores". Cada dólar foi para os vendedores.
Dezembro de 2023 e março de 2024: 150,0 milhões recomprados em privado
Em dezembro de 2023, ao abrigo do programa de recompra de ações existente, a Bumble acordou recomprar cerca de 4,0 milhões de ações da Classe A à Blackstone e a Bumble Holdings acordou recomprar cerca de 3,2 milhões de unidades comuns à Blackstone, "por um preço de compra agregado de 100 milhões de dólares". São 7,2 milhões de unidades a um implícito de 13,89 dólares.
Em março de 2024 repetiu-se a mesma estrutura: cerca de 2,5 milhões de ações da Classe A e 2,0 milhões de unidades comuns à Blackstone "por um preço de compra agregado de 50 milhões de dólares" — 4,5 milhões de unidades a um implícito de 11,11 dólares.
Em conjunto: 150,0 milhões de dinheiro da empresa, pagos a um único acionista em operações negociadas em privado, por 11,7 milhões de unidades a uma média de 12,82 dólares. O comprador de toda a empresa paga agora 6,05 dólares.
Novembro de 2025: a extinção do acordo de créditos fiscais por 185,7 milhões
Em simultâneo com a entrada em bolsa, a Bumble celebrou um acordo de créditos fiscais que a obrigava a pagar aos proprietários anteriores 85% dos benefícios fiscais que realizasse com o aumento de base associado à oferta. É uma característica padrão das estruturas Up-C e um direito permanente sobre o caixa futuro.
A 5 de novembro de 2025, a Bumble celebrou a Adenda n.º 1 com a Blackstone, a fundadora e certos outros proprietários anteriores. O 10-K afirma:
A Adenda previa pagamentos de liquidação únicos de aproximadamente 186,0 milhões de dólares como contrapartida da cessação completa e total das obrigações de pagamento da Empresa ... Efetuámos pagamentos de liquidação em dinheiro de 185,7 milhões de dólares à Blackstone, à Fundadora e a certos outros proprietários anteriores no âmbito desta extinção.
O mesmo documento nota que "imediatamente antes da Adenda, a Blackstone optou por permutar todas as suas unidades comuns por ações ordinárias da Classe A da Empresa" — visível no balanço, onde os interesses não controladores caem de 361,6 milhões a 30 de setembro de 2025 para 111,1 milhões a 31 de dezembro de 2025.
O dinheiro total do acordo de créditos fiscais em 2025 foi de 194,7 milhões de dólares, composto pelos 185,7 milhões da extinção e 8,9 milhões de pagamentos correntes.
O total face ao valor de saída
| Data | Mecanismo | Dinheiro para proprietários anteriores |
|---|---|---|
| Fevereiro de 2021 | Receitas da oferta de 41 M de ações redirecionadas | 1.683,7 M$ |
| Setembro de 2021 | Colocação secundária, líquida de colocação | 942,8 M$ |
| Dezembro de 2023 + março de 2024 | Recompras negociadas em privado à Blackstone | 150,0 M$ |
| Novembro de 2025 | Extinção do acordo de créditos fiscais | 185,7 M$ |
| Total identificado | 2.962,2 M$ |
2.962,2 milhões de dólares. O valor do capital próprio de toda a empresa a 6,05 dólares é de 926,3 milhões. Os proprietários anteriores à entrada em bolsa extraíram 3,2 vezes o que o comprador paga agora por todo o capital próprio da Bumble, e 2,4 vezes o valor da empresa completo de 1,2 mil milhões, antes de a saída de bolsa ser assinada.
Passaram onze meses entre a extinção do acordo de créditos fiscais por 185,7 milhões e o acordo de fusão.
O que a própria recompra da Bumble comprou
À parte dos pagamentos aos proprietários anteriores, a Bumble executou um programa de recompra em mercado e negociado em privado autorizado em 450,0 milhões de dólares. A 30 de junho de 2026 restavam 50,1 milhões disponíveis e todas as ações próprias tinham sido extintas.
Três tranches, 42,8 milhões de unidades
O 10-K divulga o programa ano a ano:
| Ano | Ações Classe A | Unidades comuns | Total de unidades | Dinheiro, sem imposto especial | Média implícita |
|---|---|---|---|---|---|
| 2023 | 7,8 M | 3,2 M | 11,0 M | 157,1 M$ | 14,28 $ |
| 2024 | 25,1 M | 2,0 M | 27,1 M | 214,4 M$ | 7,91 $ |
| 2025 | 4,7 M | — | 4,7 M | 28,7 M$ | 6,11 $ |
| Total | 37,6 M | 5,2 M | 42,8 M | 400,2 M$ | 9,35 $ |
Não houve recompras no primeiro semestre de 2026.
O preço médio de 9,35 dólares
Ao longo de três anos a Bumble extinguiu 42,8 milhões de unidades a uma média de 9,35 dólares. Face à saída a 6,05 dólares, isso é um défice face à operação de 3,30 dólares por unidade, ou 141,2 milhões — cerca de 15% do valor do capital próprio que o comprador paga por toda a empresa.
Os 400,2 milhões gastos teriam extinguido 66,1 milhões de unidades a 6,05 dólares. O programa comprou 35% menos unidades do que o mesmo dinheiro compraria ao preço de saída.
A tranche de 2025 a 6,11 dólares
A última tranche é a que detém o olhar. Em 2025 a Bumble recomprou 4,7 milhões de ações da Classe A por 28,7 milhões — um implícito de 6,11 dólares por ação. O comprador paga 6,05 dólares.
Que a última recompra de uma empresa seja executada a seis cêntimos do preço a que a empresa inteira é vendida um ano depois não é um escândalo. É uma medição. Diz que até 2025 o preço de mercado e o eventual preço de equilíbrio do mercado privado tinham convergido, o que é uma afirmação diferente de "o mercado estava a subavaliar a Bumble".
O que compram 400 milhões de dólares a 6,05
O contrafactual merece ser enunciado com cuidado, porque os contrafactuais de recompra são fáceis de exagerar. Se os 400,2 milhões nunca tivessem sido gastos, a Bumble teria terminado junho de 2026 com cerca de 554 milhões de caixa em vez de 154 milhões, e teria 195,9 milhões de unidades após permuta em circulação em vez de 153,1 milhões.
Ao mesmo valor da empresa de 1.247,4 milhões, o cheque pelo capital próprio seria 1.247,4 milhões menos uma dívida líquida de menos 79 milhões — aproximadamente 1.326 milhões repartidos por 195,9 milhões de unidades, ou seja, 6,77 dólares por unidade. Essa aritmética assume que o comprador valoriza a empresa de forma idêntica em ambos os mundos, o que é um pressuposto e não um facto. Mas enquadra a ordem de grandeza: o programa de recompra, executado a uma média de 9,35 dólares num preço descendente, vale plausivelmente mais de setenta cêntimos por ação para os detentores prestes a receber 6,05. É a mesma disciplina de livro-razão aplicada à recompra de mil milhões da On Holding, onde a contagem de ações, e não o título, carregava a informação.
O livro-razão das imparidades: 2,10 mil milhões de dólares abatidos
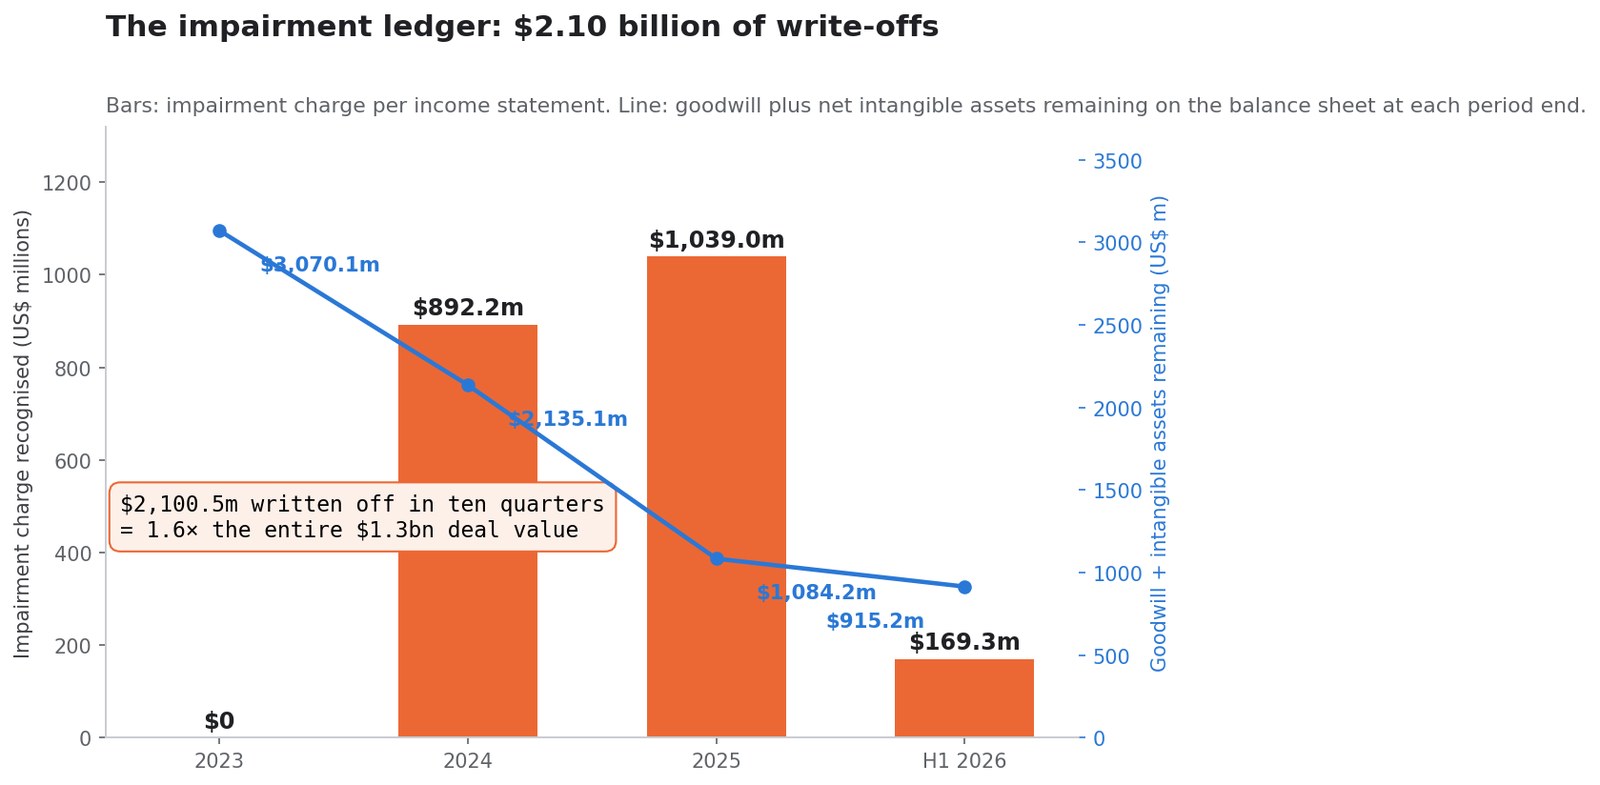
A imparidade é um lançamento contabilístico sem saída de caixa, e por essa razão é rotineiramente afastada com um gesto. Não devia ser. Uma imparidade é a administração e os seus auditores a registarem, sob responsabilidade, que um ativo vale menos do que o balanço afirmava. Ao longo de dez trimestres a Bumble registou mais do que aquilo por que a empresa está agora a ser vendida.
| Período | Encargo de imparidade |
|---|---|
| Exercício de 2023 | 0 $ |
| Exercício de 2024 | 892,2 M$ |
| Exercício de 2025 | 1.039,0 M$ |
| Seis meses até 30 de junho de 2026 | 169,3 M$ |
| Acumulado | 2.100,5 M$ |
2.100,5 milhões de dólares de abates — 1,68 vezes o valor da empresa de 1,25 mil milhões da operação.
2024: 892,2 milhões
A Bumble não reportou qualquer imparidade em 2023 e depois 892,2 milhões em 2024, concentrados no terceiro trimestre. O resultado operacional de 2024 passou de um ganho operacional de 53,4 milhões em 2023 para uma perda operacional de 700,5 milhões. A perda líquida atribuível aos acionistas da Bumble Inc. foi de 557,0 milhões, ou 4,61 dólares por ação.
2025: 1.039,0 milhões
O ano seguinte foi maior: 1.039,0 milhões de imparidade de goodwill e intangíveis, repartidos pelo segundo e quarto trimestres. A perda operacional alargou-se para 805,8 milhões; a perda líquida atribuível à Bumble Inc. atingiu 693,1 milhões, ou 5,95 dólares por ação.
Essa perda por ação merece uma pausa. Em 2025 a Bumble reportou uma perda de 5,95 dólares por ação. A empresa está a ser vendida a 6,05 dólares por ação.
O primeiro semestre de 2026: 169,3 milhões
O segundo trimestre de 2026 suportou mais um encargo de imparidade de 169.256 milhares de dólares, produzindo uma perda operacional trimestral de 112,0 milhões e uma perda líquida consolidada de 127.893 milhares (110.057 milhares atribuíveis aos acionistas da Bumble Inc., ou 0,84 dólares por ação).
O que resta no balanço
Os abates são visíveis como um colapso no valor contabilístico das duas rubricas que atacaram:
| Em | Goodwill | Ativos intangíveis líquidos | Combinado |
|---|---|---|---|
| 31 de dezembro de 2023 | 1.585,8 M$ | 1.484,3 M$ | 3.070,1 M$ |
| 31 de dezembro de 2024 | 1.386,2 M$ | 748,9 M$ | 2.135,1 M$ |
| 31 de dezembro de 2025 | 732,7 M$ | 351,5 M$ | 1.084,2 M$ |
| 30 de junho de 2026 | 603,5 M$ | 311,7 M$ | 915,2 M$ |
O goodwill caiu 62% e os intangíveis líquidos 79% em dez trimestres. Os resultados transitados negativos a 30 de junho de 2026 ascendiam a 1.459,1 milhões. O capital próprio total, incluindo interesses não controladores, tinha caído para 616,6 milhões — dois terços do cheque pelo capital próprio que o comprador está a passar.
A própria divulgação de remuneração face a desempenho da Bumble
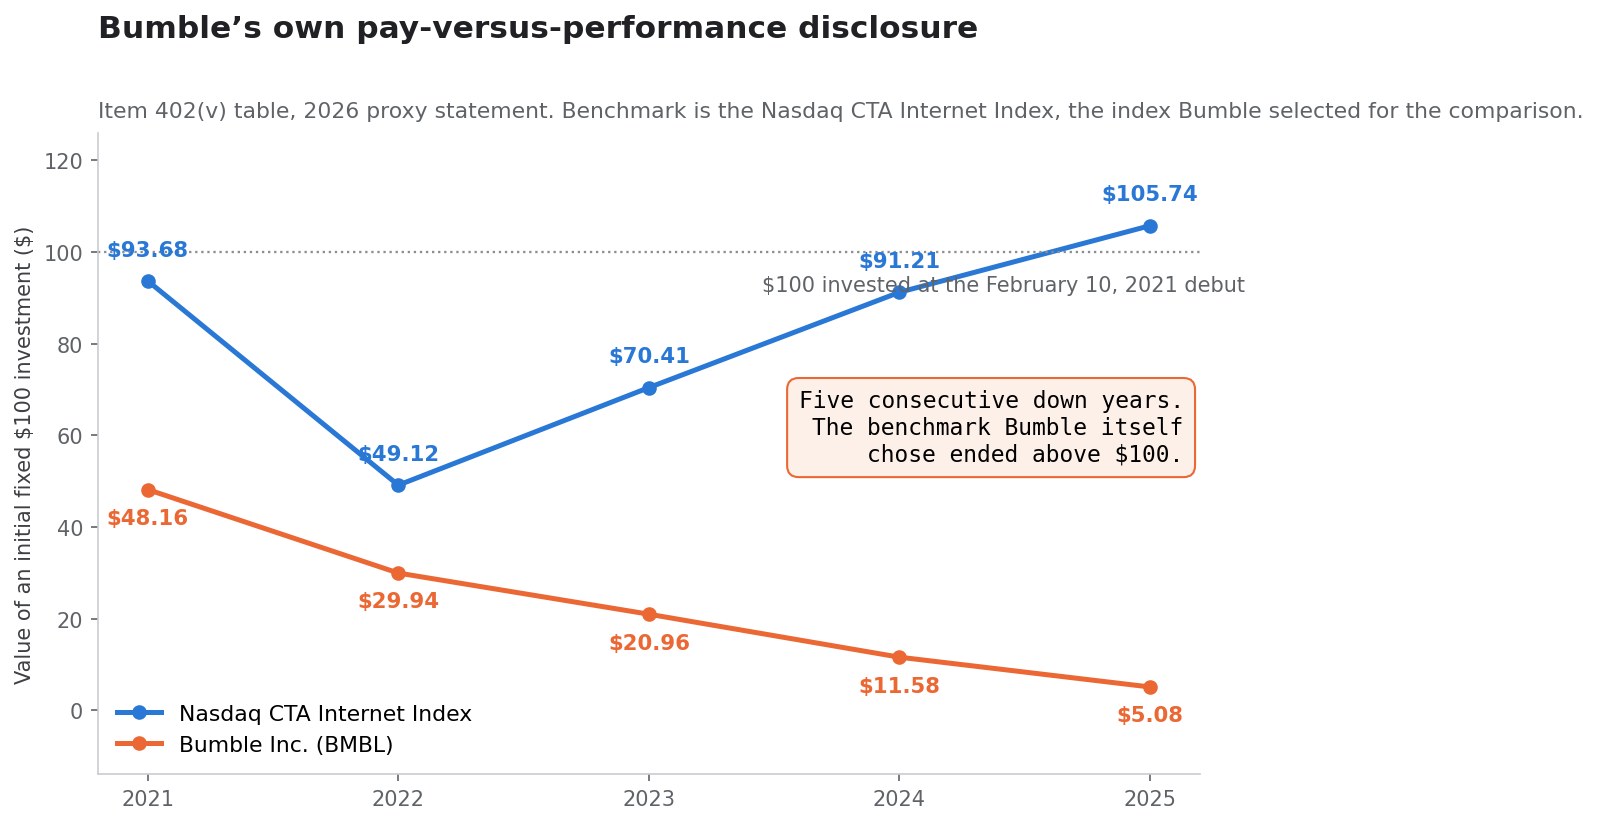
O artigo 402(v) do Regulamento S-K obriga as empresas a publicar uma tabela de cinco anos que mostre a remuneração dos executivos ao lado do valor de um investimento fixo de 100 dólares, medido contra um índice que a própria empresa seleciona. A Bumble apresentou a sua tabela na convocatória de 2026. É o documento mais implacável que a empresa produziu.
100 dólares tornaram-se 5,08
| Fecho do exercício | 100 $ na Bumble tornam-se | 100 $ no índice tornam-se |
|---|---|---|
| 2021 | 48,16 $ | 93,68 $ |
| 2022 | 29,94 $ | 49,12 $ |
| 2023 | 20,96 $ | 70,41 $ |
| 2024 | 11,58 $ | 91,21 $ |
| 2025 | 5,08 $ | 105,74 $ |
Cinco quedas anuais consecutivas. Nenhum ano em alta. A 31 de dezembro de 2025, um investimento de 100 dólares na data de medição de 10 de fevereiro de 2021 valia 5,08 dólares — uma perda de 94,9%. O preço base implícito é de 70,28 dólares, a menos de três cêntimos do fecho do primeiro dia da Bumble, pelo que a oferta de 6,05 dólares eleva esses 100 dólares apenas para cerca de 8,61 dólares. A compra não repara os cinco anos; acrescenta-lhes 3,53 dólares.
O índice que a Bumble escolheu terminou em 105,74
O índice de referência não é uma escolha arbitrária imposta por um crítico. A nota 8 da tabela identifica-o como o índice Nasdaq CTA Internet, e nota que "é o mesmo índice que usamos no nosso gráfico de desempenho nos Relatórios Anuais da Empresa no Formulário 10-K".
No mesmo período de medição, esse índice transformou 100 dólares em 105,74. A diferença no final de 2025 é de 100,66 pontos: o índice terminou ligeiramente acima de onde começou e a Bumble terminou 95% abaixo.
É este o facto que limita qualquer explicação macroeconómica do sucedido. A internet de consumo como categoria cotada, medida pelo índice que a própria Bumble escolheu, esteve aproximadamente estável a ligeiramente positiva no período. O que destruiu o valor do capital próprio da Bumble não foi a categoria.
O capital flutuante encolheu todos os anos sem exceção
A tabela da convocatória não é a única série de cinco anos que a Bumble é obrigada a publicar. A capa de cada Formulário 10-K indica o valor de mercado agregado do capital ordinário detido por não relacionados, medido no último dia útil do segundo trimestre. Essa série é a avaliação que o próprio mercado público faz da porção da Bumble que os investidores comuns efetivamente detinham.
| A 30 de junho de | Capital flutuante |
|---|---|
| 2021 | 4.371.204.000 $ |
| 2022 | 2.409.772.587 $ |
| 2023 | 1.661.183.147 $ |
| 2024 | 1.002.420.886 $ |
| 2025 | 479.397.451 $ |
Cinco medições, cinco quedas, cada uma de pelo menos 31%. De 2021 a 2025 o flutuante caiu 89,0%.
A última linha enquadra a operação. O comprador paga 926,3 milhões de dólares por todo o capital próprio da Bumble — cada ação, cada unidade, incluindo a participação da Blackstone e a da fundadora. Isso é menos do que valia só o capital flutuante em junho de 2024, e cerca de um quinto do que valia em junho de 2021.
O que foi atribuído aos executivos nos mesmos anos
A mesma tabela reporta os totais da Tabela Resumo de Remuneração. A Bumble teve duas diretoras executivas no período: Whitney Wolfe Herd e Lidiane Jones, que exerceu de 2 de janeiro de 2024 a 17 de março de 2025.
| Ano | CEO 1 (Wolfe Herd) | CEO 2 (Jones) | 100 $ tornam-se |
|---|---|---|---|
| 2021 | 1.125.200 $ | — | 48,16 $ |
| 2022 | 16.234.030 $ | — | 29,94 $ |
| 2023 | 7.031.795 $ | — | 20,96 $ |
| 2024 | 6.045.649 $ | 23.503.322 $ | 11,58 $ |
| 2025 | 7.617.828 $ | 192.046 $ | 5,08 $ |
Os totais da Tabela Resumo de Remuneração das duas diretoras executivas entre 2021 e 2025 somam 61.749.870 dólares. A tabela reporta ainda a "Remuneração Efetivamente Paga", a medida a valor de mercado do regulador, que em 2021 foi de 75.084.565 dólares para Wolfe Herd e em 2025 de menos 7.824.988 dólares para Jones, que perdeu 7.674.280 dólares em atribuições à saída. Os valores negativos dos anos posteriores são a parte honesta da divulgação: pacotes carregados de ações marcados em baixa com a cotação.
A lista de executivos nomeados que não a direção executiva é um sinal por si só. Para 2025 é composta por cinco pessoas, três delas identificadas na convocatória como cessadas nesse ano: uma diretora financeira em março, uma diretora jurídica em abril e um diretor financeiro interino em agosto. A Bumble consumiu três responsáveis financeiros num só ano. A instabilidade de liderança deste tipo raramente aparece no cálculo de um prémio, mas aparece fiavelmente na execução, padrão também visível na transição de diretor executivo da MongoDB.
É um problema do setor? O teste dos comparáveis
A explicação mais comum para o declínio da Bumble é que os encontros online estão estruturalmente avariados: fadiga do deslize, queda do envolvimento, uma retirada geracional das aplicações. A afirmação é testável, porque outras empresas de encontros estão cotadas no mesmo período.
Match Group
A Match Group, dona do Tinder e do Hinge, fechou a 172,13 dólares a 11 de fevereiro de 2021 — a primeira sessão da Bumble — e a 42,36 dólares a 13 de outubro de 2026. É uma queda de 75,4%.
A explicação setorial não é, portanto, vazia. Um operador diversificado com as duas maiores marcas de encontros dos Estados Unidos perdeu três quartos do seu valor no mesmo período. Quem defenda que os problemas da Bumble são puramente idiossincráticos tem de dar conta disso. A comparação é mais fácil de fazer lado a lado na página de cotação da MTCH.
Grindr
A Grindr fechou a 11,05 dólares a 11 de fevereiro de 2021 e a 15,47 dólares a 13 de outubro de 2026 — um ganho de 40,0%.
A Grindr é uma aplicação de encontros. Opera na mesma categoria, enfrenta a mesma economia de lojas de aplicações e as mesmas dúvidas sobre a durabilidade do envolvimento. Na janela em que a Bumble caiu 91,4% até ao preço de oferta e a Match Group caiu 75,4%, a Grindr subiu. "As aplicações de encontros estão mortas" não sobrevive ao contacto com esse número.
O que sobrevive ao teste
Ordenando a mesma janela na mesma base:
| Empresa | 11 fev. 2021 | 13 out. 2026 | Variação |
|---|---|---|---|
| Grindr | 11,05 $ | 15,47 $ | +40,0% |
| ETF do S&P 500 (SPY) | 390,71 $ | 778,01 $ | +99,1% |
| Match Group | 172,13 $ | 42,36 $ | −75,4% |
| Bumble (à oferta de 6,05 $) | 70,31 $ | 6,05 $ | −91,4% |
O que sobrevive é uma afirmação mais estreita e mais útil: o modelo de encontros por deslize, de massas e por subscrição desvalorizou severamente, e a Bumble desvalorizou 16 pontos percentuais mais do que o maior operador desse modelo, enquanto um concorrente diferenciado da mesma categoria se valorizava. A categoria foi um vento contrário. Não foi a causa dos últimos dezasseis pontos, e não explica de todo o livro-razão das secções anteriores.
O único facto estrutural que os documentos admitem
Os próprios fatores de risco do 10-K da Bumble enunciam o problema setorial com precisão, e de forma mais útil do que qualquer comentário:
O setor dos encontros é altamente competitivo, com baixos custos de mudança, e um fluxo constante de novos produtos e entrantes, e a inovação dos nossos concorrentes, como o uso de inteligência artificial, pode perturbar o nosso negócio.
Daí decorrem duas coisas. Primeiro, "baixos custos de mudança" é a empresa a dizer aos investidores que o reconhecimento de marca não é um fosso aqui. A um utilizador que sai, sair não custa nada. Segundo, e contra a narrativa dominante, os próprios documentos da Bumble enquadram a inteligência artificial como uma ameaça competitiva dos rivais, não como alavanca de recuperação. O 10-K descreve o trabalho de inteligência artificial da própria Bumble em termos defensivos — detetar perfis não autênticos, bloquear conteúdos impróprios, melhorar a relevância dos emparelhamentos — e não como um negócio novo.
A máquina de dinheiro que ninguém queria
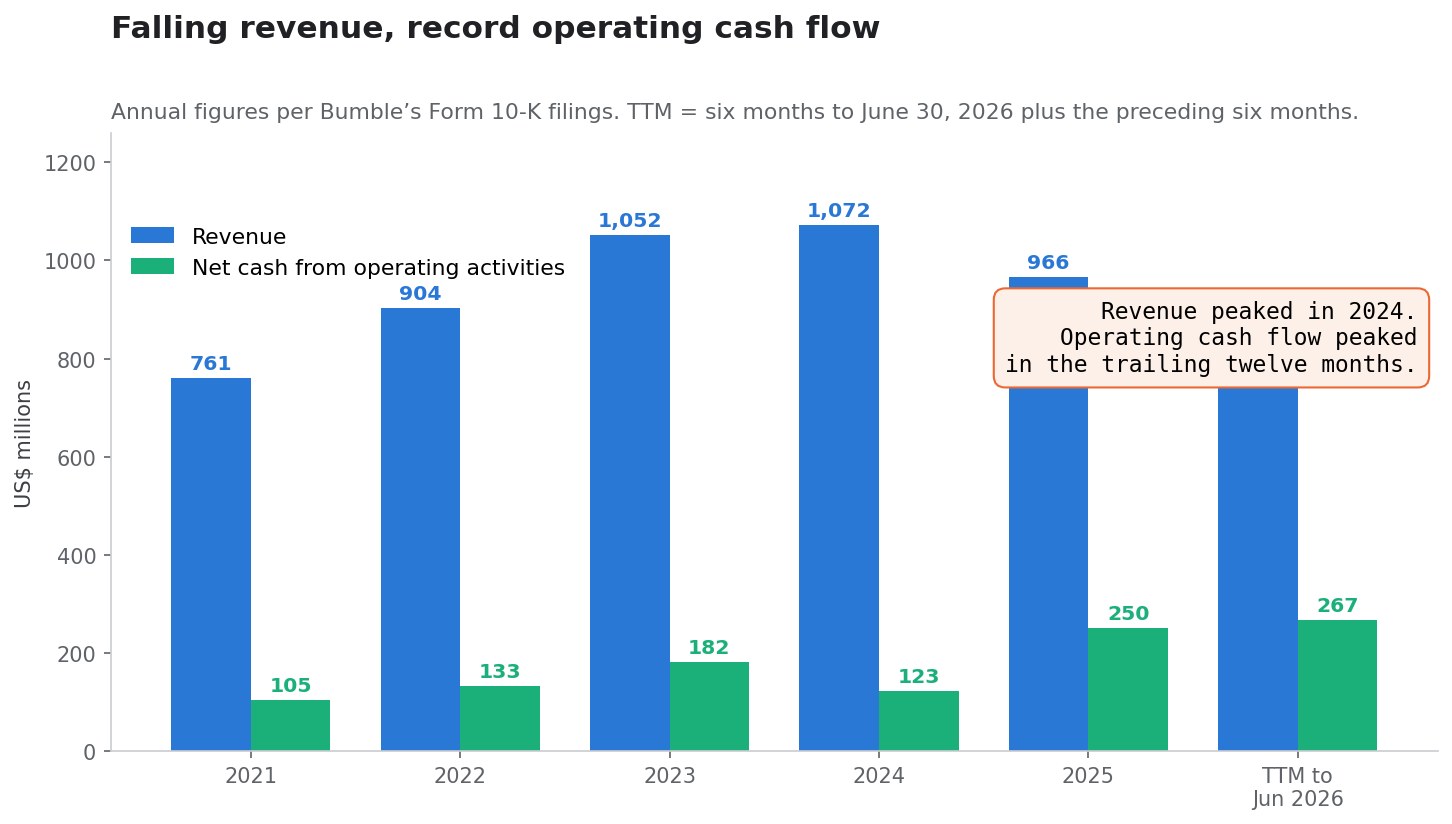
É aqui que a narrativa habitual sobre a Bumble mais erra. A empresa é geralmente descrita como um negócio em deterioração a ficar sem dinheiro. A demonstração de fluxos de caixa diz o contrário.
Fluxo de caixa operacional recorde num negócio que encolhe
| Ano | Receitas | Caixa líquido das atividades operacionais |
|---|---|---|
| 2021 | 760,9 M$ | 104,8 M$ |
| 2022 | 903,5 M$ | 132,9 M$ |
| 2023 | 1.051,8 M$ | 182,1 M$ |
| 2024 | 1.071,6 M$ | 123,4 M$ |
| 2025 | 965,7 M$ | 250,4 M$ |
| Doze meses até 30 de junho de 2026 | 893,2 M$ | 266,7 M$ |
As receitas atingiram o pico em 2024 e caíram 16,6% desde esse pico. O fluxo de caixa operacional atingiu o pico nos doze meses móveis, em 266,7 milhões — mais do dobro do valor de 2024 e 2,5 vezes o de 2021.
As duas reestruturações fizeram o que as reestruturações devem fazer. As despesas comerciais e de marketing caíram de 261,2 milhões em 2024 para 165,4 milhões em 2025, um corte de 36,7%. O negócio ficou mais pequeno e muito mais gerador de caixa ao mesmo tempo.
A linha de utilizadores pagantes e o que a empresa diz sobre ela
A métrica operacional que move as receitas da Bumble são os utilizadores pagantes, e caem mais depressa do que as receitas.
| Três meses até 30 de junho | 2026 | 2025 | Variação |
|---|---|---|---|
| Utilizadores pagantes da aplicação Bumble | 2.077,1 mil | 2.499,8 mil | −16,9% |
| Utilizadores pagantes do Badoo e outros | 1.080,1 mil | 1.277,4 mil | −15,4% |
| Utilizadores pagantes totais | 3.157,2 mil | 3.777,2 mil | −16,4% |
| Receita média por utilizador pagante da aplicação Bumble | 27,55 $ | 26,85 $ | +2,6% |
| Receita média por utilizador pagante total | 21,96 $ | 21,69 $ | +1,2% |
Uma receita média por utilizador pagante em alta lê-se habitualmente como poder de fixação de preços. O 10-Q não sustenta essa leitura. Atribui o aumento a "um aumento da receita média por utilizador pagante total, devido sobretudo a flutuações favoráveis das taxas de câmbio". A linha de monetização aguentou porque o dólar se mexeu, não porque a Bumble tenha aumentado preços com sucesso.
A empresa também não descreve a queda de utilizadores apenas como um falhanço. O seu relatório de gestão enquadra parte dela como deliberada:
À medida que transitamos da conclusão da reposição de qualidade da nossa base de membros, o nosso foco principal passou a ser melhorar a experiência do membro através de inovação de produto ... À medida que tratamos destas áreas de foco, as nossas receitas e utilizadores pagantes foram, e poderão continuar a ser, negativamente afetados no curto prazo.
Ambas as leituras merecem estar na página. Uma empresa que remove deliberadamente membros de baixa qualidade perderá utilizadores pagantes; uma empresa que perde para concorrentes também perderá; os documentos públicos não permitem distingui-las. O que os documentos estabelecem é que as receitas estão concentradas fora dos Estados Unidos: 87,4 milhões, ou 42%, das receitas do segundo trimestre de 2026 vieram dos Estados Unidos, contra 123,1 milhões do resto do mundo.
Receitas por trabalhador
A 31 de dezembro de 2025 a Bumble tinha aproximadamente 580 trabalhadores a tempo inteiro, cerca de 64% na Europa, distribuídos por 14 países. Face às receitas de 2025 de 965,7 milhões, isso são 1,67 milhões de dólares de receitas por trabalhador e 432.000 dólares de fluxo de caixa operacional por trabalhador.
São números extraordinários para um negócio de consumo, e são a explicação individual mais plausível para a razão pela qual uma sociedade gestora cuja missão declarada é "aplicar tecnologia de fronteira para renovar e acelerar negócios" queria este ativo. A Ithaca não compra crescimento. Compra uma base de subscrição que converte caixa, operada por menos de seiscentas pessoas.
O múltiplo que o mercado pagava
Ao fecho não afetado de 2,54 dólares, 153,1 milhões de unidades após permuta implicavam um valor do capital próprio de 388,9 milhões e, com 321,0 milhões de dívida líquida, um valor da empresa de 709,9 milhões.
Face a um fluxo de caixa operacional móvel de 266,7 milhões, o mercado público avaliava a empresa da Bumble em 2,66 vezes o fluxo de caixa operacional, e o seu capital próprio em 1,46 vezes. São múltiplos normalmente reservados a negócios de que se espera que deixem de gerar caixa por completo.
O múltiplo que o comprador paga
A 6,05 dólares, um valor da empresa de 1.247,4 milhões face aos mesmos 266,7 milhões são 4,68 vezes o fluxo de caixa operacional móvel. Um capital próprio de 926,3 milhões são 3,47 vezes.
Um comprador que paga um prémio de 138% está a pagar 4,7 vezes o fluxo de caixa operacional. Ambas as frases são verdadeiras ao mesmo tempo, e só uma apareceu nos títulos. É esta a lacuna que um livro-razão fecha e um prémio não consegue fechar: o prémio mede a distância a um preço, enquanto o múltiplo mede a distância ao dinheiro que o negócio produz. A mesma divergência conduziu a análise de preços em Ações da FICO e a escada de preços do scoring.
O refinanciamento de abril de 2026 foi o verdadeiro sinal
Se uma data explica por que razão a Bumble está a ser vendida em outubro de 2026, não é outubro. É 24 de abril de 2026.
SOFR mais 800 pontos base
Nessa data as subsidiárias da Bumble celebraram um novo contrato de crédito a prazo que previa um empréstimo a prazo garantido sénior de 475,0 milhões de dólares com vencimento a 24 de abril de 2030, com juros a SOFR a prazo mais 8,00%, ou uma taxa base mais 7,00%. O 10-Q divulga a taxa em vigor a 30 de junho de 2026 como 11,62%.
Os empréstimos que substituiu — o Empréstimo a Prazo Original e o Empréstimo a Prazo Incremental de 2020 — venciam 7,18% e 7,68% respetivamente a 30 de junho de 2025. O custo da dívida garantida sénior da Bumble subiu cerca de quatro pontos percentuais num único refinanciamento.
SOFR a prazo mais 800 pontos base não é preço de grau de investimento, e não é o preço habitual de uma compra alavancada para um negócio que gera um quarto de mil milhões de dólares de fluxo de caixa livre. É o preço que um mercado de crédito aplica a um ativo que espera que encolha.
O desconto de emissão de 28,5 milhões
O empréstimo a prazo "foi emitido com um desconto de 28,5 milhões de dólares". Sobre 475,0 milhões de nominal, isso é um desconto de emissão original de 6,0% — os credores financiaram cerca de 94 cêntimos por dólar. A Bumble incorreu ainda em cerca de 6,7 milhões de custos de emissão do empréstimo e 0,7 milhões da linha revolvente, e reconheceu uma perda de 1,5 milhões na extinção da facilidade antiga.
Em termos de caixa: a Bumble amortizou 590,6 milhões e recebeu 456,0 milhões líquidos, cobrindo a diferença com caixa do balanço. É por isso que a caixa caiu de 175,8 milhões a 31 de dezembro de 2025 para 154,0 milhões a 30 de junho de 2026, apesar de 130,9 milhões de geração de caixa operacional no semestre.
O plano de amortização e os covenants
O novo empréstimo "amortiza em prestações mensais iguais, com uma amortização anual de 12,5% do capital original no primeiro ano e 15,0% depois", e está sujeito a amortizações obrigatórias, incluindo as provenientes de excedente de caixa.
Isso são 59,4 milhões de capital programado no primeiro ano e 71,3 milhões por ano depois, face a juros de aproximadamente 55,2 milhões à taxa de 11,62%. Um serviço da dívida combinado de cerca de 114,6 milhões no primeiro ano consome aproximadamente 43% do fluxo de caixa operacional móvel — antes de qualquer varrimento de excedente de caixa.
Os contratos acrescentam um rácio máximo de alavancagem total consolidada de 3,00 para 1,00, descendo até 2,00 para 1,00 a 30 de junho de 2028, e um requisito de liquidez mínima que sobe de 25,0 milhões para 50,0 milhões. A Bumble cumpria a 30 de junho de 2026.
Lidos em conjunto, o refinanciamento de abril é uma empresa a comprar quatro anos de pista a um preço punitivo, com um calendário de covenants que aperta até 2028 e uma amortização que reclama quase metade da sua caixa. Uma venda seis meses depois não é surpresa. É a consequência.
A força de trabalho que não está no título
A cobertura de operações trata os trabalhadores como um risco de integração pós-conclusão. Na Bumble, a maior parte da redução já aconteceu.
Duas reestruturações e duas aplicações descontinuadas
Em fevereiro de 2024, a Bumble anunciou um plano para cortar cerca de 350 postos, concluído no terceiro trimestre de 2024 a um custo de 20,4 milhões de dólares.
Em junho de 2025 anunciou uma redução adicional de cerca de 240 postos, representando aproximadamente 30% dos trabalhadores, esperando cerca de 15,0 milhões de encargos não recorrentes até ao primeiro trimestre de 2026.
Entretanto, descontinuou a aplicação Official no segundo trimestre de 2025 e vendeu a Fruitz a terceiros em julho de 2025.
Aproximadamente 580 trabalhadores a tempo inteiro
Os próprios fatores de risco do 10-K descrevem o resultado: "Durante 2025 registámos alterações significativas na gestão de topo e reduzimos a nossa força de trabalho global em aproximadamente 30%." O efetivo a 31 de dezembro de 2025 era de aproximadamente 580 pessoas.
Uma empresa que empregava cerca de 1.170 pessoas antes do plano de 2024 opera agora a Bumble, o Badoo e o BFF com menos de seiscentas. A alavancagem operacional visível na demonstração de fluxos de caixa é isso, com um denominador humano.
Todas as opções canceladas sem contrapartida
O tratamento das atribuições de ações no acordo de fusão é onde vive o detalhe distributivo, e não é simétrico.
| Instrumento | Contagem a 30 de junho de 2026 | Tratamento no momento de eficácia |
|---|---|---|
| Opções sobre ações | 1.424.216 a um preço de exercício médio ponderado de 17,35 $ | Canceladas sem contrapartida, consolidadas ou não |
| Unidades de incentivo da Opco | Unidades de consolidação temporal com um limiar de participação médio ponderado de 43,00 $ | Perdidas e canceladas sem contrapartida |
| Unidades de ações restritas consolidadas | parte de 12.363.572 não consolidadas, mais as consolidadas | Liquidadas a 6,05 $ por ação subjacente |
| Unidades de ações restritas não consolidadas | 12.363.572 a 30 de junho de 2026 | Convertidas num montante em dinheiro, pagável apenas com serviço continuado até às datas originais de consolidação |
| Plano de compra de ações para trabalhadores | — | Extinto no momento de eficácia |
As opções não são uma controvérsia — o 10-Q já regista o seu valor intrínseco agregado como zero, notando que "o preço de exercício médio ponderado excedia o preço de mercado a 30 de junho de 2026". Mas as unidades de incentivo são instrutivas: o seu limiar de participação era de 43,00 dólares, o preço de entrada em bolsa. O instrumento que devia remunerar os operadores da Bumble foi fixado ao preço que o público pagou no primeiro dia, e expira sem valor algum.
Entretanto, as unidades de ações restritas consolidadas detidas por administradores não executivos e pela fundadora e diretora executiva são liquidadas integralmente a 6,05 dólares. As unidades não consolidadas de trabalhadores no ativo tornam-se uma obrigação de retenção. A pilha de capital próprio é desmontada numa ordem específica, e não é alfabética.
Proteções da operação: o que realmente a conclui
A maior parte dos comentários sobre esta operação aponta o financiamento como risco principal. O acordo de fusão diz, numa frase, que não é.
Sem condição de financiamento
O Acordo de Fusão não contém uma condição de financiamento.
A Ithaca está obrigada a concluir, chegue ou não o seu capital a tempo. O lado do capital está documentado: nos termos de uma carta de compromisso de capital datada de 12 de outubro de 2026, a Greenoaks Prime Radiant LP acordou prestar financiamento de capital no montante agregado aí estabelecido. O 8-K não divulga o montante.
O consentimento escrito já foi entregue
A conclusão exige a adoção do acordo de fusão por consentimento escrito dos Acionistas Principais. O 8-K reporta que isso já aconteceu:
Após a execução do Acordo de Fusão, os Acionistas Principais executaram e entregaram à Empresa um consentimento escrito adotando o Acordo de Fusão e aprovando as Fusões ... providenciando assim a aprovação acionista necessária para as Fusões. Não é exigida qualquer ação adicional dos detentores de ações ordinárias da Empresa para concluir as Fusões.
Não haverá votação de acionistas. O comunicado confirma que as partes consentidoras foram "entidades afiliadas da Blackstone e a Sr.ª Wolfe Herd". Os detentores não relacionados recebem uma declaração informativa e um período de espera de vinte dias, não um boletim de voto. O Delaware permite-o; o artigo 228 da Lei Geral das Sociedades autoriza a ação dos acionistas por consentimento escrito.
Uma comissão de 102 milhões para a compradora, em depósito até 19 de outubro
A assimetria nas comissões de rutura é a declaração mais clara sobre quem suporta o risco.
| Comissão | Montante | Devida por |
|---|---|---|
| Comissão de Rescisão da Empresa | 29.000.000 $ | Bumble, em circunstâncias especificadas |
| Comissão de Rescisão da Compradora | 102.000.000 $ | Ithaca, por incumprimento material não sanado ou falta de conclusão |
A comissão da compradora é 3,52 vezes a da empresa. Mais importante, o 8-K afirma que "a Comissão de Rescisão da Compradora deve ser depositada numa conta de garantia até 19 de outubro de 2026" — seis dias após o anúncio. Uma comissão de rutura inversa pré-financiada em garantia é um compromisso materialmente mais forte do que uma promessa contratual, porque retira ao comprador a capacidade de sair e litigar sobre solvência.
A comissão de 29 milhões e a cláusula de não procura
A empresa está sujeita a uma cláusula habitual de não procura. Crucialmente, a saída fiduciária — o direito de dialogar com uma proposta superior não solicitada — aplicava-se apenas antes da receção da Aprovação dos Acionistas da Empresa, e essa aprovação já foi entregue. A janela em que um licitante concorrente poderia ter surgido fechou no dia da assinatura.
A comissão de 29 milhões da empresa sobrevive numa cauda estreita: se uma proposta de aquisição for anunciada publicamente e não retirada, o acordo terminar em circunstâncias especificadas e a Bumble assinar ou consumar uma operação nos doze meses seguintes. Para efeitos práticos, o leilão terminou.
Condições de conclusão que permanecem: ausência de decisão proibitiva; expiração ou cessação do período de espera ao abrigo da Lei Hart-Scott-Rodino de Melhorias Antitrust; outras autorizações governamentais; envio da declaração informativa do Anexo 14C e decurso de 20 dias; exatidão das declarações; cumprimento dos compromissos; e ausência de efeito material adverso sobre a empresa. A Data Limite é 12 de julho de 2027.
A aritmética da arbitragem de fusões
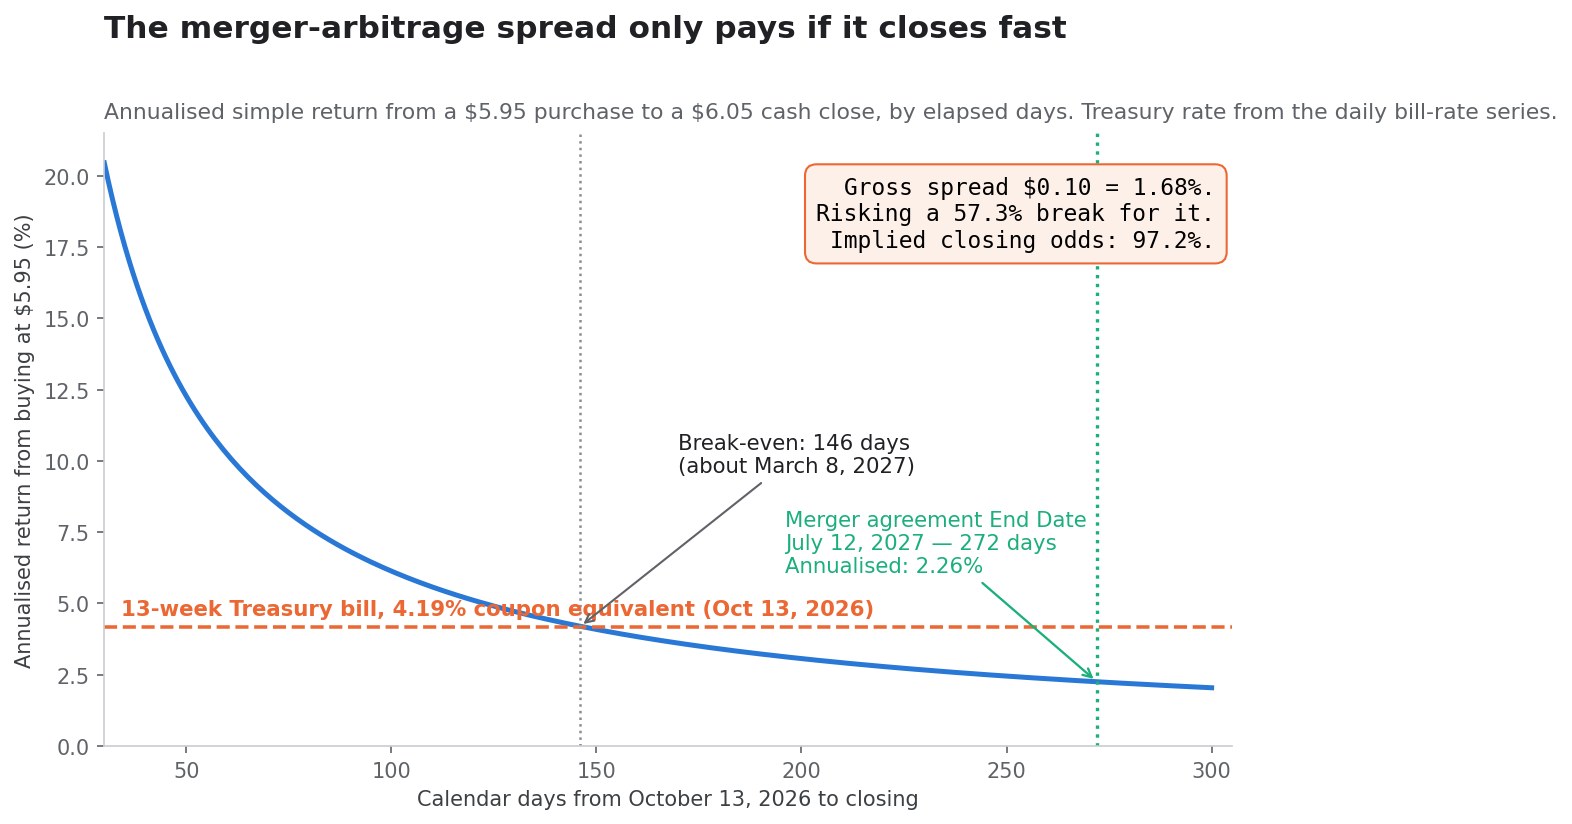
É aqui que a operação se torna uma decisão em vez de uma história. A arbitragem de fusões é aritmética, e a aritmética aqui é invulgarmente implacável.
O diferencial é de 0,10 dólares
A Bumble fechou a 5,95 dólares a 13 de outubro de 2026 face a uma oferta de 6,05 dólares. O diferencial bruto é de 0,10 dólares, ou 1,681% do preço de compra.
A probabilidade implícita de conclusão
Se a operação falhar, o ponto de referência natural é o preço não afetado de 2,54 dólares. Resolvendo para a probabilidade p que torna o preço atual um valor esperado justo:
p × 6,05 $ + (1 − p) × 2,54 $ = 5,95 $
p = (5,95 $ − 2,54 $) ÷ (6,05 $ − 2,54 $) = 97,15%
O mercado está a precificar cerca de 97% de probabilidade de consumação. Dada a ausência de condição de financiamento, um consentimento de acionistas já entregue e uma comissão de rutura inversa de 102 milhões em garantia, esse número é defensável e não complacência.
Retorno anualizado por data de conclusão
O diferencial é fixo. O retorno não, porque o retorno depende inteiramente do tempo.
| Conclusão em | Retorno simples anualizado |
|---|---|
| 60 dias | 10,22% |
| 90 dias | 6,82% |
| 120 dias | 5,11% |
| 146 dias | 4,20% |
| 180 dias | 3,41% |
| 272 dias (a Data Limite, 12 de julho de 2027) | 2,26% |
O patamar dos bilhetes do Tesouro
A 13 de outubro de 2026 o bilhete do Tesouro a 13 semanas oferecia um rendimento equivalente a cupão de 4,19%, segundo a série diária de taxas de bilhetes do Tesouro.
O diferencial supera esse patamar apenas se a operação concluir em 146 dias, aproximadamente 8 de março de 2027. Se concluir mais tarde, um comprador a 5,95 dólares teria obtido melhor resultado num título público a três meses sem qualquer risco de operação. Se a fusão chegar à sua Data Limite contratual, a operação rende 2,26% anualizados face a 4,19% disponíveis sem risco.
Contra isso, o lado descendente. Uma rutura devolve a ação para perto de 2,54 dólares, uma queda de 57,3% desde 5,95. A posição arrisca 57,3% para ganhar 1,68%, e o retorno só supera a liquidez se o calendário regulatório e de envio se resolver em menos de cinco meses. É uma operação legítima para uma carteira diversificada avaliada por probabilidade de conclusão. Não é uma operação para quem acredite que um diferencial de 1,68% compensa deter a Bumble.
Governação, o relógio do voto múltiplo e o que ler a seguir
Dez votos contra um, até fevereiro de 2028
O prospeto de entrada em bolsa estabeleceu que cada ação da Classe A detida por um Acionista Principal confere dez votos, e que cada Acionista Principal que detenha Classe B tem direito a dez votos por unidade comum detida — estrutura que o prospeto justificou como "reduzir, durante os anos iniciais da Bumble como empresa cotada, a exposição do conselho a pressões que pudessem ser exercidas por acionistas ativistas".
A estrutura incluía uma cláusula de extinção: sete anos desde o fecho da oferta, ou antes se as partes do acordo parassocial deixassem de deter 7,5% da Classe A em circulação em base permutada. A oferta fechou em fevereiro de 2021, colocando a extinção em fevereiro de 2028.
A Data Limite do acordo de fusão é 12 de julho de 2027. Segundo o calendário contratual, a Bumble deixa de ser empresa cotada cerca de sete meses antes de chegar o princípio de um voto por ação. É uma observação sobre a sequência, não uma acusação sobre a intenção, e é verificável contra dois documentos datados.
A fundadora não está a sair
Em simultâneo com o acordo de fusão, Wolfe Herd e a Beehive Holdings III, LP, uma entidade a si afiliada, celebraram um acordo de rollover pelo qual a Beehive Holdings entregará ações da Classe A à Oak Topco, Inc., subsidiária integralmente detida pela Ithaca, em troca de participações na Oak Topco. O 8-K é explícito: "Tais ações não terão direito a receber o Preço por Ação da Classe A."
O comunicado enquadra isto como continuidade: "continuarei ativamente envolvida com a Bumble". O acordo de fusão enquadra-o como estrutura de capital: a fundadora está a converter uma participação numa empresa cotada numa participação numa empresa privada ao lado do comprador, que é precisamente por isso que se escusou da votação do conselho e manteve assessores próprios.
Separadamente, a propriedade beneficiária reportada da Blackstone caiu de 22.432.496 ações (Anexo 13D/A, data do facto 16 de junho de 2026) para 18.664.720 ações (data do facto 29 de setembro de 2026), uma redução de 3.767.776 ações, ou 16,8%, ao longo de um trimestre em que a Bumble negociou entre 2,44 e cerca de 4,00 dólares. O administrador designado pela Blackstone, Jonathan C. Korngold, demitiu-se com efeitos a 30 de junho de 2026, saída que o 8-K atribui à sua partida previamente anunciada da Blackstone e expressamente não a qualquer desacordo com a empresa. As 18,66 milhões de ações restantes valem aproximadamente 112,9 milhões de dólares a 6,05.
O mapa de partes relacionadas
Mais uma divulgação pertence a qualquer avaliação de quem extraía valor. A nota de partes relacionadas do 10-Q regista que a Bumble reconhece receitas de publicidade de e incorre em despesa de marketing com a Liftoff Mobile, empresa em que fundos afiliados da Blackstone detêm uma participação de controlo; compra serviços de moderação à TaskUs e serviços de subscrição à Cvent, ambas controladas pela Blackstone; usa serviços de subscrição da NAVEX Global, em que fundos da Blackstone detêm mais de 20%; e reconhece despesa de consultoria devida à Blackstone Management Partners L.L.C.
Os montantes são pequenos: 3,3 milhões de custos de moderação e 0,2 milhões de custos de marketing nos seis meses até 30 de junho de 2026, contra 0,1 milhões de despesa de consultoria. Ninguém está a ser sangrado por contratos com fornecedores. Mas o mapa merece ser desenhado, porque mostra que a relação com o patrocinador tocava simultaneamente publicidade, operações de confiança e segurança, aquisição de software e assessoria. Quando um artigo pergunta "quem captou o valor", a resposta raramente é uma única rubrica.
Direitos de avaliação e os documentos ainda por vir
Como a fusão foi aprovada por consentimento escrito e não por votação, a principal proteção processual dos acionistas não relacionados é a avaliação judicial ao abrigo do artigo 262 da Lei Geral das Sociedades do Delaware, que permite a um detentor dissidente requerer ao Tribunal de Chancelaria uma determinação judicial do valor justo. Os mecanismos legais de notificação e prazo serão estabelecidos na declaração informativa; rege o texto do artigo 262.
Três documentos importarão mais do que qualquer comentário:
- O Anexo 13E-3, exigido numa operação de saída de bolsa com partes relacionadas. Deve conter os "Antecedentes da Fusão", a opinião de equidade do assessor financeiro e as análises subjacentes, e as projeções da gestão. É aí que aparecerão os pressupostos de desconto de fluxos de caixa, o conjunto de empresas comparáveis e qualquer análise de sensibilidade, e é aí que a negociação de 12 de outubro ficará explicada ou notoriamente não explicada.
- A declaração informativa do Anexo 14C, que põe em marcha o relógio de vinte dias que é ele próprio uma condição de conclusão.
- O Formulário 10-Q do terceiro trimestre, que a empresa se comprometeu a apresentar até 9 de novembro de 2026. Como a Bumble cancelou o seu comunicado de resultados e a conferência do terceiro trimestre, esta apresentação é a única divulgação do trimestre de setembro que os investidores receberão, e a linha de utilizadores pagantes é a primeira a ler.
Perguntas frequentes sobre a saída de bolsa da Bumble
O prémio de 138% é real?
Sim, e está corretamente calculado face ao preço de fecho de 9 de outubro de 2026 de 2,54 dólares. Também é verdade que 2,54 dólares está 1,6% acima da mínima de fecho histórica da Bumble, que os mesmos 6,05 dólares estão apenas 2,9% acima da máxima de fecho de 52 semanas de 5,88 dólares, e que estão 85,9% abaixo do preço de entrada em bolsa de 43,00 dólares. As quatro afirmações são simultaneamente exatas. O prémio descreve o ponto de partida, não o negócio.
Porque é que as ações da Classe A vezes 6,05 dólares não dão 1,3 mil milhões?
Porque a Bumble é uma estrutura Up-C. Para além das 131.861.482 ações da Classe A em circulação a 30 de junho de 2026, havia 21.248.446 unidades comuns da Opco detidas fora da Bumble Inc., permutáveis um por um e compradas pela segunda fusão. Em base permutada há 153.109.928 unidades, que valem 926,3 milhões de dólares a 6,05. Somando 475,0 milhões de capital do empréstimo a prazo e deduzindo 154,0 milhões de caixa obtém-se um valor da empresa de cerca de 1.247 milhões — os "1,3 mil milhões" do comunicado.
Qual a probabilidade de a operação se concluir?
O mercado precifica cerca de 97%, derivada do fecho de 5,95 dólares face a uma oferta de 6,05 e um preço de rutura de 2,54. O suporte estrutural é invulgarmente forte: não há condição de financiamento, o consentimento escrito exigido já foi entregue, pelo que nenhuma votação pode falhar, e a comissão de rescisão da compradora de 102 milhões deve ser depositada em garantia até 19 de outubro de 2026. Restam a autorização regulatória, o período de vinte dias da declaração informativa e as declarações habituais.
Vale a pena transacionar o diferencial da fusão?
Só com uma conclusão rápida. O diferencial bruto é de 0,10 dólares, ou 1,68%, face a uma queda de 57,3% se a operação falhar. Anualizado, supera o bilhete do Tesouro a 13 semanas de 4,19% apenas se a conclusão ocorrer em cerca de 146 dias, por volta de 8 de março de 2027. Na Data Limite de 12 de julho de 2027 o retorno anualizado é de 2,26% — abaixo da liquidez. A operação é uma aposta no calendário, não na Bumble.
A Bumble estava mesmo a ficar sem dinheiro?
Não. O fluxo de caixa operacional nos doze meses até 30 de junho de 2026 foi de 266,7 milhões de dólares, o mais elevado da história cotada da empresa, e os 250,4 milhões de 2025 eram o recorde anterior. O que faltava à Bumble era capital barato: o refinanciamento de abril de 2026 foi fixado a SOFR a prazo mais 8,00% com um desconto de 28,5 milhões, trazia um plano de amortização anual de 12,5% e depois 15%, e aperta até um covenant de alavancagem de 2,00 vezes a 30 de junho de 2028.
Os encontros online mataram a Bumble?
Em parte, e não sobretudo. A Match Group caiu 75,4% na mesma janela, pelo que a categoria desvalorizou genuinamente. Mas a Grindr subiu 40,0% no período idêntico, e o índice Nasdaq CTA Internet — a referência que a própria Bumble selecionou para a sua divulgação — transformou 100 dólares em 105,74 enquanto a Bumble transformava 100 dólares em 5,08. O setor explica parte do declínio. O livro-razão de 2.962 milhões de saídas de caixa, os 2.100 milhões de imparidades e os 400,2 milhões de recompras a uma média de 9,35 dólares explicam o resto.
O que acontece às opções dos trabalhadores?
Todas as opções são canceladas sem contrapartida, consolidadas ou não. A 30 de junho de 2026 havia 1.424.216 opções em circulação a um preço de exercício médio ponderado de 17,35 dólares, e o 10-Q já registava o seu valor intrínseco agregado como zero. As unidades de incentivo da Opco, cuja tranche de consolidação temporal tinha um limiar de participação de 43,00 dólares, também se perdem sem contrapartida. As unidades de ações restritas consolidadas são liquidadas a 6,05 dólares; as não consolidadas tornam-se um montante em dinheiro pagável apenas com serviço continuado.
Leituras relacionadas
- Copart-ACV 2026: ACVA sobe 44% e deixa só 0,9% de alta
- Ação PTC: oferta de US$ 205 abaixo da máxima do ano
- Ações FICO: a escada de preços de US$ 0,60 a US$ 10
- On Holding (ONON): recompra de US$ 1 bi, 10% das ações
- IPO da Oura adiado: o que o S-1 revela sobre os US$ 13,5 bi
Referências
- Formulário 8-K da Bumble Inc., 13 de outubro de 2026: acordo de fusão e condições
- Anexo 2.1: Acordo e Plano de Fusão, datado de 12 de outubro de 2026
- Anexo 99.1: comunicado conjunto, 13 de outubro de 2026
- Formulário 10-Q da Bumble Inc. do trimestre findo a 30 de junho de 2026
- Formulário 10-K da Bumble Inc. do exercício findo a 31 de dezembro de 2025
- Convocatória definitiva da Bumble Inc. de 2026: remuneração face a desempenho
- Prospeto de entrada em bolsa da Bumble Inc., fevereiro de 2021: aplicação dos fundos
- Prospeto de colocação secundária da Bumble Inc., setembro de 2021
- Formulário 8-K, 29 de junho de 2026: demissão de um administrador
- Formulário 8-K, 5 de agosto de 2026: resultados do segundo trimestre de 2026
- Anexo 13D/A, data do facto 29 de setembro de 2026: participação da Blackstone
- Histórico de apresentações do Anexo 13D/A da Bumble Inc.
- Relação com investidores da Bumble Inc.: registos junto do regulador
- Relação com investidores da Bumble Inc.: página inicial
- Ithaca Holdings: sítio oficial
- Greenoaks: sítio oficial
- Departamento do Tesouro dos Estados Unidos: taxas diárias de bilhetes do Tesouro
- Comissão Federal do Comércio: programa de notificação prévia de fusões
- Índice Nasdaq CTA Internet: visão geral do índice
- Liftoff Mobile: sítio oficial
- TaskUs: sítio oficial
- Cvent: sítio oficial
- NAVEX: sítio oficial
- Investopedia: arbitragem de risco
- Investopedia: EBITDA
- SimianX AI: análise de mercado multiagente
- Sala de Comando em Direto da SimianX AI
- Pontos e preços da SimianX AI
- Arquivo de artigos da SimianX AI
Este artigo destina-se exclusivamente a fins informativos e educativos. Não constitui aconselhamento de investimento, jurídico ou fiscal. As operações de fusão podem ser alteradas, adiadas ou terminadas, os preços podem ser voláteis e os investidores podem perder dinheiro.


