
 作者:Muke
特斯拉靠什么为AI扩张买单:2019年以来的自由现金流、资本支出与信贷额度
简要回答: 特斯拉 2026年第三季度自由现金流为15.3亿美元:经营活动现金流62.6亿美元减去资本支出47.3亿美元。这一数字较上年同期的39.9亿美元下降62%,较2026年第二季度的−10.9亿美元有所回升。净营运资本(主要是应付账款、应计负债和递延收入增加)贡献了 25.9亿美元;若剔除这部分,自由现金流约为−10.6亿美元。特斯拉将2026年资本支出指引从250亿美元以上下调至 约200亿美元,季末现金及投资为 454亿美元,另有2026年9月29日签署的 300亿美元未提用银行信贷额度。过去12个月自由现金流为33.0亿美元,而公司市值约为1.53万亿美元。
特斯拉自由现金流 在2026年第三季度重新转正,而且标题数字远高于华尔街预期。但这个季度的现金流量表讲的是一个更具体的故事:经营活动现金流同比持平,资本支出翻了一番,营运资本的大幅波动撑起了最终结果。
这一点之所以重要,是因为特斯拉正处于Model 3产能爬坡以来最烧钱的投资周期。它同时在建设AI训练算力、一座芯片工厂、一座锂精炼厂、电池和正极材料工厂、Cybercab和Tesla Semi产线,以及一条Optimus机器人产线;与此同时,核心汽车业务的利润率却比2022年更薄。
SimianX AI 的这一页用一手文件回答一个问题:究竟是什么在为特斯拉的AI扩张买单? 页面包含特斯拉2019年以来的历年自由现金流参考表和2023年以来的季度自由现金流表、2026年第三季度现金来源拆解(桥接表)、2026年资本支出预算的变化路径,以及背后的资产负债表后盾。
研究日期:2026年10月21日(美国太平洋时间)。特斯拉于10月21日美股收盘后公布2026年第三季度业绩;10-Q尚未提交,因此所有季度数据均来自2026年第三季度更新(Form 8-K,Exhibit 99.1)。股价为Nasdaq常规交易时段收盘价。文中计算均标注为SimianX计算,不构成公司指引或投资建议。
来源:Tesla 2026年第三季度更新,SEC Form 8-K Exhibit 99.1(2026年10月21日提交)
特斯拉2026年第三季度速览:利润下滑,现金守住
特斯拉将 自由现金流 定义为经营活动现金流减去资本支出。自2025年第一季度起,其资本支出项目还包括购买能源发电和储能系统的支出,以前各期也按同一口径进行了重述。
| 指标(百万美元) | 2025年第三季度 | 2026年第二季度 | 2026年第三季度 | 2026年第三季度较2025年第三季度 |
|---|---|---|---|---|
| 总营收 | 28,095 | 28,236 | 28,046 | −0.2% |
| 毛利润 | 5,054 | 4,751 | 5,494 | +8.7% |
| 研发费用 | 1,630 | 2,371 | 2,761 | +69.4% |
| 营业利润 | 1,624 | 398 | 718 | −55.8% |
| 归属于普通股股东的净利润(GAAP) | 1,373 | 1,114 | 787 | −42.7% |
| 摊薄每股收益(GAAP) | $0.39 | $0.32 | $0.22 | −43.6% |
| 摊薄每股收益(non-GAAP) | $0.50 | $0.33 | $0.48 | −4.0% |
| 经营活动产生的现金流量净额 | 6,238 | 4,697 | 6,263 | +0.4% |
| 资本支出 | 2,248 | 5,789 | 4,732 | +110.5% |
| 自由现金流 | 3,990 | −1,092 | 1,531 | −61.6% |
| 现金、现金等价物及短期投资 | 41,647 | 43,524 | 45,447 | +9.1% |
大多数新闻标题把三种比较混在一起,而它们指向的方向并不相同:
- 与2026年第二季度相比,自由现金流改善了26.2亿美元:经营活动现金流增加15.7亿美元,资本支出减少10.6亿美元。
- 与2025年第三季度相比,自由现金流下降62%,因为经营现金持平,而资本支出增加了一倍多。
- 与市场预期相比,则是大幅超预期。Yahoo Finance 引用的预期显示,该季度自由现金流约为−49.2亿美元,资本支出约为79.6亿美元。
利润下滑是真实的,但应当准确表述:归属于普通股股东的GAAP净利润下降 42.7%,而摊薄GAAP每股收益下降 43.6%,原因是摊薄股数从35.26亿股增至35.41亿股。
来源:Tesla 2026年第三季度更新,财务摘要与财务报表;Yahoo Finance 引用的市场一致预期
特斯拉历年自由现金流(2019–2026年)
更长的历史记录能把一个好季度放回背景中看。特斯拉自由现金流在2022年见顶,当年经营活动现金流达到147亿美元,资本支出为72亿美元。此后经营活动现金流一直维持在每年约130亿至150亿美元,而资本支出不断增长,因此每一美元经营现金中被再投资的比例越来越高。
| 年份 | 营收(百万美元) | 经营活动现金流(百万美元) | 资本支出(百万美元) | 自由现金流(百万美元) | 资本支出占经营活动现金流比例 | 自由现金流利润率 |
|---|---|---|---|---|---|---|
| 2019 | 24,578 | 2,405 | 1,327 | 1,078 | 55% | 4.4% |
| 2020 | 31,536 | 5,943 | 3,157 | 2,786 | 53% | 8.8% |
| 2021 | 53,823 | 11,497 | 6,482 | 5,015 | 56% | 9.3% |
| 2022 | 81,462 | 14,724 | 7,158 | 7,566 | 49% | 9.3% |
| 2023 | 96,773 | 13,256 | 8,899 | 4,357 | 67% | 4.5% |
| 2024 | 97,690 | 14,923 | 11,342 | 3,581 | 76% | 3.7% |
| 2025 | 94,827 | 14,747 | 8,527 | 6,220 | 58% | 6.6% |
| 2026年前9个月 | 78,669 | 14,897 | 13,014 | 1,883 | 87% | 2.4% |
| 截至2026年第三季度的过去12个月 | 103,570 | 18,710 | 15,407 | 3,303 | 82% | 3.2% |
有两点值得注意。第一,过去12个月经营活动现金流达到187亿美元,创历史新高,其中有营运资本的助力。第二,过去12个月资本支出154亿美元同样创下纪录,而2026年全年约200亿美元的指引大约相当于2025年85亿美元支出的 2.3倍。
每一美元营收对应的自由现金流(自由现金流利润率)已从2021–2022年的9.3%降至过去12个月的3.2%。这是衡量特斯拉AI计划有多少靠当期经营来支付的最清晰的单一指标。
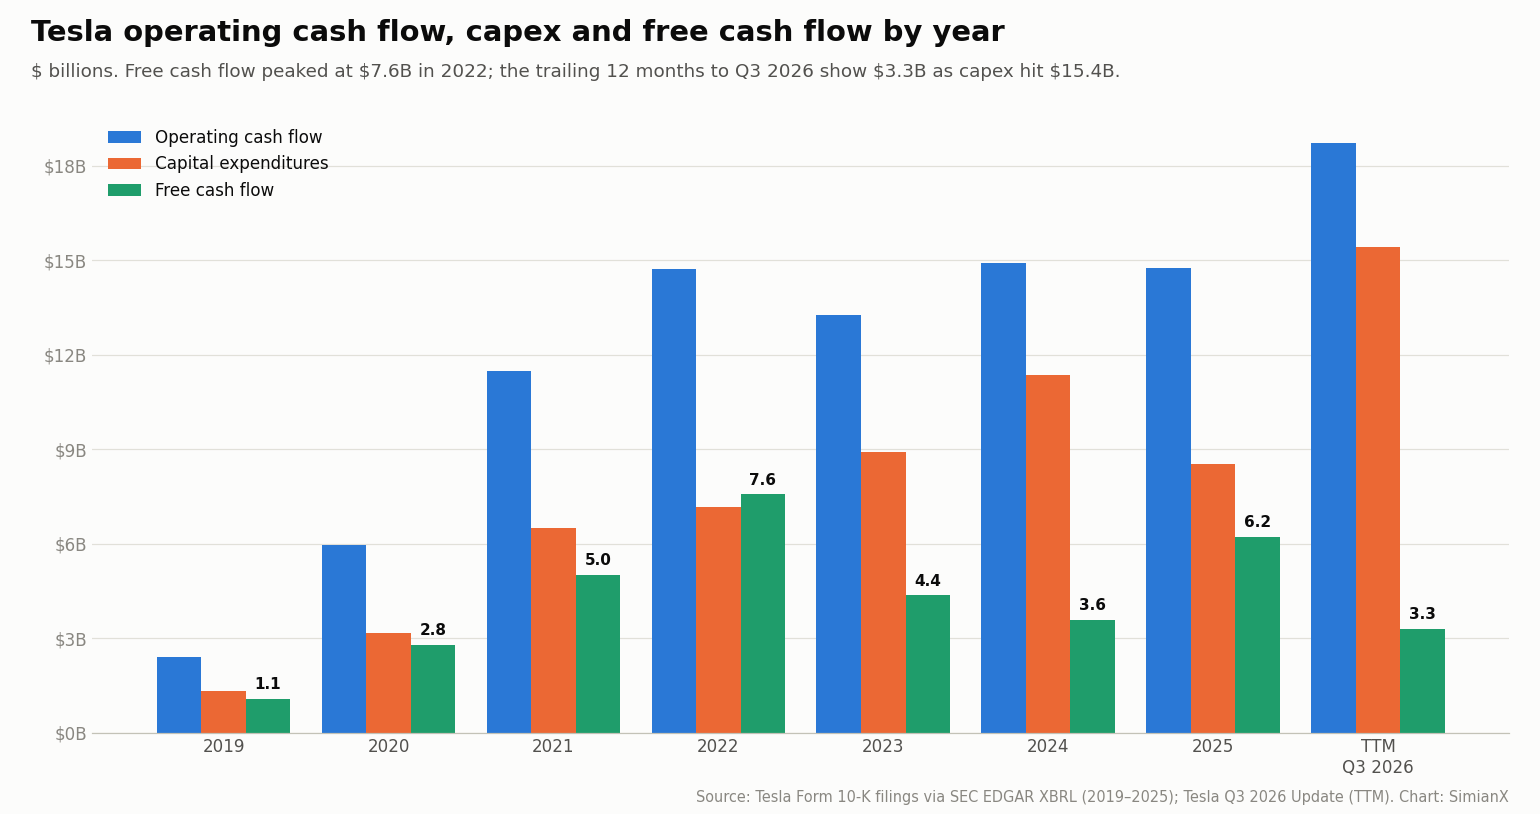
来源:Tesla Form 10-K 年报,经由 SEC EDGAR XBRL company facts(2024年资本支出采用2025年10-K重述后的数据);2026年数据来自2026年第一季度、第二季度和第三季度更新。各项比率为SimianX计算。
特斯拉季度自由现金流(2023–2026年)
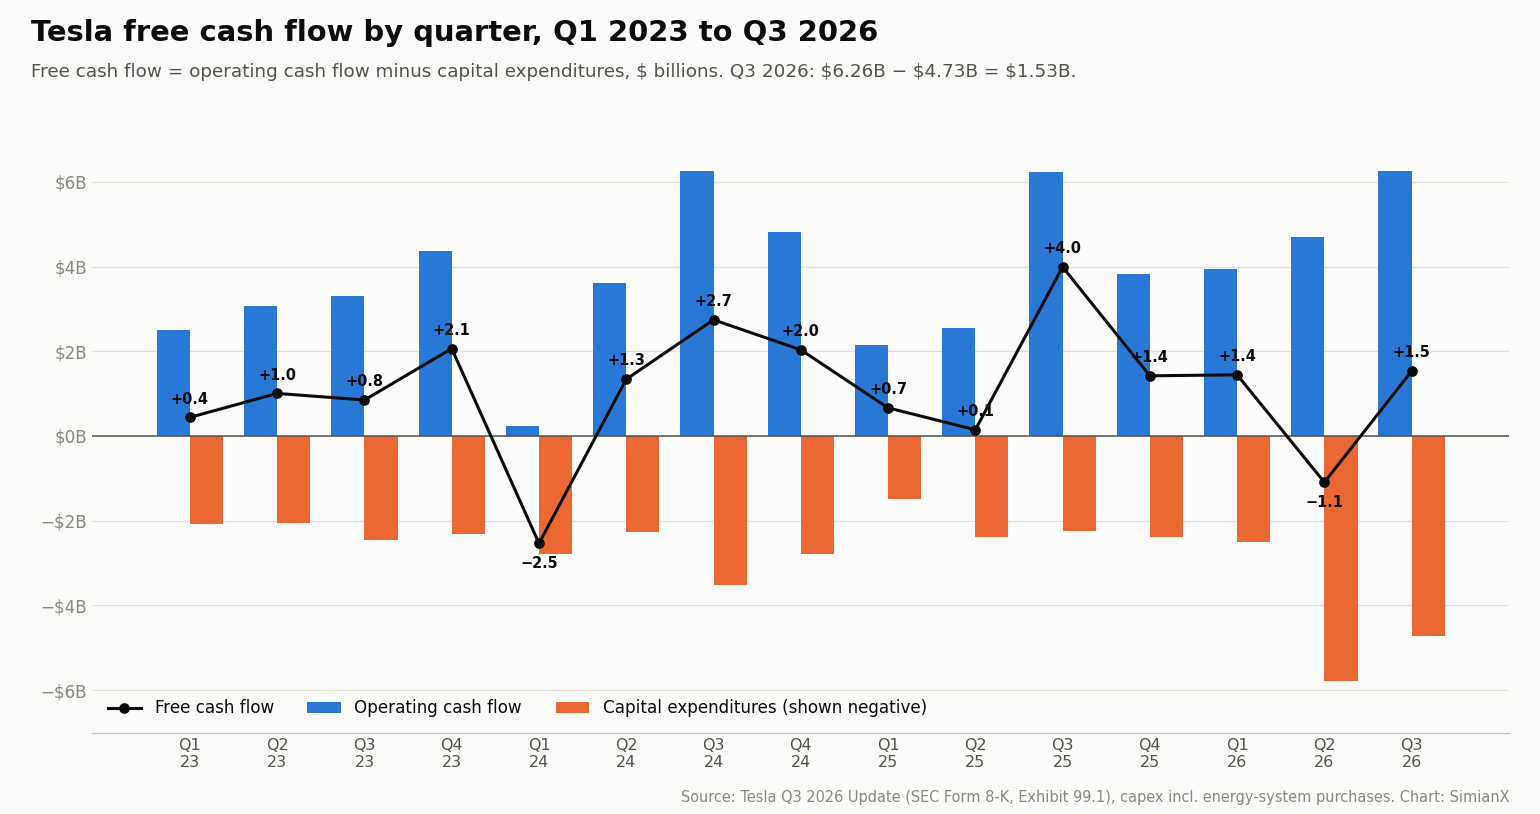
季度业绩的波动远大于年度业绩,主要是因为库存、应付账款和资本支出的付款时间分布不均。在此期间,特斯拉有两个季度自由现金流为负:2024年第一季度(−25.4亿美元,正值库存积压)和2026年第二季度(−10.9亿美元,资本支出跳增33亿美元)。
| 季度 | 经营活动现金流(百万美元) | 资本支出(百万美元) | 自由现金流(百万美元) |
|---|---|---|---|
| 2023年第一季度 | 2,513 | 2,073 | 440 |
| 2023年第二季度 | 3,065 | 2,060 | 1,005 |
| 2023年第三季度 | 3,308 | 2,459 | 849 |
| 2023年第四季度 | 4,370 | 2,307 | 2,063 |
| 2024年第一季度 | 242 | 2,777 | −2,535 |
| 2024年第二季度 | 3,612 | 2,272 | 1,340 |
| 2024年第三季度 | 6,255 | 3,513 | 2,742 |
| 2024年第四季度 | 4,814 | 2,780 | 2,034 |
| 2025年第一季度 | 2,156 | 1,492 | 664 |
| 2025年第二季度 | 2,540 | 2,394 | 146 |
| 2025年第三季度 | 6,238 | 2,248 | 3,990 |
| 2025年第四季度 | 3,813 | 2,393 | 1,420 |
| 2026年第一季度 | 3,937 | 2,493 | 1,444 |
| 2026年第二季度 | 4,697 | 5,789 | −1,092 |
| 2026年第三季度 | 6,263 | 4,732 | 1,531 |
第三季度是特斯拉2024年和2025年现金流最强的季度,也是2026年迄今最强的季度(经营活动现金流:2024年第三季度62.6亿美元,2025年第三季度62.4亿美元,2026年第三季度62.6亿美元)。把2026年第三季度视为新的常态水平,等于重复一个季节性规律,而不是识别出一个趋势。
来源:Tesla 2026年第三季度更新,GAAP与non-GAAP财务信息调节表
第三季度的15.3亿美元从何而来
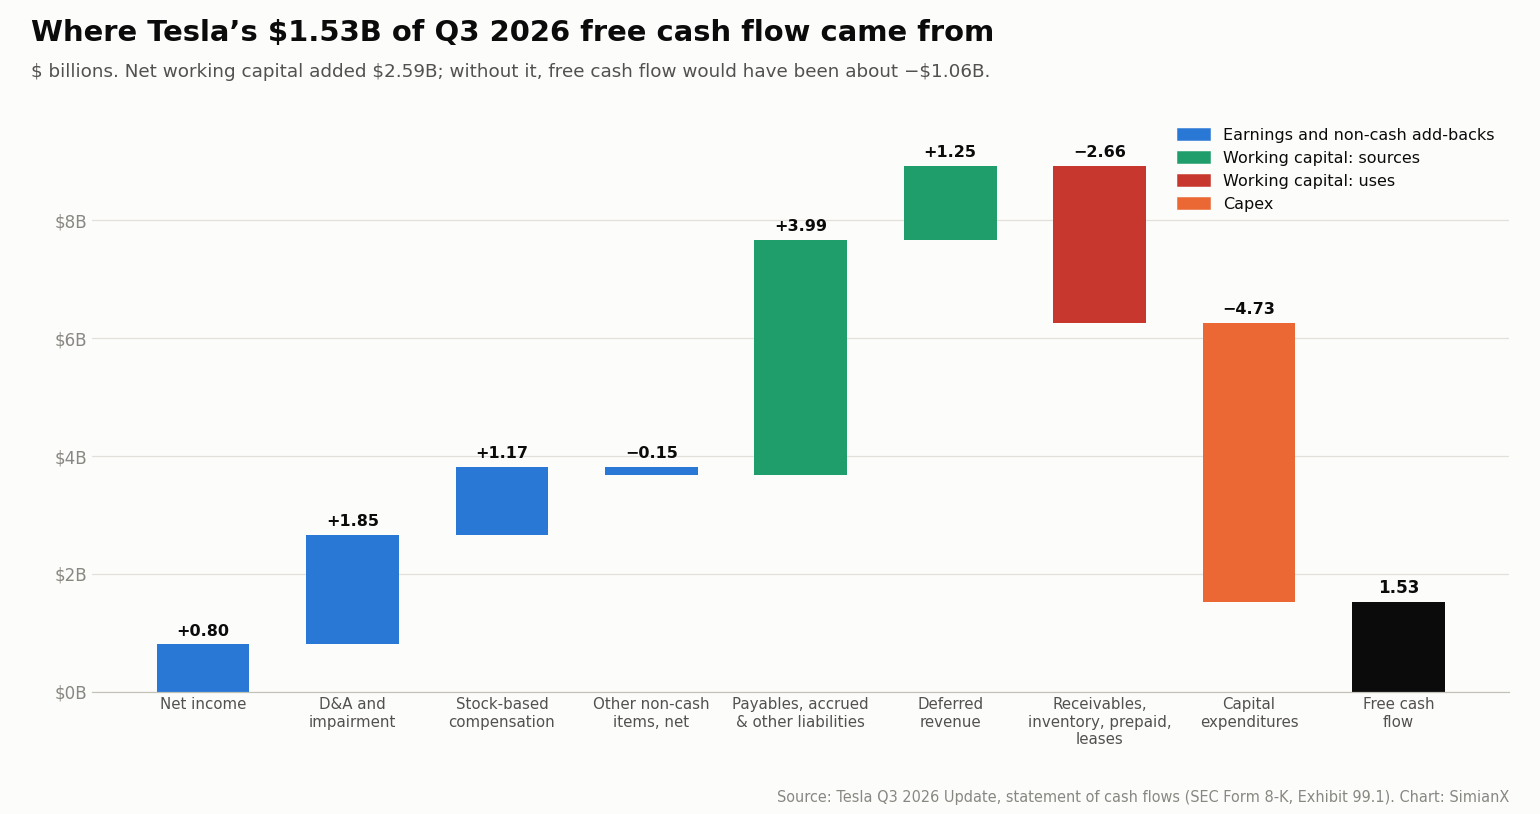
特斯拉的现金流量表显示了7.87亿美元利润如何变成15.3亿美元自由现金流:
| 2026年第三季度现金流项目 | 百万美元 |
|---|---|
| 净利润(含少数股东权益) | 804 |
| 折旧、摊销及减值 | 1,852 |
| 股权激励费用 | 1,165 |
| 其他非现金项目净额(汇兑、递延所得税、SpaceX及数字资产公允价值变动、资产减记) | −148 |
| 应付账款、应计及其他负债 | +3,991 |
| 递延收入 | +1,255 |
| 应收账款 | −565 |
| 存货 | −313 |
| 经营租赁车辆 | +40 |
| 预付费用及其他资产 | −1,818 |
| 经营活动产生的现金流量净额 | 6,263 |
| 资本支出 | −4,732 |
| 自由现金流 | 1,531 |
六个营运资本项目合计为 +25.90亿美元。在其他条件不变的情况下剔除这一贡献,自由现金流约为 −10.6亿美元。这是SimianX的敏感性计算,并非另一种会计结果:成长型公司可以在很长时间内维持有利的营运资本。但它确实说明,本季度的现金盈余取决于资产负债表上的时间性因素。
对比较季度做同样的测试也很有用。2025年第三季度同样有大额营运资本顺风(+20.83亿美元,主要来自19.91亿美元的库存下降),因此剔除营运资本后的自由现金流约为19.1亿美元。按这一可比口径,同比降幅约为29.7亿美元,几乎完全由资本支出增加所致。
特斯拉是否在延后向供应商付款?
应付账款在一个季度内从153.2亿美元升至172.4亿美元,应计负债从152.6亿美元升至172.1亿美元。特斯拉自己披露的 应付账款周转天数(DPO) 升至 66天,2026年第二季度为58天,2025年第三季度为52天。
这说明季末实际付款周期有所拉长,但并不能证明公司承压:该项目还会随产量、已收到但尚未支付的资本支出发票以及应计费用而变化。有用的检验是,在资本支出预计再次上升的第四季度,应付账款是否回落。特斯拉的应收账款周转天数(DSO)为14天,第二季度为13天。
递延收入是否在为AI支出提供资金?
递延收入带来了12.6亿美元现金,流动递延收入余额从34.3亿美元跃升至46.6亿美元。特斯拉的季度更新将汽车附加服务销售的增长主要归因于FSD订阅的增加;有效FSD订阅数(包括一次性买断和月度订阅)达到 174万,第二季度为148万,上年同期为104万。
在确认收入之前收到的现金有助于为当下的投资提供资金,但以后不会再收一次钱:当这部分收入被确认时,它会提高报告利润,却不会带来新的现金。10-Q会披露余额的明细;在此之前,FSD、车联网服务、购车预付款和储能合同之间的拆分并未公开。
来源:Tesla 2026年第三季度更新,资产负债表、现金流量表与运营摘要
为什么利润下滑而现金守住了
毛利润实际上同比增长8.7%,达到54.9亿美元;剔除监管积分后的汽车业务毛利率从15.4%提升至 18.1%。压力来自三个方面:
- 为未来投入。 研发费用增长69%至27.6亿美元,总营业费用增长39%至47.8亿美元。特斯拉将增长归因于其“SI”(超级智能)及其他研发项目、包括2025年CEO业绩奖励在内的股权激励费用,以及SG&A。
- 监管积分正在消退。 积分收入从上年同期的4.17亿美元降至1.13亿美元,这项过去几乎全是利润的收入下降了73%。
- 储能业务走弱。 能源发电和储能收入下降15.6%至28.8亿美元,特斯拉称部分原因是与关税相关的客户退款。能源业务毛利润从10.73亿美元降至9.54亿美元,不过该分部毛利率从31.4%升至33.1%。
现金流与利润表现不同,原因就在上面的桥接表里。折旧(18.5亿美元)和股权激励费用(11.7亿美元)会减少利润,但不减少现金。股权激励对股东而言仍是真实成本:2026年第三季度,自由现金流减去股权激励费用后只剩约 3.66亿美元。
GAAP利润还包含特斯拉所持SpaceX股份(第二季度未实现收益10.05亿美元,第三季度亏损1.42亿美元)以及数字资产的公允价值变动。这些会让净利润大幅波动,却不影响经营现金。
来源:Tesla 2026年第三季度更新,利润表以及营收和盈利能力桥接图。关于7月财报前的情况,可参阅我们的特斯拉2026年第二季度财报前瞻。
2026年资本支出预算:从200亿美元到250亿美元,再回到200亿美元
第三季度自由现金流超出预期的最大单一原因是,特斯拉的资本支出比分析师预期少了约32亿美元。预算的变化路径说明了这一点为何重要:
| 时间 | 2026年资本支出指引 | 公司表述的自由现金流预期 |
|---|---|---|
| 2026年1月(2025年第四季度业绩) | 略高于200亿美元 | — |
| 2026年4月(2026年第一季度业绩) | 上调至约250亿美元或更高 | 2026年余下时间自由现金流为负 |
| 2026年10月21日(2026年第三季度业绩) | 约200亿美元 | 资本支出主要由经营活动现金流提供资金 |
2026年前九个月资本支出为 130.1亿美元。若全年达到约200亿美元,意味着 第四季度约70亿美元,将是特斯拉有史以来报告的最大单季数字。如果第四季度经营活动现金流与第三季度的62.6亿美元持平,该季度将出现小幅现金缺口;这是SimianX的敏感性计算,并非预测。
在电话会上,CFO Vaibhav Taneja 将指引下调归因于“高效管理我们的资本部署”,并表示特斯拉计划“主要通过经营活动现金流”为资本支出提供资金。这次削减反映的是效率提升还是进度延后,可以对照这些资金本应交付的项目来检验。根据第三季度更新:
- AI训练算力: 位于得克萨斯州的Cortex 1(超过105 MW)和Cortex 2(超过120 MW)已投入运行,计划到2026年底训练算力达到 400 MW。
- 芯片: Austin Fab仍在建设中,特斯拉计划于2027年开始设备调试。
- 电池与材料: 内华达州的LFP电芯、得克萨斯州的正极材料和锂精炼处于早期爬坡阶段;柏林的4680产能正在建设。
- 车辆与机器人: Cybercab已加入奥斯汀的Robotaxi车队,Tesla Semi在内华达州进入量产,Optimus已在弗里蒙特的产线上开始生产。Elon Musk 在电话会上表示,Optimus要达到每周2万台“可能至少需要一年,也许更久一点”。
如果这些里程碑如期实现而支出更低,那么削减就是资本纪律;如果里程碑推迟,那么支出只是被推后,而不是被省下。超大规模云厂商也面临同样的张力:参见大型科技公司的AI资本支出已达经营活动现金流的96%。
来源:investingLive 报道的2026年4月指引;Yahoo Finance 报道的10月指引及CFO评论;Stocktwits via TradingView 报道的Optimus时间表;项目进展来自2026年第三季度更新。
究竟是什么在为特斯拉的AI扩张买单?
特斯拉不按项目披露现金流,因此没有人能把某一美元具体对应到Optimus或算力上。财报能显示的是一层层可用的资金来源:
| 资金来源 | 规模(最新) | 含义 |
|---|---|---|
| 经营活动现金流 | 187.1亿美元(过去12个月) | 主要引擎;包含上文所述的营运资本顺风 |
| 现金、现金等价物及短期投资 | 454.5亿美元(2026年9月30日) | 仅第三季度就赚取4.45亿美元利息收入 |
| 未提用银行信贷额度 | 300亿美元(2026年9月29日签署) | 200亿美元延迟提款定期贷款、80亿美元五年期循环信贷额度、20亿美元364天循环信贷额度 |
| 现有债务及融资租赁 | 95.2亿美元 | 其中92.7亿美元为无追索权债务;有追索权债务为200万美元 |
| 股权激励费用 | 2026年第三季度11.7亿美元 | 以不付现金的方式支付员工薪酬,代价是股权稀释 |
信贷额度是大多数报道忽略的一环。 2026年9月29日,特斯拉签署了一笔200亿美元的高级无担保三年期延迟提款定期贷款、一笔80亿美元的五年期循环信贷额度和一笔20亿美元的364天循环信贷额度,取代2023年的50亿美元循环信贷额度。目前没有未偿还贷款,循环额度最多可再增加40亿美元,协议要求合并流动性至少为50亿美元,特斯拉表示“目前不计划在2026年动用这些额度”。定期贷款的未提用承诺额将在一年后降至100亿美元,15个月后降至50亿美元。
借款不会改变特斯拉报告的自由现金流,因为贷款所得计入筹资活动现金流。正因如此,本季度为正的自由现金流不能归功于债务。2026年第三季度,特斯拉发行了11.6亿美元债务并偿还了10.3亿美元,大部分为无追索权融资。
利息收入是一个不那么显眼的贡献来源。特斯拉第三季度从现金和投资中赚取的4.45亿美元,约相当于该季度自由现金流的29%,而且这部分计入经营活动现金流。
来源:Tesla Form 8-K,Items 1.01、1.02和2.03(2026年9月29日);Tesla 2026年第三季度更新,资产负债表与债务明细
20亿美元的xAI持股与SpaceX问题
有一笔与AI相关的大额现金流出根本没有出现在资本支出中。2026年1月16日,特斯拉同意投资约 20亿美元 认购xAI的E轮优先股,同时签署了AI合作框架协议。该交易于2026年第一季度完成,在投资活动现金流中记为20.02亿美元的“购买SpaceX股权投资”,因为xAI Holdings已于2026年2月成为SpaceX的子公司。
这笔持股如今通过按市值计价的收益和亏损影响特斯拉的GAAP利润。它还把特斯拉的AI战略与可能的Tesla–SpaceX合并讨论联系在一起。在10月20日SpaceX的财报电话会上,马斯克表示两家公司都已成立特别委员会讨论这一构想,并称不应假定合并必然发生;在特斯拉的电话会上,他也提到了这些表态。
在出现具体条款之前,合并不属于特斯拉的资金版图。另一家公司持有的现金,默认情况下并不会以有利条件提供给特斯拉股东,任何交易都会带来其自身的投资预算、股权稀释和公司治理问题。我们关于SpaceX上市与特斯拉股票以及AI公司IPO估值与已披露持股的页面,涵盖了这个故事中上市公司的一面。
来源:Tesla 2025年第四季度更新,“Other Updates”(xAI投资);Tesla 2026年委托书(xAI Holdings于2026年2月成为SpaceX子公司);Yahoo Finance 报道的马斯克评论
储能能否成为更大的现金引擎?
储能是特斯拉与AI数据中心需求联系最直接的业务,因为在电网受限的地方,大型电池有助于供电和平滑负荷。特斯拉2026年第三季度部署了 13.7 GWh 储能,上年同期为12.5 GWh,并报告了有史以来最高的订单速度和积压订单。Megafactory Texas已投产,规划产能50 GWh;首批采用特斯拉内华达州自产LFP电芯的Megapack已经发货。
本季度财务结果落后于出货量。分部营收降至28.8亿美元,毛利润降至9.54亿美元,部分原因是与关税相关的客户退款。部署量衡量的是业务活动;合同利润率、付款节点、安装进度以及制造Megapack所需的库存,才决定该分部实际能释放多少现金。(今年关税退款正在流经许多公司的财报;参见我们的IEEPA关税退款追踪。)
来源:Tesla 2026年第三季度生产、交付与部署数据(Form 8-K,2026年10月2日)
TSLA股价对未来现金流意味着什么
特斯拉股价2026年10月21日收于 386.47美元,财报公布前上涨3.41%,较10月16日收盘价高出9.0%。财报发布后股价最初上涨约2%,随后在电话会讨论资本支出削减和Optimus时间表时转跌。常规交易时段收盘价仍比2025年12月16日的历史最高收盘价489.88美元 低21.1%,比7月29日的2026年最低收盘价298.32美元高29.5%。
按特斯拉2026年第二季度10-Q封面披露的39.5亿股流通股计算,该收盘价对应的市值约为 1.53万亿美元。过去12个月自由现金流33.0亿美元,对应的自由现金流收益率约为 0.22%。
| 以1.53万亿美元市值计算的示意性自由现金流收益率 | 所需年度自由现金流 | 相当于特斯拉最佳年份的倍数(2022年:75.7亿美元) |
|---|---|---|
| 2% | 305亿美元 | 4.0× |
| 3% | 458亿美元 | 6.1× |
| 4% | 611亿美元 | 8.1× |
| 5% | 763亿美元 | 10.1× |
这些是量级检验,不是目标价。它们表明,估值建立在尚未产生实质现金的业务之上(Robotaxi、规模化的FSD、Optimus、算力),而不是当前的汽车和储能业务。这正是一家公司何以跻身美股七巨头,也是特斯拉自IPO以来的长期回报始终更多由预期而非当期现金驱动的原因。
来源:Nasdaq TSLA历史股价;Stocktwits via TradingView 报道的盘后反应;流通股数来自2026年第二季度Form 10-Q。市值和收益率为SimianX计算。实时股价与基本面:特斯拉(TSLA)股票页面。
10-Q与2026年第四季度的观察要点
- 第三季度10-Q。 其中将以附件形式披露信贷协议,并提供递延收入明细和资本支出承诺。
- 第四季度的应付账款。 如果应付账款周转天数从66天回落,第三季度营运资本带来的部分提振将会反转。
- 第四季度资本支出与约70亿美元的对比。 如果数字低得多,意味着又一次进度调整,而不只是效率提升。
- 已交付的产能。 训练算力是否在年底前达到400 MW?Austin Fab和电池材料工厂是否按计划推进?
- 扣除股权激励后的自由现金流。 第三季度约为4亿美元,是衡量留给股东的现金最干净的视角。
- 储能利润率与现金。 积压订单只有在Megapack交付并验收后才会变成现金。
- 是否动用300亿美元信贷额度。 特斯拉表示2026年没有提款计划;一旦提款,将表明经营现金已不再够用。
- SpaceX谈判。 只有在条款出现后才值得评估:换股比例、股权稀释、公司治理以及合并后的资本支出预算。
研究这类财报时,在相信任何一个标题数字之前,先把现金流量表与利润表对照来看;正是同样的检验揭示了Coherent在利润上升的同时自由现金流降至−10.2亿美元。SimianX AI 可以帮助你在不同公司之间整理这类对比,并以原始文件作为最终依据。
特斯拉自由现金流常见问题
特斯拉2026年第三季度自由现金流是多少?
15.31亿美元:经营活动现金流62.63亿美元减去资本支出47.32亿美元,数据来自特斯拉2026年10月21日发布的2026年第三季度更新。上年同期为39.90亿美元;2026年第二季度为−10.92亿美元。
特斯拉历年自由现金流是多少?
按公司报告:2019年10.8亿美元,2020年27.9亿美元,2021年50.2亿美元,2022年75.7亿美元(峰值),2023年43.6亿美元,2024年35.8亿美元,2025年62.2亿美元。截至2026年第三季度的过去12个月合计33.0亿美元。
为什么特斯拉利润下降,而自由现金流仍为正?
营业费用的增速超过毛利润,主要是研发费用和股权激励费用,同时监管积分收入下降了73%。现金流则得到18.5亿美元折旧和11.7亿美元股权激励费用(两者均为非现金项目)以及25.9亿美元净营运资本的支撑,后者主要来自应付账款、应计负债和递延收入的增加。
特斯拉2026年的资本支出是多少?
根据特斯拉2026年10月21日的指引,约为200亿美元,低于4月给出的250亿美元以上。前九个月资本支出为130.1亿美元,意味着第四季度约为70亿美元。
特斯拉是否在借钱为AI支出融资?
目前还没有。特斯拉于2026年9月29日签署了300亿美元的无担保银行信贷额度,但这些额度下没有未偿还贷款,公司表示不打算在2026年提款。其95.2亿美元的债务及融资租赁几乎全部为无追索权债务。此外,借款也不会计入自由现金流。
特斯拉有多少现金?
截至2026年9月30日,现金、现金等价物及短期投资为454.5亿美元,本季度增加19.2亿美元,主要来自自由现金流。
特斯拉第三季度的自由现金流可持续吗?
仅凭一个季度的证据无法下结论。约25.9亿美元来自可能反转的营运资本,第三季度在2024年和2025年都是特斯拉现金流最强的季度,而资本支出指引意味着第四季度支出将创纪录。
结论:眼下资金充足,但账单仍在路上
特斯拉的AI扩张由四样东西买单:一项自2022年以来每年产生130亿至190亿美元经营现金的经营业务、有利的营运资本、一笔能赚利息的450亿美元现金储备,以及必要时可动用的300亿美元未提用银行额度。股权激励则是第五种非现金来源,由股东通过股权稀释来承担。
第三季度表明资金是充足的,但并不能证明这些投资会有回报。每一美元营收对应的自由现金流在过去12个月为3.2%,是这一序列自2019年以来的最低水平,而2026年预算在九个月内已变动两次。
能够改变这一图景的证据是商业层面的,而非财务层面的:付费FSD和Robotaxi收入、Optimus的外部客户、有利可图的储能合同,以及能转化为产品的算力。在此之前,衡量进展的正确指标是扣除股权激励后的自由现金流,并且要连续跟踪多个季度,而不是只看某一个转正的季度数字。
本页更新方式: 年度表使用来自SEC EDGAR XBRL的特斯拉Form 10-K数据(2019–2025年),季度表使用特斯拉季度更新中的调节表,资本支出按特斯拉现行口径包含能源系统采购。两张表都会在每次季度报告发布后以及2026年第三季度10-Q提交后更新。股价为Nasdaq常规交易时段收盘价。本页为分析内容,不构成投资建议。
延伸阅读
- 特斯拉2026年Q2财报:Robotaxi能否抵消利润下滑
- 特斯拉何时上市?IPO发行日、发行价与290倍总回报全解析
- 6月12日SpaceX上市,特斯拉那笔330万美元的豪赌
- AI资本开支2026:五大科技巨头烧掉96%的经营现金流
- 2026年美股七巨头:S&P 500权重、市值与集中风险全解析
- Muse之后的META:AI代理撑得起1450亿美元资本开支吗
- 亚马逊2026年Q2财报:AWS能否撑起2000亿美元AI开支
- 微软2026财年Q4财报:Azure增长对决AI资本开支
- Anthropic上市时间与OpenAI上市时间:估值与最新进展
- Coherent 涨 8%:自由现金流转负 10.2 亿美元
- 蔚来2026年第二季度财报:交付增71%,亏损为何反而扩大
- 英伟达财报后股价怎么走?2016年以来43次财报反应全表
- IEEPA关税退款追踪:78家公司拿回多少钱、如何推高每股收益
- 更多分析请见AI 与市场专题
参考来源
- SEC EDGAR — Tesla 2026年第三季度更新,Form 8-K Exhibit 99.1(2026年10月21日)
- SEC EDGAR — Tesla Form 8-K:300亿美元信贷协议(2026年9月29日)
- SEC EDGAR — Tesla 2026年第三季度生产、交付与部署数据(2026年10月2日)
- SEC EDGAR — Tesla 2026年第二季度更新(2026年7月22日)
- SEC EDGAR — Tesla 2026年第一季度更新(2026年4月22日)
- SEC EDGAR — Tesla 2025年第四季度更新及xAI投资(2026年1月28日)
- SEC EDGAR — Tesla 截至2026年6月30日季度的Form 10-Q
- SEC EDGAR — Tesla 2025年Form 10-K
- SEC EDGAR — Tesla 2026年委托书(DEF 14A,2026年10月19日)
- SEC EDGAR — Tesla XBRL company facts(年度现金流数据)
- SEC EDGAR — Tesla 文件索引(8-K)
- Tesla — 投资者关系
- Yahoo Finance — 特斯拉2026年第三季度业绩、市场预期、资本支出指引与电话会评论(2026年10月21日)
- Stocktwits via TradingView — TSLA盘后涨幅反转、200亿美元资本支出指引、Optimus时间表(2026年10月21日)
- investingLive — 特斯拉将2026年资本支出指引上调至约250亿美元(2026年4月23日)
- Electrek — 特斯拉2026年第三季度财务业绩(2026年10月21日)
- Nasdaq — TSLA历史股价
- xAI — 官方网站
- SpaceX — 官方网站
- Investopedia — 自由现金流(FCF)


