Đọc quý ba của Ericsson đặt cạnh chính quý được dùng để so sánh
Ericsson công bố quý ba vào ngày 15 tháng 10 năm 2026, và dòng tiêu đề trông rất xấu: EBITA điều chỉnh giảm 36%, lợi nhuận ròng giảm 49%, lợi nhuận pha loãng trên mỗi cổ phiếu giảm 47%. Cổ phiếu vẫn tăng — ERIC B đóng cửa tăng 6,8% tại Stockholm sau khi chạm +10,9%, còn ADR trên Nasdaq tăng 11,8%.
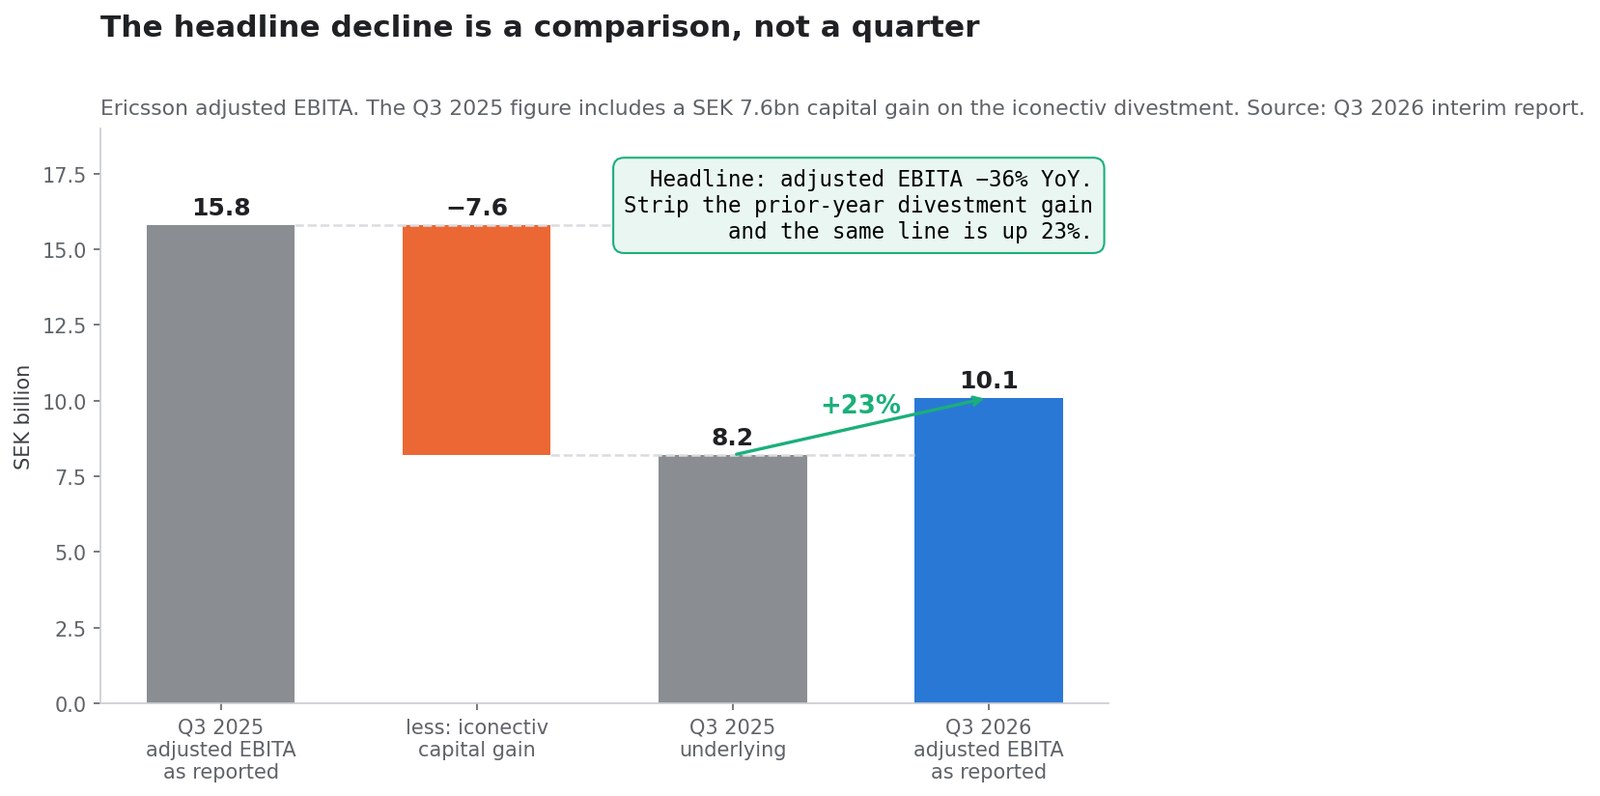
Cả hai dữ kiện đều đúng. Phần đối chiếu nằm gọn trong một dòng của báo cáo: quý ba năm 2025 có khoản lãi vốn 7,6 tỷ krona Thụy Điển từ việc bán iconectiv. Bỏ khoản đó ra, cùng dòng EBITA điều chỉnh ấy đi từ 8,2 tỷ lên 10,1 tỷ krona — tăng 23%.
Trang này là một sổ cái, không phải bài phản ứng. Nó tách phần đã tăng trưởng khỏi phần được đem ra so sánh, định giá phần cải thiện đến từ cấp phép thay vì thiết bị vô tuyến, đặt điều ban lãnh đạo dự báo hồi tháng Bảy cạnh điều họ giao vào tháng Mười, và ghi lại những gì công ty nói về năm 2027. Mọi con số đều lấy từ tài liệu nộp lên SEC: báo cáo quý ba 2026, báo cáo quý hai 2026, thông báo tái cơ cấu cùng ngày và việc thay tổng giám đốc tháng 6 năm 2026.
Số liệu phản ánh tài liệu công bố đến ngày 15 tháng 10 năm 2026. Mọi khoản tiền tính bằng krona Thụy Điển trừ khi ghi rõ khác. Đây là nội dung nghiên cứu và giáo dục, không phải khuyến nghị đầu tư cá nhân.
Phép so sánh, chứ không phải quý kinh doanh
Ba con số trong bản tin giảm khoảng một nửa. Cả ba đều được đo với một quý có khoản lãi thoái vốn một lần.
| Chỉ tiêu | Q3 2026 | Q3 2025 công bố | Q3 2025 trừ khoản lãi | Thay đổi trên nền sạch |
|---|---|---|---|---|
| EBITA điều chỉnh | 10,1 tỷ SEK | 15,8 tỷ SEK | 8,2 tỷ SEK | +23% |
| Biên EBITA điều chỉnh | 17,0% | 28,1% | 14,6% | +240 điểm cơ bản |
| EPS pha loãng | 1,77 SEK | 3,33 SEK | 1,61 SEK | +9,9% |
Khoản 7,6 tỷ nằm ở mục "thu nhập và chi phí hoạt động khác", mục này giảm từ 7,7 tỷ xuống 0,1 tỷ so với cùng kỳ. Báo cáo nói thẳng: EBITA "giảm còn 9,2 (15,5) tỷ, phản ánh khoản lãi vốn 7,6 tỷ ở kỳ năm trước cùng với chi phí tái cơ cấu cao hơn. Khả năng sinh lời được cải thiện nếu loại trừ khoản lãi vốn."
Dòng EPS cũng cần cách xử lý ấy. Ericsson ghi rằng "EPS kỳ năm trước bao gồm khoản lãi thoái vốn 1,72 SEK mỗi cổ phiếu". 3,33 trừ 1,72 còn 1,61 krona, so với 1,77 đã đạt — tức tăng 9,9%, không phải sụp 47%. Khoảng cách giữa hai cách mô tả cùng một quý chính là toàn bộ lý do một cổ phiếu có thể giảm nhiều tuần trước kỳ công bố rồi tăng 11% ngay trong ngày.
Các con số tiêu đề thực ra là gì
| Chỉ tiêu | Q3 2026 | Q3 2025 | Thay đổi | 1–9/2026 | 1–9/2025 |
|---|---|---|---|---|---|
| Doanh thu thuần | 59,5 tỷ SEK | 56,2 tỷ SEK | +6% công bố, +7% hữu cơ | 161,5 tỷ SEK | 167,4 tỷ SEK |
| Lợi nhuận gộp | 28,0 tỷ SEK | 26,8 tỷ SEK | +5% | 75,4 tỷ SEK | 80,0 tỷ SEK |
| Biên gộp điều chỉnh | 47,7% | 48,1% | −40 điểm cơ bản | 48,0% | 48,2% |
| EBITA điều chỉnh | 10,1 tỷ SEK | 15,8 tỷ SEK | −36% | 22,6 tỷ SEK | 30,2 tỷ SEK |
| EBIT | 8,9 tỷ SEK | 15,2 tỷ SEK | −41% | 16,2 tỷ SEK | 27,5 tỷ SEK |
| Lợi nhuận ròng | 5,8 tỷ SEK | 11,3 tỷ SEK | −49% | 10,8 tỷ SEK | 20,1 tỷ SEK |
| EPS pha loãng | 1,77 SEK | 3,33 SEK | −47% | 3,24 SEK | 5,94 SEK |
| Dòng tiền tự do trước M&A | 4,9 tỷ SEK | 6,6 tỷ SEK | −26% | 11,2 tỷ SEK | 11,9 tỷ SEK |
| Tiền ròng cuối kỳ | 60,7 tỷ SEK | 51,9 tỷ SEK | +17% | — | — |
Hai dòng chi phí đáng chú ý. Chi phí tái cơ cấu là −0,9 tỷ so với −0,3 tỷ một năm trước, và trong chín tháng lên tới −5,3 tỷ so với −1,2 tỷ. Thu nhập và chi phí tài chính chuyển sang −0,9 tỷ từ −0,2 tỷ, điều mà công ty quy cho các khoản dự phòng lãi liên quan đến việc giải quyết vấn đề thuế cộng với hiệu ứng phòng hộ tỷ giá. Không khoản nào nằm trong con số điều chỉnh; cả hai đều là tiền hoặc gần như tiền.
Dòng thuế mang một tín hiệu tương lai: Ericsson nay dự kiến thuế suất hiệu dụng 28% cho cả năm, so với 25% năm 2025, "chủ yếu phản ánh tác động của chi phí tái cơ cấu ở mức cao và các khoản dự phòng cho việc giải quyết vấn đề thuế".
Dự báo tháng Bảy và kết quả tháng Mười
Đây là phần mà một dòng tiêu đề trong ngày không thể chuyển tải, và là phép thử sạch nhất hiện có để biết quý này là bất ngờ hay là kế hoạch.
Trong báo cáo quý hai đề ngày 14 tháng 7 năm 2026, Ericsson công bố các giả định lập kế hoạch cho quý ba. Báo cáo quý ba sau đó cho biết kết quả.
| Dự báo ngày 14 tháng 7 | Nghĩa là bao nhiêu | Giao ngày 15 tháng 10 |
|---|---|---|
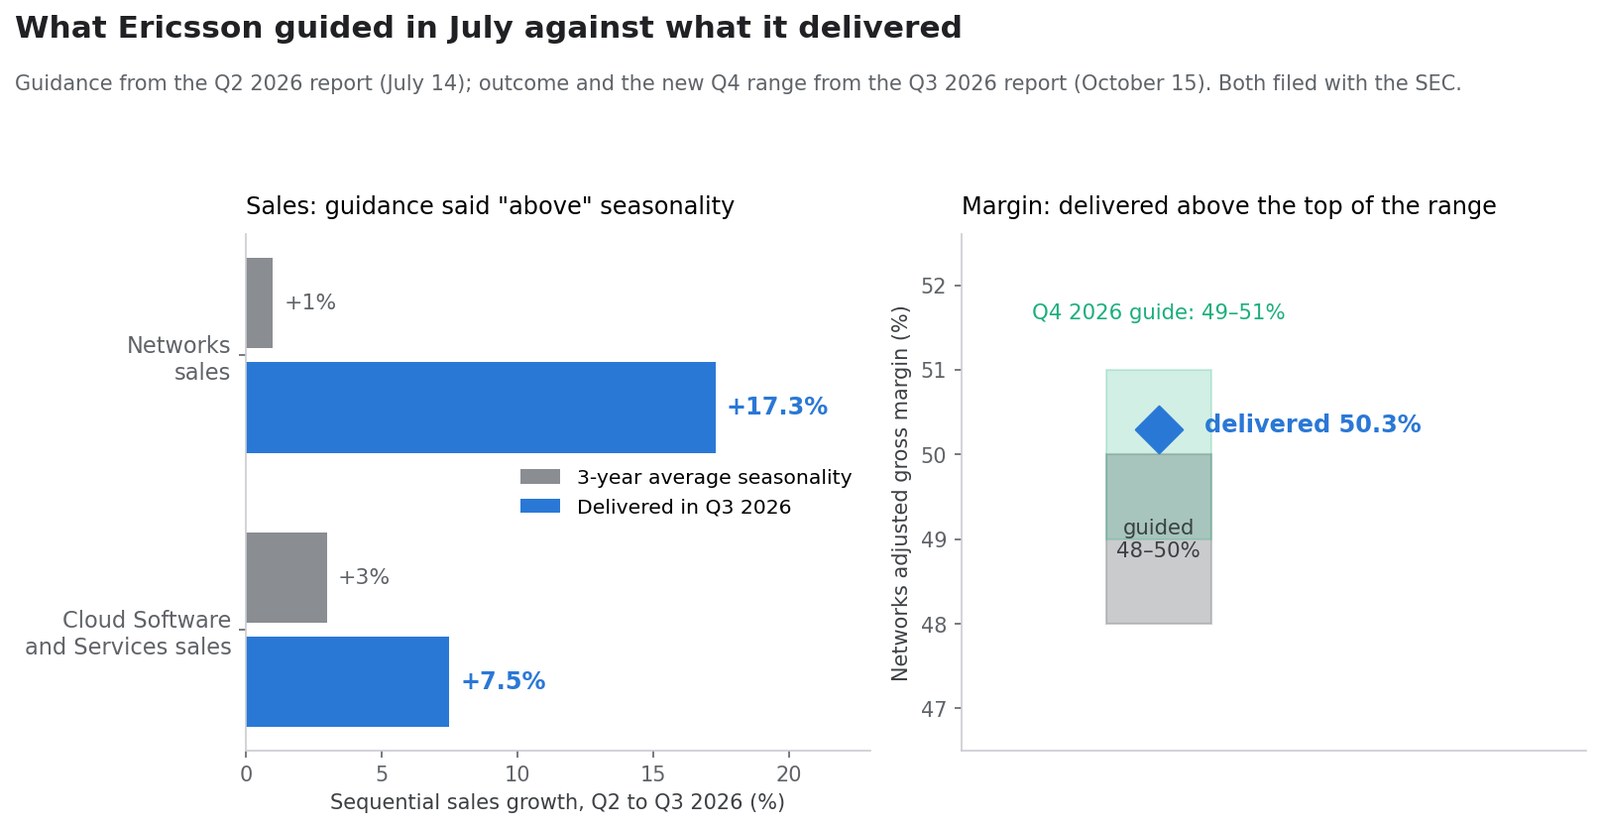
| Tăng trưởng doanh thu Networks "trên" mức mùa vụ bình quân 3 năm | Bình quân 3 năm Q2→Q3 là +1% | +17,3% (33,0 → 38,7 tỷ SEK) |
| Biên gộp điều chỉnh Networks 48% đến 50% | — | 50,3% — vượt cận trên của khoảng |
| Tăng trưởng Cloud Software and Services "tương tự" mức mùa vụ | Bình quân 3 năm Q2→Q3 là +3% | +7,5% (14,7 → 15,8 tỷ SEK) |
| Giả định tỷ giá Q3: USD:SEK 9,7, EUR:SEK 11,0 | — | Tỷ giá giao ngay quanh 9,94 krona đổi một đô la vào ngày công bố |
Ban lãnh đạo bảo thị trường chờ một quý Networks tốt hơn mức mùa vụ và đã giao gấp mười bảy lần mức dịch chuyển bình quân ba năm theo quý. Đó là phần vượt dự báo. Và cũng vì thế mà hướng dẫn phía trước quan trọng hơn phép so sánh phía sau.
Cho quý bốn, Ericsson nay giả định USD:SEK 10,0 và EUR:SEK 11,3, kỳ vọng tăng trưởng doanh thu Networks và Cloud Software "tương tự" mức mùa vụ ba năm — với Networks là +17% và Cloud Software là +29% theo quý — và đặt biên gộp điều chỉnh Networks ở 49% đến 51%, cao hơn trọn một điểm so với khoảng đặt ra ba tháng trước.
Sổ cái theo mảng kinh doanh
| Mảng | Doanh thu Q3 2026 | Tăng trưởng hữu cơ | EBITA điều chỉnh | Biên EBITA điều chỉnh | Bốn quý gần nhất |
|---|---|---|---|---|---|
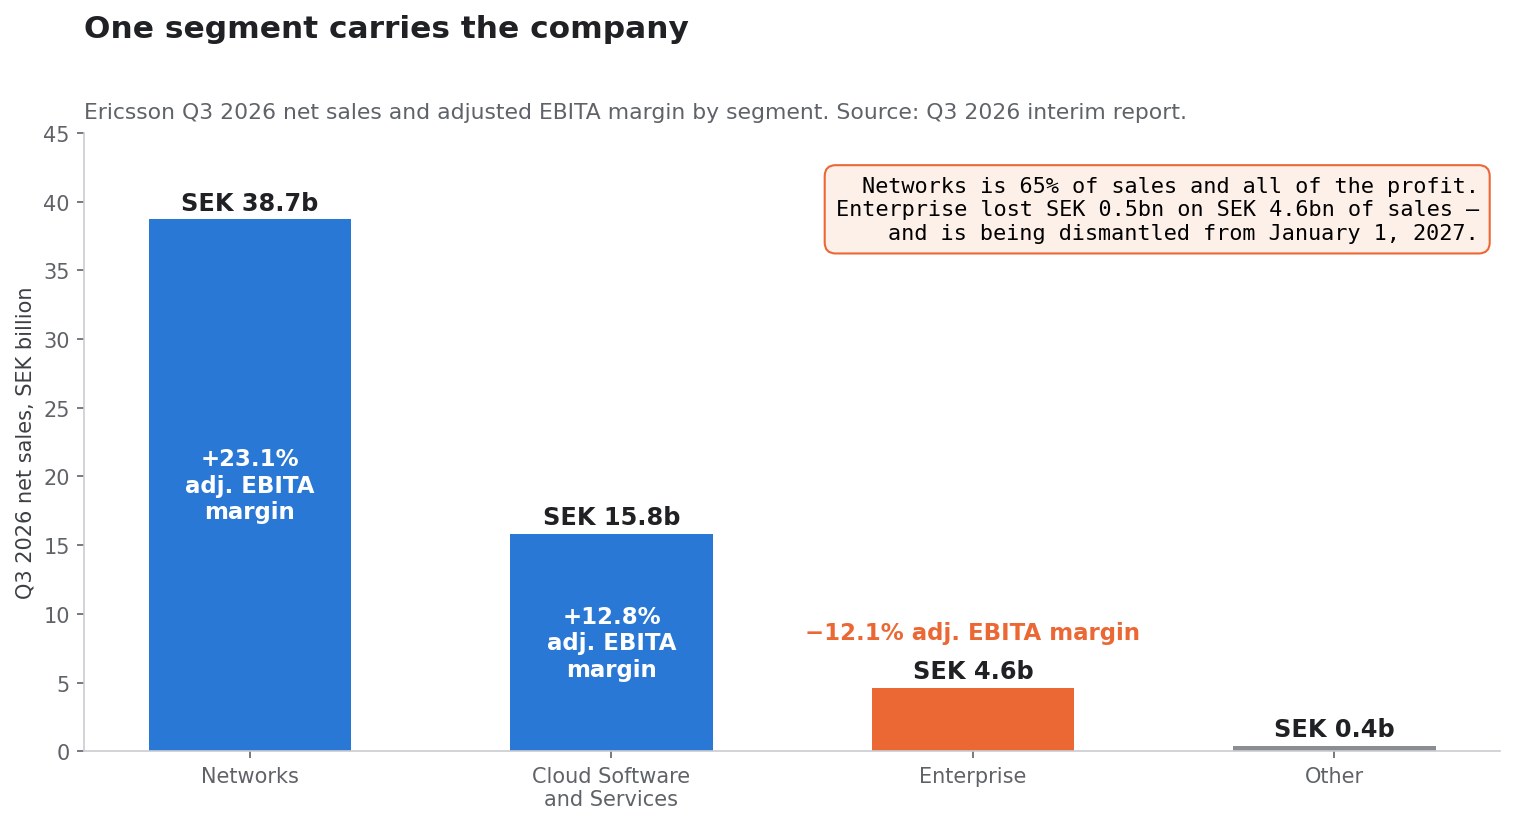
| Networks | 38,7 tỷ SEK | +9% | 9,0 tỷ SEK | 23,1% (20,3%) | 148,9 tỷ SEK ở 21,0% |
| Cloud Software and Services | 15,8 tỷ SEK | +3% | 2,0 tỷ SEK | 12,8% (12,5%) | 62,4 tỷ SEK ở 13,1% |
| Enterprise | 4,6 tỷ SEK | +1% | −0,5 tỷ SEK | −12,1% (138,7%) | 17,8 tỷ SEK ở −22,2% |
| Other | 0,4 tỷ SEK | — | — | — | — |
Networks chiếm 65% doanh thu tập đoàn và trên thực tế là toàn bộ lợi nhuận. Biên EBITA điều chỉnh 23,1% của mảng này là con số theo quý cao nhất trong ba cột mà báo cáo in ra, và biên bốn quý gần nhất 21,0% cho thấy đây không phải hiện tượng của riêng một quý.
Phép so sánh ở Enterprise trông phi lý — biên 138,7% một năm trước so với −12,1% hiện nay — vì khoản lãi iconectiv 7,6 tỷ được ghi nhận ngay trong mảng đó. Bỏ nó ra, Enterprise lỗ khi ấy cũng như lỗ bây giờ. Tính bốn quý gần nhất, đây là một mảng 17,8 tỷ SEK vận hành ở −22,2%, tức khoảng 4 tỷ lỗ hoạt động mỗi năm so với một tập đoàn kiếm chừng 35 tỷ ở cấp mảng.
Con số đó là lý do của thông báo cơ cấu đưa ra cùng ngày.
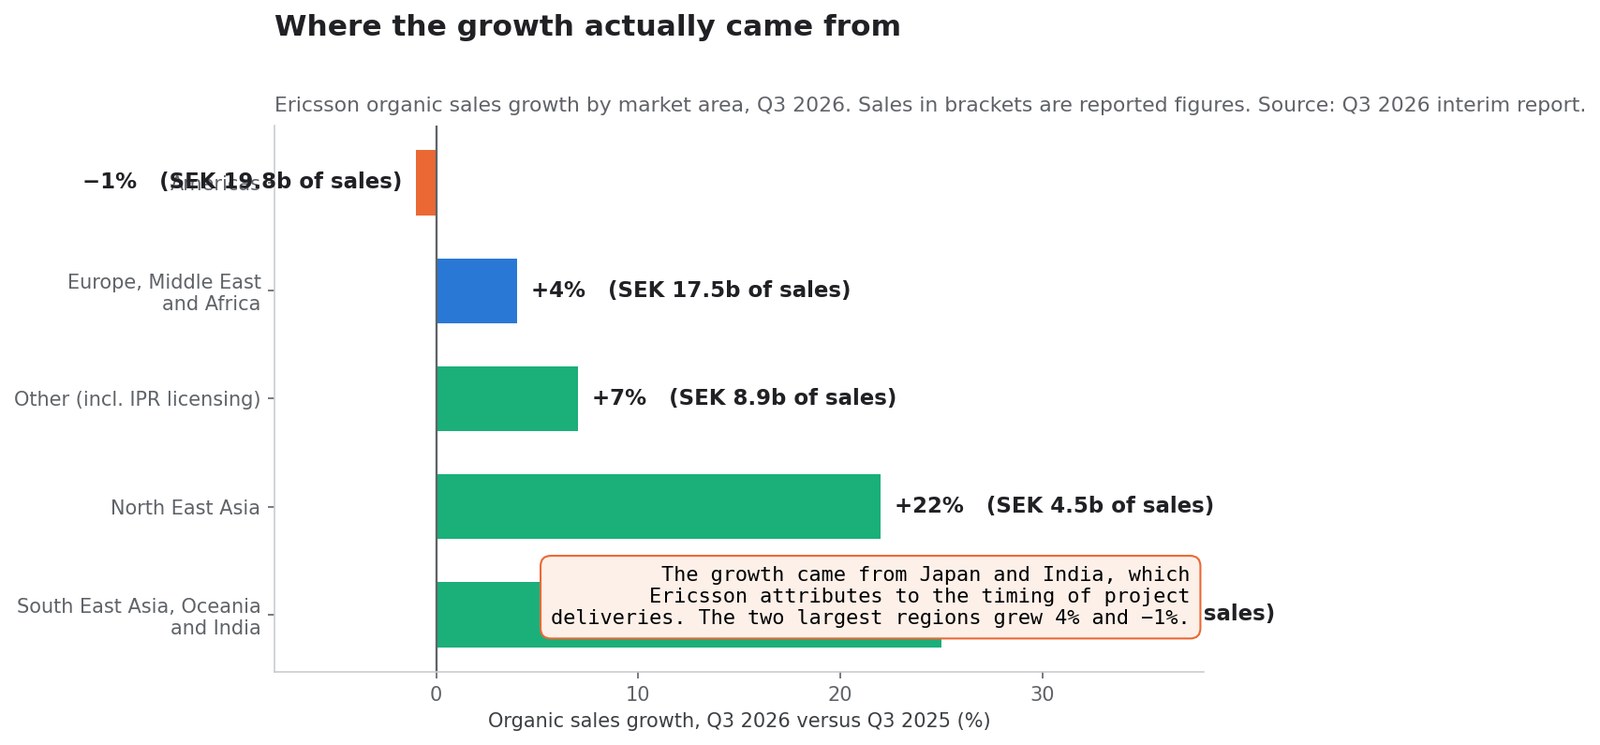
Tăng trưởng thực sự đến từ đâu
| Khu vực thị trường | Doanh thu Q3 2026 | Tăng trưởng hữu cơ | Hữu cơ 1–9 tháng |
|---|---|---|---|
| Châu Mỹ | 19,8 tỷ SEK | −1% | −1% |
| Châu Âu, Trung Đông và châu Phi | 17,5 tỷ SEK | +4% | +5% |
| Đông Nam Á, châu Đại Dương và Ấn Độ | 8,8 tỷ SEK | +25% | +14% |
| Đông Bắc Á | 4,5 tỷ SEK | +22% | +15% |
| Other (gồm cấp phép IPR) | 8,9 tỷ SEK | +7% | +1% |
| Tổng | 59,5 tỷ SEK | +7% | +4% |
Hai khu vực tăng hai chữ số lại là hai khu vực nhỏ nhất, và Ericsson quy cả hai cho yếu tố thời điểm chứ không phải nhu cầu: ở Đông Bắc Á, tăng trưởng "chủ yếu do Nhật Bản, nhờ khối lượng bàn giao dự án cao hơn"; ở Đông Nam Á, châu Đại Dương và Ấn Độ, nó đến từ "thời điểm bàn giao dự án tại Đông Nam Á và Ấn Độ".
Châu Mỹ — khu vực lớn nhất với một phần ba doanh thu tập đoàn — giảm 1% hữu cơ, với "tăng nhẹ ở Bắc Mỹ bị bù trừ bởi doanh thu thấp hơn ở Mỹ Latinh". Trong chín tháng, châu Mỹ giảm 1% hữu cơ và giảm 8% theo số công bố.
Sự bất đối xứng ấy là phiên bản trung thực của luận điểm bi quan. Một quý có tăng trưởng theo quý gấp mười bảy lần mức mùa vụ bình quân ba năm, tập trung ở chính những khu vực mà ban lãnh đạo nêu đích danh yếu tố thời điểm bàn giao, đã vay mượn điều gì đó từ các quý liền kề. Chính hướng dẫn quý bốn của Ericsson — tăng trưởng "tương tự" mức mùa vụ chứ không phải trên mức ấy — nhất quán với cách đọc này.
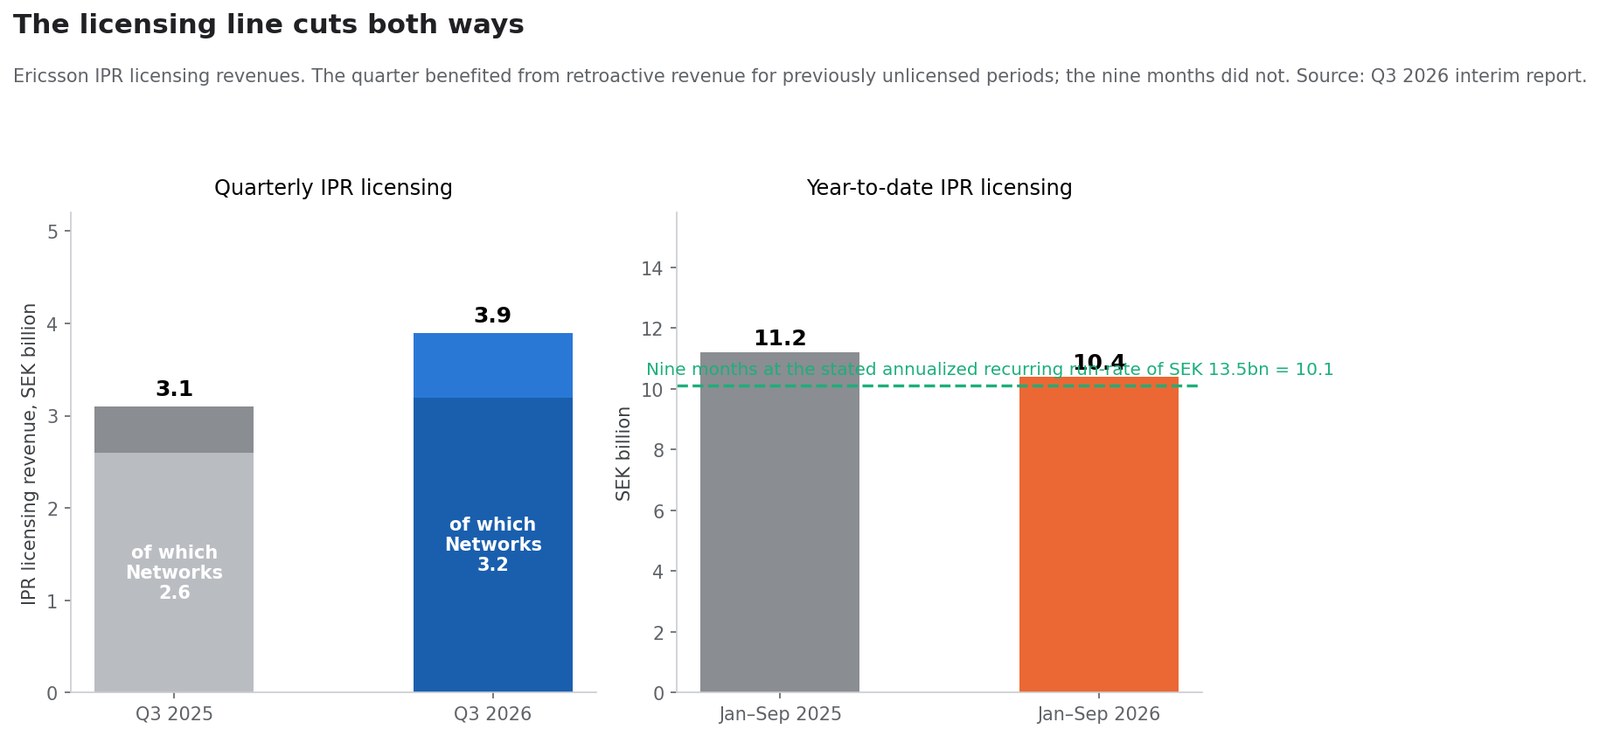
Dòng cấp phép cắt về cả hai phía
Cấp phép sở hữu trí tuệ là nguồn thu có biên cao nhất của Ericsson, và nó đã dịch chuyển trong quý này.
| Doanh thu cấp phép IPR | Q3 2026 | Q3 2025 | 1–9/2026 | 1–9/2025 |
|---|---|---|---|---|
| Toàn tập đoàn | 3,9 tỷ SEK | 3,1 tỷ SEK | 10,4 tỷ SEK | 11,2 tỷ SEK |
| Trong đó ở Networks | 3,2 tỷ SEK | 2,6 tỷ SEK | — | — |
| Trong đó ở Cloud Software and Services | 0,7 tỷ SEK | 0,6 tỷ SEK | — | — |
Ericsson nói mức tăng theo quý "một phần do doanh thu hồi tố liên quan tới các giai đoạn trước đây chưa được cấp phép" và đặt 82% doanh thu cấp phép IPR ở mảng Networks. Công ty cũng công bố mức chạy thường xuyên quy năm của IPR khoảng 13,5 tỷ SEK, tương đương chừng 10,1 tỷ cho chín tháng.
Cả hai nửa của bảng đều quan trọng. Quý này được giúp sức bởi cấp phép hồi tố; chín tháng lại bị thiệt vì thiếu khoản doanh thu hồi tố lớn hơn đã ghi nhận năm 2025. Lũy kế từ đầu năm, IPR giảm 0,8 tỷ. Ai ghi có cho cơn gió thuận cấp phép quý ba thì cũng nên ghi nợ cơn gió ngược cấp phép của cả năm.
Bao nhiêu phần cải thiện là thiết bị và bao nhiêu là tiền bản quyền
Đây là phép tính của người đọc, không phải của công ty, và nó dựa trên một giả định được nêu công khai: doanh thu cấp phép gần như không có chi phí tăng thêm, nên một mức tăng IPR rơi gần trọn vẹn vào EBITA.
- EBITA điều chỉnh của tập đoàn, loại trừ khoản lãi năm trước, cải thiện 1,9 tỷ (từ 8,2 lên 10,1).
- Doanh thu cấp phép IPR của tập đoàn tăng 0,8 tỷ (từ 3,1 lên 3,9).
- Theo giả định đó, cấp phép chiếm khoảng 42% mức cải thiện.
Cũng phép thử ấy bên trong Networks:
- EBITA điều chỉnh của Networks tăng 1,8 tỷ (từ 7,2 lên 9,0).
- IPR của Networks tăng 0,6 tỷ (từ 2,6 lên 3,2).
- Vậy cấp phép giải thích khoảng một phần ba mức cải thiện của Networks.
Vẫn còn khoảng 1,1 tỷ cải thiện lợi nhuận Networks đến từ chính mảng thiết bị, trên nền tăng trưởng doanh thu hữu cơ 9%, và báo cáo ghi nhận "tác động tích cực từ cơ cấu sản phẩm và doanh thu cấp phép IPR hồi tố, bị bù trừ một phần bởi chi phí linh kiện tăng". Cải thiện vận hành là có thật. Chỉ là nó nhỏ hơn những gì mức mở rộng biên trên tiêu đề gợi ra, và một phần trong đó không lặp lại với quy mô tương tự.
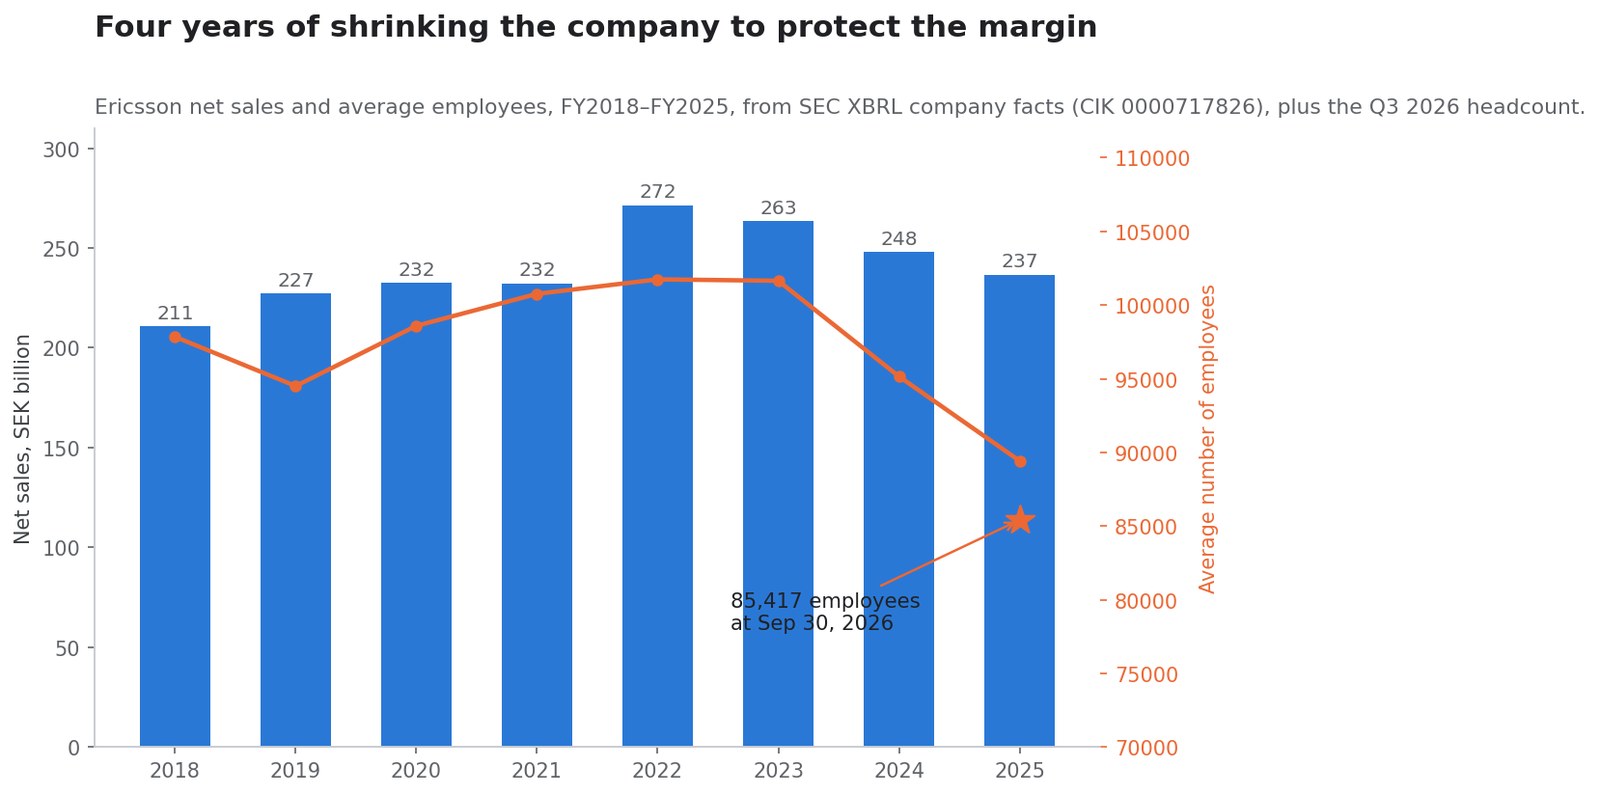
Bốn năm thu nhỏ công ty để giữ biên lợi nhuận
| Năm tài chính | Doanh thu thuần | Lao động bình quân |
|---|---|---|
| 2018 | 210,8 tỷ SEK | 97.843 |
| 2019 | 227,2 tỷ SEK | 94.503 |
| 2020 | 232,4 tỷ SEK | 98.589 |
| 2021 | 232,3 tỷ SEK | 100.757 |
| 2022 | 271,5 tỷ SEK | 101.741 |
| 2023 | 263,4 tỷ SEK | 101.644 |
| 2024 | 247,9 tỷ SEK | 95.154 |
| 2025 | 236,7 tỷ SEK | 89.425 |
Nguồn: dữ liệu XBRL của SEC, CIK 0000717826.
Doanh thu đạt đỉnh năm 2022 ở 271,5 tỷ và đã giảm 12,8% kể từ đó. Lao động bình quân đạt đỉnh cùng năm và giảm 12,1%. Việc cắt giảm nhân sự tiếp tục vượt ra ngoài dữ liệu năm: 85.417 lao động vào ngày 30 tháng 9 năm 2026, so với 86.536 ba tháng trước và 89.898 một năm trước — ít hơn 4.481 người so với cùng kỳ, tức 5,0%.
Đây là cơ chế đứng sau câu chuyện biên lợi nhuận. Biên EBITA điều chỉnh của Networks đi từ 20,3% lên 23,1% trong một năm trong khi công ty dùng ít hơn 5% nhân sự và chi 48,9 tỷ cho R&D năm 2025 so với 53,5 tỷ năm 2024. Kỷ luật chi phí kiểu đó cải thiện biên một cách đáng tin cậy và chẳng cải thiện tốc độ tăng trưởng chút nào.
Một tổng giám đốc mới và cuộc tái cơ cấu ngay ngày đầu
Báo cáo quý hai hồi tháng Bảy mang lời bình của Börje Ekholm. Báo cáo quý ba mang lời của Per Narvinger, người viết rằng ông "hào hứng dẫn dắt công ty trong giai đoạn công nghệ thay đổi nhanh chóng này".
Việc chuyển giao có hồ sơ rõ ràng. Ngày 16 tháng 6 năm 2026, Ericsson thông báo Narvinger, khi đó là người đứng đầu Business Area Networks, sẽ trở thành Chủ tịch kiêm Tổng giám đốc, còn Ekholm rời vị trí vào 30 tháng 9 năm 2026 và làm cố vấn điều hành đến ngày 15 tháng 6 năm 2027. Ngày 18 tháng 6, công ty bổ nhiệm David Hammarwall phụ trách Business Area Networks, hiệu lực từ 1 tháng 10 năm 2026.
Vì vậy quý ba 2026 là quý chuyển giao: kết quả được tạo ra dưới một tổng giám đốc và được trình bày bởi một người khác, trong ngày báo cáo đầu tiên của ông.
Ông dùng chính ngày đó để công bố một cuộc tái cấu trúc, nộp dưới dạng thông cáo riêng:
- Hai khu vực thị trường Đông Bắc Á và Đông Nam Á, châu Đại Dương và Ấn Độ hợp nhất thành một khu vực châu Á – Thái Bình Dương duy nhất từ 1 tháng 1 năm 2027, do Patrick Johansson, hiện phụ trách EMEA, đứng đầu. Việc tìm người phụ trách EMEA mới bắt đầu.
- Business Area Enterprise Wireless Solutions bị giải thể. Neutral Host và Ericsson Private 5G chuyển vào Business Area Networks; Wireless WAN trở thành mảng độc lập báo cáo cho người đứng đầu khu vực châu Mỹ.
- Ba thành viên ban điều hành — Åsa Tamsons, Chafic Nassif và Andres Vicente — rời vị trí vào ngày 31 tháng 12 năm 2026.
Đọc cạnh bảng phân mảng, logic chẳng hề tinh vi. Hai khu vực thị trường được hợp nhất là hai khu vực nhỏ nhất. Mảng bị tháo rời là mảng lỗ 4 tỷ mỗi năm theo nền bốn quý. Một tổng giám đốc mới đang gom những phần không tự nuôi nổi mình vào phần làm được điều đó.
Bảng cân đối trông như thế nào
| Khoản mục | 30 tháng 9 năm 2026 | So sánh |
|---|---|---|
| Tiền gộp | 98,0 tỷ SEK | tăng 6,7 tỷ so với quý trước |
| Tiền ròng | 60,7 tỷ SEK | 51,9 tỷ một năm trước, +17% |
| Nghĩa vụ phúc lợi sau nghỉ việc | 14,3 tỷ SEK | 18,0 tỷ vào 30 tháng 6 |
| Kỳ hạn bình quân nợ vay công ty mẹ | 2,9 năm | 2,5 năm vào 30 tháng 6 |
| Cổ phiếu lưu hành, cơ bản | 3.257 triệu | 3.333 triệu một năm trước, −2,3% |
| Cổ phiếu quỹ | 114,1 triệu | 38,0 triệu vào 31 tháng 12 năm 2025 |
Dòng tiền tài chính là dòng vào 0,4 tỷ, kết hợp 4,5 tỷ mua lại cổ phiếu với 5,5 tỷ vay mới, phản ánh một trái phiếu 500 triệu euro phát hành trong tháng Chín. Trong quý, Ericsson mua lại 49.225.701 cổ phiếu hạng B với giá 4,8 tỷ; lũy kế từ đầu năm là 78.761.682 cổ phiếu với 8,1 tỷ.
Dòng tiền hoạt động là 6,5 tỷ so với 7,9 tỷ, báo cáo lưu ý "hàng tồn kho cao hơn, phản ánh thời điểm bàn giao dự án và giá linh kiện cao hơn". Chính áp lực mà ban lãnh đạo cảnh báo cho năm 2027 đã hiện ra trong vốn lưu động.
Ericsson đã nói gì về năm 2027
Bốn phát biểu hướng tới tương lai nằm trong báo cáo, và ba trong số đó là cảnh báo:
- "Thị trường RAN đi ngang." Chính nguồn mà Ericsson dẫn cũng đồng ý: Dell'Oro ước tính thị trường thiết bị mạng truy nhập vô tuyến toàn cầu sẽ giữ ổn định trong năm 2026.
- "Chi phí linh kiện là cơn gió ngược với biên gộp năm tới." Điều này xuất hiện trong lời bình của tổng giám đốc và một lần nữa trong phần phân tích biên của Networks, nơi chi phí linh kiện tăng bù trừ một phần cơ cấu sản phẩm thuận lợi.
- "Chi phí tái cơ cấu năm 2026 dự kiến ở mức cao", và thuế suất cả năm lên 28% một phần vì chúng.
- Điểm tích cực duy nhất: hướng dẫn biên gộp điều chỉnh của Networks nâng lên 49–51% cho quý bốn, từ 48–50% ba tháng trước.
Một công ty nâng hướng dẫn cho biên quan trọng nhất của mình trong quý tới trong khi cảnh báo chi phí đầu vào sẽ cắn vào năm sau đó là đang chỉ ra bản lề nằm ở đâu. Câu hỏi cho 2027 không phải nhu cầu — ban lãnh đạo đã nói thị trường đi ngang — mà là giá bán, cơ cấu sản phẩm và cuộc tái cơ cấu có hấp thụ nổi hóa đơn linh kiện đang tăng hay không.
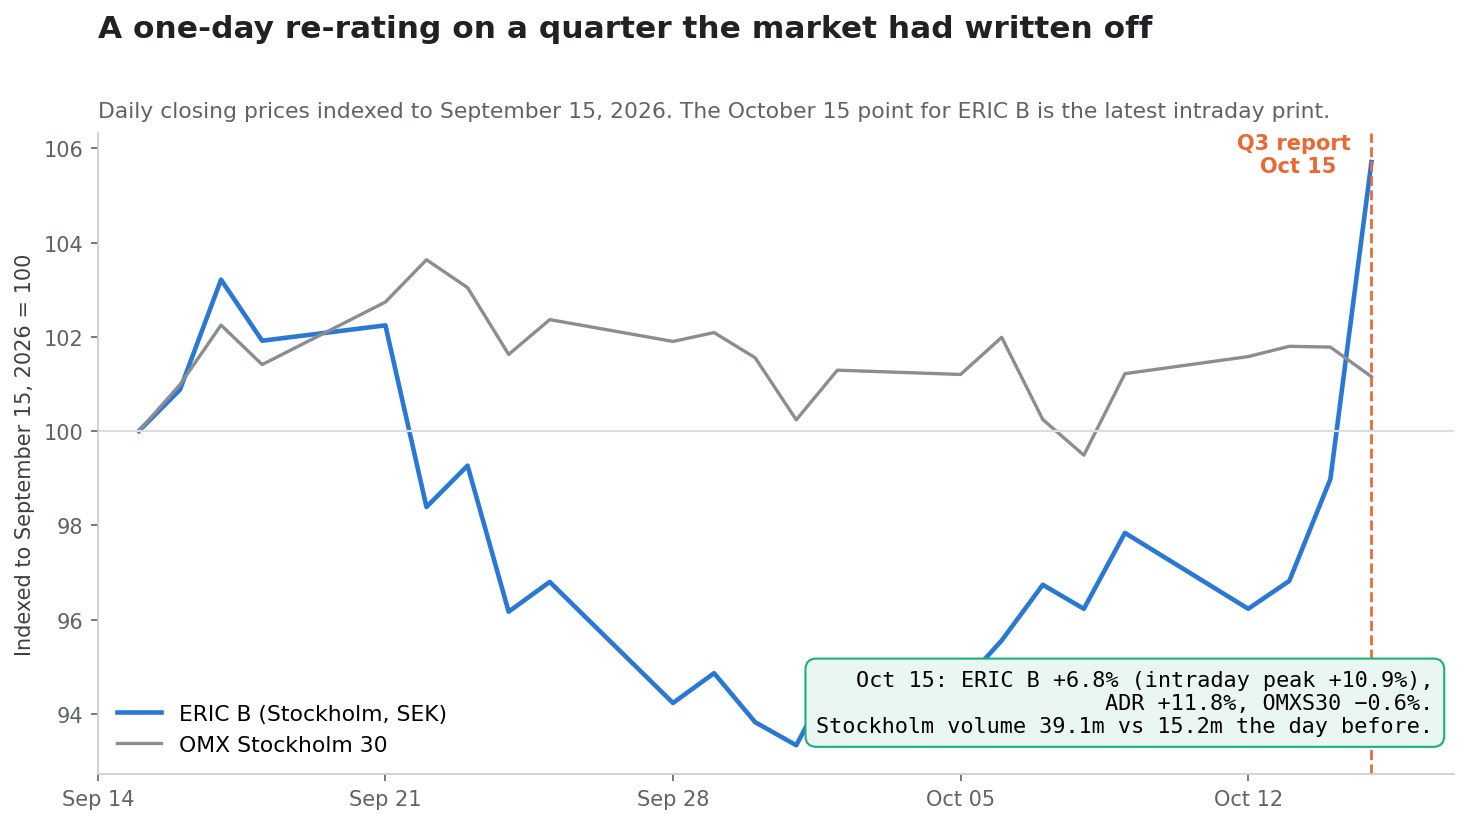
Thị trường định giá ra sao
| Niêm yết | Đóng cửa phiên trước | 15 tháng 10 | Thay đổi | Khối lượng |
|---|---|---|---|---|
| ERIC B (Stockholm, SEK) | 97,10 | 103,70, đỉnh trong phiên 107,65 | +6,8%, đỉnh +10,9% | 39,1 triệu so với 15,2 triệu |
| ERIC ADR (Nasdaq, USD) | 9,58 | 10,71 | +11,8% | 41,0 triệu so với 18,9 triệu |
| OMX Stockholm 30 | 3.276,27 | 3.256,08 | −0,62% | — |
Hai chi tiết giữ cho phần này trung thực. Thứ nhất, hai nơi niêm yết lệch nhau vì được định giá bằng hai đồng tiền khác nhau và đóng cửa vào giờ khác nhau; ở mức 103,70 krona với tỷ giá đô la quanh 9,94, cổ phiếu phổ thông trị giá khoảng 10,44 USD so với ADR ở 10,71 USD. Thứ hai, đà tăng xuất phát từ một nền thấp: ERIC B bước vào kỳ công bố ở mức thấp hơn đỉnh sáu tháng khoảng 23,7%.
Thị trường đã đứng vị thế theo dòng tiêu đề và định giá lại theo phần cầu nối. Một phiên có khối lượng gấp 2,6 lần và ADR tăng 11% trông đúng như vậy.
Định giá sau nhịp tăng
Ở mức 103,70 krona và 3.257 triệu cổ phiếu lưu hành, vốn hóa thị trường của Ericsson vào khoảng 338 tỷ SEK, tức chừng 34 tỷ USD. Với tiền ròng 60,7 tỷ, giá trị doanh nghiệp ở gần 277 tỷ SEK.
Đối ứng với đó, EBITA điều chỉnh bốn quý gần nhất được công bố cho ba mảng báo cáo cộng lại như sau:
| Mảng | Doanh thu bốn quý gần nhất | Biên EBITA điều chỉnh | EBITA điều chỉnh ngụ ý |
|---|---|---|---|
| Networks | 148,9 tỷ SEK | 21,0% | 31,3 tỷ SEK |
| Cloud Software and Services | 62,4 tỷ SEK | 13,1% | 8,2 tỷ SEK |
| Enterprise | 17,8 tỷ SEK | −22,2% | −4,0 tỷ SEK |
| Tổng ba mảng | — | — | 35,5 tỷ SEK |
Như vậy giá trị doanh nghiệp vào khoảng 7,8 lần EBITA điều chỉnh ở cấp mảng. Con số này loại trừ mảng Other và mọi chi phí tập đoàn chưa phân bổ, nên hãy coi nó là một mốc neo chứ không phải bội số chính xác — nhưng nó đóng khung câu hỏi đúng cách. Người mua ở mức giá này trả dưới tám lần cho một doanh nghiệp có mảng lớn nhất đạt biên 21%, và được trao thêm 60,7 tỷ tiền ròng, đổi lại việc chấp nhận một thị trường cuối đi ngang và cơn gió ngược chi phí linh kiện.
Phép tính có thể thay đổi điều đó rất đơn giản. Nếu khoản lỗ khoảng 4 tỷ mỗi năm của Enterprise biến mất nhờ tái cơ cấu — không phải kịch bản cơ sở vô lý khi mảng này đang bị tháo rời — thì cùng giá trị doanh nghiệp ấy đặt trên khoảng 39,5 tỷ, tức 7,0 lần. Sửa một mảng thua lỗ có giá trị với bội số này hơn một điểm tăng trưởng RAN.
Các kịch bản
| Kịch bản | Điều kiện cần đúng | Lộ trình tài chính | Hàm ý định giá |
|---|---|---|---|
| Lạc quan | Quý bốn rơi đúng khoảng biên Networks 49–51% đã nâng; tái cơ cấu xóa phần lớn khoản lỗ Enterprise trong năm 2027; chi phí linh kiện được bù bằng giá bán và cơ cấu | Biên EBITA điều chỉnh của tập đoàn giữ ở vùng mười mấy phần trăm cao; mua lại cổ phiếu tiếp tục quanh 4–5 tỷ mỗi quý | Bội số được định giá lại về phía mức phụ trội lịch sử khi mảng thua lỗ thôi trừ đi |
| Cơ sở | Thời điểm dự án châu Á đảo chiều trong hai quý tới; RAN vẫn đi ngang như Dell'Oro kỳ vọng; chi phí linh kiện lấy đi một điểm biên gộp năm 2027, được bù một phần | Doanh thu hữu cơ gần như đi ngang; biên được giữ nhờ cắt giảm chi phí chứ không nhờ tăng trưởng | Xấp xỉ bội số hiện tại, với tiền ròng làm phần việc |
| Bi quan | Sức mạnh quý ba là vay trước; châu Mỹ vẫn âm; lạm phát linh kiện vượt phản ứng giá; tái cơ cấu vẫn cao sau năm 2026 | Biên EBITA điều chỉnh lùi về mức 14% của chín tháng; nhịp mua lại chậm lại | Trở về mức cổ phiếu giao dịch trước kỳ công bố |
Kịch bản cơ sở không phải là "nhân quý ba lên cả năm". Nó là: một quý cao hơn mức mùa vụ 17% trong một thị trường đi ngang là sự kiện thời điểm, còn những cải thiện bền — nhân sự, cơ cấu sản phẩm, việc tái cơ cấu Enterprise — mới là thứ đáng vốn hóa.
Điều gì sẽ giải quyết câu hỏi
Luận điểm được giải quyết bằng công bố thông tin, không phải bằng một quý đơn lẻ:
- Biên gộp điều chỉnh Networks quý bốn so với khoảng 49–51%. Ericsson đã một lần vượt cận trên khoảng của chính mình; làm được lần thứ hai sẽ cho thấy giá bán đang trụ được trước chi phí linh kiện.
- Tăng trưởng hữu cơ của châu Mỹ. −1% trong quý và −1% trong chín tháng. Khu vực lớn nhất phải đảo chiều trước khi từ "phục hồi" có ý nghĩa gì.
- Châu Á có trả lại quý này không. Đông Bắc Á +22% và Đông Nam Á, châu Đại Dương và Ấn Độ +25% đều được quy cho thời điểm bàn giao. Hãy theo dõi quý bốn và quý một.
- Cấp phép IPR lũy kế. 10,4 tỷ so với mức chạy quy năm 13,5 tỷ hàm ý một quý bốn yếu trừ khi có thỏa thuận mới.
- Lỗ của Enterprise sau khi tháo rời. Mảng này biến mất khỏi danh mục báo cáo từ 1 tháng 1 năm 2027. Hãy xem khoản lỗ có biến mất cùng nó hay chỉ chuyển sang Networks.
- Chi phí tái cơ cấu năm 2027. Được hướng dẫn là "cao" cho 2026; một năm cao thứ hai nghĩa là cuộc tái cơ cấu tốn kém hơn phần tiết kiệm.
- Thuế suất hiệu dụng. Dự kiến 28% cho 2026 so với 25% năm 2025, một phần do các khoản dự phòng thuế.
- Nhịp mua lại cổ phiếu. 8,1 tỷ từ đầu năm và số lượng cổ phiếu giảm 2,3%. Việc chậm lại mà không có lý do từ lợi nhuận sẽ là tín hiệu bảng cân đối đang được giữ lại.
- Số lao động. 85.417 và đang giảm. Câu chuyện biên phụ thuộc vào đó; rủi ro thực thi cũng vậy.
Bạn có thể nối nhiều mục trong số này vào một danh sách theo dõi tự động bằng bộ công cụ cổ phiếu của SimianX AI, theo dõi đồng thời hồ sơ nộp cơ quan quản lý, số liệu theo mảng và phản ứng giá:
- SimianX AI — nền tảng nghiên cứu
- Phòng chỉ huy phân tích trực tiếp — phân tích đa tác nhân theo thời gian thực cho
ERIC - Market Pulse — phát hiện sự kiện trên từng mã riêng lẻ
- Crypto Leaderboard — theo dõi hiệu suất từng mô hình
- Điểm và bảng giá — cách tính mức sử dụng
Câu hỏi thường gặp
Vì sao cổ phiếu Ericsson tăng khi lợi nhuận giảm 49%?
Vì mức giảm là hiệu ứng so sánh. Quý ba 2025 có khoản lãi vốn 7,6 tỷ SEK từ việc bán iconectiv. Bỏ nó ra, EBITA điều chỉnh tăng từ 8,2 tỷ lên 10,1 tỷ, tức 23%, và EPS pha loãng tăng từ mức nền 1,61 krona lên 1,77. Doanh thu cũng tăng 7% hữu cơ trong một thị trường mà chính Ericsson mô tả là đi ngang.
Ericsson có vượt hướng dẫn của chính mình không?
Có, ở cả hai điểm họ đã công bố. Tháng Bảy họ hướng dẫn tăng trưởng doanh thu Networks "trên" mức mùa vụ bình quân ba năm là +1% theo quý và đã giao +17,3%; họ đặt biên gộp điều chỉnh Networks ở 48–50% và đã giao 50,3%.
Bao nhiêu phần cải thiện đến từ cấp phép bằng sáng chế?
Doanh thu cấp phép IPR tăng 0,8 tỷ toàn tập đoàn, so với mức cải thiện 1,9 tỷ của EBITA điều chỉnh khi loại trừ khoản lãi năm trước. Cấp phép gần như không có chi phí tăng thêm, nên nó chiếm khoảng 42% mức cải thiện. Bên trong Networks, tỷ lệ này khoảng một phần ba.
Thị trường 5G có đang phục hồi không?
Không, theo chính nguồn mà Ericsson dẫn. Dell'Oro ước tính thị trường thiết bị RAN toàn cầu giữ ổn định năm 2026, và lời bình của tổng giám đốc cũng nói "thị trường RAN đi ngang". Tăng trưởng quý này đến từ thời điểm dự án ở Nhật Bản và Ấn Độ, doanh thu cấp phép cao hơn và việc cắt giảm chi phí — không phải từ một thị trường lớn hơn.
Hiện ai điều hành Ericsson?
Per Narvinger làm Chủ tịch kiêm Tổng giám đốc từ ngày 1 tháng 10 năm 2026, kế nhiệm Börje Ekholm, người rời vị trí ngày 30 tháng 9 và vẫn là cố vấn điều hành đến 15 tháng 6 năm 2027. Việc bổ nhiệm được công bố ngày 16 tháng 6 năm 2026. Quý ba 2026 là quý đầu tiên Narvinger báo cáo.
Mảng Enterprise sẽ ra sao?
Nó đang bị tháo rời. Từ ngày 1 tháng 1 năm 2027, Neutral Host và Ericsson Private 5G chuyển vào Business Area Networks và Wireless WAN trở thành mảng độc lập thuộc khu vực châu Mỹ. Tính bốn quý gần nhất, Enterprise là mảng 17,8 tỷ SEK vận hành ở biên EBITA điều chỉnh −22,2%.
Rủi ro lớn nhất cho năm 2027 là gì?
Chi phí linh kiện. Ericsson nêu hai lần trong báo cáo rằng đây là cơn gió ngược với biên gộp năm tới, và tác động đã thấy trong hàng tồn kho. Khi thị trường RAN đi ngang, giá bán và cơ cấu sản phẩm phải gánh phần bù trừ.
Bài liên quan
- Phổ tần SpaceX: xếp hạng AT&T, Verizon và T-Mobile
- Crown Castle và nhà mạng thứ tư: SpaceX so với DISH
- Cổ phiếu SK Hynix tăng 8%: siêu chu kỳ AI có thật?
Nguồn tham khảo
- Ericsson — báo cáo quý ba 2026, nộp lên SEC
- Ericsson — báo cáo quý hai 2026, nộp lên SEC
- Ericsson — đơn giản hóa cơ cấu Tập đoàn và thay đổi Ban điều hành
- Ericsson — Per Narvinger được bổ nhiệm Chủ tịch kiêm Tổng giám đốc khi Börje Ekholm rời vị trí
- Ericsson — David Hammarwall được bổ nhiệm phụ trách Business Area Networks
- SEC EDGAR — hồ sơ của LM Ericsson Telephone Company, CIK 0000717826
- SEC XBRL — dữ liệu doanh nghiệp của Ericsson
- Dell'Oro Group — nghiên cứu thị trường mạng truy nhập vô tuyến di động