 作者:Marcus Reeve
12月美股歷史表現:1976年以來標普500與那斯達克逐年數據
2026年11月22日更新。歷史數據截至2025年12月31日,另含2026年11月20日收盤數據。2026年的12月上半月與平安夜數據將於2026年12月24日收盤後補上,2026年12月全月數據則於2026年12月31日之後補上。
快速解答: 從11月最後一個交易日收盤起算,到12月最後一個交易日收盤,1976至2025年的50個12月中,標普500指數有36個上漲,漲幅中位數為 +1.4%(平均+1.2%)。那斯達克綜合指數50個12月中有31個上漲,中位數 +0.9%(平均+1.6%)。表現最佳的12月,標普500是1991年(+11.2%),那指是1999年(+22.0%);最差則分別是2018年(−9.2%)與2002年(−9.7%)。漲幅幾乎全數出現在下半月:截至第11個交易日(約12月15日),標普500平均僅漲0.1%,50年中30年上漲;從那時到12月31日,平均上漲1.2%,50年中36年上漲。上半月下跌的20年裡,有15年下半月上漲。平安夜交易日平均大致持平(+0.02%,12月24日開市的28年中15年上漲),聖誕節後第一個交易日平均上漲0.3%(50年中32年上漲)。2026年聖誕節為12月25日(週五);12月24日(週四)於美東時間下午1:00提前收盤,12月31日為全日交易。標普500是在修正格局中進入12月:11月20日收在6,910.39點,比10月6日創下的歷史收盤新高低11.6%。
本文統計過去50年每一年12月的美股表現,以及其中聖誕節前後的幾個交易日。數據採用兩家獨立資料供應商提供的標普500指數與那斯達克綜合指數每日收盤價,並逐筆比對。文中列出每一個12月的全月表現、上下半月、平安夜交易日、聖誕節後第一個交易日與聖誕週;各年代平均;最佳與最差年份及其背後的驅動因素。接著,依讀者在11月30日就能看到的條件拆解歷史紀錄:11月走勢如何、年初至今表現如何、所處的選舉週期,以及市場距歷史高點有多遠。最後這項拆解,正是2026年最值得關注的。
另有三篇姊妹文章涵蓋相鄰的主題,本文不再重複。聖誕老人行情,也就是12月最後五個交易日加上1月前兩個交易日,在我們的聖誕老人行情研究中有逐年歷史:1950至2025年的76年中有58年為正,平均+1.2%,但最近三年接連落空。12月在12個月中的排名(1950年以來平均+1.4%,72%的年份上漲,是上漲機率最高的月份)請見我們的標普500季節性研究。至於從感恩節前夕到12月31日的行情,則請見我們的感恩節到年底研究。
2026年12月:關鍵日期、交易時間與目前盤勢
2026年聖誕節適逢週五,因此不需要補假:12月25日(週五)休市,12月28日(週一)恢復交易。以下日期依據紐約證交所假日行事曆與那斯達克假日安排;其他時區的對應時間請見我們的各時區美股交易時間指南。
| 日期 | 美股(紐約證交所與那斯達克) | 在本文中的角色 |
|---|---|---|
| 2026年11月30日(週一) | 正常交易;11月最後一個交易日 | 所有12月數據的基準收盤價 |
| 2026年12月1日(週二) | 正常交易 | 第1個交易日 |
| 2026年12月9日(週三) | 正常交易;聯準會於美東時間下午2:00公布利率決策 | 第7個交易日 |
| 2026年12月15日(週二) | 正常交易 | 第11個交易日:上半月結束 |
| 2026年12月18日(週五) | 正常交易;股價指數期貨與選擇權季度到期日 | 第14個交易日;聖誕週前最後一個收盤 |
| 2026年12月24日(週四) | 美東時間下午1:00提前收盤(平安夜) | 平安夜交易日;聖誕週結束 |
| 2026年12月25日(週五) | 休市(聖誕節) | — |
| 2026年12月28日(週一) | 正常交易 | 聖誕節後第一個交易日 |
| 2026年12月31日(週四) | 正常全日交易 | 12月最後一個收盤 |
| 2027年1月1日(週五) | 休市(元旦) | — |
2026年12月共有22個交易日,其中一天為半日交易,因此上半月(第1至第11個交易日)於12月15日(週二)結束,下半月有11個交易日。本文所稱的聖誕週,是指包含12月25日、從週一到週日的那一週:2026年即從12月18日收盤到12月24日收盤。聯準會年內最後一次會議於12月8日至9日召開,並將公布新的經濟預測(聯準會行事曆);9月簽署的臨時撥款法案為聯邦政府提供的經費,將維持到12月11日(ASTHO摘要)。2026–27年的聖誕老人行情窗口從12月24日交易日開始,到2027年1月5日結束。2027年的休市日請見我們的2027年美股休市行事曆。
目前盤勢。 2026年11月20日(週五),標普500收在6,910.39點,比10月6日創下的歷史收盤新高7,818.93點低11.6%,11月至今下跌8.8%,年初至今上漲0.95%。依一般定義,即自歷史高點下跌10%或以上,這已構成修正;我們的標普500修正追蹤逐日追蹤。那斯達克綜合指數收在22,617.73點,比其同樣創於10月6日的歷史高點低18.1%,11月至今下跌11.1%,年初至今下跌2.7%。2026年12月的基準將是11月30日的收盤價;下文將說明,歷史上起點相似的12月表現如何,以及這些紀錄能給的保證有多麼有限。
12月美股歷史:關鍵數據(1976–2025)
| 1976–2025(50年) | 標普500:12月 | 那指:12月 | 標普500:上半月 | 標普500:下半月 | 那指:上半月 | 那指:下半月 |
|---|---|---|---|---|---|---|
| 上漲年數 | 36/50 | 31/50 | 30/50 | 36/50 | 26/50 | 38/50 |
| 上漲機率 | 72% | 62% | 60% | 72% | 52% | 76% |
| 平均 | +1.2% | +1.6% | +0.1% | +1.2% | −0.01% | +1.6% |
| 中位數 | +1.4% | +0.9% | +0.5% | +1.0% | +0.1% | +1.9% |
| 居中一半年份區間 | −0.2%至+3.0% | −0.8%至+3.7% | −1.9%至+1.8% | −0.1%至+2.2% | −2.7%至+2.7% | +0.2%至+3.1% |
| 最佳 | +11.2%(1991) | +22.0%(1999) | +5.4%(1987) | +8.5%(1991) | +8.6%(1999) | +12.4%(1999) |
| 最差 | −9.2%(2018) | −9.7%(2002) | −7.9%(1980) | −3.4%(2002) | −7.5%(2018) | −6.9%(2000) |
「12月」指從11月最後一個收盤到12月最後一個收盤的漲跌幅。上半月截至12月第11個交易日收盤,這一天每年都落在12月15日至18日之間(50年中有36年是12月15日);下半月則從該收盤起算,到12月最後一個收盤為止。「居中一半年份區間」是指涵蓋居中25個年份的區間,即從倒數第13名到第13名。
有四點值得注意。
- 對標普500而言,12月向來是好月份,但優勢並不懸殊。 同樣這50年中,全部600個月份的上漲機率為62%,平均+0.8%(中位數+1.1%);任意連續21個交易日的上漲機率為62.6%。12月72%的上漲機率與+1.2%的平均漲幅都比較好,但如果真實上漲機率是62.6%,單憑運氣出現50年中36年上漲的結果,機率約為九分之一(精確二項檢定p ≈ 0.11)。這是一種傾向,而非定律。
- 對那指而言,12月只是普通月份。 那斯達克綜合指數在50個12月中有31個上漲(62%),恰與其全部月份的上漲機率(61.5%)一致,而12月的中位數(+0.9%)甚至低於其月度中位數(+1.6%)。12月的平均漲幅(+1.6%)是被少數幾個大漲年份拉高的,其中最突出的是1999年(+22.0%)。
- 這個月一分為二。 上半月,兩大指數都沒有特別表現:標普500平均+0.1%,60%的年份上漲,與任意11個交易日的上漲機率(60.1%)相同,平均漲幅還低於同樣長度典型區間的+0.4%。下半月,標普500在72%的年份上漲(任意10個交易日:59.6%;p ≈ 0.05),那指在76%的年份上漲(任意10個交易日:60.4%;p ≈ 0.015),平均漲幅分別為+1.2%與+1.6%。12月的優勢,其實是下半月的優勢。
- 結果分布很廣。 居中一半的標普500 12月漲跌幅介於−0.2%至+3.0%之間,標準差(3.5個百分點)幾乎是平均值的三倍。50年中有40年,標普500在12月的某個時點收在11月收盤價之下。
12月上半月與下半月,以及月中低點
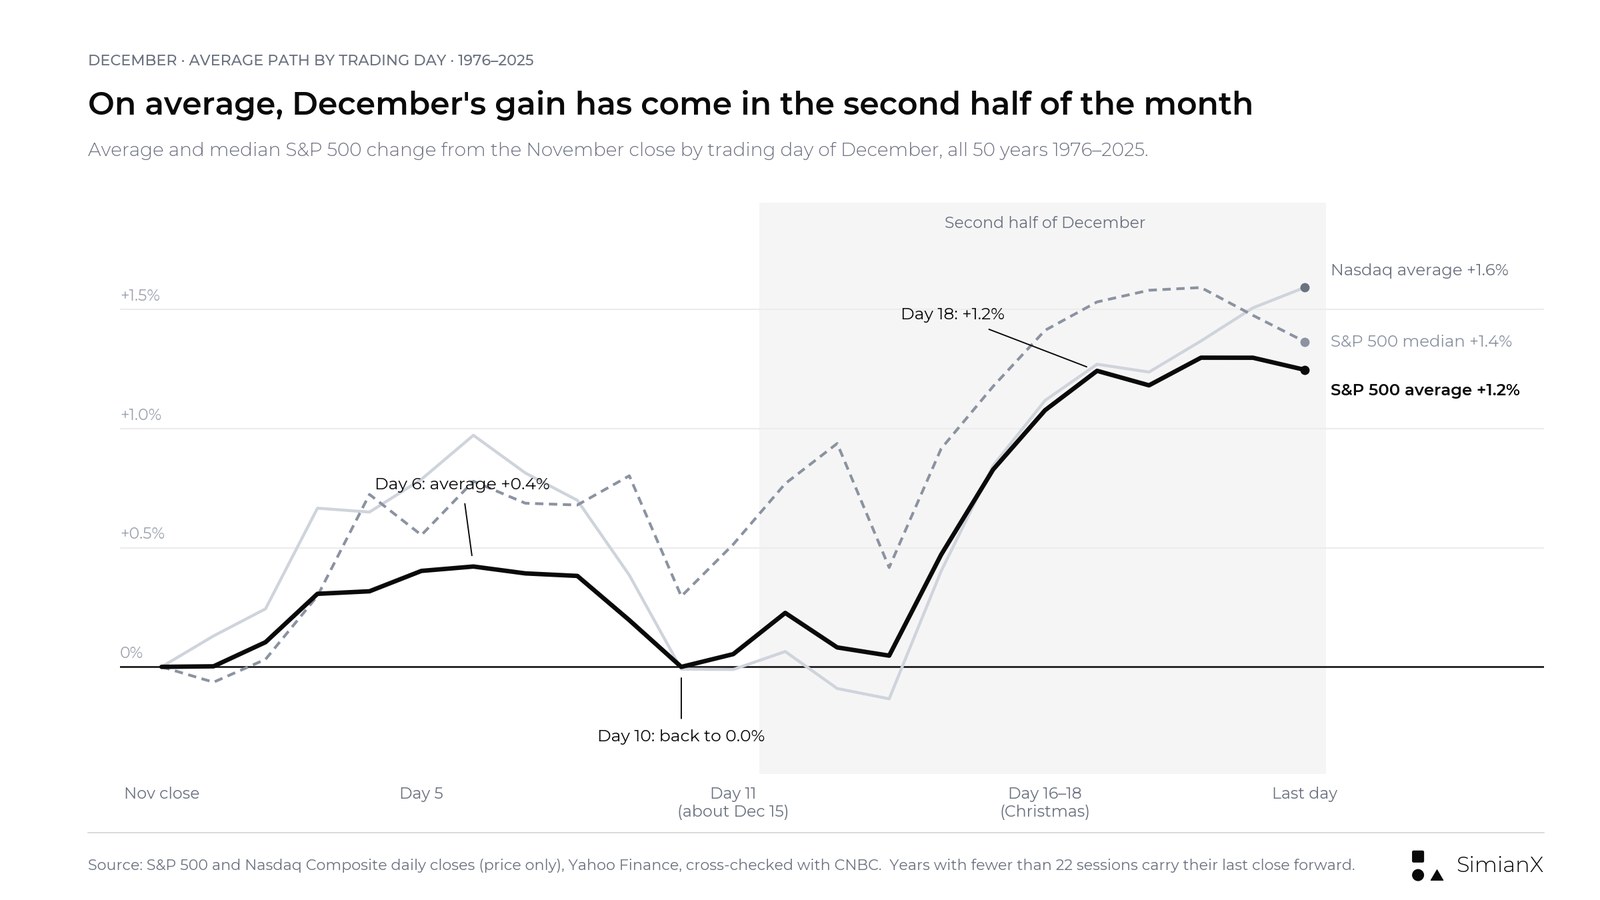
依自11月收盤起算的交易日計算,標普500的平均漲幅到第6個交易日達到+0.4%,到第10個交易日回落至0.0%,第11個交易日(約12月15日)之後也只有+0.1%。隨後開始攀升:到第18個交易日達到+1.2%,也就是聖誕節前後,月底最後一個收盤同樣是+1.2%。中位數路徑形狀相同,只是回落幅度較小。那指平均路徑同樣出現月中停頓,從第10至第14個交易日在零附近徘徊,最終收在+1.6%。
| 標普500,1976–2025 | 年數 | 下半月上漲 | 下半月平均 | 12月上漲 |
|---|---|---|---|---|
| 上半月上漲 | 30 | 21/30 | +1.0% | 28/30 |
| 上半月下跌 | 20 | 15/20 | +1.5% | 8/20 |
| 全部年份 | 50 | 36/50 | +1.2% | 36/50 |
- 上半月下跌之後,下半月通常上漲,但全月不一定收紅。 當標普500在11個交易日後處於下跌狀態,12月剩下的時間在20年中有15年上漲,平均+1.5%;但這20年中,全月最終收高的只有8年。那指方面,上半月下跌之後,24年中有20年隨後上漲。
- 月初的大幅下跌很少能完全收復。 上半月跌幅最大的四年是1980年(−7.9%)、2018年(−7.8%)、1996年(−4.8%)與2022年(−4.5%)。1980年(+4.9%)與1996年(+2.7%)下半月都有反彈,但這四年的12月最終全數收低。
- 50年中,標普500有28年下半月勝過上半月,那指則為35年。逐年來看,標普500上下半月的差距比平均值顯示的要小:下半月的優勢很大程度來自少數幾次年底大漲(1991、1998、1980、2003與1982年),而非穩定的規律。
12月低點出現在何時。 50年中有40年,標普500在當月某個時點收在11月收盤價之下;中位年份的最低收盤比11月收盤低1.4%,跌幅達3%或以上的有11年,達5%或以上的有五年(1980、2002、2008、2018與2022年)。當月最低收盤出現在12月1日至10日之間的有14年,12月11日至20日之間的有18年,12月20日之後的有8年;其餘10年,指數從未收在11月水準之下。在上半月已讓指數跌破11月收盤的36年中,有23年上半月低點守住了整個月(第11個交易日之後沒有更低的收盤)。另外13年沒有守住,其中包括2002年(低點出現在12月27日)、2018年(出現在平安夜)與2022年(出現在12月28日)。
月中的疲軟,恰好對應集中在12月這段期間的三件事:聯準會12月會議(2026年為12月8日至9日)、第三個週五的股價指數期貨與選擇權季度到期,以及節稅賣壓的最後幾天。下文「為何會有這種規律」一節將逐一檢視相關證據。
平安夜、聖誕節隔天與聖誕週
紐約證交所並非每年都在12月24日開市。依據1959年理事會訂下的政策(現為紐約證交所第51條規則),假日逢週六時,交易所於前一個週五休市;因此在聖誕節適逢週六的七年(1976、1982、1993、1999、2004、2010與2021年),12月24日本身就是休市日。聖誕節逢週日的年份(1977、1983、1988、1994、2005、2011、2016與2022年),市場改為12月26日(週一)休市。另有15年,12月24日落在週末。因此1976至2025年共有28個平安夜交易日。提前收盤的做法比許多讀者以為的還要晚近:根據交易所自己的特別休市清單(NYSE Special Closings, 1885–date),1979至1987年12月24日為全日交易,1990–1992年於下午2:00收盤,1996年以來每一個平安夜交易日都在下午1:00收盤。1976年以來,12月唯一另一次全日休市是2018年12月5日,也就是老布希總統(George H. W. Bush)的全國哀悼日。
標普500,1976–2025
| 1976–2025 | 年數 | 上漲 | 平均 | 中位數 | 最佳 | 最差 |
|---|---|---|---|---|---|---|
| 平安夜交易日(12月24日開市) | 28 | 15 | +0.02% | +0.12% | +1.1%(2024) | −2.7%(2018) |
| 聖誕節前最後一個交易日 | 50 | 33 | +0.22% | +0.17% | +2.4%(2000) | −2.7%(2018) |
| 聖誕節後第一個交易日 | 50 | 32 | +0.31% | +0.20% | +5.0%(2018) | −2.6%(1987) |
| 12月26日交易日 | 28 | 21 | +0.46% | +0.36% | +5.0%(2018) | −0.5%(2012) |
| 聖誕週 | 50 | 36 | +0.72% | +0.58% | +5.0%(1991) | −2.3%(2002) |
| 聖誕節前最後一個交易日至12月31日 | 50 | 28 | +0.33% | +0.12% | +6.6%(2018) | −2.6%(2024) |
那斯達克綜合指數,1976–2025
| 1976–2025 | 年數 | 上漲 | 平均 | 中位數 | 最佳 | 最差 |
|---|---|---|---|---|---|---|
| 平安夜交易日(12月24日開市) | 28 | 18 | +0.07% | +0.15% | +1.3%(2024) | −2.2%(2018) |
| 聖誕節前最後一個交易日 | 50 | 37 | +0.33% | +0.21% | +7.6%(2000) | −2.2%(2018) |
| 聖誕節後第一個交易日 | 50 | 36 | +0.27% | +0.24% | +5.8%(2018) | −2.3%(1987) |
| 12月26日交易日 | 28 | 21 | +0.47% | +0.30% | +5.8%(2018) | −0.9%(2000) |
| 聖誕週 | 50 | 35 | +0.85% | +0.60% | +5.8%(1999) | −2.2%(2008) |
| 聖誕節前最後一個交易日至12月31日 | 50 | 33 | +0.59% | +0.44% | +7.1%(2018) | −3.6%(2024) |
依CNBC的數據,那指聖誕節後第一個交易日上漲35年而非36年,12月26日交易日上漲20年而非21年,聖誕週平均+0.85%、中位數+0.65%;表中其餘那指數據在所示精度下兩個來源完全一致。關於各欄定義:平安夜一列只計入12月24日開市的28年;「最後一個交易日」一列在12月24日休市時改用12月22日或23日;12月26日一列只計入當天開市的年份。
節日前後的交易日顯示:
- 平安夜本身接近持平。 在12月24日開市的28年中,標普500有15年上漲,平均+0.02%,中位數+0.12%。最差的是2018年(−2.7%)。下午1:00收盤的半日交易最為平淡:1996年以來的18次中,標普500上漲8次,平均−0.01%。在12月24日落在週末或假日的22年裡,聖誕節前最後一個交易日(12月22日或23日)為全日交易,表現較好:22年中18年上漲,平均+0.47%。綜觀全部50年,聖誕節前最後一個交易日有33年上漲(66%),而1976年以來任一交易日的上漲機率為53%。
- 聖誕節後第一個交易日偏向上漲。 50年中有32年上漲,平均+0.31%,中位數+0.20%。當這一天是12月26日時,28年中有21年上漲(與一般交易日相比,p ≈ 0.02)。2018年那個交易日上漲4.96%,是這一欄中幅度遠遠最大的一次;排除這一年,平均值降至+0.22%。
- 聖誕週向來是一年中表現較好的幾週之一。 從前一週最後一個收盤到包含12月25日那一週的最後一個收盤,標普500在50年中有36年上漲,平均+0.72%,而任意連續五個交易日的對應數字為57%與+0.20%(p ≈ 0.02)。最佳的是1991年(+5.0%),最差的是2002年(−2.3%)。
- 聖誕節過後,優勢逐漸消退。 從聖誕節前最後一個收盤到12月31日,標普500在50年中只有28年上漲,平均+0.33%。這幾個交易日同時也是聖誕老人行情窗口的頭幾天,該窗口還包括1月的前兩個交易日;它已連續三年落空。
1976年以來每一個12月:完整數據表
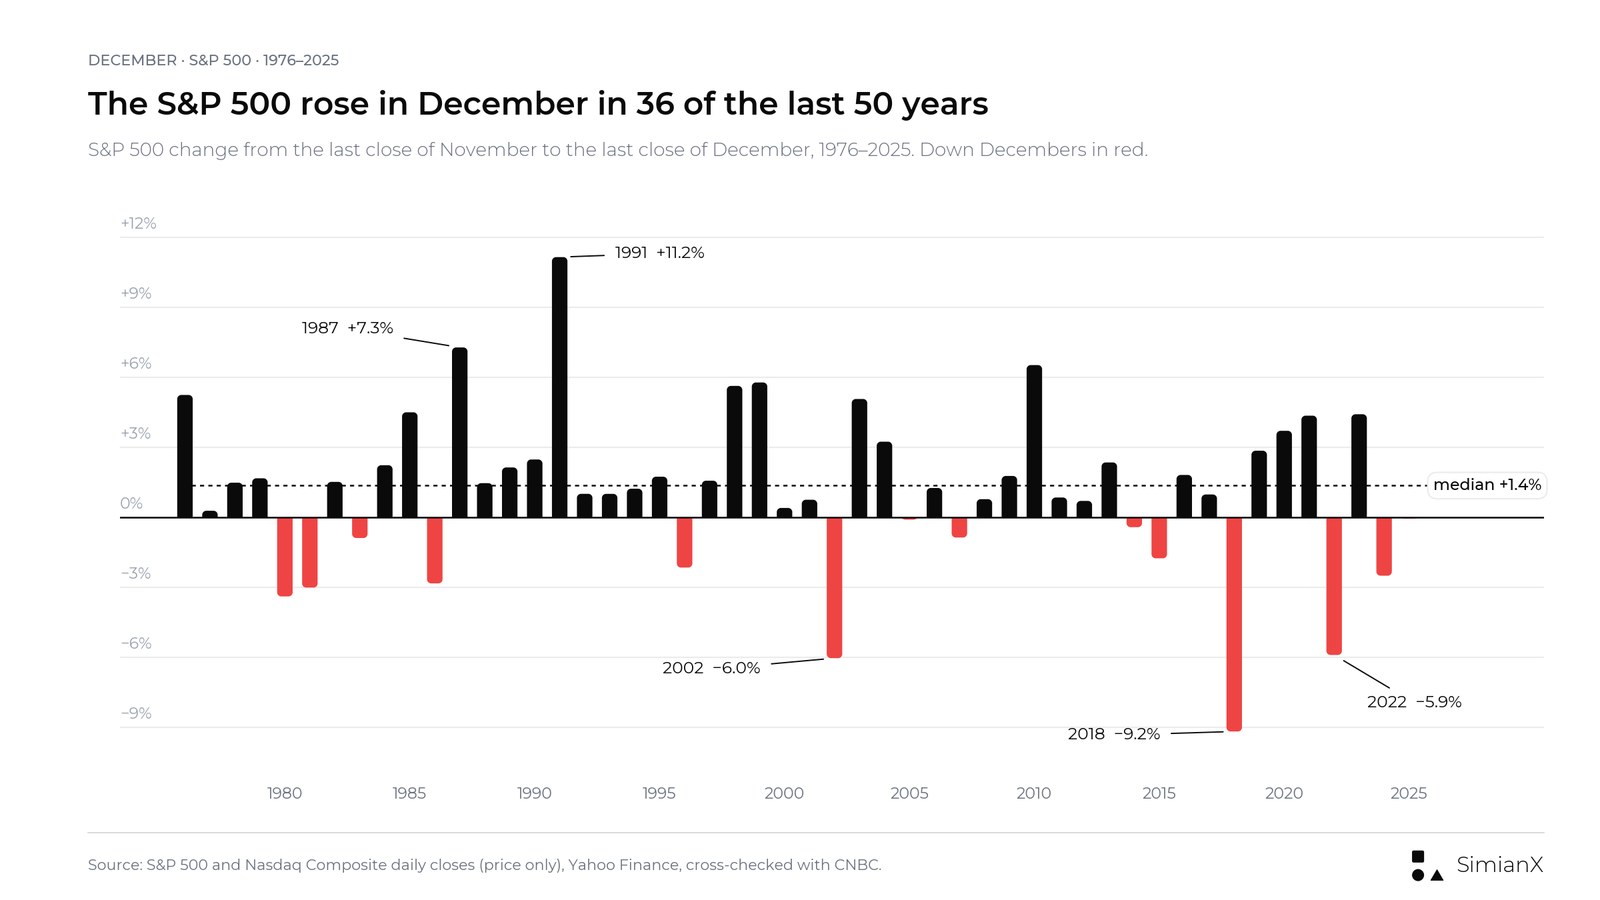
依年份由近到遠排列。上下半月以12月第11個交易日收盤為分界。標普500在12月下跌的年份以粗體標示。
| 年份 | 標普500 12月 | 那指 12月 | 標普500 上半月 | 標普500 下半月 | 標普500 平安夜交易日 | 標普500 聖誕節後第一個交易日 | 標普500 聖誕週 |
|---|---|---|---|---|---|---|---|
| 2025 | −0.1% | −0.5% | −0.5% | +0.4% | +0.3% | −0.03% | +1.4% |
| 2024 | −2.5% | +0.5% | +0.7% | −3.2% | +1.1% | −0.04% | +0.7% |
| 2023 | +4.4% | +5.5% | +3.3% | +1.1% | +0.2%* | +0.4% | +0.3% |
| 2022 | −5.9% | −8.7% | −4.5% | −1.4% | +0.6%* | −0.4%† | −0.2% |
| 2021 | +4.4% | +0.7% | +3.1% | +1.2% | +0.6%* | +1.4%† | +2.3% |
| 2020 | +3.7% | +5.7% | +2.0% | +1.7% | +0.4% | +0.9%† | −0.2% |
| 2019 | +2.9% | +3.5% | +1.6% | +1.2% | −0.02% | +0.5% | +0.6% |
| 2018 | −9.2% | −9.5% | −7.8% | −1.5% | −2.7% | +5.0% | +2.9% |
| 2017 | +1.0% | +0.4% | +1.1% | −0.1% | −0.05%* | −0.1% | −0.4% |
| 2016 | +1.8% | +1.1% | +2.9% | −1.0% | +0.1%* | +0.2%† | +0.3% |
| 2015 | −1.8% | −2.0% | −1.8% | +0.03% | −0.2% | −0.2%† | +2.8% |
| 2014 | −0.4% | −1.2% | −3.8% | +3.5% | −0.01% | +0.3% | +0.9% |
| 2013 | +2.4% | +2.9% | −1.1% | +3.5% | +0.3% | +0.5% | +1.3% |
| 2012 | +0.7% | +0.3% | +1.0% | −0.3% | −0.2% | −0.5% | −1.9% |
| 2011 | +0.9% | −0.6% | −2.5% | +3.4% | +0.9%* | +0.01%† | +3.7% |
| 2010 | +6.5% | +6.2% | +4.6% | +1.8% | −0.2%* | +0.1%† | +1.0% |
| 2009 | +1.8% | +5.8% | +1.1% | +0.6% | +0.5% | +0.1%† | +2.2% |
| 2008 | +0.8% | +2.7% | −3.1% | +4.0% | +0.6% | +0.5% | −1.7% |
| 2007 | −0.9% | −0.3% | −2.4% | +1.6% | +0.8% | +0.1% | −0.4% |
| 2006 | +1.3% | −0.7% | +1.9% | −0.6% | −0.5%* | +0.4% | +0.5% |
| 2005 | −0.1% | −1.2% | +1.7% | −1.8% | +0.04%* | −1.0%† | +0.1% |
| 2004 | +3.2% | +3.7% | +2.7% | +0.5% | +0.05%* | −0.4%† | +1.3% |
| 2003 | +5.1% | +2.2% | +0.9% | +4.1% | −0.2% | +0.2% | +0.7% |
| 2002 | −6.0% | −9.7% | −2.8% | −3.4% | −0.5% | −0.3% | −2.3% |
| 2001 | +0.8% | +1.0% | −0.4% | +1.2% | −0.02% | +0.4% | +1.4% |
| 2000 | +0.4% | −4.9% | −0.2% | +0.6% | +2.4%* | +0.7% | +1.1% |
| 1999 | +5.8% | +22.0% | +1.8% | +4.0% | +1.5%* | −0.1%† | +2.6% |
| 1998 | +5.6% | +12.5% | −0.1% | +5.7% | −0.2% | −0.1%† | +3.2% |
| 1997 | +1.6% | −1.9% | +0.8% | +0.7% | −0.7% | +0.4% | −1.1% |
| 1996 | −2.2% | −0.1% | −4.8% | +2.7% | +0.6% | +0.6% | +1.1% |
| 1995 | +1.7% | −0.7% | +1.8% | −0.1% | +0.2%* | +0.4% | +0.7%¹ |
| 1994 | +1.2% | +0.2% | +0.4% | +0.9% | +0.03%* | +0.6%† | +0.2% |
| 1993 | +1.0% | +3.0% | +0.01% | +1.0% | +0.01%* | +0.7%† | +0.2% |
| 1992 | +1.0% | +3.7% | +0.3% | +0.7% | +0.2% | −0.1%† | −0.3% |
| 1991 | +11.2% | +11.9% | +2.5% | +8.5% | +0.6% | +1.4% | +5.0% |
| 1990 | +2.5% | +4.1% | +1.2% | +1.3% | −0.6% | +0.3% | −0.9% |
| 1989 | +2.1% | −0.3% | +1.2% | +0.9% | +0.8%* | −0.2% | +1.7% |
| 1988 | +1.5% | +2.7% | +0.2% | +1.3% | +0.4%* | −0.4%† | +0.6% |
| 1987 | +7.3% | +8.3% | +5.4% | +1.8% | −0.4%¹ | −2.6%† | +1.2%¹ |
| 1986 | −2.8% | −3.0% | −0.4% | −2.4% | +0.2% | +0.1% | −1.1% |
| 1985 | +4.5% | +3.5% | +4.9% | −0.3% | −0.7% | +0.2% | −0.6% |
| 1984 | +2.2% | +1.9%¹ | +0.02% | +2.2% | +0.8% | −0.2% | +0.5% |
| 1983 | −0.9% | −2.5% | −2.8% | +2.0% | −0.2%¹* | +0.9%† | +0.5% |
| 1982 | +1.5% | +0.04% | −2.4% | +4.0% | +0.6%* | +1.8%† | +1.6% |
| 1981 | −3.0% | −2.7% | −2.7% | −0.4% | +0.2% | −0.2%† | −1.2% |
| 1980 | −3.4% | −2.8% | −7.9% | +4.9% | +0.4% | +0.5% | +2.1% |
| 1979 | +1.7% | +4.8% | +3.0% | −1.3% | +0.1% | +0.1% | +0.2% |
| 1978 | +1.5% | +2.9% | +0.7% | +0.8% | +1.7%* | +1.3% | −0.2% |
| 1977 | +0.3% | +1.8% | −1.3% | +1.7% | +0.9%* | 0.0%† | +1.4% |
| 1976 | +5.2% | +7.4% | +3.0% | +2.2% | +0.1%* | +1.2%† | +0.6% |
\* 當年12月24日為週末或休市日;數據為聖誕節前最後一個交易日(12月22日或23日)。† 12月26日為週末或休市日;數據為聖誕節後第一個交易日(12月27日或28日),以聖誕節前最後一個收盤為基準計算。¹ 兩家供應商的數據略有出入:1983年12月22日標普500收盤價,Yahoo Finance為163.53點,CNBC為163.27點,因此1983年聖誕節前最後一個交易日(12月23日)的漲跌幅依Yahoo Finance數據為−0.2%,依CNBC數據為−0.03%;1987年平安夜交易日分別為−0.4%與−0.5%,1987年聖誕週分別為+1.2%與+1.1%;1995年聖誕週分別為+0.7%與+0.6%;1984年那指12月漲跌幅分別為+1.9%與+2.0%。表中採用Yahoo Finance的數值。表中其餘所有數值在所示精度下兩個來源完全一致。
2026年以11月30日收盤為基準。本表將新增2026年一列:上半月與平安夜交易日數據於2026年12月24日收盤後補上,其餘數據於2026年12月31日之後補上。
各年代的12月表現
| 期間 | 年數 | 標普500上漲年數 | 標普500平均 | 標普500中位數 | 標普500下半月平均 | 那指上漲年數 | 那指平均 | 那指中位數 |
|---|---|---|---|---|---|---|---|---|
| 1976–1979 | 4 | 4 | +2.2% | +1.6% | +0.9% | 4 | +4.2% | +3.8% |
| 1980年代 | 10 | 6 | +0.9% | +1.5% | +1.4% | 5 | +0.5% | −0.1% |
| 1990年代 | 10 | 9 | +2.9% | +1.7% | +2.5% | 7 | +5.5% | +3.3% |
| 2000年代 | 10 | 7 | +0.6% | +0.8% | +0.7% | 5 | −0.1% | +0.4% |
| 2010年代 | 10 | 7 | +0.5% | +0.9% | +1.1% | 6 | +0.1% | +0.4% |
| 2020–2025 | 6 | 3 | +0.7% | +1.8% | −0.04% | 4 | +0.5% | +0.6% |
| 1976–2000 | 25 | 20 | +1.9% | +1.5% | +1.7% | 16 | +2.9% | +1.9% |
| 2001–2025 | 25 | 16 | +0.6% | +0.9% | +0.7% | 15 | +0.3% | +0.5% |
依CNBC的數據,那指1976–2000年的中位數為+2.0%而非+1.9%;表中其餘所有數據在所示精度下兩個來源完全一致。
1990年代是兩大指數12月表現最好的十年:標普500十年中有九年上漲,那指平均+5.5%,1998與1999年功不可沒。2000年以來,12月表現轉弱。一分為二來看,前25年(1976–2000)標普500平均+1.9%,25年中20年上漲;後25年(2001–2025)平均+0.6%,25年中16年上漲。下半月行情也以同樣方式縮水,平均值從+1.7%降至+0.7%。2020年以來,標普500的12月三漲三跌,下跌的是2022、2024與2025年。
表現最佳與最差的12月
| 排名 | 標普500最佳 | 標普500最差 | 那指最佳 | 那指最差 |
|---|---|---|---|---|
| 1 | 1991年:+11.2% | 2018年:−9.2% | 1999年:+22.0% | 2002年:−9.7% |
| 2 | 1987年:+7.3% | 2002年:−6.0% | 1998年:+12.5% | 2018年:−9.5% |
| 3 | 2010年:+6.5% | 2022年:−5.9% | 1991年:+11.9% | 2022年:−8.7% |
| 4 | 1999年:+5.8% | 1980年:−3.4% | 1987年:+8.3% | 2000年:−4.9% |
| 5 | 1998年:+5.6% | 1981年:−3.0% | 1976年:+7.4% | 1986年:−3.0% |
標普500最差的五個12月中,有三個出現在空頭市場之中或其邊緣:2002年(網路泡沫空頭市場的第三年)、2022年(聯準會大幅升息的一年),以及2018年——那一年從9月歷史高點起算的19.8%跌幅在平安夜止步,距20%的空頭市場門檻僅一步之遙。另外兩個,1980與1981年,都是利率創紀錄的年份。最佳的12月大多是反彈或泡沫行情:1987年出現在10月股災幾週之後;1991年受惠於聯準會十年來最大幅度的重貼現率調降;2010年是2007–09年空頭市場後的復甦之年;1998–1999年則是網路熱潮的巔峰年份。
那些值得一記的12月
平均值掩蓋了各個12月之間的巨大差異。以下紀錄涵蓋表中排名前段與後段的年份,以及讀者最常問到的年份。每一則都列出當年12月的漲跌幅與驅動因素,並附上當時的報導或原始文件。
- 1980年(標普500 −3.4%;上半月−7.9%,下半月+4.9%)。 定調的是利率,而不是節日。聯準會於12月4日將重貼現率從12%調高至13%(UPI),12月中旬,銀行將基本放款利率推升至21%至21.5%的歷史紀錄(UPI的1980年市場大事記)。到12月11日,標普500已比11月收盤低9.4%,是表中最差的上半月。下半月,在基本放款利率自7月以來首度調降之後,指數收復了大部分失土(Time)。
- 1987年(標普500 +7.3%,那指+8.3%)。 10月19日股災六週之後,美元走貶與聯邦預算赤字仍主導市場(UPI)。12月4日,標普500收在223.92點,甚至低於10月19日224.84點的收盤價。此後,受到11月達成的減赤協議,以及七大工業國12月22日警告美元不宜再跌的聲明(G7聲明)激勵,指數在12月23日反彈13.1%至253.16點。聖誕節後第一個交易日,也就是12月28日,回吐2.6%,是表中最差的聖誕節後交易日。
- 1991年(標普500 +11.2%,那指+11.9%),標普500最佳的12月。 12月20日(週五),聯準會將重貼現率一口氣調降一個百分點至3.5%,為十年來最大降幅(UPI)。當月下半月上漲8.5%,聖誕週上漲5.0%,標普500以歷史新高為全年畫下句點。
- 1996年(標普500 −2.2%)。 12月5日,聯準會主席葛林斯潘(Alan Greenspan)在華府一場演講中提問:決策者要如何得知「非理性繁榮已過度推升資產價值」(Federal Reserve)。到12月16日,標普500已下跌4.8%,隨後在下半月回升2.7%。
- 1999與2000年:網路泡沫的頂峰與破滅。 1999年12月,那指上漲22.0%,創下有紀錄以來最佳的12月,並於12月29日首度收在4,000點之上(那斯達克1999年年終公告);上下半月漲幅都超過8%。一年後,那指12月下跌4.9%,全年下跌39%。2000年12月12日最高法院對布希訴高爾案(Bush v. Gore)作出判決,並未帶來解套反彈,那指隔天下跌3.7%(Internet News)。聯準會12月19日按兵不動,但警告經濟轉弱(Federal Reserve);12月20日,由於擔心經濟急遽放緩與企業獲利走弱,那指重挫7.1%,創21個月新低(AP via Honolulu Star-Bulletin)。12月22日(週五),即聖誕節前最後一個交易日,那指反彈7.6%,是表中兩大指數聖誕節前單日的最大波動。標普500當月最終上漲0.4%。
- 2002年(標普500 −6.0%,那指−9.7%)。 在空頭市場的第三年,對伊拉克戰爭的憂慮、與北韓的緊張關係,以及兩年來的油價高點,讓道瓊與標普500寫下截至當時1931年以來最差的12月(CBS News)。上下半月雙雙下跌,低點出現在聖誕節後的12月27日;那指以當月最低點為全年作收。
- 2008年(標普500 +0.8%)。 12月1日,美國國家經濟研究局(NBER)宣布經濟衰退始於2007年12月(NBER),標普500當天下跌8.9%,創下當月低點。12月11日,馬多夫(Bernard Madoff)遭控詐欺(SEC)。12月16日,聯準會將目標利率調降至0至0.25%區間(Federal Reserve),標普500上漲5.1%。上半月−3.1%,下半月翻為+4.0%。
- 2018年(標普500 −9.2%,那指−9.5%),表中最差的12月。 12月5日,因老布希總統的全國哀悼日,市場休市(ICE)。聯準會12月19日升息(Federal Reserve),12月22日聯邦政府部分關門。12月23日(週日),財政部長梅努欽(Steven Mnuchin)致電美國六大銀行負責人,表示各行擁有充足的放款流動性(CNBC)。在平安夜的縮短交易時段,川普(Donald Trump)總統寫道:「我們經濟唯一的問題就是聯準會」(AP via PBS NewsHour);標普500下跌2.7%,道瓊下跌653點(UPI)。2,351.10點的收盤價比11月收盤低14.8%,比9月20日的歷史高點低19.8%,距空頭市場僅一步之遙。12月26日,白宮一位經濟顧問表示聯準會主席鮑爾(Jerome Powell)「完全沒有被撤換的危險」,標普500隨即上漲4.96%,道瓊上漲1,086點,創下當時最大的單日點數漲幅(PBS NewsHour;AP via The Daily Record)。那是道瓊與標普500自1931年以來最差的12月(NBC News)。
- 2020年(標普500 +3.7%,那指+5.7%)。 美國首張新冠疫苗緊急使用授權於12月11日核發(FDA),莫德納(Moderna)的疫苗於12月18日隨後獲准(CIDRAP)。12月27日9,000億美元紓困方案簽署後,三大指數隔天均以歷史新高收盤(AP via Cheddar),那天正是聖誕節後第一個交易日(+0.9%)。
- 2021年(標普500 +4.4%,那指+0.7%)。 12月開局籠罩在Omicron變異株的陰影下——該病毒株於11月26日被列為「高關注變異株」(WHO)——同時聯準會主席鮑爾釋出加快結束購債的訊號(NBC News),聯準會於12月15日予以確認(Federal Reserve)。標普500仍在年內最後一週再創新高;高評價科技股權重較大的那指則表現落後。
- 2022年(標普500 −5.9%,那指−8.7%)。 聯準會12月14日升息兩碼,並暗示2023年將繼續升息(Federal Reserve)。標普500隔天下跌2.5%(CNBC),當月低點出現在12月28日,2022年全年下跌19.4%,為2008年以來最差的一年(NBC News)。這是1976年以來標普500第三差的12月。
- 2023年(標普500 +4.4%,那指+5.5%)。 12月13日,聯準會將利率維持在5.25%至5.5%,新的預測顯示2024年將降息(Federal Reserve);道瓊當天大漲512點,創下歷史新高(AP via PBS NewsHour)。標普500以4,769.83點為全年作收,距2022年1月的歷史高點僅差0.6%,並於2024年1月突破該高點。
- 2024年(標普500 −2.5%,那指+0.5%)。 12月18日,聯準會降息一碼,但預估2025年僅降息兩次,少於先前預期的四次。標普500當天下跌2.95%,道瓊連續第10個交易日下跌,為1974年以來最長連跌紀錄(AP via Boston.com;Federal Reserve)。上半月原本上漲0.7%;下半月則下跌3.2%,儘管平安夜上漲1.1%,是表中最佳的平安夜。
- 2025年(標普500 −0.05%,那指−0.5%)。 聯準會12月10日以9比3的投票結果降息一碼(Federal Reserve)。市場對人工智慧資料中心支出的疑慮——焦點集中在甲骨文與博通——在12月12日與17日重創科技股(NBC News),12月17日為當月低點。標普500在平安夜以6,932.05點的歷史新高收盤,隨後在清淡交易中滑落,年底收在6,845.50點(AP via Yahoo Finance),僅比11月收盤略低一點點。
11月漲跌之後、修正之中與期中選舉年的12月
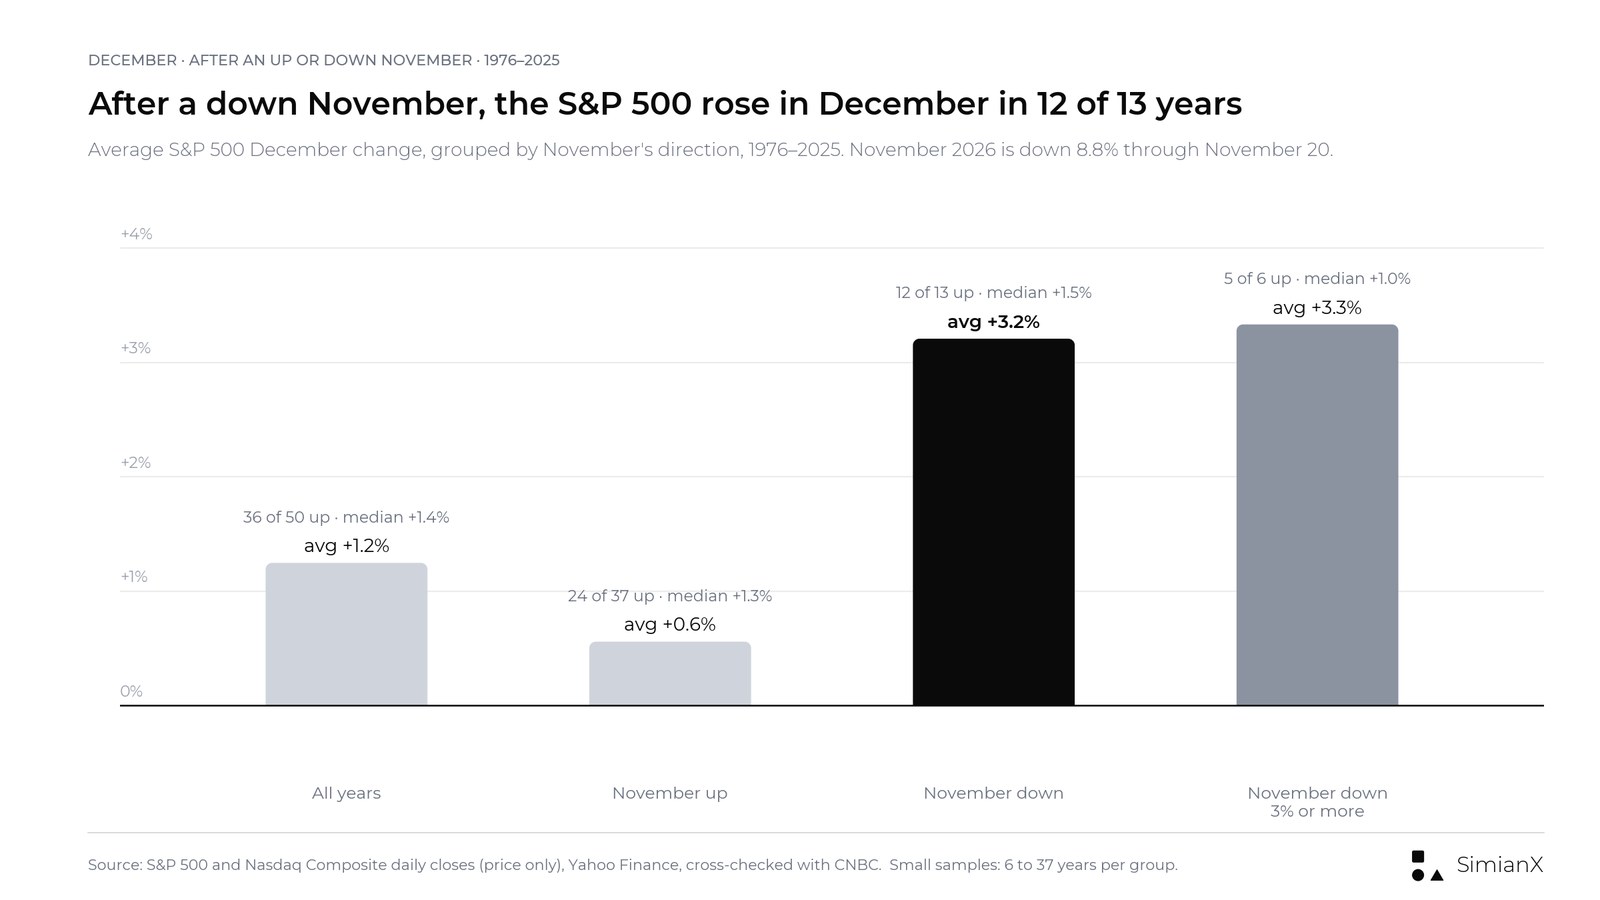
下表依11月30日收盤時即可得知的條件,拆解標普500的50個12月。「歷史收盤新高」指截至11月30日(含當天)的最高收盤價;「52週高點」指此前252個交易日的最高收盤價。多數分組樣本很小;一兩個百分點的差異都應視為雜訊。
| 11月收盤時的條件 | 年數 | 12月上漲 | 平均 | 中位數 | 最差 | 最佳 | 下半月上漲 | 下半月中位數 |
|---|---|---|---|---|---|---|---|---|
| 全部年份 | 50 | 36/50 | +1.2% | +1.4% | −9.2% | +11.2% | 36/50 | +1.0% |
| 11月:上漲 | 37 | 24/37 | +0.6% | +1.3% | −9.2% | +5.8% | 23/37 | +0.7% |
| 11月:下跌 | 13 | 12/13 | +3.2% | +1.5% | −0.9% | +11.2% | 13/13 | +1.8% |
| 11月:下跌3%或以上 | 6 | 5/6 | +3.3% | +1.0% | −0.9% | +11.2% | 6/6 | +1.7% |
| 年初至今:上漲 | 37 | 26/37 | +1.6% | +1.6% | −9.2% | +11.2% | 26/37 | +1.0% |
| 年初至今:下跌 | 13 | 10/13 | +0.2% | +0.8% | −6.0% | +7.3% | 10/13 | +1.2% |
| 年初至今:上漲20%或以上 | 12 | 9/12 | +1.5% | +2.0% | −3.4% | +5.1% | 9/12 | +1.1% |
| 總統大選年 | 13 | 10/13 | +1.0% | +1.0% | −3.4% | +5.2% | 10/13 | +1.3% |
| 大選隔年 | 13 | 10/13 | +1.3% | +1.0% | −3.0% | +4.5% | 9/13 | +0.7% |
| 期中選舉年(2026) | 12 | 7/12 | −0.4% | +1.2% | −9.2% | +6.5% | 7/12 | +0.8% |
| 大選前一年 | 12 | 9/12 | +3.1% | +2.3% | −1.8% | +11.2% | 10/12 | +1.7% |
| 全部非期中選舉年 | 38 | 29/38 | +1.8% | +1.5% | −3.4% | +11.2% | 29/38 | +1.1% |
| 距歷史收盤新高不到5% | 24 | 16/24 | +1.3% | +1.5% | −3.4% | +5.8% | 18/24 | +1.0% |
| 低於歷史高點5%至10% | 7 | 5/7 | +0.9% | +1.2% | −9.2% | +11.2% | 4/7 | +0.9% |
| 低於歷史高點10%至20% | 8 | 5/8 | +0.3% | +0.9% | −5.9% | +5.2% | 4/8 | +0.1% |
| 低於歷史高點20%或以上 | 11 | 10/11 | +2.0% | +1.5% | −6.0% | +7.3% | 10/11 | +1.7% |
| 低於歷史高點10%或以上(修正或更深) | 19 | 15/19 | +1.3% | +1.5% | −6.0% | +7.3% | 14/19 | +1.2% |
| 低於52週高點10%或以上 | 9 | 7/9 | +0.2% | +0.8% | −6.0% | +7.3% | 7/9 | +1.2% |
| 距52週高點不到5% | 34 | 25/34 | +1.6% | +1.6% | −3.4% | +6.5% | 24/34 | +1.0% |
這些拆解說明了什麼,又說明不了什麼:
- 11月下跌之後,12月幾乎總是上漲。 標普500在11月下跌的年份,12月在13年中有12年上漲,平均+3.2%,下半月更是13年全數上漲。唯一的例外是2007年(−0.9%)。11月上漲時,12月在37年中有24年上漲,平均+0.6%。13年是很小的樣本,而且其中兩年——1987與1991年——貢獻了平均值的一大部分。
- 期中選舉年的12月表現最弱。 1978年以來的12個期中選舉年裡,標普500上漲七次,平均−0.4%,其餘38年則平均+1.8%;中位數(+1.2%)接近正常水準,可見平均值是被三個糟糕年份拉低的。最近三個期中選舉年的12月全數下跌:2014年(−0.4%)、2018年(−9.2%)與2022年(−5.9%)。2026年正是期中選舉年。選舉週期的影響請見我們的期中選舉年研究與總統週期數據。
- 單看距歷史高點的遠近,說明不了太多。 在起點低於歷史收盤新高10%或以上的19年中,12月有15年上漲,與全部年份的比例差不多,因為這些年份多半是從舊高點緩慢復原的過程(1976–79、2003–05、2009–11年),而非新近的下跌。
- 多頭還是空頭。 以年初至今表現衡量,全年下跌年份的12月略差:13年中10年上漲,平均+0.2%,全年上漲年份則為37年中26年、平均+1.6%。1976年以來,只有四個12月是在標普500處於空頭市場(比歷史高點低20%或以上,且尚未從低點反彈20%)時開始的:1987年(+7.3%)、2001年(+0.8%)、2008年(+0.8%)與2022年(−5.9%)。
那斯達克綜合指數的同樣拆解如下:
| 11月收盤時的條件 | 年數 | 12月上漲 | 平均 | 中位數 | 最差 | 最佳 | 下半月上漲 | 下半月中位數 |
|---|---|---|---|---|---|---|---|---|
| 全部年份 | 50 | 31/50 | +1.6% | +0.9% | −9.7% | +22.0% | 38/50 | +1.9% |
| 11月:上漲 | 37 | 23/37 | +1.4% | +0.7% | −9.7% | +22.0% | 27/37 | +1.2% |
| 11月:下跌 | 13 | 8/13 | +2.1% | +1.9% | −4.9% | +11.9% | 11/13 | +2.9% |
| 年初至今:下跌 | 11 | 6/11 | −0.8% | +0.2% | −9.7% | +8.3% | 7/11 | +2.2% |
| 期中選舉年(2026) | 12 | 6/12 | −0.6% | −0.3% | −9.7% | +12.5% | 7/12 | +0.9% |
| 全部非期中選舉年 | 38 | 25/38 | +2.3% | +1.5% | −4.9% | +22.0% | 31/38 | +2.2% |
| 低於歷史收盤新高10%或以上 | 25 | 16/25 | +1.1% | +1.9% | −9.7% | +8.3% | 18/25 | +1.3% |
| 低於52週高點10%或以上 | 11 | 6/11 | −0.7% | +1.0% | −9.7% | +8.3% | 6/11 | +0.5% |
| 距52週高點不到5% | 28 | 20/28 | +3.0% | +2.0% | −2.8% | +22.0% | 22/28 | +1.9% |
在修正中進入12月:2026年的局面
下表列出1976年以來標普500進入12月時低於歷史收盤新高10%或以上的每一年。「低於52週高點」一欄用來區分新近的下跌與從舊高點緩慢復原的過程;2026年屬於新近的下跌,因為歷史高點與52週高點是同一個收盤價,即10月6日的收盤。
| 年份 | 11月30日低於歷史收盤新高 | 歷史收盤新高(日期) | 低於52週高點 | 12月 | 上半月 | 下半月 |
|---|---|---|---|---|---|---|
| 1976 | −15.1% | 120.24(1973年1月11日) | −5.3% | +5.2% | +3.0% | +2.2% |
| 1977 | −21.1% | 120.24(1973年1月11日) | −11.8% | +0.3% | −1.3% | +1.7% |
| 1978 | −21.2% | 120.24(1973年1月11日) | −11.5% | +1.5% | +0.7% | +0.8% |
| 1979 | −11.7% | 120.24(1973年1月11日) | −4.6% | +1.7% | +3.0% | −1.3% |
| 1981 | −10.1% | 140.52(1980年11月28日) | −8.5% | −3.0% | −2.7% | −0.4% |
| 1987 | −31.6% | 336.77(1987年8月25日) | −31.6% | +7.3% | +5.4% | +1.8% |
| 1988 | −18.7% | 336.77(1987年8月25日) | −3.5% | +1.5% | +0.2% | +1.3% |
| 1990 | −12.7% | 368.95(1990年7月16日) | −12.7% | +2.5% | +1.2% | +1.3% |
| 2000 | −13.9% | 1,527.46(2000年3月24日) | −13.9% | +0.4% | −0.2% | +0.6% |
| 2001 | −25.4% | 1,527.46(2000年3月24日) | −17.4% | +0.8% | −0.4% | +1.2% |
| 2002 | −38.7% | 1,527.46(2000年3月24日) | −20.1% | −6.0% | −2.8% | −3.4% |
| 2003 | −30.7% | 1,527.46(2000年3月24日) | −0.1% | +5.1% | +0.9% | +4.1% |
| 2004 | −23.2% | 1,527.46(2000年3月24日) | −0.9% | +3.2% | +2.7% | +0.5% |
| 2005 | −18.2% | 1,527.46(2000年3月24日) | −1.5% | −0.1% | +1.7% | −1.8% |
| 2008 | −42.7% | 1,565.15(2007年10月9日) | −40.9% | +0.8% | −3.1% | +4.0% |
| 2009 | −30.0% | 1,565.15(2007年10月9日) | −1.4% | +1.8% | +1.1% | +0.6% |
| 2010 | −24.6% | 1,565.15(2007年10月9日) | −3.7% | +6.5% | +4.6% | +1.8% |
| 2011 | −20.3% | 1,565.15(2007年10月9日) | −8.6% | +0.9% | −2.5% | +3.4% |
| 2022 | −14.9% | 4,796.56(2022年1月3日) | −14.9% | −5.9% | −4.5% | −1.4% |
2026年處在什麼位置。 標普500同時落入上述多個分組,而這些分組指向不同方向。以下讀數截至11月20日收盤,到11月30日還會變動。
| 條件(標普500) | 2026年讀數 | 該分組的歷史紀錄(1976–2025) |
|---|---|---|
| 11月 | 至今−8.8%(下跌3%或以上) | 12月6年中5年上漲,中位數+1.0% |
| 年初至今 | +0.95%(勉強上漲) | 12月37年中26年上漲,中位數+1.6% |
| 選舉週期 | 期中選舉年 | 12月12年中7年上漲,中位數+1.2%,平均−0.4% |
| 低於歷史收盤新高 | −11.6%(低於10%至20%) | 12月8年中5年上漲,中位數+0.9% |
| 低於52週高點 | −11.6%(低於10%或以上) | 12月9年中7年上漲,中位數+0.8% |
| 新近修正:低於過去一年內創下的歷史高點10%或以上 | 是 | 1987年+7.3%,1990年+2.5%,2000年+0.4%,2022年−5.9% |
| 截至9月上漲10%或以上,接著11月下跌 | 截至9月+11.8%;11月至今下跌 | 1976年以來12月5年中5年上漲(1976、1987、1988、1991、2021) |
如何解讀:
- 最接近的先例只有四個。 1976年以來,標普500在低於過去12個月內所創歷史高點10%或以上的情況下進入12月,只有四次:1987、1990、2000與2022年。這四個12月中有三個上漲,但−5.9%至+7.3%的區間遠比任何平均值都寬。
- 各分組的結論互相矛盾。 11月的拆解與「9月前大漲、11月下跌」的模式指向反彈;期中選舉年的拆解則指向疲弱。沒有一個分組的樣本大到足以下定論。六年、八年或十二年的數據撐不起任何預測;列出這些列,是因為讀者常問,而不是因為它們能預測2026年12月。
- 即使在糟糕的年份,下半月也是較穩定的部分。 在起點低於歷史高點10%或以上的19個12月中,下半月有14個上漲。
那斯達克綜合指數的起點離其歷史高點更遠,低了18.1%。在那指進入12月時低於52週高點10%或以上的11年中,有六年上漲,中位數+1.0%,平均−0.7%,2000、2002與2022年的跌幅拖累了平均值。
12月為何往往上漲,又在何時失靈
目前沒有一個公認的解釋。研究者記錄了幾種在12月相互疊加的微小效應;沒有一種能單獨解釋上文指數層面的數據,而且其中一些與下半月的契合度高於上半月。
- 節稅賣壓及其結束。 美國投資人只能用同一課稅年度內已實現的虧損來抵減利得,因此虧損部位的賣出集中在12月,並於12月31日停止。Ritter (1988)發現,散戶的買賣比在12月下旬低於正常水準,在1月上旬則高於正常水準。Roll (1983)與Reinganum (1983)把年初小型股與超跌股的反彈,連結到這波賣壓的結束,不過Reinganum發現這只能解釋其中一部分。更乾淨的檢驗來自1986年的稅制改革,它自1987年起調高資本利得稅率:1986年12月,帳面獲利較大的股票成交量大幅跳升(Bolster, Lindsey and Mitrusi),而標普500當月下跌2.8%。Starks, Yong and Zheng (2006)發現市政債券封閉式基金存在一月效應,但其持有的債券本身卻沒有,這指向的是針對基金本身的節稅賣壓。這項效應在小型股與當年的落後股中最強,在大型股指數中則弱得多,但與上半月偏軟、下半月走強的格局相符。
- 作帳行情。 基金經理人有動機在年終報告前秀出贏家、剔除輸家。Lakonishok, Shleifer, Thaler and Vishny (1991)發現,退休基金經理人在第四季——也就是委託方檢視投資組合的時候——更大力地賣出虧損股;Ng and Wang (2004)則把法人年底賣出小型虧損股與年初效應連結起來。與節稅賣壓一樣,它對個股的影響大於對指數的影響。
- 結算週與指數調整。 季度股價指數期貨與選擇權在12月第三個週五到期,標普500的季度調整也安排在同一個收盤:2025年,標普道瓊指數公司(S&P Dow Jones Indices)在12月19日(週五)到期之後,於12月22日(週一)開盤前生效其12月成分股異動,「以配合季度調整」(S&P Dow Jones Indices)。因此,月中會出現大量機械性交易。Stock Trader's Almanac統計,在最近41個12月三巫日所在週中,標普500有29週上漲;在最近43個三巫日之後的那一週中,道瓊有33週上漲。依我們的數據,12月結算日之後的那一週表現較強:標普500在50年中有34年上漲,平均+0.63%,而結算週本身為50年中31年、平均+0.36%。《Almanac》所說的「免費午餐」,指的是在那個週五創下52週新低的股票,其中許多是被節稅賣壓打下來的。
- 聯準會12月會議。 近幾十年來,聯準會年內最後一次會議都落在12月第二或第三週,幾個最差的12月都以此為轉折:2018年與2022年12月的升息,以及2024年12月伴隨2025年降息預期減少的那次降息。它不是季節性力量,但它把一個既定的政策事件,恰好放在上下半月的交界處。
- 節前效應。 股票在市場假日前最後一個交易日往往上漲。Ariel (1990)發現,節前報酬平均為其他交易日的九到十四倍;Kim and Park (1994)在紐約證交所、美國證交所與那斯達克都得到相同結果。我們的數據只部分吻合:聖誕節前最後一個交易日在66%的年份上漲,但1976年以來,半日交易的平安夜交易日本身接近持平。
- 節日期間交投清淡。 聖誕節前後成交量下滑。2025年平安夜於下午1:00收盤,紐約證券交易所成交約18億股,大約是平日的三分之一(AP via Spectrum News);美聯社對2013年平安夜交易日也有相同描述(CBS News)。2025年12月26日,美國各交易所成交102億股,20日均量則為160億股(Reuters via Kitco)。相較之下,一週前的2025年12月結算日成交超過260億股,比12個月平均高出約50%(Bloomberg via Swissinfo):流動性在12月中旬達到高峰,在聖誕節前後跌至谷底。清淡交易本身不會把價格推往某個方向,但會讓不大的買盤或賣盤把價格推得更遠,雙向皆然:平安夜最大跌幅(2018年)與聖誕節後最大漲幅(緊接著的下一個交易日)都出現在節日的低成交量中。
- 年底資金流。 年終獎金、退休計畫提撥與新年度資產配置常被提及。我們沒有找到將其與指數12月報酬連結起來的研究,因此這一點只能說合理,尚未獲得證實。
優勢為何可能在縮小。 已公開發表的規律,往往在投資人據以交易後減弱。McLean and Pontiff (2016)研究了97個已發表的股票報酬預測因子,發現其報酬在樣本外約低26%,在發表後約低58%(CFA Institute summary)。依我們的數據,標普500的12月平均漲幅從1976–2000年的+1.9%降至2001–2025年的+0.6%,下半月平均從+1.7%降至+0.7%。我們的聖誕老人行情研究也發現,2010年以來12月最後一週出現了類似的減弱。
何時失靈。 標普500的14個下跌的12月並非隨機出現。它們多半發生在空頭市場、政策衝擊前後,或兩者兼具:1980與1981年(創紀錄的利率)、2002年(網路泡沫空頭市場)、2018與2022年(聯準會12月升息),以及2024年(12月降息但降息預期減少)。2014年以來六個下跌的12月中,有三個(2018、2022與2024年)的轉折點是聯準會12月的決策——升息,或在2024年下修了預期的降息路徑。在其中多數年份,上半月疲軟就是警訊:14個下跌的12月中,有12個在11個交易日後就已處於下跌狀態。
與其他研究的比較
多家研究機構每年都會發布12月統計數據,各自採用不同的時間窗口、指數與樣本。我們以同一套日資料重建了其中能夠複製的結果,藉此檢驗我們的方法,也檢驗他們的方法。
| 研究(依發布內容) | 窗口與樣本 | 對方數據 | 我們的數據(相同窗口) |
|---|---|---|---|
| Dave Manuel,2026年11月更新 | 標普500,12月,1950–2025 | 76年中55年上漲,平均+1.41% | 76年中55年上漲,平均+1.41% |
| 同一頁面 | 那斯達克綜合指數,12月,1971–2025 | 55年中33年上漲,平均+1.49%,中位數+0.58% | 55年中33年上漲,平均+1.49%,中位數+0.58% |
| Stock Trader's Almanac,2020年 | 12月,標普500 1950–2019,那指1971–2019 | 標普500漲52年、跌18年,平均1.5%;那指漲29年、跌20年,平均1.6% | 漲跌年數相同;平均+1.48%與+1.61% |
| Stock Trader's Almanac 2025年12月策略行事曆 | 12月,最近21年(2004–2024) | 標普500漲14年、跌7年,平均0.7%;那指漲13年、跌8年,平均0.7% | 漲跌年數相同;平均+0.71%與+0.71% |
| Schaeffer's Research,2015年 | 標普500,上半月(至12月15日)與下半月(12月15日至31日),1965–2014 | 上半月上漲機率54%,平均−0.1%;下半月上漲機率80%,平均+1.6% | 54%,−0.09%;80%,+1.59% |
| 同一篇報告 | 上半月下跌1%或以上之後的下半月 | 17例,88%上漲,平均+2.5% | 16例,14例上漲(88%),平均+2.55% |
| Schaeffer's Research,2025年 | 標普500,12月下半月,最近50年 | 76%上漲,平均+1.30% | 1975–2024:76%上漲,平均+1.30% |
| Schaeffer's Research,2024年 | 11月上漲超過5%之後的標普500上下半月,1950年以來 | 14例:上半月平均−0.81%,50%上漲;下半月+1.71%,86%上漲 | 14例:−0.75%,50%上漲;+1.64%,86%上漲(對方未說明確切的分界日) |
| Bespoke,經Dow Jones via iTiger報導,2025年 | 標普500在12月26日的表現,1953年以來當天開市的39年 | 下跌6次;平均+0.54%,中位數+0.41% | 39年中33年上漲;平均+0.55%,中位數+0.41% |
| Stock Trader's Almanac,2025年 | 標普500,12月三巫日所在週,最近41年 | 41年中29年上漲 | 1984–2024:41年中29年上漲 |
| 同一篇報告 | 那指,聖誕節前一天,最近18年 | 18年中14年上漲 | 2007–2024:18年中14年上漲 |
| Stock Trader's Almanac,2022年 | 期中選舉年的12月:標普500最近18次;那指1974年以來 | 標普500平均1.2%;那指−0.3% | 1950–2018:+1.2%;1974–2018:−0.3% |
| CNBC,2011年 | 11月下跌之後的12月:標普500 1928年以來,那指1971年以來 | 標普500平均+1.86%,80%上漲;那指+2.29%,64%上漲 | 標普500 1928–2010:35年中28年上漲(80%),+1.78%;那指1971–2010:14年中9年(64%),+2.29% |
| LPL Research,Fortune引述,2024年 | 標普500,12月,1950年以來 | 74%上漲 | 1950–2023:74年中55年(74%) |
| TheStreet,2025年 | 標普500,「平安夜」,1928年以來(未提供定義) | 68%上漲,平均+0.25% | 聖誕節前最後一個交易日,1928–2024:68%上漲,+0.28%;僅12月24日交易日:65%上漲,+0.19% |
| Schaeffer's Research,經Finviz,2025年 | 標普500,聖誕週,1950年以來75週 | 上漲機率近70%,平均+0.55% | 依我們的週定義:75週中55週(73%),+0.65%;差異來自週的定義方式 |
我們能重建的每一個數字都與對方吻合,或相差僅幾個百分之一個百分點,顯示雙方的數據都可靠;各家公布數字之間的差異,來自各自的時間窗口與樣本。1950年之前的數據僅使用Yahoo Finance,因為CNBC的歷史數據始於1950年。
其中有兩項發現對解讀本文最為重要。第一,下半月效應是12月相關研究中最穩健的結論:Schaeffer's、LPL、Carson Group的Ryan Detrick與Nationwide都描述了上半月平淡、下半月轉強的格局,我們以兩大指數、50年數據所做的版本也得出一致結論。第二,這項效應已不如以往:《Almanac》自己統計的標普500最近21年12月平均為0.7%,只有長期數字的一半;Schaeffer's的下半月平均值也從2015年研究中的1.6%降至2025年的1.30%。
我們查閱過的頁面沒有公布、而本文補上的內容包括:標普500與那指逐年數據表,含上下半月與聖誕節前後交易日;每個12月低點的深度與日期;在明確定義下、妥善處理聖誕節逢週末情況的平安夜與聖誕節後數據;依期中選舉年、11月漲跌方向與距歷史高點遠近的拆解;結果的離散程度;以及與一般月份、一般週的比較。最早讓12月季節性規律廣為人知的,應歸功於Stock Trader's Almanac,其中也包括聖誕老人行情。
如何運用這些數據,以及它們無法告訴你什麼
就歷史數據而言,標普500的12月比一般月份的上漲機率高約10個百分點,平均報酬高約0.4個百分點;失敗率為28%,結果的離散程度比平均值大上好幾倍。對那指而言,12月在月度層面上根本沒有優勢。這些數據描述的是兩個指數過去的表現,而不是一條交易規則。以下是三種實際的運用方式:
- 作為基本機率。 到12月31日上漲1%至2%,是標普500的典型結果;但它在50個12月中有14個下跌,包括最近四年中的三年,所以12月收黑並不罕見。
- 作為對走勢路徑的提醒。 多數年份裡,指數都曾在某個時點收在11月水準之下,平均而言漲幅出現在月中以後。即使在上漲的12月,上半月疲軟也很常見。
- 在2026年,作為背景,而非訊號。 與2026年最相似的年份屈指可數,而且結果兩極。
想在節日期間追蹤市場,可以用SimianX的即時多代理分析分析標普500 ETF SPY,Market Pulse則會替短交易日內推動指數的新聞評分。日曆年度的結果請見我們的標普500歷年報酬率表與那斯達克歷年報酬率表;華爾街策略師預期標普500在2027年底收在哪裡、他們過去的目標準確度如何,請見我們的標普500預測追蹤。加密貨幣市場在同一個節日季的表現,請見我們的感恩節期間比特幣歷史。我們所有的市場歷史參考頁面都彙整在市場歷史專題頁。
常見問題
美股在12月通常表現如何?
1976至2025年,標普500在50個12月中有36個上漲,漲幅中位數1.4%,平均1.2%;1950年以來,它在72%的12月上漲,是上漲機率最高的月份。那斯達克綜合指數在50個12月中有31個上漲,中位數0.9%。近年最差的12月是2018年(−9.2%)與2022年(−5.9%)。
12月對股市來說是好月份嗎?
對標普500而言,是的,但優勢有限:1976年以來,12月的上漲機率比一般月份高約10個百分點,平均報酬高約0.4個百分點,但以50年的數據而言,這個差異在統計上並不顯著。對那指而言,12月只是普通月份:上漲機率62%,與全部月份相同。而且標普500在最近四個12月中有三個下跌。
12月下半月比上半月表現更好嗎?
從歷史來看,是的。截至12月第11個交易日(約12月15日),標普500平均+0.1%,50年中30年上漲;從那時到12月31日,平均+1.2%,50年中36年上漲。那指下半月在50年中有38年上漲。上半月下跌時,標普500下半月在20年中有15年上漲。
為什麼股市常在12月中旬走弱?
有幾件事集中在月中:最後一波節稅賣壓、聯準會12月會議,以及第三個週五的股價指數期貨與選擇權季度到期,標普500的季度調整也與之同步。平均而言,到12月第10個交易日,標普500大致回到11月收盤水準,接著在下半月上漲;但50年中有10年,它從未收在11月水準之下。
美股在平安夜會上漲嗎?
並不可靠。1976年以來12月24日開市的28年中,標普500有15年上漲,平均漲跌幅+0.02%。若看每年聖誕節前最後一個交易日,包括平安夜逢週末或假日時12月22日或23日的全日交易,則50年中33年上漲。1996年以來下午1:00收盤的半日交易更為平淡:18次中8次上漲,平均−0.01%。最差的平安夜是2018年(−2.7%),最佳的是2024年(+1.1%)。
2026年平安夜與聖誕節隔天美股有開市嗎?
2026年12月24日(週四),紐約證交所與那斯達克開市,於美東時間下午1:00提前收盤。12月25日(週五)休市。由於12月26日是週六,聖誕節後第一個交易日是12月28日(週一),為全日交易。12月31日同樣為全日交易,2027年1月1日(週五)休市。
聖誕節隔天股市表現如何?
1976年以來,標普500在聖誕節後第一個交易日50年中有32年上漲,平均+0.31%。當這一天是12月26日時,28年中有21年上漲;道瓊通訊社報導的Bespoke統計則顯示,1953年以來12月26日在39年中有33年上漲。漲幅最大的是2018年12月26日(+4.96%),緊接在平安夜的賣壓之後。
11月表現不佳之後,或在期中選舉年,美股12月表現如何?
1976年以來,11月下跌之後,標普500在12月13年中有12年上漲,平均+3.2%。在期中選舉年,它只有12年中7年上漲,平均−0.4%,而且最近三個期中選舉年的12月(2014、2018與2022年)全數下跌。2026年兩者兼具:11月至今大幅下跌,同時又是期中選舉年。兩個分組的樣本都很小。
研究方法與資料來源
- 指數。 標普500(價格指數,不含股息)與那斯達克綜合指數(價格指數),日收盤價。本文未列出道瓊工業平均指數:我們的兩家供應商中只有一家提供其1976年以來的日資料,因此無法在每一年都符合我們的雙來源規則。
- 來源。 Yahoo Finance(^GSPC、^IXIC)與CNBC的指數歷史數據(.SPX、.IXIC),對所用的每一個日期逐筆比對。表中所有標普500數值在所示精度下兩個來源完全一致,註腳標示的1983、1987與1995年儲存格除外;那指的少數差異都很小,已在各表下方以註腳說明。CNBC的歷史數據中有兩筆1973年1月初(1月4日與5日)的標普500收盤價與Yahoo Finance的數據不符;我們採用兩家供應商都有的1973年1月11日歷史收盤新高120.24點。2026年11月20日的收盤價已與兩家供應商核對。我們通常用作第三重核對的聖路易聯邦準備銀行FRED資料庫,在2026年11月22日我們嘗試存取時沒有回應。
- 窗口。 12月:11月最後一個收盤至12月最後一個收盤。上半月:11月最後一個收盤至12月第11個交易日收盤(36年為12月15日,7年為12月16日,6年為12月17日,1年為12月18日)。下半月:從該收盤至12月最後一個收盤。平安夜交易日:12月24日交易日,相對於前一個收盤;在12月24日為週末或休市日的22年裡,表中列出聖誕節前最後一個交易日(12月22日或23日)並加以標示。聖誕節後第一個交易日:12月25日之後的第一個交易日(28年為12月26日,其餘為12月27日或28日),相對於聖誕節前最後一個收盤。聖誕週:從包含12月25日那一週(週一至週日)的週一之前最後一個收盤,到該週最後一個收盤。平均路徑:依12月交易日計算的相對11月收盤的累計漲跌幅;交易日少於22個的年份,沿用其最後一個收盤值。
- 條件。 11月為10月最後一個收盤至11月最後一個收盤的漲跌幅。年初至今為前一年最後一個收盤至11月最後一個收盤的漲跌幅。歷史收盤新高為截至11月最後一個收盤(含當天)的最高收盤價;52週高點為此前252個交易日的最高收盤價。11月收盤時的空頭市場:自創下歷史高點以來,曾在某個時點比歷史收盤新高低至少20%,且尚未比此後的最低收盤回升20%。選舉週期:大選年為1976、1980……2024年;期中選舉年為1978……2022年。
- 比較基準。 1976年1月至2025年12月所有滾動的1、5、10、11與21個交易日區間,以及全部600個月份。二項檢定將每個上漲次數與相應的基本機率比較。
- 日曆。 交易日是指兩家供應商數據中都有收盤價的日子;1976至2025年的每一個12月交易日,四個數據序列全部一致。假日規則與提前收盤依據紐約證交所的特別休市清單及其公布的行事曆:依紐約證交所第51條規則,假日逢週六則前一個週五休市,逢週日則下一個週一休市。平安夜交易日在1979–1987年為全日交易,1990–1992年於下午2:00收盤,1996年起於下午1:00收盤。這段期間內唯一一次非預定的12月全日休市是2018年12月5日。
- 與我們其他頁面的一致性。 本文的12月數據與我們的標普500季節性研究(1950至2025年,12月76年中55年上漲,占72%,平均+1.4%)以及感恩節到年底研究的12月一欄逐年一致。2024年平安夜的漲幅(+1.10%)與我們的聖誕老人行情研究一致。
- 數據整理於2026年11月22日。本文僅供參考,不構成投資建議。
延伸閱讀
節慶行情專題
- 感恩節後美股走勢:1976年以來標普500與那指到年底逐年表現
- 比特幣感恩節行情:2011年以來每一年走勢(BTC與ETH)
- 感恩節當週美股歷史:1950年以來標普500每一年完整資料
- 聖誕行情歷史:1950年以來標普500每一年資料及後續走勢
更多市場歷史
- 美股月份表現:標普500季節性1950–2026最佳與最差月
- 2026年S&P 500修正:1950年以來每一次10%跌幅
- 標普500 2027預測:華爾街年底目標點位與歷年準確度
- 美國期中選舉後美股怎麼走:2026年結果對比1950年以來
- 美國總統週期與標普500:任期第幾年報酬最好?98年資料
- 標普500歷年報酬率1928–2026:逐年表格與近20年平均
- 那斯達克歷年報酬率:1971–2026年逐年資料表與近20年平均
- 上一次美股熊市是什麼時候?標普500歷次熊市1929年起
- 美股史上單日最大跌幅:標普500最慘的20個交易日與後續走勢
- 2027美股休市日一覽:紐約證交所與那斯達克休市及提前收盤
- 美股開盤時間台灣時間:冬令時間22:30,夏令21:30
參考來源
- NYSE — 假日與交易時間
- Nasdaq — 股市假日安排
- Yahoo Finance — S&P 500 (^GSPC) 歷史數據
- Yahoo Finance — Nasdaq Composite (^IXIC) 歷史數據
- CNBC — S&P 500指數 (.SPX)
- CNBC — Nasdaq Composite (.IXIC)
- Federal Reserve — FOMC會議行事曆
- Dave Manuel — 美股在12月的表現
- Stock Trader's Almanac — 2025年12月Almanac與關鍵統計
- Stock Trader's Almanac — 2025年12月策略行事曆
- Stock Trader's Almanac — 12月Almanac(2020年)
- Schaeffer's Research — Even Scrooge would cheer these 2 charts(2015年)
- Schaeffer's Research — Best 25 stocks to own over the second half of December(2025年)
- Dow Jones via iTiger — The real gift from Wall Street comes one day after Christmas(2025年)
- CNBC — November fears, holiday cheers?(2011年)
- Federal Reserve — FOMC聲明,2018年12月19日
- NBC News — U.S. stocks post worst year in a decade(2018年)
- Ariel (1990) — High stock returns before holidays, The Journal of Finance
- Ritter (1988) — Individual investors' buying and selling at the turn of the year, The Journal of Finance
- Lakonishok, Shleifer, Thaler and Vishny (1991) — Window dressing by pension fund managers, NBER
- McLean and Pontiff (2016) — Does academic research destroy stock return predictability?, The Journal of Finance
- NYSE — 特別休市清單,1885年至今(交易所檔案文件)
- S&P Dow Jones Indices — 2025年12月標普500成分股異動與季度調整
- AP via PBS NewsHour — 2018年平安夜川普抨擊聯準會