聖誕行情歷史:1950–2025年76年標普500資料全解析
2026年10月更新。資料截至2026年1月5日結束的觀察期間及2026年10月15日收盤。本頁將在2026–27年觀察期間於2027年1月5日結束後更新。
簡短回答: 聖誕行情(又稱聖誕老人行情)指標普500在12月最後五個交易日加上1月前兩個交易日的漲跌。1950年至2025年間,它在76年中有58年為正,平均漲幅+1.2%。2023年、2024年和2025年皆未出現。2026年觀察期間為2026年12月24日至2027年1月5日。
聖誕行情是華爾街最常被引用的日曆規律之一,也是最容易檢驗的規律之一。本頁依照其提出者的原始定義,使用來自兩家獨立資料供應商的標普500收盤價,對1950年以來的每一年進行計算。本頁列出每一個觀察期間、隨後的1月與全年表現,以及聖誕行情沒有出現的18個年份之後發生了什麼,其中包括2023年、2024年和2025年連續三年落空。
2026年聖誕行情日期
2026–27年觀察期間共七個交易時段,其中包含一個半日交易。由於2026年聖誕節和2027年元旦都落在星期五,觀察期間橫跨兩個連假週末。日期依據紐約證券交易所(NYSE)官方休市日曆,也收錄在我們的2027年美股休市日曆中。
| 觀察日 | 日期 | NYSE交易安排 |
|---|---|---|
| 起點(收盤價) | 2026年12月23日(星期三) | 正常交易;其收盤價為計算基準 |
| 第1天 | 2026年12月24日(星期四) | 提前收盤,美東時間下午1:00 |
| — | 2026年12月25日(星期五) | 休市(聖誕節) |
| 第2天 | 2026年12月28日(星期一) | 正常交易 |
| 第3天 | 2026年12月29日(星期二) | 正常交易 |
| 第4天 | 2026年12月30日(星期三) | 正常交易 |
| 第5天 | 2026年12月31日(星期四) | 全天正常交易 |
| — | 2027年1月1日(星期五) | 休市(元旦) |
| 第6天 | 2027年1月4日(星期一) | 正常交易 |
| 第7天 | 2027年1月5日(星期二) | 正常交易;觀察期間以當日收盤價結束 |
因此,2026–27年聖誕行情就是標普500從2026年12月23日收盤到2027年1月5日收盤的百分比變化。該收盤之後,本頁將把結果補進下方所有表格。
什麼是聖誕行情
Yale Hirsch是《股票交易者年鑑》(Stock Trader's Almanac)的創辦人,他在1972年版年鑑中首次描述這項規律。他的定義非常具體:12月的最後五個交易日加上1月的前兩個交易日,共七個交易時段。它不是整個12月,不是聖誕節前一週,也不是泛指的「節慶季」——這項區別很重要,因為12月許多新聞標題會把任何一次股市上漲都稱為聖誕行情。
精確計算時,觀察期間從七個交易時段中第一個交易日的前一個交易日收盤開始,到第七個交易時段收盤結束。以2025–26年為例,起點收盤為2025年12月23日(星期二)的6,909.79點,觀察期間結束於2026年1月5日(星期一)收盤的6,902.05點,變化為−0.11%。
Hirsch為這個定義搭配了一句至今每年12月都會被重複的順口溜:"If Santa Claus should fail to call, bears may come to Broad and Wall."(如果聖誕老人沒有來敲門,熊就可能來到寬街和華爾街。)寬街(Broad Street)與華爾街在紐約證券交易所交會。這句話的意思是:行情缺席是對未來幾個月的警告。以下各節會同時檢驗這個說法的兩個部分——行情本身,以及那句警告。
聖誕行情歷史:1950–2025年關鍵數據
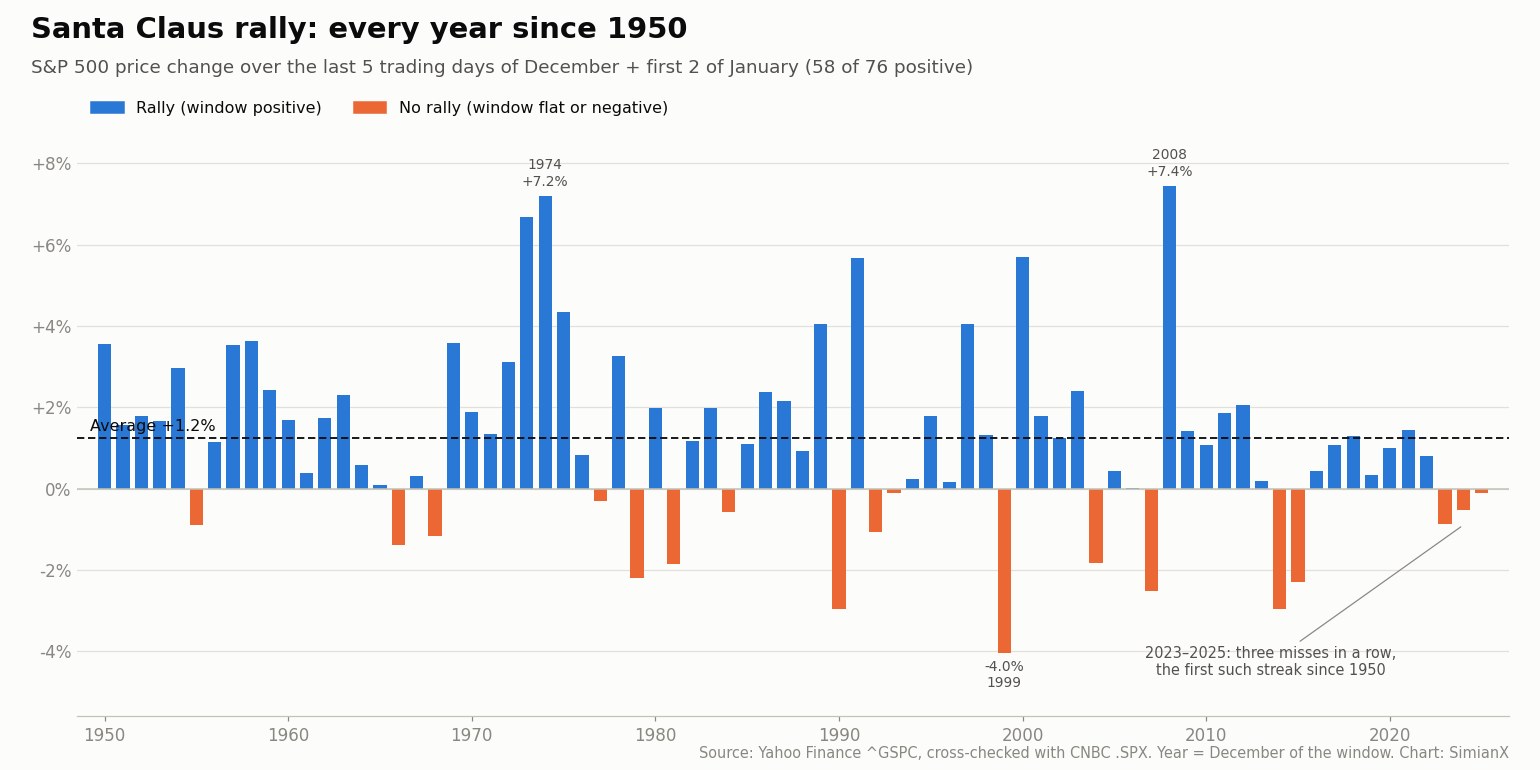
在76個觀察期間中,標普500有58個(76.3%)上漲,18個(23.7%)下跌或持平。觀察期間平均報酬為+1.25%,中位數為+1.21%。《股票交易者年鑑》依自己的計算方法公布的數字處於同一量級:1950年以來平均約1.3%,成功率76%。
讓這些數字有意義的比較對象,是一般的七個交易時段。在同樣的1950–2025年期間,所有滾動的七個交易日區間平均上漲+0.25%,上漲機率為57.9%。
| 指標(標普500價格變化) | 聖誕行情觀察期間 | 任意7個交易日區間 |
|---|---|---|
| 觀測數量 | 76 | 18,887 |
| 上漲占比 | 76.3% | 57.9% |
| 平均變化 | +1.25% | +0.25% |
| 中位數變化 | +1.21% | +0.40% |
| 上漲時的平均值 | +2.11% | — |
| 下跌時的平均值 | −1.54% | — |
| 最佳 | +7.45%(2008–09年) | — |
| 最差 | −4.04%(1999–2000年) | — |
以這項衡量標準來看,該觀察期間的平均報酬約為一般七日區間的五倍。漲幅最大的五次分別出現在2008年(+7.45%)、1974年(+7.20%)、1973年(+6.69%)、2000年(+5.70%)和1991年(+5.68%)。其中四次發生在空頭市場期間或剛結束之後,當時指數有更大的反彈空間——可以對照我們的1929年以來標普500每一輪熊市清單中的日期。表現最弱的五次是1999年(−4.04%)、1990年(−2.97%)、2014年(−2.96%)、2007年(−2.51%)和2015年(−2.30%)。
1950年以來每一次聖誕行情:完整資料表
每一列以觀察期間開始時所在的12月年份標示。「隨後的1月」是標普500在下一個1月整月的變化(12月31日收盤至1月31日收盤)。「隨後一年」是下一個日曆年的價格報酬。未出現行情的觀察期間以粗體標示。
| 年份 | 觀察期間(首日 – 末日) | 標普500變化 | 隨後的1月 | 隨後一年 |
|---|---|---|---|---|
| 1950 | 12月22日 – 1951年1月3日 | +3.6% | +6.0% | +16.3% |
| 1951 | 12月24日 – 1952年1月3日 | +1.6% | +1.6% | +11.8% |
| 1952 | 12月24日 – 1953年1月5日 | +1.8% | −0.7% | −6.6% |
| 1953 | 12月24日 – 1954年1月5日 | +1.7% | +5.1% | +45.0% |
| 1954 | 12月27日 – 1955年1月4日 | +3.0% | +1.8% | +26.4% |
| 1955 | 12月23日 – 1956年1月4日 | −0.9% | −3.6% | +2.6% |
| 1956 | 12月21日 – 1957年1月3日 | +1.2% | −4.2% | −14.3% |
| 1957 | 12月24日 – 1958年1月3日 | +3.5% | +4.3% | +38.1% |
| 1958 | 12月23日 – 1959年1月5日 | +3.6% | +0.4% | +8.5% |
| 1959 | 12月24日 – 1960年1月5日 | +2.4% | −7.1% | −3.0% |
| 1960 | 12月23日 – 1961年1月4日 | +1.7% | +6.3% | +23.1% |
| 1961 | 12月22日 – 1962年1月3日 | +0.4% | −3.8% | −11.8% |
| 1962 | 12月24日 – 1963年1月3日 | +1.7% | +4.9% | +18.9% |
| 1963 | 12月24日 – 1964年1月3日 | +2.3% | +2.7% | +13.0% |
| 1964 | 12月24日 – 1965年1月5日 | +0.6% | +3.3% | +9.1% |
| 1965 | 12月27日 – 1966年1月4日 | +0.1% | +0.5% | −13.1% |
| 1966 | 12月23日 – 1967年1月4日 | −1.4% | +7.8% | +20.1% |
| 1967 | 12月22日 – 1968年1月3日 | +0.3% | −4.4% | +7.7% |
| 1968 | 12月24日 – 1969年1月3日 | −1.2% | −0.8% | −11.4% |
| 1969 | 12月24日 – 1970年1月5日 | +3.6% | −7.6% | +0.1% |
| 1970 | 12月24日 – 1971年1月5日 | +1.9% | +4.0% | +10.8% |
| 1971 | 12月27日 – 1972年1月4日 | +1.3% | +1.8% | +15.6% |
| 1972 | 12月21日 – 1973年1月3日 | +3.1% | −1.7% | −17.4% |
| 1973 | 12月24日 – 1974年1月3日 | +6.7% | −1.0% | −29.7% |
| 1974 | 12月24日 – 1975年1月3日 | +7.2% | +12.3% | +31.5% |
| 1975 | 12月24日 – 1976年1月5日 | +4.3% | +11.8% | +19.1% |
| 1976 | 12月27日 – 1977年1月4日 | +0.8% | −5.1% | −11.5% |
| 1977 | 12月23日 – 1978年1月4日 | −0.3% | −6.2% | +1.1% |
| 1978 | 12月22日 – 1979年1月3日 | +3.3% | +4.0% | +12.3% |
| 1979 | 12月24日 – 1980年1月3日 | −2.2% | +5.8% | +25.8% |
| 1980 | 12月24日 – 1981年1月5日 | +2.0% | −4.6% | −9.7% |
| 1981 | 12月24日 – 1982年1月5日 | −1.8% | −1.8% | +14.8% |
| 1982 | 12月27日 – 1983年1月4日 | +1.2% | +3.3% | +17.3% |
| 1983 | 12月23日 – 1984年1月4日 | +2.0%¹ | −0.9% | +1.4% |
| 1984 | 12月24日 – 1985年1月3日 | −0.6% | +7.4% | +26.3% |
| 1985 | 12月24日 – 1986年1月3日 | +1.1% | +0.2% | +14.6% |
| 1986 | 12月24日 – 1987年1月5日 | +2.4% | +13.2% | +2.0% |
| 1987 | 12月24日 – 1988年1月5日 | +2.2% | +4.0% | +12.4% |
| 1988 | 12月23日 – 1989年1月4日 | +0.9% | +7.1% | +27.3% |
| 1989 | 12月22日 – 1990年1月3日 | +4.1% | −6.9% | −6.6% |
| 1990 | 12月24日 – 1991年1月3日 | −3.0% | +4.2% | +26.3% |
| 1991 | 12月24日 – 1992年1月3日 | +5.7% | −2.0% | +4.5% |
| 1992 | 12月24日 – 1993年1月5日 | −1.1% | +0.7% | +7.1% |
| 1993 | 12月27日 – 1994年1月4日 | −0.1% | +3.3% | −1.5% |
| 1994 | 12月23日 – 1995年1月4日 | +0.2% | +2.4% | +34.1% |
| 1995 | 12月22日 – 1996年1月3日 | +1.8% | +3.3% | +20.3% |
| 1996 | 12月24日 – 1997年1月3日 | +0.1% | +6.1% | +31.0% |
| 1997 | 12月24日 – 1998年1月5日 | +4.0% | +1.0% | +26.7% |
| 1998 | 12月24日 – 1999年1月5日 | +1.3% | +4.1% | +19.5% |
| 1999 | 12月27日 – 2000年1月4日 | −4.0% | −5.1% | −10.1% |
| 2000 | 12月22日 – 2001年1月3日 | +5.7% | +3.5% | −13.0% |
| 2001 | 12月24日 – 2002年1月3日 | +1.8% | −1.6% | −23.4% |
| 2002 | 12月24日 – 2003年1月3日 | +1.2% | −2.7% | +26.4% |
| 2003 | 12月24日 – 2004年1月5日 | +2.4% | +1.7% | +9.0% |
| 2004 | 12月27日 – 2005年1月4日 | −1.8% | −2.5% | +3.0% |
| 2005 | 12月23日 – 2006年1月4日 | +0.4% | +2.5% | +13.6% |
| 2006 | 12月22日 – 2007年1月4日 | +0.003% | +1.4% | +3.5% |
| 2007 | 12月24日 – 2008年1月3日 | −2.5% | −6.1% | −38.5% |
| 2008 | 12月24日 – 2009年1月5日 | +7.4% | −8.6% | +23.5% |
| 2009 | 12月24日 – 2010年1月5日 | +1.4% | −3.7% | +12.8% |
| 2010 | 12月27日 – 2011年1月4日 | +1.1% | +2.3% | −0.003% |
| 2011 | 12月23日 – 2012年1月4日 | +1.9% | +4.4% | +13.4% |
| 2012 | 12月24日 – 2013年1月3日 | +2.0% | +5.0% | +29.6% |
| 2013 | 12月24日 – 2014年1月3日 | +0.2% | −3.6% | +11.4% |
| 2014 | 12月24日 – 2015年1月5日 | −3.0% | −3.1% | −0.7% |
| 2015 | 12月24日 – 2016年1月5日 | −2.3% | −5.1% | +9.5% |
| 2016 | 12月23日 – 2017年1月4日 | +0.4% | +1.8% | +19.4% |
| 2017 | 12月22日 – 2018年1月3日 | +1.1% | +5.6% | −6.2% |
| 2018 | 12月24日 – 2019年1月3日 | +1.3% | +7.9% | +28.9% |
| 2019 | 12月24日 – 2020年1月3日 | +0.3% | −0.2% | +16.3% |
| 2020 | 12月24日 – 2021年1月5日 | +1.0% | −1.1% | +26.9% |
| 2021 | 12月27日 – 2022年1月4日 | +1.4% | −5.3% | −19.4% |
| 2022 | 12月23日 – 2023年1月4日 | +0.8% | +6.2% | +24.2% |
| 2023 | 12月22日 – 2024年1月3日 | −0.9% | +1.6% | +23.3% |
| 2024 | 12月24日 – 2025年1月3日 | −0.5% | +2.7% | +16.4% |
| 2025 | 12月24日 – 2026年1月5日 | −0.1% | +1.4% | +13.1%(年初至今)² |
¹ 兩家資料供應商對1983年12月22日的收盤價存在分歧(163.53點對163.27點),對應漲幅為+2.0%或+2.2%;兩者皆為正值。² 2026年截至2026年10月15日收盤的價格報酬。2006年上漲0.003%,計為上漲;2011年下跌0.003%。1952年之前,NYSE在部分星期六也有交易;若計入這些交易時段,1950年和1951年觀察期間的漲幅將分別為+3.1%和+1.4%,而不是+3.6%和+1.6%。
依年代劃分的聖誕行情
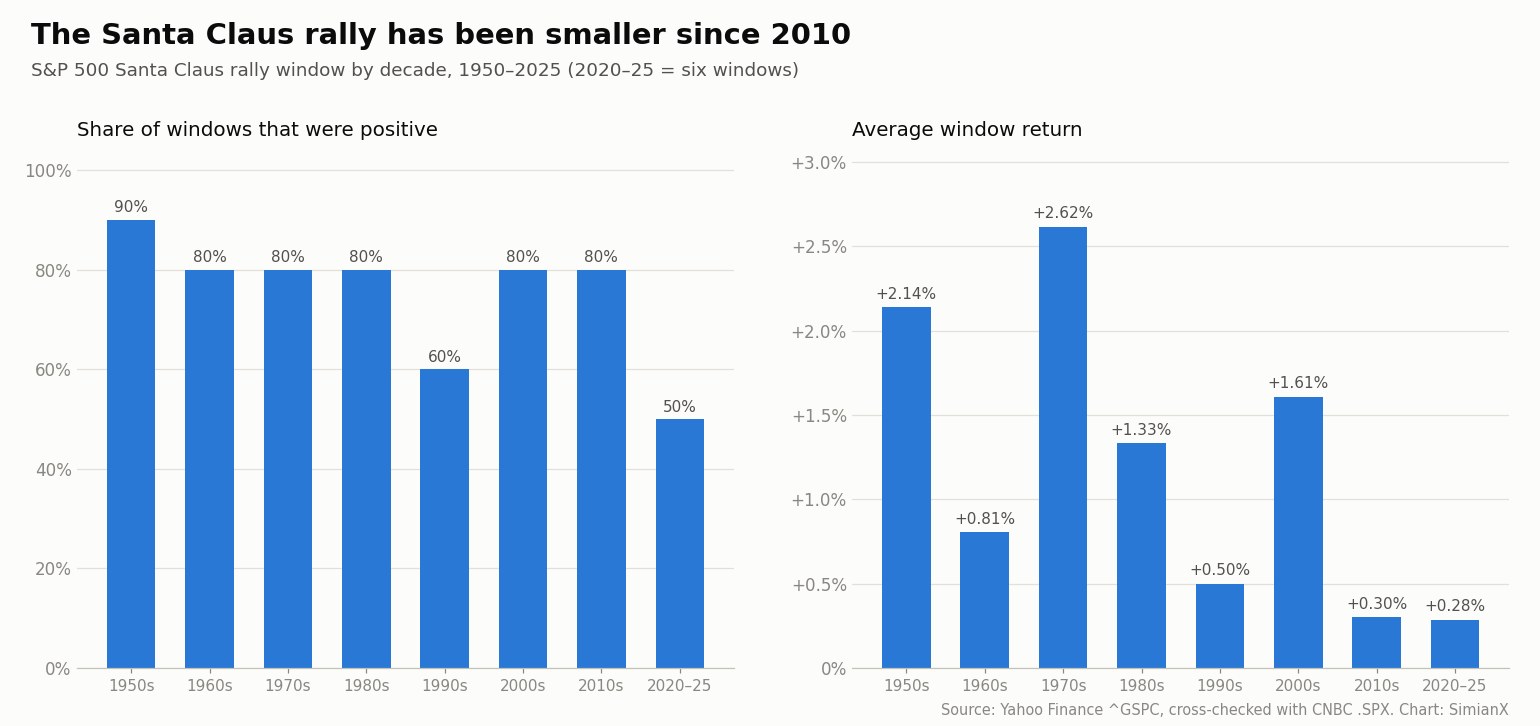
這項規律並不穩定。觀察期間平均報酬在1950年代和1970年代高於+2%,而2010年以來接近+0.3%。
| 年代 | 觀察期間數 | 上漲次數 | 平均值 | 中位數 |
|---|---|---|---|---|
| 1950年代 | 10 | 9 | +2.14% | +2.11% |
| 1960年代 | 10 | 8 | +0.81% | +0.48% |
| 1970年代 | 10 | 8 | +2.62% | +2.50% |
| 1980年代 | 10 | 8 | +1.33% | +1.57% |
| 1990年代 | 10 | 6 | +0.50% | +0.19% |
| 2000年代 | 10 | 8 | +1.61% | +1.34% |
| 2010年代 | 10 | 8 | +0.30% | +0.75% |
| 2020–2025年 | 6 | 3 | +0.28% | +0.34% |
分成兩段來看,1950年至2009年的60個觀察期間平均上漲+1.50%,其中47個為正(78%);2010年至2025年的16個觀察期間平均上漲+0.30%,其中11個為正(69%)。勝率下降的幅度小於漲幅下降的幅度。一個每年都被財經媒體報導的規律很容易被提前預期,在眾所周知的觀察期間之前買進,往往會把它的漲幅提前到12月中旬。其他已公開的市場異常現象也能看到同樣的衰退,例如我們的標普500季節性研究中介紹的一月效應。
「如果聖誕老人沒有來」:18次落空之後發生了什麼
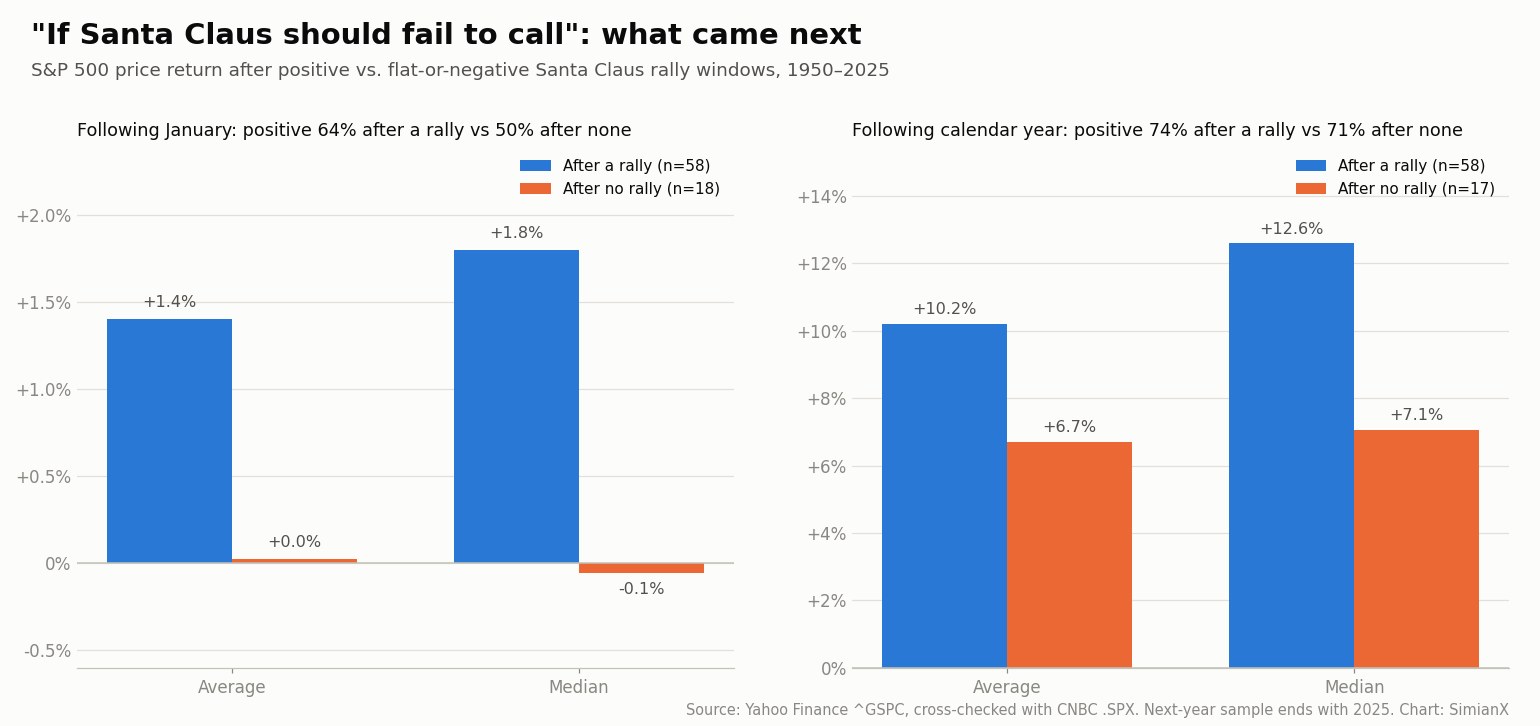
Hirsch的警告是每年1月最常被引用的部分。以下是1950年以來每一個未出現行情的觀察期間,以及隨後的表現。
| 年份 | 觀察期間結束日 | 標普500變化 | 隨後的1月 | 隨後一年 |
|---|---|---|---|---|
| 1955 | 1956年1月4日 | −0.9% | −3.6% | +2.6% |
| 1966 | 1967年1月4日 | −1.4% | +7.8% | +20.1% |
| 1968 | 1969年1月3日 | −1.2% | −0.8% | −11.4% |
| 1977 | 1978年1月4日 | −0.3% | −6.2% | +1.1% |
| 1979 | 1980年1月3日 | −2.2% | +5.8% | +25.8% |
| 1981 | 1982年1月5日 | −1.8% | −1.8% | +14.8% |
| 1984 | 1985年1月3日 | −0.6% | +7.4% | +26.3% |
| 1990 | 1991年1月3日 | −3.0% | +4.2% | +26.3% |
| 1992 | 1993年1月5日 | −1.1% | +0.7% | +7.1% |
| 1993 | 1994年1月4日 | −0.1% | +3.3% | −1.5% |
| 1999 | 2000年1月4日 | −4.0% | −5.1% | −10.1% |
| 2004 | 2005年1月4日 | −1.8% | −2.5% | +3.0% |
| 2007 | 2008年1月3日 | −2.5% | −6.1% | −38.5% |
| 2014 | 2015年1月5日 | −3.0% | −3.1% | −0.7% |
| 2015 | 2016年1月5日 | −2.3% | −5.1% | +9.5% |
| 2023 | 2024年1月3日 | −0.9% | +1.6% | +23.3% |
| 2024 | 2025年1月3日 | −0.5% | +2.7% | +16.4% |
| 2025 | 2026年1月5日 | −0.1% | +1.4% | 目前+13.1% |
歷史紀錄支持的是這句順口溜的弱化版本,而不是一般被引用的版本:
- 行情落空後的1月大致持平。 觀察期間落空後的1月平均上漲+0.03%,18次中有9次為負。觀察期間成功後,1月平均上漲+1.40%,上漲機率為64%。
- 全年通常仍然上漲。 行情落空後已完成的17個年份中,有12個年份收高(71%);行情出現後的58個年份中有43個收高(74%)。平均值較低,為+6.7%對+10.2%,中位數為+7.1%對+12.6%。
- 兩次落空出現在大空頭市場之前。 截至2000年1月4日的觀察期間下跌4.0%,標普500於2000年3月見頂,隨後到2002年10月下跌49%。截至2008年1月3日的觀察期間下跌2.5%,2008年成為該指數自1937年以來表現最差的一年(−38.5%)。這兩個案例解釋了這句順口溜大部分的名聲。
- 落空後迎來強勁年份的情況同樣常見。 1979年、1984年、1990年和2023年的行情皆落空,而隨後每一年的漲幅都超過23%。
第二項檢驗觀察的是每個觀察期間之後12個月內的最大跌幅。在已完成的17次落空中,只有1次(2007年)之後出現20%或以上的下跌;在58次行情出現的年份中則有12次。至少10%的下跌出現在17次落空中的9次之後,以及58次行情中的31次之後。依據這些證據,聖誕行情落空並不是熊市的可靠預警;兩個著名案例確實存在,但反例同樣存在。
連續三年落空:2023年、2024年和2025年
最近三個觀察期間全部下跌——這是至少1950年以來首次連續三年落空。先前最長的連續落空不超過兩年(1992–93年和2014–15年)。
- 2023–24年(−0.88%)。 標普500在前四個交易時段上漲,2023年12月28日收在4,783.35點,距當時的紀錄僅差幾點,隨後在12月29日、1月2日和1月3日下跌,觀察期間以4,704.81點結束。該指數之後在2024年上漲23.3%。
- 2024–25年(−0.53%)。 平安夜上漲1.10%後,指數從2024年12月26日至2025年1月2日連續五個交易時段下跌,隨後在最後一天反彈1.26%。儘管在關稅拋售期間於2月19日至4月8日下跌18.9%,2025年最終仍上漲16.4%——這次下跌已收錄在我們的熊市恢復時間表中。
- 2025–26年(−0.11%)。 標普500於2025年12月24日收在6,932.05點的歷史新高,隨後連續四個交易時段下跌,至年底收在6,845.50點,並在2026年1月2日和1月5日收復大部分跌幅。截至2026年10月15日,該指數年內上漲13.1%,報7,744.06點。
連續三次落空之後緊接著三個上漲年份——2024年、2025年和2026年至今——這是近期這句順口溜失靈最清楚的例子。這也正好與該觀察期間表現最弱的十年相吻合。
期中選舉年的聖誕行情
2026年12月是一個期中選舉年的年底,這一點之所以重要,是因為期中選舉年有自己的季節性規律(詳見我們的期中選舉年研究)。1950年至2022年間,始於19個期中選舉年12月的聖誕行情觀察期間中有16個為正,平均上漲+1.39%,中位數為+1.29%。三次落空分別是1966年、1990年和2014年。19個觀測值太少,無法將其與整體76%的勝率區分開來;期中選舉年的數據與全樣本一致,並不是一個獨立的訊號。
有行情與無行情:比較
| 觀察期間之後…… | 有行情(58年) | 無行情(18年) |
|---|---|---|
| 隨後的1月,平均值 | +1.40% | +0.03% |
| 隨後的1月,上漲占比 | 64% | 50% |
| 隨後一年,平均值 | +10.2% | +6.7%(17年) |
| 隨後一年,中位數 | +12.6% | +7.1% |
| 隨後一年,上漲占比 | 74% | 71% |
| 12個月內下跌20%以上 | 58次中12次 | 17次中1次 |
| 12個月內下跌10%以上 | 58次中31次 | 17次中9次 |
平均值的方向符合Hirsch的觀點——行情落空之後的一年平均而言較弱——但與結果的分散程度相比,差異很小,而且下跌次數的統計指向相反的方向。在只有17個已完成落空樣本的情況下,像2008年這樣的一個年份就能讓平均值變動兩個百分點以上。
行情為何可能出現,又為何縮小
目前沒有公認的解釋。最常被提到的原因有:
- 節慶期間交易清淡。 許多法人交易員在12月最後一週休假,較低的成交量可能讓少量買盤就推動價格上漲。
- 年底資金流。 獎金、退休金提撥和新年資產配置都集中在年底年初到位。
- 節稅賣壓結束。 在美國,為在當年實現虧損以抵稅而進行的賣出集中在12月,年底之後便停止。
- 作帳與布局1月。 基金經理人會在年底報告前調整持股,一些投資人也會在一月效應之前提前買進。
這些解釋都無法預測2010年以來的減弱。最可能的原因是這項規律廣為人知:如果許多投資人在觀察期間之前買進,它的漲幅就會提前。紐約證券交易所的休市日曆每年也會影響觀察期間的樣貌——在2026–27年,觀察期間內有兩個連假週末。
如何運用聖誕行情(以及它無法告訴你什麼)
這個觀察期間是一個七天的統計量,歷史上比一般一週多出約一個百分點的優勢,落空率為24%,而且近年優勢更小。它描述的是指數過去的表現,本身並不是交易訊號。一種實用的方式是把它當作背景:知道12月最後一週大約四次中有三次上漲,就不會對一個平靜上漲的節慶週感到意外,也會把一次下跌視為一個數據點,而不是凶兆。
如果你想即時追蹤這個觀察期間,SimianX的即時多智能體分析可以針對標普500 ETF SPY執行,Market Pulse 市場脈搏則會為節慶期間影響指數的新聞評分。至於日曆上的其他時段,我們的總統週期數據和標普500史上最糟的20個交易日涵蓋了更長期的規律。我們所有的市場歷史參考頁面都彙整在市場歷史主題頁上。
常見問題
什麼是聖誕行情?
它是標普500在12月最後五個交易日和1月前兩個交易日的變化,由Yale Hirsch在1972年版《股票交易者年鑑》中定義。1950年至2025年間,該觀察期間在76年中有58年為正,平均上漲+1.2%。
2026年的聖誕行情是什麼時候?
2026–27年觀察期間從2026年12月24日(星期四)持續到2027年1月5日(星期二),以2026年12月23日收盤至2027年1月5日收盤計算。12月24日為提前收盤交易日,12月25日和1月1日休市。
聖誕行情每年都會出現嗎?
不會。1950年以來的76年中有18年落空,其中包括連續三年:2023年、2024年和2025年。在這次連續落空之前,最長的連續落空為兩年。
聖誕行情期間股市平均漲多少?
1950年至2025年間,標普500在這七個交易時段的平均漲幅為+1.25%,中位數為+1.21%。2010年以來平均值為+0.30%。漲幅最大的一次是2008–09年的+7.45%;跌幅最大的一次是1999–2000年的−4.04%。
如果沒有聖誕行情會怎樣?
從歷史來看,隨後的1月平均大致持平(+0.03%),全年平均上漲+6.7%,而行情出現之後為+10.2%。落空後已完成的17個年份中有12個年份仍然收高。2000年和2008年之前的落空出現在空頭市場之前;1980年、1985年、1991年和2024年之前的落空之後則是超過23%的上漲。
2025年有出現聖誕行情嗎?
沒有。2025–26年觀察期間下跌0.11%,從2025年12月23日的6,909.79點跌至2026年1月5日的6,902.05點。截至10月15日,標普500在2026年仍上漲13.1%。
聖誕行情和十二月效應、一月效應是同一件事嗎?
不是。聖誕行情只涵蓋七個特定的交易時段。從1950年以來看,12月整月是表現較佳的月份之一,而一月效應指的是小型股在1月表現優於大盤。兩者都在我們的季節性研究中有詳細介紹。
聖誕行情是12月下旬買進股票的好理由嗎?
單憑它本身,不是。它在七天內的優勢約為一個百分點,2010年以來已經縮小,而且四分之一的觀察期間是虧損的。把它當作背景參考,比當作交易規則更合適。
研究方法與資料來源
- 定義。 12月最後五個交易日加上1月前兩個交易日,依照《股票交易者年鑑》的定義。報酬從觀察期間前一個交易日的收盤計算至第七個交易時段的收盤。每個觀察期間以其12月所在的年份標示;1950年指1950年12月至1951年1月。
- 價格。 標普500每日收盤價(價格指數,不含股息)來自Yahoo Finance(^GSPC),並與CNBC獨立的指數歷史資料(.SPX)交叉核對。76年的觀察期間日期全部一致。76個觀察期間中有75個的報酬在保留一位小數時一致;例外的1983年已在註腳中說明。近期收盤價也與FRED進行了核對。
- 隨後的1月從12月31日收盤計算至1月最後一個交易日收盤。隨後一年是下一個日曆年的價格報酬。最大跌幅是觀察期間之後252個交易日內收盤價從高點到低點的最大跌幅。
- 比較基準。 1950年12月至2026年1月5日期間所有滾動的七個交易日區間。
- 日曆。 NYSE休市和提前收盤安排來自交易所公布的日曆。1953年之前的交易日計數不包括星期六交易時段(見表格註腳)。
- 資料整理於2026年10月16日。本頁僅供參考,不構成投資建議。
延伸閱讀
- 標普500季節性完整參考:1950–2026最佳與最差月份
- 美國總統週期與標普500:1928-2025年逐年報酬全表
- 美股期中選舉年規律全解析:1950–2026年完整參考數據表
- 標普500自1929年以來每一輪熊市:跌幅與恢復時長
- 標普500史上單日跌幅最大的20個交易日及其後續走勢如何
- 2027美股休市日一覽:紐約證交所與那斯達克休市及提前收盤
- 標普500歷年報酬率:1928–2026年逐年完整資料表
- 感恩節當週美股歷史:1950年以來標普500每一年完整資料
- 市場歷史:SimianX全部參考頁面