 Von Muke
Den Bumble-Delisting-Deal als Hauptbuch lesen, nicht als Prämie
Am Morgen des 13. Oktober 2026 veröffentlichten Bumble Inc. und Ithaca Holdings eine gemeinsame Mitteilung: Bumble werde in einer reinen Barttransaktion übernommen, die das Unternehmen mit 1,3 Milliarden Dollar bewertet, wobei Aktionäre der Klasse A 6,05 Dollar je Aktie erhalten. Die Mitteilung führte mit einer Zahl: einer Prämie von 138% auf den unbeeinflussten Schlusskurs vom 9. Oktober 2026. Jede nachfolgende Schlagzeile führte mit derselben Zahl.
Die Zahl stimmt. Sie ist zugleich der am wenigsten aussagekräftige Fakt der gesamten Transaktion.
Eine Übernahmeprämie ist keine Eigenschaft eines Unternehmens. Sie ist ein Verhältnis zwischen zwei Kursen, und einer dieser Kurse wird von demjenigen gewählt, der die Mitteilung schreibt. Gemessen am Schlusskurs vom 9. Oktober 2026 ist das Angebot eine Prämie von 138,2%. Gemessen am eigenen 52-Wochen-Schlusshoch von Bumble – erreicht am 24. Oktober 2025, weniger als zwölf Monate zuvor – ist dasselbe Angebot eine Prämie von 2,9%. Gemessen an dem Kurs, zu dem Bumble im Februar 2021 Aktien an das Publikum verkaufte, ist es ein Abschlag von 85,9%.
Dasselbe Angebot. Dasselbe Unternehmen. Drei vollkommen verschiedene Geschichten, getrennt allein durch das Datum auf dem Maßband.
Dieser Artikel behauptet nicht, 6,05 Dollar seien zu wenig oder zu viel. Er behauptet, dass die Prämie das falsche Messinstrument ist. Was die Unterlagen stattdessen stützen, ist ein Hauptbuch: eine Reihe datierter, belegter Geldbewegungen und Abschreibungen, die erklären, wie ein Unternehmen, das zu 43,00 Dollar je Aktie Kapital aufnahm, für 6,05 Dollar verkauft wurde – und wer auf dem Weg dorthin das Geld erhielt. Sämtliche Zahlen stammen aus Bumbles eigenen Einreichungen bei der US-Börsenaufsicht, aus dem als Anlage 2.1 eingereichten Fusionsvertrag oder aus täglichen Marktkursen. Wo eine Zahl berechnet und nicht berichtet ist, wird die Rechnung gezeigt.
Wer den Spread auf dem Weg zum Vollzug verfolgt, kann BMBL bei SimianX neben dem laufenden Dokumentenstrom beobachten.
Was Bumble und Ithaca tatsächlich unterschrieben haben
Die Mitteilung beschreibt ein Unternehmen, das gekauft wird. Das am 13. Oktober 2026 eingereichte Formular 8-K beschreibt etwas Konkreteres, und die Einzelheiten sind für jeden Aktionär relevant.
Die Gegenleistung: 6,05 Dollar für Klasse A, 0,000001 Dollar für Klasse B
Nach dem Fusionsvertrag wandelt sich jede unmittelbar vor dem Wirksamkeitszeitpunkt ausstehende Stammaktie der Klasse A – ausgenommen widersprechende, annullierte und dem Rollover unterliegende Aktien – in das Recht auf 6,05 Dollar in bar, ohne Zinsen.
Jede Stammaktie der Klasse B wandelt sich in das Recht auf 0,000001 Dollar in bar, ohne Zinsen. Das ist ein Millionstel Dollar. Zum 30. Juni 2026 waren 17 Aktien der Klasse B ausstehend, die gesamte Gegenleistung für Klasse B ist also ein Rundungsartefakt im Wert von weniger als zwei Tausendstel Cent.
Das ist keine Geringschätzung. Bumbles Klasse B hatte nie wirtschaftliche Rechte; sie hatte Stimmen. Unter der beim Börsengang eingerichteten Doppelklassenstruktur hatte ein Inhaber von Klasse B Stimmen nach Maßgabe der von ihm gehaltenen Opco-Stammanteile, nicht nach Zahl der Klasse-B-Aktien. Die Zahl 0,000001 Dollar ist der Fusionsvertrag, der in Geld ausdrückt, was Klasse B war: ein Stimmrechtsinstrument ohne Anspruch auf Wert.
Der dritte Baustein stellt die Rechnung glatt. Jeder unmittelbar vor der Opco-Fusion ausstehende Stammanteil von Buzz Holdings L.P. wandelt sich in das Recht auf den Überschuss des Klasse-A-Preises über den Klasse-B-Preis – also 6,05 Dollar abzüglich 0,000001 Dollar. Wirtschaftlich erhalten ein Stammanteil und eine Klasse-A-Aktie dasselbe.
Zwei Fusionen, nicht eine: die Auflösung der Up-C-Struktur
Die Transaktion ist als zwei gleichzeitige Fusionen aufgesetzt, weil Bumble keine einfache Kapitalgesellschaft ist. Es ist eine Dachpersonengesellschafts-Kapitalgesellschaft, jene Struktur, die der Börsenprospekt als "gemeinhin als Dachpersonengesellschafts-Kapitalgesellschaft (oder UP-C) bezeichnete Struktur" beschreibt.
Bumble Inc. sitzt oben. Darunter liegt Buzz Holdings L.P. – im Fusionsvertrag "Opco", im Abschluss Bumble Holdings genannt –, wo das operative Geschäft tatsächlich stattfindet. Bumble Inc. ist Komplementärin. Weitere Kommanditisten, die Alteigentümer von vor dem Börsengang, halten Stammanteile, die eins zu eins in Klasse-A-Aktien tauschbar sind.
Deshalb sieht der Fusionsvertrag vor, dass Oak Merger Sub 1, Inc. auf Bumble Inc. verschmilzt (die "Gesellschaftsfusion") und Oak Merger Sub 2, LLC auf Buzz Holdings L.P. (die "Opco-Fusion"), wobei beide übernehmenden Gesellschaften hundertprozentige Töchter der Ithaca Holdco, Inc. werden. Zwei Fusionen sind nötig, weil zwei Eigenkapitalschichten zu kaufen sind.
Die praktische Folge für die Bewertung ist, dass die Klasse-A-Aktienzahl allein das Unternehmen unterzeichnet. Die Frage, die viele Leser haben werden – warum 131,9 Millionen Klasse-A-Aktien mal 6,05 Dollar nirgends in die Nähe von 1,3 Milliarden kommen –, hat eine präzise Antwort, und sie steht im 10-Q. Diese Überleitung folgt in einem späteren Abschnitt.
Wer unterschrieb und wer sich enthielt
Bumbles Verwaltungsrat handelte auf einstimmige Empfehlung eines Sonderausschusses, der ausschließlich aus unabhängigen und unbefangenen Mitgliedern bestand und mit voller Vollmacht zur Prüfung strategischer Alternativen ausgestattet war. Die Mitteilung nennt Ann Mather, Vorsitzende des Verwaltungsrats von Bumble, als Vorsitzende des Sonderausschusses.
Der Verwaltungsrat billigte die Transaktion sodann einstimmig, ausgenommen Whitney Wolfe Herd, die sich von Beratung und Abstimmung zurückzog. Die Mitteilung beschreibt ihren Rückzug als Formalie guter Unternehmensführung. Der Fusionsvertrag erklärt ihn als Notwendigkeit: Wolfe Herd ist nicht nur Gründerin und Vorstandsvorsitzende der Verkäuferin, sondern über eine Rollover-Vereinbarung auch Partei auf Käuferseite, worauf dieser Artikel später eingeht.
Die Berater passen zur Struktur. Goldman Sachs & Co. LLC und Morgan Stanley & Co. LLC fungierten laut der gemeinsamen Mitteilung als Finanzberater des Sonderausschusses, mit Davis Polk & Wardwell als dessen Rechtsberater. Kirkland & Ellis beriet Ithaca, mit KKR Capital Markets als Kapitalmarktberater. Wachtell, Lipton, Rosen & Katz beriet Wolfe Herd persönlich. Simpson Thacher & Bartlett beriet Blackstone. Vier getrennte Mandantenkreise für das, was die Schlagzeile eine Transaktion nennt, sind für sich genommen eine Beschreibung dessen, wie viele unterschiedliche Interessen in Einklang zu bringen waren.
Die Prämie hängt vollständig vom Stichtag ab
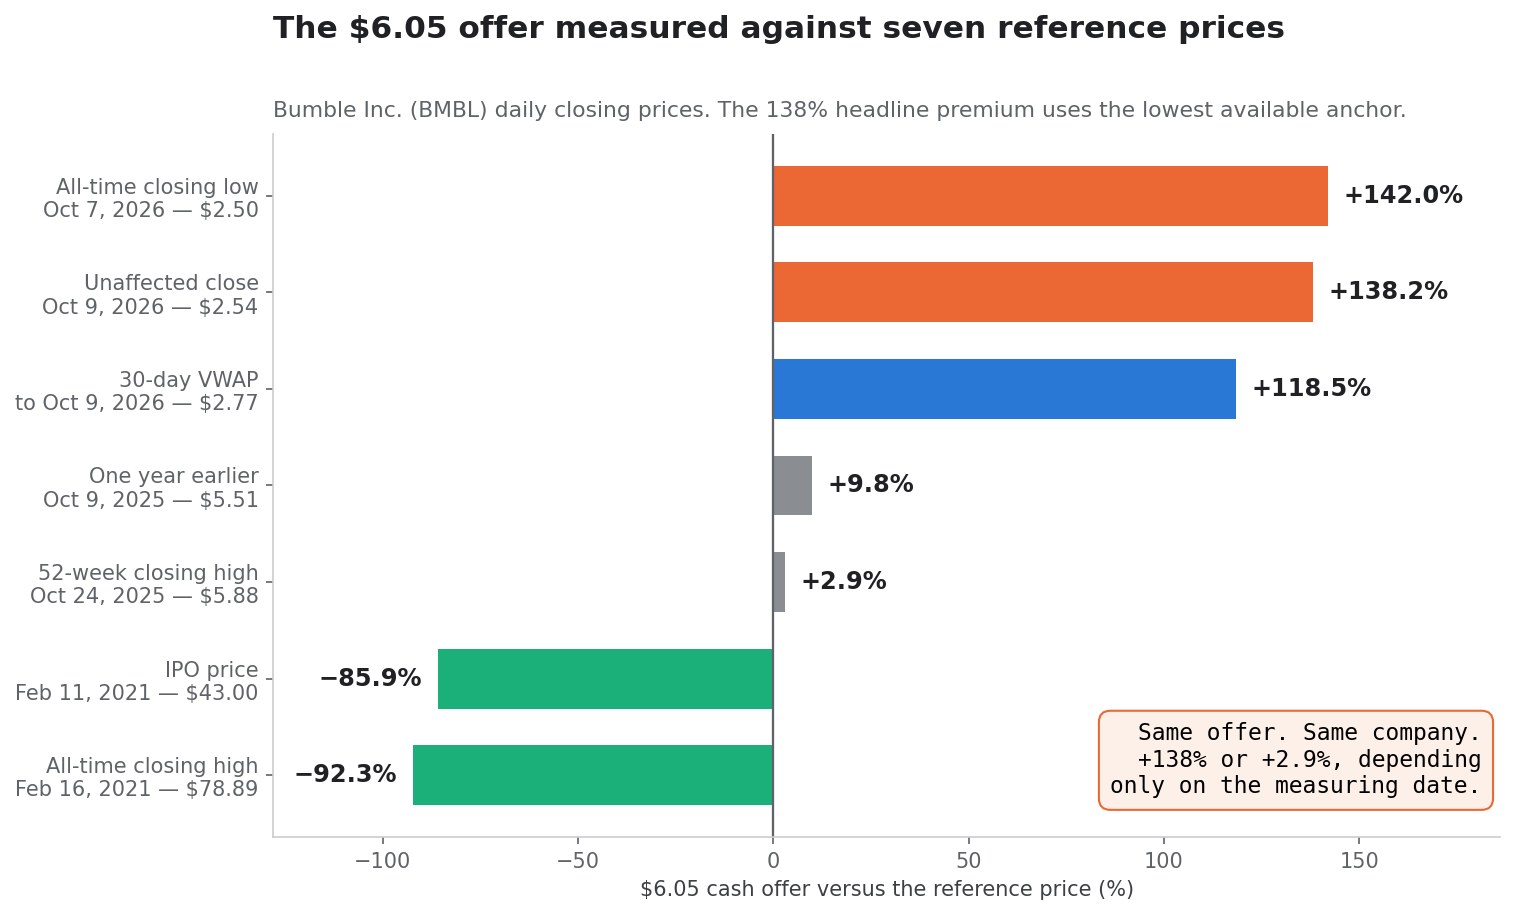
Hier ist dasselbe Angebot von 6,05 Dollar gemessen an jedem Referenzkurs, den ein vernünftiger Analyst wählen könnte. Alle Kurse sind tägliche Schlusskurse der Bumble-Klasse-A.
| Referenzpunkt | Datum | Kurs | 6,05 Dollar dazu |
|---|---|---|---|
| Allzeittief auf Schlusskursbasis | 7. Oktober 2026 | 2,50 $ | +142,0% |
| Unbeeinflusster Schlusskurs | 9. Oktober 2026 | 2,54 $ | +138,2% |
| Volumengewichteter 30-Tage-Durchschnitt | bis 9. Oktober 2026 | 2,77 $ | +118,5% |
| Exakt ein Jahr zuvor | 9. Oktober 2025 | 5,51 $ | +9,8% |
| 52-Wochen-Schlusshoch | 24. Oktober 2025 | 5,88 $ | +2,9% |
| Emissionspreis beim Börsengang | 11. Februar 2021 | 43,00 $ | −85,9% |
| Allzeithoch auf Schlusskursbasis | 16. Februar 2021 | 78,89 $ | −92,3% |
Der Abstand zwischen der größten und der kleinsten Prämie in dieser Tabelle beträgt 139 Prozentpunkte, und nichts an Bumble hat sich verändert, um ihn zu erzeugen.
Der unbeeinflusste Schlusskurs von 2,54 Dollar
Bumble schloss am Freitag, dem 9. Oktober 2026, bei 2,54 Dollar. Der Fusionsvertrag datiert auf Montag, den 12. Oktober. Den letzten Schlusskurs vor dem Vertragsdatum als "unbeeinflussten" Kurs zu verwenden, ist gängige Praxis und keine Kritik.
Aufmerksamkeit verdient, wo dieser Kurs in Bumbles eigener Geschichte lag. Das Allzeittief auf Schlusskursbasis der Bumble-Klasse-A – über jeden Handelstag seit dem Debüt vom 11. Februar 2021 – liegt bei 2,50 Dollar, erreicht am 7. Oktober 2026. Das sind drei Handelstage vor Unterzeichnung des Fusionsvertrags. Der Schluss vom 9. Oktober bei 2,54 Dollar liegt 1,6% über dem niedrigsten Kurs, zu dem die Aktie je geschlossen hat.
Eine Prämie von 138%, berechnet von einem Kurs 1,6% über einem Allzeittief, ist eine wahre Aussage über die Prämie und eine schwache Aussage über den Wert.
Der volumengewichtete 30-Tage-Durchschnitt von 2,77 Dollar
Die Mitteilung nennt zudem eine Prämie von rund 119% auf den volumengewichteten Durchschnittskurs der letzten 30 Tage zum 9. Oktober 2026. Die Berechnung eines 30-Sitzungs-Durchschnitts aus täglichen typischen Kursen und Volumina ergibt 2,77 Dollar und damit eine Prämie von 118,5% – im Rahmen der Rundung der unternehmenseigenen Zahl, was eine nützliche Kontrolle der Methode ist.
Die Prämie auf den Durchschnitt ist niedriger als die auf den Schlusskurs, aus dem offensichtlichen Grund: Die Aktie fiel in das Messfenster hinein. Ein nachlaufender Durchschnitt über eine fallende Reihe liegt über dem letzten Kurs. Dass das Unternehmen beide Zahlen offenlegte, ist ihm anzurechnen; die meisten Mitteilungen nennen nur die schmeichelhafte.
Ein Jahr zuvor: 5,51 Dollar
Am 9. Oktober 2025 – exakt zwölf Monate vor dem unbeeinflussten Stichtag – schloss Bumble bei 5,51 Dollar. Gegen diesen Kurs ist das Angebot von 6,05 Dollar eine Prämie von 9,8%.
Das ist der klärendste Vergleich der Tabelle, weil er das Unternehmen annähernd konstant hält und nur die Uhr verschiebt. In diesen zwölf Monaten fielen Bumbles Umsatz und zahlende Nutzer, und das Unternehmen schrieb weitere 169,3 Millionen Dollar an Vermögenswerten ab. Zugleich refinanzierte es seine Schulden, erzielte einen Rekord beim rollierenden operativen Cashflow und schloss eine Restrukturierung ab. Ein Aktionär, der ein Jahr vor dem Deal kaufte und bis zum Vollzug hält, verdient 9,8% über rund fünfzehn Monate, vor dem Spread.
Das 52-Wochen-Schlusshoch von 5,88 Dollar
Bumbles höchster Schlusskurs in den 52 Wochen vor dem Deal lag bei 5,88 Dollar, am 24. Oktober 2025. Das Angebot liegt 2,9% darüber.
Das ist der Vergleich, dem sich ein Verwaltungsrat in einer Angemessenheitsprüfung stellt, und deshalb lohnt die Lektüre des Anhangs 13E-3. Ein Käufer, der 138% über einem gedrückten Kurs und 2,9% über dem eigenen Jahreshoch der Aktie bietet, trifft eine Aussage über den Zeitpunkt, nicht über das Geschäft. Dasselbe Muster zeigte sich, als Schneider Electric für PTC zu einem Preis bot, der hinter PTCs eigenem 52-Wochen-Hoch zurückblieb – ein Vergleich, den PTC-Aktie: Schneiders 205-Dollar-Angebot bleibt unter dem Jahreshoch untersucht.
Die zwei Handelstage, die die Prämie lieferten
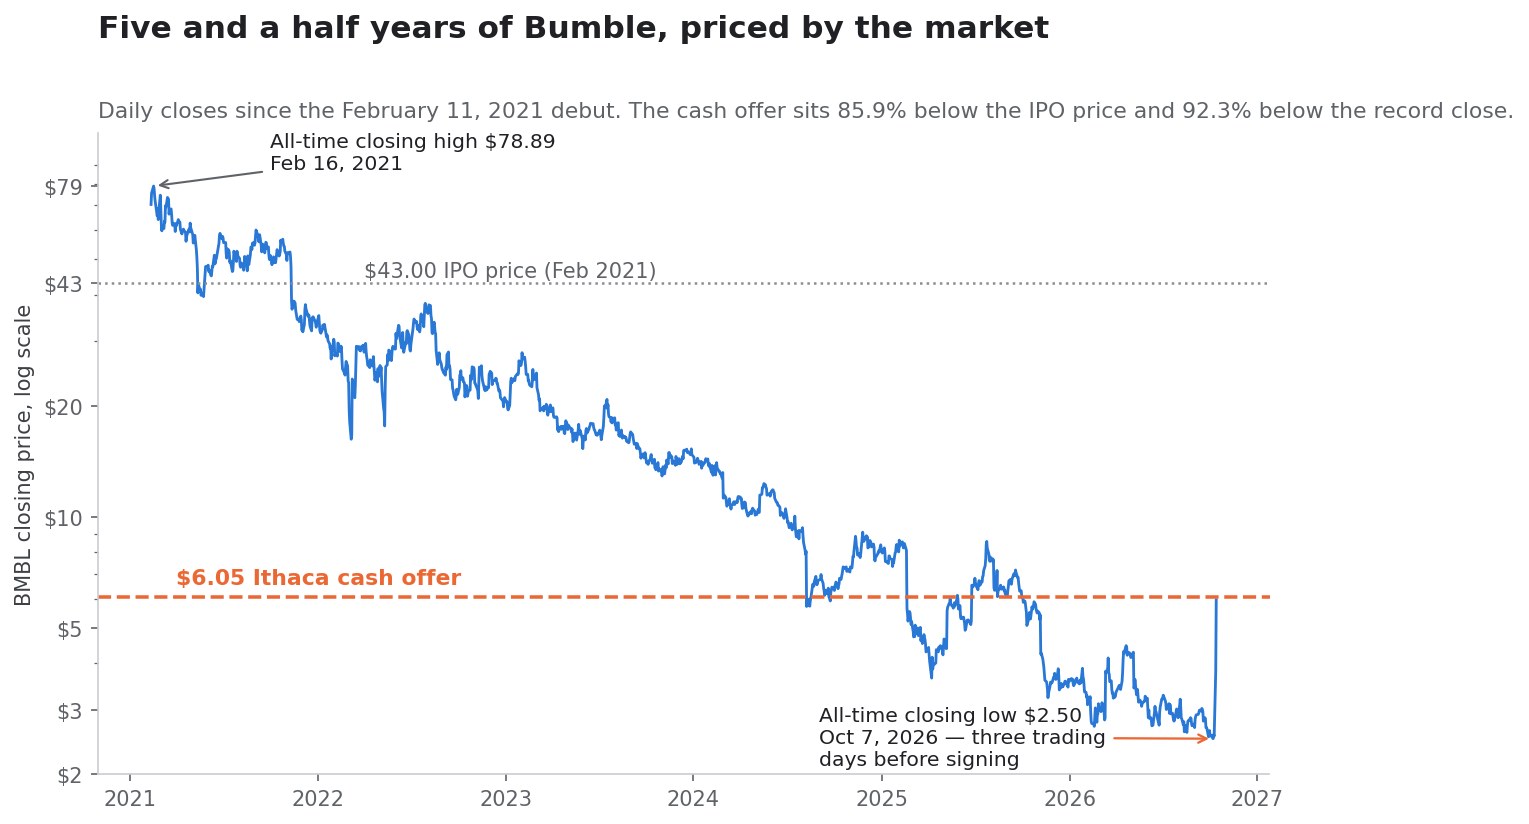
Die meistwiederholte Beschreibung der Marktreaktion lautet, Bumble sei bei Bekanntgabe des Deals "um 57% hochgeschossen". Das stimmt für den 13. Oktober und lässt den 12. Oktober vollständig aus.
Montag, 12. Oktober: +49,61% bei 42,3 Millionen Aktien
Der Fusionsvertrag datiert auf den 12. Oktober 2026. Die gemeinsame Mitteilung trägt den Zeitstempel 8:24 Uhr Eastern Daylight Time am 13. Oktober 2026.
Am 12. Oktober eröffnete Bumble-Klasse-A bei 2,54 Dollar, handelte bis 3,975 und schloss bei 3,80 Dollar – ein Plus von 49,61% bei einem Volumen von 42.333.800 Aktien. Das 30-Sitzungs-Durchschnittsvolumen bis zum 9. Oktober lag bei 2.124.920 Aktien. Am 12. Oktober wurde das 19,9-Fache dieses Durchschnitts gehandelt.
Dienstag, 13. Oktober: +56,58% bei 118,2 Millionen Aktien
Am 13. Oktober eröffnete die Aktie nach der Bekanntgabe bei 5,98 Dollar, bewegte sich den ganzen Tag in einer Spanne von 6 Cent und schloss bei 5,95 Dollar – ein weiteres Plus von 56,58% bei 118.187.900 Aktien, dem 55,6-Fachen des vorherigen 30-Sitzungs-Durchschnitts.
Kumuliert stieg die Aktie vom unbeeinflussten Schluss bei 2,54 Dollar bis zum Schluss bei 5,95 Dollar am 13. Oktober um 134,3%. Das Angebot von 6,05 Dollar ist eine Prämie von 138,2%. Mit anderen Worten: Zum Schluss des ersten öffentlichen Handelstages hatte der Markt bereits 97% der angekündigten Prämie vereinnahmt.
Was das Volumen sagt
Die Abfolge gehört klar ausgesprochen, denn sie verändert, was "die Nachricht kaufen" bedeutet. Rund 37 Prozentpunkte der 134-Punkte-Bewegung geschahen am 12. Oktober – an dem Tag, an dem der Vertrag unterzeichnet wurde, vor jeder öffentlichen Bekanntgabe. Der Rest geschah danach.
Dieser Artikel zieht keine Schlüsse darüber, warum der 12. Oktober so handelte, wie er handelte, und aus dem öffentlichen Register ist bislang keiner verfügbar. Der Ort, an dem diese Antwort erscheinen wird, wenn sie erscheint, ist der Abschnitt "Hintergrund der Fusion" des kommenden Anhangs 13E-3, der die Verhandlungschronologie darstellen muss. Dieser Abschnitt ist das nützlichste Dokument, das die Transaktion hervorbringen wird, und er ist noch nicht eingereicht. Das Muster, dass eine Deal-Aktie am ersten Tag den Großteil ihres Spreads schließt und für Arbitrageure nur einen dünnen Rest lässt, zeigte sich auch bei Coparts Übernahme von ACV Auctions, wo ein Sprung von 44% einen Spread von 0,9% hinterließ.
Die Überleitung zur Schlagzeile von 1,3 Milliarden Dollar
Die Mitteilung sagt, die Transaktion bewerte Bumble mit 1,3 Milliarden Dollar. Der Fusionsvertrag sagt, Klasse-A-Inhaber erhielten 6,05 Dollar. Diese beiden Fakten verbinden sich nicht sichtbar, und an dieser Lücke hört der meiste Kommentar auf.
Die Aktienzahl nach Tausch: 153.109.928
Das 10-Q für das zum 30. Juni 2026 endende Quartal enthält die Zahl, die die Lücke schließt. Anhang 10 stellt fest:
Unter der Annahme des Tauschs sämtlicher ausstehender Stammanteile in Stammaktien der Klasse A im Verhältnis eins zu eins nach der von den Inhabern der Stammanteile abgeschlossenen Tauschvereinbarung gäbe es zum 30. Juni 2026 153.109.928 ausstehende Stammaktien der Klasse A.
Die ausgewiesenen ausstehenden Klasse-A-Aktien beliefen sich zum 30. Juni 2026 auf 131.861.482. Die Differenz – 21.248.446 – sind die außerhalb von Bumble Inc. gehaltenen Opco-Stammanteile, jene Anteile, die die Opco-Fusion zu 6,05 Dollar abzüglich eines Millionstel Dollars kauft.
Eigenkapitalwert: 926,3 Millionen Dollar
Durchgerechnet:
| Bestandteil | Aktien / Anteile | Preis | Wert |
|---|---|---|---|
| Stammaktien Klasse A | 131.861.482 | 6,05 $ | 797.761.966 $ |
| Opco-Stammanteile (außerhalb Bumble Inc.) | 21.248.446 | 6,05 $ | 128.553.098 $ |
| Stammaktien Klasse B | 17 | 0,000001 $ | 0,00002 $ |
| Gesamtes Eigenkapital nach Tausch | 153.109.928 | 6,05 $ | 926.315.064 $ |
Der Eigenkapitalscheck beträgt also rund 926,3 Millionen Dollar, nicht 1,3 Milliarden. Die Zahl schließt dem Rollover unterliegende Aktien aus, die eingebracht statt ausbezahlt werden, und sie schließt die Behandlung nicht unverfallbarer Aktienvergütungen aus.
Nettoverschuldung: 321,0 Millionen Dollar
Die Bilanz zum 30. Juni 2026 weist Zahlungsmittel und Zahlungsmitteläquivalente von 153.958 Tausend Dollar aus sowie langfristige Schulden netto von 451.041 Tausend Dollar (52.176 Tausend kurzfristig zuzüglich 398.865 Tausend langfristig). Der Buchwert ist netto nach nicht amortisiertem Disagio und Emissionskosten; der ausstehende Nominalbetrag unter dem Kreditvertrag von 2026 betrug 475,0 Millionen Dollar.
Auf Nominalbasis beträgt die Nettoverschuldung 475,0 Millionen abzüglich 154,0 Millionen, also 321,0 Millionen Dollar.
Warum Klasse A mal 6,05 Dollar nie 1,3 Milliarden erreicht
Die Bausteine addiert:
| Überleitungsposten | Betrag |
|---|---|
| Eigenkapital nach Tausch zu 6,05 $ | 926,3 Mio. $ |
| Zuzüglich: Nominalbetrag des Darlehens | 475,0 Mio. $ |
| Abzüglich: Zahlungsmittel und Äquivalente | (154,0 Mio. $) |
| Impliziter Unternehmenswert | 1.247,4 Mio. $ |
1.247,4 Millionen Dollar runden auf 1,2 Milliarden, und die Mitteilung nennt 1,3 Milliarden – eine Lücke, die mit der Einbeziehung von Transaktionskosten, dem Barwert unverfallbarer Aktienvergütungen oder einem anderen Stichtag als dem 30. Juni vereinbar ist. Entscheidend ist nicht die letzte Nachkommastelle. Entscheidend ist, dass die Schlagzeile von 1,3 Milliarden ein Unternehmenswert ist, kein Eigenkapitalwert, und dass rund ein Viertel davon die Übernahme von Bumbles Schulden ist und nicht Bargeld für Aktionäre.
Zur Einordnung: Bumbles Bilanzsumme betrug zum 30. Juni 2026 1.220,2 Millionen Dollar. Der Unternehmenswert der Transaktion entspricht ungefähr allem, was die Bilanz des Unternehmens als Vermögen ausweist.
Das Auszahlungs-Hauptbuch: 2,96 Milliarden Dollar vor dem Ausstieg
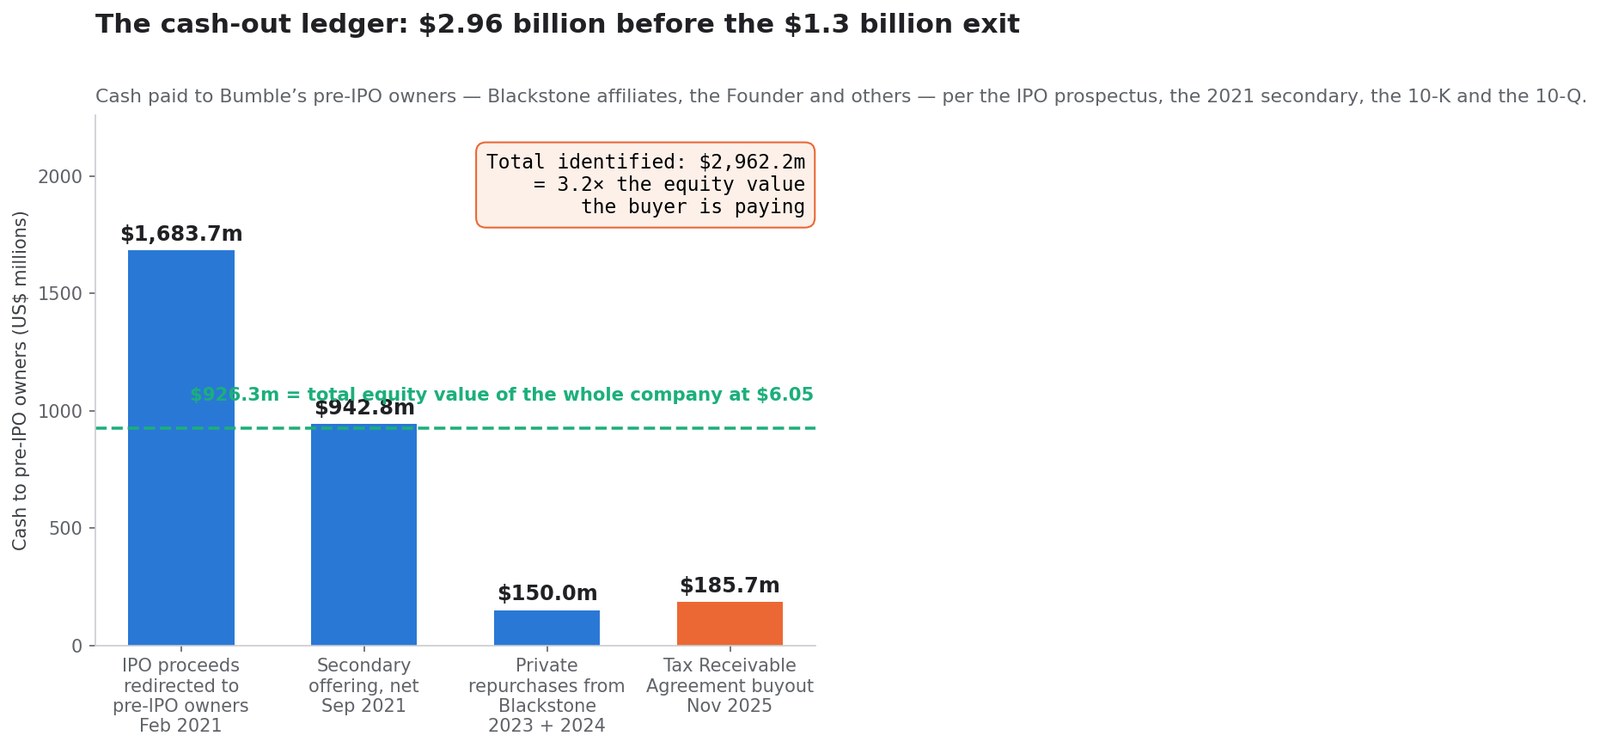
Dies ist der Abschnitt, den der Prämienrahmen verbirgt. Bumbles Alteigentümer von vor dem Börsengang – Blackstone-Gesellschaften und mit Gründerin Whitney Wolfe Herd verbundene Einheiten, im Börsenprospekt als "Hauptaktionäre" definiert – erhielten vor Unterzeichnung des Delisting-Deals Bargeld aus dem börsennotierten Unternehmen in vier großen, jeweils gesondert dokumentierten Transaktionen.
Februar 2021: 1.683,7 Millionen Dollar an Emissionserlösen umgeleitet
Bumbles Börsengang verkaufte 50.000.000 Klasse-A-Aktien zu 43,00 Dollar je Aktie und nahm brutto 2.150,0 Millionen Dollar ein. Der Prospekt sagt genau, wohin das Geld floss:
Bumble Inc. beabsichtigt, die Erlöse (netto nach Emissionsabschlägen) aus der Ausgabe von 9 Millionen Aktien (369,6 Millionen Dollar) zu verwenden, um eine entsprechende Zahl neu ausgegebener Stammanteile von Buzz Holdings L.P. zu erwerben ... die Buzz Holdings L.P. ihrerseits verwenden wird, um ausstehende Verbindlichkeiten unter unserer Darlehensfazilität ... in Höhe von rund 200,0 Millionen Dollar zurückzuzahlen ... und rund 148,3 Millionen Dollar für allgemeine Unternehmenszwecke ... Bumble Inc. beabsichtigt, die Erlöse (netto nach Emissionsabschlägen) aus der Ausgabe von 41 Millionen Aktien (1.683,7 Millionen Dollar) zu verwenden, um eine entsprechende Gesamtzahl von Stammaktien der Klasse A und Stammanteilen von unseren Alteigentümern vor dem Börsengang zu kaufen oder einzuziehen.
Von 2,15 Milliarden Dollar, die von öffentlichen Investoren eingesammelt wurden, gingen 1.683,7 Millionen – 78,3% – an die Alteigentümer. Vom Rest tilgten 200,0 Millionen Schulden, und rund 148,3 Millionen, also 6,9% des Bruttoerlöses, erreichten das Geschäft als Betriebsmittel, vor rund 21,3 Millionen Dollar Emissionskosten.
Eine Zweitplatzierung, bei der bestehende Inhaber verkaufen, ist völlig üblich und vollständig offengelegt. Ungewöhnlich ist das Verhältnis. Das meiste von dem, was das Publikum zu 43,00 Dollar zahlte, war ein Transfer, keine Investition.
Dies ist die strukturelle Frage, die jeder Börsengang aufwirft und die wenige Schlagzeilen stellen: Welcher Anteil des eingesammelten Geldes erreicht das Geschäft, und welcher Anteil erreicht jene, denen es zuvor gehörte? Dieselbe Rechnung, angewandt auf ein Unternehmen, das noch nicht notiert war, ist Gegenstand von Ouras verschobener Börsengang: Was das S-1 hinter der 13,5-Milliarden-Forderung zeigt.
September 2021: 942,8 Millionen Dollar aus der Zweitplatzierung
Sieben Monate später boten verkaufende Aktionäre – Alteigentümer von Stammanteilen, die diese in Klasse-A-Aktien tauschten – bei einem Kurs von 55,68 Dollar 18.000.000 Aktien zu 54,00 Dollar über einen zweiten Prospekt an. Der Bruttoerlös betrug 972.000.000 Dollar. Emissionsabschläge von 1,62 Dollar je Aktie summierten sich auf 29.160.000 Dollar und ließen 942.840.000 Dollar netto zu 52,38 Dollar je Aktie.
Der Prospekt stellt fest, das Unternehmen "wird aus dem Verkauf von Stammaktien der Klasse A durch die verkaufenden Aktionäre keine Erlöse erhalten". Jeder Dollar ging an die Verkäufer.
Dezember 2023 und März 2024: 150,0 Millionen privat zurückgekauft
Im Dezember 2023 vereinbarte Bumble unter dem bestehenden Aktienrückkaufprogramm, rund 4,0 Millionen Klasse-A-Aktien von Blackstone zurückzukaufen, und Bumble Holdings vereinbarte den Rückkauf von rund 3,2 Millionen Stammanteilen von Blackstone, "zu einem Gesamtkaufpreis von 100 Millionen Dollar". Das sind 7,2 Millionen Anteile zu implizit 13,89 Dollar.
Im März 2024 wiederholte sich dieselbe Struktur: rund 2,5 Millionen Klasse-A-Aktien und 2,0 Millionen Stammanteile von Blackstone "zu einem Gesamtkaufpreis von 50 Millionen Dollar" – 4,5 Millionen Anteile zu implizit 11,11 Dollar.
Zusammen: 150,0 Millionen Dollar Unternehmensbargeld, gezahlt an einen einzigen Aktionär in privat ausgehandelten Transaktionen, für 11,7 Millionen Anteile zu durchschnittlich 12,82 Dollar. Der Käufer des gesamten Unternehmens zahlt nun 6,05 Dollar.
November 2025: die Ablösung der Steuerforderungsvereinbarung für 185,7 Millionen
Zeitgleich mit dem Börsengang schloss Bumble eine Steuerforderungsvereinbarung, die es verpflichtete, den Alteigentümern 85% der Steuervorteile zu zahlen, die es aus der börsengangbedingten Aufstockung der Bemessungsgrundlage realisierte. Das ist ein Standardmerkmal von Up-C-Strukturen und ein dauerhafter Anspruch auf künftiges Bargeld.
Am 5. November 2025 schloss Bumble die Änderung Nr. 1 mit Blackstone, der Gründerin und bestimmten weiteren Alteigentümern. Das 10-K stellt fest:
Die Änderung der Steuerforderungsvereinbarung sah einmalige Ausgleichszahlungen von rund 186,0 Millionen Dollar als Gegenleistung für die vollständige Beendigung der Zahlungsverpflichtungen der Gesellschaft vor ... Wir leisteten Barausgleichszahlungen von 185,7 Millionen Dollar an Blackstone, die Gründerin und bestimmte weitere Alteigentümer im Zusammenhang mit der Ablösung.
Dasselbe Dokument hält fest, dass "unmittelbar vor der Änderung Blackstone entschied, sämtliche Stammanteile in Stammaktien der Klasse A der Gesellschaft zu tauschen" – sichtbar in der Bilanz, wo die nicht beherrschenden Anteile von 361,6 Millionen zum 30. September 2025 auf 111,1 Millionen zum 31. Dezember 2025 fielen.
Die gesamte Barzahlung aus der Steuerforderungsvereinbarung betrug 2025 194,7 Millionen Dollar, bestehend aus der Ablösung von 185,7 Millionen und 8,9 Millionen ordentlichen Zahlungen.
Die Summe gegen den Verkaufswert
| Datum | Mechanismus | Bargeld an Alteigentümer |
|---|---|---|
| Februar 2021 | Umgeleitete Emissionserlöse aus 41 Mio. Aktien | 1.683,7 Mio. $ |
| September 2021 | Zweitplatzierung, netto nach Emissionsabschlägen | 942,8 Mio. $ |
| Dezember 2023 + März 2024 | Privat ausgehandelte Rückkäufe von Blackstone | 150,0 Mio. $ |
| November 2025 | Ablösung der Steuerforderungsvereinbarung | 185,7 Mio. $ |
| Identifizierte Summe | 2.962,2 Mio. $ |
2.962,2 Millionen Dollar. Der Eigenkapitalwert des gesamten Unternehmens zu 6,05 Dollar beträgt 926,3 Millionen. Die Alteigentümer entnahmen das 3,2-Fache dessen, was der Käufer nun für Bumbles gesamtes Eigenkapital zahlt, und das 2,4-Fache des vollen Unternehmenswerts von 1,2 Milliarden – vor Unterzeichnung des Delisting-Deals.
Zwischen der 185,7-Millionen-Ablösung der Steuerforderungsvereinbarung und dem Fusionsvertrag lagen elf Monate.
Was Bumbles eigener Rückkauf einbrachte
Abseits der Zahlungen an die Alteigentümer führte Bumble ein über den Markt und privat ausgehandeltes Rückkaufprogramm mit einem genehmigten Volumen von 450,0 Millionen Dollar durch. Zum 30. Juni 2026 standen noch 50,1 Millionen zur Verfügung, und sämtliche eigenen Aktien waren eingezogen.
Drei Tranchen, 42,8 Millionen Anteile
Das 10-K legt das Programm Jahr für Jahr offen:
| Jahr | Klasse-A-Aktien | Stammanteile | Anteile gesamt | Bargeld ohne Sondersteuer | Impliziter Schnitt |
|---|---|---|---|---|---|
| 2023 | 7,8 Mio. | 3,2 Mio. | 11,0 Mio. | 157,1 Mio. $ | 14,28 $ |
| 2024 | 25,1 Mio. | 2,0 Mio. | 27,1 Mio. | 214,4 Mio. $ | 7,91 $ |
| 2025 | 4,7 Mio. | — | 4,7 Mio. | 28,7 Mio. $ | 6,11 $ |
| Summe | 37,6 Mio. | 5,2 Mio. | 42,8 Mio. | 400,2 Mio. $ | 9,35 $ |
Im ersten Halbjahr 2026 gab es keine Rückkäufe.
Der Durchschnittspreis von 9,35 Dollar
Über drei Jahre zog Bumble 42,8 Millionen Anteile zu durchschnittlich 9,35 Dollar ein. Gegen den Ausstieg zu 6,05 Dollar ist das eine Differenz von 3,30 Dollar je Anteil, also 141,2 Millionen – rund 15% des Eigenkapitalwerts, den der Käufer für das gesamte Unternehmen zahlt.
Die ausgegebenen 400,2 Millionen hätten 66,1 Millionen Anteile zu 6,05 Dollar eingezogen. Das Programm kaufte 35% weniger Anteile, als dasselbe Geld zum Ausstiegspreis kaufen würde.
Die Tranche von 2025 zu 6,11 Dollar
Die letzte Tranche ist die, die das Auge anhält. 2025 kaufte Bumble 4,7 Millionen Klasse-A-Aktien für 28,7 Millionen zurück – implizit 6,11 Dollar je Aktie. Der Käufer zahlt 6,05 Dollar.
Dass der letzte Rückkauf eines Unternehmens sechs Cent vom Preis entfernt ausgeführt wird, zu dem das gesamte Unternehmen ein Jahr später verkauft wird, ist kein Skandal. Es ist eine Messung. Sie besagt, dass bis 2025 Marktpreis und späterer privater Gleichgewichtspreis konvergiert waren – eine andere Aussage als "der Markt unterbewertete Bumble".
Was 400 Millionen Dollar zu 6,05 kaufen
Das Gegenszenario gehört sorgfältig formuliert, denn Rückkauf-Gegenszenarien lassen sich leicht überziehen. Wären die 400,2 Millionen nie ausgegeben worden, hätte Bumble den Juni 2026 mit rund 554 Millionen statt 154 Millionen Dollar Bargeld beendet und 195,9 Millionen statt 153,1 Millionen Anteile nach Tausch ausstehend gehabt.
Bei demselben Unternehmenswert von 1.247,4 Millionen wäre der Eigenkapitalscheck 1.247,4 Millionen abzüglich einer Nettoverschuldung von minus 79 Millionen – rund 1.326 Millionen auf 195,9 Millionen Anteile, also 6,77 Dollar je Anteil. Diese Rechnung unterstellt, dass der Käufer das Unternehmen in beiden Welten identisch bewertet, was eine Annahme ist und kein Fakt. Aber sie umreißt die Größenordnung: Das Rückkaufprogramm, ausgeführt zu durchschnittlich 9,35 Dollar in einen fallenden Kurs hinein, ist für die Inhaber, die nun zu 6,05 Dollar ausbezahlt werden, plausibel mehr als siebzig Cent je Aktie wert. Dieselbe Hauptbuchdisziplin liegt On Holdings Milliarden-Rückkauf zugrunde, wo die Aktienzahl und nicht die Schlagzeile die Information trug.
Das Abschreibungs-Hauptbuch: 2,10 Milliarden Dollar abgeschrieben
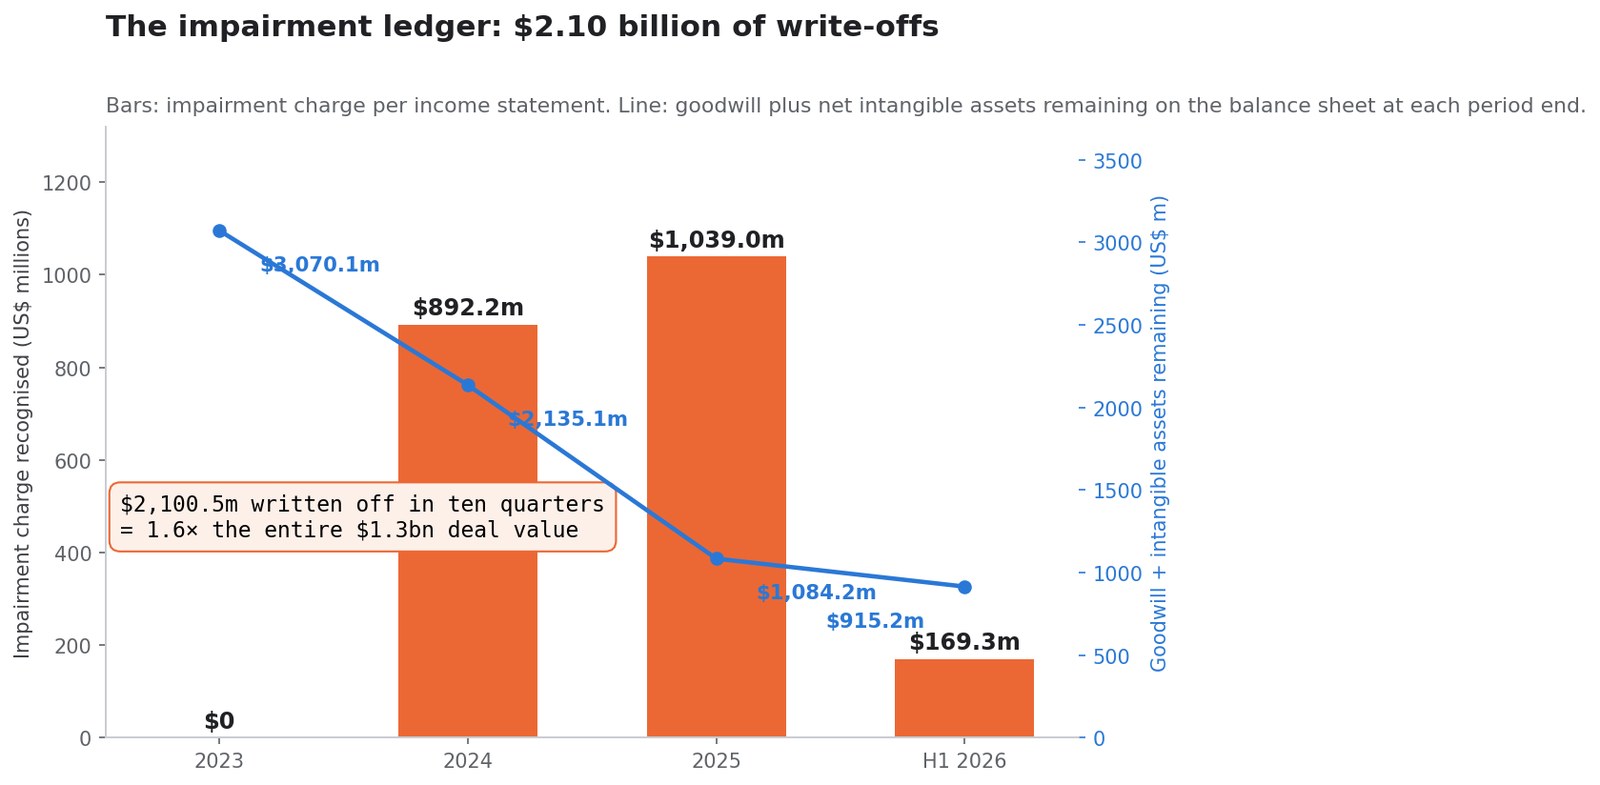
Eine Wertminderung ist ein nicht zahlungswirksamer Buchungsvorgang und wird deshalb routinemäßig abgetan. Das sollte sie nicht. Eine Wertminderung ist das Management samt Abschlussprüfern, das verbindlich festhält, dass ein Vermögenswert weniger wert ist, als die Bilanz behauptete. Über zehn Quartale verbuchte Bumble davon mehr, als das Unternehmen heute im Verkauf wert ist.
| Zeitraum | Wertminderungsaufwand |
|---|---|
| Geschäftsjahr 2023 | 0 $ |
| Geschäftsjahr 2024 | 892,2 Mio. $ |
| Geschäftsjahr 2025 | 1.039,0 Mio. $ |
| Sechs Monate bis 30. Juni 2026 | 169,3 Mio. $ |
| Kumuliert | 2.100,5 Mio. $ |
2.100,5 Millionen Dollar Abschreibungen – das 1,68-Fache des Unternehmenswerts der Transaktion von 1,25 Milliarden.
2024: 892,2 Millionen
Bumble wies 2023 überhaupt keine Wertminderung aus und dann 892,2 Millionen im Jahr 2024, konzentriert auf das dritte Quartal. Das operative Ergebnis 2024 kippte von einem operativen Gewinn von 53,4 Millionen im Jahr 2023 in einen operativen Verlust von 700,5 Millionen. Der auf Aktionäre von Bumble Inc. entfallende Nettoverlust betrug 557,0 Millionen, also 4,61 Dollar je Aktie.
2025: 1.039,0 Millionen
Das Folgejahr fiel größer aus: 1.039,0 Millionen an Firmenwert- und immateriellen Wertminderungen, verteilt auf das zweite und vierte Quartal. Der operative Verlust weitete sich auf 805,8 Millionen aus; der auf Bumble Inc. entfallende Nettoverlust erreichte 693,1 Millionen, also 5,95 Dollar je Aktie.
Dieser Verlust je Aktie verdient eine Pause. 2025 wies Bumble einen Verlust von 5,95 Dollar je Aktie aus. Das Unternehmen wird für 6,05 Dollar je Aktie verkauft.
Das erste Halbjahr 2026: 169,3 Millionen
Das zweite Quartal 2026 trug einen weiteren Wertminderungsaufwand von 169.256 Tausend Dollar und erzeugte einen operativen Quartalsverlust von 112,0 Millionen sowie einen konsolidierten Nettoverlust von 127.893 Tausend Dollar (110.057 Tausend entfallen auf Aktionäre von Bumble Inc., also 0,84 Dollar je Aktie).
Was in der Bilanz übrig ist
Die Abschreibungen sind als Einbruch der Buchwerte jener beiden Posten sichtbar, die sie trafen:
| Stichtag | Firmenwert | Immaterielle Vermögenswerte, netto | Zusammen |
|---|---|---|---|
| 31. Dezember 2023 | 1.585,8 Mio. $ | 1.484,3 Mio. $ | 3.070,1 Mio. $ |
| 31. Dezember 2024 | 1.386,2 Mio. $ | 748,9 Mio. $ | 2.135,1 Mio. $ |
| 31. Dezember 2025 | 732,7 Mio. $ | 351,5 Mio. $ | 1.084,2 Mio. $ |
| 30. Juni 2026 | 603,5 Mio. $ | 311,7 Mio. $ | 915,2 Mio. $ |
Der Firmenwert fiel um 62%, die immateriellen Vermögenswerte netto um 79% in zehn Quartalen. Der Bilanzverlust belief sich zum 30. Juni 2026 auf 1.459,1 Millionen Dollar. Das gesamte Eigenkapital einschließlich nicht beherrschender Anteile war auf 616,6 Millionen gefallen – zwei Drittel des Eigenkapitalschecks, den der Käufer ausstellt.
Bumbles eigene Vergütungs-Leistungs-Offenlegung
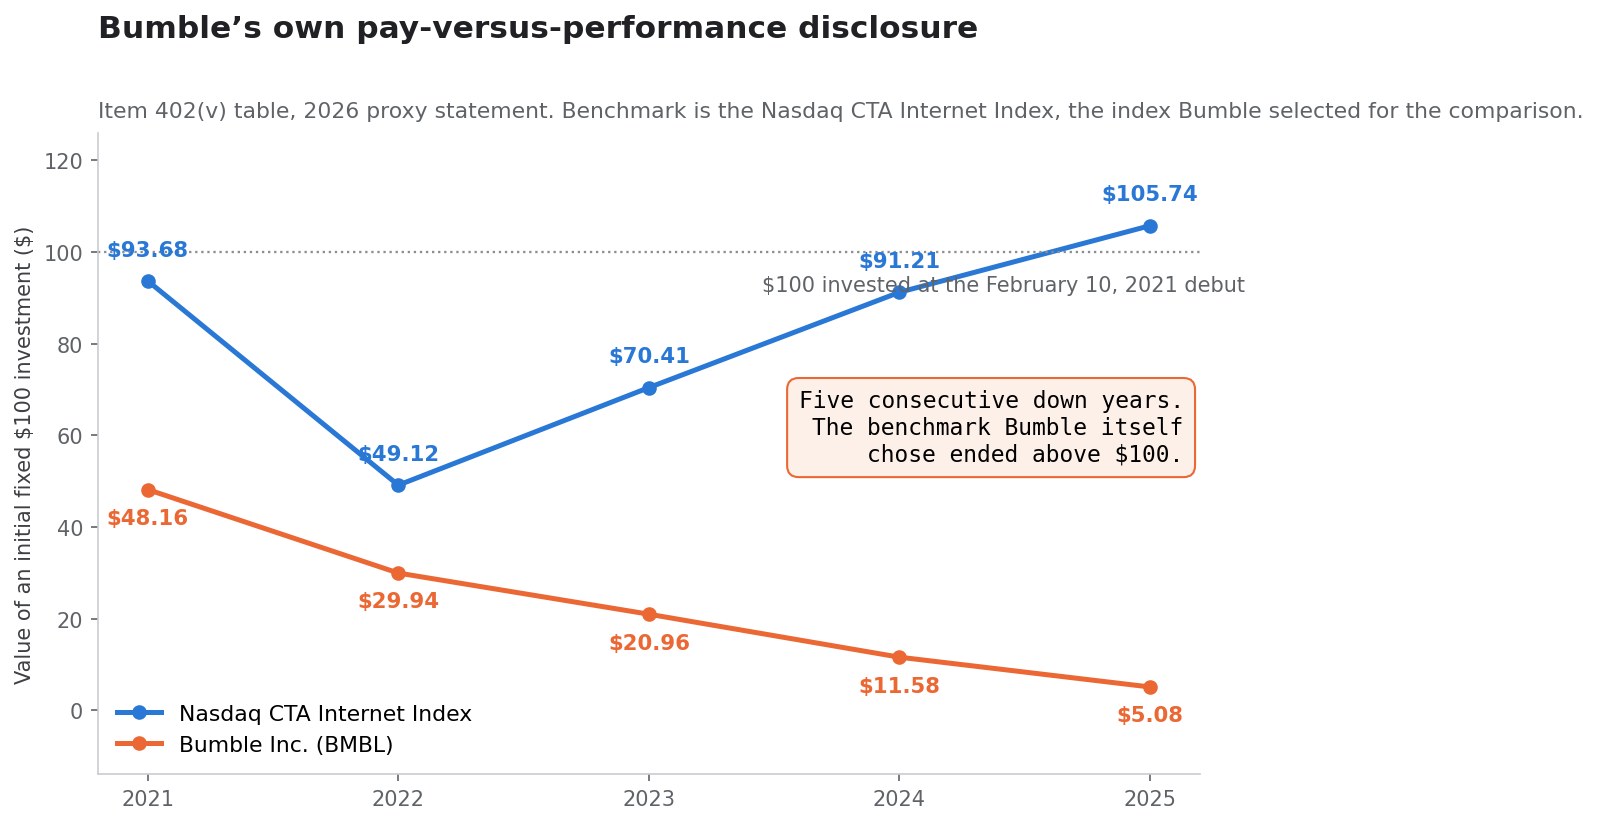
Nach Punkt 402(v) der Regulation S-K müssen Unternehmen eine Fünfjahrestabelle veröffentlichen, die die Vorstandsvergütung neben dem Wert einer festen Anlage von 100 Dollar zeigt, gemessen an einem vom Unternehmen selbst gewählten Index. Bumble reichte seine Tabelle in der Einladung zur Hauptversammlung 2026 ein. Es ist das schonungsloseste Dokument, das das Unternehmen hervorgebracht hat.
Aus 100 Dollar wurden 5,08
| Geschäftsjahresende | Aus 100 $ in Bumble werden | Aus 100 $ im Index werden |
|---|---|---|
| 2021 | 48,16 $ | 93,68 $ |
| 2022 | 29,94 $ | 49,12 $ |
| 2023 | 20,96 $ | 70,41 $ |
| 2024 | 11,58 $ | 91,21 $ |
| 2025 | 5,08 $ | 105,74 $ |
Fünf aufeinanderfolgende Jahresrückgänge. Kein Jahr im Plus. Zum 31. Dezember 2025 war eine Anlage von 100 Dollar zum Messstichtag 10. Februar 2021 noch 5,08 Dollar wert – ein Verlust von 94,9%. Der implizite Basiskurs beträgt 70,28 Dollar, weniger als drei Cent vom Schlusskurs des ersten Handelstages entfernt, sodass das Angebot von 6,05 Dollar diese 100 Dollar nur auf rund 8,61 Dollar hebt. Die Übernahme repariert die fünf Jahre nicht; sie fügt ihnen 3,53 Dollar hinzu.
Der von Bumble gewählte Index endete bei 105,74
Der Vergleichsindex ist keine willkürliche Wahl eines Kritikers. Fußnote 8 zur Tabelle identifiziert ihn als den Nasdaq CTA Internet Index und hält fest, er "ist derselbe Index, den wir in unserer Performancegrafik in den Jahresberichten der Gesellschaft auf Formular 10-K verwenden".
Über denselben Messzeitraum machte dieser Index aus 100 Dollar 105,74 Dollar. Die Lücke zum Jahresende 2025 beträgt 100,66 Punkte: Der Index endete leicht über seinem Ausgangspunkt, Bumble endete 95% darunter.
Das ist der Fakt, der jede makroökonomische Erklärung des Geschehens begrenzt. Konsumenten-Internet als börsennotierte Kategorie, gemessen an dem von Bumble selbst gewählten Index, war über den Zeitraum ungefähr unverändert bis leicht positiv. Was Bumbles Eigenkapitalwert zerstörte, war nicht die Kategorie.
Der Streubesitz schrumpfte in jedem einzelnen Jahr
Die Vergütungstabelle ist nicht die einzige Fünfjahresreihe, die Bumble veröffentlichen muss. Das Deckblatt jedes Formulars 10-K führt den aggregierten Marktwert des von Nichtverbundenen gehaltenen Eigenkapitals auf, gemessen am letzten Geschäftstag des zweiten Quartals. Diese Reihe ist die eigene Bewertung des öffentlichen Marktes für jenen Teil von Bumble, der gewöhnlichen Anlegern tatsächlich gehörte.
| Stand 30. Juni | Streubesitz |
|---|---|
| 2021 | 4.371.204.000 $ |
| 2022 | 2.409.772.587 $ |
| 2023 | 1.661.183.147 $ |
| 2024 | 1.002.420.886 $ |
| 2025 | 479.397.451 $ |
Fünf Messungen, fünf Rückgänge, jeder mindestens 31%. Von 2021 bis 2025 fiel der Streubesitz um 89,0%.
Die letzte Zeile rahmt die Transaktion. Der Käufer zahlt 926,3 Millionen Dollar für das gesamte Eigenkapital von Bumble – jede Aktie, jeden Anteil, einschließlich Blackstones Beteiligung und der der Gründerin. Das ist weniger, als allein der Streubesitz im Juni 2024 wert war, und ungefähr ein Fünftel seines Werts vom Juni 2021.
Was Führungskräften in denselben Jahren zugesprochen wurde
Dieselbe Tabelle weist die Summen der Vergütungsübersicht aus. Bumble hatte in dem Zeitfenster zwei Vorstandsvorsitzende: Whitney Wolfe Herd und Lidiane Jones, die vom 2. Januar 2024 bis 17. März 2025 amtierte.
| Jahr | CEO 1 (Wolfe Herd) | CEO 2 (Jones) | Aus 100 $ werden |
|---|---|---|---|
| 2021 | 1.125.200 $ | — | 48,16 $ |
| 2022 | 16.234.030 $ | — | 29,94 $ |
| 2023 | 7.031.795 $ | — | 20,96 $ |
| 2024 | 6.045.649 $ | 23.503.322 $ | 11,58 $ |
| 2025 | 7.617.828 $ | 192.046 $ | 5,08 $ |
Die Summen der Vergütungsübersicht für die beiden Vorstandsvorsitzenden von 2021 bis 2025 belaufen sich auf 61.749.870 Dollar. Die Tabelle weist zudem die "tatsächlich gezahlte Vergütung" aus, das Marktwertmaß der Börsenaufsicht, das 2021 für Wolfe Herd 75.084.565 Dollar und 2025 für Jones minus 7.824.988 Dollar betrug, die beim Ausscheiden 7.674.280 Dollar an Zusagen verfallen ließ. Die negativen Zahlen der späteren Jahre sind der ehrliche Teil der Offenlegung: aktienlastige Pakete, die mit dem Kurs abgewertet wurden.
Die Liste der benannten Führungskräfte ohne den Vorstandsvorsitz ist ein eigenes Signal. Für 2025 umfasst sie fünf Personen, drei davon laut Einladung in jenem Jahr ausgeschieden: eine Finanzvorständin im März, eine Chefjuristin im April und ein kommissarischer Finanzvorstand im August. Bumble verbrauchte drei Finanzchefs in einem einzigen Jahr. Führungsinstabilität dieser Art taucht selten in einer Prämienrechnung auf, aber zuverlässig in der Umsetzung – ein Muster, das auch beim Wechsel an der MongoDB-Spitze sichtbar war.
Ist das ein Branchenproblem? Der Vergleichstest
Die gängigste Erklärung für Bumbles Niedergang lautet, Online-Dating sei strukturell kaputt: Wisch-Müdigkeit, sinkendes Engagement, ein generationaler Rückzug von Apps. Die Behauptung ist überprüfbar, denn andere Dating-Unternehmen sind über denselben Zeitraum börsennotiert.
Match Group
Match Group, Eigentümerin von Tinder und Hinge, schloss am 11. Februar 2021 – Bumbles erstem Handelstag – bei 172,13 Dollar und am 13. Oktober 2026 bei 42,36 Dollar. Das ist ein Rückgang von 75,4%.
Die Branchenerklärung ist also nicht leer. Ein diversifizierter Anbieter mit den zwei größten Dating-Marken der Vereinigten Staaten verlor im selben Zeitraum drei Viertel seines Werts. Wer behauptet, Bumbles Probleme seien rein unternehmensspezifisch, muss das erklären. Der Vergleich lässt sich am einfachsten nebeneinander auf der MTCH-Kursseite nachvollziehen.
Grindr
Grindr schloss am 11. Februar 2021 bei 11,05 Dollar und am 13. Oktober 2026 bei 15,47 Dollar – ein Plus von 40,0%.
Grindr ist eine Dating-App. Sie agiert in derselben Kategorie, steht derselben App-Store-Ökonomie und denselben Fragen nach der Dauerhaftigkeit des Engagements gegenüber. In dem Zeitfenster, in dem Bumble um 91,4% auf den Angebotspreis fiel und Match Group um 75,4%, stieg Grindr. "Dating-Apps sind tot" übersteht den Kontakt mit dieser Zahl nicht.
Was den Test übersteht
Dasselbe Zeitfenster auf derselben Grundlage geordnet:
| Unternehmen | 11. Feb. 2021 | 13. Okt. 2026 | Veränderung |
|---|---|---|---|
| Grindr | 11,05 $ | 15,47 $ | +40,0% |
| S&P-500-ETF (SPY) | 390,71 $ | 778,01 $ | +99,1% |
| Match Group | 172,13 $ | 42,36 $ | −75,4% |
| Bumble (zum Angebot von 6,05 $) | 70,31 $ | 6,05 $ | −91,4% |
Was übersteht, ist eine engere und nützlichere Aussage: Das wischbasierte, massenmarktorientierte Abo-Dating-Modell wurde schwer abgewertet, und Bumble wurde 16 Prozentpunkte stärker abgewertet als der größte Betreiber dieses Modells, während ein differenzierter Wettbewerber derselben Kategorie zulegte. Die Kategorie war Gegenwind. Sie war nicht die Ursache der letzten sechzehn Punkte, und sie erklärt das Hauptbuch der vorangegangenen Abschnitte überhaupt nicht.
Der eine strukturelle Fakt, den die Unterlagen einräumen
Bumbles eigene Risikofaktoren im 10-K benennen das Branchenproblem präzise und nützlicher als jeder Kommentar:
Die Dating-Branche ist hochgradig wettbewerbsintensiv, mit niedrigen Wechselkosten, und einem stetigen Strom neuer Produkte und Marktteilnehmer, und Innovation unserer Wettbewerber, etwa der Einsatz künstlicher Intelligenz, kann unser Geschäft stören.
Daraus folgen zwei Dinge. Erstens ist "niedrige Wechselkosten" das Unternehmen, das Investoren sagt, Markenbekanntheit sei hier kein Burggraben. Einen Nutzer, der geht, kostet das Gehen nichts. Zweitens, und entgegen dem vorherrschenden Narrativ, rahmen Bumbles eigene Unterlagen künstliche Intelligenz als Wettbewerbsbedrohung durch Rivalen, nicht als Hebel für eine Wende. Das 10-K beschreibt Bumbles eigene KI-Arbeit in defensiven Begriffen – Erkennen unechter Profile, Blockieren unangemessener Inhalte, Verbessern der Treffergenauigkeit – nicht als neues Geschäft.
Die Geldmaschine, die niemand wollte
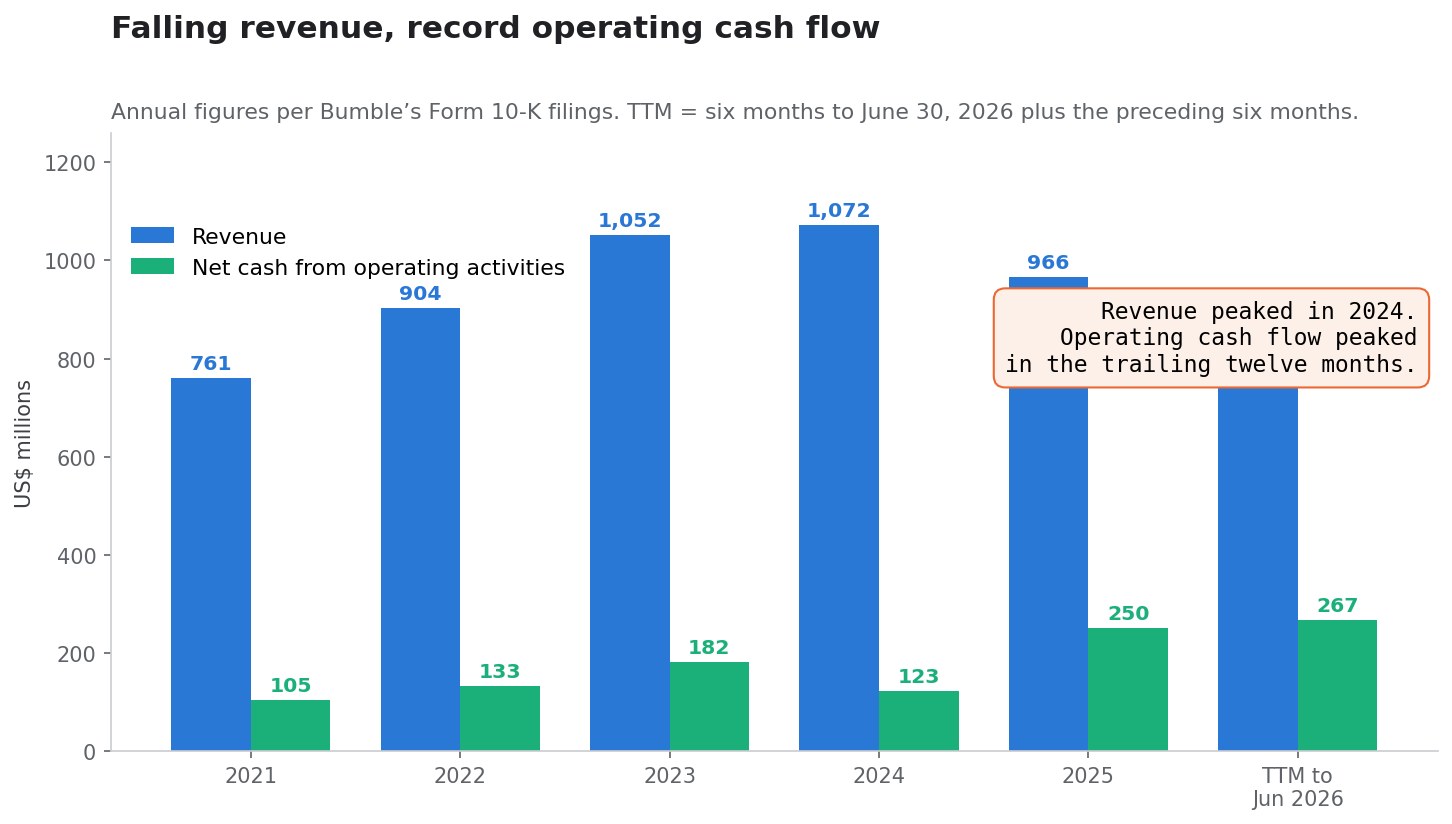
Hier irrt die gängige Erzählung über Bumble am stärksten. Das Unternehmen wird üblicherweise als sich verschlechterndes Geschäft beschrieben, dem das Geld ausgeht. Die Kapitalflussrechnung sagt das Gegenteil.
Rekord-Cashflow in einem schrumpfenden Geschäft
| Jahr | Umsatz | Netto-Cashflow aus betrieblicher Tätigkeit |
|---|---|---|
| 2021 | 760,9 Mio. $ | 104,8 Mio. $ |
| 2022 | 903,5 Mio. $ | 132,9 Mio. $ |
| 2023 | 1.051,8 Mio. $ | 182,1 Mio. $ |
| 2024 | 1.071,6 Mio. $ | 123,4 Mio. $ |
| 2025 | 965,7 Mio. $ | 250,4 Mio. $ |
| Zwölf Monate bis 30. Juni 2026 | 893,2 Mio. $ | 266,7 Mio. $ |
Der Umsatz erreichte 2024 seinen Höhepunkt und ist seither um 16,6% gefallen. Der operative Cashflow erreichte seinen Höhepunkt in den letzten zwölf Monaten, bei 266,7 Millionen – mehr als das Doppelte des Werts von 2024 und das 2,5-Fache von 2021.
Die beiden Restrukturierungen taten, was Restrukturierungen tun sollen. Der Vertriebs- und Marketingaufwand fiel von 261,2 Millionen 2024 auf 165,4 Millionen 2025, ein Rückgang um 36,7%. Das Geschäft wurde zugleich kleiner und deutlich cash-stärker.
Die Zahl der zahlenden Nutzer und was das Unternehmen dazu sagt
Die operative Kennzahl, die Bumbles Umsatz bewegt, sind zahlende Nutzer, und sie fallen schneller als der Umsatz.
| Drei Monate bis 30. Juni | 2026 | 2025 | Veränderung |
|---|---|---|---|
| Zahlende Nutzer der Bumble-App | 2.077,1 Tsd. | 2.499,8 Tsd. | −16,9% |
| Zahlende Nutzer Badoo und Sonstige | 1.080,1 Tsd. | 1.277,4 Tsd. | −15,4% |
| Zahlende Nutzer gesamt | 3.157,2 Tsd. | 3.777,2 Tsd. | −16,4% |
| Durchschnittserlös je zahlendem Nutzer der Bumble-App | 27,55 $ | 26,85 $ | +2,6% |
| Durchschnittserlös je zahlendem Nutzer gesamt | 21,96 $ | 21,69 $ | +1,2% |
Ein steigender Durchschnittserlös je zahlendem Nutzer wird üblicherweise als Preissetzungsmacht gelesen. Das 10-Q stützt diese Lesart nicht. Es führt den Anstieg zurück auf "einen Anstieg des gesamten Durchschnittserlöses je zahlendem Nutzer, vorwiegend aufgrund günstiger Wechselkursschwankungen". Die Monetarisierungslinie hielt, weil sich der Dollar bewegte, nicht weil Bumble erfolgreich Preise erhöhte.
Das Unternehmen beschreibt den Nutzerrückgang auch nicht ausschließlich als Scheitern. Sein Lagebericht rahmt einen Teil davon als beabsichtigt:
Während wir den Abschluss der Qualitätsbereinigung unserer Mitgliederbasis hinter uns lassen, hat sich unser Hauptaugenmerk auf die Verbesserung des Mitgliedererlebnisses durch Produktinnovation verschoben ... Während wir diese Schwerpunkte angehen, wurden und werden unser Umsatz und unsere zahlenden Nutzer kurzfristig möglicherweise weiterhin negativ beeinflusst.
Beide Lesarten gehören auf die Seite. Ein Unternehmen, das bewusst Mitglieder geringer Qualität entfernt, verliert zahlende Nutzer; ein Unternehmen, das gegen Wettbewerber verliert, verliert ebenfalls zahlende Nutzer; die öffentlichen Unterlagen können beides nicht unterscheiden. Was die Unterlagen belegen, ist, dass der Umsatz außerhalb der Vereinigten Staaten konzentriert ist: 87,4 Millionen, also 42%, des Umsatzes im zweiten Quartal 2026 stammten aus den USA, gegenüber 123,1 Millionen aus dem Rest der Welt.
Umsatz je Mitarbeiter
Zum 31. Dezember 2025 hatte Bumble rund 580 Vollzeitbeschäftigte, davon etwa 64% in Europa, verteilt auf 14 Länder. Gegen den Umsatz 2025 von 965,7 Millionen sind das 1,67 Millionen Dollar Umsatz je Mitarbeiter und 432.000 Dollar operativer Cashflow je Mitarbeiter.
Das sind außergewöhnliche Werte für ein Konsumentengeschäft, und sie sind die plausibelste Einzelerklärung dafür, warum eine Holdinggesellschaft, deren erklärte Mission es ist, "Spitzentechnologie anzuwenden, um Unternehmen zu erneuern und zu beschleunigen", diesen Vermögenswert wollte. Ithaca kauft kein Wachstum. Es kauft eine cash-generierende Abonnentenbasis, die von weniger als sechshundert Personen betrieben wird.
Das Vielfache, das der Markt zahlte
Beim unbeeinflussten Schlusskurs von 2,54 Dollar implizierten 153,1 Millionen Anteile nach Tausch einen Eigenkapitalwert von 388,9 Millionen und, mit 321,0 Millionen Nettoverschuldung, einen Unternehmenswert von 709,9 Millionen.
Gegen einen rollierenden operativen Cashflow von 266,7 Millionen bewertete der öffentliche Markt Bumbles Unternehmen mit dem 2,66-Fachen des operativen Cashflows und sein Eigenkapital mit dem 1,46-Fachen. Das sind Vielfache, die üblicherweise Geschäften vorbehalten sind, von denen man erwartet, dass sie die Cash-Erzeugung ganz einstellen.
Das Vielfache, das der Käufer zahlt
Zu 6,05 Dollar sind ein Unternehmenswert von 1.247,4 Millionen gegen dieselben 266,7 Millionen das 4,68-Fache des rollierenden operativen Cashflows. Ein Eigenkapital von 926,3 Millionen ist das 3,47-Fache.
Ein Käufer, der eine Prämie von 138% zahlt, zahlt das 4,7-Fache des operativen Cashflows. Beide Sätze sind gleichzeitig wahr, und nur einer tauchte in den Schlagzeilen auf. Das ist die Lücke, die ein Hauptbuch schließt und eine Prämie nicht schließen kann: Die Prämie misst den Abstand zu einem Kurs, das Vielfache misst den Abstand zum Geld, das das Geschäft erzeugt. Dieselbe Divergenz trug die Preisanalyse in FICO-Aktie und die Preistreppe des Scorings.
Die Refinanzierung im April 2026 war das eigentliche Signal
Wenn ein Datum erklärt, warum Bumble im Oktober 2026 verkauft wird, dann ist es nicht der Oktober. Es ist der 24. April 2026.
SOFR plus 800 Basispunkte
An diesem Tag schlossen Bumbles Tochtergesellschaften einen neuen Darlehensvertrag über ein vorrangig besichertes Darlehen von 475,0 Millionen Dollar mit Fälligkeit am 24. April 2030, verzinst mit Term SOFR plus 8,00% oder einem Basiszins plus 7,00%. Das 10-Q nennt den zum 30. Juni 2026 geltenden Satz mit 11,62%.
Die abgelösten Darlehen – das ursprüngliche und das zusätzliche Darlehen von 2020 – trugen zum 30. Juni 2025 7,18% bzw. 7,68%. Bumbles Kosten vorrangig besicherter Schulden stiegen in einer einzigen Refinanzierung um rund vier Prozentpunkte.
Term SOFR plus 800 Basispunkte ist keine Investment-Grade-Kondition und auch nicht die übliche Kondition eines fremdfinanzierten Erwerbs für ein Geschäft, das eine Viertelmilliarde Dollar freien Cashflow erzeugt. Es ist der Preis, den ein Kreditmarkt einem Vermögenswert zuweist, von dem er Schrumpfung erwartet.
Das Disagio von 28,5 Millionen
Das Darlehen "wurde mit einem Abschlag von 28,5 Millionen Dollar begeben". Auf 475,0 Millionen Nominal ist das ein Emissionsdisagio von 6,0% – die Kreditgeber zahlten rund 94 Cent je Dollar aus. Bumble hatte zudem rund 6,7 Millionen Emissionskosten für das Darlehen und 0,7 Millionen für die Kreditlinie und verbuchte einen 1,5-Millionen-Verlust aus der Ablösung der alten Fazilität.
In Geld: Bumble zahlte 590,6 Millionen zurück und erhielt 456,0 Millionen netto, die Differenz deckte es aus Bilanzliquidität. Deshalb fiel der Bestand an Zahlungsmitteln von 175,8 Millionen zum 31. Dezember 2025 auf 154,0 Millionen zum 30. Juni 2026, obwohl im Halbjahr 130,9 Millionen operativ erwirtschaftet wurden.
Der Tilgungsplan und die Auflagen
Das neue Darlehen "tilgt in gleichen monatlichen Raten, mit einer jährlichen Tilgung von 12,5% des ursprünglichen Nominalbetrags im ersten Jahr und 15,0% danach", und unterliegt Pflichttilgungen, auch aus überschüssigem Cashflow.
Das sind 59,4 Millionen planmäßige Tilgung im ersten Jahr und danach 71,3 Millionen pro Jahr, gegen Zinsen von rund 55,2 Millionen beim Satz von 11,62%. Ein kombinierter Kapitaldienst von etwa 114,6 Millionen im ersten Jahr verbraucht rund 43% des rollierenden operativen Cashflows – vor jedem Abschöpfen überschüssiger Liquidität.
Die Verträge fügen eine maximale konsolidierte Gesamtverschuldungsquote von 3,00 zu 1,00 hinzu, die bis zum 30. Juni 2028 auf 2,00 zu 1,00 absinkt, sowie eine Mindestliquiditätsanforderung, die von 25,0 Millionen auf 50,0 Millionen steigt. Bumble hielt die Auflagen zum 30. Juni 2026 ein.
Zusammengelesen ist die April-Refinanzierung ein Unternehmen, das sich vier Jahre Landebahn zu einem Strafpreis kauft, mit einem Auflagenplan, der sich bis 2028 zuzieht, und einem Tilgungsplan, der fast die Hälfte seines Cashflows beansprucht. Ein Verkauf sechs Monate später ist keine Überraschung. Er ist die Konsequenz.
Die Belegschaft, die nicht in der Schlagzeile steht
Die Deal-Berichterstattung behandelt Mitarbeiter als Integrationsrisiko nach Vollzug. Bei Bumble hat der Großteil des Abbaus bereits stattgefunden.
Zwei Restrukturierungen und zwei eingestellte Apps
Im Februar 2024 kündigte Bumble einen Plan zum Abbau von rund 350 Stellen an, abgeschlossen im dritten Quartal 2024 mit Kosten von 20,4 Millionen Dollar.
Im Juni 2025 kündigte es einen weiteren Abbau von rund 240 Stellen an, was etwa 30% der Beschäftigten entsprach, mit erwarteten 15,0 Millionen an einmaligen Aufwendungen bis zum ersten Quartal 2026.
Dazwischen stellte es die App Official im zweiten Quartal 2025 ein und verkaufte Fruitz im Juli 2025 an einen Dritten.
Rund 580 Vollzeitbeschäftigte
Die Risikofaktoren des 10-K beschreiben das Ergebnis: "Im Jahr 2025 erlebten wir erhebliche Veränderungen im Topmanagement und reduzierten unsere globale Belegschaft um rund 30%." Der Personalbestand lag zum 31. Dezember 2025 bei etwa 580.
Ein Unternehmen, das vor dem Plan von 2024 rund 1.170 Menschen beschäftigte, betreibt nun Bumble, Badoo und BFF mit weniger als sechshundert. Der in der Kapitalflussrechnung sichtbare operative Hebel ist genau das, mit einem menschlichen Nenner.
Jede Option ohne Gegenleistung annulliert
Die Behandlung der Aktienvergütungen im Fusionsvertrag ist der Ort, an dem das Verteilungsdetail lebt, und sie ist nicht symmetrisch.
| Instrument | Bestand zum 30. Juni 2026 | Behandlung im Wirksamkeitszeitpunkt |
|---|---|---|
| Aktienoptionen | 1.424.216 zu einem gewichteten durchschnittlichen Ausübungspreis von 17,35 $ | Ohne Gegenleistung annulliert, ob unverfallbar oder nicht |
| Opco-Incentive-Anteile | Zeitbasierte Anteile mit einer gewichteten durchschnittlichen Beteiligungsschwelle von 43,00 $ | Verfallen und ohne Gegenleistung annulliert |
| Unverfallbare Restricted Stock Units | Teil von 12.363.572 nicht unverfallbaren, zuzüglich unverfallbarer Zusagen | Ausbezahlt zu 6,05 $ je zugrunde liegender Aktie |
| Nicht unverfallbare Restricted Stock Units | 12.363.572 zum 30. Juni 2026 | In einen Barbetrag gewandelt, zahlbar nur bei fortgesetzter Tätigkeit bis zu den ursprünglichen Unverfallbarkeitsterminen |
| Belegschaftsaktienprogramm | — | Beendet im Wirksamkeitszeitpunkt |
Die Optionen sind keine Kontroverse – das 10-Q erfasst ihren aggregierten inneren Wert bereits mit null und hält fest, dass "der gewichtete durchschnittliche Ausübungspreis den Marktpreis zum 30. Juni 2026 überstieg". Aber die Incentive-Anteile sind lehrreich: Ihre Beteiligungsschwelle lag bei 43,00 Dollar, dem Emissionspreis. Das Instrument, das Bumbles Operateure entlohnen sollte, war auf den Preis gesetzt, den das Publikum am ersten Tag zahlte, und es verfällt wertlos.
Unterdessen werden unverfallbare Restricted Stock Units von nicht geschäftsführenden Verwaltungsratsmitgliedern sowie der Gründerin und Vorstandsvorsitzenden vollständig zu 6,05 Dollar ausbezahlt. Nicht unverfallbare Einheiten aktiver Mitarbeiter werden zu einer Bindungsverpflichtung. Der Eigenkapitalstapel wird in einer bestimmten Reihenfolge abgewickelt, und sie ist nicht alphabetisch.
Deal-Schutzmechanismen: was den Vollzug tatsächlich sichert
Die meisten Kommentare zu dieser Transaktion führen die Finanzierung als Hauptrisiko auf. Der Fusionsvertrag sagt in einem Satz, dass sie es nicht ist.
Keine Finanzierungsbedingung
Der Fusionsvertrag enthält keine Finanzierungsbedingung.
Ithaca ist zum Vollzug verpflichtet, ob sein Kapital pünktlich eintrifft oder nicht. Die Eigenkapitalseite ist dokumentiert: Gemäß einer Eigenkapitalzusage vom 12. Oktober 2026 erklärte sich Greenoaks Prime Radiant LP bereit, Eigenkapitalfinanzierung in dem dort festgelegten Gesamtbetrag bereitzustellen. Das 8-K nennt den Betrag nicht.
Die schriftliche Zustimmung ist bereits erteilt
Der Vollzug erfordert die Annahme des Fusionsvertrags durch schriftliche Zustimmung der Hauptaktionäre. Das 8-K berichtet, dass dies bereits geschehen ist:
Nach Abschluss des Fusionsvertrags erteilten und übergaben die Hauptaktionäre der Gesellschaft eine schriftliche Zustimmung zur Annahme des Fusionsvertrags und zur Billigung der Fusionen ... und stellten damit die erforderliche Aktionärszustimmung für die Fusionen bereit. Es ist keine weitere Handlung der Inhaber von Stammaktien der Gesellschaft erforderlich, um die Fusionen abzuschließen.
Es wird keine Aktionärsabstimmung geben. Die Mitteilung bestätigt, dass die zustimmenden Parteien "Blackstone-Gesellschaften und Frau Wolfe Herd" waren. Nicht verbundene Inhaber erhalten eine Informationserklärung und eine Wartefrist von zwanzig Tagen, keinen Stimmzettel. Delaware erlaubt das; Paragraf 228 des Gesellschaftsgesetzes lässt Aktionärsbeschlüsse durch schriftliche Zustimmung zu.
Eine Muttergesellschaftsgebühr von 102 Millionen, treuhänderisch bis zum 19. Oktober
Die Asymmetrie der Abbruchgebühren ist die klarste Aussage darüber, wer das Risiko trägt.
| Gebühr | Betrag | Zahlbar von |
|---|---|---|
| Gesellschafts-Abbruchgebühr | 29.000.000 $ | Bumble, in bestimmten Fällen |
| Muttergesellschafts-Abbruchgebühr | 102.000.000 $ | Ithaca, bei wesentlichem ungeheiltem Verstoß oder Nichtvollzug |
Die Gebühr der Muttergesellschaft ist das 3,52-Fache der Gesellschaftsgebühr. Wichtiger noch: Das 8-K stellt fest, dass "die Muttergesellschafts-Abbruchgebühr bis zum 19. Oktober 2026 auf ein Treuhandkonto einzuzahlen ist" – sechs Tage nach der Bekanntgabe. Eine vorfinanzierte umgekehrte Abbruchgebühr auf einem Treuhandkonto ist eine wesentlich stärkere Verpflichtung als ein vertragliches Versprechen, weil sie dem Käufer die Möglichkeit nimmt, auszusteigen und über Zahlungsfähigkeit zu prozessieren.
Die 29-Millionen-Gebühr und die Verhandlungssperre
Die Gesellschaft unterliegt einer üblichen Verhandlungssperre. Entscheidend: Der treuhänderische Ausstieg – das Recht, sich mit einem unaufgeforderten überlegenen Angebot zu befassen – galt nur vor Erhalt der Aktionärszustimmung der Gesellschaft, und diese Zustimmung ist bereits erteilt. Das Fenster, in dem ein konkurrierender Bieter hätte auftreten können, schloss sich am Tag der Vertragsunterzeichnung.
Die 29-Millionen-Gesellschaftsgebühr überlebt in einem schmalen Randfall: Wenn ein Erwerbsvorschlag öffentlich bekanntgegeben und nicht zurückgezogen wird, der Vertrag in bestimmten Fällen endet und Bumble innerhalb von zwölf Monaten eine Transaktion abschließt oder vollzieht. Praktisch ist die Auktion vorbei.
Verbleibende Vollzugsbedingungen: kein untersagender Beschluss; Ablauf oder Beendigung der Wartefrist nach dem Hart-Scott-Rodino-Kartellverbesserungsgesetz; bestimmte weitere behördliche Freigaben; Versand der Informationserklärung nach Anhang 14C und Ablauf von 20 Tagen; Richtigkeit der Zusicherungen; Erfüllung der Verpflichtungen; und kein wesentlich nachteiliges Ereignis bei der Gesellschaft. Das Enddatum ist der 12. Juli 2027.
Die Rechnung der Fusionsarbitrage
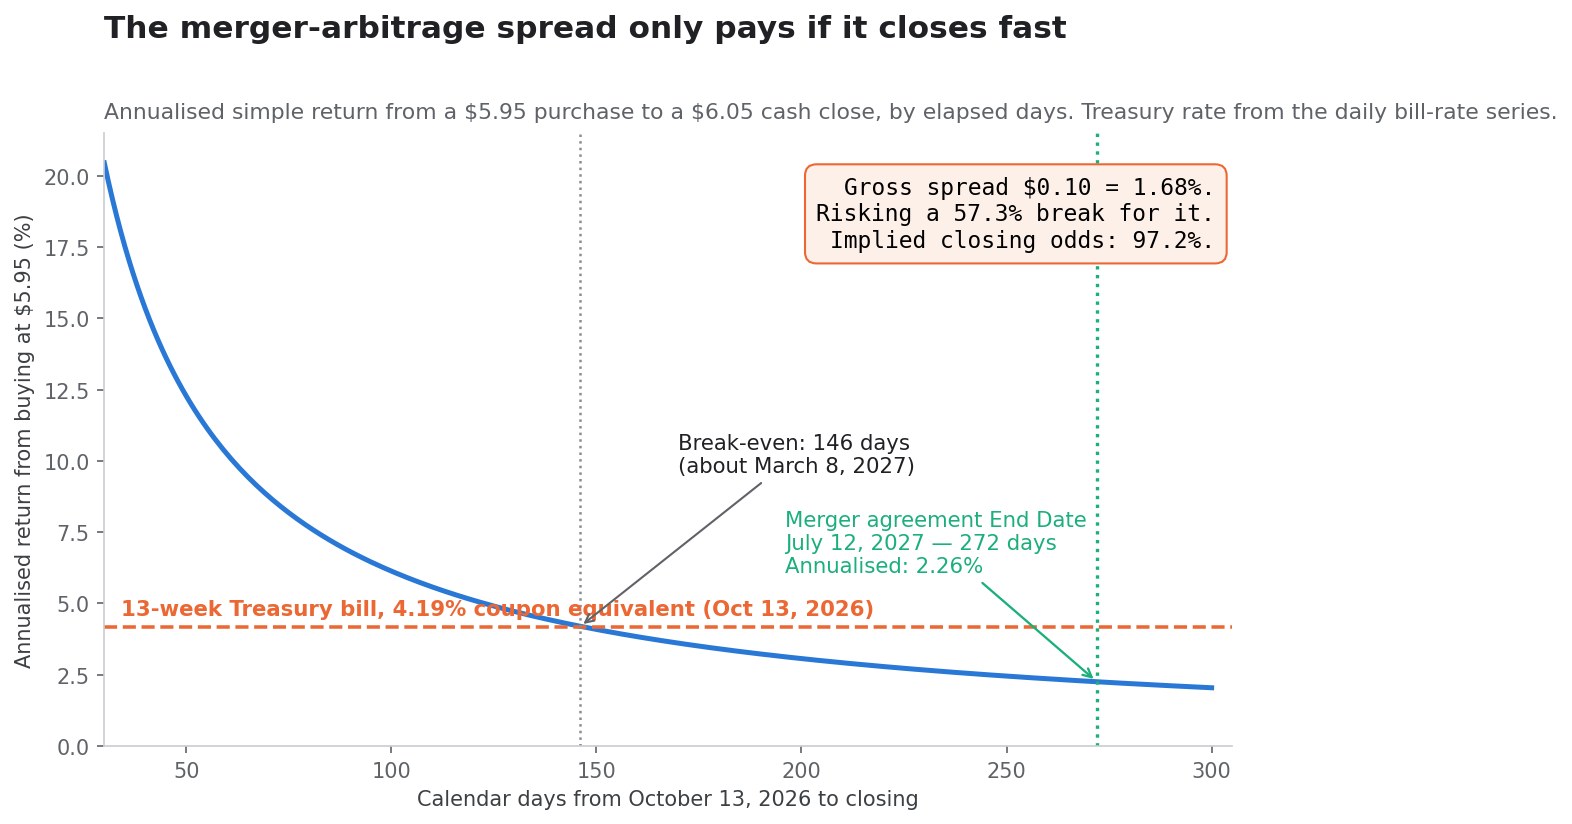
Hier wird der Deal zu einer Entscheidung statt zu einer Geschichte. Fusionsarbitrage ist Rechnen, und das Rechnen ist hier ungewöhnlich unerbittlich.
Der Spread beträgt 0,10 Dollar
Bumble schloss am 13. Oktober 2026 bei 5,95 Dollar gegen ein Angebot von 6,05 Dollar. Der Bruttospread beträgt 0,10 Dollar, also 1,681% des Kaufpreises.
Die implizite Vollzugswahrscheinlichkeit
Scheitert der Deal, ist der natürliche Bezugspunkt der unbeeinflusste Kurs von 2,54 Dollar. Auflösen nach der Wahrscheinlichkeit p, die den aktuellen Kurs zu einem fairen Erwartungswert macht:
p × 6,05 $ + (1 − p) × 2,54 $ = 5,95 $
p = (5,95 $ − 2,54 $) ÷ (6,05 $ − 2,54 $) = 97,15%
Der Markt preist eine Vollzugswahrscheinlichkeit von rund 97% ein. Angesichts fehlender Finanzierungsbedingung, einer bereits erteilten Aktionärszustimmung und einer treuhänderisch hinterlegten umgekehrten Abbruchgebühr von 102 Millionen ist das eine vertretbare Zahl und keine Sorglosigkeit.
Annualisierter Ertrag nach Vollzugsdatum
Der Spread ist fix. Der Ertrag nicht, denn der Ertrag hängt vollständig von der Zeit ab.
| Vollzug in | Annualisierter einfacher Ertrag |
|---|---|
| 60 Tagen | 10,22% |
| 90 Tagen | 6,82% |
| 120 Tagen | 5,11% |
| 146 Tagen | 4,20% |
| 180 Tagen | 3,41% |
| 272 Tagen (Enddatum, 12. Juli 2027) | 2,26% |
Die Hürde der Schatzwechsel
Am 13. Oktober 2026 bot der 13-Wochen-Schatzwechsel eine kuponäquivalente Rendite von 4,19%, laut der täglichen Zinsreihe für Schatzwechsel.
Der Spread schlägt diese Hürde nur, wenn die Transaktion innerhalb von 146 Tagen – etwa dem 8. März 2027 – vollzogen wird. Bei späterem Vollzug hätte ein Käufer zu 5,95 Dollar mit einem dreimonatigen Staatspapier ohne jedes Deal-Risiko besser abgeschnitten. Läuft die Fusion bis zu ihrem vertraglichen Enddatum, bringt das Geschäft 2,26% annualisiert gegen 4,19% risikofrei verfügbar.
Dem gegenüber steht das Abwärtsrisiko. Ein Scheitern führt die Aktie zurück Richtung 2,54 Dollar, ein Rückgang von 57,3% von 5,95. Die Position riskiert 57,3%, um 1,68% zu verdienen, und der Ertrag übertrifft Bargeld nur, wenn sich der Behörden- und Versandzeitplan binnen fünf Monaten auflöst. Das ist ein legitimes Geschäft für ein diversifiziertes Buch, das nach Vollzugswahrscheinlichkeit bepreist wird. Es ist kein Geschäft für jemanden, der glaubt, ein Spread von 1,68% sei Entschädigung dafür, Bumble zu besitzen.
Unternehmensführung, die Mehrstimmrechtsuhr und was als Nächstes zu lesen ist
Zehn Stimmen zu einer, bis Februar 2028
Der Börsenprospekt legte fest, dass jede von einem Hauptaktionär gehaltene Klasse-A-Aktie zehn Stimmen trägt und jeder Hauptaktionär mit Klasse-B-Besitz zu zehn Stimmen je gehaltenem Stammanteil berechtigt ist – eine Struktur, die der Prospekt damit rechtfertigte, "während Bumbles Anfangsjahren als börsennotiertes Unternehmen die Exposition des Verwaltungsrats gegenüber Druck zu verringern, der von aktivistischen Aktionären ausgeübt werden könnte".
Die Struktur trug eine Verfallsklausel: sieben Jahre ab Abschluss des Angebots, oder früher, falls die Parteien der Aktionärsvereinbarung nicht mehr 7,5% der ausstehenden Klasse A auf Tauschbasis hielten. Das Angebot wurde im Februar 2021 abgeschlossen, womit der Verfall in den Februar 2028 fällt.
Das Enddatum des Fusionsvertrags ist der 12. Juli 2027. Nach dem vertraglichen Zeitplan hört Bumble rund sieben Monate vor dem Eintreten des Grundsatzes "eine Aktie, eine Stimme" auf, ein börsennotiertes Unternehmen zu sein. Das ist eine Beobachtung zur Abfolge, keine Behauptung über Absichten, und sie ist anhand zweier datierter Dokumente überprüfbar.
Die Gründerin steigt nicht aus
Zeitgleich mit dem Fusionsvertrag schlossen Wolfe Herd und Beehive Holdings III, LP, eine ihr verbundene Einheit, eine Rollover-Vereinbarung, nach der Beehive Holdings Klasse-A-Aktien in Oak Topco, Inc., eine hundertprozentige Tochter von Ithaca, einbringen wird, im Austausch für Beteiligungen an Oak Topco. Das 8-K ist eindeutig: "Diese Aktien sind nicht zum Erhalt des Klasse-A-Preises je Aktie berechtigt."
Die Mitteilung rahmt das als Kontinuität: "Ich werde weiterhin aktiv bei Bumble engagiert sein." Der Fusionsvertrag rahmt es als Kapitalstruktur: Die Gründerin wandelt eine Beteiligung an einem börsennotierten Unternehmen in eine Beteiligung an einem privaten Unternehmen an der Seite des Käufers, was genau der Grund ist, weshalb sie sich der Abstimmung enthielt und eigene Berater beauftragte.
Gesondert fiel Blackstones gemeldetes wirtschaftliches Eigentum von 22.432.496 Aktien (Anhang 13D/A, Ereignisdatum 16. Juni 2026) auf 18.664.720 Aktien (Ereignisdatum 29. September 2026), eine Verringerung um 3.767.776 Aktien, also 16,8%, über ein Quartal, in dem Bumble zwischen 2,44 und rund 4,00 Dollar handelte. Blackstones Verwaltungsratsvertreter Jonathan C. Korngold trat mit Wirkung zum 30. Juni 2026 zurück, einen Abgang, den das 8-K seinem zuvor angekündigten Ausscheiden bei Blackstone zuschreibt und ausdrücklich nicht einer Meinungsverschiedenheit mit dem Unternehmen. Die verbleibenden 18,66 Millionen Aktien sind zu 6,05 Dollar rund 112,9 Millionen Dollar wert.
Die Landkarte der nahestehenden Personen
Eine weitere Offenlegung gehört in jede Beurteilung, wer Wert entzog. Der Anhang zu nahestehenden Personen im 10-Q hält fest, dass Bumble Werbeerlöse von Liftoff Mobile erzielt und Marketingaufwand mit ihm hat, einem Unternehmen, an dem Blackstone-nahe Fonds eine Mehrheitsbeteiligung halten; Moderationsdienste von TaskUs und Abonnementdienste von Cvent bezieht, beide von Blackstone kontrolliert; Abonnementdienste von NAVEX Global nutzt, an dem Blackstone-Fonds mehr als 20% halten; und Beratungsaufwand gegenüber Blackstone Management Partners L.L.C. erfasst.
Die Beträge sind klein: 3,3 Millionen Moderationskosten und 0,2 Millionen Marketingkosten in den sechs Monaten bis zum 30. Juni 2026, gegen 0,1 Millionen Beratungsaufwand. Niemand wird über Lieferantenverträge ausgeblutet. Aber die Landkarte lohnt das Zeichnen, weil sie zeigt, dass die Beziehung zum Finanzinvestor Werbung, Vertrauens- und Sicherheitsbetrieb, Softwarebeschaffung und Beratung gleichzeitig berührte. Wenn ein Artikel fragt "wer hat den Wert vereinnahmt", ist die Antwort selten ein einzelner Posten.
Abfindungsrechte und die noch ausstehenden Unterlagen
Weil die Fusion durch schriftliche Zustimmung und nicht durch Abstimmung gebilligt wurde, ist der wichtigste Verfahrensschutz nicht verbundener Aktionäre die gerichtliche Wertfeststellung nach Paragraf 262 des Gesellschaftsgesetzes von Delaware, die einem widersprechenden Inhaber erlaubt, beim Chancery Court eine gerichtliche Bestimmung des angemessenen Werts zu beantragen. Die gesetzlichen Mitteilungs- und Fristmechanismen werden in der Informationserklärung dargelegt; es gilt der Wortlaut des Paragrafen 262.
Drei Dokumente werden wichtiger sein als jeder Kommentar:
- Der Anhang 13E-3, erforderlich für ein Delisting mit nahestehenden Personen. Er muss den "Hintergrund der Fusion", das Fairness-Gutachten des Finanzberaters samt zugrunde liegender Analysen und die Management-Planungen enthalten. Dort erscheinen die Annahmen der Barwertrechnung, die Vergleichsgruppe und etwaige Sensitivitätsanalysen – und dort wird der Handel vom 12. Oktober entweder erklärt oder auffällig nicht erklärt.
- Die Informationserklärung nach Anhang 14C, die die Zwanzig-Tage-Uhr in Gang setzt, die selbst eine Vollzugsbedingung ist.
- Das Formular 10-Q für das dritte Quartal, das das Unternehmen bis zum 9. November 2026 einzureichen zugesagt hat. Da Bumble seine Quartalsmitteilung und Telefonkonferenz gestrichen hat, ist diese Einreichung die einzige Offenlegung zum September-Quartal, die Investoren erhalten, und die Zeile der zahlenden Nutzer ist die erste, die zu lesen ist.
Häufige Fragen zum Bumble-Delisting
Ist die Prämie von 138% echt?
Ja, und sie ist korrekt gegen den Schlusskurs vom 9. Oktober 2026 von 2,54 Dollar berechnet. Ebenso wahr ist, dass 2,54 Dollar 1,6% über Bumbles Allzeittief auf Schlusskursbasis liegt, dass dieselben 6,05 Dollar nur 2,9% über dem 52-Wochen-Schlusshoch von 5,88 Dollar liegen und dass sie 85,9% unter dem Emissionspreis von 43,00 Dollar liegen. Alle vier Aussagen sind gleichzeitig zutreffend. Die Prämie beschreibt den Ausgangspunkt, nicht das Geschäft.
Warum ergeben Klasse-A-Aktien mal 6,05 Dollar keine 1,3 Milliarden?
Weil Bumble eine Up-C-Struktur ist. Über die zum 30. Juni 2026 ausstehenden 131.861.482 Klasse-A-Aktien hinaus gab es 21.248.446 außerhalb von Bumble Inc. gehaltene Opco-Stammanteile, eins zu eins tauschbar und von der zweiten Fusion gekauft. Auf Tauschbasis sind es 153.109.928 Anteile im Wert von 926,3 Millionen Dollar zu 6,05 Dollar. Addiert man 475,0 Millionen Nominal des Darlehens und zieht 154,0 Millionen Bargeld ab, ergibt sich ein Unternehmenswert von rund 1.247 Millionen – die "1,3 Milliarden" der Mitteilung.
Wie wahrscheinlich ist der Vollzug?
Der Markt preist rund 97% ein, abgeleitet aus dem Schluss von 5,95 Dollar gegen ein Angebot von 6,05 und einen Scheiternskurs von 2,54. Die strukturelle Absicherung ist ungewöhnlich stark: Es gibt keine Finanzierungsbedingung, die erforderliche schriftliche Aktionärszustimmung ist bereits erteilt, sodass keine Abstimmung scheitern kann, und die Abbruchgebühr der Muttergesellschaft von 102 Millionen muss bis zum 19. Oktober 2026 treuhänderisch hinterlegt werden. Verbleibend sind die behördliche Freigabe, die Zwanzig-Tage-Frist der Informationserklärung und übliche Zusicherungen.
Lohnt sich der Fusionsspread als Geschäft?
Nur bei schnellem Vollzug. Der Bruttospread beträgt 0,10 Dollar oder 1,68%, gegen einen Rückgang von 57,3%, falls der Deal scheitert. Annualisiert schlägt er den 13-Wochen-Schatzwechsel von 4,19% nur, wenn der Vollzug binnen rund 146 Tagen erfolgt, also etwa am 8. März 2027. Am Enddatum 12. Juli 2027 beträgt der annualisierte Ertrag 2,26% – unter Bargeld. Das Geschäft ist eine Wette auf den Zeitplan, nicht auf Bumble.
Ging Bumble tatsächlich das Geld aus?
Nein. Der operative Cashflow in den zwölf Monaten bis zum 30. Juni 2026 betrug 266,7 Millionen Dollar, der höchste in der börsennotierten Geschichte des Unternehmens, und die 250,4 Millionen von 2025 waren der vorherige Rekord. Was Bumble ausging, war billiges Kapital: Die Refinanzierung im April 2026 wurde zu Term SOFR plus 8,00% mit einem Abschlag von 28,5 Millionen bepreist, trug einen jährlichen Tilgungsplan von 12,5% und danach 15% und zieht sich bis zum 30. Juni 2028 auf eine Verschuldungsauflage von 2,00 zu.
Hat Online-Dating Bumble getötet?
Teilweise, und überwiegend nicht. Match Group fiel im selben Zeitfenster um 75,4%, die Kategorie wurde also tatsächlich abgewertet. Aber Grindr stieg im identischen Zeitraum um 40,0%, und der Nasdaq CTA Internet Index – der von Bumble selbst für die eigene Offenlegung gewählte Vergleichsmaßstab – machte aus 100 Dollar 105,74, während Bumble aus 100 Dollar 5,08 machte. Der Sektor erklärt einen Teil des Niedergangs. Das Auszahlungs-Hauptbuch über 2.962 Millionen, die 2.100 Millionen Wertminderungen und die 400,2 Millionen Rückkäufe zu durchschnittlich 9,35 Dollar erklären den Rest.
Was geschieht mit den Mitarbeiteroptionen?
Jede Option wird ohne Gegenleistung annulliert, unverfallbar oder nicht. Zum 30. Juni 2026 waren 1.424.216 Optionen zu einem gewichteten durchschnittlichen Ausübungspreis von 17,35 Dollar ausstehend, und das 10-Q führte ihren aggregierten inneren Wert bereits mit null. Opco-Incentive-Anteile, deren zeitbasierte Tranche eine Beteiligungsschwelle von 43,00 Dollar hatte, verfallen ebenfalls ohne Gegenleistung. Unverfallbare Restricted Stock Units werden zu 6,05 Dollar ausbezahlt; nicht unverfallbare werden zu einem Barbetrag, zahlbar nur bei fortgesetzter Tätigkeit.
Weiterführende Artikel
- Copart kauft ACV 2026: ACVA springt 44 %, Abstand nur 0,9 %
- PTC-Aktie: 205-$-Angebot unter dem eigenen Jahreshoch
- FICO-Aktie: die Preisleiter von 0,60 auf 10 US-Dollar
- On Holding: Rückkauf für 1 Mrd. $ = 10 % der Aktien vs. Nike
- Oura-Börsengang verschoben: Was das S-1 zu 13,5 Mrd. $ zeigt
Quellen
- Formular 8-K von Bumble Inc., 13. Oktober 2026: Fusionsvertrag und Konditionen
- Anlage 2.1: Vereinbarung und Fusionsplan, datiert 12. Oktober 2026
- Anlage 99.1: gemeinsame Pressemitteilung, 13. Oktober 2026
- Formular 10-Q von Bumble Inc. für das Quartal zum 30. Juni 2026
- Formular 10-K von Bumble Inc. für das Jahr zum 31. Dezember 2025
- Endgültige Hauptversammlungseinladung von Bumble Inc. 2026: Vergütung und Leistung
- Börsenprospekt von Bumble Inc., Februar 2021: Verwendung der Erlöse
- Prospekt der Zweitplatzierung von Bumble Inc., September 2021
- Formular 8-K, 29. Juni 2026: Rücktritt eines Verwaltungsratsmitglieds
- Formular 8-K, 5. August 2026: Ergebnisse des zweiten Quartals 2026
- Anhang 13D/A, Ereignisdatum 29. September 2026: Blackstone-Beteiligung
- Einreichungshistorie des Anhangs 13D/A für Bumble Inc.
- Investor Relations von Bumble Inc.: Einreichungen bei der Börsenaufsicht
- Investor Relations von Bumble Inc.: Startseite
- Ithaca Holdings: offizielle Website
- Greenoaks: offizielle Website
- US-Finanzministerium: tägliche Zinssätze für Schatzwechsel
- Federal Trade Commission: Programm zur Fusionsvoranmeldung
- Nasdaq CTA Internet Index: Indexübersicht
- Liftoff Mobile: offizielle Website
- TaskUs: offizielle Website
- Cvent: offizielle Website
- NAVEX: offizielle Website
- Investopedia: Risikoarbitrage
- Investopedia: EBITDA
- SimianX AI: Multiagenten-Marktanalyse
- SimianX AI Live Command Room
- Punkte und Preise von SimianX AI
- Artikelarchiv von SimianX AI
Dieser Artikel dient ausschließlich Informations- und Bildungszwecken. Er ist keine Anlage-, Rechts- oder Steuerberatung. Fusionstransaktionen können geändert, verzögert oder beendet werden, Kurse können volatil sein, und Anleger können Geld verlieren.


