Leer el tercer trimestre de Ericsson frente al trimestre con el que se compara
Ericsson presentó su tercer trimestre el 15 de octubre de 2026 y el titular parecía malo: EBITA ajustado un 36% menos, beneficio neto un 49% menos, beneficio diluido por acción un 47% menos. Aun así, la acción subió: ERIC B cerró con un alza del 6,8% en Estocolmo tras tocar el +10,9%, y el ADR del Nasdaq ganó un 11,8%.
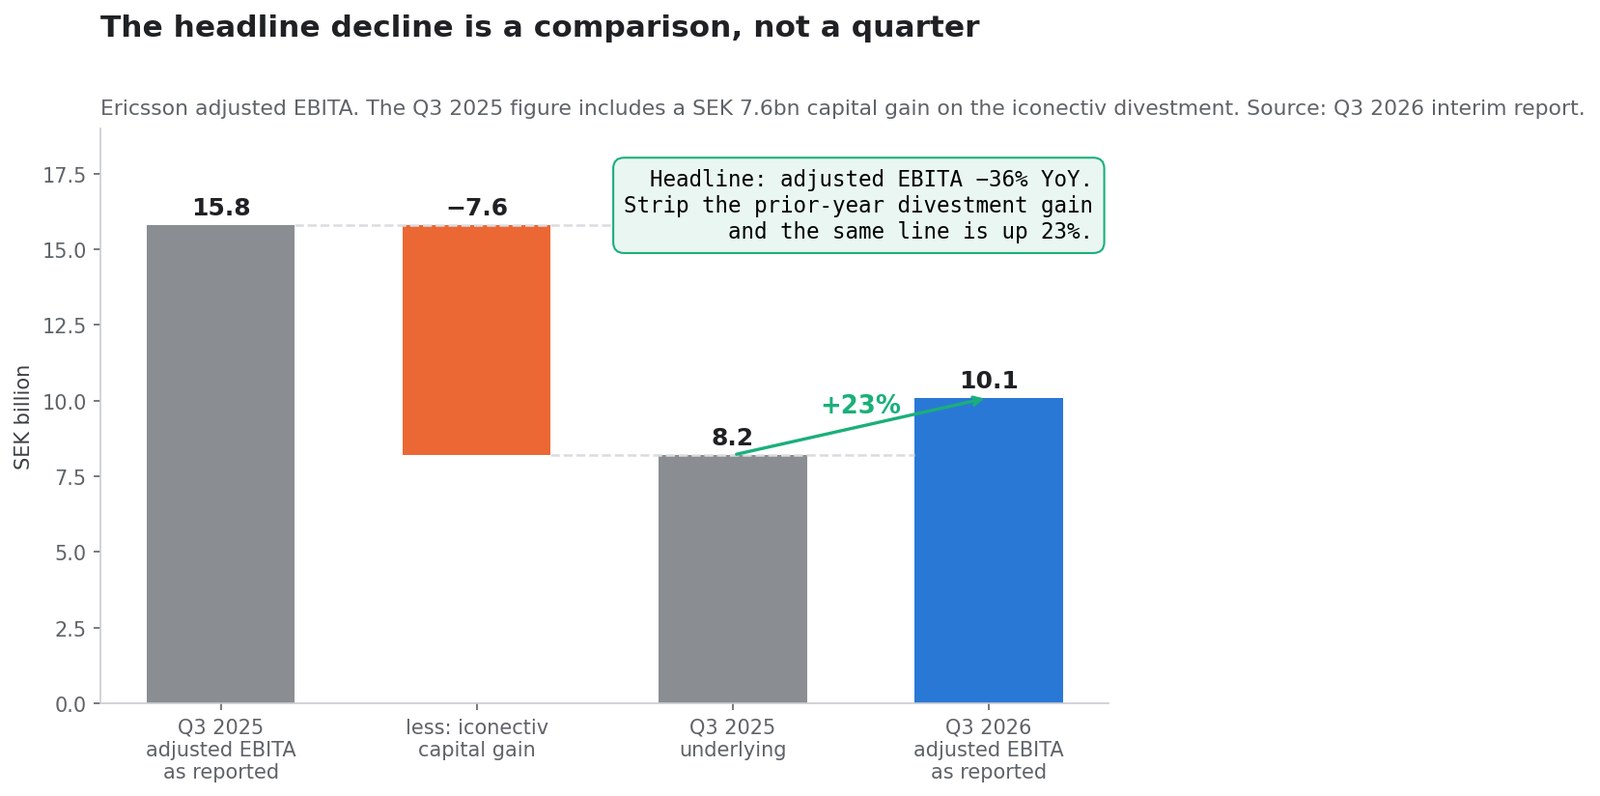
Ambos hechos son correctos. La conciliación está en una sola línea del informe: el tercer trimestre de 2025 incluía una plusvalía de 7.600 millones de coronas suecas por la venta de iconectiv. Al excluirla, esa misma línea de EBITA ajustado pasó de 8.200 a 10.100 millones de coronas, es decir, un 23% más.
Esta página es un libro de cuentas, no una reacción. Separa lo que creció de aquello con lo que se compara, pone precio a la parte de la mejora que vino de licencias y no de radios, contrasta lo que la dirección anticipó en julio con lo que entregó en octubre y registra lo que la compañía dijo sobre 2027. Cada cifra procede de un documento presentado ante la SEC: el informe del tercer trimestre de 2026, el informe del segundo trimestre de 2026, el anuncio de reorganización del mismo día y el cambio de consejero delegado de junio de 2026.
Las cifras reflejan documentos publicados hasta el 15 de octubre de 2026. Todos los importes están en coronas suecas salvo indicación contraria. Es investigación y divulgación, no asesoramiento de inversión personalizado.
La comparación, no el trimestre
Tres cifras del comunicado caen aproximadamente a la mitad. Las tres se miden contra un trimestre que contenía una plusvalía puntual por desinversión.
| Línea | 3T 2026 | 3T 2025 publicado | 3T 2025 sin la plusvalía | Variación sobre base limpia |
|---|---|---|---|---|
| EBITA ajustado | 10.100 M SEK | 15.800 M SEK | 8.200 M SEK | +23% |
| Margen de EBITA ajustado | 17,0% | 28,1% | 14,6% | +240 pb |
| BPA diluido | 1,77 SEK | 3,33 SEK | 1,61 SEK | +9,9% |
Los 7.600 millones estaban en «otros ingresos y gastos de explotación», partida que pasó de 7.700 a 100 millones interanuales. El informe lo dice sin rodeos: el EBITA «disminuyó hasta 9.200 (15.500) millones reflejando una plusvalía de 7.600 millones en el periodo del año anterior, así como mayores cargos de reestructuración. La rentabilidad mejoró excluyendo la plusvalía.»
La línea del BPA exige el mismo tratamiento. Ericsson señala que «el BPA del año anterior incluía una plusvalía por desinversión de 1,72 coronas por acción». 3,33 menos 1,72 son 1,61 coronas, frente a las 1,77 entregadas: un aumento del 9,9%, no un desplome del 47%. La distancia entre esas dos descripciones del mismo trimestre es la razón entera por la que una acción puede caer durante semanas antes de la publicación y luego subir un 11% el mismo día.
Cuáles fueron realmente las cifras del titular
| Medida | 3T 2026 | 3T 2025 | Variación | Ene-sep 2026 | Ene-sep 2025 |
|---|---|---|---|---|---|
| Ventas netas | 59.500 M SEK | 56.200 M SEK | +6% publicado, +7% orgánico | 161.500 M SEK | 167.400 M SEK |
| Margen bruto | 28.000 M SEK | 26.800 M SEK | +5% | 75.400 M SEK | 80.000 M SEK |
| Margen bruto ajustado | 47,7% | 48,1% | −40 pb | 48,0% | 48,2% |
| EBITA ajustado | 10.100 M SEK | 15.800 M SEK | −36% | 22.600 M SEK | 30.200 M SEK |
| EBIT | 8.900 M SEK | 15.200 M SEK | −41% | 16.200 M SEK | 27.500 M SEK |
| Beneficio neto | 5.800 M SEK | 11.300 M SEK | −49% | 10.800 M SEK | 20.100 M SEK |
| BPA diluido | 1,77 SEK | 3,33 SEK | −47% | 3,24 SEK | 5,94 SEK |
| Flujo de caja libre antes de M&A | 4.900 M SEK | 6.600 M SEK | −26% | 11.200 M SEK | 11.900 M SEK |
| Caja neta, fin de periodo | 60.700 M SEK | 51.900 M SEK | +17% | — | — |
Conviene vigilar dos líneas de coste. Los cargos de reestructuración fueron de −900 millones frente a −300 millones un año antes, y en nueve meses alcanzaron −5.300 millones frente a −1.200 millones. Los ingresos y gastos financieros pasaron a −900 millones desde −200 millones, lo que la compañía atribuye a provisiones por intereses derivados de la resolución de asuntos fiscales más un efecto de cobertura de divisa. Ninguna de las dos está en la cifra ajustada; ambas son caja o casi caja.
La línea fiscal lleva una señal de futuro: Ericsson espera ahora un tipo impositivo efectivo del 28% para el ejercicio completo, frente al 25% de 2025, «reflejando principalmente el impacto de unos costes de reestructuración elevados y las provisiones por resolución de asuntos fiscales».
Qué se anticipó en julio y qué llegó en octubre
Esta es la parte que un titular de un solo día no puede transmitir, y es la prueba más limpia disponible de si el trimestre fue una sorpresa o un plan.
En el informe del segundo trimestre, fechado el 14 de julio de 2026, Ericsson publicó sus hipótesis de planificación para el tercer trimestre. El informe del tercero recogió después el resultado.
| Anticipado el 14 de julio | Qué significaba en cifras | Entregado el 15 de octubre |
|---|---|---|
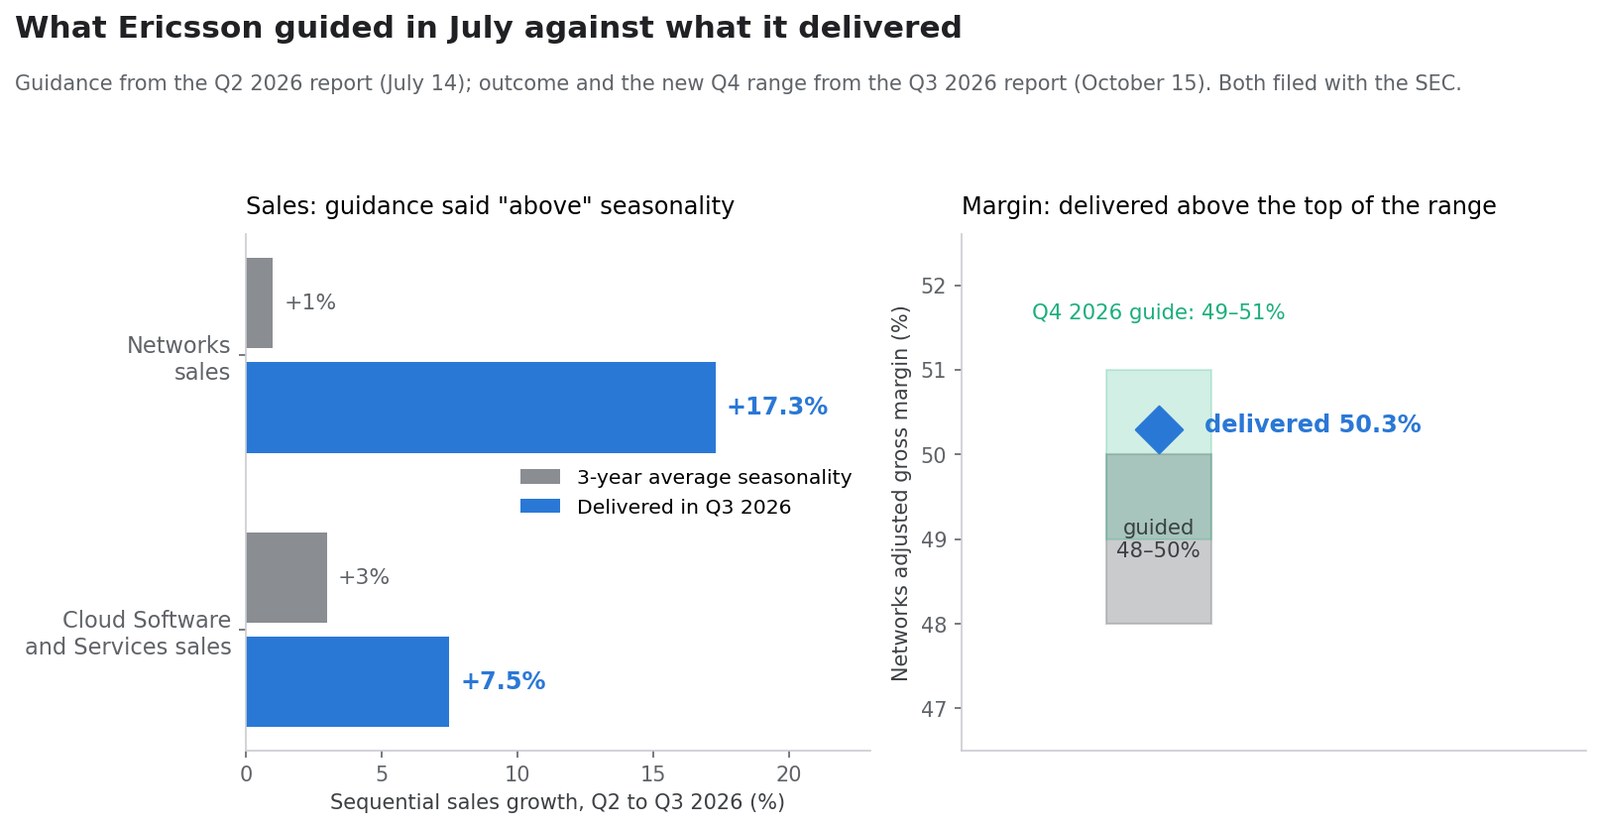
| Crecimiento de ventas de Networks «por encima» de la estacionalidad media de 3 años | La media de 3 años del 2T→3T es +1% | +17,3% (33.000 → 38.700 M SEK) |
| Margen bruto ajustado de Networks del 48% al 50% | — | 50,3%, por encima del techo del rango |
| Crecimiento de Cloud Software and Services «similar» a la estacionalidad | La media de 3 años del 2T→3T es +3% | +7,5% (14.700 → 15.800 M SEK) |
| Hipótesis de divisa para el 3T: USD:SEK 9,7, EUR:SEK 11,0 | — | El contado rondaba las 9,94 coronas por dólar el día de la publicación |
La dirección dijo al mercado que esperara un trimestre mejor de lo estacional en Networks y entregó diecisiete veces el movimiento secuencial medio de tres años. Ese es el beat. Y por eso la guía futura importa más que la comparación pasada.
Para el cuarto trimestre, Ericsson asume ahora USD:SEK 10,0 y EUR:SEK 11,3, espera un crecimiento de ventas en Networks y Cloud Software «similar» a la estacionalidad de tres años —que para Networks es +17% y para Cloud Software +29% secuencial— y sitúa el margen bruto ajustado de Networks en el 49% al 51%, un punto completo por encima del rango fijado hace tres meses.
El libro de cuentas por segmentos
| Segmento | Ventas 3T 2026 | Crecimiento orgánico | EBITA ajustado | Margen de EBITA ajustado | Cuatro trimestres móviles |
|---|---|---|---|---|---|
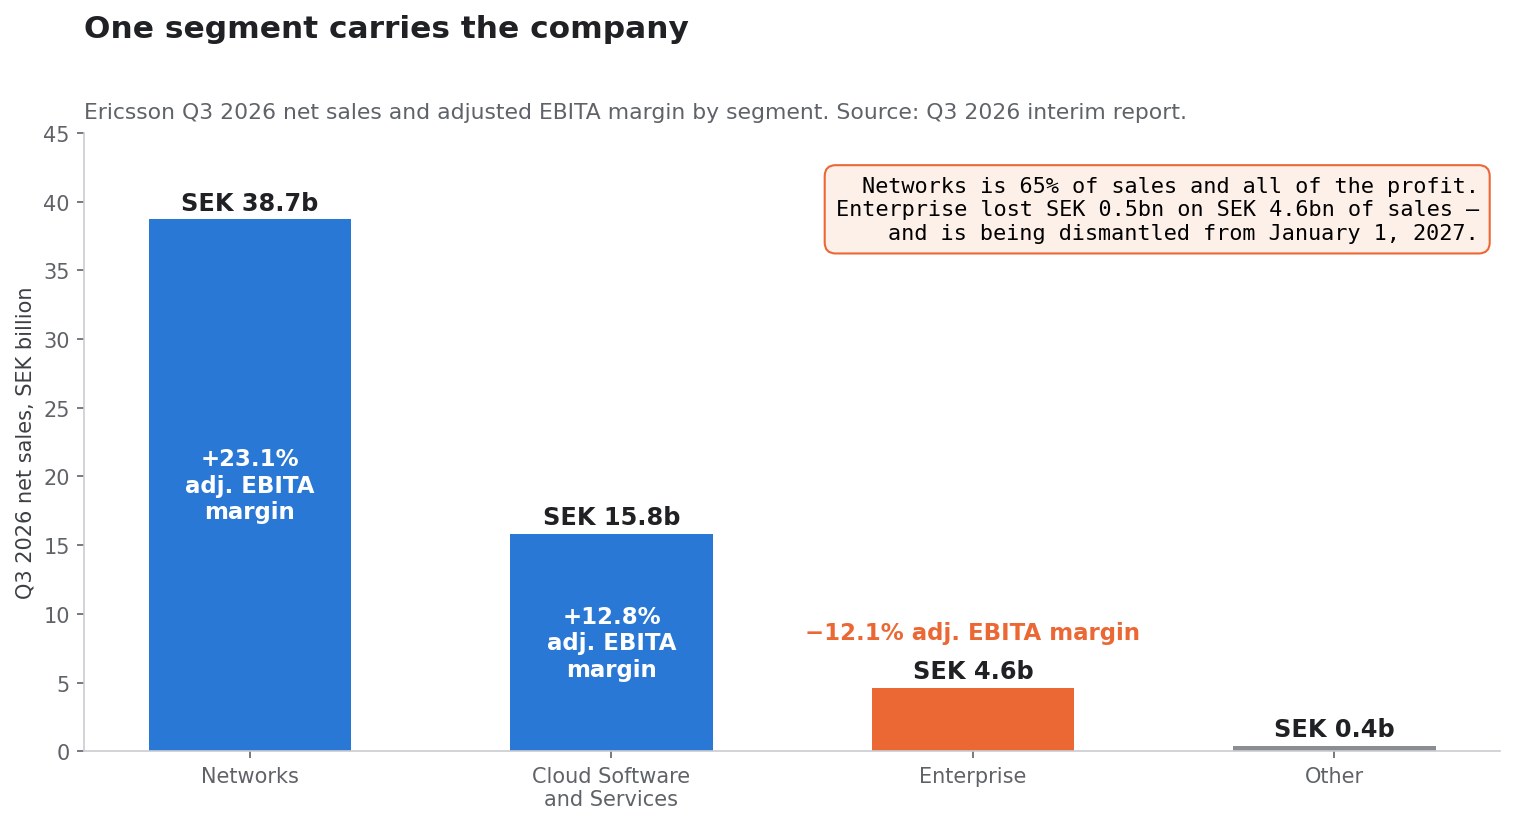
| Networks | 38.700 M SEK | +9% | 9.000 M SEK | 23,1% (20,3%) | 148.900 M SEK al 21,0% |
| Cloud Software and Services | 15.800 M SEK | +3% | 2.000 M SEK | 12,8% (12,5%) | 62.400 M SEK al 13,1% |
| Enterprise | 4.600 M SEK | +1% | −500 M SEK | −12,1% (138,7%) | 17.800 M SEK al −22,2% |
| Other | 400 M SEK | — | — | — | — |
Networks es el 65% de las ventas del grupo y, en la práctica, todo su beneficio. Su margen de EBITA ajustado del 23,1% es la cifra trimestral más alta de las tres columnas que imprime el informe, y el margen móvil de cuatro trimestres del 21,0% demuestra que no es un artefacto de un solo trimestre.
La comparación de Enterprise parece absurda —un margen del 138,7% hace un año frente al −12,1% actual— porque la plusvalía de 7.600 millones de iconectiv se contabilizó dentro de ese segmento. Sin ella, Enterprise perdía dinero entonces como lo pierde ahora. En base móvil de cuatro trimestres es un negocio de 17.800 millones que opera al −22,2%, es decir, unos 4.000 millones de pérdida operativa anual frente a un grupo que gana unos 35.000 millones en la línea de segmentos.
Esa cifra es la razón del anuncio estructural hecho el mismo día.
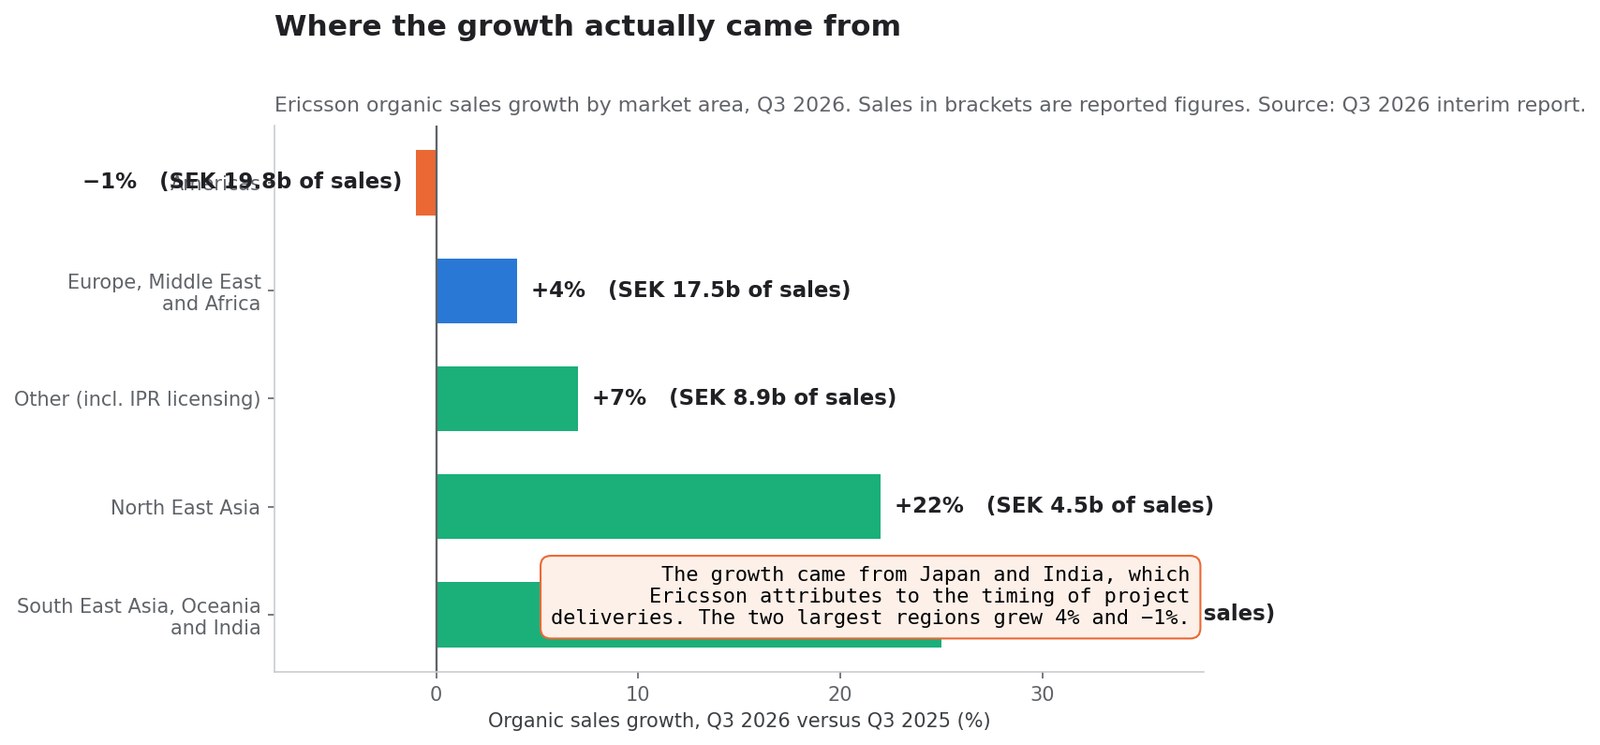
De dónde vino realmente el crecimiento
| Área de mercado | Ventas 3T 2026 | Crecimiento orgánico | Orgánico ene-sep |
|---|---|---|---|
| Américas | 19.800 M SEK | −1% | −1% |
| Europa, Oriente Medio y África | 17.500 M SEK | +4% | +5% |
| Sudeste Asiático, Oceanía e India | 8.800 M SEK | +25% | +14% |
| Asia Nororiental | 4.500 M SEK | +22% | +15% |
| Other (incluye licencias de IPR) | 8.900 M SEK | +7% | +1% |
| Total | 59.500 M SEK | +7% | +4% |
Las dos regiones que crecieron a doble dígito son las dos más pequeñas, y Ericsson atribuye ambas al calendario y no a la demanda: en Asia Nororiental el crecimiento vino «principalmente de Japón, apoyado en mayores entregas de proyectos»; en el Sudeste Asiático, Oceanía e India procedió del «calendario de entregas de proyectos en el Sudeste Asiático e India».
Américas —la mayor región, con un tercio de las ventas del grupo— cayó un 1% orgánico, con «un ligero crecimiento en Norteamérica compensado por menores ventas en Latinoamérica». En nueve meses, Américas cae un 1% orgánico y un 8% publicado.
Esa asimetría es la versión honesta del caso bajista. Un trimestre cuyo crecimiento secuencial multiplica por diecisiete la media estacional de tres años, concentrado en las regiones donde la dirección menciona explícitamente el calendario de entregas, ha tomado prestado algo de los trimestres contiguos. La propia guía de Ericsson para el cuarto trimestre —crecimiento «similar» a la estacionalidad y no por encima— es coherente con esa lectura.
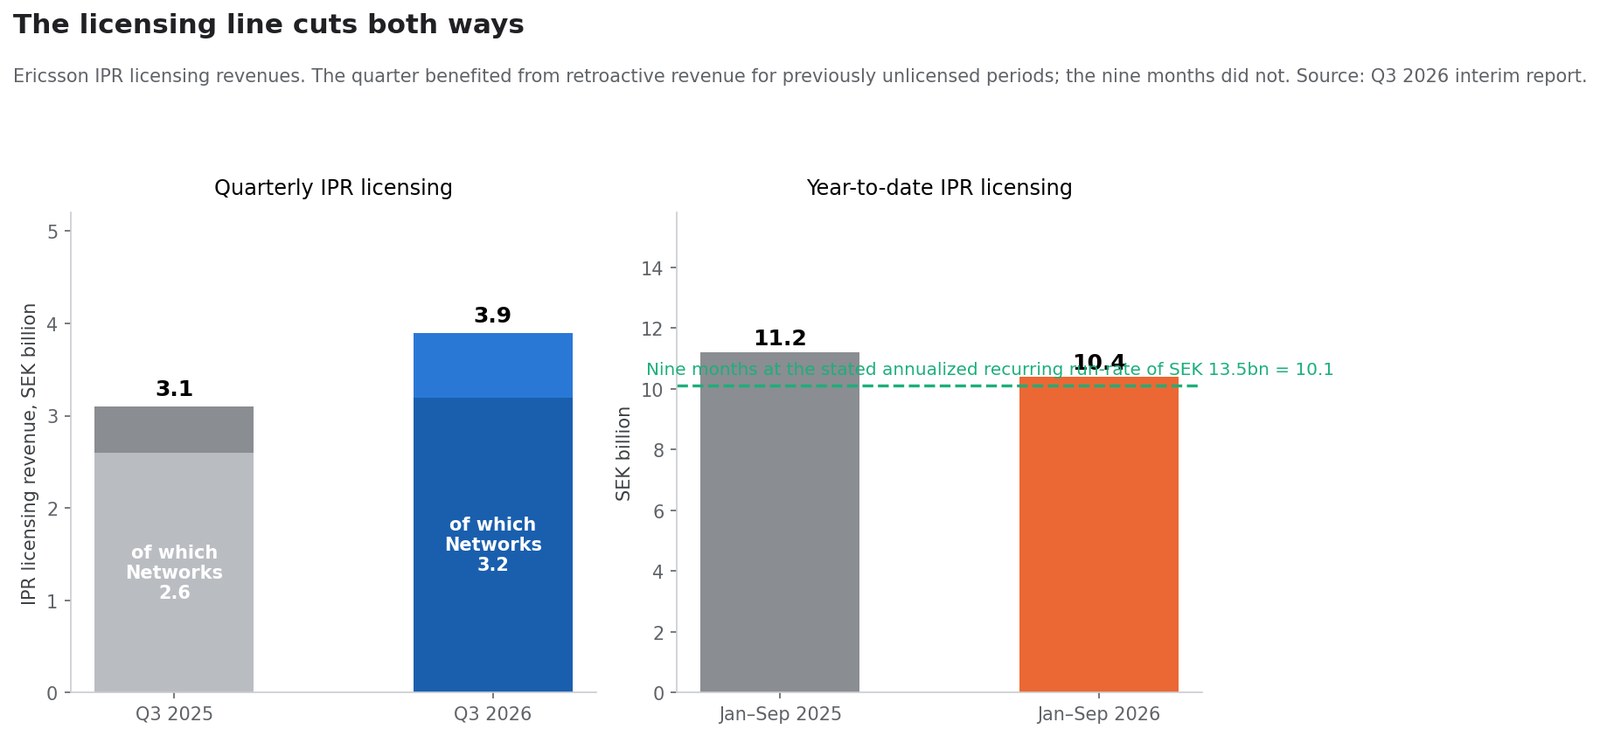
La línea de licencias corta por los dos lados
Las licencias de propiedad intelectual son el ingreso de mayor margen que tiene Ericsson, y se movieron este trimestre.
| Ingresos por licencias de IPR | 3T 2026 | 3T 2025 | Ene-sep 2026 | Ene-sep 2025 |
|---|---|---|---|---|
| Total del grupo | 3.900 M SEK | 3.100 M SEK | 10.400 M SEK | 11.200 M SEK |
| De los cuales, en Networks | 3.200 M SEK | 2.600 M SEK | — | — |
| De los cuales, en Cloud Software and Services | 700 M SEK | 600 M SEK | — | — |
Ericsson afirma que el aumento trimestral «se debió en parte a ingresos retroactivos relacionados con periodos previamente no licenciados» y sitúa el 82% de los ingresos por licencias en el segmento Networks. También revela una tasa anualizada recurrente de licencias de unos 13.500 millones de coronas, equivalente a unos 10.100 millones en nueve meses.
Importan las dos mitades de la tabla. Al trimestre le ayudaron las licencias retroactivas; a los nueve meses les perjudicó la ausencia del mayor ingreso retroactivo contabilizado en 2025. En el acumulado del año, el IPR cae 800 millones. Quien apunte el viento de cola de licencias del tercer trimestre debería anotar también el viento en contra acumulado.
Cuánto de la mejora fueron radios y cuánto regalías
Esta es la aritmética del lector, no de la compañía, y descansa en una hipótesis declarada abiertamente: los ingresos por licencias apenas tienen coste incremental, de modo que un aumento del IPR cae casi íntegro al EBITA.
- El EBITA ajustado del grupo, excluida la plusvalía del año anterior, mejoró en 1.900 millones (de 8.200 a 10.100).
- Los ingresos por licencias de IPR del grupo subieron 800 millones (de 3.100 a 3.900).
- Con esa hipótesis, las licencias explican alrededor del 42% de la mejora.
La misma prueba dentro de Networks:
- El EBITA ajustado de Networks subió 1.800 millones (de 7.200 a 9.000).
- El IPR de Networks subió 600 millones (de 2.600 a 3.200).
- Las licencias explican, por tanto, cerca de un tercio de la mejora de Networks.
Quedan aún unos 1.100 millones de mejora de beneficio en Networks procedentes del propio negocio de equipos, con un crecimiento orgánico de ventas del 9% y un informe que lo atribuye a «un impacto positivo del mix de productos y a ingresos retroactivos por licencias, compensados en parte por mayores costes de componentes». La mejora operativa es real. Simplemente es menor de lo que sugiere la expansión del margen en el titular, y una parte no se repite con el mismo tamaño.
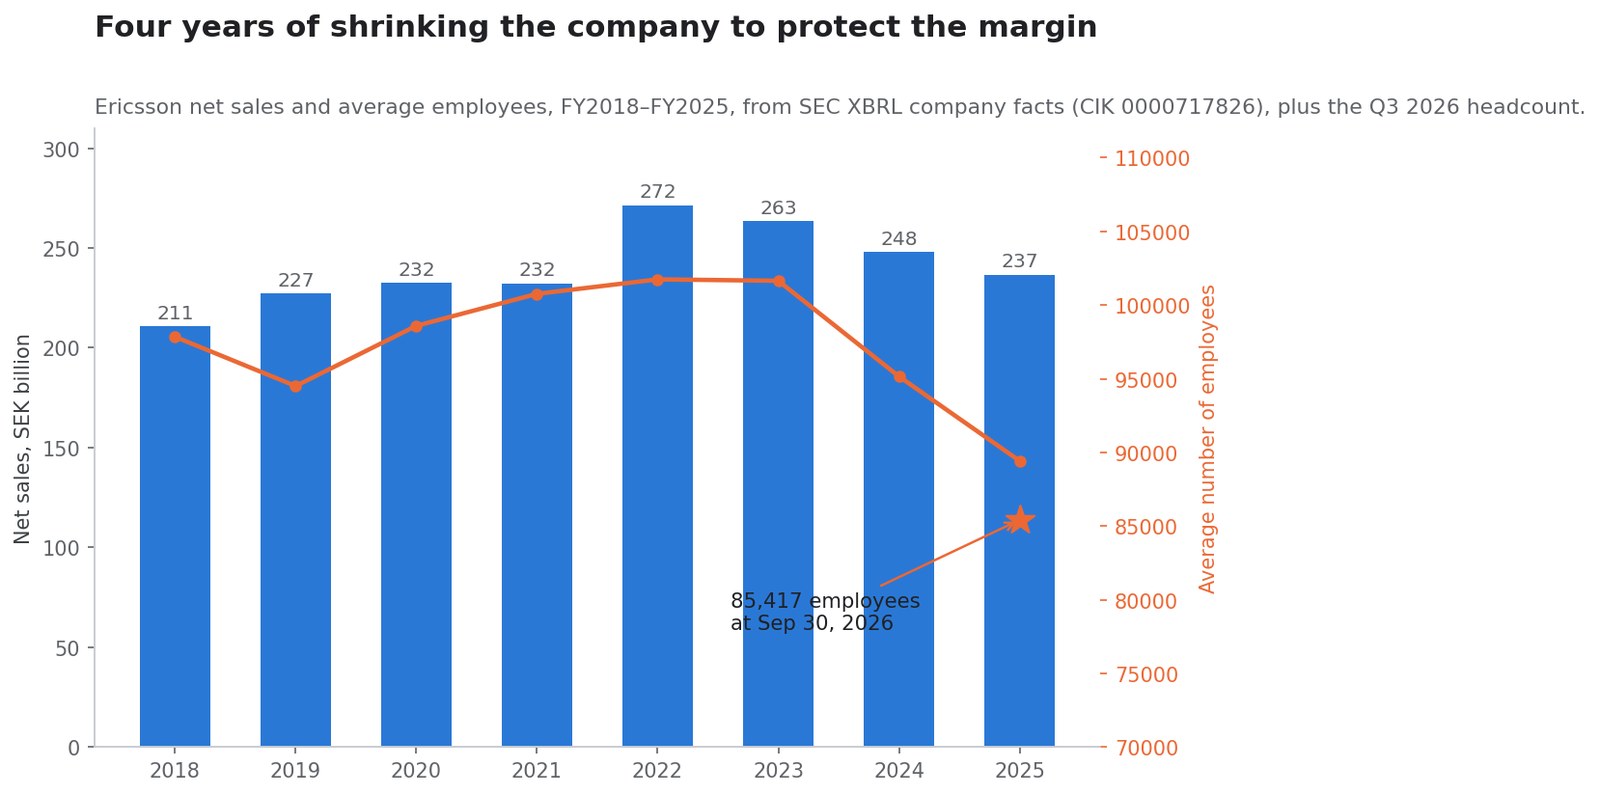
Cuatro años encogiendo la compañía para proteger el margen
| Ejercicio | Ventas netas | Empleados medios |
|---|---|---|
| 2018 | 210.800 M SEK | 97.843 |
| 2019 | 227.200 M SEK | 94.503 |
| 2020 | 232.400 M SEK | 98.589 |
| 2021 | 232.300 M SEK | 100.757 |
| 2022 | 271.500 M SEK | 101.741 |
| 2023 | 263.400 M SEK | 101.644 |
| 2024 | 247.900 M SEK | 95.154 |
| 2025 | 236.700 M SEK | 89.425 |
Fuente: datos XBRL de la SEC, CIK 0000717826.
Los ingresos tocaron techo en 2022 con 271.500 millones y han caído un 12,8% desde entonces. La plantilla media hizo techo el mismo año y baja un 12,1%. La reducción de plantilla ha continuado más allá de los datos anuales: 85.417 empleados a 30 de septiembre de 2026, frente a 86.536 tres meses antes y 89.898 un año antes; 4.481 personas menos interanuales, un 5,0%.
Ese es el mecanismo que sostiene la historia del margen. El margen de EBITA ajustado de Networks pasó del 20,3% al 23,1% en un año mientras la compañía empleaba un 5% menos de gente y gastaba 48.900 millones en I+D en 2025 frente a 53.500 millones en 2024. Una disciplina de costes así mejora un margen de forma fiable y no mejora en nada una tasa de crecimiento.
Un nuevo consejero delegado y una reorganización el primer día
El informe del segundo trimestre, en julio, llevaba un comentario de Börje Ekholm. El del tercero lleva uno de Per Narvinger, que escribe estar «entusiasmado por liderar la compañía en este periodo de rápido cambio tecnológico».
El relevo está documentado. El 16 de junio de 2026, Ericsson anunció que Narvinger, entonces responsable del Business Area Networks, sería presidente y consejero delegado, con Ekholm dejando el puesto el 30 de septiembre de 2026 y actuando como asesor ejecutivo hasta el 15 de junio de 2027. El 18 de junio la compañía nombró a David Hammarwall responsable del Business Area Networks, con efecto desde el 1 de octubre de 2026.
El tercer trimestre de 2026 es, por tanto, el trimestre del relevo: los resultados se ganaron bajo un consejero delegado y los presentó otro, en su primer día de resultados.
Aprovechó ese día para anunciar una reestructuración, registrada como comunicado independiente:
- Las áreas de mercado Asia Nororiental y Sudeste Asiático, Oceanía e India se fusionan en una única área Asia-Pacífico desde el 1 de enero de 2027, dirigida por Patrick Johansson, actual responsable de EMEA. Se inicia la búsqueda de un nuevo responsable para EMEA.
- El Business Area Enterprise Wireless Solutions se desmantela. Neutral Host y Ericsson Private 5G pasan al Business Area Networks; Wireless WAN se convierte en un negocio independiente que reporta al responsable del área de mercado Américas.
- Tres miembros del equipo ejecutivo —Åsa Tamsons, Chafic Nassif y Andres Vicente— dejan sus puestos el 31 de diciembre de 2026.
Leída junto a la tabla de segmentos, la lógica no es sutil. Las dos áreas de mercado que se fusionan son las dos más pequeñas. El área de negocio que se desmonta es la que pierde 4.000 millones al año en base móvil. Un nuevo consejero delegado está consolidando las partes que no se pagan a sí mismas dentro de la que sí lo hace.
Cómo está el balance
| Partida | 30 de septiembre de 2026 | Comparación |
|---|---|---|
| Caja bruta | 98.000 M SEK | +6.700 M secuencial |
| Caja neta | 60.700 M SEK | 51.900 M un año antes, +17% |
| Pasivos por prestaciones post-empleo | 14.300 M SEK | 18.000 M a 30 de junio |
| Vencimiento medio de la deuda de la matriz | 2,9 años | 2,5 años a 30 de junio |
| Acciones en circulación, básicas | 3.257 M | 3.333 M un año antes, −2,3% |
| Autocartera | 114,1 M | 38,0 M a 31 de diciembre de 2025 |
El flujo de caja de financiación fue una entrada de 400 millones, combinando 4.500 millones de recompra de acciones con 5.500 millones de nueva deuda, reflejo de un bono de 500 millones de euros emitido en septiembre. En el trimestre Ericsson recompró 49.225.701 acciones de clase B por 4.800 millones; en el acumulado del año la cifra es de 78.761.682 acciones por 8.100 millones.
El flujo de caja de explotación fue de 6.500 millones frente a 7.900 millones, y el informe señala «mayores inventarios, reflejo del calendario de entregas de proyectos y de unos precios de componentes más altos». La misma presión que la dirección advierte para 2027 ya es visible en el circulante.
Lo que Ericsson dijo sobre 2027
En el informe hay cuatro afirmaciones de futuro, y tres son advertencias:
- «El mercado de RAN está plano.» La fuente que la propia Ericsson cita coincide: Dell'Oro estima que el mercado mundial de equipos de red de acceso radio se mantendrá estable en 2026.
- «Los costes de componentes son un viento en contra para el margen bruto el año que viene.» Aparece en el comentario del consejero delegado y de nuevo en el análisis del margen de Networks, donde el aumento de los costes de componentes compensa en parte un mix favorable.
- «Se espera que los cargos de reestructuración de 2026 sean elevados», y el tipo impositivo anual sube al 28% en parte por ellos.
- El único punto positivo: la guía de margen bruto ajustado de Networks sube al 49-51% para el cuarto trimestre, desde el 48-50% de hace tres meses.
Una compañía que eleva la guía de su margen más importante para el trimestre siguiente mientras advierte de que los costes de entrada morderán el año posterior está señalando dónde está la bisagra. La pregunta para 2027 no es la demanda —la dirección ya ha dicho que el mercado está plano— sino si el precio, el mix y la reorganización pueden absorber una factura de componentes al alza.
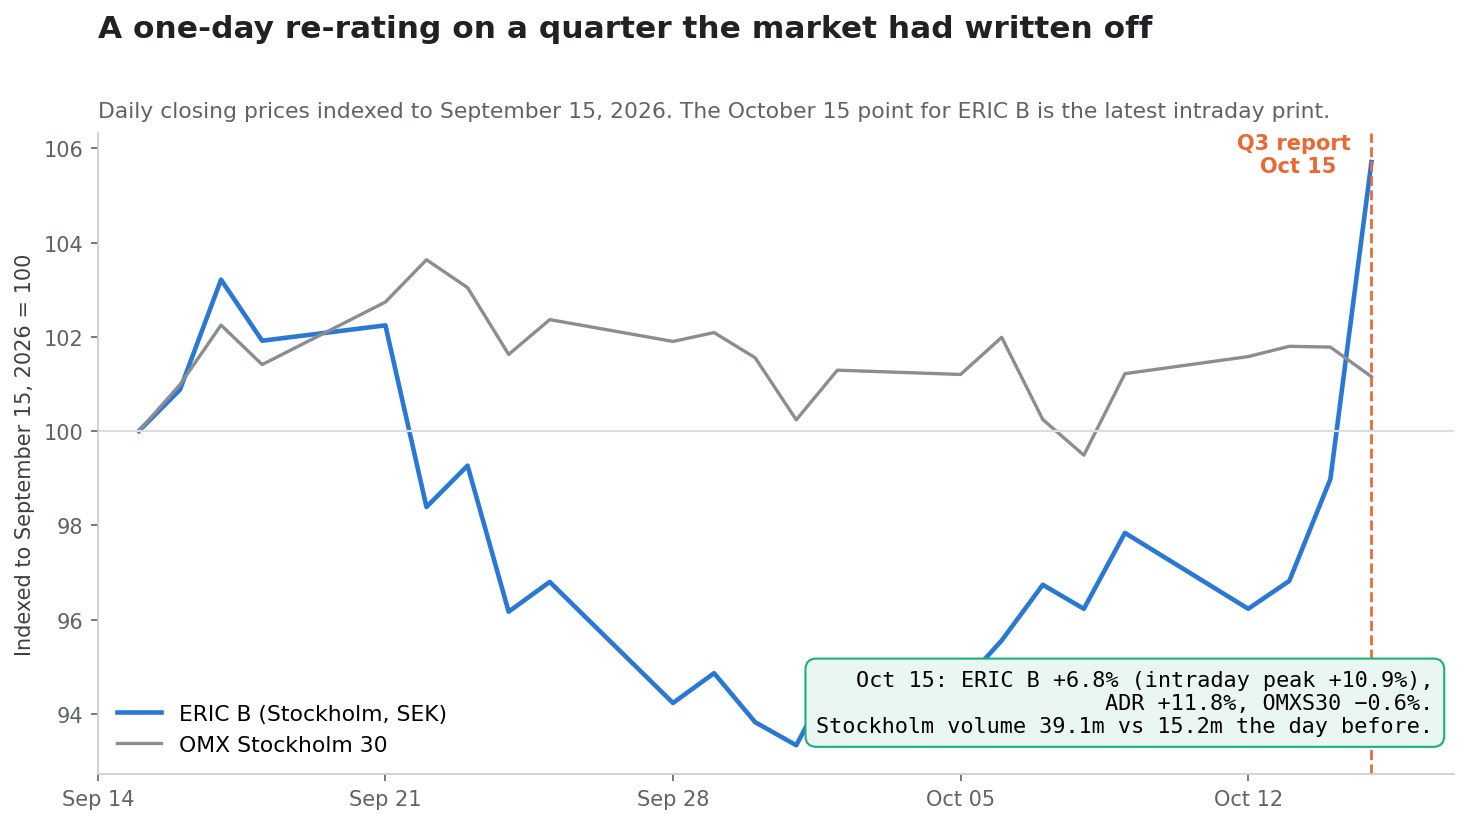
Cómo lo valoró el mercado
| Cotización | Cierre anterior | 15 de octubre | Variación | Volumen |
|---|---|---|---|---|
| ERIC B (Estocolmo, SEK) | 97,10 | 103,70, máximo intradía 107,65 | +6,8%, pico +10,9% | 39,1 M frente a 15,2 M |
| ERIC ADR (Nasdaq, USD) | 9,58 | 10,71 | +11,8% | 41,0 M frente a 18,9 M |
| OMX Estocolmo 30 | 3.276,27 | 3.256,08 | −0,62% | — |
Dos detalles mantienen esto honesto. Primero, las dos cotizaciones discrepan porque se valoran en monedas distintas y cierran a horas distintas; a 103,70 coronas y con un dólar cerca de 9,94, la acción ordinaria vale unos 10,44 dólares frente a un ADR a 10,71. Segundo, el movimiento partió de una base deprimida: ERIC B llegó a la publicación alrededor de un 23,7% por debajo de su máximo de seis meses.
El mercado estaba posicionado para el titular y repreció con el puente. Eso es lo que parece un día de 2,6 veces el volumen con un ADR subiendo un 11%.
Valoración después del movimiento
A 103,70 coronas y 3.257 millones de acciones en circulación, la capitalización bursátil de Ericsson ronda los 338.000 millones de coronas, unos 34.000 millones de dólares. Con una caja neta de 60.700 millones, el valor de empresa se sitúa cerca de 277.000 millones.
Frente a eso, el EBITA ajustado móvil de cuatro trimestres divulgado para los tres segmentos que reportan suma lo siguiente:
| Segmento | Ventas de cuatro trimestres móviles | Margen de EBITA ajustado | EBITA ajustado implícito |
|---|---|---|---|
| Networks | 148.900 M SEK | 21,0% | 31.300 M SEK |
| Cloud Software and Services | 62.400 M SEK | 13,1% | 8.200 M SEK |
| Enterprise | 17.800 M SEK | −22,2% | −4.000 M SEK |
| Suma de los tres segmentos | — | — | 35.500 M SEK |
Eso sitúa el valor de empresa en torno a 7,8 veces el EBITA ajustado a nivel de segmento. La cifra excluye el segmento Other y cualquier coste corporativo no asignado, así que conviene tomarla como ancla y no como múltiplo preciso, pero enmarca bien la pregunta. Quien compre a este precio paga menos de ocho veces por un negocio cuyo mayor segmento gana un 21% de margen, y recibe además 60.700 millones de caja neta, a cambio de aceptar un mercado final plano y un viento en contra de costes de componentes.
La aritmética que lo cambiaría es sencilla. Si la pérdida de Enterprise, de unos 4.000 millones al año, desaparece con la reorganización —no es un escenario base irrazonable dado que el negocio se desmonta—, el mismo valor de empresa recae sobre unos 39.500 millones, es decir, 7,0 veces. Arreglar un segmento en pérdidas vale más para este múltiplo que un punto de crecimiento en RAN.
Escenarios
| Escenario | Qué tiene que cumplirse | Senda financiera | Implicación de valoración |
|---|---|---|---|
| Alcista | El 4T aterriza en la guía elevada del 49-51% de margen en Networks; la reorganización elimina la mayor parte de la pérdida de Enterprise durante 2027; el precio y el mix compensan los costes de componentes | El margen de EBITA ajustado del grupo se mantiene en la parte alta de la decena; las recompras siguen cerca de 4.000-5.000 millones por trimestre | El múltiplo se revaloriza hacia la prima histórica a medida que el segmento en pérdidas deja de restar |
| Base | El calendario de proyectos asiáticos revierte en los dos próximos trimestres; el RAN sigue plano como espera Dell'Oro; los costes de componentes cuestan un punto de margen bruto en 2027, compensado en parte | Ventas orgánicas prácticamente planas; los márgenes aguantan por reducción de costes y no por crecimiento | Aproximadamente el múltiplo actual, con la caja neta haciendo el trabajo |
| Bajista | La fortaleza del 3T fue adelantada; Américas sigue en negativo; la inflación de componentes supera la respuesta de precios; la reestructuración sigue elevada más allá de 2026 | El margen de EBITA ajustado retrocede hacia el 14% de los nueve meses; el ritmo de recompra se frena | De vuelta al nivel al que cotizaba la acción antes de la publicación |
El escenario base no es «anualizar el tercer trimestre». Es que un trimestre un 17% por encima de la estacionalidad en un mercado plano es un hecho de calendario, y que las mejoras duraderas —plantilla, mix, la reestructuración de Enterprise— son las que merecen capitalizarse.
Qué resolvería la cuestión
La tesis se resuelve con divulgaciones, no con un solo trimestre:
- El margen bruto ajustado de Networks del 4T frente a la guía del 49-51%. Ericsson ya ha superado una vez el techo de su propio rango; hacerlo dos veces diría que el precio aguanta frente a los costes de componentes.
- El crecimiento orgánico de Américas. −1% en el trimestre y −1% en nueve meses. La mayor región tiene que girar antes de que «recuperación» signifique algo.
- Si Asia devuelve el trimestre. Asia Nororiental +22% y Sudeste Asiático, Oceanía e India +25% se atribuyeron al calendario de entregas. Hay que mirar el 4T y el 1T.
- Las licencias de IPR acumuladas. 10.400 millones frente a una tasa anualizada de 13.500 implican un cuarto trimestre flojo salvo que aterricen nuevos acuerdos.
- Las pérdidas de Enterprise tras la ruptura. El segmento desaparece como unidad de reporte desde el 1 de enero de 2027. Hay que ver si la pérdida desaparece con él o simplemente se traslada a Networks.
- Los cargos de reestructuración en 2027. Guiados como «elevados» para 2026; un segundo año elevado significaría que la reorganización cuesta más de lo que ahorra.
- El tipo impositivo efectivo. 28% esperado para 2026 frente al 25% de 2025, impulsado en parte por provisiones fiscales.
- El ritmo de recompra. 8.100 millones en el año y un número de acciones un 2,3% menor. Una desaceleración sin explicación en resultados indicaría que se está conservando el balance.
- La plantilla. 85.417 y bajando. La historia del margen depende de ella; el riesgo de ejecución, también.
Puedes conectar varios de estos puntos a una lista de seguimiento automatizada con las herramientas de acciones de SimianX AI, que siguen a la vez los documentos regulatorios, los desgloses por segmento y las reacciones de precio:
- SimianX AI — la plataforma de investigación
- Sala de mando de análisis en vivo — análisis multiagente en tiempo real de
ERIC - Market Pulse — detección de eventos en valores individuales
- Crypto Leaderboard — seguimiento del rendimiento modelo a modelo
- Puntos y precios — cómo funciona el uso
Preguntas frecuentes
¿Por qué subió la acción de Ericsson si el beneficio cayó un 49%?
Porque la caída es un efecto de comparación. El tercer trimestre de 2025 incluía una plusvalía de 7.600 millones por la venta de iconectiv. Sin ella, el EBITA ajustado pasó de 8.200 a 10.100 millones, un 23% más, y el BPA diluido subió de unas 1,61 coronas subyacentes a 1,77. Las ventas también crecieron un 7% orgánico en un mercado que la propia Ericsson describe como plano.
¿Superó Ericsson su propia guía?
Sí, en los dos puntos que publicó. En julio anticipó un crecimiento de ventas en Networks «por encima» de la estacionalidad media de tres años, del +1% secuencial, y entregó +17,3%; situó el margen bruto ajustado de Networks en el 48-50% y entregó un 50,3%.
¿Cuánto de la mejora vino de las licencias de patentes?
Los ingresos por licencias de IPR subieron 800 millones en el grupo, frente a una mejora de 1.900 millones del EBITA ajustado excluida la plusvalía del año anterior. Las licencias apenas tienen coste incremental, así que explican en torno al 42% de la mejora. Dentro de Networks, la proporción es de alrededor de un tercio.
¿Se está recuperando el mercado 5G?
No según la fuente que cita Ericsson. Dell'Oro estima que el mercado mundial de equipos RAN se mantendrá estable en 2026, y el propio comentario del consejero delegado afirma que «el mercado de RAN está plano». El crecimiento de este trimestre vino del calendario de proyectos en Japón e India, de mayores ingresos por licencias y de la reducción de costes, no de un mercado mayor.
¿Quién dirige Ericsson ahora?
Per Narvinger es presidente y consejero delegado desde el 1 de octubre de 2026, en sustitución de Börje Ekholm, que dejó el cargo el 30 de septiembre y sigue como asesor ejecutivo hasta el 15 de junio de 2027. El nombramiento se anunció el 16 de junio de 2026. El tercer trimestre de 2026 es el primero que presenta Narvinger.
¿Qué va a pasar con el segmento Enterprise?
Se desmantela. Desde el 1 de enero de 2027, Neutral Host y Ericsson Private 5G pasan al Business Area Networks y Wireless WAN se convierte en un negocio independiente bajo el área de mercado Américas. En base móvil de cuatro trimestres, Enterprise es un negocio de 17.800 millones con un margen de EBITA ajustado del −22,2%.
¿Cuál es el mayor riesgo para 2027?
Los costes de componentes. Ericsson afirma dos veces en el informe que son un viento en contra para el margen bruto del año que viene, y el efecto ya se ve en los inventarios. Con el mercado de RAN plano, el precio y el mix tienen que soportar la compensación.
Lecturas relacionadas
- Espectro de SpaceX: AT&T, Verizon y T-Mobile, en orden
- Crown Castle y el cuarto operador: SpaceX frente a DISH
- SK Hynix sube un 8%: ¿el superciclo de IA es real?
Referencias
- Ericsson — informe del tercer trimestre de 2026, presentado ante la SEC
- Ericsson — informe del segundo trimestre de 2026, presentado ante la SEC
- Ericsson — simplificación de la estructura del grupo y cambios en el equipo ejecutivo
- Ericsson — Per Narvinger nombrado presidente y consejero delegado tras la salida de Börje Ekholm
- Ericsson — David Hammarwall nombrado responsable del Business Area Networks
- SEC EDGAR — documentos de LM Ericsson Telephone Company, CIK 0000717826
- SEC XBRL — datos de empresa de Ericsson
- Dell'Oro Group — investigación de mercado sobre redes de acceso radio móvil