Historia del rally de Santa Claus: 76 años de datos del S&P 500, 1950–2025
Actualizado en octubre de 2026. Datos hasta la ventana que terminó el 5 de enero de 2026 y el cierre del 15 de octubre de 2026. Esta página se actualizará cuando termine la ventana 2026–2027, el 5 de enero de 2027.
Respuesta corta: el rally de Santa Claus es la variación del S&P 500 en las últimas cinco sesiones de diciembre y las dos primeras de enero. De 1950 a 2025 fue positivo en 58 de 76 años, con un promedio de +1,2 %. Falló en 2023, 2024 y 2025. La ventana de 2026 va del 24 de diciembre de 2026 al 5 de enero de 2027.
El rally de Santa Claus, también llamado rally de fin de año, es uno de los patrones de calendario más citados de Wall Street, y uno de los más fáciles de comprobar. Esta página lo mide tal como lo definió su creador, para cada año desde 1950, con precios de cierre del S&P 500 de dos proveedores de datos independientes. Recoge cada ventana, el enero y el año completo que vinieron después, y lo que ocurrió en los 18 años en que el rally no apareció, incluidos los tres fallos consecutivos de 2023, 2024 y 2025.
Fechas del rally de Santa Claus 2026
La ventana 2026–2027 dura siete sesiones bursátiles e incluye media sesión. Como el día de Navidad de 2026 y el día de Año Nuevo de 2027 caen en viernes, la ventana abarca dos fines de semana largos. Las fechas siguen el calendario oficial de festivos del NYSE, que también recoge nuestro calendario de días festivos de la bolsa 2027.
| Día de la ventana | Fecha | Sesión del NYSE |
|---|---|---|
| Punto de partida (cierre) | Miércoles, 23 de diciembre de 2026 | Sesión normal; su cierre es la base del cálculo |
| Día 1 | Jueves, 24 de diciembre de 2026 | Cierre anticipado, 13:00 (hora de Nueva York) |
| — | Viernes, 25 de diciembre de 2026 | Cerrado (día de Navidad) |
| Día 2 | Lunes, 28 de diciembre de 2026 | Sesión normal |
| Día 3 | Martes, 29 de diciembre de 2026 | Sesión normal |
| Día 4 | Miércoles, 30 de diciembre de 2026 | Sesión normal |
| Día 5 | Jueves, 31 de diciembre de 2026 | Sesión completa normal |
| — | Viernes, 1 de enero de 2027 | Cerrado (día de Año Nuevo) |
| Día 6 | Lunes, 4 de enero de 2027 | Sesión normal |
| Día 7 | Martes, 5 de enero de 2027 | Sesión normal; la ventana termina en este cierre |
Por lo tanto, el rally de Santa Claus 2026–2027 es la variación porcentual del S&P 500 entre el cierre del 23 de diciembre de 2026 y el cierre del 5 de enero de 2027. Esta página añadirá el resultado a todas las tablas siguientes después de ese cierre.
Qué es el rally de Santa Claus
Yale Hirsch, fundador del Stock Trader's Almanac, describió el patrón por primera vez en la edición de 1972 del almanaque. Su definición es concreta: las últimas cinco sesiones bursátiles de diciembre y las dos primeras sesiones de enero, siete sesiones en total. No es todo el mes de diciembre, ni la semana anterior a Navidad, ni «la temporada navideña» en general, una distinción importante, porque muchos titulares de diciembre usan la expresión para cualquier subida de las acciones.
Medida con precisión, la ventana empieza en el cierre de la sesión anterior a la primera de esas siete sesiones y termina en el cierre de la séptima. En 2025–2026, por ejemplo, el cierre de partida fue el del martes 23 de diciembre de 2025 (6.909,79) y la ventana terminó con el cierre del lunes 5 de enero de 2026 (6.902,05), una variación de −0,11 %.
Hirsch acompañó la definición con una rima que se sigue repitiendo cada diciembre: "If Santa Claus should fail to call, bears may come to Broad and Wall." («Si Santa Claus no llega a pasar, los osos a Broad y Wall podrían llegar»). Broad Street y Wall Street se cruzan en la Bolsa de Nueva York. El verso sostiene que un rally ausente es una advertencia para los meses siguientes. Las secciones de abajo ponen a prueba las dos mitades de la idea: el rally en sí y la advertencia.
Historia del rally de Santa Claus: las cifras clave, 1950–2025
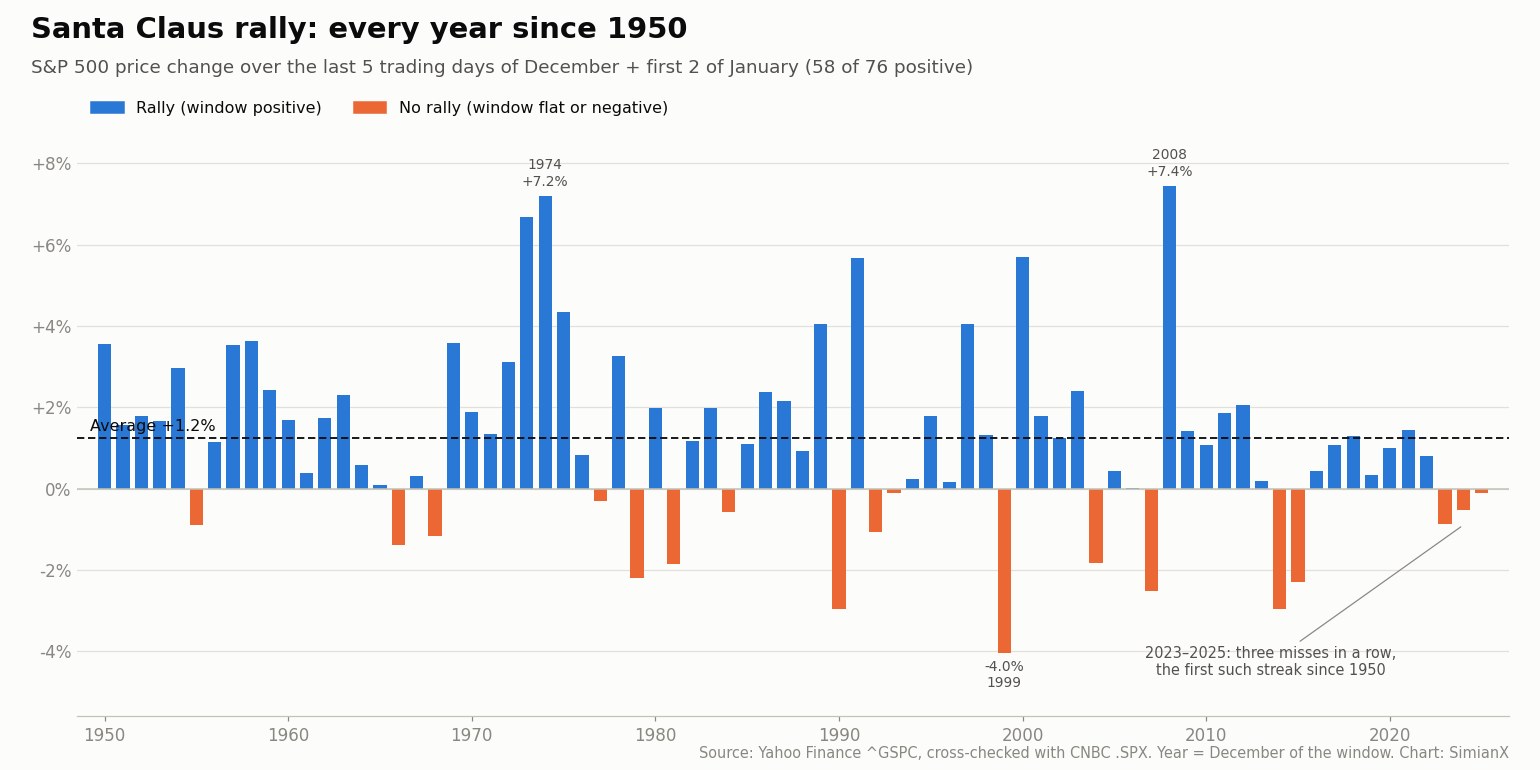
En 76 ventanas, el S&P 500 subió en 58 (76,3 %) y bajó o terminó plano en 18 (23,7 %). La variación media de la ventana fue de +1,25 % y la mediana, de +1,21 %. El Stock Trader's Almanac publica órdenes de magnitud similares para su propio cálculo: un promedio de alrededor del 1,3 % y una tasa de acierto del 76 % desde 1950.
La comparación que da sentido a esas cifras es la de un tramo ordinario de siete sesiones. En el mismo periodo 1950–2025, todos los periodos móviles de siete sesiones promediaron +0,25 % y fueron positivos el 57,9 % de las veces.
| Medida, variación del índice S&P 500 (sin dividendos) | Ventanas del rally de Santa Claus | Cualquier periodo de 7 sesiones |
|---|---|---|
| Número de observaciones | 76 | 18.887 |
| Porcentaje positivo | 76,3 % | 57,9 % |
| Variación media | +1,25 % | +0,25 % |
| Variación mediana | +1,21 % | +0,40 % |
| Media cuando es positiva | +2,11 % | — |
| Media cuando es negativa | −1,54 % | — |
| Mejor | +7,45 % (2008–2009) | — |
| Peor | −4,04 % (1999–2000) | — |
Según esta medida, la ventana ha rendido en promedio unas cinco veces lo que un periodo típico de siete días. Los cinco mayores rallies se dieron en 2008 (+7,45 %), 1974 (+7,20 %), 1973 (+6,69 %), 2000 (+5,70 %) y 1991 (+5,68 %). Cuatro de los cinco llegaron durante un mercado bajista o poco después, cuando el índice tenía más terreno que recuperar; compare las fechas con nuestra lista de cada mercado bajista del S&P 500 desde 1929. Los cinco más débiles fueron 1999 (−4,04 %), 1990 (−2,97 %), 2014 (−2,96 %), 2007 (−2,51 %) y 2015 (−2,30 %).
Cada rally de Santa Claus desde 1950: la tabla completa
Cada fila lleva el año del diciembre en que empezó la ventana. «Enero siguiente» es la variación del S&P 500 en todo el enero posterior (del cierre del 31 de diciembre al cierre del 31 de enero). «Año siguiente» es la rentabilidad del índice (sin dividendos) en el año natural siguiente. Las ventanas fallidas aparecen en negrita.
| Año | Ventana (primer día – último día) | Variación del S&P 500 | Enero siguiente | Año siguiente |
|---|---|---|---|---|
| 1950 | 22 dic. – 3 ene. 1951 | +3,6 % | +6,0 % | +16,3 % |
| 1951 | 24 dic. – 3 ene. 1952 | +1,6 % | +1,6 % | +11,8 % |
| 1952 | 24 dic. – 5 ene. 1953 | +1,8 % | −0,7 % | −6,6 % |
| 1953 | 24 dic. – 5 ene. 1954 | +1,7 % | +5,1 % | +45,0 % |
| 1954 | 27 dic. – 4 ene. 1955 | +3,0 % | +1,8 % | +26,4 % |
| 1955 | 23 dic. – 4 ene. 1956 | −0,9 % | −3,6 % | +2,6 % |
| 1956 | 21 dic. – 3 ene. 1957 | +1,2 % | −4,2 % | −14,3 % |
| 1957 | 24 dic. – 3 ene. 1958 | +3,5 % | +4,3 % | +38,1 % |
| 1958 | 23 dic. – 5 ene. 1959 | +3,6 % | +0,4 % | +8,5 % |
| 1959 | 24 dic. – 5 ene. 1960 | +2,4 % | −7,1 % | −3,0 % |
| 1960 | 23 dic. – 4 ene. 1961 | +1,7 % | +6,3 % | +23,1 % |
| 1961 | 22 dic. – 3 ene. 1962 | +0,4 % | −3,8 % | −11,8 % |
| 1962 | 24 dic. – 3 ene. 1963 | +1,7 % | +4,9 % | +18,9 % |
| 1963 | 24 dic. – 3 ene. 1964 | +2,3 % | +2,7 % | +13,0 % |
| 1964 | 24 dic. – 5 ene. 1965 | +0,6 % | +3,3 % | +9,1 % |
| 1965 | 27 dic. – 4 ene. 1966 | +0,1 % | +0,5 % | −13,1 % |
| 1966 | 23 dic. – 4 ene. 1967 | −1,4 % | +7,8 % | +20,1 % |
| 1967 | 22 dic. – 3 ene. 1968 | +0,3 % | −4,4 % | +7,7 % |
| 1968 | 24 dic. – 3 ene. 1969 | −1,2 % | −0,8 % | −11,4 % |
| 1969 | 24 dic. – 5 ene. 1970 | +3,6 % | −7,6 % | +0,1 % |
| 1970 | 24 dic. – 5 ene. 1971 | +1,9 % | +4,0 % | +10,8 % |
| 1971 | 27 dic. – 4 ene. 1972 | +1,3 % | +1,8 % | +15,6 % |
| 1972 | 21 dic. – 3 ene. 1973 | +3,1 % | −1,7 % | −17,4 % |
| 1973 | 24 dic. – 3 ene. 1974 | +6,7 % | −1,0 % | −29,7 % |
| 1974 | 24 dic. – 3 ene. 1975 | +7,2 % | +12,3 % | +31,5 % |
| 1975 | 24 dic. – 5 ene. 1976 | +4,3 % | +11,8 % | +19,1 % |
| 1976 | 27 dic. – 4 ene. 1977 | +0,8 % | −5,1 % | −11,5 % |
| 1977 | 23 dic. – 4 ene. 1978 | −0,3 % | −6,2 % | +1,1 % |
| 1978 | 22 dic. – 3 ene. 1979 | +3,3 % | +4,0 % | +12,3 % |
| 1979 | 24 dic. – 3 ene. 1980 | −2,2 % | +5,8 % | +25,8 % |
| 1980 | 24 dic. – 5 ene. 1981 | +2,0 % | −4,6 % | −9,7 % |
| 1981 | 24 dic. – 5 ene. 1982 | −1,8 % | −1,8 % | +14,8 % |
| 1982 | 27 dic. – 4 ene. 1983 | +1,2 % | +3,3 % | +17,3 % |
| 1983 | 23 dic. – 4 ene. 1984 | +2,0 %¹ | −0,9 % | +1,4 % |
| 1984 | 24 dic. – 3 ene. 1985 | −0,6 % | +7,4 % | +26,3 % |
| 1985 | 24 dic. – 3 ene. 1986 | +1,1 % | +0,2 % | +14,6 % |
| 1986 | 24 dic. – 5 ene. 1987 | +2,4 % | +13,2 % | +2,0 % |
| 1987 | 24 dic. – 5 ene. 1988 | +2,2 % | +4,0 % | +12,4 % |
| 1988 | 23 dic. – 4 ene. 1989 | +0,9 % | +7,1 % | +27,3 % |
| 1989 | 22 dic. – 3 ene. 1990 | +4,1 % | −6,9 % | −6,6 % |
| 1990 | 24 dic. – 3 ene. 1991 | −3,0 % | +4,2 % | +26,3 % |
| 1991 | 24 dic. – 3 ene. 1992 | +5,7 % | −2,0 % | +4,5 % |
| 1992 | 24 dic. – 5 ene. 1993 | −1,1 % | +0,7 % | +7,1 % |
| 1993 | 27 dic. – 4 ene. 1994 | −0,1 % | +3,3 % | −1,5 % |
| 1994 | 23 dic. – 4 ene. 1995 | +0,2 % | +2,4 % | +34,1 % |
| 1995 | 22 dic. – 3 ene. 1996 | +1,8 % | +3,3 % | +20,3 % |
| 1996 | 24 dic. – 3 ene. 1997 | +0,1 % | +6,1 % | +31,0 % |
| 1997 | 24 dic. – 5 ene. 1998 | +4,0 % | +1,0 % | +26,7 % |
| 1998 | 24 dic. – 5 ene. 1999 | +1,3 % | +4,1 % | +19,5 % |
| 1999 | 27 dic. – 4 ene. 2000 | −4,0 % | −5,1 % | −10,1 % |
| 2000 | 22 dic. – 3 ene. 2001 | +5,7 % | +3,5 % | −13,0 % |
| 2001 | 24 dic. – 3 ene. 2002 | +1,8 % | −1,6 % | −23,4 % |
| 2002 | 24 dic. – 3 ene. 2003 | +1,2 % | −2,7 % | +26,4 % |
| 2003 | 24 dic. – 5 ene. 2004 | +2,4 % | +1,7 % | +9,0 % |
| 2004 | 27 dic. – 4 ene. 2005 | −1,8 % | −2,5 % | +3,0 % |
| 2005 | 23 dic. – 4 ene. 2006 | +0,4 % | +2,5 % | +13,6 % |
| 2006 | 22 dic. – 4 ene. 2007 | +0,003 % | +1,4 % | +3,5 % |
| 2007 | 24 dic. – 3 ene. 2008 | −2,5 % | −6,1 % | −38,5 % |
| 2008 | 24 dic. – 5 ene. 2009 | +7,4 % | −8,6 % | +23,5 % |
| 2009 | 24 dic. – 5 ene. 2010 | +1,4 % | −3,7 % | +12,8 % |
| 2010 | 27 dic. – 4 ene. 2011 | +1,1 % | +2,3 % | −0,003 % |
| 2011 | 23 dic. – 4 ene. 2012 | +1,9 % | +4,4 % | +13,4 % |
| 2012 | 24 dic. – 3 ene. 2013 | +2,0 % | +5,0 % | +29,6 % |
| 2013 | 24 dic. – 3 ene. 2014 | +0,2 % | −3,6 % | +11,4 % |
| 2014 | 24 dic. – 5 ene. 2015 | −3,0 % | −3,1 % | −0,7 % |
| 2015 | 24 dic. – 5 ene. 2016 | −2,3 % | −5,1 % | +9,5 % |
| 2016 | 23 dic. – 4 ene. 2017 | +0,4 % | +1,8 % | +19,4 % |
| 2017 | 22 dic. – 3 ene. 2018 | +1,1 % | +5,6 % | −6,2 % |
| 2018 | 24 dic. – 3 ene. 2019 | +1,3 % | +7,9 % | +28,9 % |
| 2019 | 24 dic. – 3 ene. 2020 | +0,3 % | −0,2 % | +16,3 % |
| 2020 | 24 dic. – 5 ene. 2021 | +1,0 % | −1,1 % | +26,9 % |
| 2021 | 27 dic. – 4 ene. 2022 | +1,4 % | −5,3 % | −19,4 % |
| 2022 | 23 dic. – 4 ene. 2023 | +0,8 % | +6,2 % | +24,2 % |
| 2023 | 22 dic. – 3 ene. 2024 | −0,9 % | +1,6 % | +23,3 % |
| 2024 | 24 dic. – 3 ene. 2025 | −0,5 % | +2,7 % | +16,4 % |
| 2025 | 24 dic. – 5 ene. 2026 | −0,1 % | +1,4 % | +13,1 % en lo que va de año² |
¹ Los dos proveedores discrepan en el cierre del 22 de diciembre de 1983 (163,53 frente a 163,27), lo que da +2,0 % o +2,2 %; ambos valores son positivos. ² Rentabilidad del índice en 2026 hasta el cierre del 15 de octubre de 2026. 2006 subió un 0,003 % y se cuenta como positivo; 2011 bajó un 0,003 %. Hasta 1952 el NYSE también abría algunos sábados; si se cuentan esas sesiones, las ventanas de 1950 y 1951 mostrarían +3,1 % y +1,4 % en lugar de +3,6 % y +1,6 %.
El rally de Santa Claus por décadas
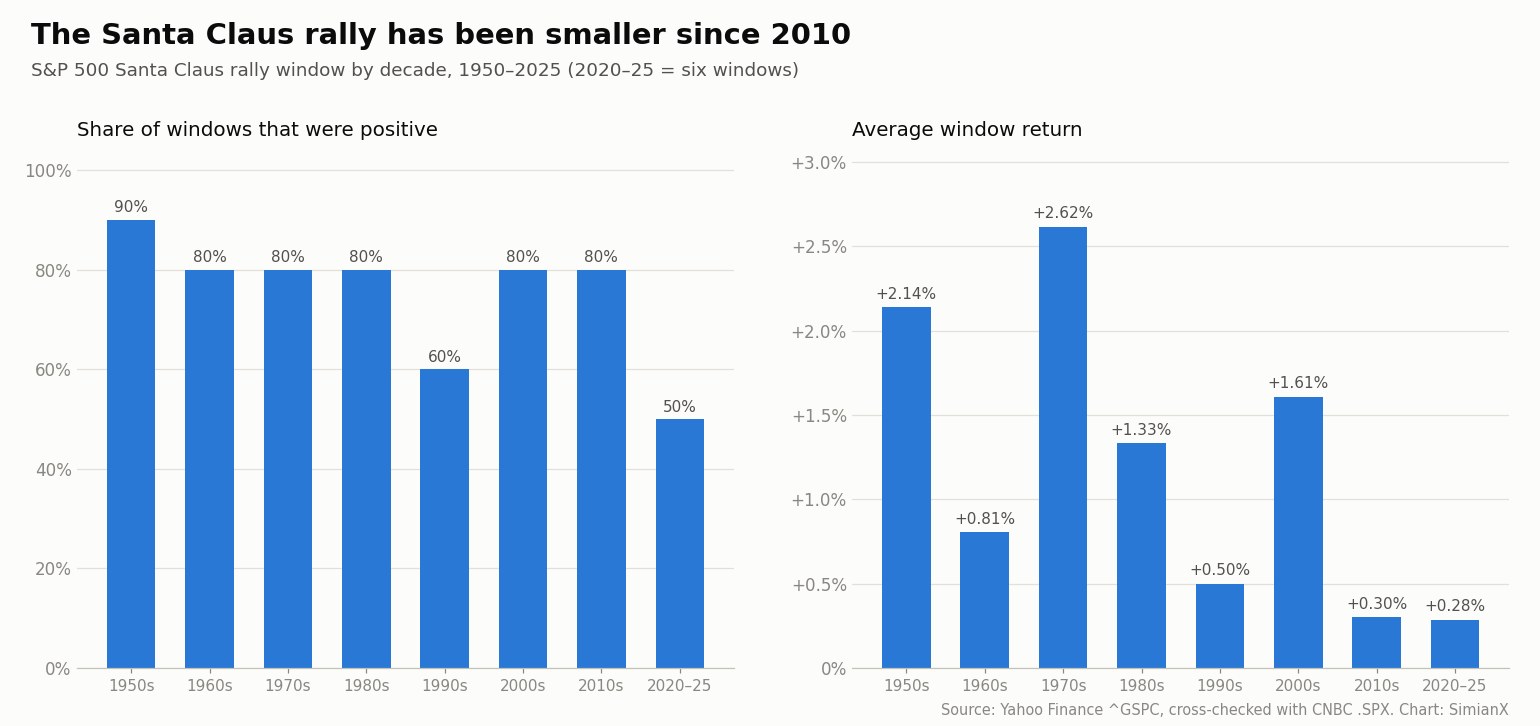
El patrón no ha sido estable. La variación media de la ventana superó el +2 % en los años cincuenta y setenta y ronda el +0,3 % desde 2010.
| Década | Ventanas | Positivas | Media | Mediana |
|---|---|---|---|---|
| Años cincuenta | 10 | 9 | +2,14 % | +2,11 % |
| Años sesenta | 10 | 8 | +0,81 % | +0,48 % |
| Años setenta | 10 | 8 | +2,62 % | +2,50 % |
| Años ochenta | 10 | 8 | +1,33 % | +1,57 % |
| Años noventa | 10 | 6 | +0,50 % | +0,19 % |
| Años 2000 | 10 | 8 | +1,61 % | +1,34 % |
| Años 2010 | 10 | 8 | +0,30 % | +0,75 % |
| 2020–2025 | 6 | 3 | +0,28 % | +0,34 % |
Si se divide la muestra en dos, las 60 ventanas de 1950 a 2009 promediaron +1,50 % con 47 positivas (78 %); las 16 ventanas de 2010 a 2025 promediaron +0,30 % con 11 positivas (69 %). La tasa de acierto ha caído menos que el tamaño del movimiento. Un patrón que la prensa financiera publica cada año es fácil de anticipar, y comprar antes de una ventana muy conocida tiende a adelantar sus ganancias a mediados de diciembre. El mismo desgaste se observa en otras anomalías publicadas, como el efecto enero que analizamos en nuestro estudio de estacionalidad del S&P 500.
«Si Santa Claus no llega a pasar»: qué vino después de los 18 fallos
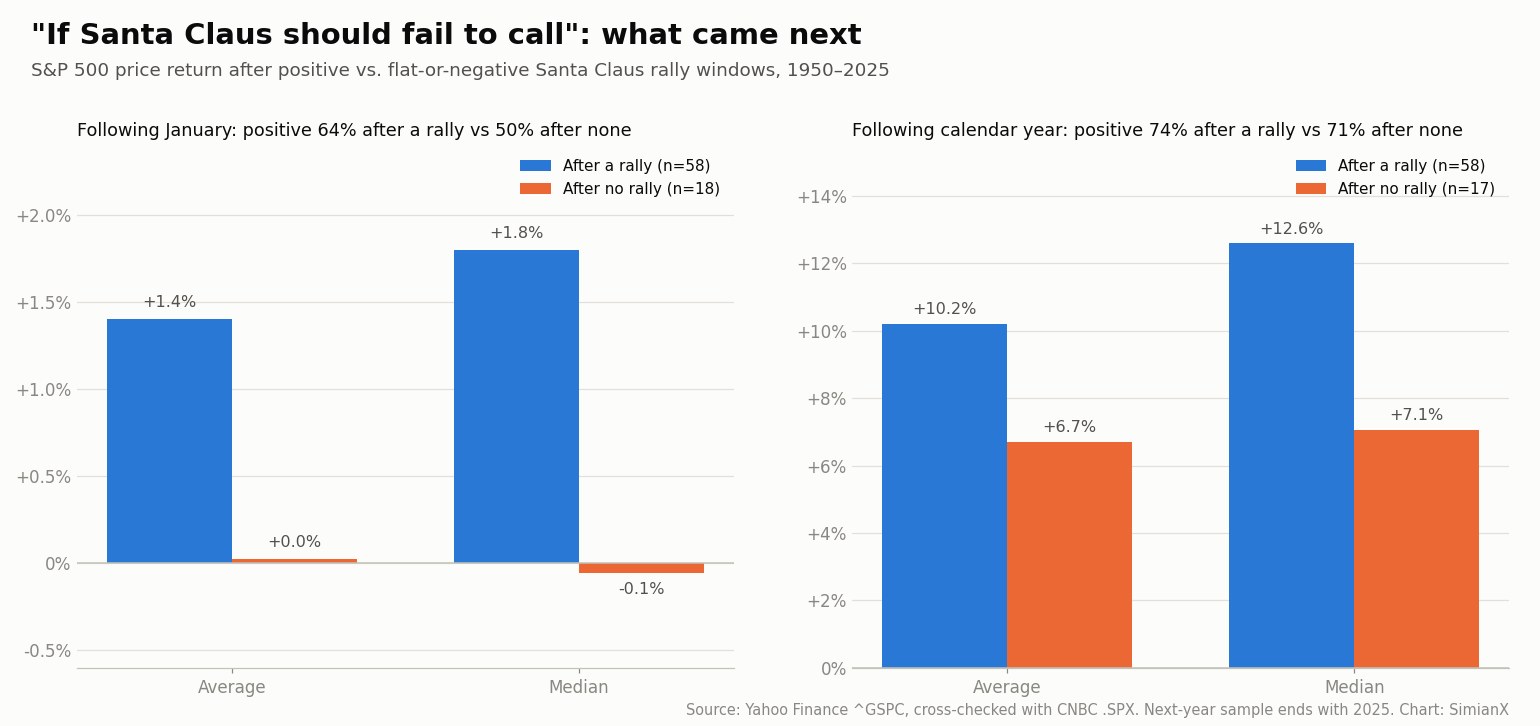
La advertencia de Hirsch es la parte del patrón que más se cita cada enero. Esta es cada ventana fallida desde 1950 y lo que vino después.
| Año | Fin de la ventana | Variación del S&P 500 | Enero siguiente | Año siguiente |
|---|---|---|---|---|
| 1955 | 4 ene. 1956 | −0,9 % | −3,6 % | +2,6 % |
| 1966 | 4 ene. 1967 | −1,4 % | +7,8 % | +20,1 % |
| 1968 | 3 ene. 1969 | −1,2 % | −0,8 % | −11,4 % |
| 1977 | 4 ene. 1978 | −0,3 % | −6,2 % | +1,1 % |
| 1979 | 3 ene. 1980 | −2,2 % | +5,8 % | +25,8 % |
| 1981 | 5 ene. 1982 | −1,8 % | −1,8 % | +14,8 % |
| 1984 | 3 ene. 1985 | −0,6 % | +7,4 % | +26,3 % |
| 1990 | 3 ene. 1991 | −3,0 % | +4,2 % | +26,3 % |
| 1992 | 5 ene. 1993 | −1,1 % | +0,7 % | +7,1 % |
| 1993 | 4 ene. 1994 | −0,1 % | +3,3 % | −1,5 % |
| 1999 | 4 ene. 2000 | −4,0 % | −5,1 % | −10,1 % |
| 2004 | 4 ene. 2005 | −1,8 % | −2,5 % | +3,0 % |
| 2007 | 3 ene. 2008 | −2,5 % | −6,1 % | −38,5 % |
| 2014 | 5 ene. 2015 | −3,0 % | −3,1 % | −0,7 % |
| 2015 | 5 ene. 2016 | −2,3 % | −5,1 % | +9,5 % |
| 2023 | 3 ene. 2024 | −0,9 % | +1,6 % | +23,3 % |
| 2024 | 3 ene. 2025 | −0,5 % | +2,7 % | +16,4 % |
| 2025 | 5 ene. 2026 | −0,1 % | +1,4 % | +13,1 % hasta ahora |
Los datos respaldan una versión más débil de la rima que la que suele citarse:
- Enero quedó plano tras un fallo. El enero posterior a una ventana fallida promedió +0,03 % y fue negativo en 9 de 18 casos. Tras una ventana exitosa, enero promedió +1,40 % y subió el 64 % de las veces.
- El año completo fue positivo en la mayoría de los casos de todos modos. Doce de los 17 años completos posteriores a un fallo terminaron en alza (71 %), frente a 43 de 58 tras un rally (74 %). La media fue menor, +6,7 % frente a +10,2 %, y las medianas fueron +7,1 % frente a +12,6 %.
- Dos fallos llegaron justo antes de grandes mercados bajistas. La ventana que terminó el 4 de enero de 2000 cayó un 4,0 %, y el S&P 500 tocó techo en marzo de 2000 antes de caer un 49 % hasta octubre de 2002. La ventana que terminó el 3 de enero de 2008 cayó un 2,5 %, y 2008 se convirtió en el peor año del índice desde 1937 (−38,5 %). Estos dos casos explican la mayor parte de la fama de la rima.
- Los fallos previos a años fuertes son igual de frecuentes. 1979, 1984, 1990 y 2023 fallaron, y cada uno de los años siguientes ganó más del 23 %.
Una segunda prueba mira la mayor caída en los 12 meses posteriores a cada ventana. Una caída del 20 % o más siguió a 1 de 17 fallos con año completo (2007) y a 12 de 58 rallies. Una caída de al menos el 10 % siguió a 9 de 17 fallos y a 31 de 58 rallies. Con estos datos, un rally de Santa Claus fallido no ha sido un aviso fiable de mercado bajista; los dos casos famosos son reales, pero también lo son los contraejemplos.
Tres fallos seguidos: 2023, 2024 y 2025
Las tres ventanas más recientes cayeron, la primera racha de tres años perdedores consecutivos desde al menos 1950. Ninguna racha anterior de fallos duró más de dos años (1992–1993 y 2014–2015).
- 2023–2024 (−0,88 %). El S&P 500 subió en las cuatro primeras sesiones y cerró en 4.783,35 el 28 de diciembre de 2023, a pocos puntos de su récord; después bajó el 29 de diciembre, el 2 de enero y el 3 de enero, y terminó la ventana en 4.704,81. El índice ganó después un 23,3 % en 2024.
- 2024–2025 (−0,53 %). Tras una subida del 1,10 % en Nochebuena, el índice cayó cinco sesiones consecutivas, del 26 de diciembre de 2024 al 2 de enero de 2025, y luego rebotó un 1,26 % el último día. 2025 terminó aun así con una subida del 16,4 %, pese a una caída del 18,9 % entre el 19 de febrero y el 8 de abril durante la venta masiva por los aranceles, una caída que medimos en nuestra tabla de recuperaciones tras los mercados bajistas.
- 2025–2026 (−0,11 %). El S&P 500 cerró en un récord de 6.932,05 el 24 de diciembre de 2025, después cayó cuatro sesiones seguidas hasta el cierre de fin de año en 6.845,50 y recuperó la mayor parte de la pérdida el 2 y el 5 de enero de 2026. Hasta el 15 de octubre de 2026, el índice subía un 13,1 % en el año, hasta 7.744,06.
Tres fallos consecutivos seguidos de tres años positivos (2024, 2025 y 2026 hasta la fecha) son el ejemplo reciente más claro de que la rima no funciona. También coinciden con la década en que la ventana ha sido más débil.
Rallies de Santa Claus en años de elecciones de medio mandato
Diciembre de 2026 cierra un año de elecciones de medio mandato, algo relevante porque esos años tienen su propio patrón estacional (lo analizamos en nuestro estudio de los años de elecciones de medio mandato). Las ventanas del rally de Santa Claus que empezaron en los 19 diciembres de años de medio mandato entre 1950 y 2022 fueron positivas en 16 y promediaron +1,39 %, con una mediana de +1,29 %. Los tres fallos fueron 1966, 1990 y 2014. Diecinueve observaciones son muy pocas para distinguir este dato de la tasa de acierto general del 76 %; la cifra de los años de medio mandato está en línea con la muestra completa, no es una señal aparte.
Rally o ausencia de rally: la comparación
| Después de la ventana… | Rally (58 años) | Sin rally (18 años) |
|---|---|---|
| Enero siguiente, media | +1,40 % | +0,03 % |
| Enero siguiente, porcentaje positivo | 64 % | 50 % |
| Año siguiente, media | +10,2 % | +6,7 % (17 años) |
| Año siguiente, mediana | +12,6 % | +7,1 % |
| Año siguiente, porcentaje positivo | 74 % | 71 % |
| Caída del 20 % o más en 12 meses | 12 de 58 | 1 de 17 |
| Caída del 10 % o más en 12 meses | 31 de 58 | 9 de 17 |
La dirección de las medias encaja con la idea de Hirsch (el año posterior a un fallo ha sido más débil en promedio), pero las diferencias son pequeñas frente a la dispersión de los resultados, y el recuento de caídas apunta en sentido contrario. Con 17 fallos seguidos de un año completo, un solo año como 2008 mueve la media en más de dos puntos porcentuales.
Por qué podría producirse el rally y por qué se ha reducido
No hay una explicación generalmente aceptada. Las que se citan con más frecuencia son:
- Poca negociación en las fiestas. Muchos operadores institucionales están ausentes la última semana de diciembre, y un volumen menor puede permitir que una cantidad modesta de compras mueva los precios.
- Flujos de efectivo de fin de año. Las primas, las aportaciones a planes de pensiones y las asignaciones de año nuevo llegan con el cambio de año.
- El fin de las ventas por motivos fiscales. En Estados Unidos, las ventas para materializar pérdidas en el ejercicio fiscal se concentran en diciembre y se detienen cuando termina el año.
- El maquillaje de carteras y el posicionamiento para enero. Los gestores ajustan sus posiciones antes de los informes de fin de año, y algunos inversores compran anticipándose al efecto enero.
Ninguna de estas explicaciones predice el descenso desde 2010. La razón más probable es que el patrón es ampliamente conocido: si muchos inversores compran antes de la ventana, sus ganancias se adelantan. El calendario de festivos del NYSE también da forma a la ventana cada año; en 2026–2027 quedan dentro dos fines de semana largos.
Cómo usar el rally de Santa Claus (y lo que no puede decirle)
La ventana es una estadística de siete días con una ventaja histórica de alrededor de un punto porcentual sobre una semana ordinaria, una tasa de fallo del 24 % y una ventaja menor en los últimos años. Describe el comportamiento pasado del índice; no es por sí sola una señal de negociación. Una forma práctica de usarla es como contexto: saber que la última semana de diciembre ha sido positiva aproximadamente tres de cada cuatro veces hace que una semana festiva tranquila y alcista no sorprenda, y convierte una semana bajista en un dato más que en un presagio.
Si sigue la ventana en directo, el análisis multiagente en directo de SimianX puede ejecutarse sobre SPY, el fondo cotizado del S&P 500, y Market Pulse puntúa las noticias que mueven el índice durante las semanas festivas. Para el resto del calendario, nuestros datos del ciclo presidencial y nuestra lista de los 20 peores días en la historia del S&P 500 cubren los patrones de más largo plazo. Todas nuestras páginas de referencia sobre la historia del mercado están reunidas en la página temática de historia del mercado.
Preguntas frecuentes
¿Qué es el rally de Santa Claus?
Es la variación del S&P 500 en las últimas cinco sesiones de diciembre y las dos primeras sesiones de enero, según la definición de Yale Hirsch en el Stock Trader's Almanac de 1972. De 1950 a 2025, la ventana fue positiva en 58 de 76 años y promedió +1,2 %.
¿Cuándo es el rally de Santa Claus en 2026?
La ventana 2026–2027 va del jueves 24 de diciembre de 2026 al martes 5 de enero de 2027. Se mide del cierre del 23 de diciembre de 2026 al cierre del 5 de enero de 2027. El 24 de diciembre es una sesión con cierre anticipado, y el mercado cierra el 25 de diciembre y el 1 de enero.
¿El rally de Santa Claus ocurre todos los años?
No. Falló en 18 de 76 años desde 1950, incluidos tres años seguidos: 2023, 2024 y 2025. Antes de esa racha, la serie de fallos más larga había sido de dos años.
¿Cuánto sube la bolsa durante el rally de Santa Claus?
La subida media del S&P 500 en las siete sesiones fue de +1,25 % entre 1950 y 2025, y la mediana, de +1,21 %. Desde 2010, la media ha sido de +0,30 %. El mayor rally fue de +7,45 % en 2008–2009; la mayor caída, de −4,04 % en 1999–2000.
¿Qué pasa si no hay rally de Santa Claus?
Históricamente, el enero siguiente ha quedado plano en promedio (+0,03 %) y el año completo ha promediado +6,7 %, frente a +10,2 % tras un rally. Doce de los 17 años completos posteriores a un fallo terminaron aun así en alza. Los fallos previos a 2000 y 2008 precedieron a mercados bajistas; los previos a 1980, 1985, 1991 y 2024 precedieron a subidas superiores al 23 %.
¿Hubo rally de Santa Claus en 2025?
No. La ventana 2025–2026 cayó un 0,11 %, de 6.909,79 el 23 de diciembre de 2025 a 6.902,05 el 5 de enero de 2026. Aun así, el S&P 500 subía un 13,1 % en 2026 hasta el 15 de octubre.
¿El rally de Santa Claus es lo mismo que el efecto diciembre o el efecto enero?
No. El rally de Santa Claus abarca siete sesiones concretas. Diciembre en su conjunto ha sido uno de los meses más fuertes desde 1950, y el efecto enero se refiere a que las acciones de pequeña capitalización rinden más que el resto en enero. Ambos se analizan en nuestro estudio de estacionalidad.
¿Es el rally de Santa Claus un buen motivo para comprar acciones a finales de diciembre?
Por sí solo, no. La ventaja es de alrededor de un punto porcentual en siete días, se ha reducido desde 2010 y una de cada cuatro ventanas pierde dinero. Sirve más como contexto que como regla de negociación.
Metodología y fuentes
- Definición. Últimas cinco sesiones de diciembre más las dos primeras sesiones de enero, según el Stock Trader's Almanac. La variación va del cierre de la sesión anterior a la ventana al cierre de la séptima sesión. Cada ventana lleva el año de su diciembre; 1950 abarca de diciembre de 1950 a enero de 1951.
- Precios. Cierres diarios del S&P 500 (índice de precios, sin dividendos) de Yahoo Finance (^GSPC), contrastados con el historial independiente del índice de CNBC (.SPX). Las fechas de las ventanas coinciden en los 76 años. Las variaciones coinciden con un decimal en 75 de 76 ventanas; la excepción, 1983, se indica en una nota. Los cierres recientes también se verificaron con FRED.
- El enero siguiente va del cierre del 31 de diciembre al último cierre de enero. El año siguiente es la rentabilidad del índice (sin dividendos) en el año natural siguiente. La mayor caída es el descenso máximo de máximo a mínimo de los precios de cierre en las 252 sesiones posteriores a la ventana.
- Base de comparación. Todos los periodos móviles de siete sesiones desde diciembre de 1950 hasta el 5 de enero de 2026.
- Calendario. Festivos y cierres anticipados del NYSE según el calendario publicado por la bolsa. Los recuentos de sesiones anteriores a 1953 excluyen las sesiones de los sábados (véase la nota de la tabla).
- Datos recopilados el 16 de octubre de 2026. Esta página es solo informativa y no constituye asesoramiento de inversión.
Lecturas relacionadas
- Estacionalidad del S&P 500: mejores y peores meses 1950–2026
- Ciclo presidencial: rentabilidad del S&P 500 por año
- La bolsa tras las elecciones de medio mandato: 1950–2026
- Cada mercado bajista del S&P 500 desde 1929: la referencia
- Los 20 peores días en la historia del S&P 500 y qué pasó
- Días festivos de la bolsa 2027: cierres de NYSE y Nasdaq
- Rentabilidad del S&P 500 por año: tabla de 1928 a 2026
- Bolsa en Acción de Gracias: el S&P 500 cada año desde 1950
- Historia del mercado: todas las páginas de referencia de SimianX
Referencias
- Stock Trader's Almanac — rally de Santa Claus e indicadores de enero
- Wikipedia — Rally de Santa Claus (en inglés)
- Wikipedia — Barómetro de enero (en inglés)
- NYSE — Festivos y horarios de negociación
- Yahoo Finance — S&P 500 (^GSPC), datos históricos
- CNBC — Índice S&P 500 (.SPX)
- FRED — Índice diario S&P 500 (SP500)
- S&P Dow Jones Indices — S&P 500