 Por Muke
¿Cotiza Solidigm en bolsa? Cronología de la IPO de Solidigm, propiedad y lo que viene
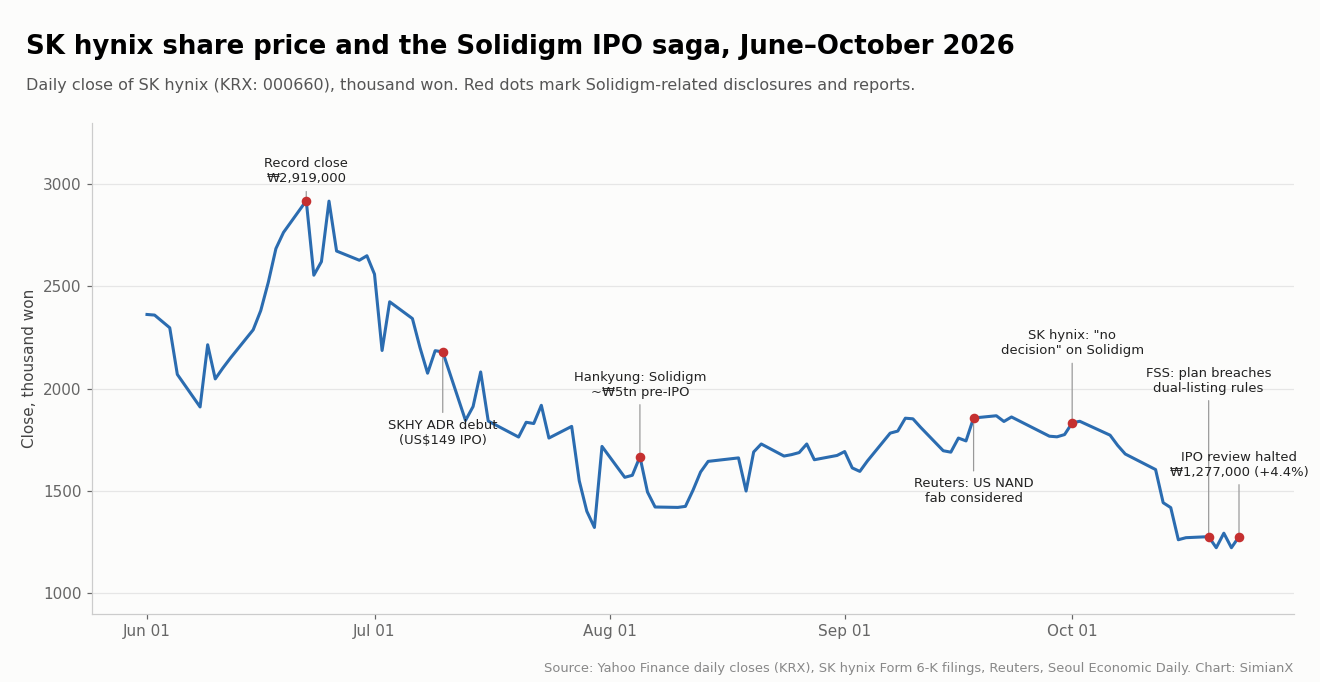
Respuesta rápida: No. Solidigm no tiene acciones, ni ticker, ni fecha de IPO. Es una filial estadounidense íntegramente propiedad de SK hynix, y el 23 de octubre de 2026 SK hynix comunicó a la SEC en un Form 6-K que Solidigm había «decidido poner fin a su análisis de una captación de capital pre-IPO y de los planes de IPO». Varias informaciones apuntaban a una salida al Nasdaq ya en 2027, con una captación de 10.000-15.000 millones de dólares y una valoración de hasta 150.000 millones de dólares, pero nunca se registró ningún folleto. Las únicas vías cotizadas para participar en el negocio de Solidigm pasan por la propia SK hynix: KRX: 000660 en Seúl, que cerró a 1.277.000 ₩ (+4,42%) el día del anuncio, o las acciones de depósito estadounidenses (ADS) SKHY en el Nasdaq, que cerraron a 137,02 $ (+4,05%), todavía por debajo de su precio de salida de 149 $ en julio. El negocio de Solidigm procede de Intel: SK hynix afirma que pagó 6.600 millones de dólares en diciembre de 2021 y 2.200 millones en marzo de 2025 por él, frente a un precio anunciado de 9.000 millones de dólares. Actualización, 29 de octubre: en la conferencia de resultados del 28 de octubre, el consejero delegado Kwak Noh-jung confirmó la suspensión y la atribuyó a la volatilidad de los mercados financieros y a la corrección de los valores de chips; el 29 de octubre la compañía comunicó a la SEC que Solidigm estudia formas de ampliar capacidad pero que «no se ha determinado nada», tras una información de prensa sobre una fábrica de NAND en EE. UU. de unos 60 billones de wones. SK hynix cerró en 1.526.000 wones el 29 de octubre, después de saltar un 10,9% el día de sus resultados.
Las acciones de Solidigm son una de las consultas más buscadas sobre almacenamiento para IA, y la respuesta cambió esta semana. Solidigm fabrica los SSD empresariales de alta capacidad que los centros de datos de IA compran a granel, y SK hynix venía sopesando una ronda de financiación externa y una salida a bolsa en EE. UU. para pagar una nueva fábrica de NAND. Ese plan ya está descartado.
Esta página es una referencia sobre toda la historia más que una noticia de un día: la cronología completa de Solidigm desde el acuerdo con Intel, la cadena de propiedad, lo que realmente se planteó, por qué se detuvo, cómo se movieron las cotizaciones y cómo podría financiarse la fábrica en su lugar. Se actualizó el 29 de octubre de 2026 con los resultados del tercer trimestre de SK hynix, su plan de retribución al accionista de 100 billones de wones y el último documento sobre Solidigm.
Para los lectores de SimianX AI, el caso es además una lección clara de por qué una fuerte demanda de producto no convierte automáticamente la IPO de una filial en una buena noticia para los accionistas de la matriz.
Nuestra valoración: la suspensión se entiende mejor como una decisión sobre precio, gobierno corporativo y dilución, tomada en mitad de un desplome de tres semanas en los valores de memoria, y no como una señal de que la demanda de almacenamiento para IA se esté apagando. También deja a SK hynix como única responsable de financiar, y justificar, una expansión costosa.
Fecha de la investigación: 26 de octubre de 2026 (hora del Pacífico de EE. UU.). Documentos regulatorios: informes Form 6-K de SK hynix y su folleto de julio de 2026 para el Nasdaq en SEC EDGAR; sala de prensa de Intel y su Form 8-K. Precios: cierres de la sesión regular según Yahoo Finance (KRX y Nasdaq). Las tablas de valoración y de plazo de recuperación son ilustraciones de SimianX, no previsiones ni asesoramiento de inversión. Actualizado el 29 de octubre de 2026: resultados del 3T y plan de retribución (Form 6-K, 28 de octubre), la aclaración sobre la capacidad de Solidigm (Form 6-K, 29 de octubre) y la crónica de CNBC sobre la conferencia de resultados.
Acciones de Solidigm de un vistazo
| Pregunta | Respuesta a 29 de octubre de 2026 |
|---|---|
| ¿Es Solidigm una empresa cotizada? | No. Es de propiedad privada dentro de SK hynix |
| Ticker o símbolo bursátil de Solidigm | Ninguno. No existe un «precio de la acción de Solidigm» |
| Fecha de la IPO de Solidigm | Ninguna. El análisis de la pre-IPO y la IPO se abandonó el 23 de octubre de 2026, y la suspensión se reiteró en la conferencia de resultados del 28 de octubre |
| ¿Quién es el dueño de Solidigm? | SK hynix, al 100% a través de sus filiales estadounidenses (Solidigm Inc. desde marzo de 2026) |
| ¿Quién es el dueño de SK hynix? | SK square es el mayor accionista, con un 20,5% a 31 de marzo de 2026 |
| ¿Cómo pueden exponerse los inversores? | Acciones de SK hynix (KRX: 000660) o ADS SKHY en el Nasdaq; cada ADS equivale a una décima parte de una acción |
| Tamaño y valoración de la IPO según la prensa | Captación de 10.000-15.000 millones de dólares, valoración de hasta 150.000 millones (informaciones de prensa, nunca condiciones oficiales) |
| ¿Sigue prevista la fábrica en EE. UU.? | En estudio: el 29 de octubre SK hynix dijo que Solidigm analiza cómo ampliar capacidad pero que «no se ha determinado nada»; no se ha anunciado ubicación, presupuesto ni fecha |
| Próximo catalizador | Un nuevo comunicado de SK hynix sobre los planes de capacidad de Solidigm, cuando se confirmen los detalles o en el plazo de un mes desde el 29 de octubre de 2026 |
La cronología completa de Solidigm, 2020–2026
Cada hecho fechado a continuación procede de un documento regulatorio, de un comunicado de la empresa o de una noticia de un medio identificado. Las informaciones de prensa se señalan como tales.
| Fecha | Hecho | Fuente |
|---|---|---|
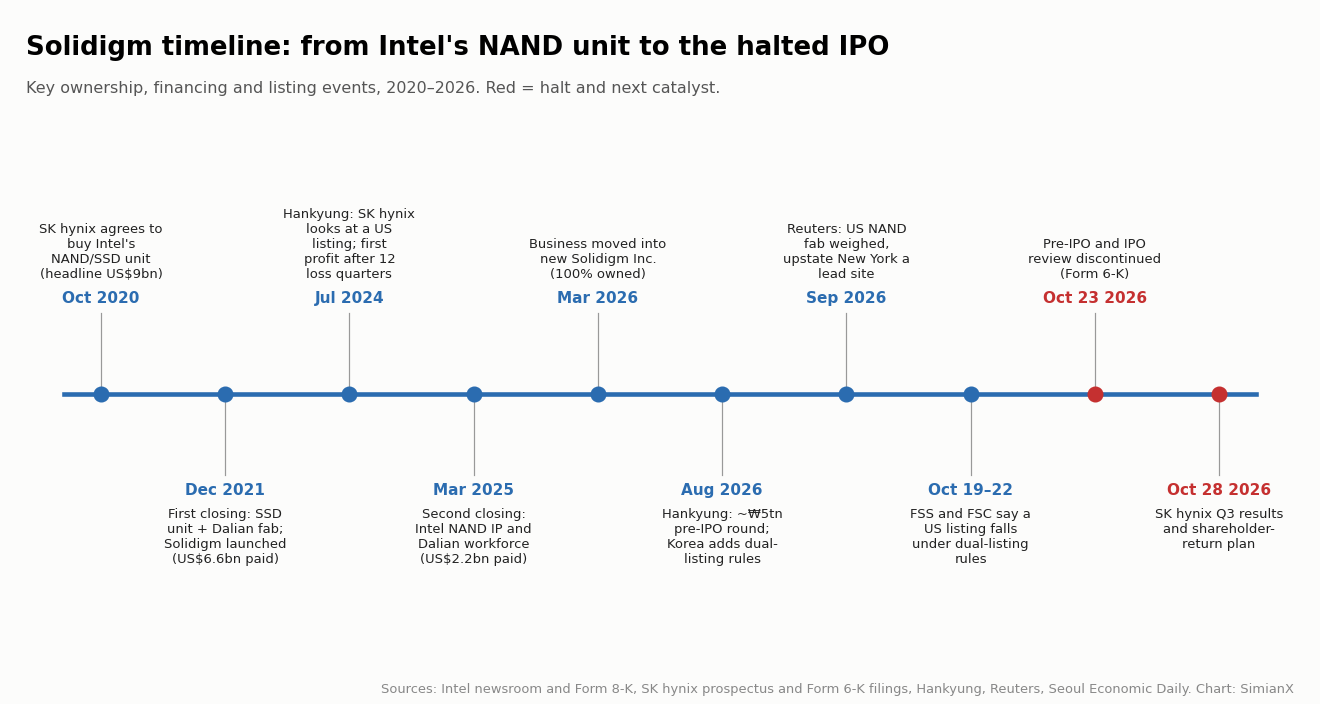
| 19 oct. 2020 | SK hynix acuerda comprar el negocio de memoria flash NAND y SSD de Intel, incluida la fábrica de Dalian (China), por un precio anunciado de 9.000 millones de dólares | Intel, SK hynix |
| 29 dic. 2021 | Primer cierre: el negocio de SSD de Intel y la fábrica de Dalian pasan a SK hynix. Intel anuncia una contraprestación de 7.000 millones de dólares; el folleto de SK hynix dice que pagó 6.600 millones | Sala de prensa de Intel, folleto de SK hynix |
| 30 dic. 2021 | Nace Solidigm como filial de SK hynix, dirigida por el exdirectivo de Intel Rob Crooke | Sala de prensa de Intel |
| Dic. 2021 | El regulador de mercado de China aprueba la operación con condiciones a cinco años, entre ellas precios y suministro «razonables» en el mercado chino de SSD empresariales | Folleto de SK hynix |
| 26 jul. 2024 | Hankyung informa de que SK hynix estudia una salida a bolsa en EE. UU. de Solidigm, que acababa de registrar su primer beneficio tras 12 trimestres en pérdidas; SK hynix dice que no se ha tomado ninguna decisión | Hankyung vía Blocks & Files |
| 27 mar. 2025 | Segundo cierre: se transfieren la tecnología NAND de Intel y la plantilla de fabricación de Dalian. SK hynix dice que pagó 2.200 millones de dólares; Intel declara haber recibido unos 1.900 millones, neto de ajustes | Folleto de SK hynix, Form 8-K de Intel |
| 1 mar. 2026 | El negocio de NAND y SSD se traspasa a la recién creada Solidigm Inc., íntegramente propiedad del grupo SK hynix | Folleto de SK hynix |
| 10 jul. 2026 | SK hynix saca a cotizar sus ADS SKHY en el Nasdaq a 149 $ cada uno | Folleto de SK hynix |
| 5 ago. 2026 | Hankyung informa de que Solidigm prepara una ronda pre-IPO de unos 5 billones de wones. SK hynix responde al día siguiente que «no se ha determinado nada» | Form 6-K de SK hynix (6 ago.) |
| Ago. 2026 | Corea introduce directrices sobre cotización doble que abarcan las salidas a bolsa de filiales tanto nacionales como en el extranjero | Seoul Economic Daily |
| 4 sep. 2026 | SK hynix reitera que no hay nada decidido y promete una actualización en un plazo de tres meses | Form 6-K de SK hynix |
| 18 sep. 2026 | Reuters informa de que Solidigm estudia una fábrica de NAND en EE. UU., con el norte del estado de Nueva York como principal candidato | Reuters |
| 1 oct. 2026 | SK hynix afirma que cualquier financiación externa se comparará con la financiación interna en función de su efecto sobre los accionistas actuales | Sala de prensa de SK hynix |
| 14 oct. 2026 | Reuters informa de que SK hynix quiere la aprobación de EE. UU. para instalar más herramientas de fabricación de chips en Dalian como condición para la fábrica estadounidense; SK hynix rebate esa caracterización | Reuters, Tom's Hardware |
| 19 oct. 2026 | El gobernador del Servicio de Supervisión Financiera declara en una auditoría de la Asamblea Nacional que el plan vulnera las normas de cotización doble | Seoul Economic Daily |
| 22 oct. 2026 | El presidente de la Comisión de Servicios Financieros afirma que una salida a bolsa en EE. UU. está sujeta a las directrices | Seoul Economic Daily |
| 23 oct. 2026 | Solidigm abandona su análisis de una captación de capital pre-IPO y de una IPO | Form 6-K de SK hynix |
| 28 oct. 2026 | Resultados del 3T: ingresos de 104,6 billones de wones, beneficio operativo de 83,3 billones y un plan de retribución de 100 billones para 2026. En la conferencia, el consejero delegado Kwak Noh-jung atribuye la suspensión de la IPO de Solidigm a la volatilidad del mercado y a la corrección de los valores de chips | Form 6-K de SK hynix; CNBC |
| 29 oct. 2026 | Ante una información del Maeil Business Newspaper sobre una fábrica de NAND en EE. UU. de 60 billones de wones, SK hynix dice que Solidigm estudia medidas de capacidad pero que nada está decidido; nuevo comunicado en el plazo de un mes | Form 6-K de SK hynix |
¿Qué canceló exactamente SK hynix?
La redacción exacta importa. En su Form 6-K del 23 de octubre, SK hynix señaló que Solidigm había estado analizando opciones de financiación para ampliar su capacidad de producción y que, teniendo en cuenta las condiciones del mercado de capitales y otros factores, había «decidido poner fin a su análisis de una captación de capital pre-IPO y de los planes de IPO».
Así que no se retiró nada del mercado. Nunca existieron una declaración de registro, una horquilla de precios ni una asignación. Lo que se detuvo fue el análisis de dos vías de financiación: una ronda privada pre-IPO, cifrada por la prensa en unos 5 billones de wones, y una posterior salida a bolsa.
El comunicado de la sala de prensa de SK hynix del mismo día añadió tres puntos:
- la decisión refleja las condiciones del mercado de capitales y la evolución de las cotizaciones, no un cambio en las perspectivas de crecimiento de Solidigm ni en sus necesidades de inversión;
- se había contemplado una IPO como forma de financiar una nueva fábrica en EE. UU. para atender la demanda de memoria impulsada por la IA;
- SK hynix seguirá estudiando el método, el calendario y la escala de la financiación para la expansión de Solidigm.
| Elemento | Situación a 26 de octubre de 2026 |
|---|---|
| Captación pre-IPO (según la prensa, ~5 billones de ₩) | Análisis abandonado |
| IPO en EE. UU. (según la prensa, para 2027) | Análisis abandonado |
| Declaración de registro o folleto | Nunca presentados |
| Tamaño, precio o valoración oficiales de la oferta | Nunca divulgados |
| Necesidad de nueva capacidad de producción | Sin cambios, según SK hynix |
| Plan de financiación de esa capacidad | En estudio |
Las cifras de tamaño procedían de la prensa. Seoul Economic Daily situó la captación prevista en 10.000-15.000 millones de dólares y la valoración en hasta 150.000 millones de dólares (unos 200 billones de wones); Bloomberg habló de una posible salida a bolsa de 10.000 millones de dólares. La propia disparidad es una advertencia para no tomar ninguna cifra aislada como condición de la operación.
¿Quién es el dueño de Solidigm? La cadena de propiedad
Solidigm se sitúa en la base de una cadena vertical, y precisamente por eso la salida a bolsa se convirtió en una batalla de gobierno corporativo.
| Nivel | Empresa | Participación | ¿Cotiza? |
|---|---|---|---|
| 1 | SK Inc. | Sociedad holding del grupo SK y mayor accionista de SK square | Sí (KRX) |
| 2 | SK square | 20,5% de SK hynix (mayor accionista; debe mantener al menos el 20% según las normas coreanas sobre sociedades holding) | Sí (KRX: 402340) |
| 3 | SK hynix | 100% de Solidigm a través de filiales estadounidenses | Sí (KRX: 000660; ADS en el Nasdaq: SKHY) |
| 4 | Solidigm Inc. | Sociedad operativa de las ventas de SSD NAND y de la I+D desde el 1 de marzo de 2026 | No |
Las cifras de propiedad proceden del folleto para el Nasdaq de SK hynix de julio de 2026. Una salida a bolsa de Solidigm habría añadido una cuarta sociedad cotizada a la cadena. Ese es el problema de la «cotización duplicada» al que se opusieron los reguladores coreanos y los accionistas minoritarios: los accionistas de SK hynix ya poseen todo el potencial alcista de Solidigm, y vender una parte a nuevos inversores en el nivel de la filial diluye ese derecho.
Por qué se suspendió la IPO de Solidigm
Tres presiones llegaron a la vez.
1. El precio caía con rapidez
Una IPO cambia parte de los beneficios futuros de una empresa por efectivo hoy. Cuando las valoraciones caen, la misma cantidad de efectivo cuesta una porción mayor de la empresa.
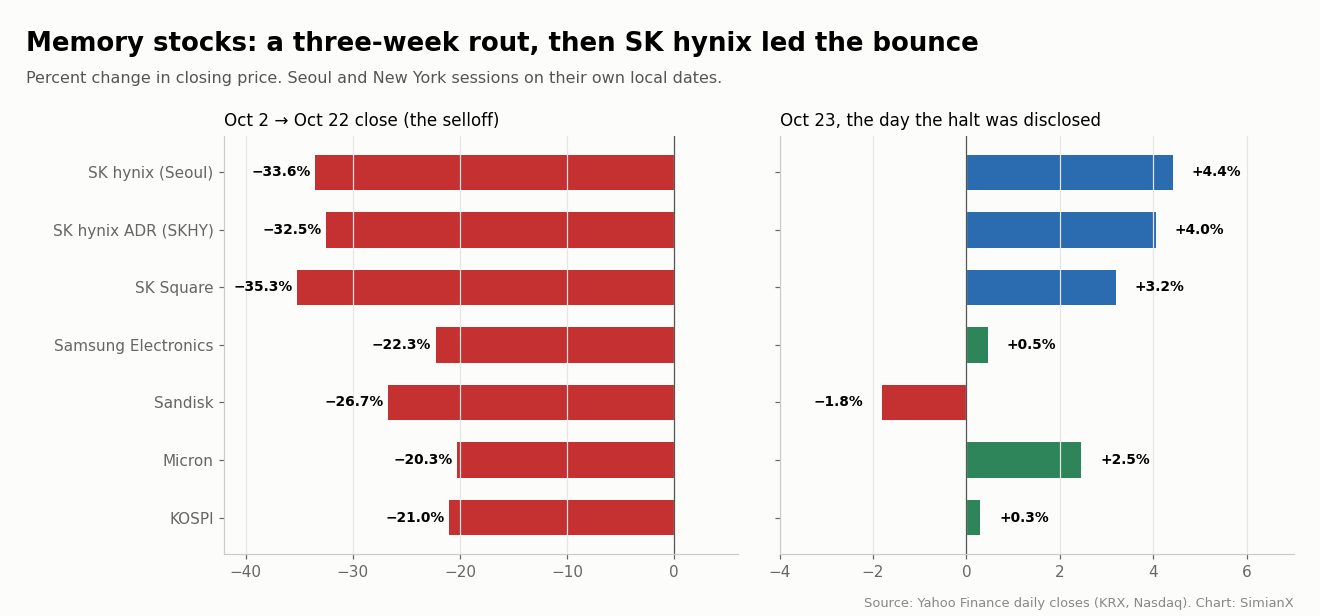
Entre el cierre del 2 de octubre y el del 22 de octubre, SK hynix cayó un 33,6%, SK square un 35,3%, Samsung Electronics un 22,3% y el KOSPI un 21,0%. En Nueva York, Sandisk cayó un 26,7% y Micron un 20,3%. Los propios ADS de SK hynix en el Nasdaq cerraron a 131,69 $ el 22 de octubre, aproximadamente un 12% por debajo de los 149 $ a los que se vendieron en julio. Esa es la «evolución de las cotizaciones» que citó la empresa, y hacía difícil fijar un buen precio para una nueva IPO del sector de memoria.
2. Los accionistas se opusieron a la dilución
Los accionistas de SK hynix argumentaron que una salida a bolsa separada podía generar un descuento de valoración en la matriz y diluir su participación indirecta en los beneficios futuros de Solidigm. El propio comunicado del 1 de octubre de SK hynix les dio la razón en principio: dijo que cualquier financiación externa se compararía con la financiación interna en función de su efecto sobre el valor económico de los accionistas actuales, y que el consejo establecería medidas de protección del accionista para cualquier plan concreto.
3. Los reguladores dijeron que las normas eran aplicables
Las directrices coreanas sobre cotización doble, introducidas en agosto de 2026, exigen que el consejo de la matriz evalúe el impacto sobre los accionistas, prepare medidas de protección, se comunique con los accionistas, apruebe un acuerdo del consejo y lo haga público. El 19 de octubre, el gobernador del Servicio de Supervisión Financiera dijo a los legisladores que el plan de Solidigm vulneraba esas normas, y el 22 de octubre el presidente de la Comisión de Servicios Financieros afirmó que una salida a bolsa en EE. UU. estaba sujeta a las directrices, según Seoul Economic Daily. Analistas citados por el diario señalaron que a los reguladores coreanos les costaría bloquear directamente una salida a bolsa en el extranjero, pero la presión política era evidente.
El documento de SK hynix alude a las condiciones del mercado, no a los reguladores. Ambas explicaciones pueden ser ciertas: la presión regulatoria elevó el coste de seguir adelante justo cuando el mercado rebajaba el precio.
Cómo reaccionó el mercado
La suspensión se comunicó durante la sesión de Seúl del viernes 23 de octubre. SK hynix abrió a la baja, tocó 1.171.000 ₩ (−4,3%) y luego se dio la vuelta para cerrar a 1.277.000 ₩, con una subida del 4,42%, mientras el KOSPI solo avanzaba un 0,30% y Samsung Electronics un 0,47%.
| Valor | Cierre 2 oct. | Cierre 22 oct. | Cierre 23 oct. | Variación 23 oct. | 2 oct. → 22 oct. |
|---|---|---|---|---|---|
| SK hynix (KRX: 000660) | 1.841.000 ₩ | 1.223.000 ₩ | 1.277.000 ₩ | +4,42% | −33,6% |
| ADS de SK hynix (SKHY) | 195,13 $ | 131,69 $ | 137,02 $ | +4,05% | −32,5% |
| SK square (KRX: 402340) | 1.160.000 ₩ | 751.000 ₩ | 775.000 ₩ | +3,20% | −35,3% |
| Samsung Electronics (KRX: 005930) | 276.000 ₩ | 214.500 ₩ | 215.500 ₩ | +0,47% | −22,3% |
| Micron (MU) | 1.074,89 $ | 856,49 $ | 877,55 $ | +2,46% | −20,3% |
| Sandisk (SNDK) | 1.719,99 $ | 1.260,93 $ | 1.238,03 $ | −1,82% | −26,7% |
| KOSPI | 7.003,74 | 5.533,77 | 5.550,30 | +0,30% | −21,0% |
Destacan dos cosas. Primero, SK hynix batió a Samsung por unos cuatro puntos porcentuales ese día, lo que encaja con la lectura de que los inversores vieron la cancelación como la eliminación de un riesgo de dilución. Segundo, el rebote fue pequeño en comparación con el daño: incluso después de él, SK hynix seguía un 56% por debajo de su cierre récord de 2.919.000 ₩ del 22 de junio de 2026. Un rally de alivio de un día no cambió el panorama general de una venta masiva en todo el sector. Para ver lo grandes que han sido históricamente las caídas de la memoria y los chips, consulta cada crash del SOX desde 1995, y para la propia historia del mercado coreano, la comparación de los crashes del KOSPI.
¿Destruye valor para el accionista la IPO de una filial?
No necesariamente. Las condiciones de la financiación deciden el resultado, y a menudo se confunden tres efectos distintos.
- Dilución de la propiedad. Cuando Solidigm emite acciones nuevas, el porcentaje de SK hynix baja. Pero Solidigm también recibe efectivo, y una participación menor en un negocio mejor financiado puede valer más.
- Dilución económica. Se produce cuando el efectivo recibido es demasiado poco para la propiedad cedida, ya sea porque las acciones se venden baratas o porque el dinero obtiene rendimientos pobres.
- Descuento de la matriz. Los inversores pueden valorar la participación de la matriz por debajo del precio de mercado de la filial por los costes generales, los impuestos o la incertidumbre sobre cómo asciende el efectivo por la cadena.
Un ejemplo sencillo muestra por qué el momento importaba. Supongamos que una filial vale 90.000 millones de dólares y capta 10.000 millones de dinero nuevo. Su valor tras la ampliación es de 100.000 millones, los nuevos inversores poseen el 10% y el 90% de la matriz sigue valiendo 90.000 millones. A ese precio no se pierde valor. Pero si el negocio pudiera valer razonablemente 140.000 millones y se vende con una valoración de 90.000 millones porque el mercado está débil, el 10% entregado a los nuevos inversores transfiere mucho más valor futuro del necesario.
La pregunta correcta es si el efectivo captado, y los rendimientos que genere, compensan a los accionistas actuales por lo que ceden. En un mercado a la baja, ese listón es más difícil de superar.
Por qué Solidigm importa a SK hynix
Solidigm es la división de SSD empresariales de SK hynix. El folleto de SK hynix indica que Solidigm utiliza su tecnología NAND de celda de cuatro niveles (QLC) y de SSD para ofrecer «eSSD de gama especialmente alta», y que la operación con Intel reforzó a SK hynix en almacenamiento empresarial.
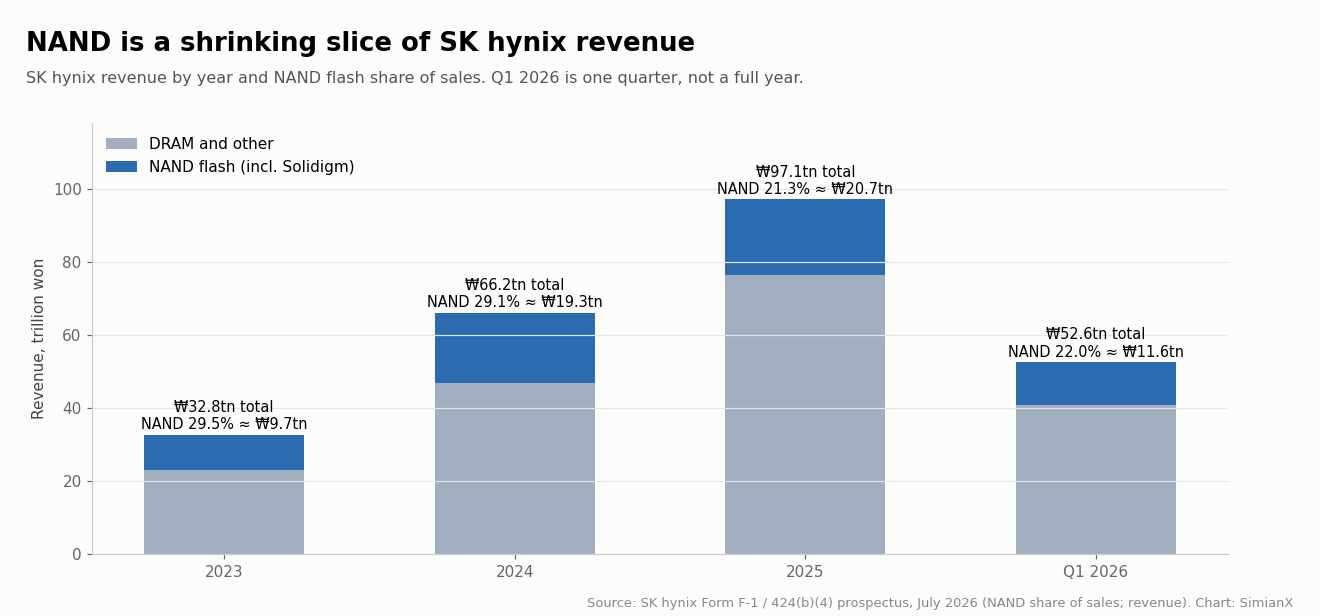
La NAND, incluida Solidigm, ha pasado a representar una parte menor de los ingresos de SK hynix a medida que la memoria de alto ancho de banda tomaba el relevo, aunque las ventas de NAND aproximadamente se duplicaron en wones entre 2023 y 2025.
| Periodo | Ingresos de SK hynix | Peso de NAND en las ventas | Ventas de NAND implícitas |
|---|---|---|---|
| 2023 | 32,8 billones de ₩ | 29,5% | ≈ 9,7 billones de ₩ |
| 2024 | 66,2 billones de ₩ | 29,1% | ≈ 19,3 billones de ₩ |
| 2025 | 97,1 billones de ₩ | 21,3% | ≈ 20,7 billones de ₩ |
| 1T 2026 | 52,6 billones de ₩ | 22,0% | ≈ 11,6 billones de ₩ |
Fuente: folleto de SK hynix (julio de 2026). Las ventas de NAND implícitas son cálculos de SimianX. SK hynix no publica por separado los ingresos ni el beneficio de Solidigm en sus comunicados de resultados.
Según el mismo folleto, IDC situó a SK hynix, incluida Solidigm, como el segundo mayor proveedor de NAND, con una cuota de ingresos del 18,5% en el primer trimestre de 2026. Para la parte de DRAM y HBM del negocio, y los resultados de SK hynix trimestre a trimestre, consulta nuestra referencia Resultados de SK hynix por trimestre.
Un SSD empresarial es más que chips NAND. Combina el controlador, el firmware, la corrección de errores, la protección ante cortes de energía, el diseño térmico y meses de cualificación con el cliente. Los compradores a hiperescala pagan por unidades que se comportan de forma predecible en flotas enormes, lo que da cierto poder de fijación de precios a un proveedor consolidado. Eso no elimina la competencia: los clientes homologan segundos proveedores, negocian descuentos por volumen y cambian de arquitectura.
Cómo impulsa la IA la demanda de SSD empresariales
La IA utiliza almacenamiento en varias fases:
| Actividad de IA | Necesidad de almacenamiento | Lo que más importa |
|---|---|---|
| Conjuntos de datos de entrenamiento | Gran capacidad compartida | Ancho de banda de lectura sostenido |
| Checkpointing (puntos de control) | Grandes escrituras periódicas | Velocidad de escritura y tiempo de recuperación |
| Generación aumentada por recuperación (RAG) | Almacenes de documentos y vectores consultables | Latencia de recuperación |
| Contexto de inferencia (descarga de la KV cache) | Estado del modelo reutilizable | Latencia de acceso y resistencia |
| Registros y datos generados | Historial persistente | Coste por terabyte y retención |
Solidigm sostiene en un informe técnico que el contexto de inferencia es cada vez más un problema de almacenamiento flash. Un SSD no es memoria de GPU, y la latencia y el ancho de banda siguen siendo muy distintos, pero trasladar los datos adecuados a un nivel más barato puede mejorar la rentabilidad de mantener ocupados unos aceleradores caros.
Las previsiones del sector apuntan en la misma dirección. En sus perspectivas del 30 de septiembre, TrendForce proyectó un crecimiento interanual de la demanda de bits de SSD empresariales de más del 80% en 2026 y subidas trimestrales de los precios contractuales de NAND del 15-20% en el 4T 2026, con alzas de los precios de los SSD de cliente limitadas por los inventarios de los compradores. Son previsiones, y el crecimiento en bits mide volumen, no ingresos.
Por qué importan las unidades QLC de alta capacidad
El D5-P5336 de Solidigm ofrece capacidades de hasta 122,88 TB para cargas de trabajo con predominio de lectura. QLC almacena cuatro bits por celda frente a tres en TLC, lo que aumenta la densidad pero implica concesiones en rendimiento de escritura y resistencia.
Para un centro de datos, la comparación es el coste total, no el precio de la unidad:
Coste total de almacenamiento = unidades + servidores + red + energía + refrigeración + software + operaciones
Una unidad más cara puede ganar igualmente si reduce el número de servidores o mantiene mejor alimentadas las GPU. Una carga de trabajo con mucha escritura puede seguir necesitando otra unidad. Para los inversores, la ventaja competitiva depende de la fiabilidad con la que esos beneficios a nivel de sistema se traduzcan en retención de clientes, precios y flujo de caja.
La fábrica en EE. UU. y el problema de Dalian
La única producción de NAND de Solidigm está en Dalian, China. Ese es el núcleo del rompecabezas de la expansión.
| Pregunta | Lo que se sabe (26 de octubre de 2026) |
|---|---|
| ¿Está prevista una fábrica de NAND en EE. UU.? | Reuters informó el 18 de septiembre de que Solidigm estudia una, con el norte del estado de Nueva York como principal candidato; no se ha alcanzado ningún acuerdo; el 29 oct. SK hynix dijo que Solidigm estudia cómo ampliar capacidad y que «no se ha determinado nada» (respuesta a una información del Maeil Business de unos 60 billones de wones) |
| Coste | No divulgado. Seoul Economic Daily habla de decenas de billones de wones para una fábrica y de cientos de billones para un clúster |
| Calendario | No divulgado. Las nuevas fábricas suelen tardar años |
| Ampliación de Dalian | Reuters (14 oct.): Solidigm solicitó una licencia de exportación estadounidense para añadir herramientas en el espacio sin usar «Mod B» de Dalian |
| Licencias de EE. UU. | Reuters: el Departamento de Comercio emitió una licencia para 2026 para Dalian que limitaba las cantidades de equipos; todavía no hay licencia de ampliación para 2027 |
| Postura de SK hynix | Rebate las informaciones de que condicionó la fábrica en EE. UU. a las aprobaciones para Dalian |
| Condiciones de la operación en China | Condiciones de precios y suministro a cinco años impuestas por el regulador chino en diciembre de 2021, vigentes hasta diciembre de 2026 |
La información de Reuters de septiembre presentaba una planta en EE. UU. como una forma de reducir la dependencia de Dalian y limitar la exposición a los aranceles y a las restricciones a la exportación de equipos. La información del 14 de octubre decía que SK hynix buscaba autorización para enviar más herramientas estadounidenses a Dalian como parte del acuerdo; SK hynix rebatió esa caracterización.
Esto crea dos horizontes. A corto plazo, Solidigm necesita capacidad rentable para atender los pedidos. A más largo plazo, necesita una presencia industrial que resista los cambios de la política comercial. Captar capital externo antes de que ese camino esté claro habría supuesto que los inversores financiaran un proyecto cuyo coste y calendario aún podían cambiar, lo que reduce el precio que estarían dispuestos a pagar.
Conviene recordar que una fábrica de NAND no es lo mismo que la planta de empaquetado avanzado de SK hynix en Indiana, destinada a la memoria de alto ancho de banda. Una inversión en empaquetado de HBM no resuelve las necesidades de suministro de NAND de Solidigm.
Cómo podría SK hynix financiar a Solidigm sin una IPO
SK hynix no ha elegido una vía. Estas son las opciones realistas:
| Vía de financiación | Principal ventaja | Principal coste o limitación |
|---|---|---|
| Efectivo de la matriz y flujo de caja operativo | Mantiene el 100% de la propiedad | Compite con HBM, DRAM y la retribución al accionista |
| Deuda corporativa | Sin dilución del capital | Exposición a intereses y a la refinanciación |
| Financiación de proyecto | Ajusta la financiación al activo | Requiere contratos bancables y garantías |
| Pagos anticipados de clientes | Vincula la capacidad a la demanda | Puede exigir concesiones de precio o de suministro |
| Socio estratégico | Comparte coste y riesgo | Comparte el control y los rendimientos futuros |
| Incentivos públicos | Reduce el coste del proyecto | Condiciones, plazos y requisitos de elegibilidad |
| Construcción por fases | Limita el compromiso inicial | Retrasa la capacidad disponible |
A la matriz no le falta efectivo. Los resultados del 2T 2026 de SK hynix mostraban 88 billones de wones de efectivo, 18,6 billones de deuda y 69,4 billones de caja neta a finales de junio. Son cifras del grupo, no la liquidez propia de Solidigm.
La verdadera cuestión es a qué más está destinado ese efectivo. Desde agosto, SK hynix ha gastado unos 40,0 billones de wones en recomprar 23.693.272 acciones propias, que prevé amortizar el 5 de noviembre de 2026, según un Form 6-K del 26 de octubre. Ese mismo día respondió a una información del Dong-A Ilbo sobre un dividendo extraordinario de unos 16 billones de wones financiado con las plusvalías de la venta de su participación en Kioxia: dijo que no hay nada decidido, pero que prevé anunciar medidas adicionales de retribución al accionista junto con sus resultados del tercer trimestre el 28 de octubre. Cada won devuelto a los accionistas es un won que no está disponible para una fábrica de NAND, y viceversa. Ese dilema, más que la salida a bolsa cancelada, es lo que los inversores deberían vigilar.
Lo que se decidió el 28 de octubre. SK hynix respondió a la pregunta de la retribución con sus resultados del tercer trimestre: unos 100 billones de wones para 2026 (al menos 30 billones en dividendos en efectivo y al menos 60 billones en recompras y amortizaciones, incluidos los 40 billones ya comprados), un dividendo de 20.000 wones del tercer trimestre, la mitad extraordinario con cargo a las ganancias de Kioxia, y una nueva recompra de 20 billones hasta el 28 de enero de 2027 (Form 6-K). No anunció presupuesto alguno para una fábrica de Solidigm. Ese mismo trimestre generó 83,3 billones de wones de beneficio operativo con 104,6 billones de ingresos (Form 6-K), más de cuatro quintas partes de toda la retribución de 2026 en un solo trimestre, de modo que al grupo no le falta caja; lo que sigue sin conocerse es el orden de prioridad entre nuevas recompras y una fábrica de NAND. Todos los trimestres están en nuestra referencia de resultados de SK Hynix por trimestre.
Lo que tiene que rentar una nueva fábrica de NAND
Una fábrica solo crea valor si sus rendimientos en efectivo superan su coste de capital a lo largo de su vida útil. Las principales variables son el coste de construcción y de equipos, el tiempo de arranque, el rendimiento de fabricación (yield), la tasa de utilización, el coste por bit, la cualificación, los precios de venta, el capex de mantenimiento, los impuestos e incentivos y la concentración de clientes.
Un proyecto puramente ilustrativo con un coste de 10.000 millones de dólares:
| Caja operativa anual tras el arranque | Plazo de recuperación simple antes del capex de mantenimiento |
|---|---|
| 1.000 millones de $ | 10 años |
| 1.500 millones de $ | 6,7 años |
| 2.000 millones de $ | 5 años |
No son previsiones de Solidigm, y el ejercicio ignora los retrasos de construcción y el valor temporal del dinero. Su objetivo es mostrar la sensibilidad: una fábrica que parece atractiva con precios de época de escasez puede decepcionar si los competidores añaden oferta para cuando alcance plena producción. TechInsights dijo a Reuters que los precios de NAND se han multiplicado aproximadamente por siete desde mediados de 2023, justo el tipo de punto de partida que embellece las cuentas de una fábrica.
¿Ha acabado la IA con el ciclo de NAND?
No. La IA cambia la demanda, pero no suprime la respuesta de la oferta. Cuando los precios suben, todos los proveedores invierten, los nuevos nodos de proceso añaden bits y los clientes responden comprimiendo datos, cambiando sus políticas de retención y trasladando los datos fríos a niveles más baratos.
Un modelo útil:
Ingresos = bits enviados × precio realizado por bit
Si los bits crecen mientras el precio por bit cae más rápido, los ingresos se debilitan. Si el coste de fabricación cae más rápido que el precio, los márgenes mejoran de todos modos. La dirección de la adopción de la IA por sí sola no puede resolver esas relaciones, y los inversores que capitalizan márgenes de máximos como si fueran permanentes tienden a pagar de más.
¿Qué habría implicado una valoración de 150.000 millones de dólares?
Una valoración publicada en prensa es un punto de partida para hacer preguntas, no una prueba de valor. Solidigm no publica estados financieros independientes, así que los datos clave (ingresos, márgenes normalizados, conversión en caja, asignación de deuda, precios intragrupo y necesidades de capex) son todos desconocidos para los inversores externos.
| Beneficio neto sostenible hipotético | PER implícito con 150.000 millones de $ |
|---|---|
| 3.000 millones de $ | 50× |
| 5.000 millones de $ | 30× |
| 7.500 millones de $ | 20× |
| 10.000 millones de $ | 15× |
Son sensibilidades, no estimaciones de beneficios. Como comparación, todo el negocio le costó a SK hynix unos 8.800 millones de dólares entre los dos cierres. El coste histórico no fija el valor actual, pero la diferencia muestra cuánto de una cifra de 150.000 millones habría descansado en beneficios de máximos del ciclo y en fábricas futuras.
Qué significa la suspensión para los accionistas de SK hynix
El escenario alcista. La cancelación ayuda si SK hynix evita vender Solidigm barata, conserva todos sus beneficios futuros, financia la capacidad sin un riesgo excesivo y divulga más información sobre la economía del almacenamiento.
El escenario bajista. Decepciona si conduce a ampliaciones de capacidad más lentas, pedidos perdidos, mayor endeudamiento, menor retribución al accionista o una fábrica que arranque después de que los precios hayan tocado techo.
| Escenario | Trayectoria operativa | Resultado de la financiación | Implicación para el accionista |
|---|---|---|---|
| Alcista | La demanda empresarial sigue fuerte; mejora la economía de QLC | Expansión financiada sin vender capital barato | Se conserva todo el potencial alcista |
| Base | La demanda crece, pero los precios de NAND se normalizan | Capacidad añadida por fases | Crecimiento con una pesada carga de capex |
| Bajista | Los pedidos se debilitan o suben los costes de la fábrica | La financiación se encarece | Menores rendimientos en efectivo pese a la exposición a la IA |
El anuncio responde a cómo no se captará el capital. Los inversores siguen necesitando pruebas de cómo se gastará.
Otras formas de exponerse a NAND y a los SSD empresariales
La suspensión cambia el sentimiento, no los pedidos de los competidores. Alternativas cotizadas, cada una con una combinación distinta:
| Empresa | Cotización | Exposición al almacenamiento | Pregunta a investigar |
|---|---|---|---|
| SK hynix | KRX: 000660; ADS en el Nasdaq: SKHY | Solidigm, NAND, DRAM, HBM | ¿Puede la asignación de capital proteger los rendimientos? |
| Samsung Electronics | KRX: 005930 | NAND, DRAM, HBM, fundición, dispositivos | ¿Elevan la rentabilidad los productos empresariales? |
| Micron | Nasdaq: MU | DRAM, HBM, NAND, SSD para centros de datos | ¿Mejora el flujo de caja el mix de almacenamiento? |
| Sandisk | Nasdaq: SNDK | Flash y SSD | ¿Cuánto del crecimiento es empresarial? |
| Kioxia | Bolsa de Tokio | NAND y SSD | ¿Son competitivas su densidad y sus costes? |
| Fabricantes de discos duros | Nasdaq | Almacenamiento en disco de alta capacidad | ¿Qué cargas de trabajo se quedan en disco? |
Esto es un mapa de investigación, no una clasificación. Un fabricante de memoria diversificado tiene exposiciones ajenas a Solidigm. Para análisis más profundos, consulta nuestra historia de la cotización y los resultados de Samsung Electronics, la tesis HBM de Micron y cómo los resultados de Seagate mueven a los valores de almacenamiento. Los inversores que usan SimianX AI pueden ejecutar un análisis en vivo de cualquiera de estos tickers, y aun así deberían contrastar cada cifra con los documentos de la empresa.
Qué vigilar a continuación
SK hynix presentó sus resultados del 3T 2026 el 28 de octubre de 2026: ingresos y beneficio operativo récord, un plan de retribución de 100 billones de wones y, en la conferencia, la reiteración de que la revisión de la IPO de Solidigm sigue detenida. No dio ubicación, presupuesto ni calendario para la expansión de Solidigm, y el 29 de octubre indicó en un Form 6-K que informará cuando se confirmen los detalles o en el plazo de un mes. Cinco cosas siguen siendo las más importantes:
- Retribución al accionista. Cómo se ejecuta el plan de 100 billones de wones y qué parte de la ganancia de Kioxia va al dividendo anual.
- Capex y planes de NAND. Cualquier ubicación, presupuesto, objetivo de capacidad o calendario para la expansión de Solidigm.
- Estructura de financiación. Efectivo de la matriz, deuda, clientes, socios o incentivos.
- Calidad de la demanda. El peso de los SSD empresariales y pruebas de despliegues reales, y no de acumulación de inventario.
- Conversión en caja. Beneficio operativo frente a flujo de caja operativo, inventarios y capex.
La conferencia resolvió la cuestión del reparto, pero no las tres que más importan para Solidigm: qué rentabilidad debe superar una nueva fábrica, cuánto gasto se compromete antes de tener contratada la demanda de los clientes y qué condiciones justificarían retomar una IPO.
Para otras salidas a bolsa que se estancaron o cambiaron de rumbo en 2026, consulta nuestro seguimiento del estado de la IPO de Oura y las fechas de IPO de Anthropic y OpenAI. Encontrarás más referencias sobre IA y mercados en el centro temático IA y mercados.
Preguntas frecuentes sobre las acciones de Solidigm y la IPO
¿Es Solidigm una empresa que cotiza en bolsa?
No. Solidigm es una filial íntegramente propiedad de SK hynix y no tiene acciones propias en ninguna bolsa. El 23 de octubre de 2026, SK hynix comunicó que Solidigm había abandonado su análisis de una captación pre-IPO y de una IPO.
¿Cuál es el símbolo bursátil de Solidigm?
No existe. Las búsquedas de «precio de la acción de Solidigm» o «ticker de Solidigm» suelen llevar a SK hynix, que cotiza como 000660 en la Bolsa de Corea y como acciones de depósito estadounidenses SKHY en el Nasdaq (un ADS equivale a una décima parte de una acción).
¿Quién es el dueño de Solidigm?
SK hynix posee el 100% de Solidigm a través de sus filiales estadounidenses; el negocio operativo está en Solidigm Inc. desde el 1 de marzo de 2026. El mayor accionista de SK hynix es SK square, con un 20,5% a 31 de marzo de 2026.
¿Por qué suspendió Solidigm su IPO?
SK hynix citó las condiciones del mercado de capitales y la evolución de las cotizaciones de los semiconductores. La decisión llegó además tras las objeciones de los accionistas a la dilución y las declaraciones del Servicio de Supervisión Financiera y de la Comisión de Servicios Financieros de Corea de que una salida a bolsa en EE. UU. estaba sujeta a las nuevas directrices sobre cotización doble.
¿Cuánto se esperaba que captara la IPO de Solidigm?
No hubo condiciones oficiales. Las informaciones de prensa situaban la captación en 10.000-15.000 millones de dólares y la valoración en hasta 150.000 millones, con una salida al Nasdaq ya en 2027. Una ronda pre-IPO anterior se cifró en unos 5 billones de wones.
¿Cuánto pagó SK hynix a Intel por Solidigm?
El precio anunciado en 2020 fue de 9.000 millones de dólares. El folleto de SK hynix indica que pagó 6.600 millones en diciembre de 2021 y 2.200 millones en marzo de 2025; Intel declaró haber recibido unos 1.900 millones en el segundo cierre, neto de ajustes.
¿Significa la suspensión que la demanda de almacenamiento para IA se está debilitando?
No por sí sola. TrendForce sigue proyectando un crecimiento de la demanda de bits de SSD empresariales superior al 80% en 2026, y SK hynix dijo que las necesidades de inversión de Solidigm no han cambiado. La tesis de inversión sigue dependiendo de los precios, los costes y la oferta futura.
¿Podría Solidigm salir a bolsa más adelante?
Es posible, pero no hay nada previsto. El consejero delegado Kwak Noh-jung dijo a los analistas el 28 de octubre que la revisión se detuvo por la volatilidad de los mercados financieros y la corrección de los valores de chips, y SK hynix afirmó que seguirá evaluando el momento, la escala y la financiación del crecimiento de Solidigm. Cualquier salida a bolsa futura tendría que cumplir las directrices coreanas sobre cotización doble, incluidas medidas de protección del accionista aprobadas por el consejo.
¿Está construyendo Solidigm una fábrica en Estados Unidos?
No está decidido. Reuters informó en septiembre de que Solidigm estudiaba una fábrica de NAND en EE. UU., y el 29 de octubre el Maeil Business Newspaper habló de una inversión de unos 60 billones de wones. SK hynix respondió en un Form 6-K que Solidigm analiza medidas para reforzar su competitividad y ampliar capacidad, pero que no se ha determinado nada, y prometió un nuevo comunicado cuando se confirmen los detalles o en el plazo de un mes.
Conclusión: una pausa sensata, si le sigue la disciplina
La suspensión de la IPO de Solidigm es una decisión sobre cómo pagar el crecimiento. La IA está creando una demanda real de SSD empresariales de alta capacidad, y Solidigm está bien posicionada en ese mercado. Pero una IPO en octubre de 2026 habría supuesto vender una parte de ese futuro a un precio fijado por un sector en caída libre, frente a las objeciones de accionistas y reguladores.
Conservar Solidigm protege ese potencial alcista. También deja a SK hynix como responsable del coste, el calendario y los rendimientos de la expansión que venga a continuación, que ahora debe equilibrar con un plan de retribución al accionista de unos 100 billones de wones para 2026.
La señal más sólida será un plan creíble que vincule la demanda de los clientes con una capacidad rentable y con la generación de caja. El próximo hito es el comunicado sobre la capacidad de Solidigm que SK hynix prometió en el plazo de un mes desde el 29 de octubre.
Lectura Relacionada
- SK Hynix 3T 2026: margen del 79,7% y retorno de 100 billones
- Acciones de Samsung 2026: cotización histórica y resultados
- Acciones de semiconductores: cada caída del SOX, 1995–2026
- Crash del KOSPI 2026: todas las caídas de la bolsa coreana
- Rentabilidad del KOSPI por año: cada año de 1982 a 2026
- Micron (MU): HBM3e lo Convierte en la Apuesta IA 2026
- IPO de Oura: aplazada desde el 29 sep, qué revela el S-1
Referencias
- SEC EDGAR — Form 6-K de SK hynix: Solidigm abandona el análisis de la pre-IPO y la IPO (23 de octubre de 2026)
- SEC EDGAR — Form 6-K de SK hynix: aclaración sobre la información de la pre-IPO de 5 billones de wones (6 de agosto de 2026)
- SEC EDGAR — Form 6-K de SK hynix: nueva aclaración (4 de septiembre de 2026)
- SEC EDGAR — Form 6-K de SK hynix: fecha de la conferencia telefónica del 3T 2026 (14 de octubre de 2026)
- SEC EDGAR — Form 6-K/A de SK hynix: amortización de acciones propias, 23.693.272 acciones (26 de octubre de 2026)
- SEC EDGAR — Form 6-K de SK hynix: respuesta a la información sobre un dividendo extraordinario (26 de octubre de 2026)
- SEC EDGAR — folleto de los ADS de SK hynix, Form 424(b)(4) (julio de 2026)
- SK hynix Newsroom — Solidigm pone fin al análisis de su IPO (23 de octubre de 2026)
- SK hynix Newsroom — aclaración sobre las informaciones de prensa acerca de Solidigm (1 de octubre de 2026)
- SK hynix Newsroom — resultados empresariales del 2T 2026
- SK hynix Newsroom — invitación a la conferencia de resultados del 3T 2026
- Intel Newsroom — primer cierre de la venta del negocio de NAND y SSD a SK hynix (29 de diciembre de 2021)
- Intel — Form 8-K sobre el segundo cierre (27 de marzo de 2025)
- Seoul Economic Daily — SK hynix retira el plan de IPO de Solidigm en EE. UU. tras la oposición de los reguladores
- Bloomberg — SK hynix retira la IPO de 10.000 millones de dólares de Solidigm ante la oposición regulatoria
- Taipei Times — SK hynix cancela la IPO de su filial Solidigm
- Reuters vía Investing.com — Solidigm estudia una fábrica de NAND en EE. UU. (18 de septiembre de 2026)
- Reuters vía Investing.com — los equipos de Dalian y la fábrica en EE. UU. (14 de octubre de 2026)
- Tom's Hardware — respuesta de SK hynix a la información sobre Dalian
- Blocks & Files — SK hynix estudiaría una salida a bolsa de Solidigm en EE. UU. (julio de 2024)
- TrendForce — perspectivas de precios de la memoria para el 4T 2026 (30 de septiembre de 2026)
- Solidigm — especificaciones del D5-P5336
- Solidigm — la inferencia de IA es un problema de almacenamiento flash (informe técnico)
- Yahoo Finance — precios históricos de SK hynix (000660.KS)
- SEC EDGAR — Form 6-K de SK hynix: resultados preliminares del 3T 2026 (28 de octubre de 2026)
- SEC EDGAR — Form 6-K de SK hynix: plan de retribución al accionista para 2026 (28 de octubre de 2026)
- SEC EDGAR — Form 6-K de SK hynix: revisión de la capacidad de Solidigm, respuesta al Maeil Business (29 de octubre de 2026)
- CNBC — SK Hynix: resultados del 3T 2026 y conferencia (28 de octubre de 2026)


