 Ni Muke
Basahin ang pag-alis ng Bumble sa stock market bilang ledger, hindi bilang premyo
Noong umaga ng Oktubre 13, 2026, naglabas ang Bumble Inc. at Ithaca Holdings ng magkasanib na pahayag na nag-anunsyo na bibilhin ang Bumble sa isang buong-cash na transaksyon na nagtatasa sa kompanya ng 1.3 bilyong dolyar, kung saan tatanggap ang mga Class A shareholder ng 6.05 dolyar bawat share. Nagbukas ang pahayag sa isang numero: premyong 138% sa unaffected na closing price noong Oktubre 9, 2026. Bawat headline na sumunod ay nagbukas sa parehong numero.
Tumpak ang numero. Ito rin ang pinakamaliit ang laman na impormasyon sa buong transaksyon.
Ang takeover premium ay hindi katangian ng isang kompanya. Ito ay ratio sa pagitan ng dalawang presyo, at isa sa mga presyong iyon ang pinipili ng sinumang sumulat ng pahayag. Sukat sa closing price ng Bumble noong Oktubre 9, 2026, ang alok ay premyong 138.2%. Sukat sa sariling 52-week closing high ng Bumble — naitala noong Oktubre 24, 2025, wala pang labindalawang buwan bago nito — ang parehong alok ay premyong 2.9% lamang. Sukat sa presyong ipinagbili ng Bumble ng mga share sa publiko noong Pebrero 2021, ito ay diskuwentong 85.9%.
Parehong alok. Parehong kompanya. Tatlong ganap na magkaibang kuwento, pinaghihiwalay lamang ng petsa sa panukat.
Hindi iginigiit ng artikulong ito na masyadong mababa o masyadong mataas ang 6.05 dolyar. Iginigiit nito na ang premyo ang maling instrumento. Ang sinusuportahan ng mga dokumento ay isang ledger: hanay ng mga may-petsa at may-pinagmulang galaw ng cash at write-down na nagpapaliwanag kung paano napunta sa pagbebenta sa 6.05 dolyar ang isang kompanyang nangalap ng pondo sa 43.00 dolyar bawat share, at kung sino ang tumanggap ng pera sa daan. Lahat ng bilang sa ibaba ay mula sa sariling mga isinampa ng Bumble sa Securities and Exchange Commission ng Estados Unidos, mula sa kasunduan sa merger na isinampa bilang Exhibit 2.1, o mula sa pang-araw-araw na presyo sa merkado. Kapag kinalkula ang isang numero sa halip na iulat, ipinapakita ang kalkulasyon.
Ang mga sumusubaybay sa spread habang umaabante ang transaksyon patungo sa pagsasara ay maaaring bantayan ang BMBL sa SimianX kasabay ng live na daloy ng mga dokumento.
Ano talaga ang nilagdaan ng Bumble at Ithaca
Inilalarawan ng pahayag ang isang kompanyang binibili. Mas tiyak ang inilalarawan ng Form 8-K na isinampa noong Oktubre 13, 2026, at mahalaga ang mga detalye para sa sinumang may hawak ng stock.
Ang kabayaran: 6.05 dolyar para sa Class A, 0.000001 dolyar para sa Class B
Sa ilalim ng kasunduan sa merger, bawat Class A common share na nakabinbin bago mismo ang effective time — maliban sa dissenting, kinanselang share at share na saklaw ng rollover — ay nagiging karapatang tumanggap ng 6.05 dolyar cash, walang interes.
Bawat Class B common share ay nagiging karapatang tumanggap ng 0.000001 dolyar cash, walang interes. Isang kamilyonesa iyon ng dolyar. Mayroong 17 Class B share na nakabinbin noong Hunyo 30, 2026, kaya ang buong kabayaran para sa Class B ay artifact ng pag-round na nagkakahalaga ng wala pang dalawang libong bahagi ng isang sentimo.
Hindi ito panlalait. Hindi kailanman nagdala ng karapatang pang-ekonomiya ang Class B ng Bumble; nagdala ito ng boto. Sa ilalim ng dual-class na istruktura na itinatag sa initial public offering, ang may hawak ng Class B ay may karapatan sa mga botong sinusukat ayon sa bilang ng Opco common unit na hawak niya, hindi ayon sa bilang ng Class B share. Ang 0.000001 dolyar ay ang kasunduan sa merger na kinikilala, sa salapi, kung ano talaga ang Class B: instrumento sa pagboto na walang anumang angkin sa halaga.
Ang ikatlong bahagi ang nagpapantay sa aritmetika. Bawat common unit ng Buzz Holdings L.P. na nakabinbin bago mismo ang Opco merger ay nagiging karapatang tumanggap ng sobra ng Class A per-share price kaysa sa Class B per-share price — ibig sabihin, 6.05 dolyar bawas 0.000001 dolyar. Sa ekonomiya, pantay ang bayad sa isang common unit at sa isang Class A share.
Dalawang merger, hindi isa: ang pagtanggal sa istrukturang Up-C
Binuo ang transaksyon bilang dalawang sabay na merger dahil hindi simpleng korporasyon ang Bumble. Ito ay isang umbrella partnership C-corporation, ang istrukturang inilalarawan ng prospektus ng initial public offering bilang "karaniwang tinutukoy na umbrella partnership-C-corporation (o UP-C) na istruktura".
Nasa itaas ang Bumble Inc. Sa ilalim nito ay ang Buzz Holdings L.P. — tinatawag na "Opco" sa kasunduan sa merger at Bumble Holdings sa mga financial statement — kung saan talaga naninirahan ang operating business. Ang Bumble Inc. ang general partner. Ang ibang limited partner, ang mga may-ari bago ang public offering, ay may hawak na common unit na maaaring ipalit nang isa sa isa sa Class A share.
Kaya nga inilalatag ng kasunduan sa merger na isasanib ang Oak Merger Sub 1, Inc. sa Bumble Inc. (ang "Corporate Merger") at isasanib ang Oak Merger Sub 2, LLC sa Buzz Holdings L.P. (ang "Opco Merger"), kung saan ang dalawang nakaligtas ay nagiging ganap na pag-aaring subsidiary ng Ithaca Holdco, Inc. Kailangan ng dalawang merger dahil may dalawang patong ng equity na bibilhin.
Ang praktikal na bunga sa pagtatasa ay kulang ang itinuturong halaga ng kompanya kapag Class A share lang ang binibilang. Ang tanong na iisipin ng maraming mambabasa — kung bakit ang 131.9 milyong Class A share na pinarami sa 6.05 dolyar ay hindi man lang lumalapit sa 1.3 bilyon — ay may tiyak na sagot, at nasa 10-Q iyon. Nasa susunod na seksiyon ang pagtutumbas na iyon.
Sino ang lumagda, at sino ang umiwas
Kumilos ang board ng Bumble sa nagkakaisang rekomendasyon ng isang Special Committee na binubuo lamang ng independiyente at walang interes na direktor, na binigyan ng buong awtoridad na suriin ang mga estratehikong alternatibo. Tinutukoy ng pahayag si Ann Mather, Chair ng Board of Directors ng Bumble, bilang Chair ng Special Committee.
Pagkatapos ay nagkaisa ang board sa pag-apruba ng transaksyon, maliban kay Whitney Wolfe Herd, na umiwas sa mga deliberasyon at sa pagboto. Inilalarawan ng pahayag ang pag-iwas niya bilang pormalidad sa pamamahala. Ipinapaliwanag ito ng kasunduan sa merger bilang pangangailangan: hindi lamang tagapagtatag at punong ehekutibo ng nagbebenta si Wolfe Herd, kundi panig din siya sa bumibili sa pamamagitan ng kasunduan sa rollover, na tatalakayin sa bandang huli ng artikulong ito.
Tumutugma ang mga tagapayo sa istruktura. Nagsilbing financial adviser ng Special Committee ang Goldman Sachs & Co. LLC at Morgan Stanley & Co. LLC, ayon sa magkasanib na pahayag, kasama ang Davis Polk & Wardwell bilang legal adviser nito. Nagpayo ang Kirkland & Ellis sa Ithaca, kasama ang KKR Capital Markets bilang capital markets adviser. Nagpayo ang Wachtell, Lipton, Rosen & Katz kay Wolfe Herd nang personal. Nagpayo ang Simpson Thacher & Bartlett sa Blackstone. Ang apat na magkakahiwalay na pangkat ng abogado para sa tinatawag ng headline na isang transaksyon ay mismong paglalarawan kung gaano karaming magkakaibang interes ang kinailangang pagkasunduin.
Ganap na nakadepende ang premyo sa petsang pinagsusukatan
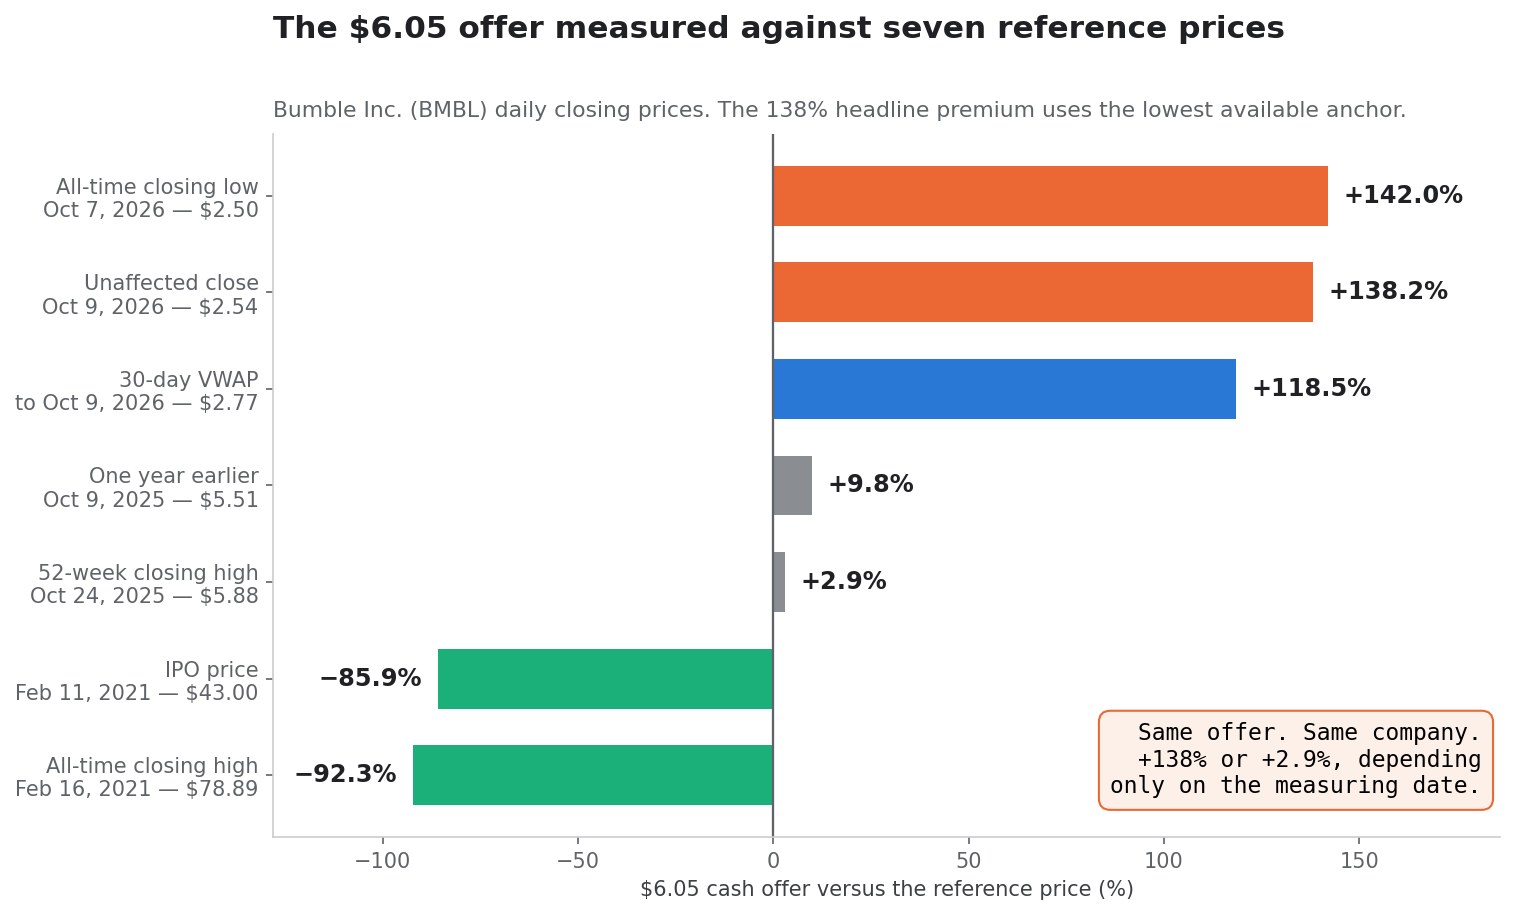
Narito ang parehong 6.05 dolyar na alok na sinukat sa bawat reference price na maaaring piliin ng isang makatwirang analyst. Lahat ng presyo ay pang-araw-araw na closing price ng Class A ng Bumble.
| Reference point | Petsa | Presyo | 6.05 dolyar kumpara rito |
|---|---|---|---|
| All-time closing low | Oktubre 7, 2026 | $2.50 | +142.0% |
| Unaffected closing price | Oktubre 9, 2026 | $2.54 | +138.2% |
| 30-araw na volume-weighted average | hanggang Oktubre 9, 2026 | $2.77 | +118.5% |
| Eksaktong isang taon bago nito | Oktubre 9, 2025 | $5.51 | +9.8% |
| 52-week closing high | Oktubre 24, 2025 | $5.88 | +2.9% |
| Presyo ng initial public offering | Pebrero 11, 2021 | $43.00 | −85.9% |
| All-time closing high | Pebrero 16, 2021 | $78.89 | −92.3% |
Ang agwat sa pagitan ng pinakamalaki at pinakamaliit na premyo sa talahanayang iyon ay 139 porsyentong puntos, at walang anuman sa Bumble ang nagbago para likhain ito.
Ang unaffected na pagsasara sa $2.54
Nagsara ang Bumble sa $2.54 noong Biyernes, Oktubre 9, 2026. Nakapetsa ang kasunduan sa merger ng Lunes, Oktubre 12. Ang paggamit sa huling pagsasara bago ang petsa ng kasunduan bilang "unaffected" na presyo ay karaniwang kasanayan at hindi isang batikos.
Ang nararapat pansinin ay kung saan nakaupo ang presyong iyon sa sariling kasaysayan ng Bumble. Ang all-time closing low ng Class A stock ng Bumble — sa lahat ng araw ng kalakalan mula sa debut noong Pebrero 11, 2021 — ay $2.50, naitala noong Oktubre 7, 2026. Tatlong araw ng kalakalan iyon bago nilagdaan ang kasunduan sa merger. Ang pagsasara sa $2.54 noong Oktubre 9 ay 1.6% lamang sa itaas ng pinakamababang presyong pinagsarhan ng stock kailanman.
Ang premyong 138% na kinalkula mula sa presyong 1.6% sa itaas ng all-time low ay totoong pahayag tungkol sa premyo at mahinang pahayag tungkol sa halaga.
Ang 30-araw na volume-weighted average: $2.77
Binabanggit din ng pahayag ang premyong humigit-kumulang 119% sa 30-araw na volume-weighted average price noong Oktubre 9, 2026. Ang pagkuha ng 30-sesyong weighted average mula sa pang-araw-araw na tipikal na presyo at volume ay nagbibigay ng $2.77, na nagpapahiwatig ng premyong 118.5% — nasa loob ng pag-round sa sariling numero ng kompanya, kaya isa itong kapaki-pakinabang na pagsusuri na magkatugma ang pamamaraan.
Mas mababa ang premyo sa weighted average kaysa sa premyo sa closing price sa isang halatang dahilan: bumababa ang stock papasok sa window ng pagsukat. Ang trailing average sa isang bumabagsak na serye ay nakaupo sa itaas ng huling presyo. Karapat-dapat purihin ang kompanya sa paglalahad ng parehong numero; karaniwang isa lang — ang nakalulugod — ang inilalahad ng mga pahayag.
Isang taon bago nito: $5.51
Noong Oktubre 9, 2025 — eksaktong labindalawang buwan bago ang unaffected na petsa — nagsara ang Bumble sa $5.51. Kumpara sa presyong iyon, ang alok na $6.05 ay premyong 9.8%.
Ito ang pinakamalinaw na paghahambing sa talahanayan, dahil pinapanatili nitong halos pareho ang kompanya at ang orasan lang ang ginagalaw. Sa labindalawang buwang iyon ay bumaba ang kita ng Bumble, bumaba ang paying users nito, at nagtala ito ng dagdag na $169.3 milyong write-down. Ngunit muli rin nitong pinondohan ang utang, nakalikha ng record na labindalawang-buwang operating cash flow, at tinapos ang isang restructuring. Ang shareholder na bumili isang taon bago ang transaksyon at hinawakan hanggang sa pagsasara ay kikita ng 9.8% sa loob ng mga labinlimang buwan, bago ang spread.
Ang 52-week closing high: $5.88
Ang pinakamataas na pagsasara ng Bumble sa 52 linggo bago ang transaksyon ay $5.88, noong Oktubre 24, 2025. 2.9% lamang ang itaas nito ng alok.
Ito ang paghahambing na hinaharap ng isang board sa pagsusuri ng pagiging patas, at kaya nga sulit basahin ang Schedule 13E-3. Ang bumibiling nag-aalok ng 138% sa itaas ng isang depresadong kotasyon at 2.9% sa itaas ng sariling isang-taong taluktok ng stock ay naglalahad tungkol sa timing, hindi tungkol sa negosyo. Lumitaw ang parehong padron noong nag-alok ang Schneider Electric para sa PTC sa presyong mas mababa kaysa sa sariling 52-week high ng PTC — paghahambing na sinuri sa PTC Stock: ang $205 na alok ng Schneider ay mas mababa sa 52-week high.
Ang dalawang araw ng kalakalan na naghatid ng premyo
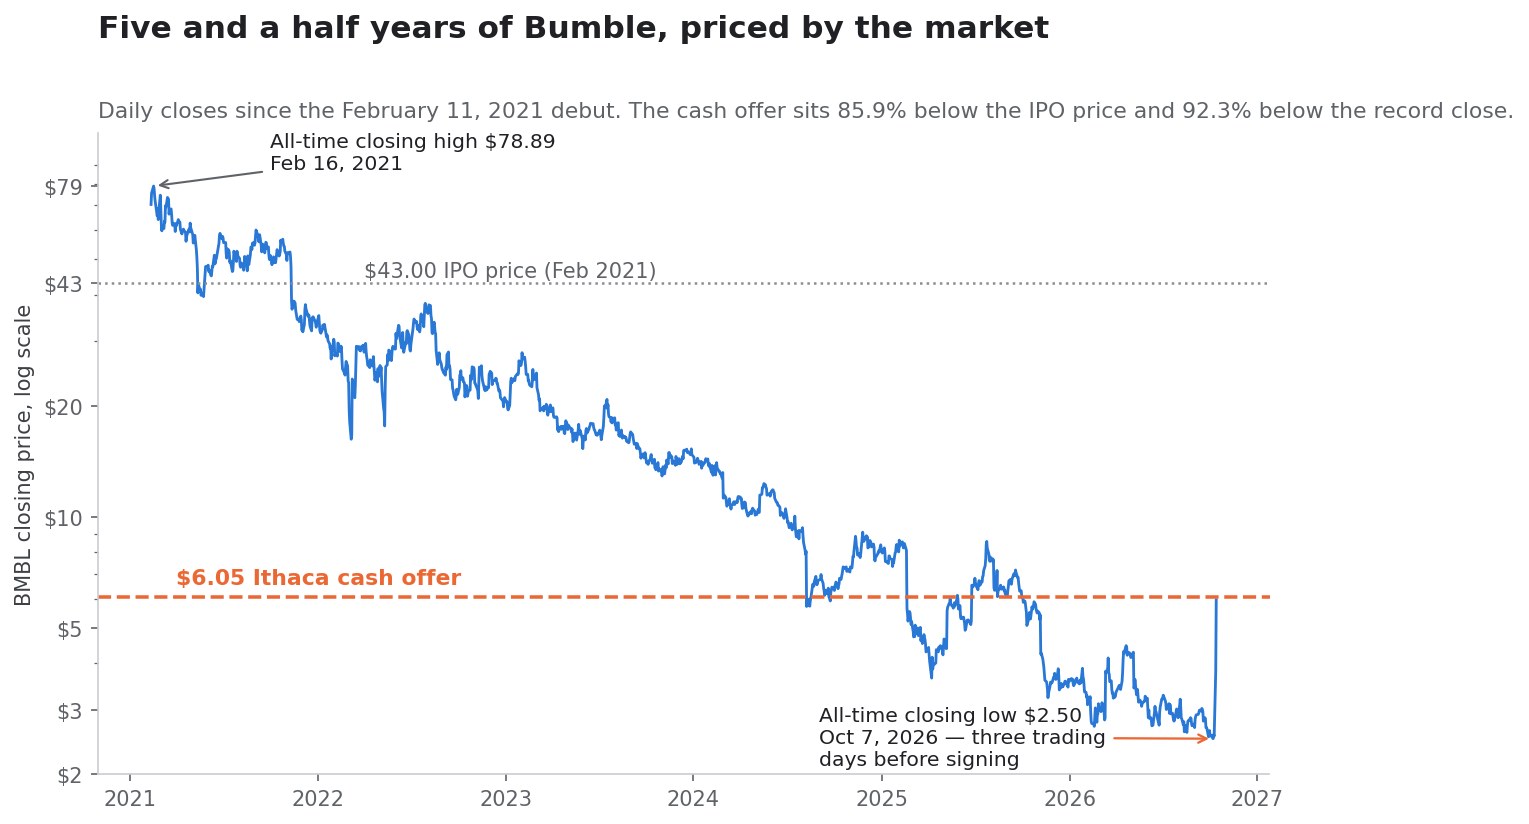
Ang pinakaulit-ulit na paglalarawan sa reaksiyon ng merkado ay "tumalon ng 57%" ang Bumble nang ianunsyo ang transaksyon. Tumpak iyon para sa Oktubre 13 at lubusang tinatanggal ang Oktubre 12.
Lunes, Oktubre 12: +49.61% sa 42.3 milyong share
Nakapetsa ang kasunduan sa merger ng Oktubre 12, 2026. Ang magkasanib na pahayag ay may timestamp na 8:24 ng umaga Eastern Daylight Time noong Oktubre 13, 2026.
Noong Oktubre 12, nagbukas ang Class A ng Bumble sa $2.54, umabot sa kasingtaas ng $3.975 at nagsara sa $3.80 — pagtaas ng 49.61% sa volume na 42,333,800 share. Ang 30-sesyong average volume hanggang Oktubre 9 ay 2,124,920 share. Nag-trade ang Oktubre 12 sa 19.9 na ulit ng average na iyon.
Martes, Oktubre 13: +56.58% sa 118.2 milyong share
Noong Oktubre 13, matapos ang anunsiyo, nagbukas ang stock sa $5.98, nag-trade sa saklaw na 6 sentimo buong araw at nagsara sa $5.95 — dagdag na pagtaas ng 56.58% sa 118,187,900 share, o 55.6 na ulit ng naunang 30-sesyong average.
Sa kabuuan, mula sa unaffected na pagsasara sa $2.54 hanggang sa $5.95 na pagsasara noong Oktubre 13, tumaas ang stock ng 134.3%. Ang alok na $6.05 ay premyong 138.2%. Sa madaling salita, sa pagsasara ng unang pampublikong araw ng kalakalan, nahuli na ng merkado ang 97% ng inanunsyong premyo.
Ang sinasabi ng volume
Sulit sabihing malinaw ang pagkakasunod-sunod, dahil binabago nito ang kahulugan ng "pagbili sa balita". Mga 37 porsyentong puntos ng 134-puntong galaw ang nangyari noong Oktubre 12 — ang araw na nilagdaan ang kasunduan, bago ang anumang pampublikong anunsiyo. Ang natira ay nangyari pagkatapos.
Walang ibinubunsod na hinuha ang artikulong ito kung bakit nag-trade nang gayon ang Oktubre 12, at wala pang ganoong hinuha ang makukuha sa pampublikong rekord sa ngayon. Ang lugar kung saan lilitaw ang sagot na iyon, kung lilitaw man, ay ang seksiyong "Background of the Merger" ng paparating na Schedule 13E-3, na obligadong isalaysay ang kronolohiya ng negosasyon. Ang seksiyong iyon ang pinakakapaki-pakinabang na dokumentong ilalabas ng transaksyon, at hindi pa ito isinasampa. Ang padrong isang stock na nasa transaksyon ay nagsasara ng halos buong spread nito sa unang araw, iniiwan ang manipis na natitira para sa mga arbitrageur, ay nangyari rin sa pagbili ng Copart sa ACV Auctions, kung saan ang 44% na pagtalon ay nag-iwan ng 0.9% na spread.
Pagtutumbas sa headline na 1.3 bilyong dolyar
Sinasabi ng pahayag na tinatasa ng transaksyon ang Bumble sa 1.3 bilyong dolyar. Sinasabi ng kasunduan sa merger na tumatanggap ang mga may hawak ng Class A ng $6.05. Hindi halatang nagkakaugnay ang dalawang katotohanang iyon, at sa agwat na ito humihinto ang karamihan ng komentaryo.
Ang bilang ng share matapos ang pagpapalit: 153,109,928
Taglay ng 10-Q para sa quarter na nagtapos noong Hunyo 30, 2026 ang numerong nagsasara sa agwat. Nakasaad sa Note 10:
Sa pag-aakalang ipinalit ang lahat ng nakabinbing Common Unit sa Class A common stock sa isa-sa-isang batayan sa ilalim ng kasunduan sa pagpapalit na pinasok ng mga may hawak ng Common Unit, magkakaroon ng 153,109,928 share ng Class A common stock na nakabinbin ... noong Hunyo 30, 2026.
Ang iniulat na nakabinbing Class A share noong Hunyo 30, 2026 ay 131,861,482. Ang pagkakaiba — 21,248,446 — ay ang mga Opco common unit na hawak sa labas ng Bumble Inc., ang mga unit na binibili ng Opco Merger sa $6.05 bawas ng isang kamilyonesang dolyar.
Halaga ng equity: $926.3 milyon
Pinarami:
| Bahagi | Share / unit | Presyo | Halaga |
|---|---|---|---|
| Class A common stock | 131,861,482 | $6.05 | $797,761,966 |
| Opco common unit (labas sa Bumble Inc.) | 21,248,446 | $6.05 | $128,553,098 |
| Class B common stock | 17 | $0.000001 | $0.00002 |
| Kabuuang equity matapos ang pagpapalit | 153,109,928 | $6.05 | $926,315,064 |
Kaya ang tseke para sa equity ay humigit-kumulang $926.3 milyon, hindi 1.3 bilyon. Hindi kabilang sa numero ang mga share na saklaw ng rollover, na iniaambag sa halip na i-cash out, at hindi rin kabilang ang pagtrato sa mga unvested na equity award.
Net debt: $321.0 milyon
Ipinapakita ng balance sheet noong Hunyo 30, 2026 ang cash at cash equivalent na $153,958 libo at long-term debt na net na $451,041 libo ($52,176 libong current dagdag ang $398,865 libong non-current). Ang carrying value ay net ng hindi pa naiaamortisang diskuwento at issuance cost; ang nakabinbing principal sa ilalim ng kasunduan sa kredito noong 2026 ay $475.0 milyon.
Gamit ang principal, ang net debt ay $475.0 milyon bawas $154.0 milyon, o $321.0 milyon.
Bakit hindi kailanman umaabot sa 1.3 bilyon ang Class A na pinarami sa $6.05
Pagsasama-sama ng mga piraso:
| Bahagi ng tulay | Halaga |
|---|---|
| Equity matapos ang pagpapalit sa $6.05 | $926.3m |
| Dagdag: principal ng term loan | $475.0m |
| Bawas: cash at cash equivalent | ($154.0m) |
| Ipinapahiwatig na enterprise value | $1,247.4m |
Ang $1,247.4 milyon ay nagiging $1.2 bilyon kapag ni-round, at sinasabi ng pahayag na 1.3 bilyon — agwat na tugma sa pagsasama ng gastos sa transaksyon, ng cash na halaga ng mga vested equity award, o sa paggamit ng ibang petsa ng pagsukat bukod sa Hunyo 30. Hindi ang huling decimal ang punto. Ang punto ay ang headline na 1.3 bilyon ay enterprise value, hindi equity value, at mga sangkapat nito ay pag-ako sa utang ng Bumble, hindi cash para sa mga shareholder.
Para sa konteksto: ang kabuuang asset ng Bumble sa balance sheet noong Hunyo 30, 2026 ay $1,220.2 milyon. Ang enterprise value ng transaksyon ay halos katumbas ng lahat ng sinasabi ng balance sheet ng kompanya na pag-aari nito.
Ang ledger ng paglabas ng cash: $2.96 bilyon bago ang pag-alis
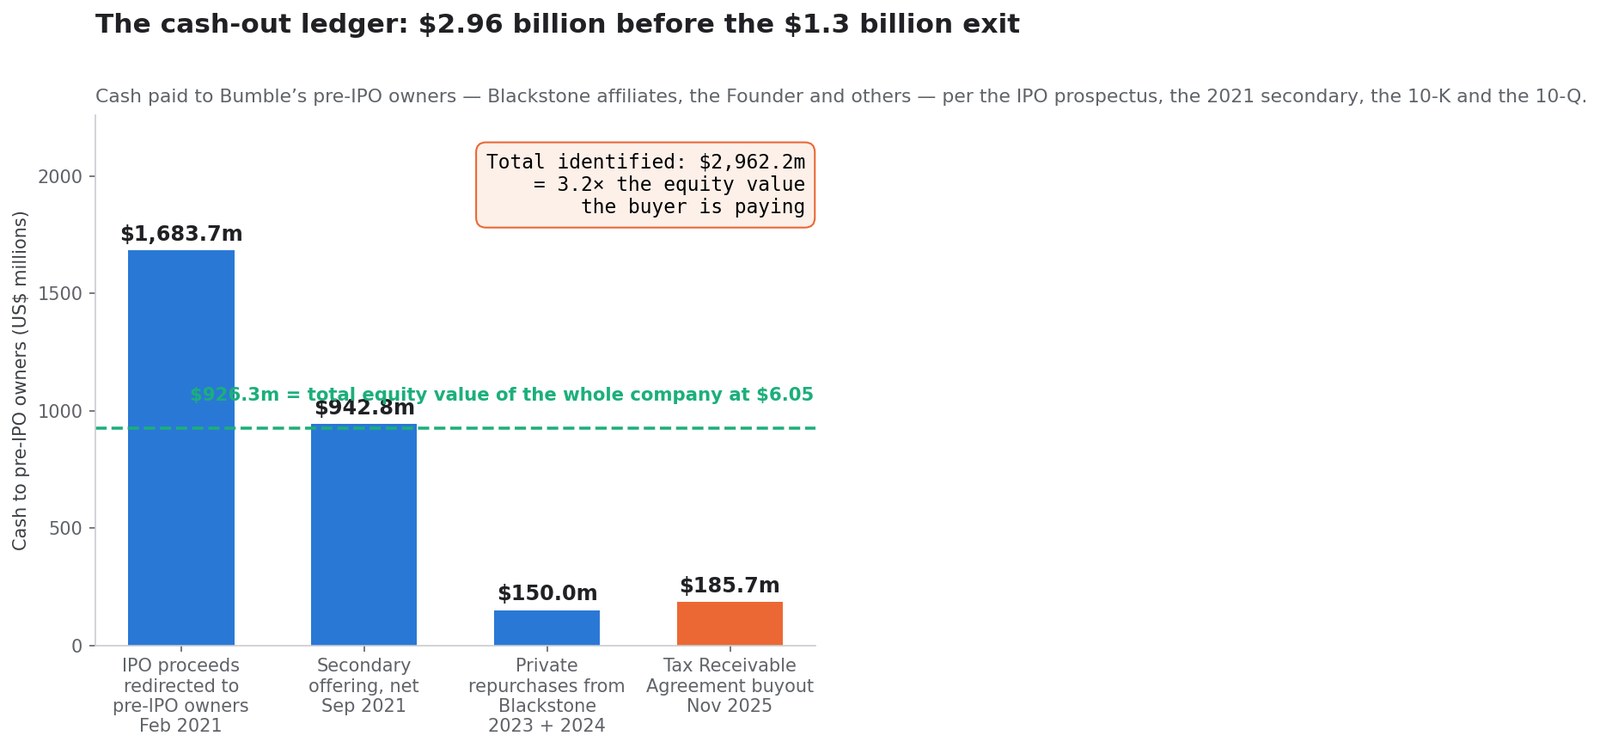
Ito ang seksiyong itinatago ng balangkas ng premyo. Ang mga may-ari ng Bumble bago ang public offering — mga kaanib ng Blackstone at mga entidad na nauugnay sa tagapagtatag na si Whitney Wolfe Herd, na tinukoy sa prospektus bilang "Principal Stockholders" — ay tumanggap ng cash mula sa pampublikong kompanya sa apat na malalaking transaksyong may hiwalay na dokumentasyon, bago nilagdaan ang pag-alis sa stock market.
Pebrero 2021: $1,683.7 milyong kita ng offering ang inilihis
Ipinagbili ng public offering ng Bumble ang 50,000,000 Class A share sa $43.00 bawat share, na nangalap ng $2,150.0 milyon bruto. Sinasabi ng prospektus nang eksakto kung saan ito napunta:
Balak ng Bumble Inc. na gamitin ang mga kita (net ng underwriting discount) mula sa paglalabas ng 9 milyong share ($369.6 milyon) upang bumili ng katumbas na bilang ng bagong inilabas na Common Unit mula sa Buzz Holdings L.P. ... na siya namang gagamitin ng Buzz Holdings L.P. upang bayaran ang nakabinbing utang sa ilalim ng aming Term Loan Facility ... na nagkakahalaga ng humigit-kumulang $200.0 milyon ... at humigit-kumulang $148.3 milyon para sa pangkalahatang layuning pangkorporasyon ... Balak ng Bumble Inc. na gamitin ang mga kita (net ng underwriting discount) mula sa paglalabas ng 41 milyong share ($1,683.7 milyon) upang bilhin o tubusin ang katumbas na kabuuang bilang ng Class A common stock at Common Unit mula sa aming mga may-ari bago ang public offering.
Sa $2.15 bilyong nakalap mula sa pampublikong mamumuhunan, $1,683.7 milyon — 78.3% — ang napunta sa mga may-ari bago ang public offering. Sa natira, $200.0 milyon ang nagbayad ng utang at mga $148.3 milyon, o 6.9% ng brutong nakalap, ang nakarating sa negosyo bilang working capital, bago ang mga $21.3 milyong gastos sa offering.
Ang secondary offering kung saan nagbebenta ang mga kasalukuyang may hawak ay ganap na normal at buong-buong inilalahad. Ang hindi pangkaraniwan ay ang proporsiyon. Karamihan sa ibinayad ng publiko sa $43.00 ay paglilipat, hindi pamumuhunan.
Ito ang estrukturang tanong na ibinabato ng bawat public offering at bihirang itanong ng mga headline: anong bahagi ng nakalap na pera ang nakararating sa negosyo, at anong bahagi ang nakararating sa mga nagmamay-ari nito noon. Ang parehong aritmetika, inilapat sa kompanyang hindi pa nakalista, ang paksa ng Naantala ang IPO ng Oura: ano ang ipinapakita ng S-1 sa likod ng $13.5B na hiling.
Setyembre 2021: $942.8 milyon mula sa secondary
Pitong buwan ang lumipas, nang nasa $55.68 ang stock, nag-alok ang mga nagbebentang shareholder — mga may hawak ng Common Unit bago ang public offering na nagpalit ng unit sa Class A share — ng 18,000,000 share sa $54.00 sa pamamagitan ng ikalawang prospektus. Ang brutong kita ay $972,000,000. Ang underwriting discount na $1.62 bawat share ay umabot sa $29,160,000, kaya natira ang $942,840,000 net sa $52.38 bawat share.
Sinasabi ng prospektus na ang kompanya "ay hindi tatanggap ng anumang kita mula sa pagbebenta ng Class A common stock ng mga nagbebentang shareholder". Bawat dolyar ay napunta sa mga nagbenta.
Disyembre 2023 at Marso 2024: $150.0 milyong binili nang pribado
Noong Disyembre 2023, sa ilalim ng umiiral na programa ng pagbili ng share, sumang-ayon ang Bumble na bilhing muli ang mga 4.0 milyong Class A share mula sa Blackstone at sumang-ayon ang Bumble Holdings na bilhing muli ang mga 3.2 milyong Common Unit mula sa Blackstone, "sa kabuuang presyo ng pagbili na $100 milyon". Iyon ay 7.2 milyong unit sa ipinapahiwatig na $13.89.
Noong Marso 2024, inulit ang parehong istruktura: mga 2.5 milyong Class A share at 2.0 milyong Common Unit mula sa Blackstone "sa kabuuang presyo ng pagbili na $50 milyon" — 4.5 milyong unit sa ipinapahiwatig na $11.11.
Magkasama: $150.0 milyong cash ng kompanya, ibinayad sa iisang shareholder sa mga pribadong napagkasunduang transaksyon, para sa 11.7 milyong unit sa average na $12.82. Ang bumibili ngayon ng buong kompanya ay nagbabayad ng $6.05.
Nobyembre 2025: ang $185.7 milyong pagwawakas sa tax receivable agreement
Kasabay ng public offering, pumasok ang Bumble sa tax receivable agreement na nag-oobliga ritong bayaran ang mga may-ari bago ang offering ng 85% ng mga benepisyong pambuwis na natamo nito mula sa pagtaas ng basehan kaugnay ng offering. Karaniwang katangian ito ng mga istrukturang Up-C at tuloy-tuloy na angkin sa cash sa hinaharap.
Noong Nobyembre 5, 2025, pumasok ang Bumble sa Amendment No. 1 kasama ang Blackstone, ang tagapagtatag at ilang iba pang may-ari bago ang offering. Nakasaad sa 10-K:
Inilatag ng Amendment ang isahang mga bayad sa pag-aayos na humigit-kumulang $186.0 milyon bilang kabayaran para sa ganap at buong pagwawakas ng mga obligasyon sa pagbabayad ng Kompanya ... Nagbayad kami ng cash settlement na $185.7 milyon sa Blackstone, sa Tagapagtatag at sa ilang iba pang may-ari bago ang offering kaugnay ng pagwawakas na ito.
Binabanggit din ng parehong dokumento na "bago mismo ang Amendment, pinili ng Blackstone na ipalit ang lahat ng Common Unit nito sa Class A common stock ng Kompanya" — makikita ito sa balance sheet, kung saan bumaba ang noncontrolling interest mula $361.6 milyon noong Setyembre 30, 2025 tungong $111.1 milyon noong Disyembre 31, 2025.
Ang kabuuang cash ng tax receivable agreement noong 2025 ay $194.7 milyon, binubuo ng $185.7 milyong pagwawakas at $8.9 milyong karaniwang bayad.
Ang kabuuan laban sa halaga ng paglabas
| Petsa | Mekanismo | Cash sa mga may-ari bago ang offering |
|---|---|---|
| Pebrero 2021 | Kita ng offering mula sa 41m share na inilihis | $1,683.7m |
| Setyembre 2021 | Secondary offering, net ng underwriting | $942.8m |
| Disyembre 2023 + Marso 2024 | Pribadong napagkasunduang pagbili mula sa Blackstone | $150.0m |
| Nobyembre 2025 | Pagwawakas sa tax receivable agreement | $185.7m |
| Kabuuang natukoy | $2,962.2m |
$2,962.2 milyon. Ang halaga ng equity ng buong kompanya sa $6.05 ay $926.3 milyon. Kumuha ang mga may-ari bago ang offering ng 3.2 ulit ng ibinabayad ngayon ng bumibili para sa buong equity ng Bumble, at 2.4 ulit ng buong $1.2 bilyong enterprise value, bago nilagdaan ang pag-alis sa stock market.
Labing-isang buwan ang lumipas sa pagitan ng $185.7 milyong pagwawakas sa tax receivable at ng kasunduan sa merger.
Ano ang binili ng sariling buyback ng Bumble
Hiwalay sa mga bayad sa mga may-ari bago ang offering, nagpatakbo ang Bumble ng open-market at pribadong napagkasunduang programa ng pagbili na inaprubahan sa $450.0 milyon. Noong Hunyo 30, 2026, $50.1 milyon ang natitirang magagamit at lahat ng treasury share ay nabura na.
Tatlong hakbang, 42.8 milyong unit
Inilalahad ng 10-K ang programa taon-taon:
| Taon | Class A share | Common unit | Kabuuang unit | Cash, labas ang excise tax | Ipinapahiwatig na average |
|---|---|---|---|---|---|
| 2023 | 7.8m | 3.2m | 11.0m | $157.1m | $14.28 |
| 2024 | 25.1m | 2.0m | 27.1m | $214.4m | $7.91 |
| 2025 | 4.7m | — | 4.7m | $28.7m | $6.11 |
| Kabuuan | 37.6m | 5.2m | 42.8m | $400.2m | $9.35 |
Walang pagbili sa unang kalahati ng 2026.
Ang average na presyong $9.35
Sa loob ng tatlong taon, binura ng Bumble ang 42.8 milyong unit sa average na $9.35. Laban sa $6.05 na paglabas, kakulangan iyon na $3.30 bawat unit, o $141.2 milyon — mga 15% ng halaga ng equity na ibinabayad ng bumibili para sa buong kompanya.
Ang $400.2 milyong ginastos ay makakabura sana ng 66.1 milyong unit sa $6.05. Bumili ang programa ng 35% na mas kakaunting unit kaysa sa mabibili ng parehong cash sa presyo ng paglabas.
Ang hakbang noong 2025 sa $6.11
Ang huling hakbang ang pumipigil sa mata. Noong 2025 ay bumili muli ang Bumble ng 4.7 milyong Class A share sa halagang $28.7 milyon — ipinapahiwatig na $6.11 bawat share. Nagbabayad ang bumibili ng $6.05.
Ang huling buyback ng kompanyang naisagawa sa loob ng anim na sentimo mula sa presyong pinagbentahan ng buong kompanya makalipas ang isang taon ay hindi iskandalo. Isa itong pagsukat. Sinasabi nitong pagsapit ng 2025 ay nagtagpo na ang presyo sa merkado at ang kalaunang presyong pangkalakalan sa pribadong merkado, na ibang pahayag mula sa "kulang ang pagtatasa ng merkado sa Bumble".
Ano ang mabibili ng $400 milyon sa $6.05
Sulit sabihing may pag-iingat ang kontrapaktwal, dahil madaling labisan ang mga kontrapaktwal sa buyback. Kung hindi kailanman ginastos ang $400.2 milyon, tatapusin sana ng Bumble ang Hunyo 2026 na may mga $554 milyong cash sa halip na $154 milyon, at magkakaroon ng 195.9 milyong unit matapos ang pagpapalit sa halip na 153.1 milyon.
Sa parehong $1,247.4 milyong enterprise value, ang tseke para sa equity ay magiging $1,247.4 milyon bawas ang net debt na negatibong $79 milyon — humigit-kumulang $1,326 milyon sa 195.9 milyong unit, o $6.77 bawat unit. Ipinapalagay ng aritmetikang iyon na pareho ang pagtatasa ng bumibili sa negosyo sa dalawang daigdig, na palagay at hindi katotohanan. Ngunit binabalangkas nito ang laki: ang programa ng pagbili, isinagawa sa average na $9.35 habang bumababa ang presyo, ay malamang na higit pitumpung sentimo bawat share ang halaga para sa mga may hawak na malapit nang bayaran ng $6.05. Ito rin ang disiplina ng ledger na inilapat sa $1 bilyong buyback ng On Holding, kung saan ang bilang ng share, hindi ang headline, ang may dalang impormasyon.
Ang ledger ng write-down: $2.10 bilyong binura
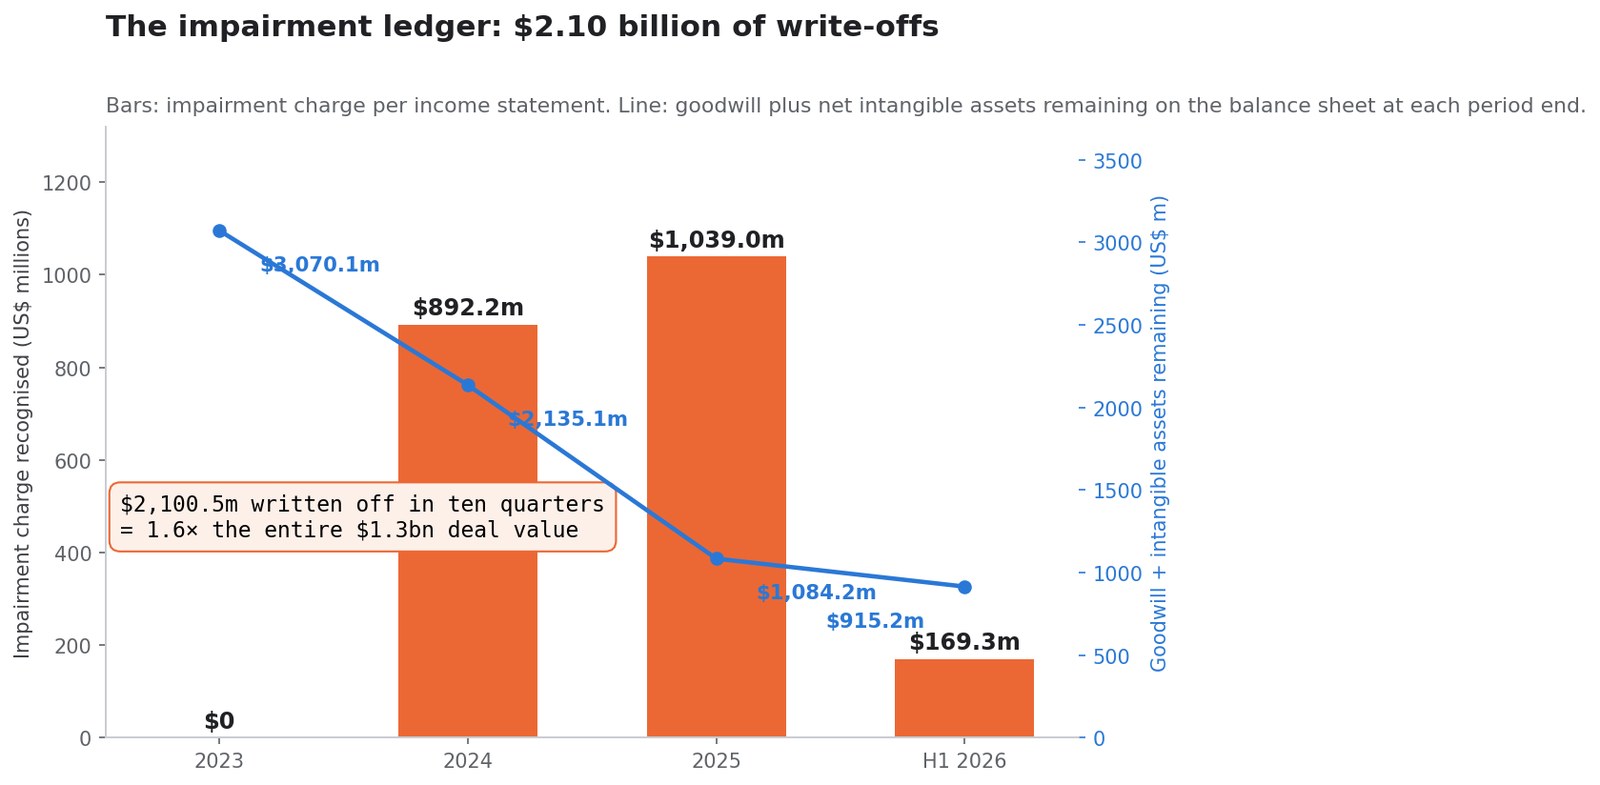
Ang impairment ay pang-akawnting na tala na walang cash, at karaniwang ikinakaway palayo dahil doon. Hindi dapat. Ang impairment ay ang pamunuan at mga auditor nito na nagtatala, sa ilalim ng pananagutan, na mas mababa ang halaga ng isang asset kaysa sa inaangkin ng balance sheet. Sa sampung quarter ay nagtala ang Bumble ng higit pa rito kaysa sa ipinagbibili ngayon ang kompanya.
| Panahon | Impairment charge |
|---|---|
| Buong taong 2023 | $0 |
| Buong taong 2024 | $892.2m |
| Buong taong 2025 | $1,039.0m |
| Anim na buwan hanggang Hunyo 30, 2026 | $169.3m |
| Kabuuan | $2,100.5m |
$2,100.5 milyong write-down — 1.68 ulit ng $1.25 bilyong enterprise value ng transaksyon.
2024: $892.2 milyon
Walang anumang impairment na iniulat ang Bumble noong 2023, saka $892.2 milyon noong 2024, na nakasentro sa ikatlong quarter. Ang resulta sa operasyon noong 2024 ay lumipat mula sa operating earnings na $53.4 milyon noong 2023 tungo sa operating loss na $700.5 milyon. Ang net loss na maiuugnay sa mga shareholder ng Bumble Inc. ay $557.0 milyon, o $4.61 bawat share.
2025: $1,039.0 milyon
Mas malaki ang sumunod na taon: $1,039.0 milyong impairment sa goodwill at intangible, hinati sa ikalawa at ikaapat na quarter. Lumawak ang operating loss tungong $805.8 milyon; umabot ang net loss na maiuugnay sa Bumble Inc. sa $693.1 milyon, o $5.95 bawat share.
Sulit huminto sandali sa per-share loss na iyon. Noong 2025 ay nag-ulat ang Bumble ng lugi na $5.95 bawat share. Ipinagbibili ang kompanya sa $6.05 bawat share.
Ang unang kalahati ng 2026: $169.3 milyon
Nagdala ang ikalawang quarter ng 2026 ng karagdagang impairment charge na $169,256 libo, na bumuo ng quarterly operating loss na $112.0 milyon at consolidated net loss na $127,893 libo ($110,057 libo ang maiuugnay sa mga shareholder ng Bumble Inc., o $0.84 bawat share).
Ano ang natira sa balance sheet
Nakikita ang mga write-down bilang pagbagsak ng carrying value ng dalawang linyang inatake nila:
| Petsa | Goodwill | Intangible asset, net | Pinagsama |
|---|---|---|---|
| Disyembre 31, 2023 | $1,585.8m | $1,484.3m | $3,070.1m |
| Disyembre 31, 2024 | $1,386.2m | $748.9m | $2,135.1m |
| Disyembre 31, 2025 | $732.7m | $351.5m | $1,084.2m |
| Hunyo 30, 2026 | $603.5m | $311.7m | $915.2m |
Bumaba ang goodwill ng 62% at ang net intangible ng 79% sa loob ng sampung quarter. Ang accumulated deficit noong Hunyo 30, 2026 ay $1,459.1 milyon. Bumaba ang kabuuang shareholders' equity kasama ang noncontrolling interest tungong $616.6 milyon — dalawang-katlo ng tsekeng isinusulat ng bumibili para sa equity.
Ang sariling paglalahad ng Bumble sa bayad laban sa pagganap
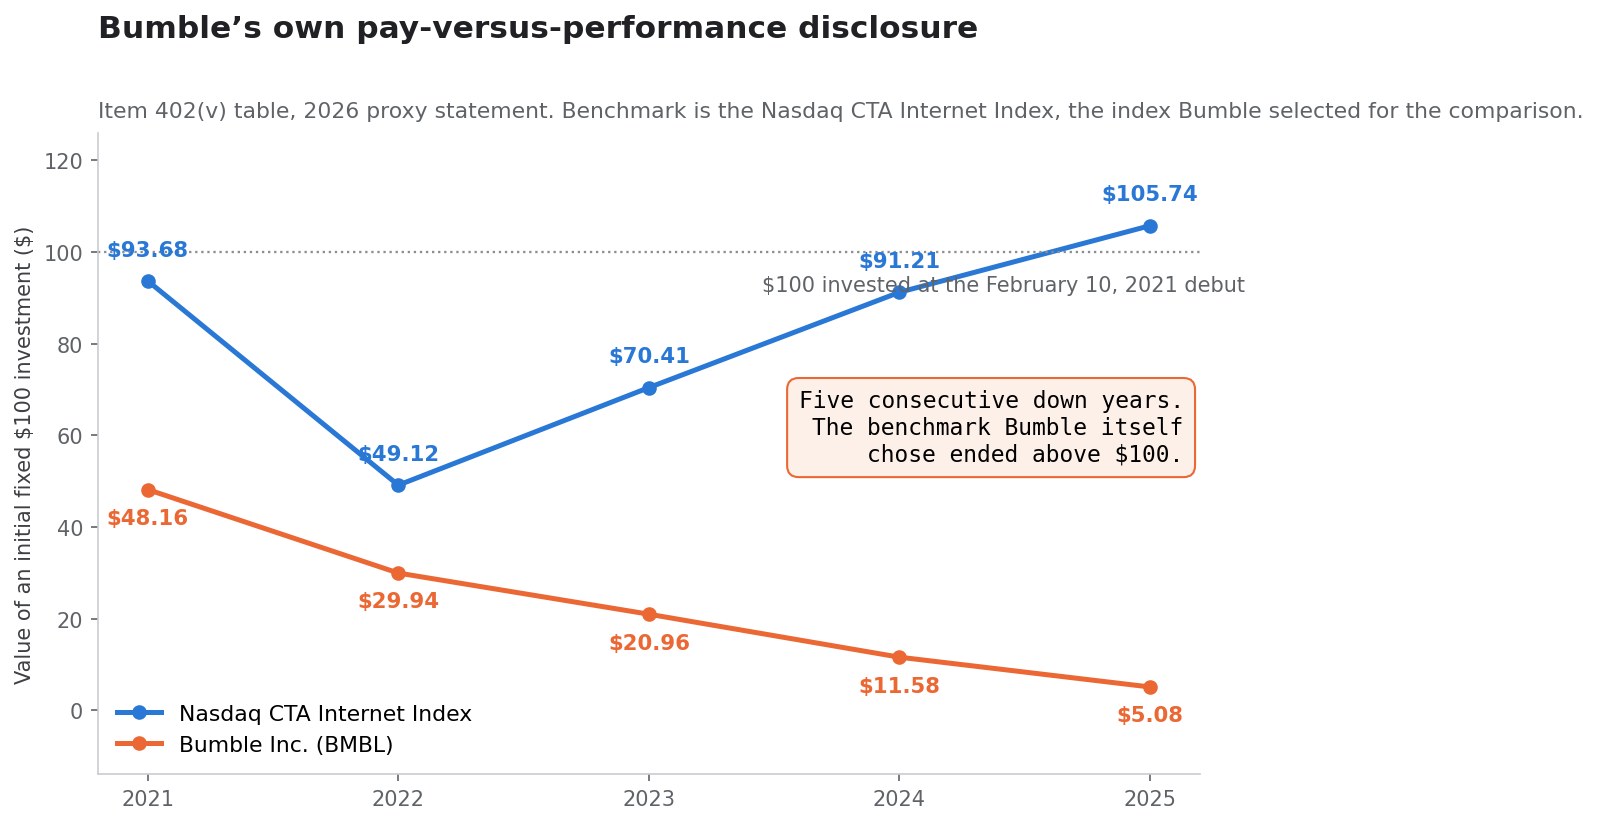
Obligado ang mga kompanya sa ilalim ng Item 402(v) ng Regulation S-K na maglathala ng limang-taong talahanayan na nagpapakita ng bayad sa mga ehekutibo katabi ng halaga ng nakatakdang $100 na pamumuhunan, sinusukat laban sa indeks na pinipili mismo ng kompanya. Isinampa ng Bumble ang talahanayan nito sa proxy statement ng 2026. Ito ang pinakawalang-awa na dokumentong nagawa ng kompanya.
Naging $5.08 ang $100
| Katapusan ng taon | $100 sa Bumble ay nagiging | $100 sa indeks ay nagiging |
|---|---|---|
| 2021 | $48.16 | $93.68 |
| 2022 | $29.94 | $49.12 |
| 2023 | $20.96 | $70.41 |
| 2024 | $11.58 | $91.21 |
| 2025 | $5.08 | $105.74 |
Limang magkakasunod na taunang pagbaba. Walang taong tumaas. Pagsapit ng Disyembre 31, 2025, ang $100 na pamumuhunan sa petsang pagsukat na Pebrero 10, 2021 ay nagkakahalaga ng $5.08 — lugi ng 94.9%. Ang ipinapahiwatig na base price ay $70.28, wala pang tatlong sentimo mula sa unang-araw na pagsasara ng Bumble, kaya itinataas lamang ng $6.05 na alok ang $100 na iyon tungong mga $8.61. Hindi inaayos ng pagbili ang limang taon; nagdadagdag ito ng $3.53 sa kanila.
Nagtapos sa $105.74 ang indeks na pinili ng Bumble
Hindi arbitraryong pagpili na ipinataw ng kritiko ang indeks na pinagbabatayan. Tinutukoy ito ng footnote 8 ng talahanayan bilang Nasdaq CTA Internet Index, at binabanggit na ito "ang mismong indeks na ginagamit namin sa aming performance graph sa mga Taunang Ulat ng Kompanya sa Form 10-K".
Sa parehong panahon ng pagsukat, ginawa ng indeks na iyon ang $100 na $105.74. Ang agwat sa katapusan ng 2025 ay 100.66 puntos — nagtapos ang indeks nang bahagyang mas mataas sa pinagsimulan nito at nagtapos ang Bumble nang 95% na mas mababa.
Ito ang katotohanang naghihigpit sa bawat makroekonomikong paliwanag sa nangyari. Ang consumer internet bilang nakalistang kategorya, sinukat sa pamamagitan ng indeks na pinili mismo ng Bumble, ay halos patag hanggang bahagyang positibo sa buong panahon. Hindi ang kategorya ang sumira sa halaga ng equity ng Bumble.
Lumiit ang public float taon-taon nang walang eksepsiyon
Hindi lamang ang talahanayan sa proxy ang limang-taong serye na obligadong ilathala ng Bumble. Ang pabalat ng bawat Form 10-K ay may taglay na kabuuang halaga sa merkado ng common equity na hawak ng mga hindi kaanib, sinukat sa huling araw ng negosyo ng ikalawang quarter. Ang seryeng iyon ay sariling pagtatasa ng pampublikong merkado sa bahagi ng Bumble na talagang pag-aari ng mga ordinaryong mamumuhunan.
| Noong Hunyo 30 | Public float |
|---|---|
| 2021 | $4,371,204,000 |
| 2022 | $2,409,772,587 |
| 2023 | $1,661,183,147 |
| 2024 | $1,002,420,886 |
| 2025 | $479,397,451 |
Limang sukat, limang pagbaba, bawat isa ay di-bababa sa 31%. Mula 2021 hanggang 2025 ay bumaba ang float ng 89.0%.
Ang huling linya ang bumabalangkas sa transaksyon. Nagbabayad ang bumibili ng $926.3 milyon para sa buong equity ng Bumble — bawat share, bawat unit, kasama ang bahagi ng Blackstone at ng tagapagtatag. Mas mababa iyon kaysa sa halaga ng public float lamang noong Hunyo 2024, at mga ikalima ng halaga nito noong Hunyo 2021.
Ano ang ipinagkaloob sa mga ehekutibo sa parehong mga taon
Iniuulat ng parehong talahanayan ang mga kabuuan sa Summary Compensation Table. Dalawa ang punong ehekutibo ng Bumble sa panahong ito: si Whitney Wolfe Herd, at si Lidiane Jones, na nagsilbi mula Enero 2, 2024 hanggang Marso 17, 2025.
| Taon | CEO 1 (Wolfe Herd) | CEO 2 (Jones) | $100 ay nagiging |
|---|---|---|---|
| 2021 | $1,125,200 | — | $48.16 |
| 2022 | $16,234,030 | — | $29.94 |
| 2023 | $7,031,795 | — | $20.96 |
| 2024 | $6,045,649 | $23,503,322 | $11.58 |
| 2025 | $7,617,828 | $192,046 | $5.08 |
Ang kabuuan ng Summary Compensation Table para sa dalawang punong ehekutibo mula 2021 hanggang 2025 ay $61,749,870. Iniuulat din ng talahanayan ang "Compensation Actually Paid", ang mark-to-market na sukat ng regulator, na noong 2021 ay $75,084,565 para kay Wolfe Herd at noong 2025 ay negatibong $7,824,988 para kay Jones, na nawalan ng $7,674,280 na award nang umalis. Ang mga negatibong numero sa mga sumunod na taon ang tapat na bahagi ng paglalahad: mga pakete na mabigat sa stock na ibinaba kasabay ng presyo.
Sariling senyales ang listahan ng mga pinangalanang ehekutibo maliban sa punong ehekutibo. Para sa 2025 ito ay binubuo ng limang tao, tatlo sa kanila ang tinukoy sa proxy na tinapos sa taong iyon: isang punong pinansiyal na opisyal noong Marso, isang punong legal na opisyal noong Abril at isang pansamantalang punong pinansiyal na opisyal noong Agosto. Nalipasan ng Bumble ang tatlong pinuno sa pananalapi sa loob ng isang taon. Bihirang lumitaw sa pagkalkula ng premyo ang ganitong kawalang-tatag sa pamumuno ngunit palagi itong lumilitaw sa pagsasakatuparan, padrong makikita rin sa paglipat ng punong ehekutibo sa MongoDB.
Problema ba ito ng industriya? Ang pagsusuri sa katulad
Ang pinakakaraniwang paliwanag sa pagbagsak ng Bumble ay estruktural nang sira ang online dating — pagod sa pag-swipe, bumabang pakikilahok, pag-urong ng isang henerasyon mula sa mga app. Masusubok ang pahayag, dahil nakalista rin sa parehong panahon ang ibang kompanya ng dating.
Match Group
Nagsara ang Match Group, may-ari ng Tinder at Hinge, sa $172.13 noong Pebrero 11, 2021 — ang unang araw ng kalakalan ng Bumble — at sa $42.36 noong Oktubre 13, 2026. Pagbaba iyon ng 75.4%.
Kaya hindi walang-laman ang paliwanag sa antas ng sektor. Isang sari-saring operator na may hawak ng dalawang pinakamalaking brand ng dating sa Estados Unidos ang nawalan ng tatlong-kapat ng halaga nito sa parehong panahon. Kailangang ipaliwanag ito ng sinumang nagsasabing pulos natatangi sa kompanya ang mga problema ng Bumble. Pinakamadaling gawin ang paghahambing nang magkatabi sa pahina ng kotasyon ng MTCH.
Grindr
Nagsara ang Grindr sa $11.05 noong Pebrero 11, 2021 at sa $15.47 noong Oktubre 13, 2026 — pagtaas ng 40.0%.
App ng dating ang Grindr. Gumagalaw ito sa parehong kategorya, humaharap sa parehong ekonomiya ng app store at sa parehong tanong tungkol sa tibay ng pakikilahok. Sa panahong bumagsak ang Bumble ng 91.4% tungo sa presyo ng alok at bumagsak ang Match Group ng 75.4%, tumaas ang Grindr. Hindi nakakaligtas ang "patay na ang mga app ng dating" sa pagdampi sa numerong iyon.
Ano ang nakakaligtas sa pagsusuri
Inaayos ang parehong panahon sa parehong batayan:
| Kompanya | Peb 11, 2021 | Okt 13, 2026 | Pagbabago |
|---|---|---|---|
| Grindr | $11.05 | $15.47 | +40.0% |
| ETF ng S&P 500 (SPY) | $390.71 | $778.01 | +99.1% |
| Match Group | $172.13 | $42.36 | −75.4% |
| Bumble (sa alok na $6.05) | $70.31 | $6.05 | −91.4% |
Ang nakakaligtas ay isang mas makitid at mas kapaki-pakinabang na pahayag: ang swipe-based, pangmasa, subscription na modelo ng dating ay matinding nabawasan ng halaga, at bumaba ang Bumble ng 16 porsyentong puntos nang higit kaysa sa pinakamalaking operator ng modelong iyon habang tumaas naman ang isang naiibang katunggali sa parehong kategorya. Hanging-salungat ang kategorya. Hindi ito ang sanhi ng huling labing-anim na puntos, at wala itong paliwanag sa ledger ng mga naunang seksiyon.
Ang iisang estrukturang katotohanang inaamin ng mga dokumento
Inilalahad ng sariling risk factor sa 10-K ng Bumble ang problema ng industriya nang tumpak, at mas kapaki-pakinabang pa kaysa sa anumang komentaryo:
Ang industriya ng dating ay matinding mapagkumpitensiya, na may mababang switching cost, at may tuloy-tuloy na daloy ng bagong produkto at bagong pumapasok, at ang inobasyon ng aming mga katunggali, gaya ng paggamit ng artificial intelligence, ay maaaring gumulo sa aming negosyo.
Dalawang bagay ang sumusunod. Una, ang "mababang switching cost" ay ang kompanyang nagsasabi sa mga mamumuhunan na hindi moat dito ang pagkilala sa brand. Walang gastos sa gumagamit na umaalis. Ikalawa, at salungat sa namamayaning salaysay, binabalangkas ng sariling dokumento ng Bumble ang artificial intelligence bilang banta ng kompetisyon mula sa mga katunggali, hindi bilang pamingwit sa pagbangon. Inilalarawan ng 10-K ang sariling gawain ng Bumble sa artificial intelligence sa panlabang pananalita — pagtukoy ng hindi tunay na profile, pagharang sa hindi angkop na nilalaman, pagpapabuti ng kaugnayan ng pagtutugma — hindi bilang bagong negosyo.
Ang makinang pang-cash na walang may gusto
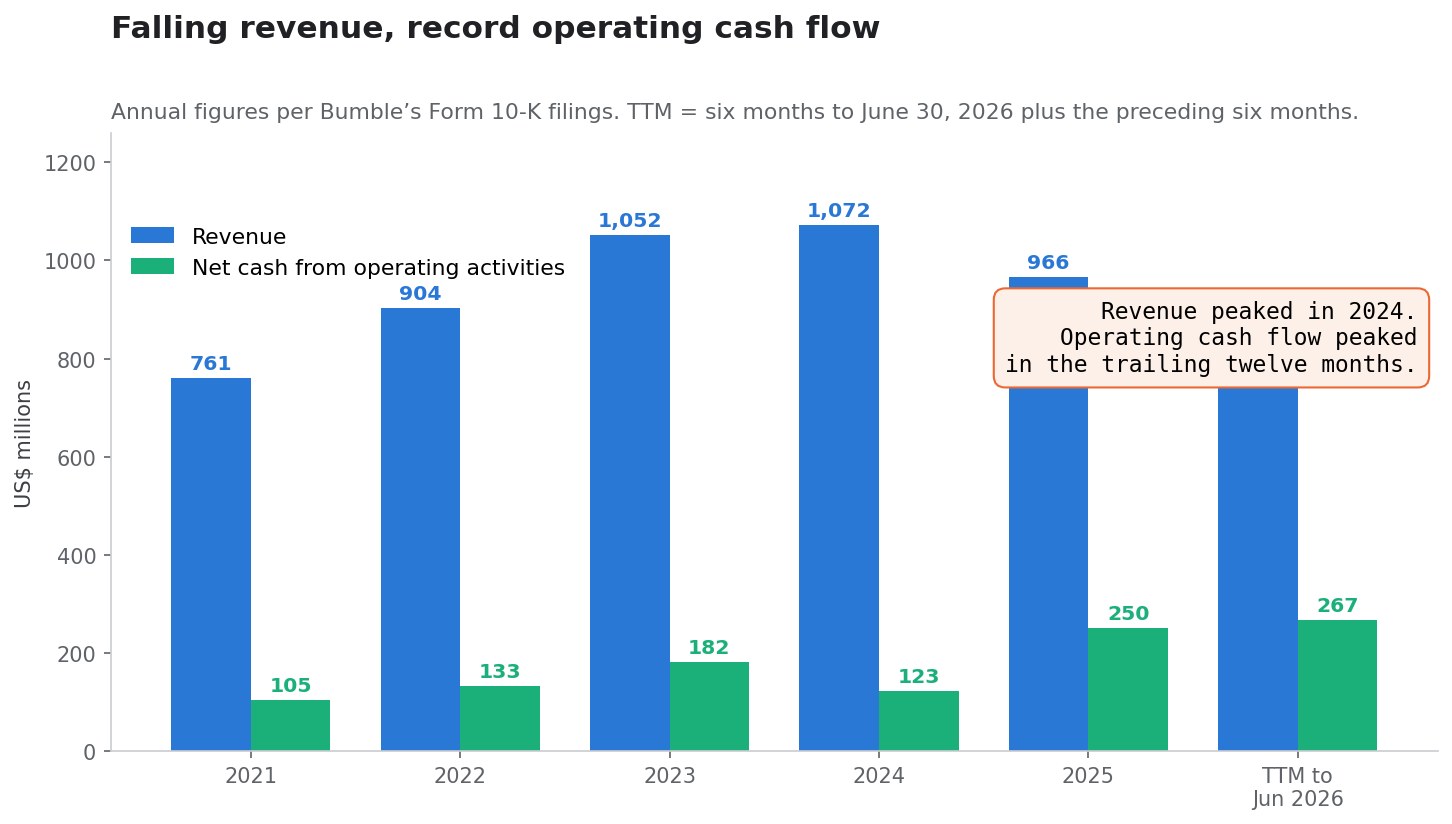
Dito pinakamali ang karaniwang salaysay tungkol sa Bumble. Karaniwang inilalarawan ang kompanya bilang lumalalang negosyong nauubusan ng cash. Kabaligtaran ang sinasabi ng cash flow statement.
Record na operating cash flow sa lumiliit na negosyo
| Taon | Kita | Net cash mula sa operasyon |
|---|---|---|
| 2021 | $760.9m | $104.8m |
| 2022 | $903.5m | $132.9m |
| 2023 | $1,051.8m | $182.1m |
| 2024 | $1,071.6m | $123.4m |
| 2025 | $965.7m | $250.4m |
| Labindalawang buwan hanggang Hunyo 30, 2026 | $893.2m | $266.7m |
Tumuktok ang kita noong 2024 at bumaba ng 16.6% mula sa taluktok na iyon. Tumuktok ang operating cash flow sa trailing na labindalawang buwan, sa $266.7 milyon — mahigit dalawang ulit ng numero noong 2024 at 2.5 ulit ng 2021.
Ginawa ng dalawang restructuring ang dapat gawin ng restructuring. Bumaba ang gastos sa pagbebenta at marketing mula $261.2 milyon noong 2024 tungong $165.4 milyon noong 2025, pagputol ng 36.7%. Sabay na lumiit ang negosyo at naging higit na mapaglikha ng cash.
Ang linya ng paying user, at ang sinasabi ng kompanya tungkol dito
Ang operating metric na gumagalaw sa kita ng Bumble ay ang paying users, at mas mabilis itong bumababa kaysa sa kita.
| Tatlong buwan hanggang Hunyo 30 | 2026 | 2025 | Pagbabago |
|---|---|---|---|
| Paying users ng Bumble app | 2,077.1 libo | 2,499.8 libo | −16.9% |
| Paying users ng Badoo at iba pa | 1,080.1 libo | 1,277.4 libo | −15.4% |
| Kabuuang paying users | 3,157.2 libo | 3,777.2 libo | −16.4% |
| Average na kita bawat paying user ng Bumble app | $27.55 | $26.85 | +2.6% |
| Kabuuang average na kita bawat paying user | $21.96 | $21.69 | +1.2% |
Karaniwang binabasa bilang kapangyarihan sa pagpepresyo ang tumataas na average na kita bawat paying user. Hindi sinusuportahan ng 10-Q ang pagbabasang iyon. Iniuugnay nito ang pagtaas sa "pagtaas ng kabuuang average na kita bawat paying user, pangunahin dahil sa paborableng pagbabago sa palitan ng dayuhang salapi". Nanatili ang linya ng monetisasyon dahil gumalaw ang dolyar, hindi dahil matagumpay na nagtaas ng presyo ang Bumble.
Hindi rin inilalarawan ng kompanya ang pagbaba ng gumagamit bilang pagkabigo lamang. Binabalangkas ng talakayan ng pamunuan nito ang isang bahagi niyon bilang sinadya:
Habang lumilipat kami mula sa pagtatapos ng quality reset sa aming base ng mga miyembro, ang pangunahing pokus namin ay lumipat sa pagpapabuti ng karanasan ng miyembro sa pamamagitan ng inobasyon sa produkto ... Habang tinutugunan namin ang mga pokus na ito, ang aming kita at paying users ay naapektuhan nang negatibo, at maaaring patuloy na maapektuhan, sa maikling panahon.
Nararapat nasa pahina ang parehong pagbabasa. Ang kompanyang sinasadyang alisin ang mga miyembrong mababa ang kalidad ay mawawalan ng paying users; ang kompanyang natatalo sa mga katunggali ay mawawalan din ng paying users; hindi matutukoy ng pampublikong dokumento ang pagkakaiba. Ang naitatatag ng mga dokumento ay nakatuon sa labas ng Estados Unidos ang kita: $87.4 milyon, o 42%, ng kita sa ikalawang quarter ng 2026 ay galing sa Estados Unidos, laban sa $123.1 milyon mula sa buong mundo.
Kita bawat empleyado
Noong Disyembre 31, 2025 ay may humigit-kumulang 580 full-time na empleyado ang Bumble, mga 64% sa Europa, nakakalat sa 14 na bansa. Laban sa kita noong 2025 na $965.7 milyon, iyon ay $1.67 milyong kita bawat empleyado at $432,000 na operating cash flow bawat empleyado.
Pambihirang numero iyon para sa negosyong pangkonsumer, at ito ang pinakamakatwirang iisang paliwanag kung bakit ninais ng isang holding company na ang nakasaad na misyon ay "ilapat ang frontier na teknolohiya upang baguhin at pabilisin ang mga negosyo" ang asset na ito. Hindi paglago ang binibili ng Ithaca. Bumibili ito ng base ng subscription na nagiging cash, pinatatakbo ng wala pang anim na raang tao.
Ang multiple na binabayaran ng merkado
Sa unaffected na pagsasara sa $2.54, ang 153.1 milyong unit matapos ang pagpapalit ay nagpapahiwatig ng halaga ng equity na $388.9 milyon at, kasama ang $321.0 milyong net debt, enterprise value na $709.9 milyon.
Laban sa trailing na operating cash flow na $266.7 milyon, tinatasa ng pampublikong merkado ang negosyo ng Bumble sa 2.66 ulit ng operating cash flow, at ang equity nito sa 1.46 ulit. Mga multiple iyon na karaniwang nakalaan sa mga negosyong inaasahang titigil nang tuluyan sa paglikha ng cash.
Ang multiple na binabayaran ng bumibili
Sa $6.05, ang enterprise value na $1,247.4 milyon laban sa parehong $266.7 milyon ay 4.68 ulit ng trailing na operating cash flow. Ang equity na $926.3 milyon ay 3.47 ulit.
Ang bumibiling nagbabayad ng premyong 138% ay nagbabayad ng 4.7 ulit ng operating cash flow. Totoo ang dalawang pangungusap na iyon nang sabay, at isa lamang ang lumitaw sa mga headline. Ito ang agwat na isinasara ng ledger at hindi maisasara ng premyo: sinusukat ng premyo ang layo mula sa isang presyo, habang sinusukat ng multiple ang layo mula sa cash na nililikha ng negosyo. Ang parehong pagkakaiba ang nagtulak sa pagsusuri sa pagpepresyo sa FICO Stock at ang hagdan ng presyo ng score.
Ang refinancing noong Abril 2026 ang tunay na senyales
Kung may isang petsang nagpapaliwanag kung bakit ipinagbibili ang Bumble noong Oktubre 2026, hindi iyon Oktubre. Abril 24, 2026 iyon.
SOFR dagdag ang 800 basis point
Sa petsang iyon ay pumasok ang mga subsidiary ng Bumble sa bagong term loan credit agreement na naglalaan ng $475.0 milyong senior secured term loan na magtatapos sa Abril 24, 2030, may interes na Term SOFR dagdag ang 8.00%, o base rate dagdag ang 7.00%. Inilalahad ng 10-Q ang rate na umiiral noong Hunyo 30, 2026 na 11.62%.
Ang mga pautang na pinalitan nito — ang 2020 Original Term Loan at Incremental Term Loan — ay may 7.18% at 7.68% ayon sa pagkakasunod noong Hunyo 30, 2025. Tumaas ang gastos ng Bumble sa senior secured na utang ng mga apat na porsyentong puntos sa iisang refinancing.
Ang Term SOFR dagdag ang 800 basis point ay hindi presyo ng investment grade at hindi rin karaniwang presyo ng leveraged buyout para sa negosyong lumilikha ng isang-kapat ng bilyong dolyar na free cash flow. Ito ang presyong inilalapat ng merkado ng kredito sa asset na inaasahan nitong liliit.
Ang $28.5 milyong original issue discount
Ang term loan ay "inilabas na may $28.5 milyong diskuwento". Sa $475.0 milyong halaga, original issue discount iyon na 6.0% — pinondohan ng mga nagpapautang ang mga 94 sentimo bawat dolyar. Nagkaroon din ang Bumble ng mga $6.7 milyong gastos sa paglalabas ng term loan at $0.7 milyon sa revolver, at nagtala ng $1.5 milyong lugi sa pagpapatay sa dating pasilidad.
Sa cash: nagbayad ang Bumble ng $590.6 milyon at tumanggap ng $456.0 milyon net, pinunan ang pagkakaiba mula sa cash sa balance sheet. Kaya bumaba ang cash mula $175.8 milyon noong Disyembre 31, 2025 tungong $154.0 milyon noong Hunyo 30, 2026 sa kabila ng $130.9 milyong nalikhang operating cash sa kalahating taon.
Ang iskedyul ng amortisasyon at ang mga covenant
Ang bagong pautang ay "inaamortisa sa magkakapantay na buwanang hulog, na may taunang amortisasyon na 12.5% ng orihinal na principal sa unang taon at 15.0% pagkatapos", at sakop ng mga sapilitang maagang bayad, kabilang ang mula sa labis na cash flow.
Iyon ay $59.4 milyong nakatakdang principal sa unang taon at $71.3 milyon bawat taon pagkatapos, laban sa interes na humigit-kumulang $55.2 milyon sa rate na 11.62%. Ang pinagsamang debt service na mga $114.6 milyon sa unang taon ay umuubos ng mga 43% ng trailing na operating cash flow — bago ang anumang excess cash flow sweep.
Idinagdag ng mga kasunduan ang pinakamataas na consolidated total leverage ratio na 3.00 sa 1.00, bumababa tungong 2.00 sa 1.00 pagsapit ng Hunyo 30, 2028, at pinakamababang likididad na tumataas mula $25.0 milyon tungong $50.0 milyon. Sumusunod ang Bumble noong Hunyo 30, 2026.
Kapag binasang magkasama, ang refinancing noong Abril ay isang kompanyang bumibili ng apat na taong runway sa parusang presyo, na may iskedyul ng covenant na humihigpit tungong 2028 at iskedyul ng amortisasyon na humihingi ng halos kalahati ng cash nito. Hindi sorpresa ang pagbebenta makalipas ang anim na buwan. Ito ang bunga.
Ang lakas-paggawa na wala sa headline
Itinuturing ng pagbabalita sa transaksyon ang mga empleyado bilang panganib sa integrasyon pagkatapos ng pagsasara. Sa Bumble, nangyari na ang karamihan ng pagbawas.
Dalawang restructuring at dalawang itinigil na app
Noong Pebrero 2024, inanunsyo ng Bumble ang planong magputol ng mga 350 posisyon, natapos sa ikatlong quarter ng 2024 sa halagang $20.4 milyon.
Noong Hunyo 2025, inanunsyo nito ang karagdagang pagbawas ng mga 240 posisyon, katumbas ng mga 30% ng mga empleyado, inaasahang mga $15.0 milyong di-umuulit na gastos hanggang unang quarter ng 2026.
Sa pagitan niyon, itinigil nito ang Official app sa ikalawang quarter ng 2025 at ipinagbili ang Fruitz sa ikatlong panig noong Hulyo 2025.
Humigit-kumulang 580 full-time na empleyado
Inilalarawan ng sariling risk factor sa 10-K ang resulta: "Noong 2025, naranasan namin ang malalaking pagbabago sa senior management at binawasan ang aming pandaigdigang lakas-paggawa ng mga 30%." Ang bilang ng tauhan noong Disyembre 31, 2025 ay humigit-kumulang 580.
Ang kompanyang may mga 1,170 katao bago ang planong 2024 ay ngayon nagpapatakbo ng Bumble, Badoo at BFF nang wala pang anim na raan. Ang operating leverage na makikita sa cash flow statement ay ito, may denominador na tao.
Lahat ng opsiyon kinansela nang walang kabayaran
Ang pagtrato sa mga equity award sa kasunduan sa merger ang kinalalagyan ng detalye sa paghahati, at hindi ito simetriko.
| Instrumento | Bilang noong Hunyo 30, 2026 | Pagtrato sa effective time |
|---|---|---|
| Stock option | 1,424,216 sa weighted-average exercise price na $17.35 | Kinansela nang walang kabayaran, vested man o hindi |
| Opco incentive unit | Time-vesting unit na may weighted-average participation threshold na $43.00 | Nawawala at kinakansela nang walang kabayaran |
| Vested na restricted stock unit | bahagi ng 12,363,572 na unvested, dagdag ang mga vested na award | Binabayaran sa $6.05 bawat pinagbabatayang share |
| Unvested na restricted stock unit | 12,363,572 noong Hunyo 30, 2026 | Ginagawang halagang cash, babayaran lamang kung magpapatuloy sa serbisyo hanggang sa orihinal na petsa ng vesting |
| Employee stock purchase plan | — | Winawakasan sa effective time |
Hindi kontrobersiya ang mga opsiyon — itinatala na ng 10-Q ang kabuuang intrinsic value ng mga ito bilang zero, binabanggit na "lumampas ang weighted-average exercise price sa presyo sa merkado noong Hunyo 30, 2026". Ngunit nagtuturo ang mga incentive unit: ang participation threshold ng mga ito ay $43.00, ang presyo ng public offering. Ang instrumentong dapat sanang nagbabayad sa mga nagpapatakbo ng Bumble ay itinakda sa presyong ibinayad ng publiko sa unang araw, at nag-e-expire itong walang halaga.
Samantala, ang vested na restricted stock unit na hawak ng mga non-employee director at ng tagapagtatag at punong ehekutibo ay binabayaran nang buo sa $6.05. Ang unvested na unit ng mga nagtatrabahong empleyado ay nagiging obligasyon sa pagpapanatili. Hinuhubad ang patong ng equity sa isang tiyak na pagkakasunod, at hindi ito alpabetiko.
Mga proteksiyon sa transaksyon: ano talaga ang nagsasara nito
Karamihan sa komentaryo sa transaksyong ito ay naglilista sa pondo bilang pangunahing panganib. Sinasabi ng kasunduan sa merger, sa isang pangungusap, na hindi iyon.
Walang kondisyon sa pondo
Ang Kasunduan sa Merger ay walang taglay na kondisyon sa pondo.
Obligado ang Ithaca na magsara, dumating man o hindi sa takdang panahon ang kapital nito. Nakadokumento ang panig ng equity: alinsunod sa equity commitment letter na may petsang Oktubre 12, 2026, sumang-ayon ang Greenoaks Prime Radiant LP na maglaan ng equity financing sa kabuuang halagang nakasaad doon. Hindi inilalahad ng 8-K ang halaga.
Naihatid na ang nakasulat na pahintulot
Nangangailangan ang pagsasara ng pag-ampon sa kasunduan sa merger sa pamamagitan ng nakasulat na pahintulot ng mga Principal Stockholder. Iniuulat ng 8-K na nangyari na ito:
Matapos lagdaan ang Kasunduan sa Merger, nilagdaan at inihatid ng mga Principal Stockholder sa Kompanya ang isang nakasulat na pahintulot na nag-aampon sa Kasunduan sa Merger at nag-aapruba sa mga Merger ... sa gayon ay naibigay ang kinakailangang pahintulot ng stockholder para sa mga Merger. Walang karagdagang hakbang mula sa mga may hawak ng common stock ng Kompanya ang kailangan upang tapusin ang mga Merger.
Walang magaganap na botohan ng shareholder. Kinukumpirma ng pahayag na ang mga sumang-ayon ay "mga kaanib ng Blackstone at si Bb. Wolfe Herd". Ang mga hindi kaanib na may hawak ay tumatanggap ng information statement at dalawampung araw na paghihintay, hindi balota. Pinapayagan ito ng Delaware; pinahihintulutan ng Section 228 ng General Corporation Law ang pagkilos ng stockholder sa pamamagitan ng nakasulat na pahintulot.
$102 milyong bayad ng bumibili, nakaeskrow bago ang Oktubre 19
Ang asimetriya sa break fee ang pinakamalinaw na pahayag kung sino ang nagdadala ng panganib.
| Bayad | Halaga | Babayaran ng |
|---|---|---|
| Company Termination Fee | $29,000,000 | Bumble, sa mga tinukoy na pagkakataon |
| Parent Termination Fee | $102,000,000 | Ithaca, sa materyal at hindi naitamang paglabag o kabiguang magsara |
Ang bayad ng bumibili ay 3.52 ulit ng bayad ng kompanya. Mas mahalaga, sinasabi ng 8-K na "ang Parent Termination Fee ay kailangang ideposito sa isang escrow account bago ang Oktubre 19, 2026" — anim na araw matapos ang anunsiyo. Ang reverse break fee na paunang pinondohan sa escrow ay materyal na mas malakas na pangako kaysa sa pangakong kontraktwal, dahil inaalis nito ang kakayahan ng bumibili na umalis at makipagtalo sa korte tungkol sa solvency.
Ang $29 milyong bayad ng kompanya at ang no-shop
Sakop ang kompanya ng karaniwang probisyon ng no-shop. Mahalaga, ang fiduciary out — ang karapatang makipag-usap sa hindi hinihinging mas mataas na alok — ay umiiral lamang bago matanggap ang Pahintulot ng Stockholder ng Kompanya, at naihatid na ang pahintulot na iyon. Nagsara ang bintanang maaari sanang lumitaw ang katunggaling bidder sa mismong araw ng paglagda.
Nananatili ang $29 milyong bayad ng kompanya sa isang makitid na pagkakataon: kung may inanunsyong pampublikong alok ng pagbili na hindi binawi, magwawakas ang kasunduan sa mga tinukoy na pagkakataon, at lalagda o tatapusin ng Bumble ang isang transaksyon sa loob ng labindalawang buwan. Sa praktikal na kahulugan, tapos na ang subasta.
Mga natitirang kondisyon sa pagsasara: walang nagbabawal na utos; pagtatapos o pagwawakas ng panahon ng paghihintay sa ilalim ng Hart-Scott-Rodino Antitrust Improvements Act; ilang iba pang pahintulot ng pamahalaan; pagpapadala ng Schedule 14C information statement at paglipas ng 20 araw; katumpakan ng mga representasyon; pagsasakatuparan ng mga pangako; at kawalan ng materyal na masamang epekto sa kompanya. Ang End Date ay Hulyo 12, 2027.
Ang aritmetika ng merger arbitrage
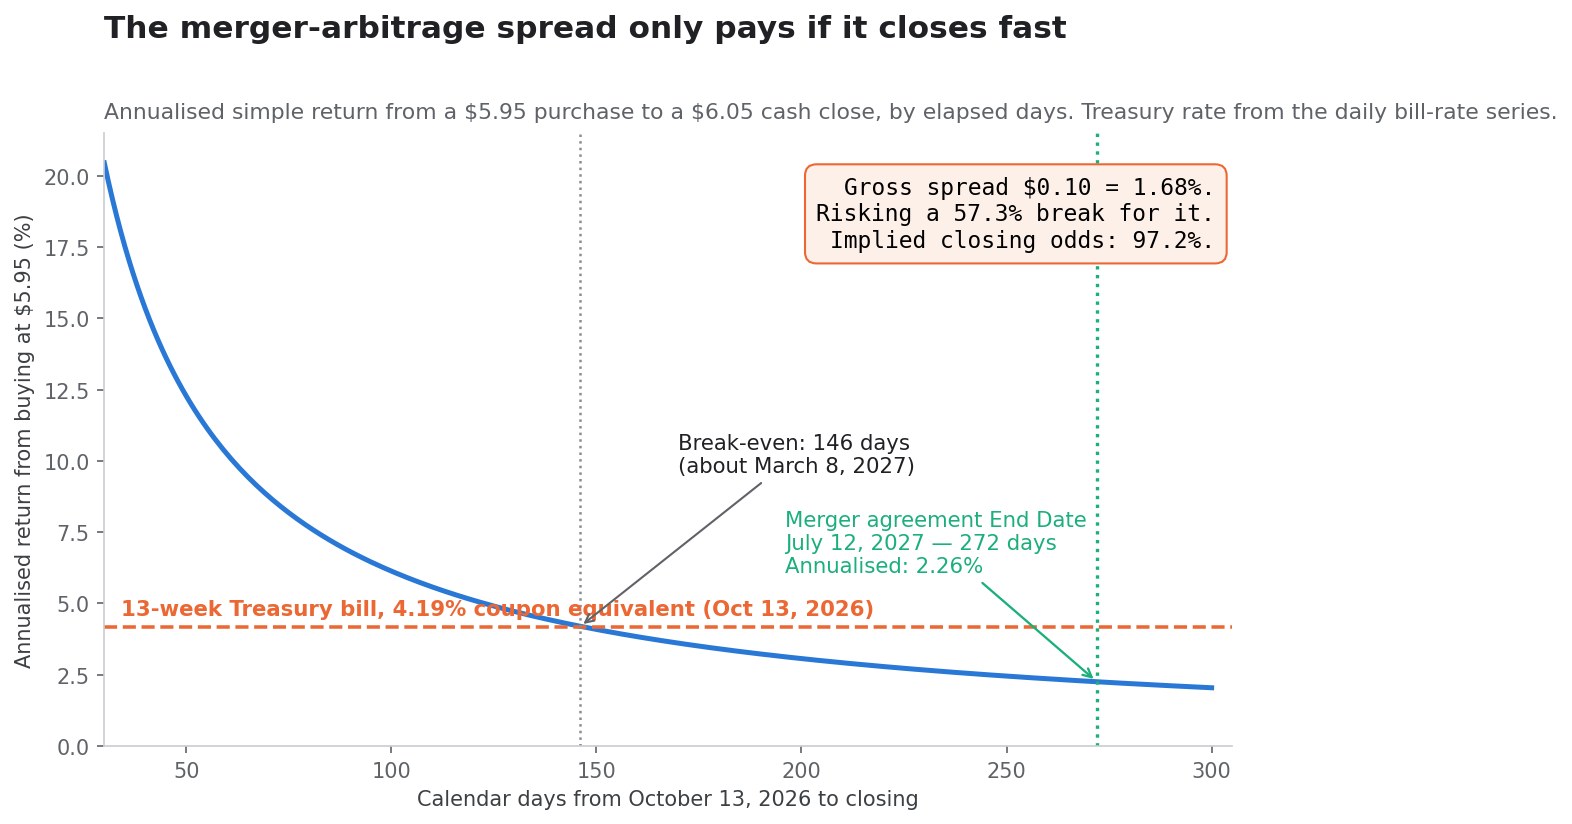
Dito nagiging desisyon ang transaksyon sa halip na kuwento. Aritmetika ang merger arbitrage, at hindi pangkaraniwang walang-awa ang aritmetika rito.
Ang spread ay $0.10
Nagsara ang Bumble sa $5.95 noong Oktubre 13, 2026 laban sa alok na $6.05. Ang gross spread ay $0.10, o 1.681% ng presyo ng pagbili.
Ang ipinapahiwatig na probabilidad ng pagsasara
Kung mabigo ang transaksyon, ang likas na sanggunian ay ang unaffected na presyong $2.54. Sinosolusyunan ang probabilidad p na gumagawa sa kasalukuyang presyo bilang patas na inaasahang halaga:
p × $6.05 + (1 − p) × $2.54 = $5.95
p = ($5.95 − $2.54) ÷ ($6.05 − $2.54) = 97.15%
Pinepresyo ng merkado ang mga 97% na tsansa ng pagkatapos. Dahil walang kondisyon sa pondo, naihatid nang nakasulat na pahintulot at nakaeskrow na $102 milyong reverse break fee, maipagtatanggol ang numerong iyon sa halip na pagwawalang-bahala.
Annualized na kita ayon sa petsa ng pagsasara
Nakapirmi ang spread. Hindi ang kita, dahil ganap na nakadepende sa panahon ang kita.
| Magsasara sa | Annualized na simpleng kita |
|---|---|
| 60 araw | 10.22% |
| 90 araw | 6.82% |
| 120 araw | 5.11% |
| 146 araw | 4.20% |
| 180 araw | 3.41% |
| 272 araw (ang End Date, Hulyo 12, 2027) | 2.26% |
Ang hadlang ng Treasury bill
Noong Oktubre 13, 2026, ang 13 linggong Treasury bill ay may coupon-equivalent na ani na 4.19%, ayon sa pang-araw-araw na serye ng rate ng Treasury bill.
Nalalampasan lamang ng spread ang hadlang na iyon kung magsasara ang transaksyon sa loob ng 146 araw — humigit-kumulang Marso 8, 2027. Kung mas matagal, mas mabuti pa sanang nasa tatlong-buwang papel ng pamahalaan ang bumibili sa $5.95, na walang anumang panganib sa transaksyon. Kung aabot ang merger sa kontraktwal na End Date nito, kikita ang trade ng 2.26% annualized laban sa 4.19% na makukuha nang walang panganib.
Laban doon, ang pababa. Ibinabalik ng pagkabigo ang stock tungo sa $2.54, pagbaba ng 57.3% mula $5.95. Isinusugal ng posisyon ang 57.3% upang kumita ng 1.68%, at nalalampasan lamang ng kita ang cash kung mareresolba ang iskedyul ng regulasyon at pagpapadala sa loob ng limang buwan. Lehitimong trade iyon para sa sari-saring portfolio na pinepresyo sa probabilidad ng pagsasara. Hindi iyon trade para sa sinumang nag-iisip na ang 1.68% na spread ay kabayaran sa pagmamay-ari ng Bumble.
Pamamahala, ang orasan ng supervote at ano ang susunod na babasahin
Sampung boto laban sa isa, hanggang Pebrero 2028
Itinatag ng prospektus ng public offering na bawat Class A share na hawak ng isang Principal Stockholder ay may dalang sampung boto, at bawat Principal Stockholder na may hawak ng Class B ay may karapatan sa sampung boto bawat Common Unit na hawak — istrukturang binigyang-katwiran ng prospektus bilang "pagbabawas, sa unang mga taon ng Bumble bilang pampublikong kompanya, ng pagkakalantad ng board sa presyong maaaring idulot ng mga aktibistang shareholder".
May taglay na sunset ang istrukturang ito: pitong taon mula sa pagsasara ng offering, o mas maaga kung titigil ang mga panig sa kasunduan ng stockholder sa paghawak ng 7.5% ng nakabinbing Class A sa as-exchanged na batayan. Nagsara ang offering noong Pebrero 2021, kaya nasa Pebrero 2028 ang sunset.
Ang End Date ng kasunduan sa merger ay Hulyo 12, 2027. Sa kontraktwal na iskedyul, titigil ang Bumble bilang pampublikong kompanya mga pitong buwan bago dumating ang isang-share-isang-boto. Obserbasyon iyon tungkol sa pagkakasunod, hindi paratang tungkol sa intensiyon, at nasusuri ito laban sa dalawang may-petsang dokumento.
Hindi nagbe-cash out ang tagapagtatag
Kasabay ng kasunduan sa merger, pumasok sina Wolfe Herd at ang Beehive Holdings III, LP, isang entidad na kaanib niya, sa kasunduan sa rollover kung saan iaambag ng Beehive Holdings ang mga Class A share sa Oak Topco, Inc., isang ganap na pag-aaring subsidiary ng Ithaca, kapalit ng interes sa equity sa Oak Topco. Tahasan ang 8-K: "Ang mga share na iyon ay hindi magkakaroon ng karapatang tumanggap ng Class A Per Share Price."
Binabalangkas ito ng pahayag bilang pagpapatuloy — "mananatili akong aktibong kasangkot sa Bumble". Binabalangkas ito ng kasunduan sa merger bilang istruktura ng kapital: ginagawa ng tagapagtatag ang bahagi niya sa pampublikong kompanya tungong bahagi sa pribadong kompanya katabi ng bumibili, at iyon mismo ang dahilan kung bakit siya umiwas sa botohan ng board at nagpanatili ng sariling abogado.
Hiwalay dito, bumaba ang iniulat na beneficial ownership ng Blackstone mula 22,432,496 share (Schedule 13D/A, petsa ng pangyayari Hunyo 16, 2026) tungong 18,664,720 share (petsa ng pangyayari Setyembre 29, 2026), pagbawas ng 3,767,776 share, o 16.8%, sa isang quarter kung saan nag-trade ang Bumble sa pagitan ng $2.44 at mga $4.00. Nagbitiw ang itinalaga ng Blackstone sa board na si Jonathan C. Korngold epektibo noong Hunyo 30, 2026, pag-alis na iniuugnay ng 8-K sa naunang inanunsyong pag-alis niya sa Blackstone at tahasang hindi sa anumang di-pagkakasundo sa kompanya. Ang natitirang 18.66 milyong share ay nagkakahalaga ng mga $112.9 milyon sa $6.05.
Ang mapa ng mga kaugnay na panig
Isa pang paglalahad ang nabibilang sa anumang pagtatasa kung sino ang kumukuha ng halaga. Itinatala ng related-party note ng 10-Q na kumikilala ang Bumble ng kita sa advertising mula sa at nagkakaroon ng gastos sa marketing kasama ang Liftoff Mobile, kompanyang may kontrolado ang mga pondong kaanib ng Blackstone; bumibili ng serbisyo sa moderasyon mula sa TaskUs at serbisyo sa subscription mula sa Cvent, parehong kontrolado ng Blackstone; gumagamit ng serbisyo sa subscription mula sa NAVEX Global, kung saan may hawak ang mga pondo ng Blackstone na higit 20%; at kumikilala ng gastos sa konsultasyong babayaran sa Blackstone Management Partners L.L.C.
Maliliit ang halaga: $3.3 milyong gastos sa moderasyon at $0.2 milyong gastos sa marketing sa anim na buwan hanggang Hunyo 30, 2026, laban sa $0.1 milyong gastos sa konsultasyon. Walang dinudugo sa pamamagitan ng kontrata sa supplier. Ngunit sulit iguhit ang mapa, dahil ipinapakita nitong sabay na hinahawakan ng ugnayan sa sponsor ang advertising, operasyon sa tiwala at kaligtasan, pagkuha ng software at payong propesyonal. Kapag nagtanong ang isang artikulo ng "sino ang nakakuha ng halaga", bihira ang sagot na iisang linya lamang.
Mga karapatan sa appraisal at ang mga dokumentong darating pa
Dahil inaprubahan ang merger sa pamamagitan ng nakasulat na pahintulot at hindi botohan, ang pangunahing proteksiyong pamamaraan ng mga hindi kaanib na shareholder ay ang appraisal sa ilalim ng Section 262 ng Delaware General Corporation Law, na nagpapahintulot sa tumututol na may hawak na magpetisyon sa Court of Chancery para sa hudisyal na pagtukoy ng patas na halaga. Ilalatag sa information statement ang mga mekanismo ng abiso at takdang panahon; namamahala ang teksto ng Section 262.
Tatlong dokumento ang magiging mas mahalaga kaysa sa anumang komentaryo:
- Ang Schedule 13E-3, kinakailangan para sa transaksiyong pag-alis sa stock market kasama ang mga kaugnay na panig. Dapat taglay nito ang "Background of the Merger", ang fairness opinion ng financial adviser at ang mga pinagbatayang pagsusuri, at ang mga projection ng pamunuan. Dito lilitaw ang mga palagay sa discounted cash flow, ang hanay ng mga maihahambing na kompanya at anumang sensitivity analysis, at dito ipapaliwanag o kapansin-pansing hindi ipapaliwanag ang kalakalan noong Oktubre 12.
- Ang Schedule 14C information statement, na nagpapasimula sa dalawampung-araw na orasan na mismong kondisyon sa pagsasara.
- Ang Form 10-Q para sa ikatlong quarter, na ipinangako ng kompanyang isampa bago ang Nobyembre 9, 2026. Dahil kinansela ng Bumble ang paglalabas ng resulta at kumperensiya sa telepono para sa ikatlong quarter, ang pagsasampang ito ang tanging paglalahad para sa quarter ng Setyembre na matatanggap ng mga mamumuhunan, at ang linya ng paying users ang unang dapat basahin.
Mga madalas itanong tungkol sa pag-alis ng Bumble sa stock market
Totoo ba ang premyong 138%?
Oo, at tama ang pagkakakalkula laban sa closing price noong Oktubre 9, 2026 na $2.54. Totoo rin na ang $2.54 ay 1.6% sa itaas ng all-time closing low ng Bumble, na ang parehong $6.05 ay 2.9% lamang sa itaas ng 52-week closing high na $5.88, at na ito ay 85.9% sa ilalim ng $43.00 na presyo ng public offering. Tumpak ang apat na pahayag nang sabay. Inilalarawan ng premyo ang pinagsimulan, hindi ang negosyo.
Bakit hindi $1.3 bilyon ang Class A share na pinarami sa $6.05?
Dahil Up-C ang Bumble. Bukod sa 131,861,482 Class A share na nakabinbin noong Hunyo 30, 2026, may 21,248,446 Opco common unit na hawak sa labas ng Bumble Inc. na maipapalit nang isa sa isa at binibili ng ikalawang merger. Sa as-exchanged na batayan, may 153,109,928 unit, nagkakahalaga ng $926.3 milyon sa $6.05. Pagdagdag ng $475.0 milyong principal ng term loan at pagbawas ng $154.0 milyong cash ay nagbibigay ng enterprise value na mga $1,247 milyon — ang "$1.3 bilyon" sa pahayag.
Gaano kalaki ang tsansang matuloy ang transaksyon?
Pinepresyo ito ng merkado sa mga 97%, hinango mula sa $5.95 na pagsasara laban sa $6.05 na alok at $2.54 na presyo ng pagkabigo. Hindi pangkaraniwang matibay ang estrukturang suporta: walang kondisyon sa pondo, naihatid na ang kinakailangang nakasulat na pahintulot kaya walang botohang maaaring mabigo, at kailangang maieskrow ang $102 milyong parent termination fee bago ang Oktubre 19, 2026. Ang natitira ay ang pahintulot ng regulador, ang dalawampung-araw na panahon ng information statement at ang mga karaniwang representasyon.
Sulit bang i-trade ang merger spread?
Sa mabilis na pagsasara lamang. Ang gross spread ay $0.10, o 1.68%, laban sa 57.3% na pagbagsak kung mabigo ang transaksyon. Kapag ini-annualize, nalalampasan nito ang 4.19% na 13 linggong Treasury bill kung magaganap ang pagsasara sa loob ng mga 146 araw, mga Marso 8, 2027. Sa End Date na Hulyo 12, 2027, ang annualized na kita ay 2.26% — mas mababa sa cash. Pustahan ito sa iskedyul, hindi sa Bumble.
Talaga bang nauubusan ng pera ang Bumble?
Hindi. Ang operating cash flow sa labindalawang buwan hanggang Hunyo 30, 2026 ay $266.7 milyon, ang pinakamataas sa kasaysayan ng kompanya bilang pampubliko, at ang $250.4 milyon noong 2025 ang naunang record. Ang nauubusan ang Bumble ay murang kapital: ang refinancing noong Abril 2026 ay pinresyuhan sa Term SOFR dagdag ang 8.00% na may $28.5 milyong diskuwento, may taunang iskedyul ng amortisasyon na 12.5% saka 15%, at humihigpit tungo sa 2.00 na leverage covenant pagsapit ng Hunyo 30, 2028.
Pinatay ba ng online dating ang Bumble?
Bahagya, at hindi pangunahin. Bumagsak ang Match Group ng 75.4% sa parehong panahon, kaya tunay na nabawasan ng halaga ang kategorya. Ngunit tumaas ang Grindr ng 40.0% sa eksaktong panahon, at ginawa ng Nasdaq CTA Internet Index — ang pamantayang pinili mismo ng Bumble para sa sariling paglalahad — ang $100 na $105.74 habang ginawa ng Bumble ang $100 na $5.08. Ipinapaliwanag ng sektor ang isang bahagi ng pagbagsak. Ipinapaliwanag ng $2,962 milyong ledger ng paglabas ng cash, ng $2,100 milyong impairment at ng $400.2 milyong buyback sa average na $9.35 ang natitira.
Ano ang mangyayari sa mga stock option ng empleyado?
Bawat opsiyon ay kinakansela nang walang kabayaran, vested man o hindi. Noong Hunyo 30, 2026 may 1,424,216 na opsiyong nakabinbin sa weighted-average exercise price na $17.35, at itinatala na ng 10-Q ang kabuuang intrinsic value ng mga ito bilang zero. Ang mga Opco incentive unit, na may time-vesting tranche na may participation threshold na $43.00, ay nawawala rin nang walang kabayaran. Ang vested na restricted stock unit ay binabayaran sa $6.05; ang unvested ay nagiging halagang cash na babayaran lamang kung magpapatuloy sa serbisyo.
Kaugnay na mga Babasahin
- Bibilhin ng Copart ang ACV: ACVA Tumaas nang 44%, Agwat 0.9%
- PTC Stock: $205 na Alok, Mas Mababa sa Taunang Taas
- Stock ng FICO: hagdan ng presyo mula $0.60 hanggang $10
- Buyback ng On (ONON): $1B, 10% ng Shares vs $123M ng Nike
- Naantala ang Oura IPO: Ano ang Nasa S-1 sa $13.5B na Presyo
Mga Sanggunian
- Form 8-K ng Bumble Inc., Oktubre 13, 2026: kasunduan sa merger at mga tuntunin
- Exhibit 2.1: Kasunduan at Plano ng Merger, may petsang Oktubre 12, 2026
- Exhibit 99.1: magkasanib na pahayag sa pamamahayag, Oktubre 13, 2026
- Form 10-Q ng Bumble Inc. para sa quarter na nagtapos Hunyo 30, 2026
- Form 10-K ng Bumble Inc. para sa taong nagtapos Disyembre 31, 2025
- Tiyak na proxy statement ng Bumble Inc. para sa 2026: bayad laban sa pagganap
- Prospektus ng public offering ng Bumble Inc., Pebrero 2021: paggamit ng pondo
- Prospektus ng secondary offering ng Bumble Inc., Setyembre 2021
- Form 8-K, Hunyo 29, 2026: pagbibitiw ng direktor
- Form 8-K, Agosto 5, 2026: resulta ng ikalawang quarter ng 2026
- Schedule 13D/A, petsa ng pangyayari Setyembre 29, 2026: hawak ng Blackstone
- Kasaysayan ng pagsasampa ng Schedule 13D/A para sa Bumble Inc.
- Investor relations ng Bumble Inc.: mga isinampa sa regulador
- Pahinang pang-investor relations ng Bumble Inc.
- Ithaca Holdings: opisyal na website
- Greenoaks: opisyal na website
- Kagawaran ng Tesorerya ng Estados Unidos: pang-araw-araw na rate ng Treasury bill
- Federal Trade Commission: programa ng abiso bago ang merger
- Nasdaq CTA Internet Index: pangkalahatang-tanaw ng indeks
- Liftoff Mobile: opisyal na website
- TaskUs: opisyal na website
- Cvent: opisyal na website
- NAVEX: opisyal na website
- Investopedia: risk arbitrage
- Investopedia: EBITDA
- SimianX AI: multi-agent na pagsusuri sa merkado
- SimianX AI Live Command Room
- Mga puntos at presyo ng SimianX AI
- Arkibo ng mga artikulo ng SimianX AI
Ang artikulong ito ay para sa layuning pang-impormasyon at pang-edukasyon lamang. Hindi ito payo sa pamumuhunan, legal o buwis. Ang mga transaksiyon sa merger ay maaaring baguhin, maantala o wakasan, maaaring pabagu-bago ang presyo, at maaaring mawalan ng pera ang mga mamumuhunan.


