 Par Muke
Lire le retrait de la cote de Bumble comme un grand livre, pas comme une prime
Au matin du 13 octobre 2026, Bumble Inc. et Ithaca Holdings ont publié un communiqué commun annonçant que Bumble serait acquise dans une opération entièrement en numéraire valorisant la société à 1,3 milliard de dollars, les actionnaires de catégorie A recevant 6,05 dollars par action. Le communiqué s'ouvrait sur un chiffre : une prime de 138% par rapport au cours de clôture non affecté du 9 octobre 2026. Tous les titres de presse qui ont suivi se sont ouverts sur le même chiffre.
Le chiffre est exact. C'est aussi le fait le moins informatif de toute l'opération.
Une prime d'acquisition n'est pas une propriété d'une entreprise. C'est un rapport entre deux cours, et l'un de ces cours est choisi par celui qui rédige le communiqué. Mesurée par rapport à la clôture de Bumble du 9 octobre 2026, l'offre représente une prime de 138,2%. Mesurée par rapport au plus haut de clôture sur 52 semaines de Bumble — atteint le 24 octobre 2025, moins de douze mois plus tôt —, la même offre représente une prime de 2,9%. Mesurée par rapport au prix auquel Bumble a vendu des actions au public en février 2021, c'est une décote de 85,9%.
La même offre. La même société. Trois récits complètement différents, séparés uniquement par la date inscrite sur le mètre ruban.
Cet article ne soutient pas que 6,05 dollars est un prix trop bas ou trop élevé. Il soutient que la prime est le mauvais instrument. Ce que les documents étayent, c'est plutôt un grand livre : un ensemble de mouvements de trésorerie et de dépréciations datés et sourcés qui expliquent comment une société ayant levé des fonds à 43,00 dollars l'action a fini par être vendue à 6,05 dollars, et qui a reçu l'argent en chemin. Tous les chiffres ci-dessous proviennent des propres dépôts de Bumble auprès de la Commission des opérations de bourse américaine, de l'accord de fusion déposé en annexe 2.1 ou des cours quotidiens de marché. Lorsqu'un chiffre est calculé plutôt que publié, le calcul est présenté.
Ceux qui suivent l'écart à mesure que l'opération progresse vers sa réalisation peuvent surveiller BMBL sur SimianX aux côtés du flux de documents en direct.
Ce que Bumble et Ithaca ont réellement signé
Le communiqué décrit une société qui est achetée. Le formulaire 8-K déposé le 13 octobre 2026 décrit quelque chose de plus précis, et les détails comptent pour quiconque détient l'action.
La contrepartie : 6,05 dollars pour la catégorie A, 0,000001 dollar pour la catégorie B
Selon l'accord de fusion, chaque action ordinaire de catégorie A en circulation immédiatement avant la date d'effet — hors actions dissidentes, annulées et soumises au rollover — se convertit en droit de recevoir 6,05 dollars en numéraire, sans intérêts.
Chaque action ordinaire de catégorie B se convertit en droit de recevoir 0,000001 dollar en numéraire, sans intérêts. C'est un millionième de dollar. Il y avait 17 actions de catégorie B en circulation au 30 juin 2026, de sorte que l'intégralité de la contrepartie de catégorie B est un artefact d'arrondi valant moins de deux millièmes de centime.
Ce n'est pas un affront. La catégorie B de Bumble n'a jamais porté de droits économiques ; elle portait des voix. Sous la structure à deux catégories établie lors de l'introduction en bourse, un détenteur de catégorie B avait droit à des voix mesurées par le nombre d'unités ordinaires d'Opco détenues, et non par le nombre d'actions de catégorie B. Le chiffre de 0,000001 dollar est l'accord de fusion reconnaissant, en termes monétaires, exactement ce qu'était la catégorie B : un instrument de vote sans créance sur la valeur.
Le troisième volet est celui qui réconcilie l'arithmétique. Chaque unité ordinaire de Buzz Holdings L.P. en circulation immédiatement avant la fusion d'Opco se convertit en droit de recevoir l'excédent du prix par action de catégorie A sur le prix par action de catégorie B, soit 6,05 dollars moins 0,000001 dollar. Économiquement, une unité ordinaire et une action de catégorie A sont payées de la même façon.
Deux fusions, pas une : le démontage de la structure Up-C
L'opération est structurée en deux fusions simultanées parce que Bumble n'est pas une société simple. C'est une société par actions à société de personnes faîtière, structure que le prospectus d'introduction en bourse décrit comme « communément appelée structure de société de personnes faîtière avec société par actions (ou UP-C) ».
Bumble Inc. se situe au sommet. En dessous se trouve Buzz Holdings L.P. — appelée « Opco » dans l'accord de fusion et Bumble Holdings dans les états financiers —, où réside réellement l'activité opérationnelle. Bumble Inc. en est l'associé commandité. D'autres commanditaires, les propriétaires antérieurs à l'introduction en bourse, détiennent des unités ordinaires échangeables une pour une contre des actions de catégorie A.
C'est pourquoi l'accord de fusion prévoit qu'Oak Merger Sub 1, Inc. fusionne dans Bumble Inc. (la « fusion de la société ») et qu'Oak Merger Sub 2, LLC fusionne dans Buzz Holdings L.P. (la « fusion d'Opco »), les deux survivantes devenant des filiales détenues à 100% par Ithaca Holdco, Inc. Deux fusions sont nécessaires parce qu'il y a deux couches de capitaux propres à acheter.
La conséquence pratique pour la valorisation est que le nombre d'actions de catégorie A seul sous-estime la société. La question que beaucoup de lecteurs se poseront — pourquoi 131,9 millions d'actions de catégorie A multipliées par 6,05 dollars n'approchent nullement 1,3 milliard — a une réponse précise, et elle figure dans le 10-Q. Ce rapprochement figure dans une section ultérieure.
Qui a signé, et qui s'est récusé
Le conseil de Bumble a agi sur recommandation unanime d'un comité spécial composé exclusivement d'administrateurs indépendants et désintéressés, doté des pleins pouvoirs pour évaluer les alternatives stratégiques. Le communiqué identifie Ann Mather, présidente du conseil d'administration de Bumble, comme présidente du comité spécial.
Le conseil a ensuite approuvé l'opération à l'unanimité, à l'exception de Whitney Wolfe Herd, qui s'est récusée des délibérations et du vote. Le communiqué décrit sa récusation comme une formalité de gouvernance. L'accord de fusion l'explique comme une nécessité : Wolfe Herd n'est pas seulement la fondatrice et directrice générale du vendeur, elle est aussi partie du côté acheteur via un accord de rollover, abordé plus loin dans cet article.
Les conseils correspondent à la structure. Goldman Sachs & Co. LLC et Morgan Stanley & Co. LLC ont agi comme conseils financiers du comité spécial, selon le communiqué commun, avec Davis Polk & Wardwell comme conseil juridique. Kirkland & Ellis a conseillé Ithaca, avec KKR Capital Markets comme conseil en marchés de capitaux. Wachtell, Lipton, Rosen & Katz a conseillé Wolfe Herd à titre personnel. Simpson Thacher & Bartlett a conseillé Blackstone. Quatre cabinets distincts pour ce que le titre appelle une seule opération constituent en soi une description du nombre d'intérêts distincts qu'il a fallu concilier.
La prime dépend entièrement de la date à partir de laquelle on mesure
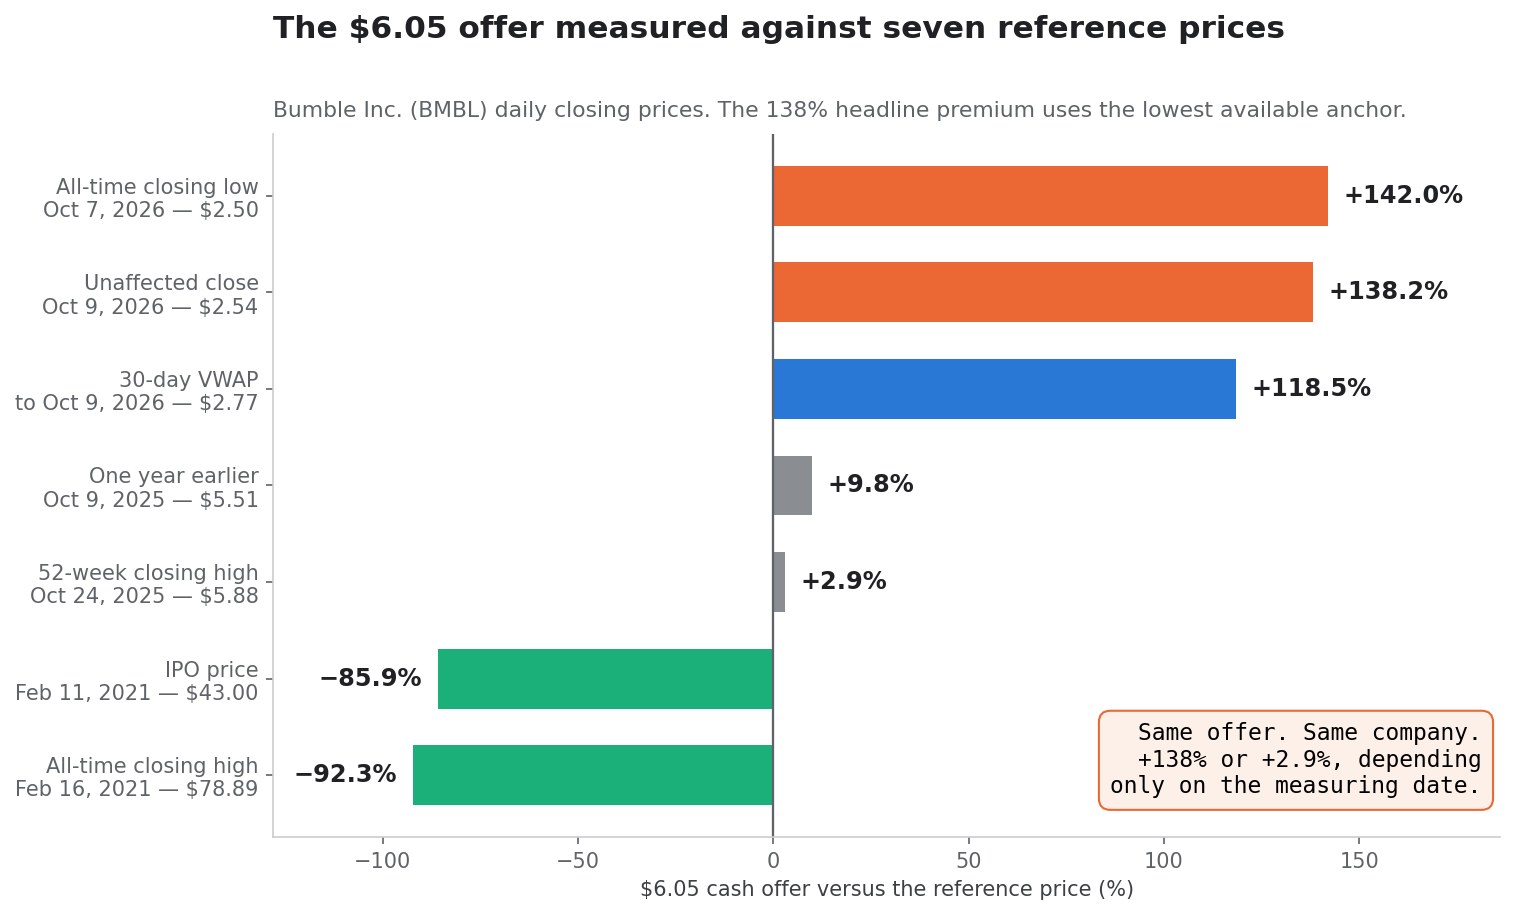
Voici la même offre de 6,05 dollars mesurée par rapport à chaque cours de référence qu'un analyste raisonnable pourrait choisir. Tous les cours sont des clôtures quotidiennes de l'action de catégorie A de Bumble.
| Point de référence | Date | Cours | 6,05 dollars face à lui |
|---|---|---|---|
| Plus bas de clôture historique | 7 octobre 2026 | 2,50 $ | +142,0% |
| Cours de clôture non affecté | 9 octobre 2026 | 2,54 $ | +138,2% |
| Moyenne pondérée par les volumes sur 30 jours | jusqu'au 9 octobre 2026 | 2,77 $ | +118,5% |
| Exactement un an plus tôt | 9 octobre 2025 | 5,51 $ | +9,8% |
| Plus haut de clôture sur 52 semaines | 24 octobre 2025 | 5,88 $ | +2,9% |
| Prix de l'introduction en bourse | 11 février 2021 | 43,00 $ | −85,9% |
| Plus haut de clôture historique | 16 février 2021 | 78,89 $ | −92,3% |
L'écart entre la prime la plus élevée et la plus faible de ce tableau atteint 139 points de pourcentage, et rien chez Bumble n'a changé pour le produire.
La clôture non affectée de 2,54 dollars
Bumble a clôturé à 2,54 dollars le vendredi 9 octobre 2026. L'accord de fusion est daté du lundi 12 octobre. Utiliser la dernière clôture précédant la date de l'accord comme cours « non affecté » est une pratique standard et ne constitue pas une critique.
Ce qui mérite attention, c'est la position de ce cours dans l'histoire même de Bumble. Le plus bas de clôture historique de l'action de catégorie A de Bumble — sur toutes les séances depuis les débuts du 11 février 2021 — est de 2,50 dollars, atteint le 7 octobre 2026. Soit trois séances avant la signature de l'accord de fusion. La clôture du 9 octobre à 2,54 dollars se situe 1,6% au-dessus du cours le plus bas auquel l'action ait jamais clôturé.
Une prime de 138% calculée depuis un cours situé 1,6% au-dessus d'un plus bas historique est une affirmation vraie sur la prime et une affirmation faible sur la valeur.
La moyenne pondérée par les volumes sur 30 jours : 2,77 dollars
Le communiqué cite également une prime d'environ 119% sur le cours moyen pondéré par les volumes sur 30 jours au 9 octobre 2026. Le calcul d'une moyenne pondérée sur 30 séances à partir des cours typiques quotidiens et des volumes donne 2,77 dollars, soit une prime de 118,5%, dans la marge d'arrondi du chiffre de la société elle-même, ce qui constitue une vérification utile de la concordance de la méthode.
La prime sur la moyenne pondérée est inférieure à la prime sur la clôture pour une raison évidente : l'action baissait en entrant dans la fenêtre de mesure. Une moyenne glissante sur une série déclinante se situe au-dessus du dernier cours. Que la société ait publié les deux chiffres est à son crédit ; la plupart des communiqués ne publient que le plus flatteur.
Un an plus tôt : 5,51 dollars
Le 9 octobre 2025 — exactement douze mois avant la date non affectée — Bumble clôturait à 5,51 dollars. Face à ce cours, l'offre de 6,05 dollars représente une prime de 9,8%.
C'est la comparaison la plus éclairante du tableau, parce qu'elle maintient l'entreprise approximativement constante et ne déplace que l'horloge. Pendant ces douze mois, le chiffre d'affaires de Bumble a baissé, ses utilisateurs payants ont baissé, et la société a déprécié 169,3 millions de dollars d'actifs supplémentaires. Mais elle a aussi refinancé sa dette, généré un flux de trésorerie d'exploitation glissant record et achevé une restructuration. Un actionnaire qui aurait acheté un an avant l'opération et conserverait jusqu'à la réalisation gagne 9,8% sur environ quinze mois, avant l'écart.
Le plus haut de clôture sur 52 semaines : 5,88 dollars
La clôture la plus élevée de Bumble au cours des 52 semaines précédant l'opération était de 5,88 dollars, le 24 octobre 2025. L'offre se situe 2,9% au-dessus.
C'est la comparaison à laquelle un conseil est confronté dans une analyse d'équité, et c'est pourquoi l'annexe 13E-3 méritera d'être lue. Un acheteur offrant 138% au-dessus d'un cours déprimé et 2,9% au-dessus du propre sommet annuel de l'action fait une déclaration sur le calendrier, pas sur l'activité. Le même schéma est apparu lorsque Schneider Electric a enchéri sur PTC à un prix inférieur au propre plus haut de 52 semaines de PTC — comparaison examinée dans Action PTC : l'offre à 205 dollars de Schneider reste sous le plus haut annuel.
Les deux séances qui ont livré la prime
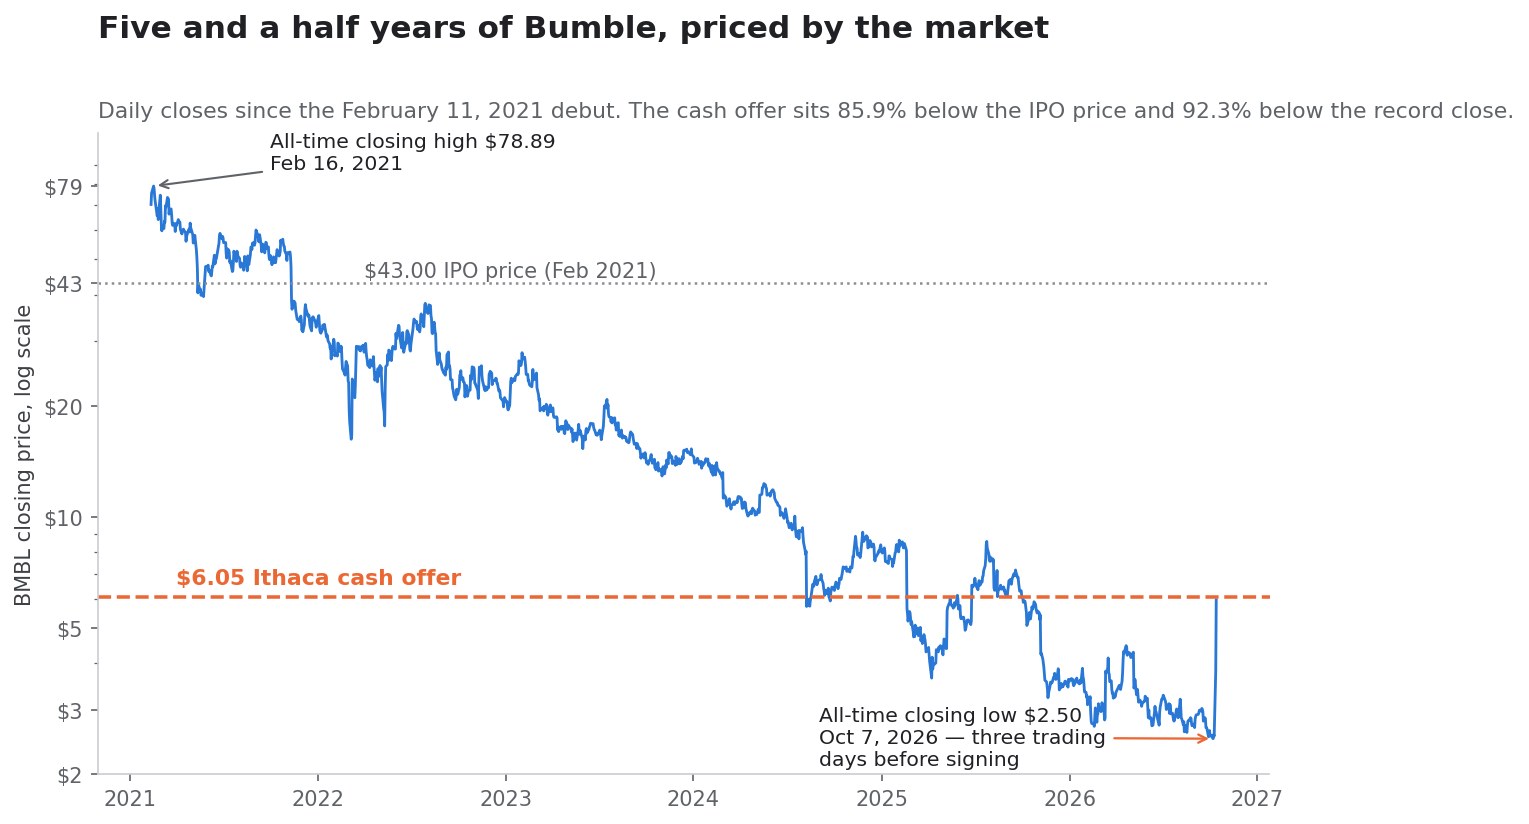
La description la plus répétée de la réaction du marché est que Bumble « a bondi de 57% » à l'annonce de l'opération. C'est exact pour le 13 octobre et cela omet entièrement le 12 octobre.
Lundi 12 octobre : +49,61% sur 42,3 millions d'actions
L'accord de fusion est daté du 12 octobre 2026. Le communiqué commun porte l'horodatage 8h24, heure avancée de l'Est, le 13 octobre 2026.
Le 12 octobre, l'action de catégorie A de Bumble a ouvert à 2,54 dollars, a touché 3,975 et a clôturé à 3,80 dollars — un gain de 49,61% sur un volume de 42 333 800 actions. Le volume moyen des 30 séances jusqu'au 9 octobre était de 2 124 920 actions. Le 12 octobre a traité 19,9 fois cette moyenne.
Mardi 13 octobre : +56,58% sur 118,2 millions d'actions
Le 13 octobre, après l'annonce, l'action a ouvert à 5,98 dollars, a évolué dans une fourchette de 6 centimes toute la journée et a clôturé à 5,95 dollars — un gain supplémentaire de 56,58% sur 118 187 900 actions, soit 55,6 fois la moyenne des 30 séances précédentes.
Cumulativement, de la clôture non affectée de 2,54 dollars à la clôture de 5,95 dollars du 13 octobre, l'action a progressé de 134,3%. L'offre de 6,05 dollars représente une prime de 138,2%. Autrement dit, à la clôture de la première séance publique, le marché avait déjà capté 97% de la prime annoncée.
Ce que dit le volume
La séquence mérite d'être énoncée clairement, car elle change ce que signifie « acheter la nouvelle ». Environ 37 points de pourcentage du mouvement de 134 points se sont produits le 12 octobre — le jour de la signature de l'accord, avant toute annonce publique. Le reste s'est produit ensuite.
Cet article ne tire aucune inférence sur les raisons pour lesquelles le 12 octobre a traité ainsi, et aucune n'est disponible dans le registre public à ce jour. L'endroit où cette réponse apparaîtra, si elle apparaît, est la section « Contexte de la fusion » de la future annexe 13E-3, qui doit retracer la chronologie de la négociation. Cette section est le document le plus utile que produira l'opération, et il n'a pas encore été déposé. Le schéma d'une action sous offre qui referme l'essentiel de son écart dès le premier jour, ne laissant qu'un résidu mince aux arbitragistes, s'est aussi vérifié lors de l'acquisition d'ACV Auctions par Copart, où un bond de 44% a laissé derrière lui un écart de 0,9%.
Rapprocher le chiffre de 1,3 milliard de dollars
Le communiqué dit que l'opération valorise Bumble à 1,3 milliard de dollars. L'accord de fusion dit que les détenteurs de catégorie A reçoivent 6,05 dollars. Ces deux faits ne se relient pas visiblement, et c'est à cet écart que s'arrête l'essentiel du commentaire.
Le nombre d'actions après échange : 153 109 928
Le 10-Q du trimestre clos le 30 juin 2026 contient le chiffre qui comble l'écart. La note 10 indique :
En supposant l'échange de toutes les unités ordinaires en circulation contre des actions ordinaires de catégorie A sur une base de une pour une en vertu de l'accord d'échange conclu par les détenteurs d'unités ordinaires, il y aurait 153 109 928 actions ordinaires de catégorie A en circulation ... au 30 juin 2026.
Les actions de catégorie A déclarées en circulation au 30 juin 2026 étaient de 131 861 482. La différence — 21 248 446 — correspond aux unités ordinaires d'Opco détenues hors de Bumble Inc., les unités que la fusion d'Opco achète à 6,05 dollars moins un millionième de dollar.
Valeur des capitaux propres : 926,3 millions de dollars
En multipliant :
| Composante | Actions / unités | Prix | Valeur |
|---|---|---|---|
| Actions ordinaires de catégorie A | 131 861 482 | 6,05 $ | 797 761 966 $ |
| Unités ordinaires d'Opco (hors Bumble Inc.) | 21 248 446 | 6,05 $ | 128 553 098 $ |
| Actions ordinaires de catégorie B | 17 | 0,000001 $ | 0,00002 $ |
| Total des capitaux propres après échange | 153 109 928 | 6,05 $ | 926 315 064 $ |
Le chèque pour les capitaux propres s'élève donc à environ 926,3 millions de dollars, et non à 1,3 milliard. Le chiffre exclut les actions soumises au rollover, qui sont apportées plutôt qu'encaissées, et exclut le traitement des attributions d'actions non acquises.
Dette nette : 321,0 millions de dollars
Le bilan au 30 juin 2026 fait apparaître une trésorerie et équivalents de 153 958 milliers de dollars et une dette à long terme nette de 451 041 milliers de dollars (52 176 milliers à court terme plus 398 865 milliers à long terme). La valeur comptable est nette de décote et de frais d'émission non amortis ; le principal en circulation au titre du contrat de crédit de 2026 était de 475,0 millions de dollars.
En utilisant le principal, la dette nette s'établit à 475,0 millions moins 154,0 millions, soit 321,0 millions de dollars.
Pourquoi la catégorie A multipliée par 6,05 dollars n'atteint jamais 1,3 milliard
En additionnant les éléments :
| Composante du passage | Montant |
|---|---|
| Capitaux propres après échange à 6,05 $ | 926,3 M$ |
| Plus : principal du prêt à terme | 475,0 M$ |
| Moins : trésorerie et équivalents | (154,0 M$) |
| Valeur d'entreprise implicite | 1 247,4 M$ |
1 247,4 millions de dollars s'arrondit à 1,2 milliard, et le communiqué dit 1,3 milliard — écart cohérent avec l'inclusion des frais de transaction, de la valeur en numéraire des attributions acquises, ou avec l'usage d'une date de mesure autre que le 30 juin. L'essentiel n'est pas la dernière décimale. L'essentiel est que le chiffre de 1,3 milliard est une valeur d'entreprise, pas une valeur des capitaux propres, et qu'environ un quart de celui-ci correspond à la reprise de la dette de Bumble et non à du numéraire pour les actionnaires.
Pour situer : le total de l'actif de Bumble au bilan du 30 juin 2026 s'élevait à 1 220,2 millions de dollars. La valeur d'entreprise de l'opération correspond à peu près à tout ce que le bilan de la société déclare posséder.
Le grand livre des sorties de trésorerie : 2,96 milliards avant la vente
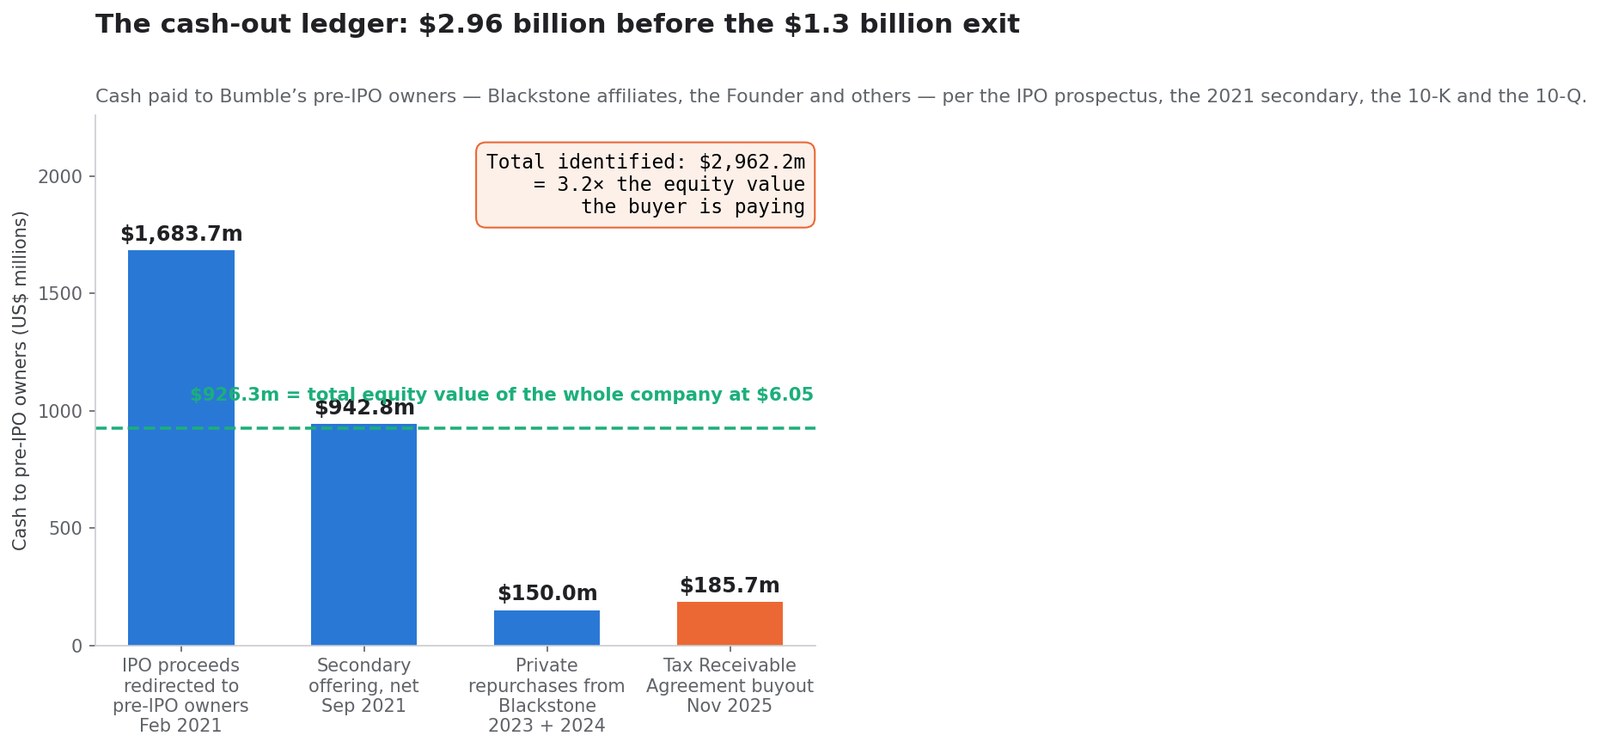
Voici la section que le cadrage par la prime dissimule. Les propriétaires de Bumble antérieurs à l'introduction en bourse — des entités affiliées à Blackstone et des entités associées à la fondatrice Whitney Wolfe Herd, définis dans le prospectus comme les « actionnaires principaux » — ont reçu du numéraire de la société cotée lors de quatre opérations importantes et documentées séparément, avant la signature du retrait de la cote.
Février 2021 : 1 683,7 millions de dollars de produits d'introduction redirigés
L'introduction en bourse de Bumble a vendu 50 000 000 d'actions de catégorie A à 43,00 dollars l'action, levant 2 150,0 millions bruts. Le prospectus indique exactement où est allé l'argent :
Bumble Inc. entend utiliser les produits (nets des décotes de placement) de l'émission de 9 millions d'actions (369,6 millions de dollars) pour acquérir un nombre équivalent d'unités ordinaires nouvellement émises de Buzz Holdings L.P. ... que Buzz Holdings L.P. utilisera à son tour pour rembourser l'endettement en cours au titre de notre facilité de prêt à terme ... pour un total d'environ 200,0 millions de dollars ... et environ 148,3 millions de dollars à des fins générales d'entreprise ... Bumble Inc. entend utiliser les produits (nets des décotes de placement) de l'émission de 41 millions d'actions (1 683,7 millions de dollars) pour acheter ou racheter un nombre global équivalent d'actions ordinaires de catégorie A et d'unités ordinaires auprès de nos propriétaires antérieurs à l'introduction en bourse.
Sur 2,15 milliards de dollars levés auprès d'investisseurs publics, 1 683,7 millions — soit 78,3% — sont allés aux propriétaires antérieurs à l'introduction. Du reste, 200,0 millions ont remboursé de la dette et environ 148,3 millions, soit 6,9% de la levée brute, ont atteint l'entreprise comme fonds de roulement, avant environ 21,3 millions de frais d'opération.
Un placement secondaire dans lequel des détenteurs existants vendent est tout à fait normal et intégralement publié. Ce qui est inhabituel, c'est la proportion. L'essentiel de ce que le public a payé à 43,00 dollars était un transfert, pas un investissement.
C'est la question structurelle que pose toute introduction en bourse et que peu de titres posent : quelle part de l'argent levé atteint l'entreprise, et quelle part atteint ceux qui la possédaient auparavant ? La même arithmétique, appliquée à une société pas encore cotée, fait l'objet de Introduction en bourse d'Oura reportée : ce que le S-1 révèle derrière les 13,5 milliards demandés.
Septembre 2021 : 942,8 millions de dollars issus du placement secondaire
Sept mois plus tard, l'action valant 55,68 dollars, des actionnaires vendeurs — détenteurs d'unités ordinaires antérieurs à l'introduction échangeant leurs unités contre des actions de catégorie A — ont offert 18 000 000 d'actions à 54,00 dollars via un second prospectus. Les produits bruts se sont élevés à 972 000 000 de dollars. Les décotes de placement de 1,62 dollar par action ont totalisé 29 160 000 dollars, laissant 942 840 000 dollars nets à 52,38 dollars par action.
Le prospectus précise que la société « ne recevra aucun produit de la vente d'actions ordinaires de catégorie A par les actionnaires vendeurs ». Chaque dollar est allé aux vendeurs.
Décembre 2023 et mars 2024 : 150,0 millions rachetés en privé
En décembre 2023, dans le cadre du programme de rachat d'actions existant, Bumble a accepté de racheter environ 4,0 millions d'actions de catégorie A à Blackstone et Bumble Holdings a accepté de racheter environ 3,2 millions d'unités ordinaires à Blackstone, « pour un prix d'achat global de 100 millions de dollars ». Soit 7,2 millions d'unités à un implicite de 13,89 dollars.
En mars 2024, la même structure s'est répétée : environ 2,5 millions d'actions de catégorie A et 2,0 millions d'unités ordinaires auprès de Blackstone « pour un prix d'achat global de 50 millions de dollars » — 4,5 millions d'unités à un implicite de 11,11 dollars.
Ensemble : 150,0 millions de dollars de trésorerie d'entreprise, versés à un seul actionnaire dans des opérations négociées de gré à gré, pour 11,7 millions d'unités à une moyenne de 12,82 dollars. L'acquéreur de la société entière paie aujourd'hui 6,05 dollars.
Novembre 2025 : le dénouement de l'accord sur les créances fiscales pour 185,7 millions
Concomitamment à l'introduction en bourse, Bumble a conclu un accord sur les créances fiscales l'obligeant à verser aux propriétaires antérieurs 85% des avantages fiscaux qu'elle réaliserait grâce à la réévaluation de base liée à l'introduction. C'est une caractéristique standard des structures Up-C et une créance permanente sur la trésorerie future.
Le 5 novembre 2025, Bumble a conclu l'avenant n° 1 avec Blackstone, la fondatrice et certains autres propriétaires antérieurs. Le 10-K indique :
L'avenant prévoyait des versements de règlement uniques d'environ 186,0 millions de dollars en contrepartie de la cessation complète et totale des obligations de paiement de la société ... Nous avons effectué des versements de règlement en numéraire de 185,7 millions de dollars à Blackstone, à la fondatrice et à certains autres propriétaires antérieurs dans le cadre de ce dénouement.
Le même document note que « immédiatement avant l'avenant, Blackstone a choisi d'échanger la totalité de ses unités ordinaires contre des actions ordinaires de catégorie A de la société » — ce qui est visible au bilan, où les intérêts minoritaires passent de 361,6 millions au 30 septembre 2025 à 111,1 millions au 31 décembre 2025.
La trésorerie totale liée à l'accord sur les créances fiscales en 2025 s'est élevée à 194,7 millions de dollars, comprenant les 185,7 millions du dénouement et 8,9 millions de versements ordinaires.
Le total face à la valeur de sortie
| Date | Mécanisme | Numéraire aux propriétaires antérieurs |
|---|---|---|
| Février 2021 | Produits d'introduction de 41 M d'actions redirigés | 1 683,7 M$ |
| Septembre 2021 | Placement secondaire, net des décotes | 942,8 M$ |
| Décembre 2023 + mars 2024 | Rachats négociés de gré à gré auprès de Blackstone | 150,0 M$ |
| Novembre 2025 | Dénouement de l'accord sur les créances fiscales | 185,7 M$ |
| Total identifié | 2 962,2 M$ |
2 962,2 millions de dollars. La valeur des capitaux propres de la société entière à 6,05 dollars s'élève à 926,3 millions. Les propriétaires antérieurs à l'introduction ont extrait 3,2 fois ce que l'acheteur paie aujourd'hui pour la totalité des capitaux propres de Bumble, et 2,4 fois la valeur d'entreprise complète de 1,2 milliard, avant la signature du retrait de la cote.
Onze mois se sont écoulés entre le dénouement à 185,7 millions de l'accord sur les créances fiscales et l'accord de fusion.
Ce qu'a acheté le propre rachat d'actions de Bumble
Indépendamment des versements aux propriétaires antérieurs, Bumble a conduit un programme de rachat sur le marché et de gré à gré autorisé à hauteur de 450,0 millions de dollars. Au 30 juin 2026, 50,1 millions restaient disponibles et toutes les actions auto-détenues avaient été annulées.
Trois tranches, 42,8 millions d'unités
Le 10-K publie le programme année par année :
| Année | Actions catégorie A | Unités ordinaires | Total unités | Numéraire hors taxe spéciale | Moyenne implicite |
|---|---|---|---|---|---|
| 2023 | 7,8 M | 3,2 M | 11,0 M | 157,1 M$ | 14,28 $ |
| 2024 | 25,1 M | 2,0 M | 27,1 M | 214,4 M$ | 7,91 $ |
| 2025 | 4,7 M | — | 4,7 M | 28,7 M$ | 6,11 $ |
| Total | 37,6 M | 5,2 M | 42,8 M | 400,2 M$ | 9,35 $ |
Il n'y a eu aucun rachat au premier semestre 2026.
Le prix moyen de 9,35 dollars
En trois ans, Bumble a annulé 42,8 millions d'unités à une moyenne de 9,35 dollars. Face à la sortie à 6,05 dollars, cela représente un manque à gagner de 3,30 dollars par unité, soit 141,2 millions — environ 15% de la valeur des capitaux propres que l'acheteur paie pour la société entière.
Les 400,2 millions dépensés auraient annulé 66,1 millions d'unités à 6,05 dollars. Le programme a acheté 35% d'unités en moins que ce que le même numéraire achèterait au prix de sortie.
La tranche de 2025 à 6,11 dollars
La dernière tranche est celle qui arrête l'œil. En 2025, Bumble a racheté 4,7 millions d'actions de catégorie A pour 28,7 millions — un implicite de 6,11 dollars par action. L'acheteur paie 6,05 dollars.
Qu'un dernier rachat s'exécute à six centimes du prix auquel la société entière est vendue un an plus tard n'est pas un scandale. C'est une mesure. Cela indique que dès 2025 le cours de marché et le prix d'équilibre ultérieur du marché privé avaient convergé, ce qui est une affirmation différente de « le marché sous-évaluait Bumble ».
Ce que 400 millions achètent à 6,05
Le contrefactuel mérite d'être énoncé avec prudence, car les contrefactuels de rachat se surestiment facilement. Si les 400,2 millions n'avaient jamais été dépensés, Bumble aurait terminé juin 2026 avec environ 554 millions de trésorerie plutôt que 154 millions, et aurait eu 195,9 millions d'unités après échange en circulation plutôt que 153,1 millions.
À la même valeur d'entreprise de 1 247,4 millions, le chèque pour les capitaux propres serait de 1 247,4 millions moins une dette nette de moins 79 millions — soit environ 1 326 millions répartis sur 195,9 millions d'unités, donc 6,77 dollars par unité. Cette arithmétique suppose que l'acheteur valorise l'entreprise de façon identique dans les deux mondes, ce qui est une hypothèse et non un fait. Mais elle fixe l'ordre de grandeur : le programme de rachat, exécuté à une moyenne de 9,35 dollars dans un cours déclinant, vaut vraisemblablement plus de soixante-dix centimes par action pour les détenteurs sur le point d'être payés 6,05. C'est la même discipline de grand livre appliquée au rachat d'un milliard de dollars d'On Holding, où le nombre d'actions, et non le titre, portait l'information.
Le grand livre des dépréciations : 2,10 milliards de dollars passés en charges
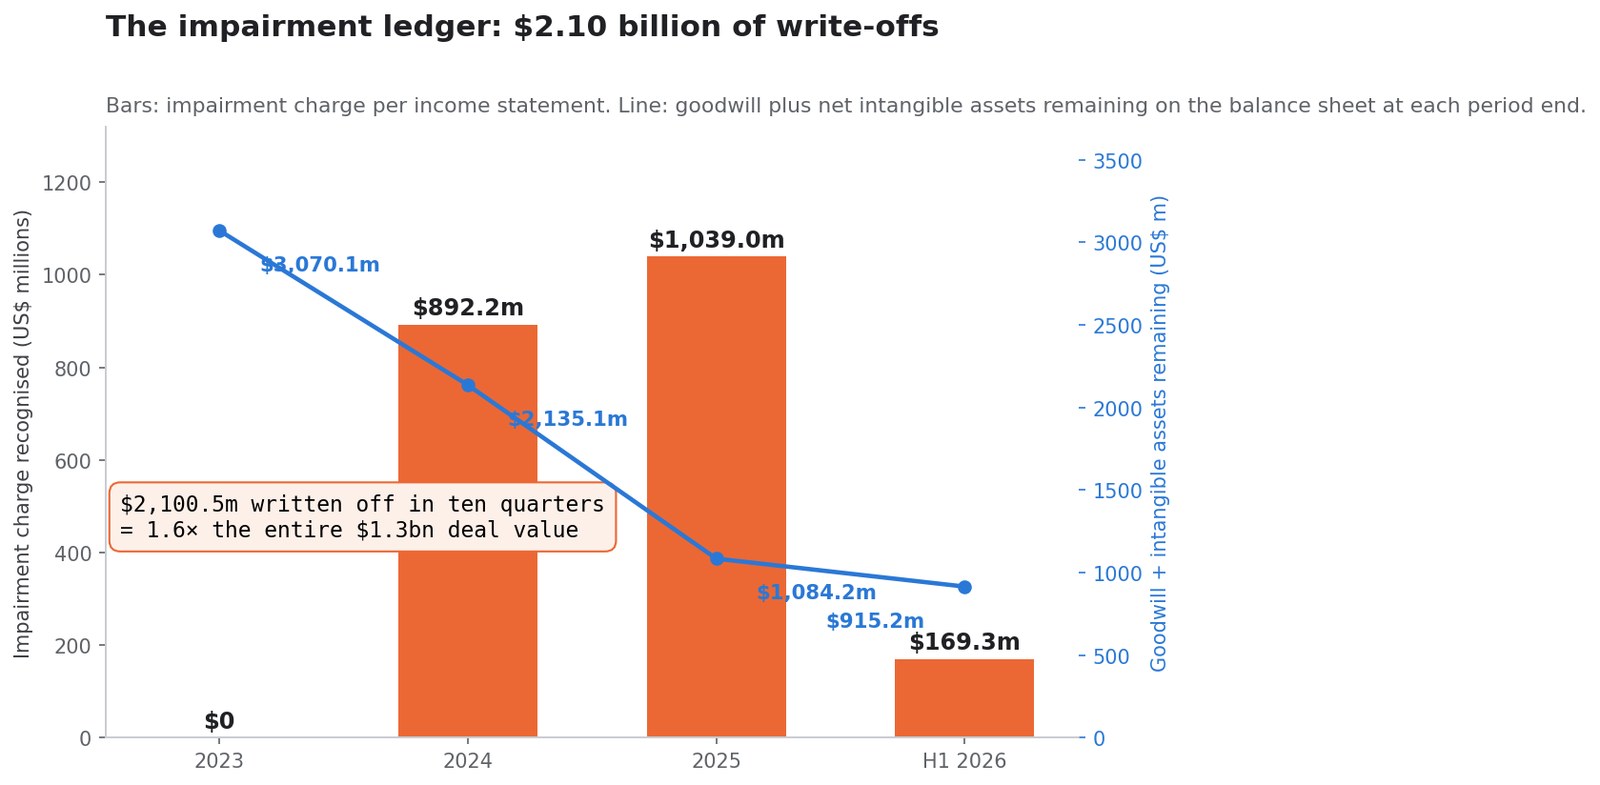
La dépréciation est une écriture comptable sans sortie de trésorerie, et on la balaie régulièrement pour cette raison. On ne devrait pas. Une dépréciation, c'est la direction et ses commissaires aux comptes actant, sous leur responsabilité, qu'un actif vaut moins que ce que le bilan affirmait. Sur dix trimestres, Bumble en a enregistré davantage que ce que la société vaut aujourd'hui à la vente.
| Période | Charge de dépréciation |
|---|---|
| Exercice 2023 | 0 $ |
| Exercice 2024 | 892,2 M$ |
| Exercice 2025 | 1 039,0 M$ |
| Six mois au 30 juin 2026 | 169,3 M$ |
| Cumul | 2 100,5 M$ |
2 100,5 millions de dollars de dépréciations — 1,68 fois la valeur d'entreprise de 1,25 milliard de l'opération.
2024 : 892,2 millions
Bumble n'a déclaré aucune dépréciation en 2023, puis 892,2 millions en 2024, concentrés au troisième trimestre. Le résultat opérationnel de 2024 est passé d'un bénéfice d'exploitation de 53,4 millions en 2023 à une perte d'exploitation de 700,5 millions. La perte nette attribuable aux actionnaires de Bumble Inc. s'est élevée à 557,0 millions, soit 4,61 dollars par action.
2025 : 1 039,0 millions
L'année suivante fut plus lourde : 1 039,0 millions de dépréciation d'écart d'acquisition et d'incorporels, répartis entre le deuxième et le quatrième trimestre. La perte d'exploitation s'est creusée à 805,8 millions ; la perte nette attribuable à Bumble Inc. a atteint 693,1 millions, soit 5,95 dollars par action.
Cette perte par action mérite une pause. En 2025, Bumble a déclaré une perte de 5,95 dollars par action. La société est vendue 6,05 dollars par action.
Le premier semestre 2026 : 169,3 millions
Le deuxième trimestre 2026 a porté une charge de dépréciation supplémentaire de 169 256 milliers de dollars, produisant une perte d'exploitation trimestrielle de 112,0 millions et une perte nette consolidée de 127 893 milliers de dollars (110 057 milliers attribuables aux actionnaires de Bumble Inc., soit 0,84 dollar par action).
Ce qu'il reste au bilan
Les dépréciations sont visibles sous la forme d'un effondrement de la valeur comptable des deux postes qu'elles ont visés :
| Au | Écart d'acquisition | Immobilisations incorporelles nettes | Ensemble |
|---|---|---|---|
| 31 décembre 2023 | 1 585,8 M$ | 1 484,3 M$ | 3 070,1 M$ |
| 31 décembre 2024 | 1 386,2 M$ | 748,9 M$ | 2 135,1 M$ |
| 31 décembre 2025 | 732,7 M$ | 351,5 M$ | 1 084,2 M$ |
| 30 juin 2026 | 603,5 M$ | 311,7 M$ | 915,2 M$ |
L'écart d'acquisition a chuté de 62% et les incorporels nets de 79% en dix trimestres. Le report à nouveau déficitaire au 30 juin 2026 s'élevait à 1 459,1 millions de dollars. Les capitaux propres totaux, intérêts minoritaires compris, étaient tombés à 616,6 millions — deux tiers du chèque que l'acheteur rédige pour les capitaux propres.
La propre publication rémunération-performance de Bumble
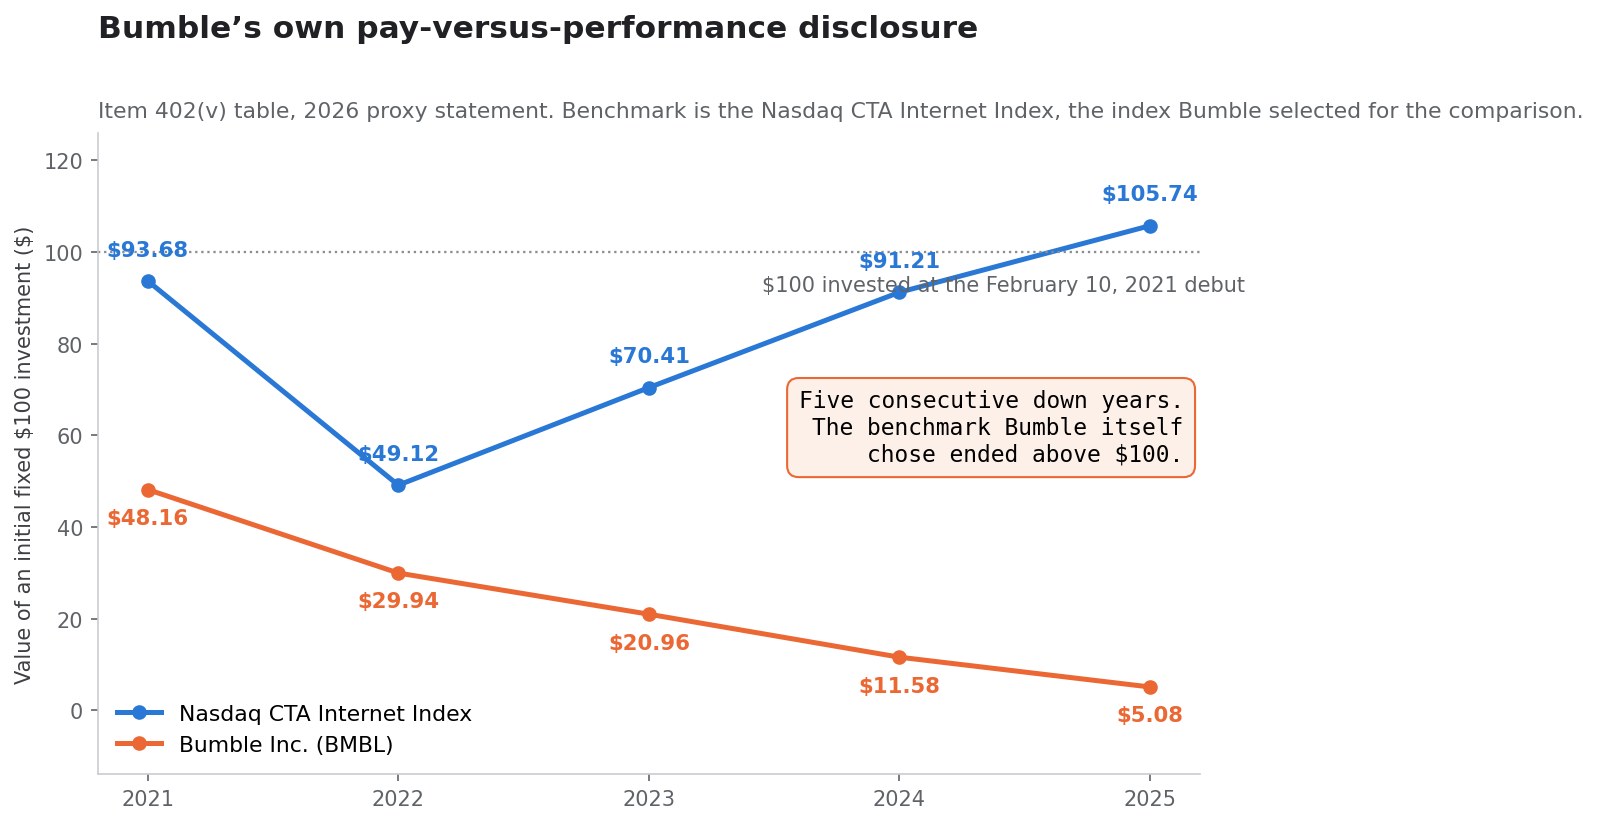
L'article 402(v) du règlement S-K impose aux sociétés de publier un tableau sur cinq ans montrant la rémunération des dirigeants à côté de la valeur d'un investissement fixe de 100 dollars, mesurée par rapport à un indice que la société sélectionne elle-même. Bumble a déposé son tableau dans la circulaire de sollicitation de procurations 2026. C'est le document le plus implacable que la société ait produit.
100 dollars sont devenus 5,08
| Clôture d'exercice | 100 $ dans Bumble deviennent | 100 $ dans l'indice deviennent |
|---|---|---|
| 2021 | 48,16 $ | 93,68 $ |
| 2022 | 29,94 $ | 49,12 $ |
| 2023 | 20,96 $ | 70,41 $ |
| 2024 | 11,58 $ | 91,21 $ |
| 2025 | 5,08 $ | 105,74 $ |
Cinq baisses annuelles consécutives. Aucune année en hausse. Au 31 décembre 2025, un investissement de 100 dollars à la date de mesure du 10 février 2021 valait 5,08 dollars — une perte de 94,9%. Le cours de base implicite est de 70,28 dollars, à moins de trois centimes de la clôture du premier jour de Bumble, de sorte que l'offre à 6,05 dollars ne porte ces 100 dollars qu'à environ 8,61 dollars. Le rachat ne répare pas les cinq années ; il leur ajoute 3,53 dollars.
L'indice choisi par Bumble a terminé à 105,74
L'indice de référence n'est pas un choix arbitraire imposé par un critique. La note 8 du tableau l'identifie comme l'indice Nasdaq CTA Internet, et précise qu'il « est le même indice que celui utilisé dans notre graphique de performance dans les rapports annuels de la société sur formulaire 10-K ».
Sur la période de mesure identique, cet indice a transformé 100 dollars en 105,74. L'écart à fin 2025 est de 100,66 points : l'indice a terminé légèrement au-dessus de son point de départ et Bumble a terminé 95% en dessous.
C'est le fait qui contraint toute explication macroéconomique de ce qui s'est passé. L'internet grand public en tant que catégorie cotée, mesuré par l'indice que Bumble a elle-même choisi, est resté approximativement stable à légèrement positif sur la période. Ce qui a détruit la valeur des capitaux propres de Bumble, ce n'est pas la catégorie.
Le flottant a diminué chaque année sans exception
Le tableau de la circulaire n'est pas la seule série de cinq ans que Bumble est tenue de publier. La page de couverture de chaque formulaire 10-K porte la valeur de marché agrégée des capitaux propres détenus par des non-affiliés, mesurée le dernier jour ouvré du deuxième trimestre. Cette série est la valorisation par le marché public de la portion de Bumble que les investisseurs ordinaires détenaient réellement.
| Au 30 juin | Flottant |
|---|---|
| 2021 | 4 371 204 000 $ |
| 2022 | 2 409 772 587 $ |
| 2023 | 1 661 183 147 $ |
| 2024 | 1 002 420 886 $ |
| 2025 | 479 397 451 $ |
Cinq mesures, cinq baisses, chacune d'au moins 31%. De 2021 à 2025, le flottant a reculé de 89,0%.
La dernière ligne encadre l'opération. L'acheteur paie 926,3 millions de dollars pour la totalité des capitaux propres de Bumble — chaque action, chaque unité, y compris la participation de Blackstone et celle de la fondatrice. C'est moins que ce que valait le seul flottant en juin 2024, et environ un cinquième de ce qu'il valait en juin 2021.
Ce qui a été attribué aux dirigeants sur les mêmes années
Le même tableau publie les totaux du tableau récapitulatif de rémunération. Bumble a eu deux directrices générales sur la période : Whitney Wolfe Herd et Lidiane Jones, en fonction du 2 janvier 2024 au 17 mars 2025.
| Année | DG 1 (Wolfe Herd) | DG 2 (Jones) | 100 $ deviennent |
|---|---|---|---|
| 2021 | 1 125 200 $ | — | 48,16 $ |
| 2022 | 16 234 030 $ | — | 29,94 $ |
| 2023 | 7 031 795 $ | — | 20,96 $ |
| 2024 | 6 045 649 $ | 23 503 322 $ | 11,58 $ |
| 2025 | 7 617 828 $ | 192 046 $ | 5,08 $ |
Les totaux du tableau récapitulatif de rémunération pour les deux directrices générales de 2021 à 2025 s'élèvent à 61 749 870 dollars. Le tableau publie également la « rémunération réellement versée », la mesure en valeur de marché retenue par le régulateur, qui en 2021 atteignait 75 084 565 dollars pour Wolfe Herd et en 2025 moins 7 824 988 dollars pour Jones, qui a perdu 7 674 280 dollars d'attributions à son départ. Les chiffres négatifs des années suivantes sont la partie honnête de la publication : des rémunérations chargées en actions, dépréciées avec le cours.
La liste des dirigeants nommés hors direction générale est un signal en soi. Pour 2025, elle compte cinq personnes, dont trois identifiées dans la circulaire comme ayant quitté la société cette année-là : une directrice financière en mars, une directrice juridique en avril et un directeur financier par intérim en août. Bumble a consommé trois responsables financiers en une seule année. Une instabilité de direction de ce type apparaît rarement dans le calcul d'une prime, mais elle apparaît systématiquement dans l'exécution, schéma également visible dans la transition de direction générale chez MongoDB.
Est-ce un problème de secteur ? Le test des comparables
L'explication la plus courante du déclin de Bumble est que les rencontres en ligne sont structurellement cassées : fatigue du balayage, baisse de l'engagement, retrait générationnel des applications. L'affirmation est testable, car d'autres sociétés de rencontres sont cotées sur la même période.
Match Group
Match Group, propriétaire de Tinder et Hinge, a clôturé à 172,13 dollars le 11 février 2021 — la première séance de Bumble — et à 42,36 dollars le 13 octobre 2026. Soit une baisse de 75,4%.
L'explication sectorielle n'est donc pas vide. Un opérateur diversifié détenant les deux plus grandes marques de rencontres des États-Unis a perdu les trois quarts de sa valeur sur la même période. Quiconque prétend que les difficultés de Bumble sont purement idiosyncrasiques doit en rendre compte. La comparaison est plus facile à mener côte à côte sur la page de cotation de MTCH.
Grindr
Grindr a clôturé à 11,05 dollars le 11 février 2021 et à 15,47 dollars le 13 octobre 2026 — un gain de 40,0%.
Grindr est une application de rencontres. Elle opère dans la même catégorie, affronte la même économie des boutiques d'applications et les mêmes interrogations sur la durabilité de l'engagement. Sur la fenêtre où Bumble a chuté de 91,4% jusqu'au prix d'offre et Match Group de 75,4%, Grindr a progressé. « Les applications de rencontres sont mortes » ne survit pas au contact de ce chiffre.
Ce qui survit au test
En classant la même fenêtre sur la même base :
| Société | 11 fév. 2021 | 13 oct. 2026 | Variation |
|---|---|---|---|
| Grindr | 11,05 $ | 15,47 $ | +40,0% |
| ETF S&P 500 (SPY) | 390,71 $ | 778,01 $ | +99,1% |
| Match Group | 172,13 $ | 42,36 $ | −75,4% |
| Bumble (à l'offre de 6,05 $) | 70,31 $ | 6,05 $ | −91,4% |
Ce qui survit est une affirmation plus étroite et plus utile : le modèle de rencontres par balayage, grand public et par abonnement, a été sévèrement dévalorisé, et Bumble l'a été de 16 points de pourcentage de plus que le plus grand opérateur de ce modèle, tandis qu'un concurrent différencié de la même catégorie s'appréciait. La catégorie a été un vent contraire. Elle n'a pas causé les seize derniers points, et elle n'explique en rien le grand livre des sections précédentes.
Le seul fait structurel que les documents concèdent
Les propres facteurs de risque du 10-K de Bumble énoncent le problème sectoriel avec précision, et plus utilement que n'importe quel commentaire :
Le secteur des rencontres est fortement concurrentiel, avec de faibles coûts de changement, et un flux constant de nouveaux produits et entrants, et l'innovation de nos concurrents, telle que l'usage de l'intelligence artificielle, peut perturber notre activité.
Deux choses en découlent. D'abord, « faibles coûts de changement » est la société disant aux investisseurs que la notoriété de marque n'est pas une barrière ici. Un utilisateur qui part ne paie rien pour partir. Ensuite, et contrairement au récit dominant, les propres documents de Bumble présentent l'intelligence artificielle comme une menace concurrentielle venant des rivaux, et non comme un levier de redressement. Le 10-K décrit le travail d'intelligence artificielle de Bumble en termes défensifs — détecter les profils inauthentiques, bloquer les contenus inappropriés, améliorer la pertinence des correspondances — et non comme une nouvelle activité.
La machine à cash dont personne ne voulait
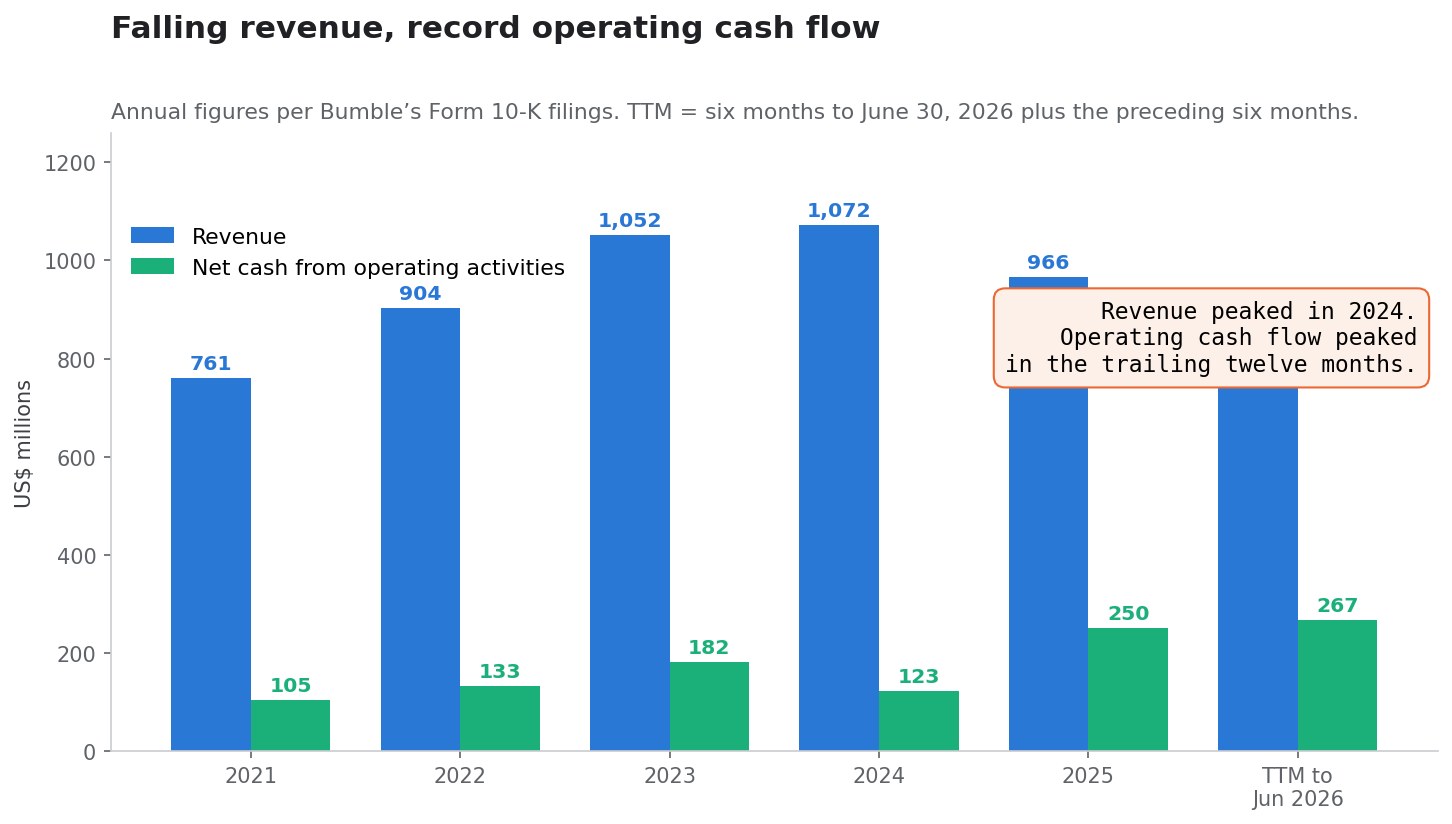
C'est ici que le récit habituel sur Bumble se trompe le plus. La société est généralement décrite comme une activité en détérioration à court d'argent. Le tableau des flux de trésorerie dit le contraire.
Flux de trésorerie d'exploitation record dans une activité qui rétrécit
| Année | Chiffre d'affaires | Trésorerie nette d'exploitation |
|---|---|---|
| 2021 | 760,9 M$ | 104,8 M$ |
| 2022 | 903,5 M$ | 132,9 M$ |
| 2023 | 1 051,8 M$ | 182,1 M$ |
| 2024 | 1 071,6 M$ | 123,4 M$ |
| 2025 | 965,7 M$ | 250,4 M$ |
| Douze mois au 30 juin 2026 | 893,2 M$ | 266,7 M$ |
Le chiffre d'affaires a culminé en 2024 et a reculé de 16,6% depuis ce sommet. Le flux de trésorerie d'exploitation a culminé sur les douze derniers mois, à 266,7 millions — plus du double du chiffre de 2024 et 2,5 fois celui de 2021.
Les deux restructurations ont fait ce que les restructurations sont censées faire. Les charges commerciales et marketing sont passées de 261,2 millions en 2024 à 165,4 millions en 2025, une coupe de 36,7%. L'activité est devenue plus petite et nettement plus généreuse en trésorerie en même temps.
La ligne des utilisateurs payants, et ce que la société en dit
L'indicateur opérationnel qui pilote le chiffre d'affaires de Bumble, ce sont les utilisateurs payants, et ils baissent plus vite que le chiffre d'affaires.
| Trois mois au 30 juin | 2026 | 2025 | Variation |
|---|---|---|---|
| Utilisateurs payants de l'application Bumble | 2 077,1 k | 2 499,8 k | −16,9% |
| Utilisateurs payants Badoo et autres | 1 080,1 k | 1 277,4 k | −15,4% |
| Utilisateurs payants totaux | 3 157,2 k | 3 777,2 k | −16,4% |
| Revenu moyen par utilisateur payant de l'application Bumble | 27,55 $ | 26,85 $ | +2,6% |
| Revenu moyen par utilisateur payant total | 21,96 $ | 21,69 $ | +1,2% |
Un revenu moyen par utilisateur payant en hausse se lit habituellement comme un pouvoir de fixation des prix. Le 10-Q ne soutient pas cette lecture. Il attribue la hausse à « une augmentation du revenu moyen par utilisateur payant total, principalement due à des fluctuations favorables des taux de change ». La ligne de monétisation a tenu parce que le dollar a bougé, pas parce que Bumble a augmenté ses prix avec succès.
La société ne décrit pas non plus la baisse des utilisateurs comme un simple échec. Son rapport de gestion en présente une partie comme délibérée :
Alors que nous passons de l'achèvement de la remise à niveau qualitative de notre base de membres, notre priorité s'est déplacée vers l'amélioration de l'expérience des membres par l'innovation produit ... À mesure que nous traitons ces axes, notre chiffre d'affaires et nos utilisateurs payants ont été, et pourraient continuer d'être, affectés négativement à court terme.
Les deux lectures méritent de figurer sur la page. Une société qui retire délibérément des membres de faible qualité perdra des utilisateurs payants ; une société qui perd face à ses concurrents en perdra également ; les documents publics ne permettent pas de les distinguer. Ce que les documents établissent, c'est que le chiffre d'affaires est concentré hors des États-Unis : 87,4 millions, soit 42%, du chiffre d'affaires du deuxième trimestre 2026 provenaient des États-Unis, contre 123,1 millions du reste du monde.
Chiffre d'affaires par salarié
Au 31 décembre 2025, Bumble comptait environ 580 salariés à temps plein, dont environ 64% en Europe, répartis sur 14 pays. Face au chiffre d'affaires 2025 de 965,7 millions, cela représente 1,67 million de dollars de chiffre d'affaires par salarié et 432 000 dollars de flux de trésorerie d'exploitation par salarié.
Ce sont des chiffres extraordinaires pour une activité grand public, et ils constituent l'explication unique la plus plausible de la raison pour laquelle une société holding dont la mission déclarée est « d'appliquer la technologie de pointe pour renouveler et accélérer des entreprises » voulait cet actif. Ithaca n'achète pas de la croissance. Elle achète une base d'abonnés convertissant du cash, exploitée par moins de six cents personnes.
Le multiple que payait le marché
À la clôture non affectée de 2,54 dollars, 153,1 millions d'unités après échange impliquaient une valeur des capitaux propres de 388,9 millions et, avec 321,0 millions de dette nette, une valeur d'entreprise de 709,9 millions.
Face à un flux de trésorerie d'exploitation glissant de 266,7 millions, le marché public valorisait l'entreprise de Bumble à 2,66 fois le flux de trésorerie d'exploitation, et ses capitaux propres à 1,46 fois. Ce sont des multiples normalement réservés à des activités dont on attend qu'elles cessent entièrement de générer du cash.
Le multiple que paie l'acheteur
À 6,05 dollars, une valeur d'entreprise de 1 247,4 millions face aux mêmes 266,7 millions représente 4,68 fois le flux de trésorerie d'exploitation glissant. Des capitaux propres de 926,3 millions représentent 3,47 fois.
Un acheteur payant une prime de 138% paie 4,7 fois le flux de trésorerie d'exploitation. Ces deux phrases sont vraies simultanément, et une seule a paru dans les titres. C'est l'écart qu'un grand livre comble et qu'une prime ne peut combler : la prime mesure la distance à un cours, le multiple mesure la distance au cash que l'activité produit. La même divergence a nourri l'analyse de tarification dans Action FICO et l'escalier de prix du scoring.
Le refinancement d'avril 2026 était le vrai signal
Si une date explique pourquoi Bumble est vendue en octobre 2026, ce n'est pas octobre. C'est le 24 avril 2026.
SOFR plus 800 points de base
Ce jour-là, les filiales de Bumble ont conclu un nouveau contrat de prêt à terme prévoyant un prêt à terme garanti de premier rang de 475,0 millions de dollars à échéance du 24 avril 2030, portant intérêt au SOFR à terme plus 8,00%, ou à un taux de base plus 7,00%. Le 10-Q indique le taux en vigueur au 30 juin 2026 à 11,62%.
Les prêts remplacés — le prêt à terme d'origine et le prêt à terme incrémental de 2020 — portaient respectivement 7,18% et 7,68% au 30 juin 2025. Le coût de la dette garantie de premier rang de Bumble a augmenté d'environ quatre points de pourcentage en un seul refinancement.
Le SOFR à terme plus 800 points de base n'est pas une tarification de catégorie investissement, et ce n'est pas la tarification ordinaire d'un rachat avec effet de levier pour une activité générant un quart de milliard de dollars de flux de trésorerie disponible. C'est la tarification qu'un marché du crédit applique à un actif dont il attend qu'il rétrécisse.
La décote d'émission de 28,5 millions
Le prêt à terme « a été émis avec une décote de 28,5 millions de dollars ». Sur 475,0 millions de nominal, cela représente une décote d'émission de 6,0% — les prêteurs ont financé environ 94 centimes par dollar. Bumble a également supporté environ 6,7 millions de frais d'émission sur le prêt à terme et 0,7 million sur la ligne revolving, et a comptabilisé une perte de 1,5 million sur l'extinction de l'ancienne facilité.
En termes de trésorerie : Bumble a remboursé 590,6 millions et reçu 456,0 millions nets, comblant la différence par la trésorerie du bilan. C'est pourquoi la trésorerie est passée de 175,8 millions au 31 décembre 2025 à 154,0 millions au 30 juin 2026, malgré 130,9 millions de génération de cash d'exploitation sur le semestre.
L'échéancier d'amortissement et les engagements
Le nouveau prêt « s'amortit en mensualités égales, avec un amortissement annuel de 12,5% du principal d'origine la première année et de 15,0% ensuite », et est soumis à des remboursements obligatoires, y compris sur excédent de trésorerie.
Cela représente 59,4 millions de principal programmé la première année et 71,3 millions par an ensuite, face à des intérêts d'environ 55,2 millions au taux de 11,62%. Un service de la dette combiné d'environ 114,6 millions la première année consomme environ 43% du flux de trésorerie d'exploitation glissant — avant tout prélèvement sur excédent de trésorerie.
Les contrats ajoutent un ratio de levier total consolidé maximal de 3,00 à 1,00, descendant jusqu'à 2,00 à 1,00 au 30 juin 2028, et une exigence de liquidité minimale passant de 25,0 millions à 50,0 millions. Bumble respectait ces engagements au 30 juin 2026.
Lus ensemble, le refinancement d'avril est une société qui achète quatre ans de piste à un prix punitif, avec un calendrier d'engagements qui se resserre jusqu'en 2028 et un échéancier d'amortissement qui réclame près de la moitié de sa trésorerie. Une vente six mois plus tard n'est pas une surprise. C'est la conséquence.
Les effectifs qui ne figurent pas dans le titre
La couverture des opérations traite les salariés comme un risque d'intégration post-réalisation. Chez Bumble, l'essentiel de la réduction a déjà eu lieu.
Deux restructurations et deux applications arrêtées
En février 2024, Bumble a annoncé un plan de suppression d'environ 350 postes, achevé au troisième trimestre 2024 pour un coût de 20,4 millions de dollars.
En juin 2025, elle a annoncé une réduction supplémentaire d'environ 240 postes, représentant environ 30% des salariés, en attendant environ 15,0 millions de charges non récurrentes jusqu'au premier trimestre 2026.
Entre-temps, elle a arrêté l'application Official au deuxième trimestre 2025 et vendu Fruitz à un tiers en juillet 2025.
Environ 580 salariés à temps plein
Les propres facteurs de risque du 10-K décrivent le résultat : « En 2025, nous avons connu des changements significatifs au sein de la direction générale et réduit nos effectifs mondiaux d'environ 30%. » L'effectif au 31 décembre 2025 était d'environ 580 personnes.
Une société qui employait environ 1 170 personnes avant le plan de 2024 exploite aujourd'hui Bumble, Badoo et BFF avec moins de six cents. Le levier opérationnel visible dans le tableau des flux de trésorerie, c'est cela, avec un dénominateur humain.
Toutes les options annulées sans contrepartie
Le traitement des attributions d'actions dans l'accord de fusion est l'endroit où réside le détail distributif, et il n'est pas symétrique.
| Instrument | Nombre au 30 juin 2026 | Traitement à la date d'effet |
|---|---|---|
| Options sur actions | 1 424 216 à un prix d'exercice moyen pondéré de 17,35 $ | Annulées sans contrepartie, acquises ou non |
| Unités d'intéressement Opco | Unités à acquisition temporelle avec un seuil de participation moyen pondéré de 43,00 $ | Perdues et annulées sans contrepartie |
| Unités d'actions restreintes acquises | partie des 12 363 572 non acquises, plus les attributions acquises | Encaissées à 6,05 $ par action sous-jacente |
| Unités d'actions restreintes non acquises | 12 363 572 au 30 juin 2026 | Converties en un montant en numéraire, payable uniquement en cas de maintien en fonction jusqu'aux dates d'acquisition initiales |
| Plan d'actionnariat salarié | — | Résilié à la date d'effet |
Les options ne sont pas une controverse — le 10-Q comptabilise déjà leur valeur intrinsèque globale à zéro, notant que « le prix d'exercice moyen pondéré dépassait le cours de marché au 30 juin 2026 ». Mais les unités d'intéressement sont instructives : leur seuil de participation était de 43,00 dollars, le prix d'introduction. L'instrument censé rémunérer les opérationnels de Bumble a été calé sur le prix que le public a payé le premier jour, et il expire sans aucune valeur.
Pendant ce temps, les unités d'actions restreintes acquises détenues par les administrateurs non exécutifs ainsi que par la fondatrice et directrice générale sont intégralement encaissées à 6,05 dollars. Les unités non acquises des salariés en activité deviennent une obligation de fidélisation. La pile des capitaux propres est démontée dans un ordre précis, et il n'est pas alphabétique.
Protections de l'opération : ce qui la fait réellement aboutir
La plupart des commentaires sur cette opération citent le financement comme risque principal. L'accord de fusion dit, en une phrase, que ce n'est pas le cas.
Aucune condition de financement
L'accord de fusion ne contient pas de condition de financement.
Ithaca est tenue de conclure, que son capital arrive ou non à temps. Le volet fonds propres est documenté : en vertu d'une lettre d'engagement en fonds propres datée du 12 octobre 2026, Greenoaks Prime Radiant LP a accepté de fournir un financement en fonds propres pour le montant global qui y est indiqué. Le 8-K ne publie pas ce montant.
Le consentement écrit est déjà remis
La réalisation requiert l'adoption de l'accord de fusion par consentement écrit des actionnaires principaux. Le 8-K rapporte que c'est déjà fait :
À la suite de la signature de l'accord de fusion, les actionnaires principaux ont signé et remis à la société un consentement écrit adoptant l'accord de fusion et approuvant les fusions ... fournissant ainsi l'approbation actionnariale requise pour les fusions. Aucune action supplémentaire des détenteurs d'actions ordinaires de la société n'est requise pour réaliser les fusions.
Il n'y aura pas de vote des actionnaires. Le communiqué confirme que les parties consentantes étaient « des entités affiliées à Blackstone et Mme Wolfe Herd ». Les détenteurs non affiliés reçoivent une déclaration d'information et un délai d'attente de vingt jours, pas un bulletin de vote. Le Delaware l'autorise ; l'article 228 de la loi générale sur les sociétés permet l'action des actionnaires par consentement écrit.
Une indemnité de 102 millions à la charge de l'acquéreur, séquestrée avant le 19 octobre
L'asymétrie des indemnités de rupture est la déclaration la plus claire sur qui porte le risque.
| Indemnité | Montant | Due par |
|---|---|---|
| Indemnité de rupture de la société | 29 000 000 $ | Bumble, dans des cas précisés |
| Indemnité de rupture de l'acquéreur | 102 000 000 $ | Ithaca, en cas de manquement substantiel non remédié ou de défaut de réalisation |
L'indemnité de l'acquéreur représente 3,52 fois celle de la société. Plus important encore, le 8-K précise que « l'indemnité de rupture de l'acquéreur doit être déposée sur un compte séquestre avant le 19 octobre 2026 » — six jours après l'annonce. Une indemnité de rupture inversée préfinancée en séquestre est un engagement nettement plus fort qu'une promesse contractuelle, car elle retire à l'acheteur la possibilité de se retirer et de plaider sur sa solvabilité.
L'indemnité de 29 millions et la clause de non-sollicitation
La société est soumise à une clause habituelle de non-sollicitation. Point crucial : l'issue fiduciaire — le droit d'engager des discussions sur une proposition supérieure non sollicitée — ne s'appliquait qu'avant la réception de l'approbation actionnariale de la société, et cette approbation a déjà été remise. La fenêtre dans laquelle un enchérisseur concurrent aurait pu émerger s'est refermée le jour de la signature.
L'indemnité de 29 millions de la société survit dans un cas étroit : si une proposition d'acquisition est annoncée publiquement et non retirée, que l'accord prend fin dans des circonstances précisées, et que Bumble signe ou réalise une opération dans les douze mois. En pratique, l'enchère est terminée.
Conditions de réalisation restantes : absence d'ordonnance prohibitive ; expiration ou levée du délai d'attente au titre de la loi Hart-Scott-Rodino sur l'amélioration du droit de la concurrence ; certaines autres autorisations gouvernementales ; envoi de la déclaration d'information de l'annexe 14C et écoulement de 20 jours ; exactitude des déclarations ; respect des engagements ; et absence d'effet défavorable significatif sur la société. La date butoir est le 12 juillet 2027.
L'arithmétique de l'arbitrage de fusion
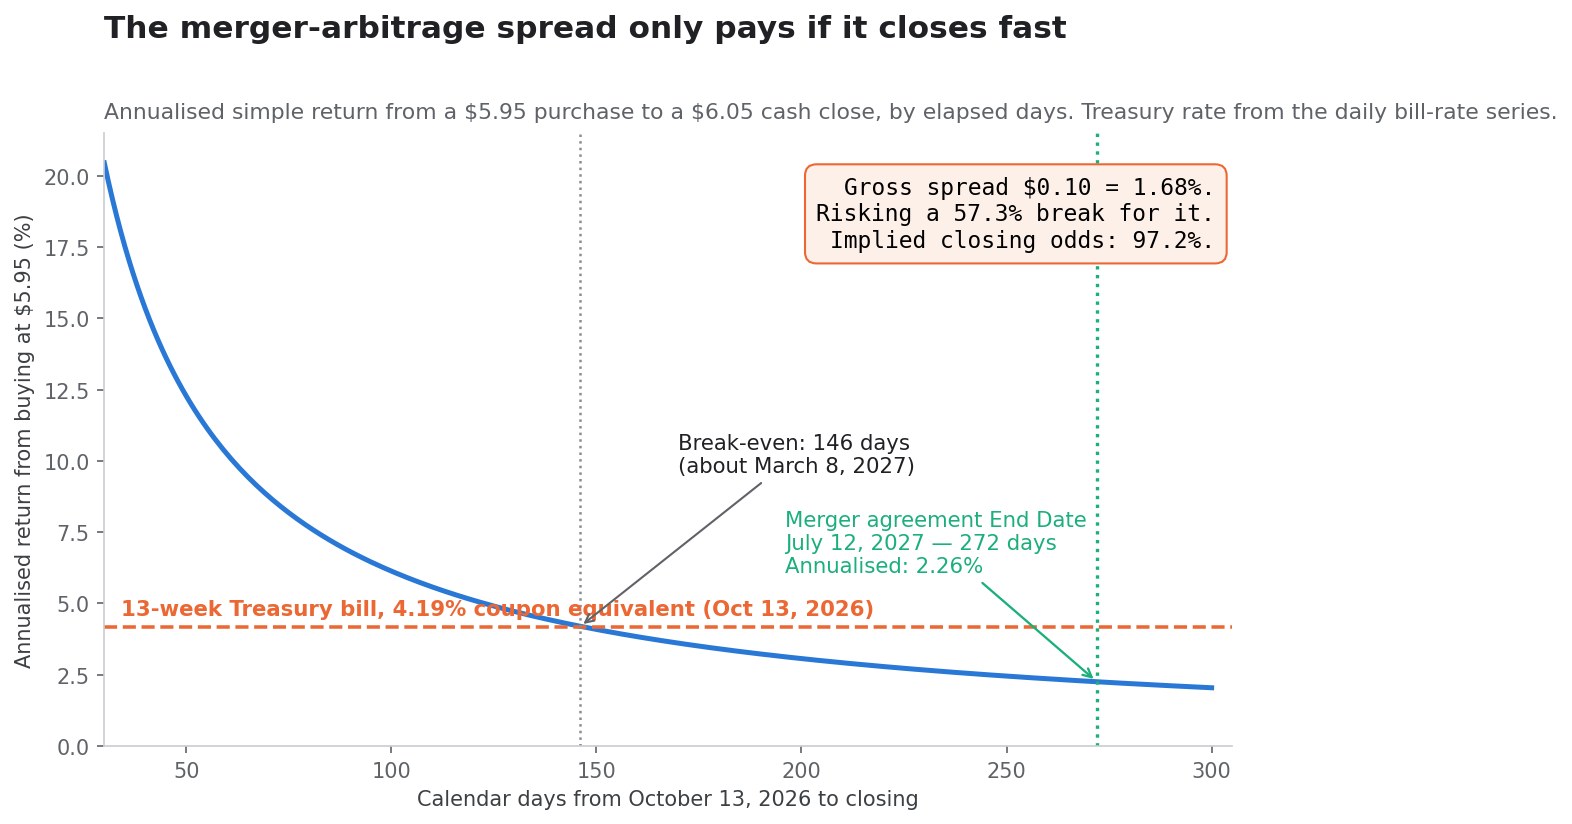
C'est ici que l'opération devient une décision plutôt qu'un récit. L'arbitrage de fusion est de l'arithmétique, et l'arithmétique est ici inhabituellement impitoyable.
L'écart est de 0,10 dollar
Bumble a clôturé à 5,95 dollars le 13 octobre 2026 face à une offre de 6,05 dollars. L'écart brut est de 0,10 dollar, soit 1,681% du prix d'achat.
La probabilité implicite de réalisation
Si l'opération échoue, le point de référence naturel est le cours non affecté de 2,54 dollars. En résolvant pour la probabilité p qui fait du cours actuel une espérance équitable :
p × 6,05 $ + (1 − p) × 2,54 $ = 5,95 $
p = (5,95 $ − 2,54 $) ÷ (6,05 $ − 2,54 $) = 97,15%
Le marché valorise une probabilité de réalisation d'environ 97%. Compte tenu de l'absence de condition de financement, d'un consentement actionnarial déjà remis et d'une indemnité de rupture inversée de 102 millions séquestrée, ce chiffre est défendable plutôt que complaisant.
Rendement annualisé selon la date de réalisation
L'écart est fixe. Le rendement ne l'est pas, car le rendement dépend entièrement du temps.
| Réalisation en | Rendement simple annualisé |
|---|---|
| 60 jours | 10,22% |
| 90 jours | 6,82% |
| 120 jours | 5,11% |
| 146 jours | 4,20% |
| 180 jours | 3,41% |
| 272 jours (la date butoir, 12 juillet 2027) | 2,26% |
Le seuil des bons du Trésor
Le 13 octobre 2026, le bon du Trésor à 13 semaines offrait un rendement équivalent coupon de 4,19%, selon la série quotidienne des taux de bons du Trésor.
L'écart ne franchit ce seuil que si l'opération se réalise sous 146 jours — soit vers le 8 mars 2027. Au-delà, un acheteur à 5,95 dollars aurait fait mieux avec un titre d'État à trois mois sans aucun risque d'opération. Si la fusion va jusqu'à sa date butoir contractuelle, l'opération rapporte 2,26% annualisés face à 4,19% disponibles sans risque.
En face, le risque baissier. Un échec ramène l'action vers 2,54 dollars, une baisse de 57,3% depuis 5,95. La position risque 57,3% pour gagner 1,68%, et le rendement ne dépasse la liquidité que si le calendrier réglementaire et d'envoi se dénoue en moins de cinq mois. C'est une opération légitime pour un portefeuille diversifié valorisé sur la probabilité de réalisation. Ce n'est pas une opération pour qui croit qu'un écart de 1,68% rémunère le fait de détenir Bumble.
Gouvernance, l'horloge du vote multiple et ce qu'il faut lire ensuite
Dix voix contre une, jusqu'en février 2028
Le prospectus d'introduction a établi que chaque action de catégorie A détenue par un actionnaire principal porte dix voix, et que chaque actionnaire principal détenant de la catégorie B a droit à dix voix par unité ordinaire détenue — structure que le prospectus justifiait comme « réduisant, pendant les premières années de Bumble en tant que société cotée, l'exposition du conseil aux pressions que pourraient exercer des actionnaires activistes ».
La structure comportait une clause d'extinction : sept ans à compter de la clôture de l'offre, ou plus tôt si les parties au pacte d'actionnaires cessaient de détenir 7,5% de la catégorie A en circulation sur base échangée. L'offre s'est close en février 2021, plaçant l'extinction en février 2028.
La date butoir de l'accord de fusion est le 12 juillet 2027. Selon le calendrier contractuel, Bumble cesse d'être une société cotée environ sept mois avant l'arrivée du principe « une action, une voix ». C'est une observation sur la séquence, pas une accusation sur l'intention, et elle est vérifiable à partir de deux documents datés.
La fondatrice ne sort pas
Concomitamment à l'accord de fusion, Wolfe Herd et Beehive Holdings III, LP, une entité qui lui est affiliée, ont conclu un accord de rollover en vertu duquel Beehive Holdings apportera des actions de catégorie A à Oak Topco, Inc., filiale détenue à 100% par Ithaca, en échange d'intérêts en capital dans Oak Topco. Le 8-K est explicite : « Ces actions n'auront pas droit à recevoir le prix par action de catégorie A. »
Le communiqué présente cela comme une continuité : « je resterai activement impliquée dans Bumble ». L'accord de fusion le présente comme une structure de capital : la fondatrice convertit une participation dans une société cotée en participation dans une société privée aux côtés de l'acheteur, ce qui est précisément pourquoi elle s'est récusée du vote du conseil et a conservé ses propres conseils.
Séparément, la détention effective déclarée de Blackstone est passée de 22 432 496 actions (annexe 13D/A, date de l'événement 16 juin 2026) à 18 664 720 actions (date de l'événement 29 septembre 2026), une réduction de 3 767 776 actions, soit 16,8%, sur un trimestre où Bumble a évolué entre 2,44 et environ 4,00 dollars. L'administrateur désigné par Blackstone, Jonathan C. Korngold, a démissionné avec effet au 30 juin 2026, départ que le 8-K attribue à son départ préalablement annoncé de Blackstone et expressément pas à un désaccord avec la société. Les 18,66 millions d'actions restantes valent environ 112,9 millions de dollars à 6,05.
La carte des parties liées
Une publication supplémentaire a sa place dans toute évaluation de qui extrayait de la valeur. L'annexe sur les parties liées du 10-Q indique que Bumble comptabilise des revenus publicitaires de et engage des dépenses marketing avec Liftoff Mobile, société dans laquelle des fonds affiliés à Blackstone détiennent un intérêt de contrôle ; achète des services de modération à TaskUs et des services d'abonnement à Cvent, toutes deux contrôlées par Blackstone ; utilise des services d'abonnement de NAVEX Global, dans laquelle des fonds Blackstone détiennent plus de 20% ; et comptabilise des honoraires de conseil dus à Blackstone Management Partners L.L.C.
Les montants sont faibles : 3,3 millions de coûts de modération et 0,2 million de coûts marketing sur les six mois au 30 juin 2026, contre 0,1 million d'honoraires de conseil. Personne n'est saigné par des contrats fournisseurs. Mais la carte mérite d'être tracée, car elle montre que la relation avec le fonds touchait simultanément la publicité, les opérations de confiance et sécurité, l'achat de logiciels et le conseil. Quand un article demande « qui a capté la valeur », la réponse est rarement un seul poste.
Droits d'évaluation et les documents encore à venir
Comme la fusion a été approuvée par consentement écrit et non par vote, la principale protection procédurale des actionnaires non affiliés est le droit d'évaluation au titre de l'article 262 de la loi générale sur les sociétés du Delaware, qui permet à un détenteur dissident de saisir la Cour de chancellerie d'une détermination judiciaire de la juste valeur. Les mécanismes légaux de notification et de délai seront exposés dans la déclaration d'information ; le texte de l'article 262 s'applique.
Trois documents compteront plus que n'importe quel commentaire :
- L'annexe 13E-3, exigée pour une opération de retrait de la cote avec des parties liées. Elle doit contenir le « contexte de la fusion », l'avis d'équité du conseil financier et les analyses sous-jacentes, ainsi que les projections de la direction. C'est là qu'apparaîtront les hypothèses d'actualisation des flux, l'échantillon de sociétés comparables et toute analyse de sensibilité, et c'est là que la séance du 12 octobre sera soit expliquée, soit remarquablement non expliquée.
- La déclaration d'information de l'annexe 14C, qui déclenche l'horloge de vingt jours qui est elle-même une condition de réalisation.
- Le formulaire 10-Q du troisième trimestre, que la société s'est engagée à déposer avant le 9 novembre 2026. Comme Bumble a annulé son communiqué de résultats et sa conférence téléphonique du troisième trimestre, ce dépôt est la seule publication du trimestre de septembre que recevront les investisseurs, et la ligne des utilisateurs payants est la première à lire.
Questions fréquentes sur le retrait de la cote de Bumble
La prime de 138% est-elle réelle ?
Oui, et elle est correctement calculée par rapport au cours de clôture du 9 octobre 2026 de 2,54 dollars. Il est également vrai que 2,54 dollars se situe 1,6% au-dessus du plus bas de clôture historique de Bumble, que les mêmes 6,05 dollars ne dépassent que de 2,9% le plus haut de clôture sur 52 semaines de 5,88 dollars, et qu'ils sont 85,9% en dessous du prix d'introduction de 43,00 dollars. Les quatre affirmations sont simultanément exactes. La prime décrit le point de départ, pas l'activité.
Pourquoi les actions de catégorie A multipliées par 6,05 dollars ne font-elles pas 1,3 milliard ?
Parce que Bumble est une structure Up-C. Au-delà des 131 861 482 actions de catégorie A en circulation au 30 juin 2026, il y avait 21 248 446 unités ordinaires d'Opco détenues hors de Bumble Inc., échangeables une pour une et achetées par la seconde fusion. Sur base échangée, il y a 153 109 928 unités, valant 926,3 millions de dollars à 6,05. En ajoutant 475,0 millions de principal du prêt à terme et en déduisant 154,0 millions de trésorerie, on obtient une valeur d'entreprise d'environ 1 247 millions — les « 1,3 milliard » du communiqué.
Quelle est la probabilité que l'opération aboutisse ?
Le marché la valorise à environ 97%, dérivée de la clôture à 5,95 dollars face à une offre de 6,05 et un cours de rupture de 2,54. Le soutien structurel est inhabituellement fort : il n'y a pas de condition de financement, le consentement écrit requis a déjà été remis de sorte qu'aucun vote ne peut échouer, et l'indemnité de rupture de l'acquéreur de 102 millions doit être séquestrée avant le 19 octobre 2026. Restent l'autorisation réglementaire, le délai de vingt jours de la déclaration d'information et les déclarations habituelles.
L'écart de fusion vaut-il la peine d'être traité ?
Seulement en cas de réalisation rapide. L'écart brut est de 0,10 dollar, soit 1,68%, face à une baisse de 57,3% si l'opération échoue. Annualisé, il bat le bon du Trésor à 13 semaines de 4,19% uniquement si la réalisation intervient sous environ 146 jours, vers le 8 mars 2027. À la date butoir du 12 juillet 2027, le rendement annualisé est de 2,26% — inférieur à la liquidité. L'opération est un pari sur le calendrier, pas sur Bumble.
Bumble manquait-elle réellement d'argent ?
Non. Le flux de trésorerie d'exploitation sur les douze mois au 30 juin 2026 s'est élevé à 266,7 millions de dollars, le plus élevé de l'histoire cotée de la société, et les 250,4 millions de 2025 constituaient le précédent record. Ce qui manquait à Bumble, c'était du capital bon marché : le refinancement d'avril 2026 a été tarifé au SOFR à terme plus 8,00% avec une décote de 28,5 millions, portait un échéancier d'amortissement annuel de 12,5% puis 15%, et se resserre jusqu'à un engagement de levier de 2,00 fois au 30 juin 2028.
Les rencontres en ligne ont-elles tué Bumble ?
En partie, et pas principalement. Match Group a reculé de 75,4% sur la même fenêtre, la catégorie s'est donc véritablement dévalorisée. Mais Grindr a progressé de 40,0% sur la période identique, et l'indice Nasdaq CTA Internet — la référence que Bumble a elle-même sélectionnée pour sa propre publication — a transformé 100 dollars en 105,74 tandis que Bumble transformait 100 dollars en 5,08. Le secteur explique une partie du déclin. Le grand livre de 2 962 millions de sorties de trésorerie, les 2 100 millions de dépréciations et les 400,2 millions de rachats à une moyenne de 9,35 dollars expliquent le reste.
Qu'advient-il des options des salariés ?
Chaque option est annulée sans contrepartie, acquise ou non. Au 30 juin 2026, 1 424 216 options étaient en circulation à un prix d'exercice moyen pondéré de 17,35 dollars, et le 10-Q comptabilisait déjà leur valeur intrinsèque globale à zéro. Les unités d'intéressement Opco, dont la tranche à acquisition temporelle portait un seuil de participation de 43,00 dollars, sont également perdues sans contrepartie. Les unités d'actions restreintes acquises sont encaissées à 6,05 dollars ; les non acquises deviennent un montant en numéraire payable uniquement en cas de maintien en fonction.
Lectures associées
- Rachat d'ACV par Copart : ACVA bondit de 44 %, écart 0,9 %
- Action PTC : l’offre à 205 $ sous son plus-haut annuel
- Action FICO : l'échelle de prix de 0,60 $ jusqu'à 10 $
- On Holding (ONON) : rachat de 1 Md$, 10 % du capital vs Nike
- Oura reporte son IPO : ce que cache le S-1 derrière 13,5 Md$
Références
- Formulaire 8-K de Bumble Inc., 13 octobre 2026 : accord de fusion et conditions
- Annexe 2.1 : accord et plan de fusion, daté du 12 octobre 2026
- Annexe 99.1 : communiqué commun, 13 octobre 2026
- Formulaire 10-Q de Bumble Inc. pour le trimestre clos le 30 juin 2026
- Formulaire 10-K de Bumble Inc. pour l'exercice clos le 31 décembre 2025
- Circulaire définitive de Bumble Inc. 2026 : rémunération et performance
- Prospectus d'introduction en bourse de Bumble Inc., février 2021 : emploi des fonds
- Prospectus de placement secondaire de Bumble Inc., septembre 2021
- Formulaire 8-K, 29 juin 2026 : démission d'un administrateur
- Formulaire 8-K, 5 août 2026 : résultats du deuxième trimestre 2026
- Annexe 13D/A, date de l'événement 29 septembre 2026 : participation de Blackstone
- Historique des dépôts d'annexe 13D/A pour Bumble Inc.
- Relations investisseurs de Bumble Inc. : dépôts réglementaires
- Relations investisseurs de Bumble Inc. : page d'accueil
- Ithaca Holdings : site officiel
- Greenoaks : site officiel
- Département du Trésor des États-Unis : taux quotidiens des bons du Trésor
- Federal Trade Commission : programme de notification préalable aux fusions
- Indice Nasdaq CTA Internet : présentation de l'indice
- Liftoff Mobile : site officiel
- TaskUs : site officiel
- Cvent : site officiel
- NAVEX : site officiel
- Investopedia : arbitrage de risque
- Investopedia : EBITDA
- SimianX AI : analyse de marché multi-agents
- Salle de commandement en direct de SimianX AI
- Points et tarifs de SimianX AI
- Archives des articles de SimianX AI
Cet article est fourni à des fins d'information et d'éducation uniquement. Il ne constitue pas un conseil en investissement, juridique ou fiscal. Les opérations de fusion peuvent être modifiées, retardées ou résiliées, les cours peuvent être volatils et les investisseurs peuvent perdre de l'argent.


