 執筆:Muke
Bumble の非公開化は、プレミアムではなく元帳として読む
2026年10月13日の朝、Bumble Inc. と Ithaca Holdings は共同プレスリリースを出し、Bumble が全額現金の取引で買収されること、企業価値は約13億ドル、クラスA株主には1株あたり6.05ドルが支払われることを発表した。リリースは一つの数字で始まっている。2026年10月9日の影響を受けていない終値に対して138%のプレミアム。その後に続いた見出しも、すべて同じ数字で始まった。
この数字は正確だ。そして同時に、この取引全体のなかで最も情報量の乏しい事実でもある。
買収プレミアムは企業の属性ではない。それは二つの価格の比であり、その一方の価格はリリースを書く側が選ぶ。2026年10月9日の Bumble の終値で測れば、この提示は138.2%のプレミアムになる。Bumble 自身の52週終値高値で測れば——それは2025年10月24日、12か月も経たない前につけた水準だ——同じ提示はわずか2.9%のプレミアムにしかならない。2021年2月に Bumble が一般投資家に株式を売った価格で測れば、それは85.9%のディスカウントである。
同じ提示。同じ会社。まったく異なる三つの物語が、巻き尺の上の日付だけで隔てられている。
本稿は6.05ドルが安すぎる、あるいは高すぎると主張するものではない。プレミアムという計測器そのものが誤っていると主張するものだ。開示資料が支えているのは別のもの、すなわち元帳である。日付と出典のある現金の移動と減損の列であり、1株43.00ドルで資金を調達した会社がどのようにして6.05ドルで売られるに至ったか、そしてその途上で誰が現金を受け取ったかを説明する。以下の数字はすべて、Bumble 自身が米国証券取引委員会に提出した書類、添付資料2.1として提出された合併契約、あるいは日々の市場価格から取っている。開示値ではなく計算値である場合は、計算式を示す。
取引が完了に向かう過程でスプレッドを追う読者は、ライブの開示フィードと並べて SimianX の BMBL を見ておくとよい。
Bumble と Ithaca が実際に署名したもの
リリースが描いているのは買われつつある会社だ。2026年10月13日に提出されたフォーム8-Kが描いているのはもっと具体的な中身で、その細部は株式を保有する者にとって重要になる。
対価:クラスAに6.05ドル、クラスBに0.000001ドル
合併契約によれば、効力発生時の直前に発行済みであるクラスA普通株式は、反対株式、消却株式、ロールオーバー対象株式を除き、利息を付さず現金6.05ドルを受け取る権利に転換される。
クラスB普通株式は、利息を付さず現金0.000001ドルを受け取る権利に転換される。1ドルの100万分の1である。2026年6月30日時点でクラスBの発行済株式数は17株であり、したがってクラスB対価の総額は、2000分の1セントにも満たない端数処理の残滓にすぎない。
これは軽視ではない。Bumble のクラスBはもともと経済的権利を持たず、議決権を持つ株式だった。上場時に設けられた二種類株式構造のもとで、クラスB保有者の議決権は保有するOpcoコモンユニットの数で測られ、クラスB株式の数では測られなかった。0.000001ドルという数字は、クラスBが何であったかを現金の言葉で合併契約が追認したものだ。価値に対する請求権を一切持たない議決権の道具である。
算術を合わせるのは三本目の脚だ。Opco合併の直前に発行済みであるBuzz Holdings L.P.のコモンユニットは、クラスA1株あたり価格がクラスB1株あたり価格を上回る部分、つまり6.05ドルから0.000001ドルを引いた額を受け取る権利に転換される。経済的には、コモンユニット1口とクラスA株式1株は同じ金額を受け取る。
一つではなく二つの合併:Up-C構造の解体
この取引は二つの同時並行の合併として組まれている。Bumble が単純な株式会社ではないからだ。それはアンブレラ・パートナーシップ型株式会社であり、上場目論見書はこの構造を「一般にアンブレラ・パートナーシップ株式会社(UP-C)構造と呼ばれる」と説明している。
Bumble Inc. が頂点に座る。その下にあるのが Buzz Holdings L.P.——合併契約では「Opco」、財務諸表では Bumble Holdings と呼ばれ、事業の実体はそこにある。Bumble Inc. は無限責任組合員だ。他の有限責任組合員、すなわち上場前の所有者たちは、1対1でクラスA株式に交換できるコモンユニットを保有している。
だから合併契約は、Oak Merger Sub 1, Inc. を Bumble Inc. に吸収合併させ(「会社合併」)、Oak Merger Sub 2, LLC を Buzz Holdings L.P. に吸収合併させる(「Opco合併」)と定め、存続する両社はともに Ithaca Holdco, Inc. の完全子会社となる。合併が二つ必要なのは、買うべき資本の層が二つあるからだ。
評価にとっての実際的な帰結はこうだ。クラスA株式だけを数えると、この会社を小さく見積もることになる。多くの読者が抱くはずの疑問——1億3186万株のクラスA株式に6.05ドルを掛けても13億ドルの近くにすら届かないのはなぜか——には正確な答えがあり、それは10-Qの中にある。その突合は後の節に置く。
誰が署名し、誰が回避したか
Bumble の取締役会は、独立かつ利害関係のない取締役のみで構成される特別委員会の全会一致の勧告に基づいて行動した。委員会には戦略的選択肢を評価する全権が与えられていた。リリースは Bumble 取締役会議長のアン・メイザー氏が特別委員会の議長を務めたと記している。
取締役会はその後、取引を全会一致で承認した。ただしホイットニー・ウルフ・ハード氏は審議と採決の双方から回避している。リリースは彼女の回避をガバナンス上の形式として描く。合併契約はそれを必然として説明する。ウルフ・ハード氏は売り手側の創業者兼最高経営責任者であるだけでなく、ロールオーバー契約を通じて買い手側の当事者でもあるからだ。この点は本稿の後半で扱う。
アドバイザーの顔ぶれも構造と対応している。共同リリースによれば、ゴールドマン・サックスとモルガン・スタンレーが特別委員会の財務アドバイザーを務め、Davis Polk & Wardwell が法律アドバイザーを務めた。Kirkland & Ellis が Ithaca の法律アドバイザー、KKR Capital Markets が資本市場アドバイザーとなった。Wachtell, Lipton, Rosen & Katz はウルフ・ハード氏個人に助言した。Simpson Thacher & Bartlett は Blackstone に助言した。見出しが一つの取引と呼ぶものに、四つの独立した法律チームがついたという事実そのものが、調整すべき利害がいくつあったかの説明になっている。
プレミアムは、どの日から測るかで完全に変わる
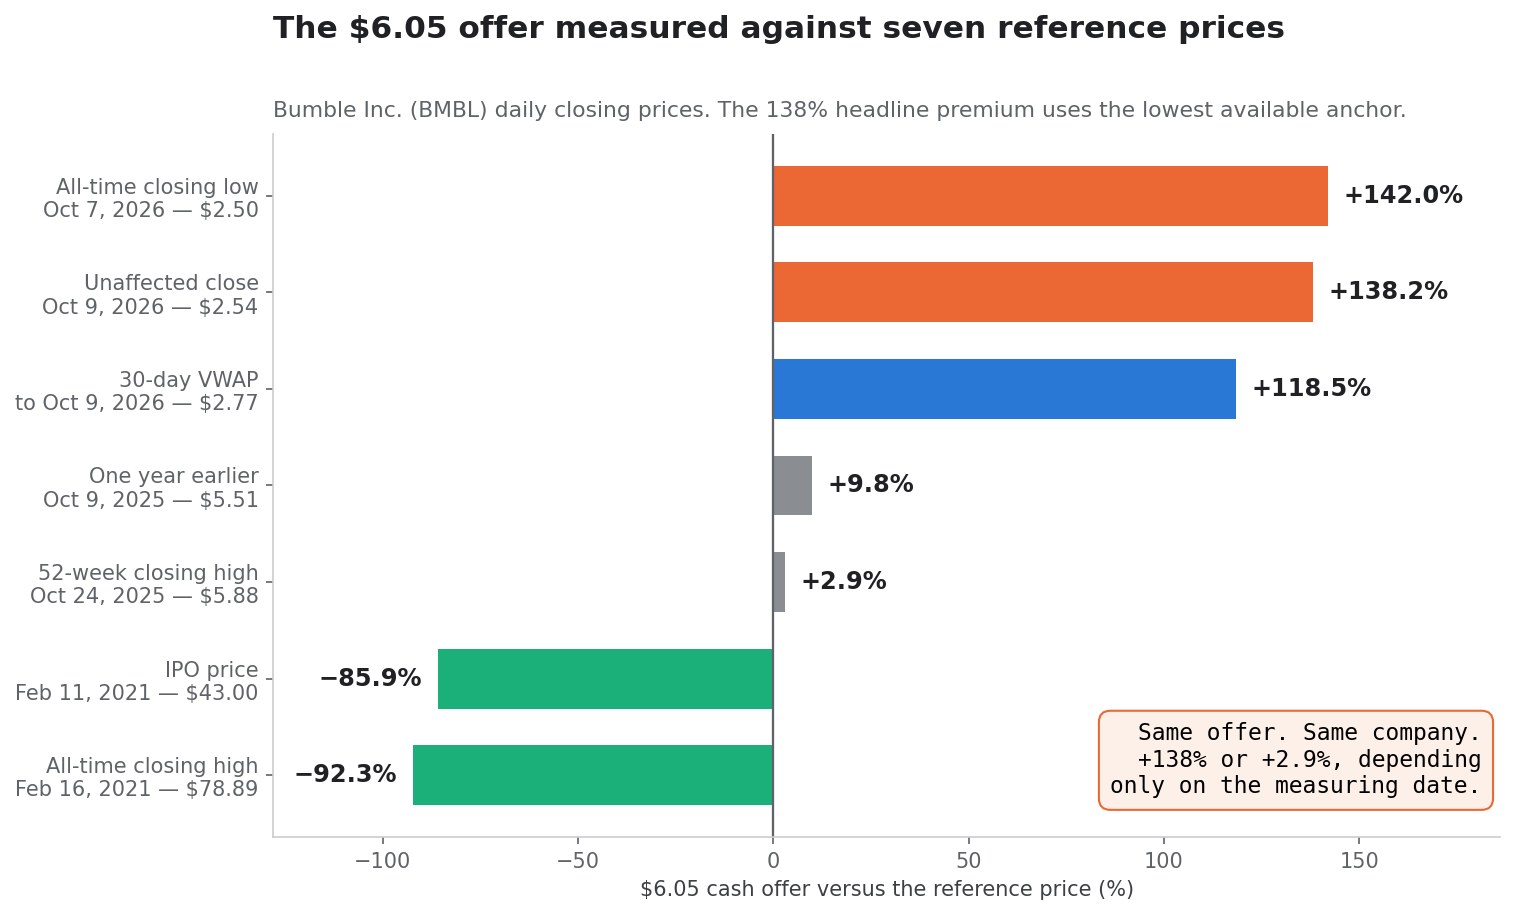
以下は同じ6.05ドルの提示を、合理的なアナリストが選びうるあらゆる参照価格に対して測ったものだ。価格はすべて Bumble クラスA株式の日次終値である。
| 参照点 | 日付 | 価格 | それに対する6.05ドル |
|---|---|---|---|
| 史上最安終値 | 2026年10月7日 | 2.50ドル | +142.0% |
| 影響を受けていない終値 | 2026年10月9日 | 2.54ドル | +138.2% |
| 30日出来高加重平均 | 2026年10月9日まで | 2.77ドル | +118.5% |
| ちょうど1年前 | 2025年10月9日 | 5.51ドル | +9.8% |
| 52週終値高値 | 2025年10月24日 | 5.88ドル | +2.9% |
| 新規公開価格 | 2021年2月11日 | 43.00ドル | −85.9% |
| 史上最高終値 | 2021年2月16日 | 78.89ドル | −92.3% |
この表で最大のプレミアムと最小のプレミアムの差は139パーセントポイントあり、それを生むために Bumble の側で変わったものは何一つない。
2.54ドルという影響を受けていない終値
Bumble は2026年10月9日金曜日に2.54ドルで引けた。合併契約の日付は10月12日月曜日である。契約日前の最終終値を「影響を受けていない」価格として用いるのは標準的な実務であり、批判には当たらない。
注意に値するのは、その価格が Bumble 自身の歴史のどこに位置していたかだ。Bumble クラスA株式の史上最安終値は——2021年2月11日の上場初日以降のすべての取引日を通じて——2026年10月7日につけた2.50ドルである。合併契約の署名から数えて3営業日前だ。10月9日の2.54ドルという終値は、この株がこれまでに引けた最安値をわずか1.6%上回るだけである。
史上最安値を1.6%上回るだけの価格から算出された138%のプレミアムは、プレミアムについては真であり、価値については弱い命題だ。
30日出来高加重平均:2.77ドル
リリースは2026年10月9日時点の30日出来高加重平均価格に対する約119%のプレミアムにも言及している。日次の代表価格と出来高から30セッションの加重平均を計算すると2.77ドルとなり、118.5%のプレミアムを含意する。会社自身の数字と端数処理の範囲内で一致しており、方法が揃っていることの有用な検証になる。
加重平均に対するプレミアムが終値に対するプレミアムより低いのは理由が単純で、株価が下げながら計測期間に入っていったからだ。下降する系列上の移動平均は、最後の値より上に位置する。会社が両方の数字を開示した点は評価してよい。たいていのリリースは見栄えのする方だけを開示する。
1年前:5.51ドル
2025年10月9日——影響を受けていない日からちょうど12か月前——Bumble は5.51ドルで引けていた。その価格に対して、6.05ドルの提示は9.8%のプレミアムである。
これは表の中で最も見通しをよくする比較だ。会社をおおむね固定したまま、時計だけを動かすからである。その12か月のあいだに Bumble の売上は減り、有料ユーザーは減り、さらに1億6930万ドルの資産を減損した。しかし同時に、同社は債務を借り換え、過去最高のローリング12か月営業キャッシュフローを生み、リストラを一巡させてもいる。取引の1年前に買って完了まで保有する株主は、スプレッドを除いて約15か月で9.8%を得る計算になる。
52週終値高値:5.88ドル
取引前の52週間における Bumble の最高終値は2025年10月24日の5.88ドルだった。提示はそれを2.9%上回るにすぎない。
これこそ取締役会が公正性の分析で向き合う比較であり、スケジュール13E-3が読む価値を持つ理由でもある。押し下げられた気配値に対して138%、株式自身の1年来高値に対して2.9%を提示する買い手は、事業についてではなくタイミングについて述べている。同じ型は、シュナイダーエレクトリックが PTC 自身の52週高値を下回る価格で PTC に提案したときにも現れており、その比較はPTC株:シュナイダーの205ドル提示は52週高値を下回るで検討している。
プレミアムを届けた二つの取引日
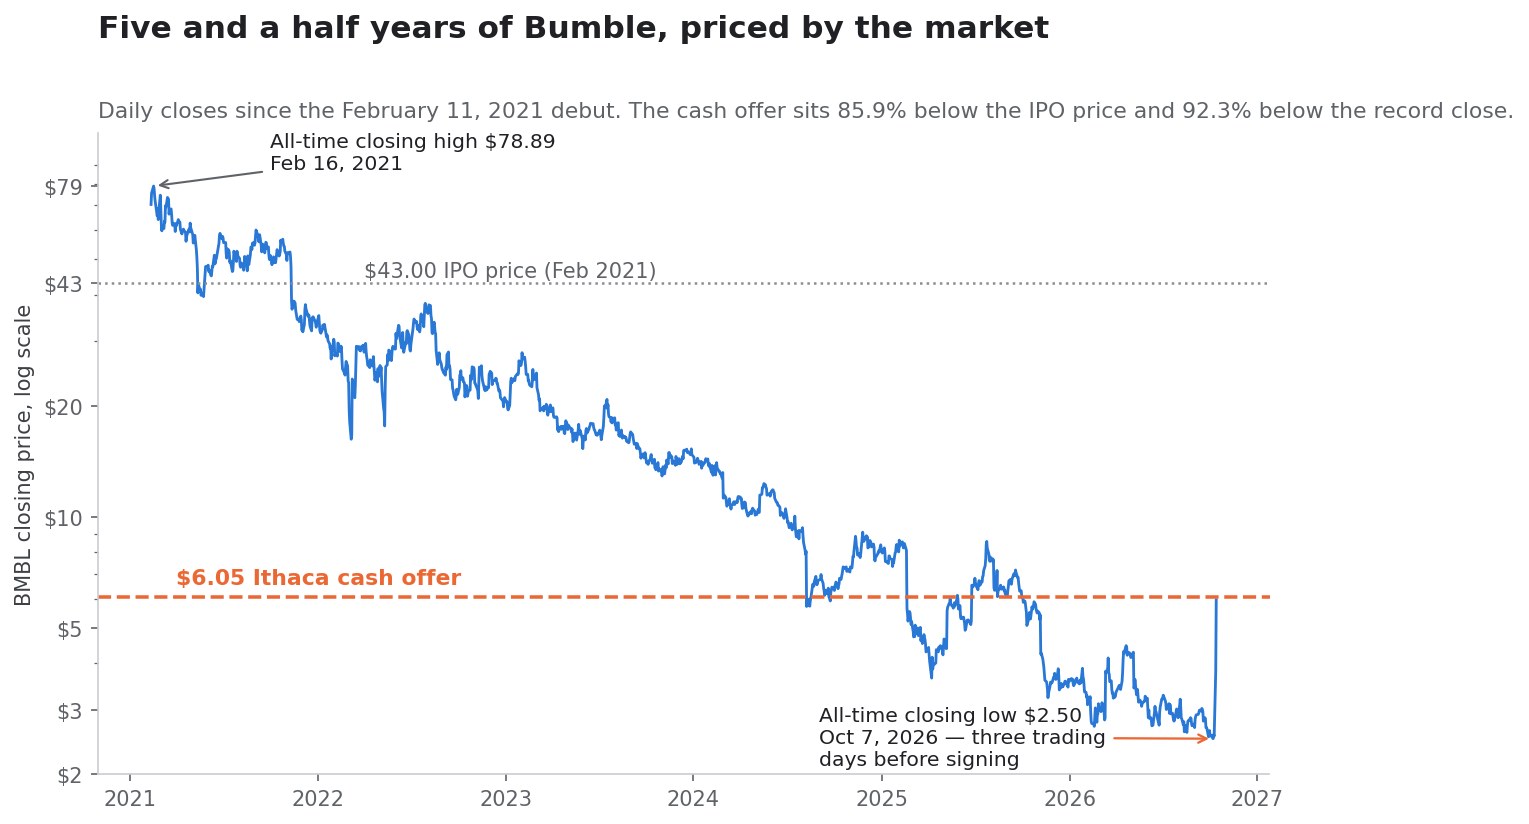
市場の反応として最も繰り返されている説明は、取引が発表されて Bumble が「57%急騰した」というものだ。それは10月13日については正確で、10月12日をまるごと落としている。
10月12日(月):4233万株で+49.61%
合併契約の日付は2026年10月12日である。共同リリースのタイムスタンプは2026年10月13日、米国東部夏時間午前8時24分だ。
10月12日、Bumble クラスA株式は2.54ドルで寄り付き、高値3.975ドルをつけ、3.80ドルで引けた。上昇率は49.61%、出来高は42,333,800株である。10月9日までの30セッションの平均出来高は2,124,920株だった。10月12日はその平均の19.9倍が売買された。
10月13日(火):1億1819万株で+56.58%
10月13日、発表後に株価は5.98ドルで寄り付き、終日6セントのレンジで推移し、5.95ドルで引けた。さらに56.58%の上昇、出来高は118,187,900株で、直前30セッション平均の55.6倍である。
累計すると、2.54ドルという影響を受けていない終値から10月13日の5.95ドルまで、株価は134.3%上昇した。6.05ドルの提示は138.2%のプレミアムだ。言い換えれば、最初の公開取引日の引けの時点で、市場は公表されたプレミアムの97%をすでに取り込んでいた。
出来高が語っていること
この順序ははっきり述べておく価値がある。「ニュースで買う」という言葉の意味を変えてしまうからだ。134ポイントの値動きのうち、およそ37パーセントポイントは10月12日に起きている。契約が署名された日であり、いかなる公表よりも前である。残りはその後に起きた。
本稿は10月12日がなぜそのように売買されたかについて、いかなる推論も行わない。現時点の公開記録からそうした推論を導くことはできない。その答えが現れるとすれば、現れる場所は今後提出されるスケジュール13E-3の「合併の背景」の節であり、同節は交渉の時系列を記述することが義務づけられている。その節はこの取引が生む最も有用な文書になるが、まだ提出されていない。買収対象株が初日にスプレッドの大半を閉じ、裁定取引家には薄い残りしか残さないという型は、Copart による ACV Auctions の買収でも起きており、そこでは44%の急騰の後に0.9%のスプレッドが残った。
13億ドルという見出しの突合
リリースはこの取引が Bumble を13億ドルと評価していると言う。合併契約はクラスA保有者が6.05ドルを受け取ると言う。この二つの事実は見た目の上でつながらず、論評の大半はこの隙間の手前で止まる。
交換後の株式数:153,109,928
2026年6月30日に終了した四半期の10-Qに、隙間を埋める数字がある。注記10はこう述べる。
コモンユニット保有者が締結した交換契約に基づき、発行済みのコモンユニットのすべてが1対1でクラスA普通株式に交換されると仮定すると、2026年6月30日時点で発行済みクラスA普通株式は153,109,928株となる。
2026年6月30日時点で開示された発行済クラスA株式数は131,861,482株である。その差額21,248,446こそ、Bumble Inc. の外部で保有されているOpcoコモンユニットであり、Opco合併が6.05ドルから100万分の1ドルを引いた額で買い取るユニットだ。
株式価値:9億2630万ドル
掛け合わせると次のようになる。
| 構成要素 | 株式数/ユニット数 | 価格 | 価値 |
|---|---|---|---|
| クラスA普通株式 | 131,861,482 | 6.05ドル | 797,761,966ドル |
| Opcoコモンユニット(Bumble Inc. 外) | 21,248,446 | 6.05ドル | 128,553,098ドル |
| クラスB普通株式 | 17 | 0.000001ドル | 0.00002ドル |
| 交換後の株式価値合計 | 153,109,928 | 6.05ドル | 926,315,064ドル |
したがって株式に支払われる小切手は約9億2630万ドルであり、13億ドルではない。この数字にはロールオーバー対象株式は含まれない。それらは現金化されずに拠出されるからだ。未確定の株式報酬の取扱いも含まれていない。
純有利子負債:3億2100万ドル
2026年6月30日の貸借対照表は、現金及び現金同等物153,958千ドル、長期借入金(純額)451,041千ドル(うち流動分52,176千ドル、非流動分398,865千ドル)を示している。帳簿価額は未償却のディスカウントと発行費用を控除した後の額であり、2026年信用契約に基づく元本残高は4億7500万ドルだった。
元本ベースでは、純有利子負債は4億7500万ドルから1億5400万ドルを引いた3億2100万ドルになる。
クラスA株式数×6.05ドルが13億ドルに届かない理由
各要素を足し合わせる。
| 橋渡しの項目 | 金額 |
|---|---|
| 6.05ドルでの交換後株式価値 | 9億2630万ドル |
| 加算:タームローン元本 | 4億7500万ドル |
| 減算:現金及び現金同等物 | (1億5400万ドル) |
| 含意される企業価値 | 12億4740万ドル |
12億4740万ドルは四捨五入すれば12億ドルであり、リリースは13億ドルと言う。この差は、取引費用の算入、確定済み株式報酬の現金価値、あるいは6月30日以外の計測日の採用と整合する。問題は小数点以下の最終桁ではない。問題は、13億ドルという見出しが株式価値ではなく企業価値であること、そしてそのおよそ4分の1が株主への現金ではなく Bumble の負債の引受であることだ。
参考までに、2026年6月30日の貸借対照表における Bumble の総資産は12億2020万ドルだった。この取引の企業価値は、会社の貸借対照表が保有していると述べるもののほぼ全部に等しい。
現金流出の元帳:売却前の29.6億ドル
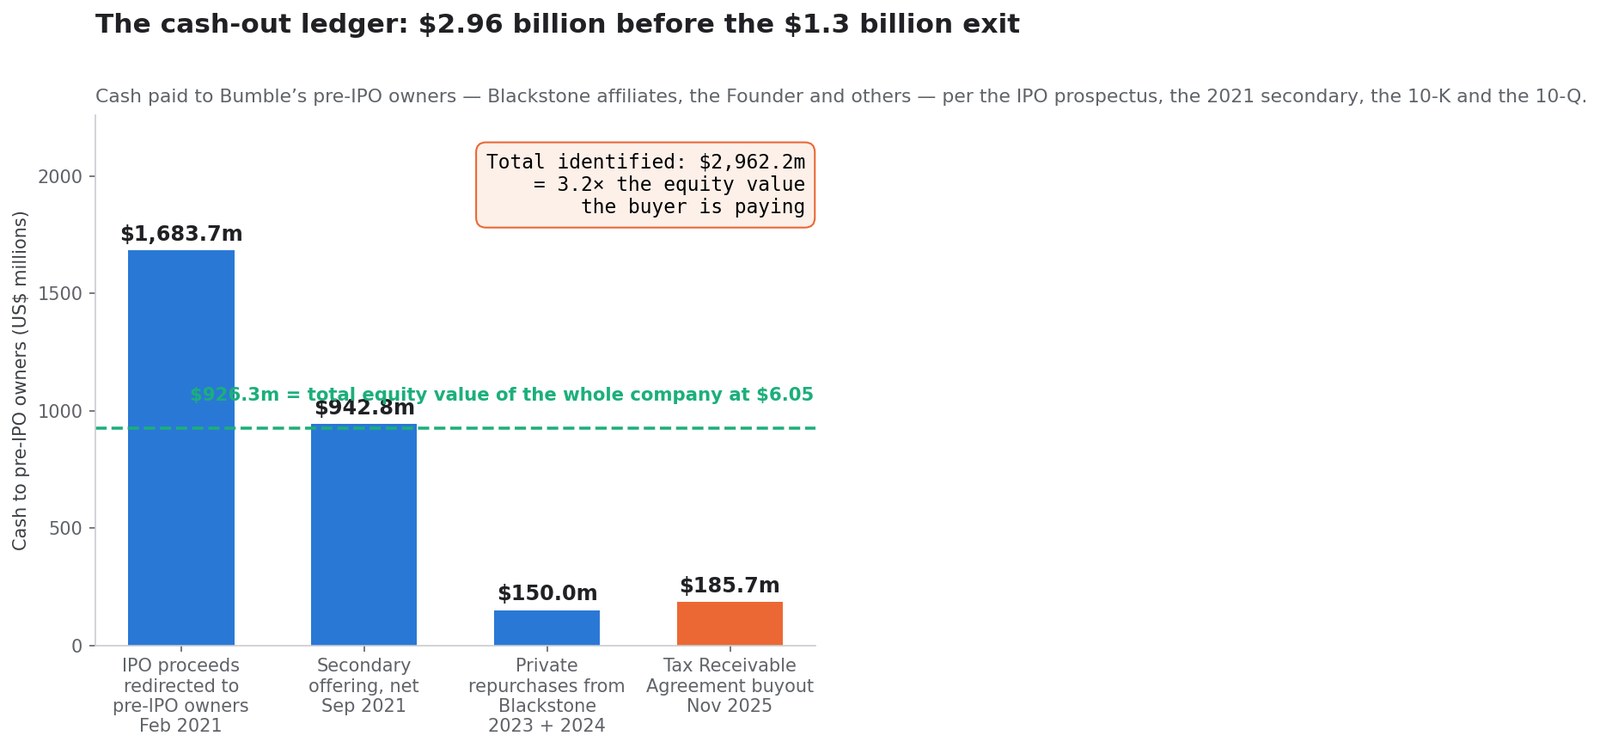
ここがプレミアムという枠組みが隠している節だ。Bumble の上場前の所有者たち——Blackstone の関連事業体と、創業者ホイットニー・ウルフ・ハード氏に関係する事業体であり、目論見書は彼らを「主要株主」と定義している——は、非公開化の契約が署名される前に、上場企業から四つの大きな、それぞれ別個に記録された取引を通じて現金を受け取っている。
2021年2月:16億8370万ドルの公開調達額が振り向けられた
Bumble の新規公開は、クラスA株式50,000,000株を1株43.00ドルで売り出し、総額21億5000万ドルを調達した。目論見書は資金の行き先を正確に記している。
Bumble Inc. は、900万株(3億6960万ドル)の発行による手取金(引受手数料控除後)を、Buzz Holdings L.P. から同数の新規発行コモンユニットを取得するために使用する意向である……Buzz Holdings L.P. はそれを、当社のタームローン・ファシリティに基づく未償還債務約2億ドルの返済に、および約1億4830万ドルを一般事業目的に充てる……Bumble Inc. は、4100万株(16億8370万ドル)の発行による手取金(引受手数料控除後)を、当社の上場前所有者から同数のクラスA普通株式およびコモンユニットを購入または償還するために使用する意向である。
一般投資家から集めた21億5000万ドルのうち、16億8370万ドル、つまり78.3%が上場前の所有者に渡った。残りのうち2億ドルは債務返済に充てられ、約1億4830万ドル、すなわち調達総額の6.9%が、約2130万ドルの公開費用を控除する前の運転資金として事業に届いた。
既存保有者が売却する売出しはまったく通常の行為であり、開示も十分である。異例なのは比率だ。一般投資家が43.00ドルで支払った金額の大部分は、投資ではなく移転だった。
これはあらゆる新規公開が突きつけ、見出しがめったに問わない構造的な問いである。調達した資金のどれだけが事業に届き、どれだけがそれ以前の所有者に届くのか。同じ算術をまだ上場していない会社に当てはめたのがOura IPO延期:時価135億ドルの裏で既存株主売り73%である。
2021年9月:売出しによる9億4280万ドル
7か月後、株価が55.68ドルのとき、売出株主——ユニットをクラスA株式に交換した上場前のコモンユニット保有者——が二つ目の目論見書を通じて18,000,000株を54.00ドルで売り出した。総額は972,000,000ドル。1株1.62ドルの引受手数料は合計29,160,000ドルとなり、手取りは1株52.38ドルで942,840,000ドルが残った。
目論見書は、会社は「売出株主によるクラスA普通株式の売却から一切の手取金を受け取らない」と述べている。1ドル残らず売り手に渡った。
2023年12月と2024年3月:1億5000万ドルの相対買い戻し
2023年12月、既存の自己株式取得プログラムのもとで、Bumble は Blackstone から約400万株のクラスA株式を、Bumble Holdings は Blackstone から約320万口のコモンユニットを、「総購入価額1億ドル」で買い戻すことに合意した。720万口を1口あたり含意13.89ドルで取得した計算になる。
2024年3月、同じ構図が繰り返される。Blackstone から約250万株のクラスA株式と200万口のコモンユニットを「総購入価額5000万ドル」で取得した。450万口を含意11.11ドルで取得したことになる。
合計すると、1億5000万ドルの会社資金が、相対で交渉された取引により単一の株主に支払われ、1170万口を平均12.82ドルで取得した。会社全体の買い手がいま提示しているのは6.05ドルである。
2025年11月:1億8570万ドルの税務債権契約の解消
上場と同時に、Bumble は税務債権契約を締結し、上場に伴う税務簿価の引き上げによって実現した税務メリットの85%を上場前所有者に支払う義務を負った。Up-C構造の標準的な仕組みであり、将来のキャッシュに対する継続的な請求権である。
2025年11月5日、Bumble は Blackstone、創業者、その他一部の上場前所有者との間で第1号修正を締結した。10-Kはこう述べる。
本修正は、当社の支払義務の完全かつ全面的な終了の対価として、約1億8600万ドルの一時決済金の支払いを定めた……当社は本解消に関連して、Blackstone、創業者およびその他一部の上場前所有者に対し1億8570万ドルの現金決済金を支払った。
同じ書類は「本修正の直前に、Blackstone はそのコモンユニットのすべてを当社のクラスA普通株式に交換することを選択した」とも記しており、これは貸借対照表に現れている。非支配持分は2025年9月30日の3億6160万ドルから2025年12月31日には1億1110万ドルに落ちている。
2025年の税務債権契約に関する現金支出は合計1億9470万ドルで、1億8570万ドルの解消金と890万ドルの通常支払いから成る。つまりこの一項目だけで、2025年に2億ドル近い現金が会社から出ており、その受取人は、11か月後に書面同意に署名して会社全体を6.05ドルで売ることを承認した当事者と重なる。
合計と退出価値の対比
| 日付 | 仕組み | 上場前所有者への現金 |
|---|---|---|
| 2021年2月 | 4100万株分の公開調達額の振り向け | 16億8370万ドル |
| 2021年9月 | 売出し、引受手数料控除後 | 9億4280万ドル |
| 2023年12月+2024年3月 | Blackstone からの相対買い戻し | 1億5000万ドル |
| 2025年11月 | 税務債権契約の解消 | 1億8570万ドル |
| 特定できた合計 | 29億6220万ドル |
29億6220万ドル。 6.05ドルで測った会社全体の株式価値は9億2630万ドルである。上場前の所有者は、非公開化が署名される前の時点で、買い手がいま Bumble の全株式に対して支払う金額の3.2倍、12億ドルの企業価値全体の2.4倍を引き出していたことになる。
1億8570万ドルの税務債権解消から合併契約までは11か月だった。なお、上記の四件はいずれも適法で、当時すでに十分に開示されている。並べて示す意味は告発ではなく桁にある。ある報道が「この会社は13億ドルの価値がある」と言うとき、読者は同時に、13億ドルという値がつく前に30億ドル近くが同じ人々へ流れていたことを知る権利がある。
Bumble 自身の自己株買いが買ったもの
上場前所有者への支払いとは別に、Bumble は4億5000万ドルの枠で承認された市場内および相対の自己株式取得プログラムを実行していた。2026年6月30日時点で5010万ドルの枠が残り、自己株式はすべて消却済みだった。
三回のトランシェ、4280万口
10-Kは年ごとに内訳を開示している。
| 年 | クラスA株式 | コモンユニット | 合計口数 | 現金(物品税を除く) | 含意平均単価 |
|---|---|---|---|---|---|
| 2023 | 780万 | 320万 | 1100万 | 1億5710万ドル | 14.28ドル |
| 2024 | 2510万 | 200万 | 2710万 | 2億1440万ドル | 7.91ドル |
| 2025 | 470万 | — | 470万 | 2870万ドル | 6.11ドル |
| 合計 | 3760万 | 520万 | 4280万 | 4億20万ドル | 9.35ドル |
2026年上半期に自己株買いはない。
平均9.35ドルという単価
3年間で Bumble は4280万口を平均9.35ドルで消却した。6.05ドルの退出価格に対して、これは1口あたり3.30ドル、合計1億4120万ドルの不足であり、買い手が会社全体の株式に支払う金額の約15%にあたる。
支出した4億20万ドルは、6.05ドルなら6610万口を消却できた。このプログラムが買った口数は、同じ現金が退出価格で買えたはずの口数より35%少ない。
2025年のトランシェ、6.11ドル
目を止めさせるのは最後のトランシェだ。2025年に Bumble は470万株のクラスA株式を2870万ドルで買い戻した。含意単価は1株6.11ドルである。買い手が支払うのは6.05ドルだ。
ある会社の最後の自己株買いが、1年後に会社全体が売られる価格の6セント以内で執行されていたという事実は、不祥事ではない。これは計測である。2025年までに市場価格と最終的な非公開市場の均衡価格が収束していたことを示しており、それは「市場が Bumble を過小評価していた」という主張とは別の主張だ。
6.05ドルで4億ドルは何を買うか
反実仮想は慎重に述べる必要がある。自己株買いの反実仮想は誇張されやすいからだ。仮に4億20万ドルが一切支出されていなければ、Bumble は2026年6月末を1億5400万ドルではなく約5億5400万ドルの現金で終え、交換後の発行済口数は1億5310万口ではなく1億9590万口だったことになる。
同じ12億4740万ドルの企業価値のもとでは、株式への小切手は12億4740万ドルからマイナス7900万ドルの純有利子負債を差し引いた約13億2600万ドルとなり、1億9590万口で割れば1口あたり6.77ドルだ。この算術は、買い手が両方の世界で企業を同一に評価するという前提に立っており、それは事実ではなく仮定である。しかし桁は示せる。下落する株価に向かって平均9.35ドルで執行された自己株買いプログラムは、まさに6.05ドルで現金化されようとしている保有者にとって、1株あたり70セント以上の価値があったと見るのが妥当だ。同じ元帳の規律はOn(ONON)10億ドル自社株買いにも適用されており、そこでも情報を担っていたのは見出しではなく株数だった。
減損の元帳:21.0億ドルが消された
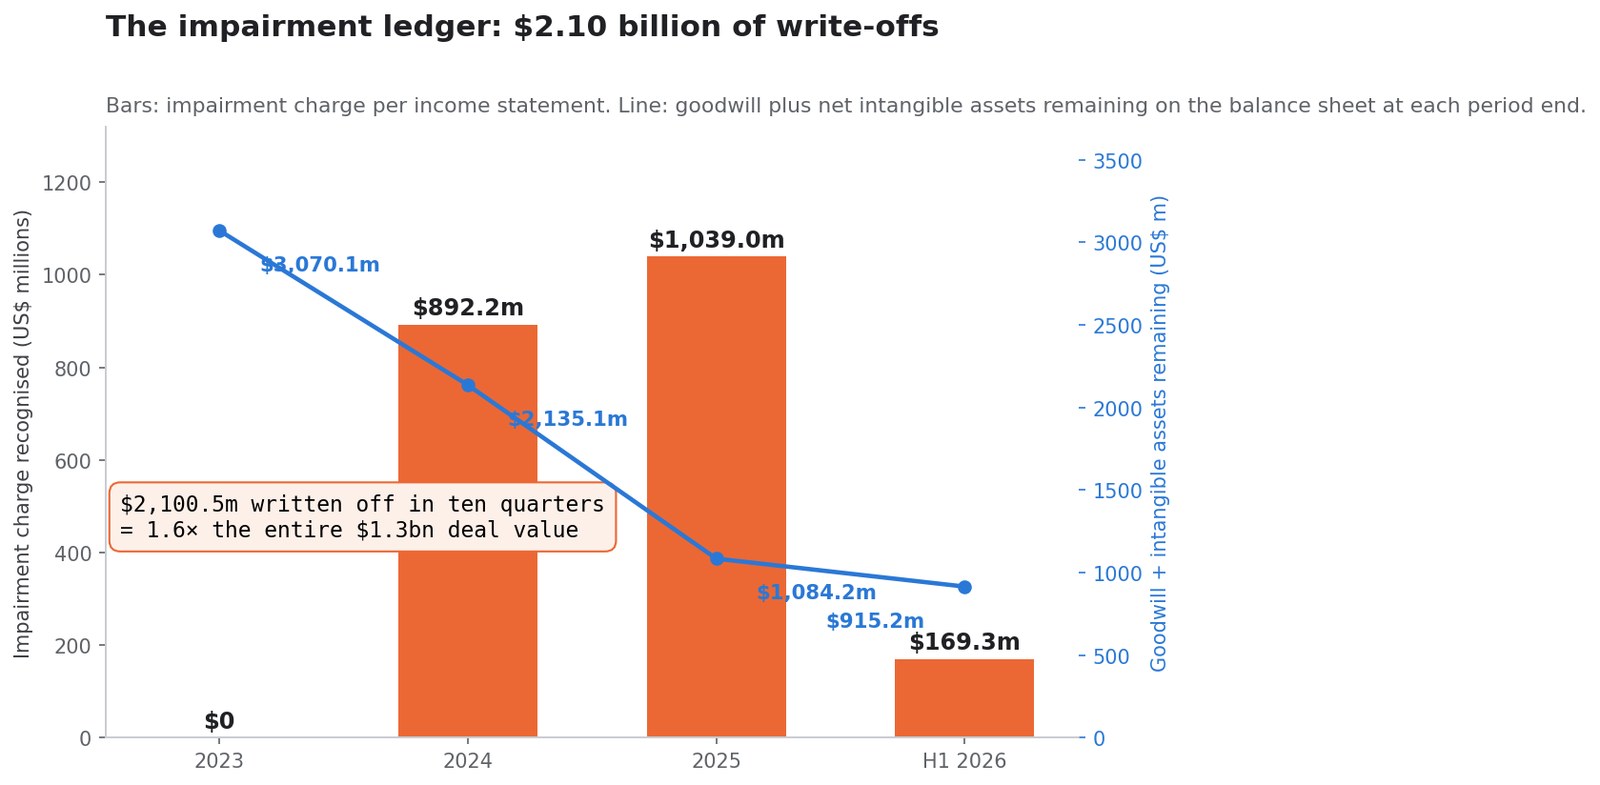
減損は現金を伴わない会計処理であり、だからこそ日常的に片手で払いのけられる。そうすべきではない。減損とは、経営陣とその監査人が責任のもとで、ある資産は貸借対照表が主張していたほどの価値を持たないと記録する行為だ。10四半期のあいだに Bumble が記録した減損の総額は、いま会社が売られる金額を上回る。
| 期間 | 減損損失 |
|---|---|
| 2023年通期 | 0ドル |
| 2024年通期 | 8億9220万ドル |
| 2025年通期 | 10億3900万ドル |
| 2026年6月30日までの6か月 | 1億6930万ドル |
| 累計 | 21億50万ドル |
21億50万ドルの償却は、この取引の企業価値12億5000万ドルの1.68倍にあたる。
もう一度読んでほしい。この会社は過去10四半期に、いま全体として売られる価格より3分の2多い資産価値の毀損を自ら認めている。減損は現金の流出ではないが、資産の実際の価値について経営陣と監査人が法的責任のもとで下す、最も公式な判断である。
2024年:8億9220万ドル
Bumble は2023年には減損をまったく計上せず、2024年に8億9220万ドルを、第3四半期に集中して計上した。2024年の営業損益は、2023年の営業利益5340万ドルから7億50万ドルの営業損失に反転した。Bumble Inc. 株主に帰属する純損失は5億5700万ドル、1株あたり4.61ドルである。
2025年:10億3900万ドル
翌年はさらに大きい。10億3900万ドルののれん及び無形資産の減損が第2四半期と第4四半期に分かれて計上された。営業損失は8億580万ドルに拡大し、Bumble Inc. に帰属する純損失は6億9310万ドル、1株あたり5.95ドルに達した。
この1株あたり損失は立ち止まる価値がある。2025年に Bumble は1株あたり5.95ドルの損失を計上した。会社は1株あたり6.05ドルで売られている。
2026年上半期:1億6930万ドル
2026年第2四半期はさらに169,256千ドルの減損損失を負い、四半期の営業損失1億1200万ドル、連結純損失127,893千ドル(うち110,057千ドルが Bumble Inc. 株主帰属、1株あたり0.84ドル)を生んだ。
貸借対照表に残ったもの
償却は、攻撃を受けた二つの科目の帳簿価額の崩落として現れている。
| 時点 | のれん | 無形資産(純額) | 合計 |
|---|---|---|---|
| 2023年12月31日 | 15億8580万ドル | 14億8430万ドル | 30億7010万ドル |
| 2024年12月31日 | 13億8620万ドル | 7億4890万ドル | 21億3510万ドル |
| 2025年12月31日 | 7億3270万ドル | 3億5150万ドル | 10億8420万ドル |
| 2026年6月30日 | 6億350万ドル | 3億1170万ドル | 9億1520万ドル |
10四半期でのれんは62%、無形資産(純額)は79%減った。2026年6月30日の累積損失は14億5910万ドル。非支配持分を含む株主資本合計は6億1660万ドルまで落ちており、買い手が切る株式の小切手の3分の2にすぎない。
Bumble 自身の報酬対業績の開示
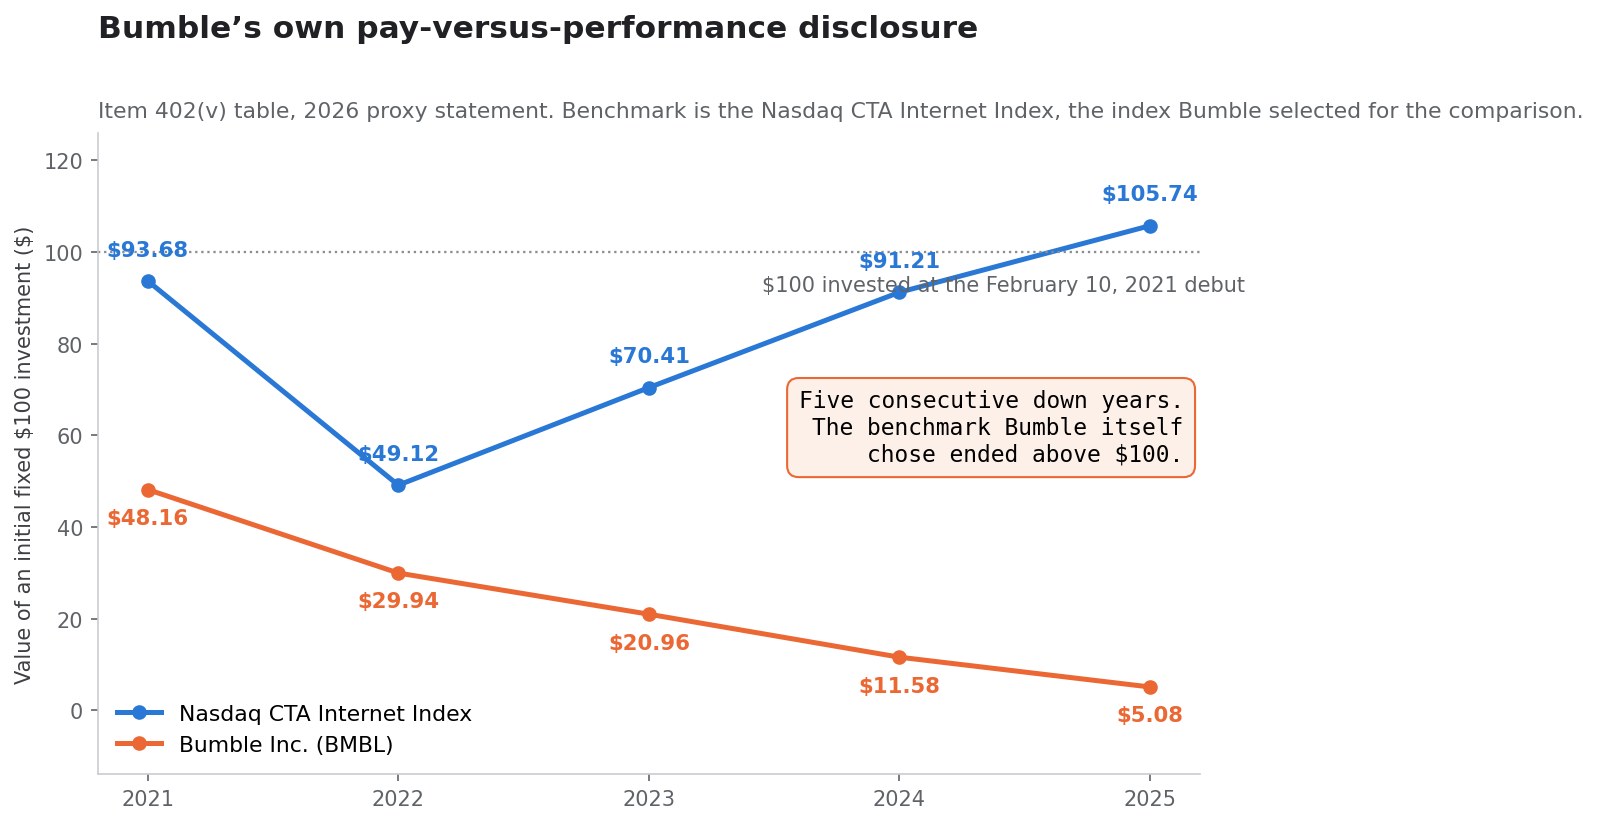
レギュレーションS-Kの402(v)項は、役員報酬を固定100ドル投資の価値と並べて示す5年表の公表を企業に義務づけており、その価値は企業自身が選んだ指数との対比で測られる。Bumble は2026年委任状にこの表を提出した。同社が生んだ文書のなかで最も容赦のないものだ。
100ドルが5.08ドルになった
| 会計年度末 | Bumble の100ドルは | 指数の100ドルは |
|---|---|---|
| 2021 | 48.16ドル | 93.68ドル |
| 2022 | 29.94ドル | 49.12ドル |
| 2023 | 20.96ドル | 70.41ドル |
| 2024 | 11.58ドル | 91.21ドル |
| 2025 | 5.08ドル | 105.74ドル |
5年連続の下落。上昇した年は一つもない。2025年12月31日時点で、2021年2月10日の計測日に投じた100ドルは5.08ドル、94.9%の損失だった。含意される基準価格は70.28ドルで、Bumble の上場初日終値から3セントと離れていない。したがって6.05ドルの提示は、その100ドルを約8.61ドルまで戻すにすぎない。買収はこの5年を修復しない。3.53ドルを足すだけだ。
Bumble 自身が選んだ指数は105.74で終えた
比較対象の指数は、批判者が押しつけた恣意的な選択ではない。表の脚注8はそれをナスダックCTAインターネット指数と特定し、「当社のフォーム10-K年次報告書の業績グラフで用いているのと同じ指数である」と注記している。
同一の計測期間に、この指数は100ドルを105.74ドルに変えた。2025年末の差は100.66ポイント。指数は出発点をわずかに上回って終え、Bumble は95%下回って終えた。
これが、何が起きたかについてのあらゆるマクロ的説明を縛る事実だ。上場カテゴリーとしてのコンシューマー・インターネットは、Bumble 自身が選んだ指数で測る限り、期間を通じてほぼ横ばいから小幅プラスだった。Bumble の株主価値を破壊したのは、カテゴリーではない。
浮動株時価総額は例外なく毎年縮んだ
委任状の表は、Bumble が公表を義務づけられている唯一の5年系列ではない。各フォーム10-Kの表紙には、非関係者が保有する普通株式の総時価が、第2四半期最終営業日時点で記載される。この系列は、Bumble のうち一般投資家が実際に保有していた部分に対する、公開市場自身の評価である。
| 6月30日時点 | 浮動株時価総額 |
|---|---|
| 2021 | 4,371,204,000ドル |
| 2022 | 2,409,772,587ドル |
| 2023 | 1,661,183,147ドル |
| 2024 | 1,002,420,886ドル |
| 2025 | 479,397,451ドル |
5回の計測、5回の減少、いずれも最低31%。2021年から2025年にかけて浮動株時価総額は89.0%減った。
最後の行がこの取引の枠を決める。買い手は Bumble の全株式に対して9億2630万ドルを支払う。すべての株式、すべてのユニット、Blackstone の持分も創業者の持分も含めてである。これは2024年6月の浮動株時価総額だけの金額をも下回り、2021年6月の水準のおよそ5分の1にあたる。
同じ年に経営陣が受け取ったもの
同じ表が報酬概要表の合計額を開示している。この期間に Bumble には二人の最高経営責任者がいた。ホイットニー・ウルフ・ハード氏と、2024年1月2日から2025年3月17日まで務めたリディアン・ジョーンズ氏である。
| 年 | CEO1(ウルフ・ハード) | CEO2(ジョーンズ) | 100ドルは |
|---|---|---|---|
| 2021 | 1,125,200ドル | — | 48.16ドル |
| 2022 | 16,234,030ドル | — | 29.94ドル |
| 2023 | 7,031,795ドル | — | 20.96ドル |
| 2024 | 6,045,649ドル | 23,503,322ドル | 11.58ドル |
| 2025 | 7,617,828ドル | 192,046ドル | 5.08ドル |
二人の最高経営責任者の2021年から2025年までの報酬概要表合計額は61,749,870ドルになる。表は「実際に支払われた報酬」も開示している。規制当局による時価評価ベースの指標で、2021年のウルフ・ハード氏は75,084,565ドル、2025年のジョーンズ氏はマイナス7,824,988ドルだった。退任時に7,674,280ドル分の付与が失効したためである。後年のマイナスの数字こそ、この開示の誠実な部分だ。株式比重の高い報酬が株価とともに評価を下げられている。
最高経営責任者以外の指名執行役員の名簿も、それ自体が信号である。2025年の名簿は5名で、うち3名は委任状上その年に退任したと記されている。3月に最高財務責任者、4月に最高法務責任者、8月に暫定最高財務責任者だ。Bumble は1年で3人の財務責任者を使い切った。この種の経営不安定はプレミアムの計算にはめったに現れないが、実行の局面には確実に現れる。同じ型はMongoDBの最高経営責任者交代でも見えていた。
これは業界の問題なのか。同業での検証
Bumble の凋落についての最も一般的な説明は、オンライン・デーティングが構造的に壊れているというものだ。スワイプ疲れ、エンゲージメントの低下、アプリからの世代的な撤退。この主張は検証できる。同じ期間に他のデーティング企業も上場しているからだ。
Match Group
Tinder と Hinge を保有する Match Group は、Bumble の上場初日である2021年2月11日に172.13ドルで引け、2026年10月13日に42.36ドルで引けた。75.4%の下落である。
つまり業界レベルの説明は空ではない。米国最大のデーティング・ブランド二つを抱える多角化した事業者が、同じ期間に価値の4分の3を失った。Bumble の問題が純粋に同社固有だと主張する者は、この事実を説明しなければならない。並べて比較するにはMTCHの気配ページが最も手早い。
Grindr
Grindr は2021年2月11日に11.05ドル、2026年10月13日に15.47ドルで引けた。40.0%の上昇である。
Grindr はデーティング・アプリだ。同じカテゴリーで事業を行い、同じアプリストアの経済に直面し、エンゲージメントの持続性について同じ問いを突きつけられている。Bumble が提示価格まで91.4%下げ、Match Group が75.4%下げた同じ期間に、Grindr は上げた。「デーティング・アプリは死んだ」という命題は、この数字との接触に耐えない。
検証に耐えるもの
同じ期間を同じ基準で並べる。
| 企業 | 2021年2月11日 | 2026年10月13日 | 変化 |
|---|---|---|---|
| Grindr | 11.05ドル | 15.47ドル | +40.0% |
| S&P500 ETF(SPY) | 390.71ドル | 778.01ドル | +99.1% |
| Match Group | 172.13ドル | 42.36ドル | −75.4% |
| Bumble(6.05ドルの提示で) | 70.31ドル | 6.05ドル | −91.4% |
検証に耐えるのは、より狭く、より有用な命題だ。スワイプ中心でマスマーケット向けのサブスクリプション型デーティングのモデルは厳しく評価を切り下げられた。そして Bumble はそのモデルの最大の事業者よりさらに16パーセントポイント多く切り下げられ、同じカテゴリーで差別化した競合はむしろ上昇した。カテゴリーは逆風だった。だが最後の16ポイントの原因ではないし、前節までの元帳をまったく説明しない。
開示資料が認める唯一の構造的事実
Bumble 自身の10-Kのリスク要因は、業界の問題をどんな論評よりも正確に、そして有用に述べている。
デーティング業界は競争が極めて激しく、スイッチングコストは低い。新しい製品と新規参入が絶えず流入し、人工知能の活用など競合の技術革新が当社の事業を破壊する可能性がある。
ここから二つのことが導かれる。第一に、「スイッチングコストは低い」とは、ブランド認知はここでは堀にならないと会社が投資家に告げているということだ。去るユーザーにとって、去ることには何の費用もかからない。第二に、支配的な語りとは逆に、Bumble 自身の開示資料は人工知能を競合からの競争上の脅威として位置づけており、立て直しのてことしてではない。10-Kは Bumble 自身の人工知能の取り組みを防御的な言葉で説明している。偽プロフィールの検出、不適切なコンテンツの遮断、マッチの関連性の改善であって、新しい事業としてではない。
誰も欲しがらなかった現金製造機
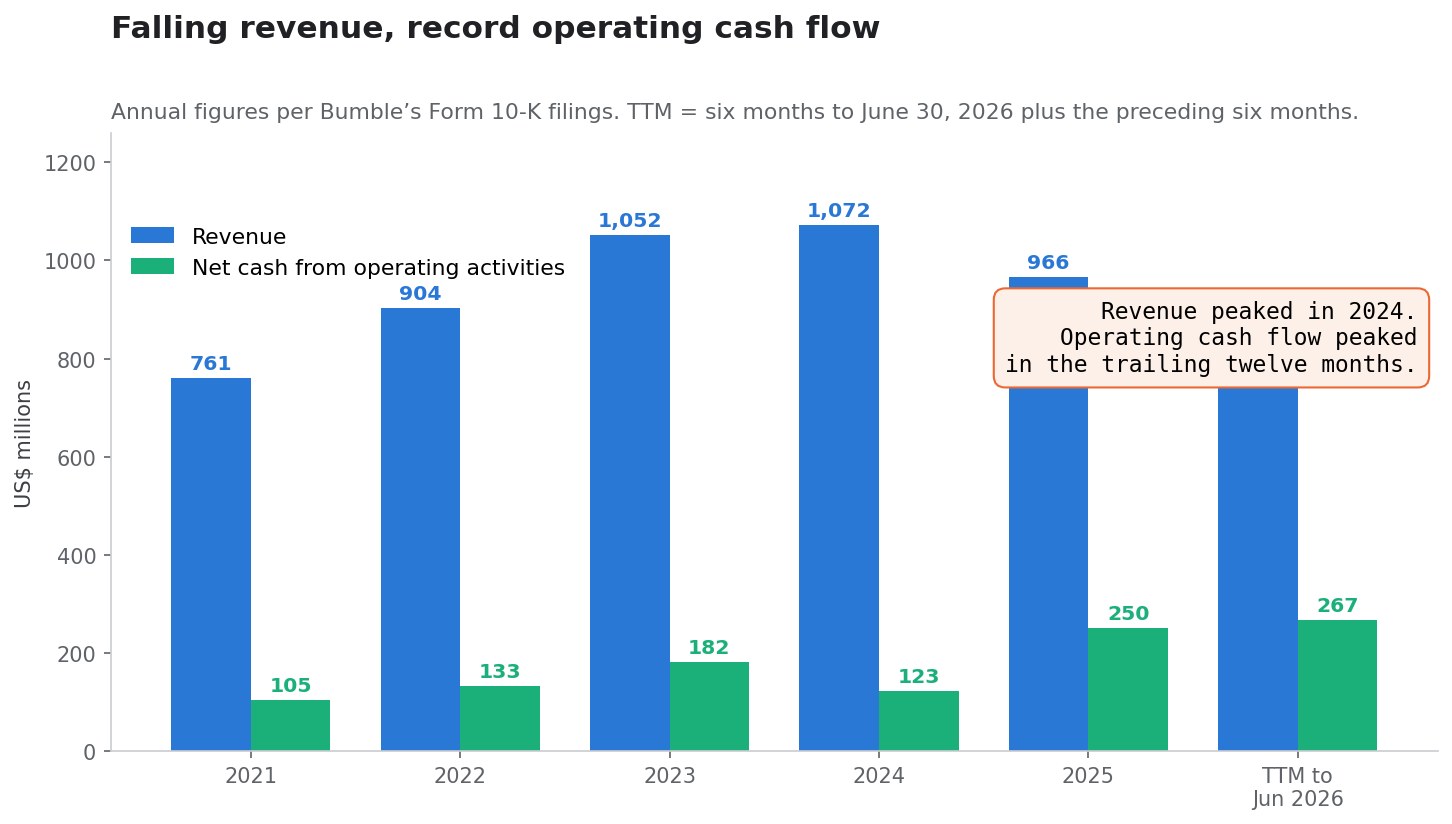
ここが Bumble についての標準的な語りが最も誤っている場所だ。この会社は普通、現金が尽きかけている悪化中の事業として描かれる。キャッシュフロー計算書は逆のことを言っている。
縮む事業のなかでの過去最高の営業キャッシュフロー
| 年 | 売上高 | 営業活動によるキャッシュフロー |
|---|---|---|
| 2021 | 7億6090万ドル | 1億480万ドル |
| 2022 | 9億350万ドル | 1億3290万ドル |
| 2023 | 10億5180万ドル | 1億8210万ドル |
| 2024 | 10億7160万ドル | 1億2340万ドル |
| 2025 | 9億6570万ドル | 2億5040万ドル |
| 2026年6月30日までの12か月 | 8億9320万ドル | 2億6670万ドル |
売上高は2024年にピークをつけ、そこから16.6%下げている。営業キャッシュフローは直近12か月でピークをつけ、2億6670万ドル。2024年の2倍以上、2021年の2.5倍だ。
二度のリストラは、リストラが果たすべき役割を果たした。販売及びマーケティング費用は2024年の2億6120万ドルから2025年の1億6540万ドルへ、36.7%削減された。事業は同時に小さくなり、同時にはるかに現金を生むようになった。
有料ユーザーの行と、会社自身がそれについて述べていること
Bumble の売上を動かす業務指標は有料ユーザーであり、それは売上より速く減っている。
| 6月30日までの3か月 | 2026 | 2025 | 変化 |
|---|---|---|---|
| Bumbleアプリの有料ユーザー | 207.71万人 | 249.98万人 | −16.9% |
| Badooおよびその他の有料ユーザー | 108.01万人 | 127.74万人 | −15.4% |
| 有料ユーザー合計 | 315.72万人 | 377.72万人 | −16.4% |
| Bumbleアプリの有料ユーザー単価 | 27.55ドル | 26.85ドル | +2.6% |
| 全体の有料ユーザー単価 | 21.96ドル | 21.69ドル | +1.2% |
有料ユーザー単価の上昇は通常、価格決定力として読まれる。10-Qはその読み方を支持しない。同報告書はこの上昇を「有料ユーザー単価全体の上昇、主として為替相場の有利な変動による」と説明している。収益化の行が持ちこたえたのはドルが動いたからであって、Bumble が値上げに成功したからではない。
会社はユーザー減少を単なる失敗としても描いていない。経営者による説明は、その一部を意図的なものとして位置づけている。
会員基盤の品質リセットの完了から移行するにつれ、当社の主たる焦点は製品革新を通じた会員体験の改善へと移った……これらの重点分野に取り組む過程で、当社の売上高および有料ユーザーは短期的に悪影響を受けており、今後も受ける可能性がある。
どちらの読み方もこのページに置かれるべきだ。低品質の会員を意図的に除去する会社は有料ユーザーを失う。競合に負けている会社も有料ユーザーを失う。公開資料はこの二つを区別できない。資料が確立するのは、売上が米国外に集中しているという事実だ。2026年第2四半期の売上のうち8740万ドル、つまり42%が米国から、1億2310万ドルが米国以外から来ている。
従業員1人あたり売上高
2025年12月31日時点で Bumble の正社員は約580人、うち約64%が欧州におり、14か国に分散していた。2025年の売上高9億6570万ドルに対して、これは従業員1人あたり売上高167万ドル、従業員1人あたり営業キャッシュフロー43万2000ドルにあたる。
消費者向け事業としては並外れた数字であり、「最先端の技術を応用して事業を刷新し加速させる」ことを使命に掲げる持株会社がこの資産を欲しがった理由として、最も説得力のある単独の説明でもある。Ithaca は成長を買っているのではない。600人未満で運営される、現金に変換されるサブスクリプション基盤を買っている。
市場が払っていた倍率
2.54ドルという影響を受けていない終値では、交換後1億5310万口は3億8890万ドルの株式価値を含意し、3億2100万ドルの純有利子負債を加えると企業価値は7億990万ドルになる。
2億6670万ドルのローリング営業キャッシュフローに対し、公開市場は Bumble の事業を営業キャッシュフローの2.66倍、株式を1.46倍で評価していた。通常は現金創出が完全に止まると予想される事業に当てられる倍率だ。
買い手が払っている倍率
6.05ドルでは、12億4740万ドルの企業価値は同じ2億6670万ドルに対してローリング営業キャッシュフローの4.68倍になる。9億2630万ドルの株式価値は3.47倍だ。
138%のプレミアムを払う買い手が、営業キャッシュフローの4.7倍を払っている。この二文は同時に成り立ち、見出しに載ったのは一方だけだった。これこそ元帳が埋め、プレミアムには埋められない隙間である。プレミアムはある価格からの距離を測り、倍率は事業が生む現金からの距離を測る。同じ乖離がFICOのスコア値上げ階段の価格分析も動かしていた。
2026年4月の借り換えこそ本当の信号だった
Bumble が2026年10月に売られる理由を一つの日付で説明するなら、それは10月ではない。2026年4月24日である。
SOFR プラス800ベーシスポイント
その日、Bumble の子会社群は新たなタームローン信用契約を締結し、4億7500万ドルのシニア担保付タームローンを設定した。満期は2030年4月24日、金利はターム SOFR プラス8.00%、または基準金利プラス7.00%である。10-Qは2026年6月30日時点の適用金利を11.62%と開示している。
置き換えられたローン——2020年のオリジナル・タームローンとインクリメンタル・タームローン——は2025年6月30日時点でそれぞれ7.18%と7.68%だった。Bumble のシニア担保付債務のコストは、一度の借り換えでおよそ4パーセントポイント上昇したことになる。
ターム SOFR プラス800ベーシスポイントは投資適格の条件ではなく、年間2億5000万ドルのフリーキャッシュフローを生む事業に対する通常のレバレッジド・バイアウトの条件でもない。それは、信用市場が縮小すると見込んでいる資産につける価格である。
2850万ドルの発行ディスカウント
このタームローンは「2850万ドルのディスカウントで発行された」。4億7500万ドルの額面に対して6.0%の発行時ディスカウントであり、貸し手は1ドルあたりおよそ94セントしか払い込んでいない。Bumble はさらにタームローンで約670万ドル、リボルビング枠で70万ドルの発行費用を負担し、旧枠の解消で150万ドルの損失を計上した。
現金で見ると、Bumble は5億9060万ドルを返済し、手取り4億5600万ドルを受け取り、差額を貸借対照表上の現金で埋めた。だからこそ、半期に1億3090万ドルの営業キャッシュを生んだにもかかわらず、現金は2025年12月31日の1億7580万ドルから2026年6月30日の1億5400万ドルに減ったのだ。
返済スケジュールとコベナンツ
新しいローンは「均等月額で返済され、年間返済額は初年度が当初元本の12.5%、以後15.0%」であり、超過キャッシュフローからの分を含む強制期限前返済の対象でもある。
つまり初年度5940万ドル、以後年間7130万ドルの約定元本に、11.62%の金利で約5520万ドルの利息が加わる。初年度合計で約1億1460万ドルの元利払いは、超過現金の吸い上げを計算に入れる前の時点で、ローリング営業キャッシュフローの約43%を食う。
契約はさらに、連結総レバレッジ比率の上限を3.00対1.00とし、2028年6月30日までに2.00対1.00へ段階的に引き下げるほか、最低流動性要件を2500万ドルから5000万ドルへ引き上げる。2026年6月30日時点で Bumble はすべてのコベナンツを遵守していた。
合わせて読めば、4月の借り換えは、懲罰的な価格で4年の滑走路を買った会社の姿だ。2028年に向けて締まっていくコベナンツの時間表と、キャッシュフローのほぼ半分を要求する返済スケジュールが付いている。6か月後の売却は驚きではない。帰結である。
見出しに出てこない従業員
買収報道は従業員をクロージング後の統合リスクとして扱う。Bumble では、削減の大半はすでに済んでいる。
二度のリストラと二つの終了したアプリ
2024年2月、Bumble は約350のポジションを削減する計画を公表し、2024年第3四半期に2040万ドルの費用で完了した。
2025年6月には、さらに約240のポジション、従業員の約30%の削減を公表し、2026年第1四半期までに約1500万ドルの非経常費用を見込んだ。
その間に、2025年第2四半期に Official アプリを終了し、2025年7月に Fruitz を第三者へ売却した。
約580人の正社員
10-K自身のリスク要因が結果を記している。「2025年を通じて当社は上級経営陣の大きな変動を経験し、グローバルの従業員数を約30%削減した。」2025年12月31日時点の人員は約580人だった。
2024年の計画の前に約1170人を雇っていた会社が、いまは600人未満でBumble、Badoo、BFF を運営している。キャッシュフロー計算書に見えるオペレーティング・レバレッジとは、分母が人間であるこのことだ。
すべてのオプションが無償で消滅する
合併契約における株式報酬の扱いは、分配の細部が宿る場所であり、対称ではない。
| 制度 | 2026年6月30日時点の数 | 効力発生時の扱い |
|---|---|---|
| ストックオプション | 加重平均行使価格17.35ドルで1,424,216個 | 権利確定の有無を問わず無償で消滅 |
| Opcoインセンティブ・ユニット | 加重平均参加閾値43.00ドルの時間条件ユニット | 無償で失効・消滅 |
| 権利確定済みRSU | 未確定12,363,572個の一部、および確定済み付与 | 原資産1株あたり6.05ドルで現金化 |
| 未確定RSU | 2026年6月30日時点で12,363,572個 | 現金額に転換され、当初の権利確定日まで在籍継続を条件にのみ支払い |
| 従業員株式購入制度 | — | 効力発生時に終了 |
オプションは論争の的ではない。10-Qはすでにその本源的価値の合計をゼロとして記録し、「加重平均行使価格は2026年6月30日時点の市場価格を上回っていた」と注記している。だがインセンティブ・ユニットは示唆的だ。その参加閾値は43.00ドル、すなわち公開価格だった。Bumble を実際に動かす人々に報いるはずだった制度が、一般投資家が初日に払った価格に釘付けされ、無価値のまま満了する。
一方、非業務執行取締役および創業者兼最高経営責任者が保有する権利確定済みRSUは、6.05ドルで全額現金化される。在籍中の従業員の未確定ユニットは、リテンション義務に変わる。資本の層は特定の順序で解体されており、その順序はアルファベット順ではない。
取引の保護条項:実際にクロージングを成立させるもの
この取引に関する論評の大半は、資金調達を最大のリスクとして挙げる。合併契約は一文でそうではないと述べている。
資金調達条件はない
本合併契約には資金調達条件は含まれていない。
Ithaca は資本が予定どおり到着するか否かにかかわらず、クロージングする義務を負う。エクイティ側は文書化されている。2026年10月12日付のエクイティ・コミットメント・レターにより、Greenoaks Prime Radiant LP が同レターに定める総額のエクイティ・ファイナンスを提供することに合意した。8-Kは金額を開示していない。
書面同意はすでに交付済み
クロージングには、主要株主による書面同意での合併契約の採択が必要である。8-Kはそれがすでに起きたと報告している。
本合併契約の締結後、主要株主は本合併契約を採択し本件合併を承認する書面同意に署名し、当社に交付した……これにより本件合併に必要な株主の承認が得られた。本件合併を完了するために、当社普通株式の保有者によるさらなる行為は必要とされない。
株主投票は行われない。リリースは同意した当事者が「Blackstone の関連事業体およびウルフ・ハード氏」であったことを確認している。非関係保有者が受け取るのは投票用紙ではなく、情報説明書と20日間の待機期間である。デラウェア州はこれを認めている。一般会社法第228条が書面同意による株主の行為を認めている。
1億200万ドルの買い手側手数料、10月19日までにエスクローへ
ブレークアップ・フィーの非対称こそ、誰がリスクを負っているかについての最も明確な言明だ。
| 手数料 | 金額 | 支払う側 |
|---|---|---|
| 会社側解除手数料 | 29,000,000ドル | Bumble、定められた場合に |
| 買い手側解除手数料 | 102,000,000ドル | Ithaca、重大かつ未治癒の違反またはクロージング不履行の場合に |
買い手側の手数料は会社側の3.52倍である。さらに重要なのは、8-Kが「買い手側解除手数料は2026年10月19日までにエスクロー口座に預託されなければならない」と記している点だ。発表から6日後である。エスクローにあらかじめ入金された逆ブレークアップ・フィーは、契約上の約束よりも格段に強いコミットメントだ。買い手が手を引いて支払能力を争う余地を取り除くからである。
2900万ドルの会社側手数料とノーショップ条項
会社は通常のノーショップ条項に服している。決定的なのは、受託者としての例外——求められていない優越提案に応じる権利——が会社株主承認の受領前に限って適用され、その承認がすでに交付されている点だ。対抗提案者が現れえた窓は、契約署名の当日に閉じた。
2900万ドルの会社側手数料は狭い尾部の場合にのみ残る。買収提案が公表され撤回されず、契約が定められた場合に終了し、Bumble が12か月以内に取引を締結または完了したとき、である。実務上、入札は終わっている。
残るクロージング条件は、禁止命令の不存在、ハート・スコット・ロディノ反トラスト改善法に基づく待機期間の満了または終了、その他一部の政府承認、スケジュール14C情報説明書の発送と20日間の経過、表明の正確性、誓約の履行、そして会社に重大な悪影響が生じていないことである。最終期限は2027年7月12日だ。
合併アービトラージの算術
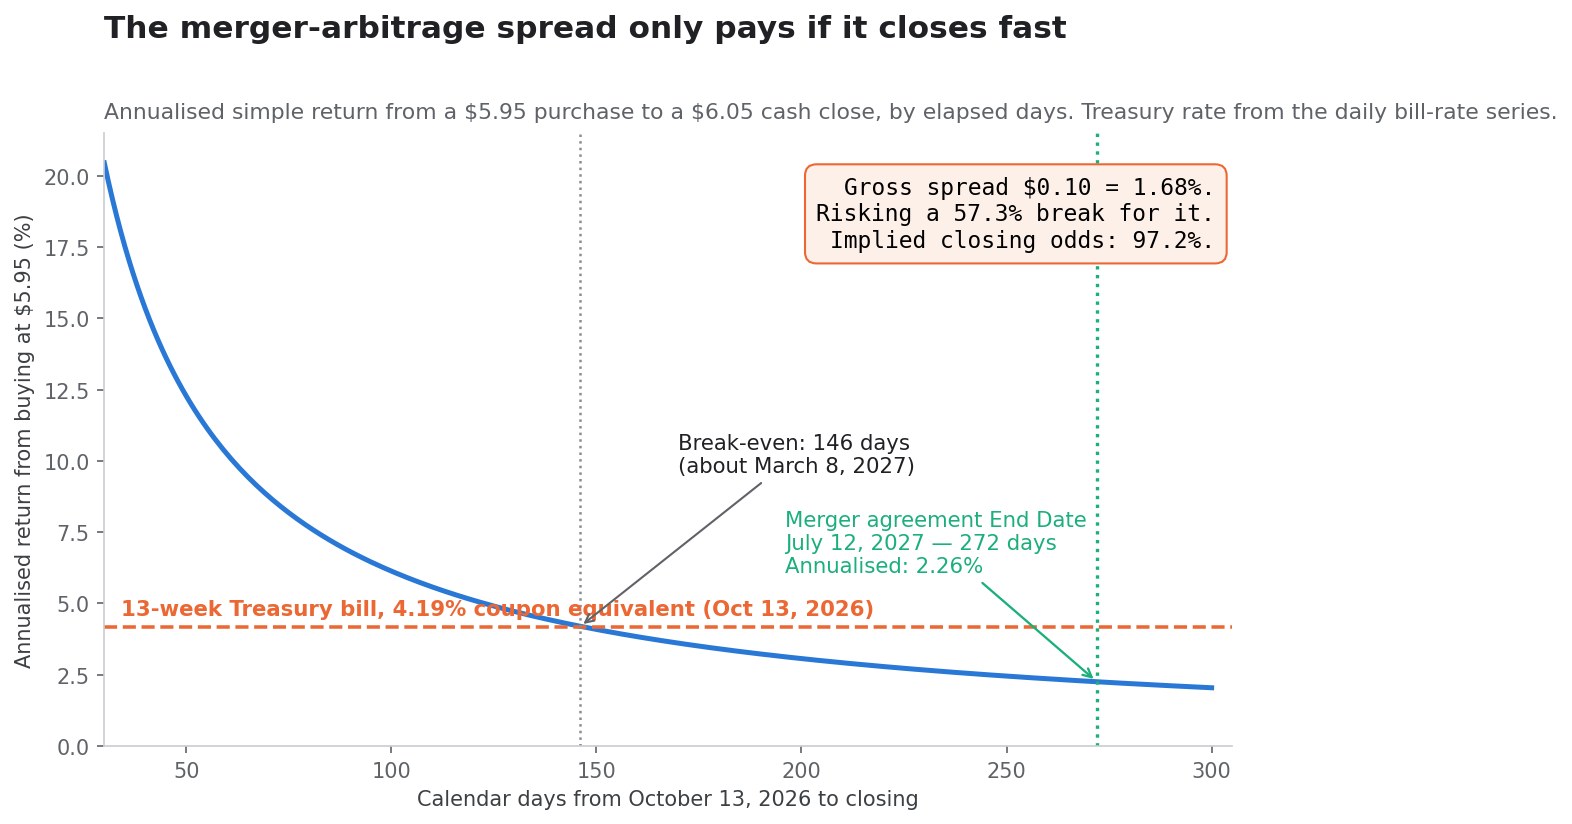
ここで取引は物語ではなく意思決定になる。合併アービトラージは算術であり、ここでの算術は異例なほど容赦がない。
スプレッドは0.10ドル
Bumble は2026年10月13日に5.95ドルで引け、提示は6.05ドルである。グロスのスプレッドは0.10ドル、買付価格の1.681%だ。
含意されるクロージング確率
破談なら、自然な参照点は2.54ドルという影響を受けていない価格である。現在価格を公正な期待値にする確率pを解く。
p × 6.05ドル +(1 − p)× 2.54ドル = 5.95ドル
p =(5.95 − 2.54)÷(6.05 − 2.54)= 97.15%
市場は約97%の成立確率を織り込んでいる。資金調達条件がないこと、株主の書面同意がすでに交付されていること、1億200万ドルの逆ブレークアップ・フィーがエスクローに入ることを踏まえれば、この数字は油断ではなく根拠のある水準だ。
クロージング日別の年率リターン
スプレッドは固定されている。リターンはそうではない。リターンは時間に完全に依存するからだ。
| クロージングまで | 年率単利リターン |
|---|---|
| 60日 | 10.22% |
| 90日 | 6.82% |
| 120日 | 5.11% |
| 146日 | 4.20% |
| 180日 | 3.41% |
| 272日(最終期限、2027年7月12日) | 2.26% |
財務省短期証券というハードル
2026年10月13日、13週物の財務省短期証券の利回りはクーポン等価で4.19%だった。日次の短期証券利回り系列による。
スプレッドがこのハードルを越えるのは、取引が146日以内、おおむね2027年3月8日までに成立した場合に限られる。それより遅ければ、5.95ドルで買った者は取引リスクを一切負わない3か月物の国債のほうがましだった計算になる。合併が契約上の最終期限まで続けば、この取引の年率リターンは2.26%であり、無リスクで得られる4.19%を下回る。
これに対する下方リスクはこうだ。破談なら株価は2.54ドル付近へ戻り、5.95ドルから57.3%の下落になる。このポジションは1.68%を得るために57.3%を賭けており、リターンが現金を上回るのは、規制と発送のスケジュールが5か月以内に片づいた場合に限られる。クロージング確率で価格づけされた分散ポートフォリオにとっては正当な取引だ。1.68%のスプレッドが Bumble を保有する対価になると考える人にとっては、そうではない。
ガバナンス、議決権の時計、そして次に読むべきもの
2028年2月までの10対1
上場目論見書は、主要株主が保有するクラスA株式1株につき10議決権、クラスBを保有する各主要株主には保有コモンユニット1口につき10議決権を認めた。目論見書はこの構造を「Bumble の上場企業としての初期の数年間において、アクティビスト株主がかけうる圧力への取締役会の露出を減らす」ためと正当化している。
この構造にはサンセット条項があった。募集のクロージングから7年、またはそれより早く、株主間契約の当事者が交換ベースの発行済クラスA株式の7.5%を保有しなくなった時点である。募集は2021年2月にクロージングしており、サンセットは2028年2月に当たる。
合併契約の最終期限は2027年7月12日。契約上のスケジュールに従えば、Bumble は「1株1議決権」が到来するおよそ7か月前に上場企業でなくなる。これは順序についての観察であって、意図についての主張ではない。日付のある2通の文書で検証できる。
創業者は現金化していない
合併契約と同時に、ウルフ・ハード氏と彼女の関連事業体である Beehive Holdings III, LP はロールオーバー契約を締結した。これにより Beehive Holdings は、Ithaca の完全子会社である Oak Topco, Inc. にクラスA株式を拠出し、その対価として Oak Topco の持分を取得する。8-Kは明言している。「当該株式はクラスA1株あたり価格を受け取る権利を有しない。」
リリースはこれを継続性として枠づける。「私は Bumble に積極的に関わり続けます。」合併契約はこれを資本構成として枠づける。創業者は上場企業の持分を、買い手と並んで非公開企業の持分へ転換しているのであり、それこそが彼女が取締役会の採決を回避し、自身の弁護士を別に立てた理由である。
別途、Blackstone の報告ベースの実質保有は、22,432,496株(スケジュール13D/A、事象日2026年6月16日)から18,664,720株(事象日2026年9月29日)へ減少した。3,767,776株、16.8%の減少であり、その四半期に Bumble は2.44ドルから約4.00ドルの間で売買されていた。Blackstone の指名取締役であるジョナサン・C・コーンゴールド氏は2026年6月30日付で辞任しており、8-Kはこの退任を以前に公表されていた同氏の Blackstone 退職によるものとし、会社との意見の相違によるものではないと明記している。残る1866万株は6.05ドルで約1億1290万ドルに相当する。
関連当事者の地図
誰が価値を引き出していたかを評価するうえで、もう一つの開示も含まれるべきだ。10-Qの関連当事者注記は、Bumble が Liftoff Mobile から広告収入を認識し同社とマーケティング費用を発生させていること(同社は Blackstone 関連ファンドが支配持分を保有)、TaskUs からモデレーション役務を、Cvent からサブスクリプション役務を購入していること(いずれも Blackstone 支配下)、Blackstone のファンドが20%超を保有する NAVEX Global のサブスクリプション役務を利用していること、そして Blackstone Management Partners L.L.C. に支払うべきコンサルティング費用を認識していることを記録している。
金額は小さい。2026年6月30日までの6か月でモデレーション費用330万ドル、マーケティング費用20万ドル、コンサルティング費用10万ドルである。ベンダー契約で誰かが血を抜かれているわけではない。だがこの地図は描く価値がある。スポンサーとの関係が、広告、信頼と安全の運用、ソフトウェア調達、助言業務に同時に触れていたことを示すからだ。記事が「価値を捕まえたのは誰か」と問うとき、答えが単一の勘定科目であることはめったにない。
株式買取請求権と、これから来る書類
本件合併が投票ではなく書面同意で承認されたため、非関係株主の主たる手続的保護はデラウェア州一般会社法第262条に基づく株式買取請求権である。反対する保有者が衡平法裁判所に公正価値の司法的決定を申し立てることを認める制度だ。法定の通知と期限の手続は情報説明書に記載される。適用されるのは第262条の条文である。
どんな論評よりも重要になる書類が三つある。
- スケジュール13E-3。関連当事者を伴う非公開化取引に義務づけられる。「合併の背景」、財務アドバイザーの公正性意見とその基礎となる分析、経営陣の見通しを含まなければならない。割引キャッシュフローの前提、類似会社の母集団、感応度分析はここに現れる。そして10月12日の売買も、ここで説明されるか、あるいは目立つ形で説明されないかのどちらかになる。
- スケジュール14C情報説明書。それ自体がクロージング条件である20日間の時計を動かす。
- 第3四半期のフォーム10-Q。会社は2026年11月9日までに提出すると約束している。Bumble は第3四半期の決算発表と電話会議を取りやめたため、この提出書類が投資家の受け取る9月期唯一の開示になる。最初に読むべきは有料ユーザーの行だ。
Bumble 非公開化についてよくある質問
138%のプレミアムは本物か
本物であり、2026年10月9日の終値2.54ドルに対して正しく計算されている。同時に、2.54ドルが Bumble の史上最安終値をわずか1.6%上回るだけであること、同じ6.05ドルが52週終値高値5.88ドルを2.9%しか上回らないこと、そして公開価格43.00ドルを85.9%下回ることも真である。四つの言明は同時に正確だ。プレミアムが述べているのは出発点であって、事業ではない。
クラスA株式数×6.05ドルが13億ドルにならないのはなぜか
Bumble が Up-C構造だからだ。2026年6月30日時点の発行済クラスA株式131,861,482株に加えて、Bumble Inc. の外部で保有され1対1で交換可能な Opco コモンユニットが21,248,446口あり、二つ目の合併がそれを買い取る。交換ベースでは153,109,928口となり、6.05ドルで9億2630万ドルになる。これに4億7500万ドルのタームローン元本を加え、1億5400万ドルの現金を差し引けば、企業価値は約12億4700万ドル。リリースの「13億ドル」である。
取引が成立する確率はどれくらいか
市場は約97%を織り込んでいる。5.95ドルの終値、6.05ドルの提示、2.54ドルの破談価格から導かれる数字だ。構造的な裏づけは異例に強い。資金調達条件はなく、必要な株主書面同意はすでに交付済みで、失敗しうる投票が存在せず、1億200万ドルの買い手側解除手数料は2026年10月19日までにエスクローに入れなければならない。残るのは規制当局の承認、情報説明書の20日間、そして通常の表明である。
この合併スプレッドは取引する価値があるか
早期にクロージングする場合に限られる。グロス・スプレッドは0.10ドル、1.68%であり、破談すれば57.3%の下落である。年率換算すると、4.19%の13週物財務省短期証券を上回るのは、クロージングが約146日以内、2027年3月8日前後までに起きた場合だけだ。2027年7月12日の最終期限では年率2.26%となり、現金を下回る。この取引はスケジュールへの賭けであって、Bumble への賭けではない。
Bumble は本当に資金が尽きかけていたのか
いいえ。2026年6月30日までの12か月の営業キャッシュフローは2億6670万ドルで、同社の上場後の歴史で最高であり、2025年の2億5040万ドルがそれ以前の記録だった。Bumble が尽きかけていたのは安い資本だ。2026年4月の借り換えはターム SOFR プラス8.00%、2850万ドルのディスカウント付きで価格づけされ、年間返済が初年度12.5%、以後15%というスケジュールを負い、2028年6月30日までに2.00倍のレバレッジ・コベナンツへ締まっていく。
オンライン・デーティングが Bumble を殺したのか
一部はそうだが、主因ではない。Match Group は同じ期間に75.4%下げており、カテゴリーは実際に評価を切り下げられた。しかし Grindr は完全に同じ期間に40.0%上げており、ナスダックCTAインターネット指数——Bumble が自らの開示のために選んだベンチマーク——は100ドルを105.74ドルに変えた一方、Bumble は100ドルを5.08ドルに変えた。業界は下落の一部を説明する。29億6200万ドルの現金流出の元帳、21億500万ドルの減損、平均9.35ドルでの4億20万ドルの自己株買いが、残りを説明する。
従業員のストックオプションはどうなるのか
すべてのオプションが、権利確定の有無を問わず無償で消滅する。2026年6月30日時点で加重平均行使価格17.35ドルのオプションが1,424,216個あり、10-Qはすでにその本源的価値の合計をゼロとして計上していた。時間条件部分の参加閾値が43.00ドルだった Opco インセンティブ・ユニットも、同じく無償で失効する。権利確定済みのRSUは6.05ドルで現金化され、未確定のものは在籍継続を条件にのみ支払われる現金額に変わる。
関連記事
- CopartのACV買収:ACVA急騰44%、残る差0.9%
- PTC株:シュナイダーの205ドル提示は52週高値を下回る
- FICOのスコア値上げ階段:0.6ドルから10ドルへ上昇
- On(ONON)10億ドル自社株買いは発行株の1割、ナイキの8倍
- Oura IPO延期:時価135億ドルの裏で既存株主売り73%
参考リンク
- Bumble Inc. フォーム8-K、2026年10月13日:合併契約と条件
- 添付資料2.1:合併契約および合併計画、2026年10月12日付
- 添付資料99.1:共同プレスリリース、2026年10月13日
- Bumble Inc. 2026年6月30日終了四半期のフォーム10-Q
- Bumble Inc. 2025年12月31日終了年度のフォーム10-K
- Bumble Inc. 2026年確定委任状:報酬対業績
- Bumble Inc. 2021年2月の上場目論見書:手取金の使途
- Bumble Inc. 2021年9月の売出目論見書
- フォーム8-K、2026年6月29日:取締役の辞任
- フォーム8-K、2026年8月5日:2026年第2四半期決算
- スケジュール13D/A、事象日2026年9月29日:Blackstone の保有
- Bumble Inc. のスケジュール13D/A提出履歴
- Bumble Inc. インベスター・リレーションズ:提出書類
- Bumble Inc. インベスター・リレーションズ トップページ
- Ithaca Holdings 公式サイト
- Greenoaks 公式サイト
- 米国財務省:日次の財務省短期証券利回り
- 米連邦取引委員会:合併前届出制度
- ナスダックCTAインターネット指数の概要
- Liftoff Mobile 公式サイト
- TaskUs 公式サイト
- Cvent 公式サイト
- NAVEX 公式サイト
- Investopedia:リスク・アービトラージ
- Investopedia:EBITDA
- SimianX AI:マルチエージェント市場分析
- SimianX AI ライブ・コマンドルーム
- SimianX AI のポイントと料金
- SimianX AI の記事アーカイブ
本記事は情報提供および教育のみを目的としています。投資、法務、税務の助言ではありません。合併取引は変更、遅延、終了される可能性があり、価格は大きく変動することがあり、投資家は損失を被る可能性があります。


