 Автор: Muke
Читать уход Bumble с биржи как бухгалтерскую книгу, а не как премию
Утром 13 октября 2026 года Bumble Inc. и Ithaca Holdings выпустили совместный пресс-релиз: Bumble будет приобретена в полностью денежной сделке, оценивающей компанию в 1,3 млрд долларов, а держатели акций класса A получат 6,05 доллара за акцию. Релиз открывался одной цифрой: премия 138% к незатронутой цене закрытия 9 октября 2026 года. Каждый последовавший заголовок открывался той же цифрой.
Цифра верна. Она же — наименее информативный факт обо всей сделке.
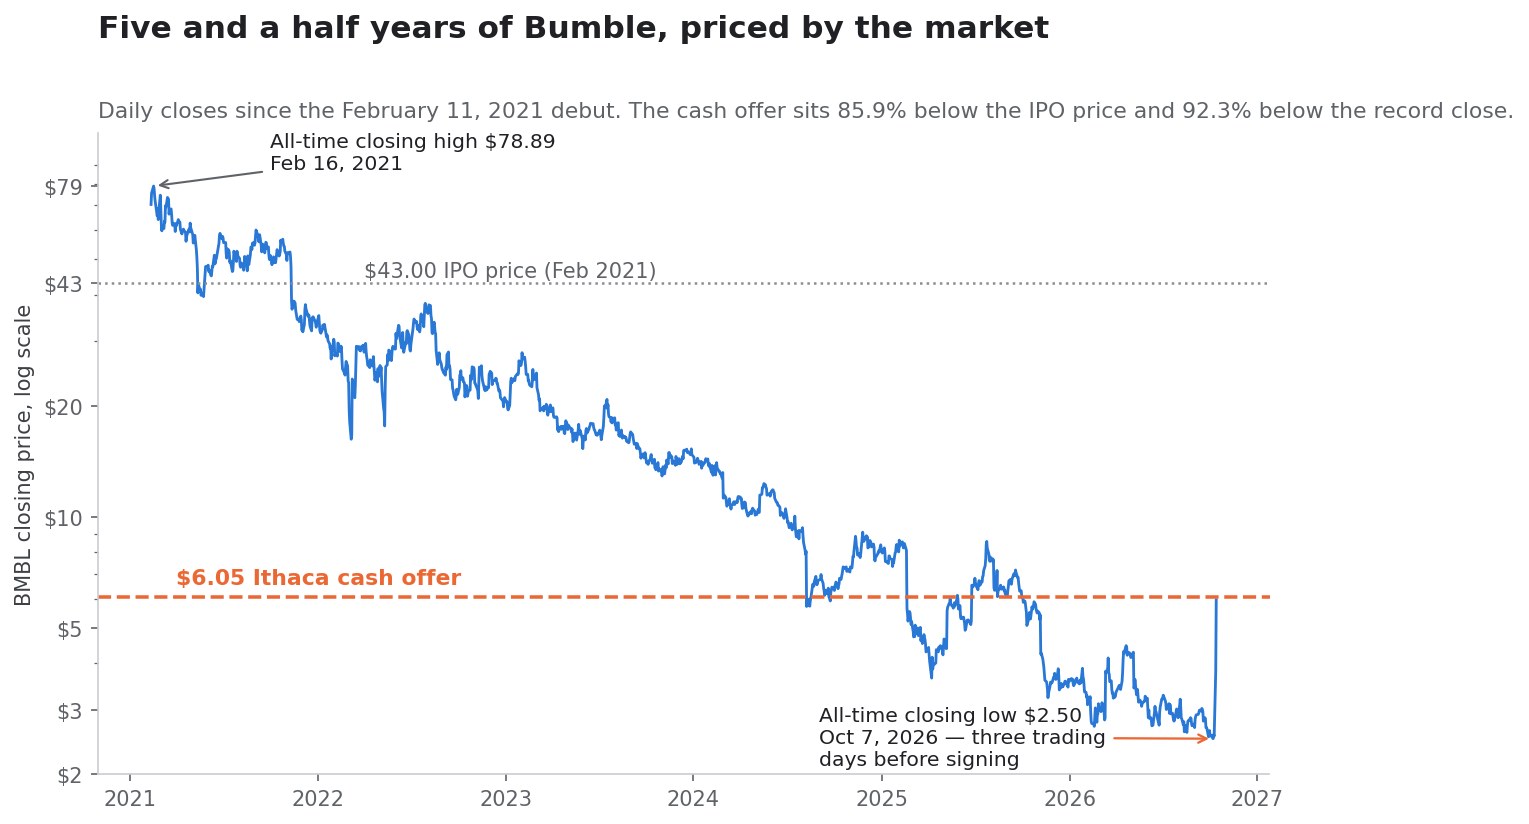
Премия поглощения не является свойством компании. Это отношение двух цен, и одну из этих цен выбирает тот, кто пишет пресс-релиз. Относительно закрытия Bumble 9 октября 2026 года предложение даёт премию 138,2%. Относительно собственного максимума закрытия Bumble за 52 недели — зафиксированного 24 октября 2025 года, менее чем за двенадцать месяцев до этого, — то же предложение даёт премию 2,9%. Относительно цены, по которой Bumble продала акции публике в феврале 2021 года, это дисконт 85,9%.
Одно и то же предложение. Одна и та же компания. Три совершенно разные истории, разделённые только датой на измерительной ленте.
Эта статья не утверждает, что 6,05 доллара — слишком мало или слишком много. Она утверждает, что премия — неверный измерительный инструмент. Документы подкрепляют другое — бухгалтерскую книгу: набор датированных и подтверждённых движений денежных средств и списаний, объясняющих, как компания, привлекавшая деньги по 43,00 доллара за акцию, оказалась продана за 6,05 доллара и кто получил деньги по дороге. Все цифры ниже взяты из собственных документов Bumble, поданных в Комиссию по ценным бумагам и биржам США, из соглашения о слиянии, поданного приложением 2.1, либо из дневных рыночных цен. Там, где цифра рассчитана, а не раскрыта, расчёт показан.
Тем, кто отслеживает спред по мере движения сделки к закрытию, удобно следить за BMBL на SimianX рядом с живой лентой документов.
Что Bumble и Ithaca подписали на самом деле
Релиз описывает покупаемую компанию. Форма 8-K, поданная 13 октября 2026 года, описывает нечто более конкретное, и детали важны любому держателю акций.
Возмещение: 6,05 доллара за класс A, 0,000001 доллара за класс B
По соглашению о слиянии каждая обыкновенная акция класса A, находящаяся в обращении непосредственно до момента вступления в силу — кроме акций несогласных, аннулированных и подпадающих под перенос доли, — преобразуется в право получить 6,05 доллара наличными, без процентов.
Каждая обыкновенная акция класса B преобразуется в право получить 0,000001 доллара наличными, без процентов. Это одна миллионная доллара. На 30 июня 2026 года в обращении находилось 17 акций класса B, так что всё возмещение по классу B — артефакт округления стоимостью менее двух тысячных цента.
Это не пренебрежение. Класс B у Bumble никогда не нёс экономических прав; он нёс голоса. По двухклассовой структуре, созданной при размещении, держатель класса B имел голоса, измеряемые числом удерживаемых им обыкновенных паёв Opco, а не числом акций класса B. Цифра 0,000001 доллара — это соглашение о слиянии, признающее в денежном выражении, чем именно был класс B: инструментом голосования без притязаний на стоимость.
Третья опора сводит арифметику. Каждый обыкновенный пай Buzz Holdings L.P., находящийся в обращении непосредственно до слияния Opco, преобразуется в право получить превышение цены акции класса A над ценой акции класса B — то есть 6,05 доллара минус 0,000001 доллара. Экономически обыкновенный пай и акция класса A оплачиваются одинаково.
Два слияния, а не одно: демонтаж структуры Up-C
Сделка выстроена как два одновременных слияния, потому что Bumble — не простая корпорация. Это зонтичное товарищество с корпорацией, структура, которую проспект размещения описывает как «обычно именуемую структурой зонтичного товарищества с корпорацией (или UP-C)».
Bumble Inc. находится наверху. Под ней — Buzz Holdings L.P., именуемая «Opco» в соглашении о слиянии и Bumble Holdings в финансовой отчётности, где и живёт операционный бизнес. Bumble Inc. является генеральным партнёром. Прочие ограниченные партнёры, то есть владельцы до размещения, держат обыкновенные паи, обмениваемые один к одному на акции класса A.
Поэтому соглашение о слиянии предусматривает присоединение Oak Merger Sub 1, Inc. к Bumble Inc. («Корпоративное слияние») и присоединение Oak Merger Sub 2, LLC к Buzz Holdings L.P. («Слияние Opco»), причём обе сохранившиеся компании становятся стопроцентными дочерними обществами Ithaca Holdco, Inc. Два слияния нужны потому, что покупать приходится два слоя капитала.
Практическое следствие для оценки: одно лишь число акций класса A занижает компанию. Вопрос, который возникнет у многих читателей — почему 131,9 млн акций класса A, умноженные на 6,05 доллара, даже близко не дают 1,3 млрд, — имеет точный ответ, и он есть в отчёте 10-Q. Эта сверка приведена в следующем разделе.
Кто подписал и кто самоустранился
Совет директоров Bumble действовал по единогласной рекомендации Специального комитета, состоящего только из независимых и незаинтересованных директоров, наделённого полными полномочиями оценивать стратегические альтернативы. Релиз называет Энн Матер, председателя совета директоров Bumble, председателем Специального комитета.
Затем совет единогласно одобрил сделку, за исключением Уитни Вулф Херд, которая самоустранилась от обсуждения и голосования. Релиз описывает её самоотвод как формальность корпоративного управления. Соглашение о слиянии объясняет его как необходимость: Вулф Херд не только основательница и генеральный директор продавца, но и сторона на стороне покупателя через соглашение о переносе доли, о чём говорится далее в этой статье.
Консультанты соответствуют структуре. Согласно совместному релизу, Goldman Sachs & Co. LLC и Morgan Stanley & Co. LLC выступали финансовыми консультантами Специального комитета, а Davis Polk & Wardwell — его юридическим консультантом. Kirkland & Ellis консультировала Ithaca, KKR Capital Markets выступала консультантом по рынкам капитала. Wachtell, Lipton, Rosen & Katz консультировала лично Вулф Херд. Simpson Thacher & Bartlett консультировала Blackstone. Четыре отдельные юридические команды для того, что заголовок называет одной сделкой, сами по себе описывают, сколько различных интересов пришлось примирять.
Премия полностью зависит от даты, от которой вы считаете
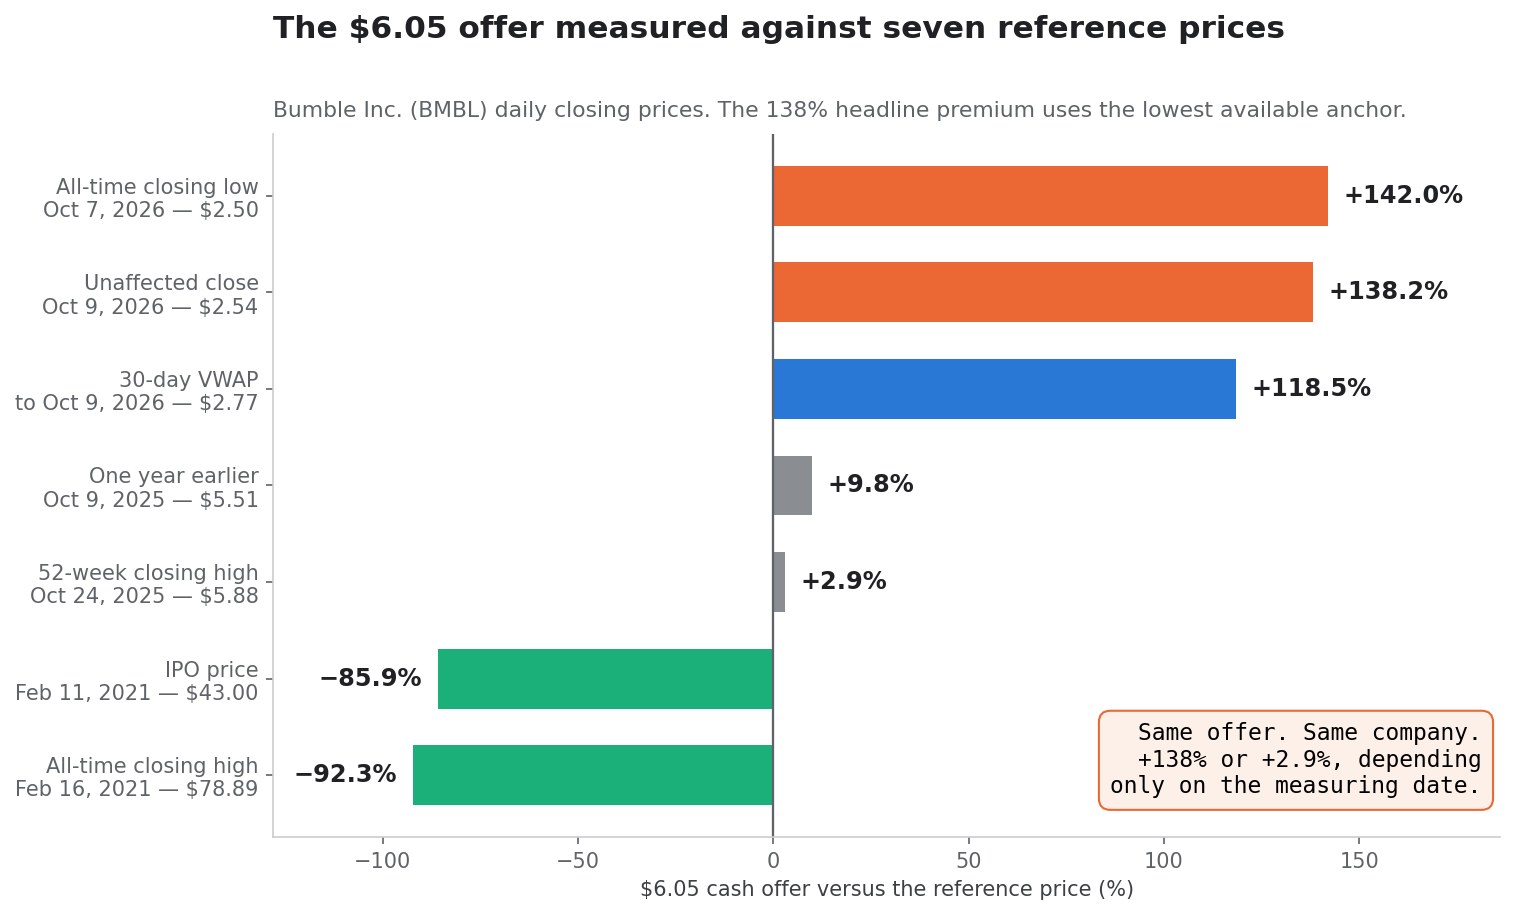
Вот то же предложение в 6,05 доллара, измеренное относительно каждой эталонной цены, которую мог бы выбрать разумный аналитик. Все цены — дневные закрытия акций класса A Bumble.
| Точка отсчёта | Дата | Цена | 6,05 доллара к ней |
|---|---|---|---|
| Исторический минимум закрытия | 7 октября 2026 | 2,50 $ | +142,0% |
| Незатронутая цена закрытия | 9 октября 2026 | 2,54 $ | +138,2% |
| Средневзвешенная по объёму за 30 дней | по 9 октября 2026 | 2,77 $ | +118,5% |
| Ровно годом ранее | 9 октября 2025 | 5,51 $ | +9,8% |
| Максимум закрытия за 52 недели | 24 октября 2025 | 5,88 $ | +2,9% |
| Цена первичного размещения | 11 февраля 2021 | 43,00 $ | −85,9% |
| Исторический максимум закрытия | 16 февраля 2021 | 78,89 $ | −92,3% |
Разрыв между наибольшей и наименьшей премией в этой таблице составляет 139 процентных пунктов, и ничто в Bumble не изменилось, чтобы его создать.
Незатронутое закрытие на 2,54 доллара
Bumble закрылась на 2,54 доллара в пятницу 9 октября 2026 года. Соглашение о слиянии датировано понедельником 12 октября. Использование последнего закрытия перед датой соглашения как «незатронутой» цены — стандартная практика и не повод для критики.
Внимания заслуживает то, где эта цена находилась в собственной истории Bumble. Исторический минимум закрытия акций класса A Bumble — за все торговые дни с дебюта 11 февраля 2021 года — составляет 2,50 доллара, зафиксированные 7 октября 2026 года. Это три торговых дня до подписания соглашения о слиянии. Закрытие 9 октября на 2,54 доллара находится на 1,6% выше самой низкой цены, на которой акция когда-либо закрывалась.
Премия 138%, рассчитанная от цены на 1,6% выше исторического минимума, — верное утверждение о премии и слабое утверждение о стоимости.
Средневзвешенная по объёму за 30 дней: 2,77 доллара
Релиз также указывает премию около 119% к средневзвешенной по объёму цене за 30 дней на 9 октября 2026 года. Расчёт средневзвешенной за 30 сессий по дневным типичным ценам и объёмам даёт 2,77 доллара, что подразумевает премию 118,5% — в пределах округления собственной цифры компании, то есть полезная проверка совпадения методики.
Премия к средневзвешенной ниже премии к закрытию по очевидной причине: акция падала, входя в окно измерения. Скользящее среднее по убывающему ряду находится выше последней котировки. То, что компания раскрыла обе цифры, ей в плюс; большинство релизов раскрывает только лестную.
Годом ранее: 5,51 доллара
9 октября 2025 года — ровно за двенадцать месяцев до незатронутой даты — Bumble закрылась на 5,51 доллара. Относительно этой цены предложение в 6,05 доллара даёт премию 9,8%.
Это самое проясняющее сравнение в таблице, потому что оно удерживает компанию примерно неизменной и двигает только часы. За эти двенадцать месяцев выручка Bumble упала, число платящих пользователей упало, и компания списала ещё 169,3 млн долларов активов. Но она также рефинансировала долг, показала рекордный скользящий операционный денежный поток и завершила реструктуризацию. Акционер, купивший за год до сделки и удерживающий до закрытия, зарабатывает 9,8% примерно за пятнадцать месяцев, до спреда.
Максимум закрытия за 52 недели: 5,88 доллара
Наивысшее закрытие Bumble за 52 недели до сделки составляло 5,88 доллара, 24 октября 2025 года. Предложение выше на 2,9%.
Это сравнение, с которым сталкивается совет директоров в анализе справедливости, и именно поэтому стоит прочесть приложение 13E-3. Покупатель, предлагающий 138% над подавленной котировкой и 2,9% над собственным годовым пиком акции, делает заявление о моменте времени, а не о бизнесе. Та же схема проявилась, когда Schneider Electric предложила за PTC цену ниже собственного 52-недельного максимума PTC — сравнение рассмотрено в материале Акции PTC: оферта $205 ниже собственного максимума года.
Два торговых дня, которые принесли премию
Чаще всего реакцию рынка описывают так: Bumble «взлетела на 57%», когда объявили о сделке. Это верно для 13 октября и полностью опускает 12 октября.
Понедельник, 12 октября: +49,61% на 42,3 млн акций
Соглашение о слиянии датировано 12 октября 2026 года. Совместный релиз имеет отметку времени 8:24 утра по восточному летнему времени 13 октября 2026 года.
12 октября акции класса A Bumble открылись на 2,54 доллара, доходили до 3,975 и закрылись на 3,80 доллара — рост 49,61% при объёме 42 333 800 акций. Средний объём за 30 сессий по 9 октября составлял 2 124 920 акций. 12 октября прошло в 19,9 раза больше этого среднего.
Вторник, 13 октября: +56,58% на 118,2 млн акций
13 октября, после объявления, акция открылась на 5,98 доллара, весь день торговалась в диапазоне 6 центов и закрылась на 5,95 доллара — ещё 56,58% роста при 118 187 900 акциях, то есть в 55,6 раза больше предыдущего среднего за 30 сессий.
Кумулятивно, от незатронутого закрытия 2,54 доллара до закрытия 5,95 доллара 13 октября акция выросла на 134,3%. Предложение в 6,05 доллара даёт премию 138,2%. Иными словами, к закрытию первого публичного торгового дня рынок уже забрал 97% объявленной премии.
Что говорит объём
Последовательность стоит проговорить прямо, потому что она меняет смысл выражения «покупать на новости». Около 37 процентных пунктов из 134-пунктного движения пришлись на 12 октября — день подписания соглашения, до любого публичного объявления. Остальное произошло после.
Эта статья не делает никаких выводов о том, почему 12 октября торговалось именно так, и публичный архив пока таких выводов не даёт. Место, где этот ответ появится, если появится, — раздел «Предыстория слияния» будущего приложения 13E-3, обязанного изложить хронологию переговоров. Этот раздел — самый полезный документ, который породит сделка, и он ещё не подан. Схема, при которой акция в сделке закрывает большую часть спреда в первый же день, оставляя арбитражёрам тонкий остаток, проявилась и в покупке ACV Auctions компанией Copart, где скачок на 44% оставил спред 0,9%.
Сверка заголовочных 1,3 млрд долларов
Релиз говорит, что сделка оценивает Bumble в 1,3 млрд долларов. Соглашение о слиянии говорит, что держатели класса A получают 6,05 доллара. Эти два факта зримо не соединяются, и именно на этом разрыве останавливается большинство комментариев.
Число акций после обмена: 153 109 928
Отчёт 10-Q за квартал, завершившийся 30 июня 2026 года, содержит цифру, закрывающую разрыв. Примечание 10 гласит:
Исходя из допущения об обмене всех находящихся в обращении обыкновенных паёв на обыкновенные акции класса A один к одному по соглашению об обмене, заключённому держателями обыкновенных паёв, по состоянию на 30 июня 2026 года в обращении находилось бы 153 109 928 обыкновенных акций класса A.
Отражённое число акций класса A в обращении на 30 июня 2026 года — 131 861 482. Разница, 21 248 446, — это обыкновенные паи Opco, удерживаемые вне Bumble Inc., те самые паи, которые Слияние Opco покупает по 6,05 доллара минус одна миллионная доллара.
Стоимость капитала: 926,3 млн долларов
Перемножая:
| Компонент | Акции / паи | Цена | Стоимость |
|---|---|---|---|
| Обыкновенные акции класса A | 131 861 482 | 6,05 $ | 797 761 966 $ |
| Обыкновенные паи Opco (вне Bumble Inc.) | 21 248 446 | 6,05 $ | 128 553 098 $ |
| Обыкновенные акции класса B | 17 | 0,000001 $ | 0,00002 $ |
| Итого капитал после обмена | 153 109 928 | 6,05 $ | 926 315 064 $ |
Таким образом, чек за капитал составляет около 926,3 млн долларов, а не 1,3 млрд. Цифра исключает акции, подпадающие под перенос доли, которые вносятся, а не обналичиваются, и исключает порядок обращения с неперешедшими правами на акции.
Чистый долг: 321,0 млн долларов
Баланс на 30 июня 2026 года показывает денежные средства и эквиваленты 153 958 тыс. долларов и долгосрочный долг нетто 451 041 тыс. долларов (52 176 тыс. краткосрочной части плюс 398 865 тыс. долгосрочной). Балансовая стоимость очищена от неамортизированного дисконта и расходов на выпуск; непогашенная основная сумма по кредитному соглашению 2026 года составляла 475,0 млн долларов.
По основной сумме чистый долг равен 475,0 млн минус 154,0 млн, то есть 321,0 млн долларов.
Почему класс A, умноженный на 6,05 доллара, никогда не достигает 1,3 млрд
Складывая части:
| Компонент перехода | Сумма |
|---|---|
| Капитал после обмена по 6,05 $ | 926,3 млн $ |
| Плюс: основная сумма срочного кредита | 475,0 млн $ |
| Минус: денежные средства и эквиваленты | (154,0 млн $) |
| Подразумеваемая стоимость предприятия | 1 247,4 млн $ |
1 247,4 млн долларов округляется до 1,2 млрд, а релиз говорит 1,3 млрд — разрыв, согласующийся с включением транзакционных издержек, денежной стоимости перешедших прав на акции либо с использованием иной даты измерения, чем 30 июня. Дело не в последнем знаке после запятой. Дело в том, что заголовочные 1,3 млрд — это стоимость предприятия, а не стоимость капитала, и примерно четверть из них — принятие долга Bumble, а не деньги акционерам.
Для контекста: суммарные активы Bumble в балансе на 30 июня 2026 года составляли 1 220,2 млн долларов. Стоимость предприятия в сделке примерно равна всему, чем, по словам баланса, компания владеет.
Книга вывода денег: 2,96 млрд долларов до выхода
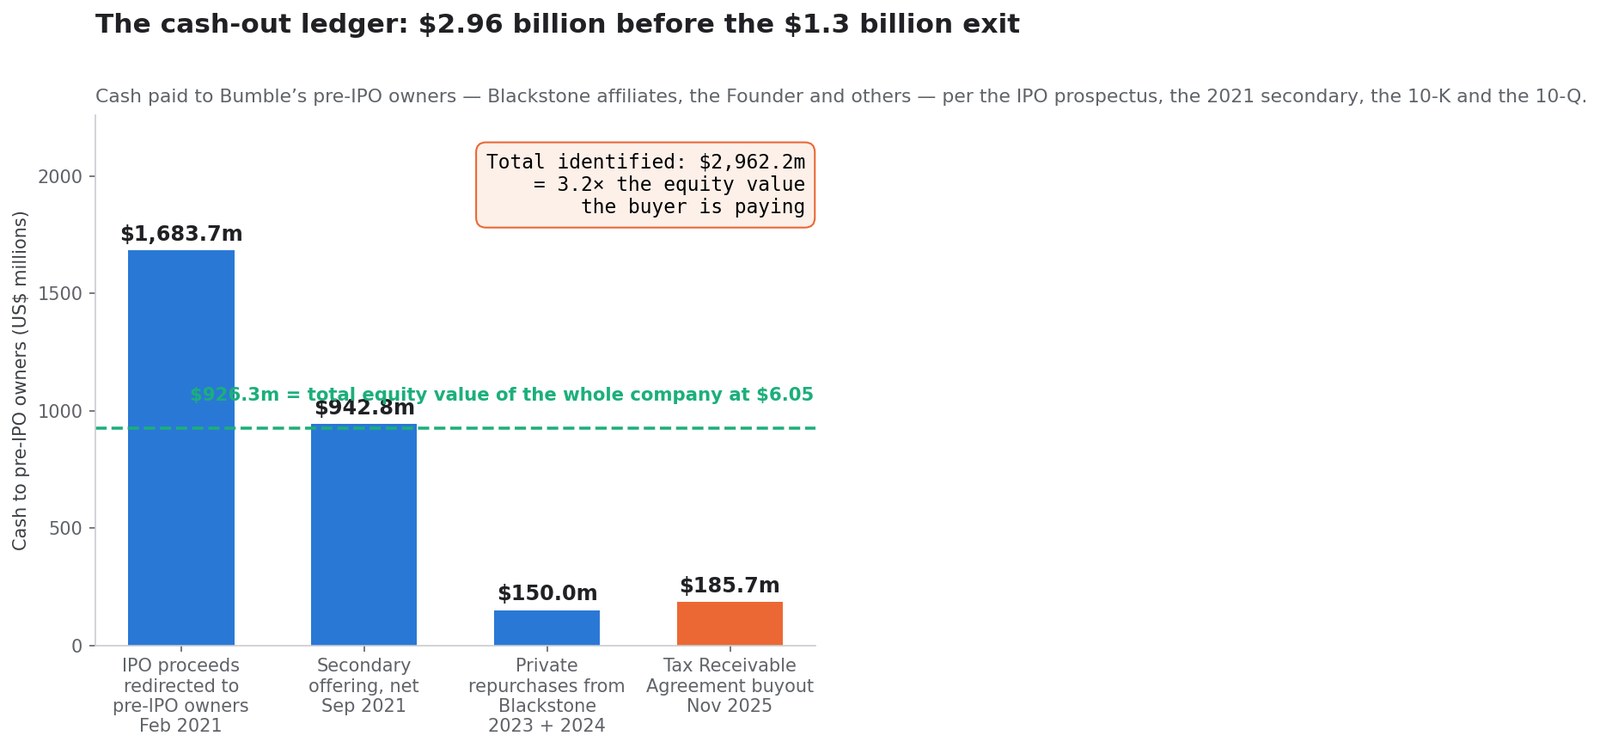
Это раздел, который скрывает рамка премии. Владельцы Bumble до размещения — аффилированные лица Blackstone и структуры, связанные с основательницей Уитни Вулф Херд, определённые в проспекте как «Основные акционеры», — получили деньги от публичной компании в четырёх крупных, отдельно задокументированных операциях, ещё до подписания сделки по уходу с биржи.
Февраль 2021 года: 1 683,7 млн долларов поступлений от размещения перенаправлены
При размещении Bumble продала 50 000 000 акций класса A по 43,00 доллара за акцию, привлекая 2 150,0 млн долларов брутто. Проспект указывает в точности, куда они ушли:
Bumble Inc. намерена использовать поступления (за вычетом андеррайтинговых скидок) от выпуска 9 млн акций (369,6 млн долларов) для приобретения эквивалентного числа вновь выпущенных обыкновенных паёв у Buzz Holdings L.P. ... которые Buzz Holdings L.P., в свою очередь, использует для погашения задолженности по нашей срочной кредитной линии ... в совокупности около 200,0 млн долларов ... и около 148,3 млн долларов на общекорпоративные цели ... Bumble Inc. намерена использовать поступления (за вычетом андеррайтинговых скидок) от выпуска 41 млн акций (1 683,7 млн долларов) для покупки или погашения эквивалентного совокупного числа обыкновенных акций класса A и обыкновенных паёв у наших владельцев до размещения.
Из 2,15 млрд долларов, собранных у публичных инвесторов, 1 683,7 млн — 78,3% — ушли владельцам до размещения. Из остатка 200,0 млн погасили долг, а около 148,3 млн, то есть 6,9% валового сбора, дошли до бизнеса как оборотный капитал, до примерно 21,3 млн расходов на размещение.
Вторичное размещение, в котором продают существующие держатели, абсолютно обычно и полностью раскрыто. Необычна пропорция. Большая часть того, что публика заплатила по 43,00 доллара, была переводом, а не инвестицией.
Это структурный вопрос, который ставит каждое первичное размещение и который редко задают заголовки: какая доля собранных денег доходит до бизнеса, а какая — до тех, кто владел им прежде. Та же арифметика, применённая к ещё не вышедшей на биржу компании, — предмет материала IPO Oura отложено: что S-1 показывает за оценкой $13,5 млрд.
Сентябрь 2021 года: 942,8 млн долларов от вторичного размещения
Семью месяцами позже, когда акция стоила 55,68 доллара, продающие акционеры — держатели обыкновенных паёв до размещения, обменявшие паи на акции класса A, — предложили 18 000 000 акций по 54,00 доллара через второй проспект. Валовые поступления составили 972 000 000 долларов. Андеррайтинговые скидки по 1,62 доллара на акцию дали в сумме 29 160 000 долларов, оставив 942 840 000 долларов нетто по 52,38 доллара за акцию.
Проспект указывает, что компания «не получит никаких поступлений от продажи обыкновенных акций класса A продающими акционерами». Каждый доллар ушёл продавцам.
Декабрь 2023 года и март 2024 года: 150,0 млн выкуплены частным порядком
В декабре 2023 года в рамках действующей программы выкупа акций Bumble согласилась выкупить около 4,0 млн акций класса A у Blackstone, а Bumble Holdings согласилась выкупить у Blackstone около 3,2 млн обыкновенных паёв, «за совокупную цену покупки 100 млн долларов». Это 7,2 млн паёв по подразумеваемой цене 13,89 доллара.
В марте 2024 года та же структура повторилась: около 2,5 млн акций класса A и 2,0 млн обыкновенных паёв у Blackstone «за совокупную цену покупки 50 млн долларов» — 4,5 млн паёв по подразумеваемой цене 11,11 доллара.
Вместе: 150,0 млн долларов денег компании, выплаченных одному акционеру в частно согласованных сделках, за 11,7 млн паёв в среднем по 12,82 доллара. Покупатель всей компании теперь платит 6,05 доллара.
Ноябрь 2025 года: выкуп соглашения о налоговых требованиях за 185,7 млн
Одновременно с размещением Bumble заключила соглашение о налоговых требованиях, обязывающее её выплачивать владельцам до размещения 85% налоговых выгод, которые она реализует благодаря связанному с размещением увеличению налоговой базы. Это стандартная черта структур Up-C и постоянное притязание на будущие денежные средства.
5 ноября 2025 года Bumble заключила Дополнение № 1 с Blackstone, основательницей и некоторыми другими владельцами до размещения. Отчёт 10-K гласит:
Дополнение предусматривало единовременные расчётные выплаты в размере около 186,0 млн долларов в качестве встречного предоставления за полное и окончательное прекращение платёжных обязательств Компании ... Мы произвели денежные расчётные выплаты в размере 185,7 млн долларов Blackstone, Основательнице и некоторым другим владельцам до размещения в связи с этим прекращением.
Тот же документ отмечает, что «непосредственно перед Дополнением Blackstone решила обменять все свои обыкновенные паи на обыкновенные акции класса A Компании» — это видно в балансе, где неконтролирующие доли падают с 361,6 млн на 30 сентября 2025 года до 111,1 млн на 31 декабря 2025 года.
Совокупные денежные выплаты по соглашению о налоговых требованиях в 2025 году составили 194,7 млн долларов: 185,7 млн выкупа и 8,9 млн обычных платежей.
Итог против стоимости выхода
| Дата | Механизм | Деньги владельцам до размещения |
|---|---|---|
| Февраль 2021 | Поступления от размещения 41 млн акций перенаправлены | 1 683,7 млн $ |
| Сентябрь 2021 | Вторичное размещение, за вычетом андеррайтинга | 942,8 млн $ |
| Декабрь 2023 + март 2024 | Частно согласованные выкупы у Blackstone | 150,0 млн $ |
| Ноябрь 2025 | Выкуп соглашения о налоговых требованиях | 185,7 млн $ |
| Итого выявлено | 2 962,2 млн $ |
2 962,2 млн долларов. Стоимость капитала всей компании по 6,05 доллара — 926,3 млн. Владельцы до размещения извлекли в 3,2 раза больше того, что покупатель сейчас платит за весь капитал Bumble, и в 2,4 раза больше полной стоимости предприятия в 1,2 млрд, ещё до подписания сделки по уходу с биржи.
Между выкупом соглашения о налоговых требованиях на 185,7 млн и соглашением о слиянии прошло одиннадцать месяцев.
Что купил собственный выкуп Bumble
Отдельно от выплат владельцам до размещения Bumble вела программу выкупа на открытом рынке и по частным сделкам, одобренную на 450,0 млн долларов. На 30 июня 2026 года оставалось доступно 50,1 млн, а все казначейские акции были погашены.
Три транша, 42,8 млн паёв
Отчёт 10-K раскрывает программу по годам:
| Год | Акции класса A | Обыкновенные паи | Всего паёв | Деньги без акцизного налога | Подразумеваемое среднее |
|---|---|---|---|---|---|
| 2023 | 7,8 млн | 3,2 млн | 11,0 млн | 157,1 млн $ | 14,28 $ |
| 2024 | 25,1 млн | 2,0 млн | 27,1 млн | 214,4 млн $ | 7,91 $ |
| 2025 | 4,7 млн | — | 4,7 млн | 28,7 млн $ | 6,11 $ |
| Итого | 37,6 млн | 5,2 млн | 42,8 млн | 400,2 млн $ | 9,35 $ |
В первом полугодии 2026 года выкупов не было.
Средняя цена 9,35 доллара
За три года Bumble погасила 42,8 млн паёв в среднем по 9,35 доллара. Относительно выхода по 6,05 доллара это недостача в 3,30 доллара на пай, или 141,2 млн — около 15% стоимости капитала, которую покупатель платит за всю компанию.
Потраченные 400,2 млн долларов погасили бы 66,1 млн паёв по 6,05 доллара. Программа купила на 35% меньше паёв, чем те же деньги купили бы по цене выхода.
Транш 2025 года по 6,11 доллара
Последний транш — тот, на котором останавливается глаз. В 2025 году Bumble выкупила 4,7 млн акций класса A за 28,7 млн — подразумеваемые 6,11 доллара за акцию. Покупатель платит 6,05 доллара.
То, что последний выкуп компании совершён в шести центах от цены, по которой вся компания продаётся годом позже, — не скандал. Это измерение. Оно говорит, что к 2025 году рыночная цена и будущая равновесная цена частного рынка сошлись, а это утверждение иное, чем «рынок недооценивал Bumble».
Что покупают 400 млн долларов по 6,05
Контрфактический сценарий стоит формулировать осторожно, потому что контрфактические оценки выкупов легко преувеличить. Если бы 400,2 млн никогда не были потрачены, Bumble завершила бы июнь 2026 года с примерно 554 млн долларов денежных средств вместо 154 млн и имела бы 195,9 млн паёв после обмена вместо 153,1 млн.
При той же стоимости предприятия в 1 247,4 млн чек за капитал составил бы 1 247,4 млн минус чистый долг минус 79 млн — примерно 1 326 млн на 195,9 млн паёв, то есть 6,77 доллара на пай. Эта арифметика предполагает, что покупатель оценивает предприятие одинаково в обоих мирах, а это допущение, а не факт. Но она задаёт порядок величины: программа выкупа, исполненная в среднем по 9,35 доллара на падающем рынке, вполне правдоподобно стоит более семидесяти центов на акцию тем держателям, которых вот-вот рассчитают по 6,05. Та же бухгалтерская дисциплина применена к выкупу On Holding на 1 млрд долларов, где информацию нёс счёт акций, а не заголовок.
Книга списаний: 2,10 млрд долларов списано
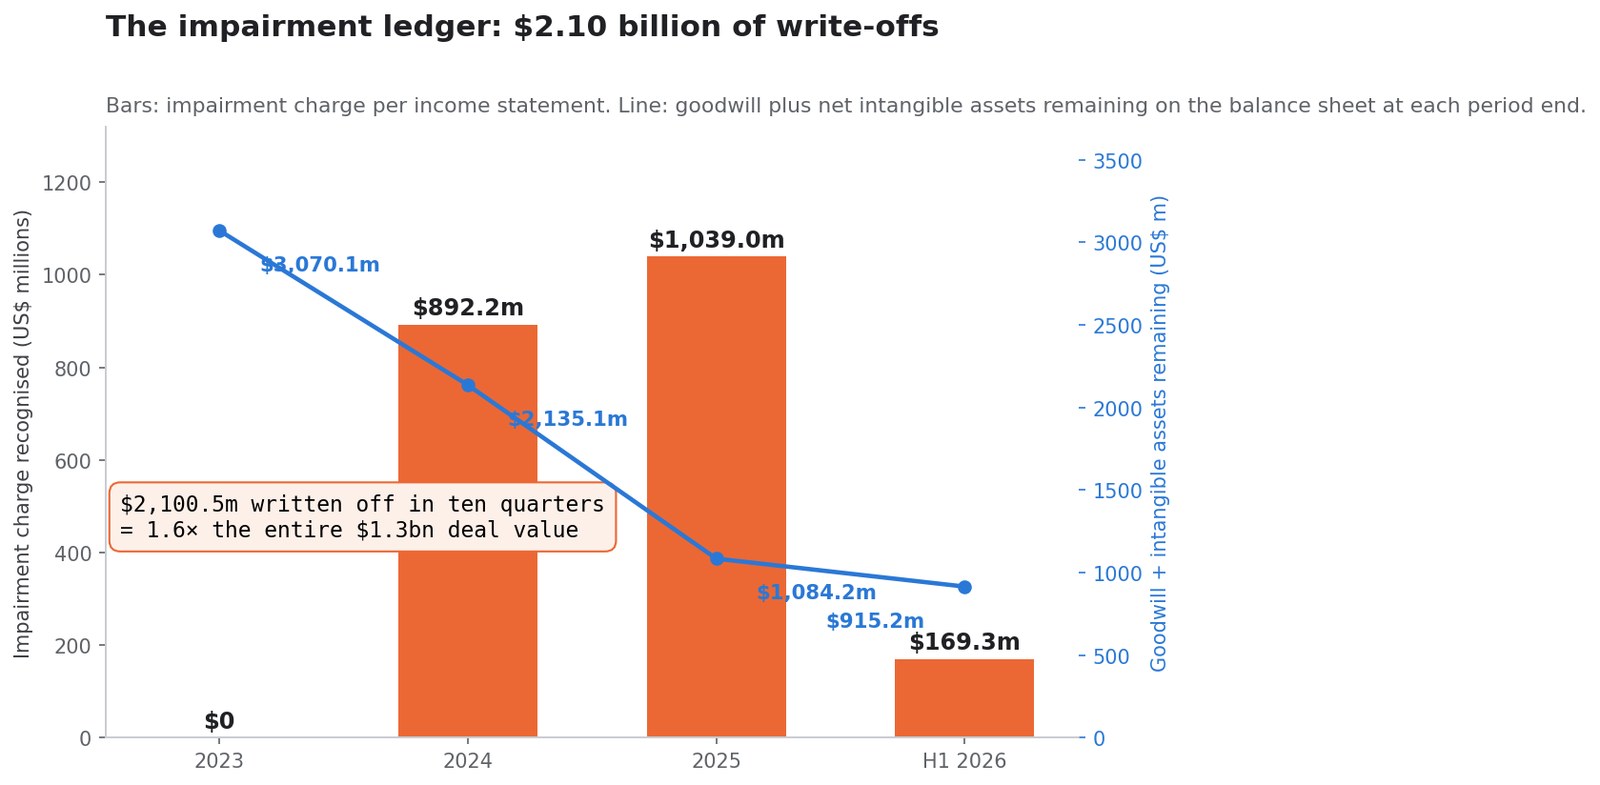
Обесценение — неденежная бухгалтерская запись, и именно поэтому его обычно отмахивают. Не следует. Обесценение — это руководство и его аудиторы, фиксирующие под ответственность, что актив стоит меньше, чем утверждал баланс. За десять кварталов Bumble зафиксировала их больше, чем стоит сейчас продаваемая компания.
| Период | Расход на обесценение |
|---|---|
| Полный 2023 год | 0 $ |
| Полный 2024 год | 892,2 млн $ |
| Полный 2025 год | 1 039,0 млн $ |
| Шесть месяцев до 30 июня 2026 | 169,3 млн $ |
| Накопленно | 2 100,5 млн $ |
2 100,5 млн долларов списаний — в 1,68 раза больше стоимости предприятия в сделке в 1,25 млрд.
2024 год: 892,2 млн
В 2023 году Bumble не отражала обесценений вовсе, затем 892,2 млн в 2024 году, сосредоточенных в третьем квартале. Операционный результат 2024 года развернулся с операционной прибыли 53,4 млн в 2023 году к операционному убытку 700,5 млн. Чистый убыток, приходящийся на акционеров Bumble Inc., составил 557,0 млн, или 4,61 доллара на акцию.
2025 год: 1 039,0 млн
Следующий год оказался крупнее: 1 039,0 млн обесценения гудвила и нематериальных активов, распределённых между вторым и четвёртым кварталами. Операционный убыток расширился до 805,8 млн; чистый убыток, приходящийся на Bumble Inc., достиг 693,1 млн, или 5,95 доллара на акцию.
На этом убытке на акцию стоит остановиться. В 2025 году Bumble отразила убыток 5,95 доллара на акцию. Компания продаётся по 6,05 доллара за акцию.
Первое полугодие 2026 года: 169,3 млн
Второй квартал 2026 года принёс ещё 169 256 тыс. долларов расхода на обесценение, что дало квартальный операционный убыток 112,0 млн и консолидированный чистый убыток 127 893 тыс. долларов (110 057 тыс. приходится на акционеров Bumble Inc., или 0,84 доллара на акцию).
Что осталось в балансе
Списания видны как обвал балансовой стоимости двух строк, по которым они били:
| На дату | Гудвил | Нематериальные активы, нетто | Вместе |
|---|---|---|---|
| 31 декабря 2023 | 1 585,8 млн $ | 1 484,3 млн $ | 3 070,1 млн $ |
| 31 декабря 2024 | 1 386,2 млн $ | 748,9 млн $ | 2 135,1 млн $ |
| 31 декабря 2025 | 732,7 млн $ | 351,5 млн $ | 1 084,2 млн $ |
| 30 июня 2026 | 603,5 млн $ | 311,7 млн $ | 915,2 млн $ |
Гудвил упал на 62%, а нематериальные активы нетто — на 79% за десять кварталов. Накопленный убыток на 30 июня 2026 года составлял 1 459,1 млн долларов. Совокупный капитал с учётом неконтролирующих долей снизился до 616,6 млн — две трети того чека за капитал, который выписывает покупатель.
Собственное раскрытие Bumble о вознаграждении и результатах
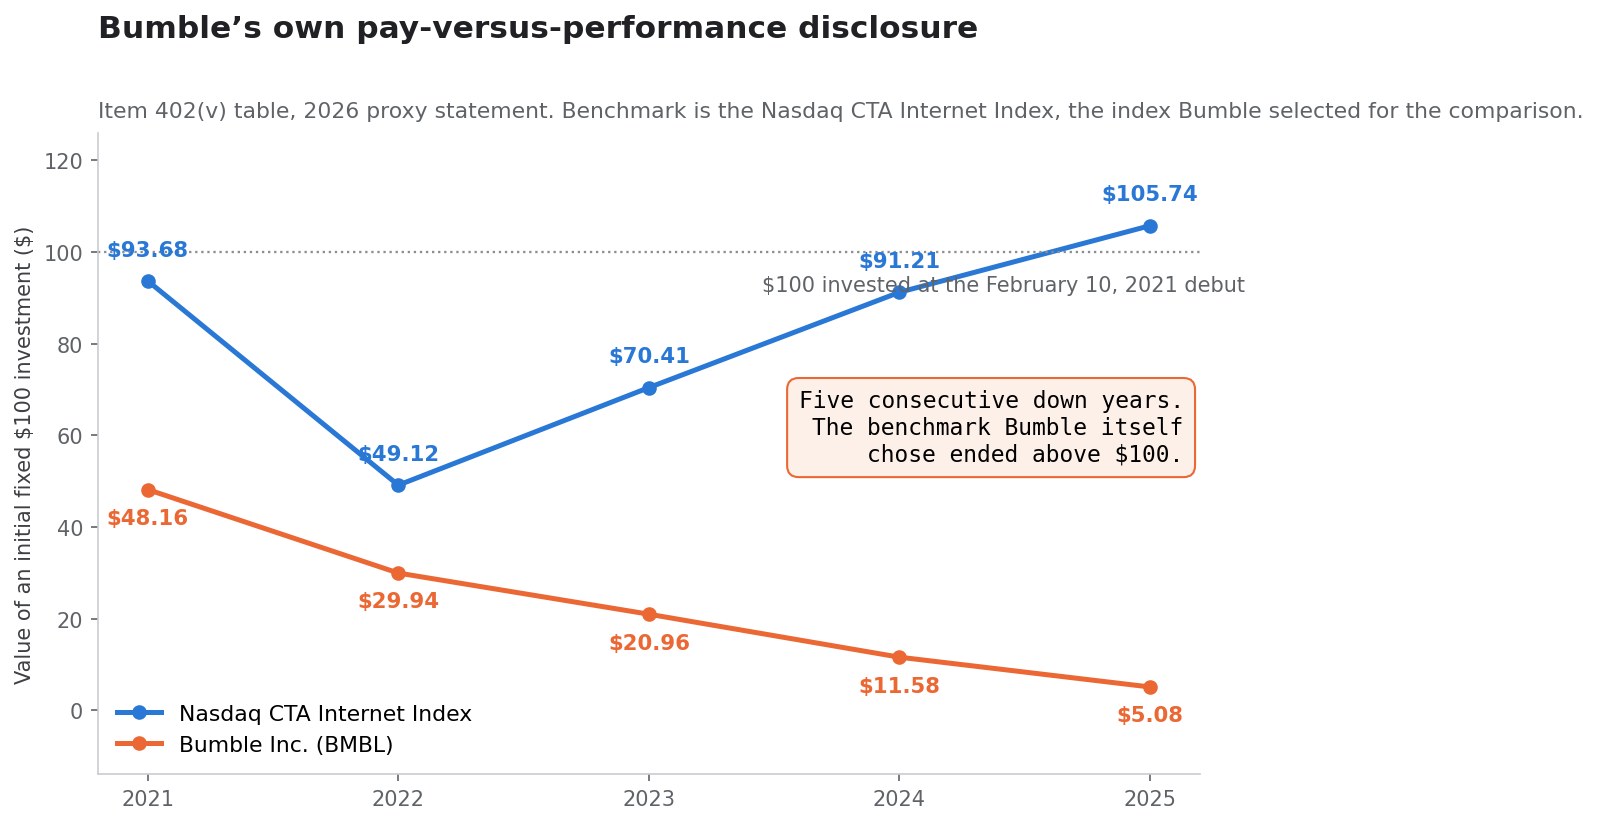
Пункт 402(v) Положения S-K обязывает компании публиковать пятилетнюю таблицу, показывающую вознаграждение руководителей рядом со стоимостью фиксированной инвестиции в 100 долларов, измеряемой относительно индекса, который выбирает сама компания. Bumble подала свою таблицу в документе для голосования за 2026 год. Это самый беспощадный документ, созданный компанией.
100 долларов стали 5,08
| Конец финансового года | 100 $ в Bumble становятся | 100 $ в индексе становятся |
|---|---|---|
| 2021 | 48,16 $ | 93,68 $ |
| 2022 | 29,94 $ | 49,12 $ |
| 2023 | 20,96 $ | 70,41 $ |
| 2024 | 11,58 $ | 91,21 $ |
| 2025 | 5,08 $ | 105,74 $ |
Пять подряд годовых снижений. Ни одного растущего года. К 31 декабря 2025 года вложенные на дату измерения 10 февраля 2021 года 100 долларов стоили 5,08 доллара — убыток 94,9%. Подразумеваемая базовая цена — 70,28 доллара, менее чем в трёх центах от закрытия первого дня Bumble, так что предложение в 6,05 доллара поднимает эти 100 долларов лишь примерно до 8,61 доллара. Выкуп не чинит пять лет; он добавляет к ним 3,53 доллара.
Индекс, выбранный самой Bumble, закончил на 105,74
Эталонный индекс — не произвольный выбор критика. Сноска 8 к таблице определяет его как индекс Nasdaq CTA Internet и отмечает, что это «тот же индекс, который мы используем в нашем графике результатов в годовых отчётах Компании по форме 10-K».
За тот же период измерения этот индекс превратил 100 долларов в 105,74. Разрыв на конец 2025 года составляет 100,66 пункта: индекс закончил чуть выше, чем начал, а Bumble закончила на 95% ниже.
Это факт, который ограничивает любое макроэкономическое объяснение произошедшего. Потребительский интернет как биржевая категория, измеренная тем самым индексом, который выбрала Bumble, за период был примерно плоским или слегка положительным. То, что уничтожило стоимость капитала Bumble, не было категорией.
Доля в свободном обращении сокращалась каждый год без исключений
Таблица в документе для голосования — не единственный пятилетний ряд, который Bumble обязана публиковать. Титульный лист каждой формы 10-K содержит совокупную рыночную стоимость обыкновенного капитала, принадлежащего неаффилированным лицам, измеренную в последний рабочий день второго квартала. Этот ряд — собственная оценка публичным рынком той части Bumble, которой реально владели обычные инвесторы.
| На 30 июня | Доля в свободном обращении |
|---|---|
| 2021 | 4 371 204 000 $ |
| 2022 | 2 409 772 587 $ |
| 2023 | 1 661 183 147 $ |
| 2024 | 1 002 420 886 $ |
| 2025 | 479 397 451 $ |
Пять измерений, пять снижений, каждое не менее 31%. С 2021 по 2025 год свободное обращение упало на 89,0%.
Последняя строка задаёт рамку сделки. Покупатель платит 926,3 млн долларов за весь капитал Bumble — каждую акцию, каждый пай, включая долю Blackstone и долю основательницы. Это меньше, чем стоило одно только свободное обращение в июне 2024 года, и примерно пятая часть того, сколько оно стоило в июне 2021 года.
Что было начислено руководителям в те же годы
Та же таблица приводит итоги Сводной таблицы вознаграждения. У Bumble в этом окне было два генеральных директора: Уитни Вулф Херд и Лидиан Джонс, занимавшая пост со 2 января 2024 года по 17 марта 2025 года.
| Год | Гендиректор 1 (Вулф Херд) | Гендиректор 2 (Джонс) | 100 $ становятся |
|---|---|---|---|
| 2021 | 1 125 200 $ | — | 48,16 $ |
| 2022 | 16 234 030 $ | — | 29,94 $ |
| 2023 | 7 031 795 $ | — | 20,96 $ |
| 2024 | 6 045 649 $ | 23 503 322 $ | 11,58 $ |
| 2025 | 7 617 828 $ | 192 046 $ | 5,08 $ |
Итоги Сводной таблицы вознаграждения для двух генеральных директоров за 2021–2025 годы в сумме дают 61 749 870 долларов. Таблица приводит также «Фактически выплаченное вознаграждение» — рыночную меру регулятора, которая в 2021 году составила 75 084 565 долларов для Вулф Херд, а в 2025 году минус 7 824 988 долларов для Джонс, потерявшей при уходе 7 674 280 долларов начислений. Отрицательные числа поздних лет — честная часть раскрытия: пакеты, нагруженные акциями, переоценены вниз вместе с котировкой.
Список названных руководителей, кроме генерального директора, сам по себе сигнал. На 2025 год он состоит из пяти человек, трое из которых обозначены в документе как уволенные в том же году: финансовый директор в марте, директор по правовым вопросам в апреле и временный финансовый директор в августе. Bumble израсходовала трёх руководителей финансов за один год. Нестабильность руководства такого рода редко проявляется в расчёте премии, но надёжно проявляется в исполнении — схема, видная и в смене генерального директора MongoDB.
Это отраслевая проблема? Проверка на аналогах
Самое частое объяснение упадка Bumble — что онлайн-знакомства структурно сломаны: усталость от свайпов, падающая вовлечённость, поколенческий отход от приложений. Утверждение проверяемо, потому что другие компании знакомств торгуются в тот же период.
Match Group
Match Group, владелец Tinder и Hinge, закрылась на 172,13 доллара 11 февраля 2021 года — в первый торговый день Bumble — и на 42,36 доллара 13 октября 2026 года. Это снижение на 75,4%.
То есть отраслевое объяснение не пусто. Диверсифицированный оператор с двумя крупнейшими брендами знакомств в США потерял три четверти стоимости за тот же период. Всякий, кто утверждает, что проблемы Bumble чисто индивидуальны, должен это объяснить. Сравнение проще всего провести бок о бок на странице котировок MTCH.
Grindr
Grindr закрылась на 11,05 доллара 11 февраля 2021 года и на 15,47 доллара 13 октября 2026 года — рост на 40,0%.
Grindr — приложение для знакомств. Оно работает в той же категории, сталкивается с той же экономикой магазинов приложений и теми же вопросами о долговечности вовлечённости. В окне, где Bumble упала на 91,4% до цены оферты, а Match Group на 75,4%, Grindr выросла. Тезис «приложения знакомств мертвы» не выдерживает соприкосновения с этой цифрой.
Что переживает проверку
Упорядочивая то же окно на той же основе:
| Компания | 11 фев. 2021 | 13 окт. 2026 | Изменение |
|---|---|---|---|
| Grindr | 11,05 $ | 15,47 $ | +40,0% |
| ETF на S&P 500 (SPY) | 390,71 $ | 778,01 $ | +99,1% |
| Match Group | 172,13 $ | 42,36 $ | −75,4% |
| Bumble (по оферте 6,05 $) | 70,31 $ | 6,05 $ | −91,4% |
Переживает проверку более узкое и более полезное утверждение: основанная на свайпах массовая подписочная модель знакомств была серьёзно переоценена вниз, и Bumble переоценена вниз на 16 процентных пунктов сильнее крупнейшего оператора этой модели, тогда как дифференцированный конкурент той же категории вырос. Категория была встречным ветром. Она не была причиной последних шестнадцати пунктов и вовсе не объясняет книгу из предыдущих разделов.
Единственный структурный факт, который документы признают
Собственные факторы риска в 10-K Bumble формулируют отраслевую проблему точно и полезнее любого комментария:
Индустрия знакомств крайне конкурентна, с низкими издержками переключения, и в ней постоянен поток новых продуктов и участников, а инновации наших конкурентов, такие как использование искусственного интеллекта, могут подорвать наш бизнес.
Отсюда следуют две вещи. Во-первых, «низкие издержки переключения» — это компания, сообщающая инвесторам, что узнаваемость бренда здесь не ров. Пользователю, который уходит, уход ничего не стоит. Во-вторых, вопреки господствующему нарративу, собственные документы Bumble рамочно описывают искусственный интеллект как конкурентную угрозу со стороны соперников, а не как рычаг разворота. Отчёт 10-K описывает собственную работу Bumble с искусственным интеллектом в оборонительных терминах — выявление неподлинных профилей, блокировка неподобающего контента, повышение релевантности подбора — а не как новый бизнес.
Денежная машина, которая никому не была нужна
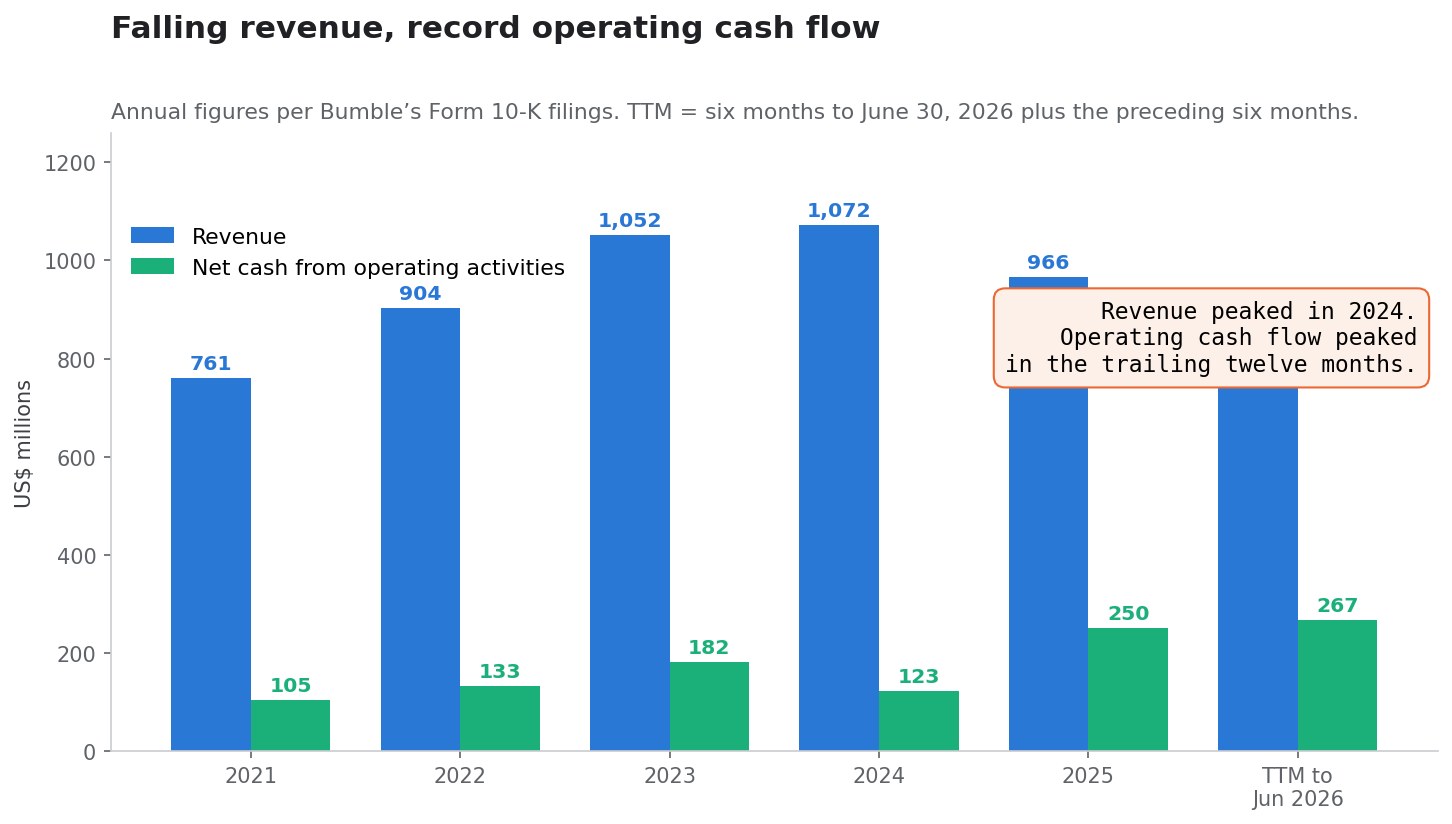
Здесь стандартный рассказ о Bumble ошибается сильнее всего. Компанию обычно описывают как ухудшающийся бизнес, у которого кончаются деньги. Отчёт о движении денежных средств говорит обратное.
Рекордный операционный денежный поток в сжимающемся бизнесе
| Год | Выручка | Чистые денежные средства от операционной деятельности |
|---|---|---|
| 2021 | 760,9 млн $ | 104,8 млн $ |
| 2022 | 903,5 млн $ | 132,9 млн $ |
| 2023 | 1 051,8 млн $ | 182,1 млн $ |
| 2024 | 1 071,6 млн $ | 123,4 млн $ |
| 2025 | 965,7 млн $ | 250,4 млн $ |
| Двенадцать месяцев до 30 июня 2026 | 893,2 млн $ | 266,7 млн $ |
Выручка достигла пика в 2024 году и упала на 16,6% от этого пика. Операционный денежный поток достиг пика за последние двенадцать месяцев, на уровне 266,7 млн — более чем вдвое выше показателя 2024 года и в 2,5 раза выше 2021 года.
Две реструктуризации сделали то, что реструктуризации и должны делать. Расходы на продажи и маркетинг упали с 261,2 млн в 2024 году до 165,4 млн в 2025 году — сокращение на 36,7%. Бизнес одновременно стал меньше и намного более денежным.
Строка платящих пользователей и что говорит о ней компания
Операционный показатель, который двигает выручку Bumble, — платящие пользователи, и они падают быстрее выручки.
| Три месяца до 30 июня | 2026 | 2025 | Изменение |
|---|---|---|---|
| Платящие пользователи приложения Bumble | 2 077,1 тыс. | 2 499,8 тыс. | −16,9% |
| Платящие пользователи Badoo и прочих | 1 080,1 тыс. | 1 277,4 тыс. | −15,4% |
| Всего платящих пользователей | 3 157,2 тыс. | 3 777,2 тыс. | −16,4% |
| Средняя выручка на платящего пользователя приложения Bumble | 27,55 $ | 26,85 $ | +2,6% |
| Общая средняя выручка на платящего пользователя | 21,96 $ | 21,69 $ | +1,2% |
Растущую среднюю выручку на платящего пользователя обычно читают как ценовую власть. Отчёт 10-Q такое прочтение не подтверждает. Он относит рост к «увеличению общей средней выручки на платящего пользователя, главным образом вследствие благоприятных колебаний валютных курсов». Строка монетизации удержалась потому, что двинулся доллар, а не потому, что Bumble успешно подняла цены.
Компания также не описывает падение пользователей исключительно как провал. Её управленческий анализ рамочно подаёт часть этого как намеренное:
По мере перехода от завершения перезагрузки качества нашей базы участников наш основной фокус сместился на улучшение пользовательского опыта через продуктовые инновации ... По мере работы над этими направлениями наши выручка и платящие пользователи испытывали и могут продолжать испытывать негативное влияние в краткосрочной перспективе.
Оба прочтения заслуживают места на странице. Компания, намеренно убирающая участников низкого качества, потеряет платящих пользователей; компания, проигрывающая конкурентам, тоже потеряет платящих пользователей; публичные документы их не различают. Что документы устанавливают, так это концентрацию выручки за пределами США: 87,4 млн, или 42%, выручки второго квартала 2026 года пришли из США против 123,1 млн из остального мира.
Выручка на сотрудника
На 31 декабря 2025 года в Bumble работало примерно 580 сотрудников на полной занятости, около 64% из них в Европе, в 14 странах. Против выручки 2025 года в 965,7 млн это 1,67 млн долларов выручки на сотрудника и 432 000 долларов операционного денежного потока на сотрудника.
Это необычайные цифры для потребительского бизнеса, и они — самое правдоподобное единичное объяснение того, почему холдинговая компания, заявленная миссия которой «применять передовые технологии для обновления и ускорения бизнесов», захотела этот актив. Ithaca покупает не рост. Она покупает конвертирующую деньги подписную базу, которую обслуживают менее шестисот человек.
Мультипликатор, который платил рынок
При незатронутом закрытии 2,54 доллара 153,1 млн паёв после обмена подразумевали стоимость капитала 388,9 млн и, с чистым долгом 321,0 млн, стоимость предприятия 709,9 млн.
Против скользящего операционного денежного потока 266,7 млн публичный рынок оценивал предприятие Bumble в 2,66 операционного денежного потока, а её капитал — в 1,46. Это мультипликаторы, обычно отведённые бизнесам, от которых ждут полного прекращения генерации денег.
Мультипликатор, который платит покупатель
По 6,05 доллара стоимость предприятия 1 247,4 млн против тех же 266,7 млн — это 4,68 скользящего операционного денежного потока. Капитал 926,3 млн — это 3,47.
Покупатель, платящий премию 138%, платит 4,7 операционного денежного потока. Оба предложения верны одновременно, и лишь одно попало в заголовки. Это и есть разрыв, который закрывает книга и не может закрыть премия: премия измеряет расстояние до цены, а мультипликатор — расстояние до денег, которые производит бизнес. То же расхождение двигало ценовой анализ в материале Акции FICO: ценовая лестница скоринга.
Рефинансирование в апреле 2026 года было настоящим сигналом
Если одна дата объясняет, почему Bumble продают в октябре 2026 года, это не октябрь. Это 24 апреля 2026 года.
SOFR плюс 800 базисных пунктов
В этот день дочерние компании Bumble заключили новое соглашение о срочном кредите, предусматривающее старший обеспеченный срочный кредит на 475,0 млн долларов с погашением 24 апреля 2030 года и ставкой срочный SOFR плюс 8,00% либо базовая ставка плюс 7,00%. Отчёт 10-Q раскрывает действующую на 30 июня 2026 года ставку 11,62%.
Замещённые кредиты — первоначальный и дополнительный срочные кредиты 2020 года — несли 7,18% и 7,68% соответственно на 30 июня 2025 года. Стоимость старшего обеспеченного долга Bumble выросла примерно на четыре процентных пункта за одно рефинансирование.
Срочный SOFR плюс 800 базисных пунктов — не инвестиционного уровня ценообразование и не обычное ценообразование выкупа с долговым плечом для бизнеса, генерирующего четверть миллиарда долларов свободного денежного потока. Это цена, которую кредитный рынок назначает активу, от которого ждёт сжатия.
Дисконт при выпуске в 28,5 млн
Срочный кредит «был выпущен с дисконтом 28,5 млн долларов». На 475,0 млн номинала это первоначальный дисконт выпуска в 6,0% — кредиторы профинансировали примерно 94 цента на доллар. Bumble также понесла около 6,7 млн расходов на выпуск срочного кредита и 0,7 млн по возобновляемой линии и признала 1,5 млн убытка от прекращения старой линии.
В денежном выражении: Bumble погасила 590,6 млн и получила 456,0 млн нетто, закрыв разницу балансовыми деньгами. Поэтому денежные средства упали со 175,8 млн на 31 декабря 2025 года до 154,0 млн на 30 июня 2026 года, несмотря на 130,9 млн операционной генерации за полугодие.
График амортизации и ковенанты
Новый кредит «амортизируется равными ежемесячными платежами, с годовой амортизацией 12,5% первоначальной основной суммы в первый год и 15,0% далее» и подлежит обязательным досрочным погашениям, в том числе из избыточного денежного потока.
Это 59,4 млн планового основного долга в первый год и 71,3 млн в год далее, против процентов около 55,2 млн при ставке 11,62%. Совокупное обслуживание долга примерно в 114,6 млн в первый год съедает около 43% скользящего операционного денежного потока — до любого изъятия избыточных денег.
Соглашения добавляют максимальный консолидированный коэффициент общей долговой нагрузки 3,00 к 1,00, снижающийся до 2,00 к 1,00 к 30 июня 2028 года, и требование минимальной ликвидности, растущее с 25,0 млн до 50,0 млн. На 30 июня 2026 года Bumble соблюдала эти условия.
Прочитанное вместе, апрельское рефинансирование — это компания, покупающая четыре года взлётной полосы по карательной цене, с графиком ковенантов, затягивающимся к 2028 году, и графиком амортизации, требующим почти половины её денежного потока. Продажа шестью месяцами позже — не сюрприз. Это следствие.
Персонал, которого нет в заголовке
Освещение сделок трактует сотрудников как риск интеграции после закрытия. В Bumble большая часть сокращений уже произошла.
Две реструктуризации и два закрытых приложения
В феврале 2024 года Bumble объявила план сокращения примерно 350 позиций, завершённый в третьем квартале 2024 года со стоимостью 20,4 млн долларов.
В июне 2025 года она объявила о дальнейшем сокращении примерно 240 позиций, что составляло около 30% сотрудников, ожидая около 15,0 млн неповторяющихся расходов до первого квартала 2026 года.
В промежутке она закрыла приложение Official во втором квартале 2025 года и продала Fruitz третьей стороне в июле 2025 года.
Примерно 580 сотрудников на полной занятости
Собственные факторы риска 10-K описывают результат: «В течение 2025 года мы пережили значительные изменения в высшем руководстве и сократили нашу глобальную численность примерно на 30%». Численность на 31 декабря 2025 года составляла примерно 580 человек.
Компания, нанимавшая около 1 170 человек до плана 2024 года, теперь ведёт Bumble, Badoo и BFF силами менее шестисот. Операционный рычаг, видимый в отчёте о движении денежных средств, — это именно он, с человеческим знаменателем.
Каждый опцион аннулирован без возмещения
Порядок обращения с правами на акции в соглашении о слиянии — место, где живёт распределительная деталь, и он несимметричен.
| Инструмент | Количество на 30 июня 2026 | Порядок на момент вступления в силу |
|---|---|---|
| Опционы на акции | 1 424 216 со средневзвешенной ценой исполнения 17,35 $ | Аннулируются без возмещения, перешедшие права или нет |
| Поощрительные паи Opco | Паи со сроковым переходом прав со средневзвешенным порогом участия 43,00 $ | Утрачиваются и аннулируются без возмещения |
| Перешедшие ограниченные паи акций | часть из 12 363 572 неперешедших, плюс перешедшие начисления | Выплачиваются по 6,05 $ за базовую акцию |
| Неперешедшие ограниченные паи акций | 12 363 572 на 30 июня 2026 | Преобразуются в денежную сумму, выплачиваемую только при продолжении работы до изначальных дат перехода прав |
| План покупки акций сотрудниками | — | Прекращается в момент вступления в силу |
Опционы не спорны: 10-Q уже отражает их совокупную внутреннюю стоимость как ноль, отмечая, что «средневзвешенная цена исполнения превышала рыночную цену на 30 июня 2026 года». Но поощрительные паи показательны: их порог участия составлял 43,00 доллара — цену размещения. Инструмент, который должен был оплачивать работу операторов Bumble, был привязан к цене, уплаченной публикой в первый день, и истекает ничего не стоящим.
Тем временем перешедшие ограниченные паи акций, принадлежащие директорам, не являющимся сотрудниками, а также основательнице и генеральному директору, полностью выплачиваются по 6,05 доллара. Неперешедшие паи работающих сотрудников становятся обязательством по удержанию. Слои капитала разбираются в определённом порядке, и порядок этот не алфавитный.
Защиты сделки: что на самом деле доводит её до закрытия
Большинство комментариев к этой сделке называют финансирование главным риском. Соглашение о слиянии одним предложением говорит, что это не так.
Нет условия о финансировании
Соглашение о слиянии не содержит условия о финансировании.
Ithaca обязана закрыть сделку независимо от того, придёт ли её капитал вовремя. Сторона капитала задокументирована: согласно письму об обязательстве по капиталу от 12 октября 2026 года, Greenoaks Prime Radiant LP согласилась предоставить долевое финансирование в указанной там совокупной сумме. Форма 8-K сумму не раскрывает.
Письменное согласие уже передано
Для закрытия требуется принятие соглашения о слиянии письменным согласием Основных акционеров. Форма 8-K сообщает, что это уже произошло:
После подписания Соглашения о слиянии Основные акционеры подписали и передали Компании письменное согласие, принимающее Соглашение о слиянии и одобряющее Слияния ... тем самым обеспечив необходимое одобрение акционеров для Слияний. Никаких дальнейших действий держателей обыкновенных акций Компании для завершения Слияний не требуется.
Голосования акционеров не будет. Релиз подтверждает, что давшими согласие сторонами были «аффилированные лица Blackstone и г-жа Вулф Херд». Неаффилированные держатели получают информационное заявление и двадцатидневный срок ожидания, а не бюллетень. Делавэр это допускает; статья 228 Общего закона о корпорациях разрешает действия акционеров письменным согласием.
Плата покупателя в 102 млн, на эскроу до 19 октября
Асимметрия платежей за срыв — самое ясное высказывание о том, кто несёт риск.
| Платёж | Сумма | Платит |
|---|---|---|
| Плата за прекращение со стороны Компании | 29 000 000 $ | Bumble, в оговорённых случаях |
| Плата за прекращение со стороны покупателя | 102 000 000 $ | Ithaca, при существенном неустранённом нарушении или незакрытии |
Плата покупателя в 3,52 раза больше платы компании. Важнее, что форма 8-K указывает: «Плата за прекращение со стороны покупателя подлежит зачислению на эскроу-счёт до 19 октября 2026 года» — через шесть дней после объявления. Обратная плата за срыв, заранее размещённая на эскроу, — существенно более сильное обязательство, чем договорное обещание, потому что она лишает покупателя возможности уйти и судиться о платёжеспособности.
Плата компании в 29 млн и запрет на поиск
Компания связана обычным положением о запрете на поиск. Принципиально, что фидуциарный выход — право вступать в переговоры по незапрошенному более выгодному предложению — действовал только до получения Одобрения акционеров Компании, а это одобрение уже передано. Окно, в котором мог появиться конкурирующий претендент, закрылось в день подписания.
Плата компании в 29 млн сохраняется в узком хвосте: если предложение о приобретении публично объявлено и не отозвано, соглашение прекращается в оговорённых случаях, и Bumble подписывает или завершает сделку в течение двенадцати месяцев. Практически аукцион окончен.
Оставшиеся условия закрытия: отсутствие запрещающего предписания; истечение или прекращение периода ожидания по Закону Харта—Скотта—Родино об усовершенствовании антимонопольного регулирования; некоторые иные государственные разрешения; рассылка информационного заявления по приложению 14C и истечение 20 дней; достоверность заверений; исполнение обязательств; и отсутствие существенного неблагоприятного события в компании. Крайняя дата — 12 июля 2027 года.
Арифметика арбитража слияний
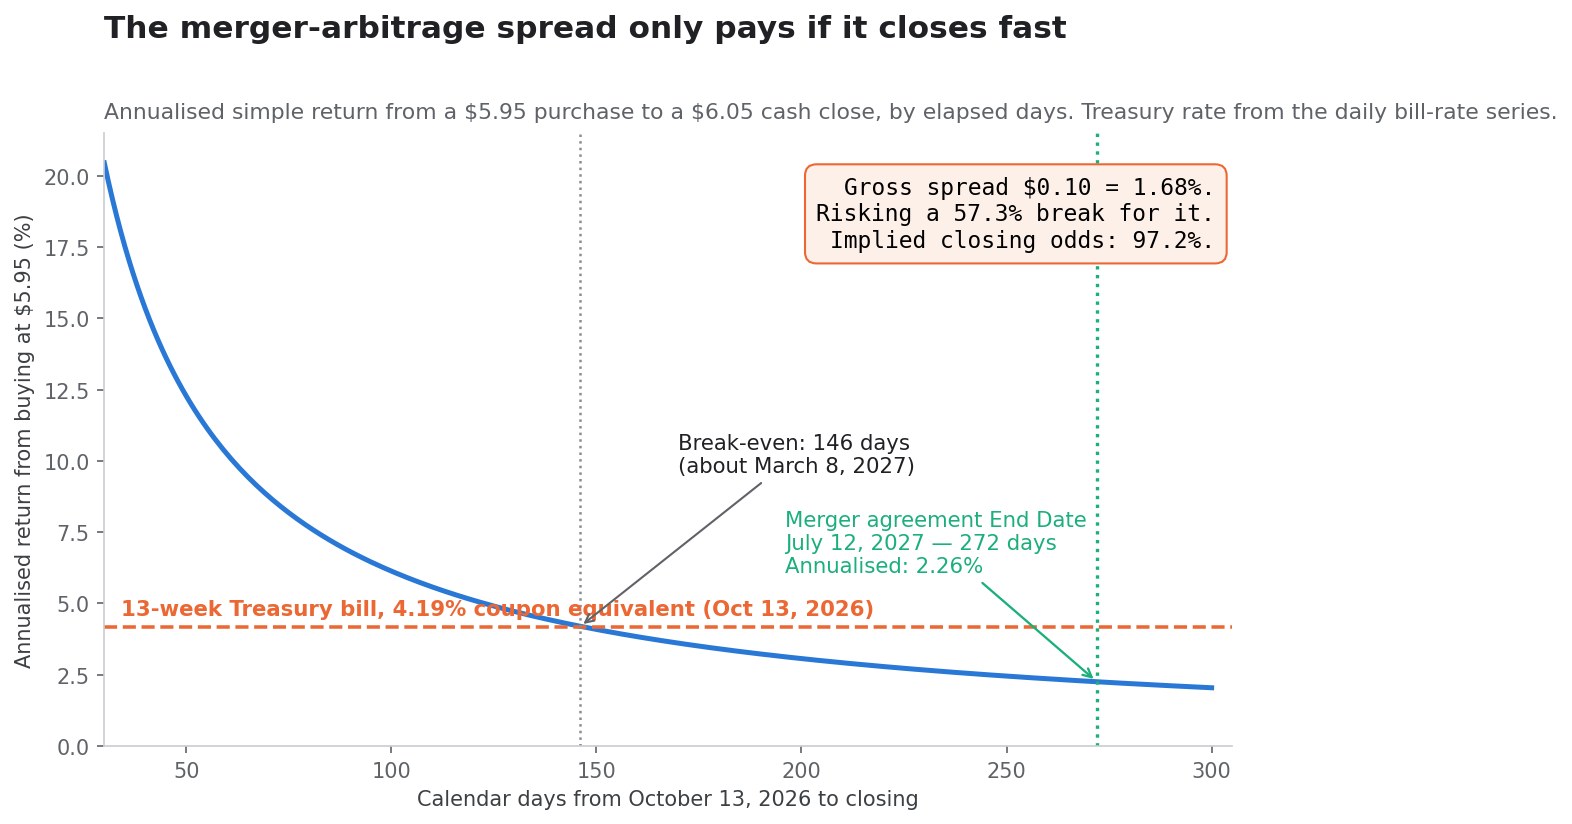
Здесь сделка становится решением, а не историей. Арбитраж слияний — это арифметика, и арифметика здесь необычайно безжалостна.
Спред составляет 0,10 доллара
Bumble закрылась на 5,95 доллара 13 октября 2026 года против оферты 6,05 доллара. Валовый спред — 0,10 доллара, или 1,681% цены покупки.
Подразумеваемая вероятность закрытия
Если сделка сорвётся, естественная точка отсчёта — незатронутая цена 2,54 доллара. Решая относительно вероятности p, делающей текущую цену справедливым ожидаемым значением:
p × 6,05 $ + (1 − p) × 2,54 $ = 5,95 $
p = (5,95 $ − 2,54 $) ÷ (6,05 $ − 2,54 $) = 97,15%
Рынок закладывает примерно 97% вероятности завершения. С учётом отсутствия условия о финансировании, уже переданного согласия акционеров и размещённой на эскроу обратной платы в 102 млн эта цифра обоснована, а не беспечна.
Годовая доходность по дате закрытия
Спред фиксирован. Доходность нет, потому что доходность целиком зависит от времени.
| Закрытие через | Годовая простая доходность |
|---|---|
| 60 дней | 10,22% |
| 90 дней | 6,82% |
| 120 дней | 5,11% |
| 146 дней | 4,20% |
| 180 дней | 3,41% |
| 272 дня (крайняя дата, 12 июля 2027) | 2,26% |
Планка казначейских векселей
13 октября 2026 года 13-недельный казначейский вексель давал купонно-эквивалентную доходность 4,19%, согласно ежедневному ряду ставок казначейских векселей.
Спред превосходит эту планку только если сделка закроется в течение 146 дней — примерно к 8 марта 2027 года. Если позже, покупатель по 5,95 доллара лучше бы вложился в трёхмесячную государственную бумагу без всякого риска сделки. Если слияние дойдёт до договорной крайней даты, сделка принесёт 2,26% годовых против 4,19%, доступных безрисково.
Против этого — риск снижения. Срыв возвращает акцию к 2,54 доллара, то есть падение на 57,3% от 5,95. Позиция рискует 57,3%, чтобы заработать 1,68%, и доходность превосходит деньги только если регуляторный и рассылочный график уложится в пять месяцев. Это законная сделка для диверсифицированного портфеля, оцениваемого по вероятности закрытия. Это не сделка для того, кто полагает, будто спред 1,68% — компенсация за владение Bumble.
Управление, часы супербольшинства голосов и что читать дальше
Десять голосов к одному, до февраля 2028 года
Проспект размещения установил, что каждая акция класса A, принадлежащая Основному акционеру, несёт десять голосов, а каждый Основной акционер, владеющий классом B, имеет право на десять голосов за каждый удерживаемый обыкновенный пай — структура, которую проспект обосновывал как «снижение, в начальные годы Bumble как публичной компании, подверженности совета директоров давлению, которое могли бы оказать акционеры-активисты».
Структура содержала условие о прекращении: семь лет с момента закрытия размещения, либо раньше, если стороны акционерного соглашения перестанут владеть 7,5% находящегося в обращении класса A на обменной основе. Размещение закрылось в феврале 2021 года, что относит прекращение на февраль 2028 года.
Крайняя дата соглашения о слиянии — 12 июля 2027 года. По договорному графику Bumble перестаёт быть публичной компанией примерно за семь месяцев до наступления принципа «одна акция — один голос». Это наблюдение о последовательности, а не обвинение в умысле, и оно проверяется по двум датированным документам.
Основательница не обналичивается
Одновременно с соглашением о слиянии Вулф Херд и Beehive Holdings III, LP, аффилированная с ней структура, заключили соглашение о переносе доли, по которому Beehive Holdings внесёт акции класса A в Oak Topco, Inc., стопроцентную дочернюю компанию Ithaca, в обмен на доли участия в Oak Topco. Форма 8-K говорит прямо: «Такие акции не будут иметь права на получение цены за акцию класса A.»
Релиз рамочно подаёт это как преемственность: «Я останусь активно вовлечённой в Bumble». Соглашение о слиянии подаёт это как структуру капитала: основательница конвертирует долю в публичной компании в долю в частной компании рядом с покупателем, и именно поэтому она самоустранилась от голосования совета и сохранила собственных консультантов.
Отдельно: раскрытое бенефициарное владение Blackstone снизилось с 22 432 496 акций (приложение 13D/A, дата события 16 июня 2026 года) до 18 664 720 акций (дата события 29 сентября 2026 года) — сокращение на 3 767 776 акций, или 16,8%, за квартал, в течение которого Bumble торговалась между 2,44 и примерно 4,00 доллара. Назначенный Blackstone директор Джонатан К. Корнголд вышел из состава совета с 30 июня 2026 года, и форма 8-K связывает этот уход с ранее объявленным его уходом из Blackstone и прямо не с каким-либо разногласием с компанией. Оставшиеся 18,66 млн акций стоят примерно 112,9 млн долларов по 6,05.
Карта связанных сторон
Ещё одно раскрытие уместно в любой оценке того, кто извлекал стоимость. Примечание о связанных сторонах в 10-Q фиксирует, что Bumble признаёт рекламную выручку от и несёт маркетинговые расходы с Liftoff Mobile, компанией, в которой аффилированные с Blackstone фонды имеют контрольную долю; покупает услуги модерации у TaskUs и подписные услуги у Cvent, обе под контролем Blackstone; пользуется подписными услугами NAVEX Global, где фонды Blackstone владеют более чем 20%; и признаёт консультационные расходы, подлежащие уплате Blackstone Management Partners L.L.C.
Суммы невелики: 3,3 млн затрат на модерацию и 0,2 млн маркетинговых затрат за шесть месяцев до 30 июня 2026 года против 0,1 млн консультационных расходов. Никого не обескровливают через договоры с поставщиками. Но карту стоит начертить, потому что она показывает, что отношения со спонсором одновременно касались рекламы, операций доверия и безопасности, закупки программного обеспечения и консультирования. Когда статья спрашивает «кто захватил стоимость», ответ редко бывает одной строкой.
Право на оценку и документы, которых ещё ждут
Поскольку слияние одобрено письменным согласием, а не голосованием, основной процессуальной защитой неаффилированных акционеров является право на судебную оценку по статье 262 Общего закона о корпорациях Делавэра, позволяющее несогласному держателю обратиться в Канцлерский суд за судебным определением справедливой стоимости. Законные механизмы уведомления и сроков будут изложены в информационном заявлении; действует текст статьи 262.
Три документа будут важнее любого комментария:
- Приложение 13E-3, обязательное для сделки по уходу с биржи со связанными сторонами. Оно должно содержать «Предысторию слияния», заключение финансового консультанта о справедливости и лежащие в его основе анализы, а также прогнозы руководства. Именно там появятся допущения дисконтированного денежного потока, набор сопоставимых компаний и любой анализ чувствительности, и именно там торги 12 октября будут либо объяснены, либо заметно не объяснены.
- Информационное заявление по приложению 14C, запускающее двадцатидневный отсчёт, который сам является условием закрытия.
- Форма 10-Q за третий квартал, которую компания обязалась подать до 9 ноября 2026 года. Поскольку Bumble отменила релиз результатов и телефонную конференцию за третий квартал, этот документ — единственное раскрытие за сентябрьский квартал, которое получат инвесторы, и строку платящих пользователей следует читать первой.
Частые вопросы об уходе Bumble с биржи
Реальна ли премия 138%?
Да, и она верно рассчитана относительно цены закрытия 9 октября 2026 года в 2,54 доллара. Верно и то, что 2,54 доллара на 1,6% выше исторического минимума закрытия Bumble, что те же 6,05 доллара лишь на 2,9% выше 52-недельного максимума закрытия в 5,88 доллара и что они на 85,9% ниже цены размещения в 43,00 доллара. Все четыре утверждения одновременно точны. Премия описывает точку отсчёта, а не бизнес.
Почему акции класса A, умноженные на 6,05 доллара, не дают 1,3 млрд?
Потому что Bumble — структура Up-C. Помимо 131 861 482 акций класса A в обращении на 30 июня 2026 года, существовало 21 248 446 обыкновенных паёв Opco, удерживаемых вне Bumble Inc., обмениваемых один к одному и выкупаемых вторым слиянием. На обменной основе получается 153 109 928 паёв стоимостью 926,3 млн долларов по 6,05. Прибавив 475,0 млн основной суммы срочного кредита и вычтя 154,0 млн денежных средств, получаем стоимость предприятия около 1 247 млн — те самые «1,3 млрд» из релиза.
Какова вероятность закрытия сделки?
Рынок закладывает примерно 97%, что выводится из закрытия 5,95 доллара против оферты 6,05 и цены срыва 2,54. Структурная поддержка необычайно сильна: нет условия о финансировании, требуемое письменное согласие акционеров уже передано, поэтому голосование не может провалиться, а плата покупателя за прекращение в 102 млн должна быть размещена на эскроу до 19 октября 2026 года. Остаются регуляторное разрешение, двадцатидневный период информационного заявления и обычные заверения.
Стоит ли торговать спред слияния?
Только при быстром закрытии. Валовый спред — 0,10 доллара, или 1,68%, против падения на 57,3%, если сделка сорвётся. В годовом выражении он превосходит 13-недельный казначейский вексель с доходностью 4,19% только если закрытие произойдёт примерно в течение 146 дней, около 8 марта 2027 года. К крайней дате 12 июля 2027 года годовая доходность составит 2,26% — ниже денежного рынка. Эта сделка — ставка на график, а не на Bumble.
У Bumble действительно кончались деньги?
Нет. Операционный денежный поток за двенадцать месяцев до 30 июня 2026 года составил 266,7 млн долларов — максимум в публичной истории компании, а 250,4 млн за 2025 год были предыдущим рекордом. У Bumble кончался дешёвый капитал: рефинансирование в апреле 2026 года оценено по срочному SOFR плюс 8,00% с дисконтом 28,5 млн, несёт годовой график амортизации 12,5%, затем 15%, и затягивается до ковенанта по долговой нагрузке 2,00 к 30 июня 2028 года.
Онлайн-знакомства убили Bumble?
Отчасти, но не главным образом. Match Group упала на 75,4% в том же окне, так что категория действительно переоценена вниз. Но Grindr выросла на 40,0% за тот же период, а индекс Nasdaq CTA Internet — эталон, который Bumble выбрала для собственного раскрытия, — превратил 100 долларов в 105,74, тогда как Bumble превратила 100 долларов в 5,08. Сектор объясняет часть падения. Книга вывода денег на 2 962 млн, 2 100 млн обесценений и 400,2 млн выкупов в среднем по 9,35 доллара объясняют остальное.
Что происходит с опционами сотрудников?
Каждый опцион аннулируется без возмещения, перешли права или нет. На 30 июня 2026 года в обращении было 1 424 216 опционов со средневзвешенной ценой исполнения 17,35 доллара, и 10-Q уже отражал их совокупную внутреннюю стоимость как ноль. Поощрительные паи Opco, сроковый транш которых имел порог участия 43,00 доллара, также утрачиваются без возмещения. Перешедшие ограниченные паи акций выплачиваются по 6,05 доллара; неперешедшие становятся денежной суммой, выплачиваемой только при продолжении работы.
Похожие материалы
- Сделка Copart и ACV 2026: ACVA +44%, до выкупа осталось 0,9%
- Акции PTC: оферта $205 ниже собственного максимума года
- Акции FICO: ценовая лестница скоринга с $0,60 до $10,00
- On (ONON): выкуп на $1 млрд — 10% акций, в 8 раз больше Nike
- IPO Oura отложено: что S-1 показывает за оценкой $13,5 млрд
Источники
- Форма 8-K Bumble Inc., 13 октября 2026 года: соглашение о слиянии и условия
- Приложение 2.1: Соглашение и план слияния от 12 октября 2026 года
- Приложение 99.1: совместный пресс-релиз, 13 октября 2026 года
- Форма 10-Q Bumble Inc. за квартал, завершившийся 30 июня 2026 года
- Форма 10-K Bumble Inc. за год, завершившийся 31 декабря 2025 года
- Окончательный документ для голосования Bumble Inc. за 2026 год: вознаграждение и результаты
- Проспект размещения Bumble Inc., февраль 2021 года: использование средств
- Проспект вторичного размещения Bumble Inc., сентябрь 2021 года
- Форма 8-K, 29 июня 2026 года: отставка директора
- Форма 8-K, 5 августа 2026 года: результаты второго квартала 2026 года
- Приложение 13D/A, дата события 29 сентября 2026 года: доля Blackstone
- История подач приложения 13D/A по Bumble Inc.
- Отношения с инвесторами Bumble Inc.: поданные документы
- Главная страница отношений с инвесторами Bumble Inc.
- Ithaca Holdings: официальный сайт
- Greenoaks: официальный сайт
- Министерство финансов США: ежедневные ставки казначейских векселей
- Федеральная торговая комиссия: программа уведомления о слияниях
- Индекс Nasdaq CTA Internet: обзор индекса
- Liftoff Mobile: официальный сайт
- TaskUs: официальный сайт
- Cvent: официальный сайт
- NAVEX: официальный сайт
- Investopedia: рисковый арбитраж
- Investopedia: EBITDA
- SimianX AI: мультиагентный анализ рынка
- Командный центр SimianX AI в реальном времени
- Баллы и тарифы SimianX AI
- Архив статей SimianX AI
Эта статья предназначена исключительно для информационных и образовательных целей. Она не является инвестиционной, юридической или налоговой консультацией. Сделки слияния могут быть изменены, отложены или прекращены, цены могут быть волатильными, а инвесторы могут потерять деньги.


