Die Starlink-Bedrohung bepreisen: Was 8 Milliarden Dollar für 800 MHz wirklich kaufen
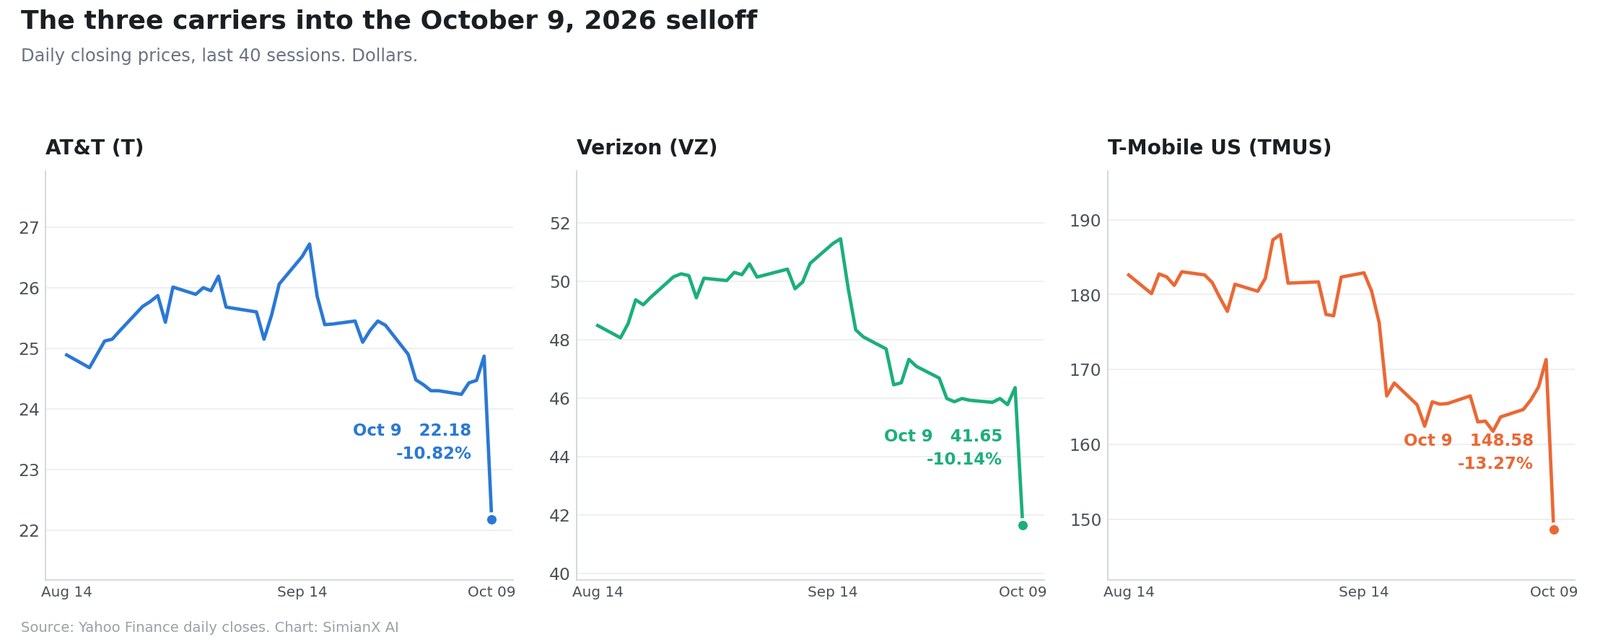
Am Abend des 8. Oktober 2026, nach Börsenschluss, kündigte Grain Management eine verbindliche Vereinbarung über den Verkauf von 100% seines landesweiten 800-MHz-Spektrumportfolios an SpaceX an. In der folgenden Sitzung verloren AT&T, Verizon und T-Mobile US zusammen rund 62 Milliarden Dollar an Marktwert.
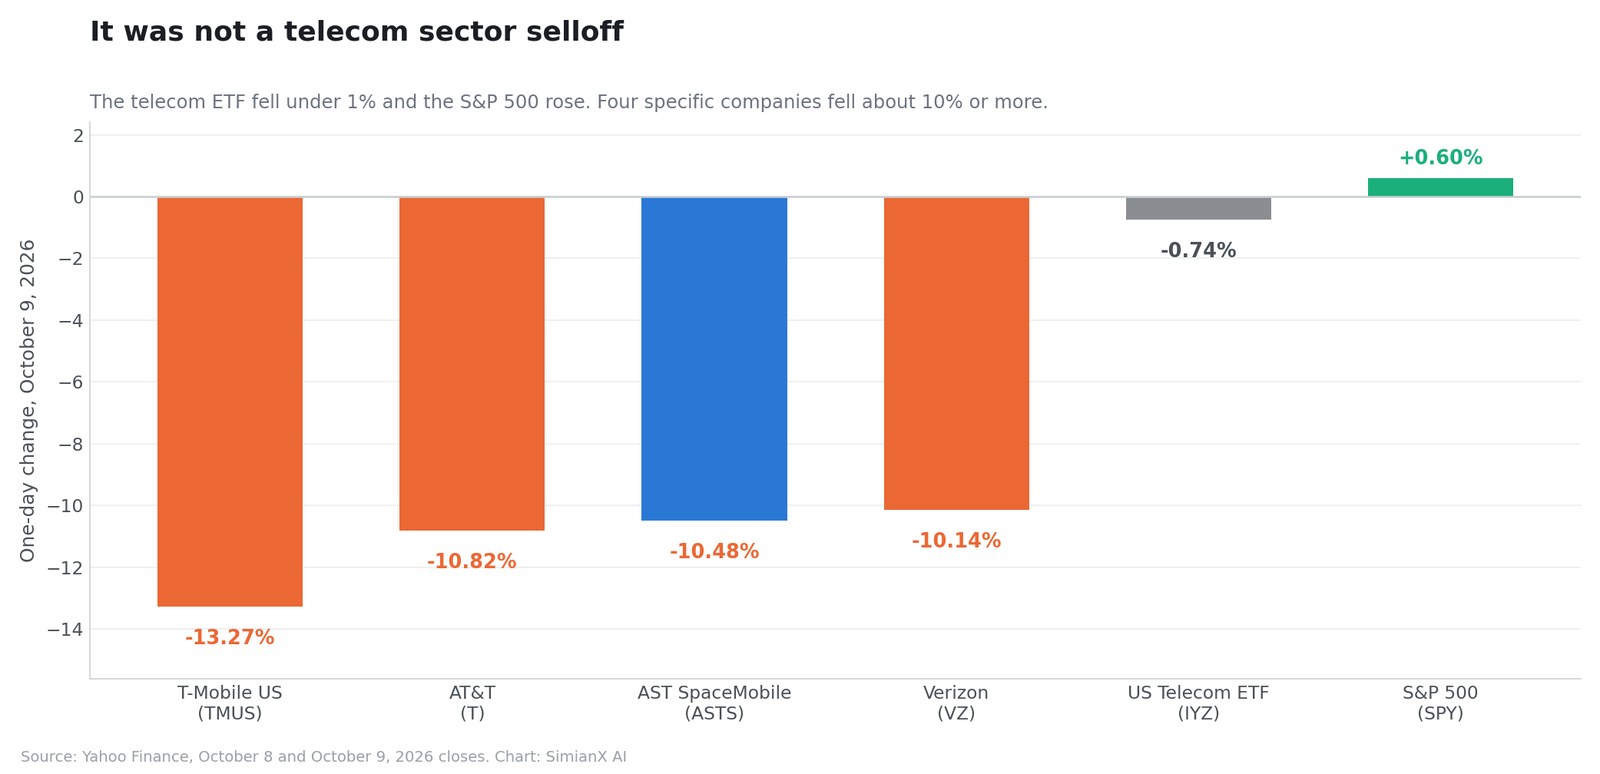
Nahezu jede Darstellung jenes Tages beschrieb einen Telekomsektor auf dem Rückzug. Der Sektor war nicht auf dem Rückzug. Am 9. Oktober fiel der iShares U.S. Telecommunications ETF um 0,74%, und der S&P 500 stieg um 0,60%. Gefallen ist eine Liste von vier bestimmten Unternehmen: die drei Netzbetreiber und ein Satellitenwettbewerber.
Dieser Artikel leistet zweierlei, was die erste Berichterstattungswelle nicht geleistet hat.
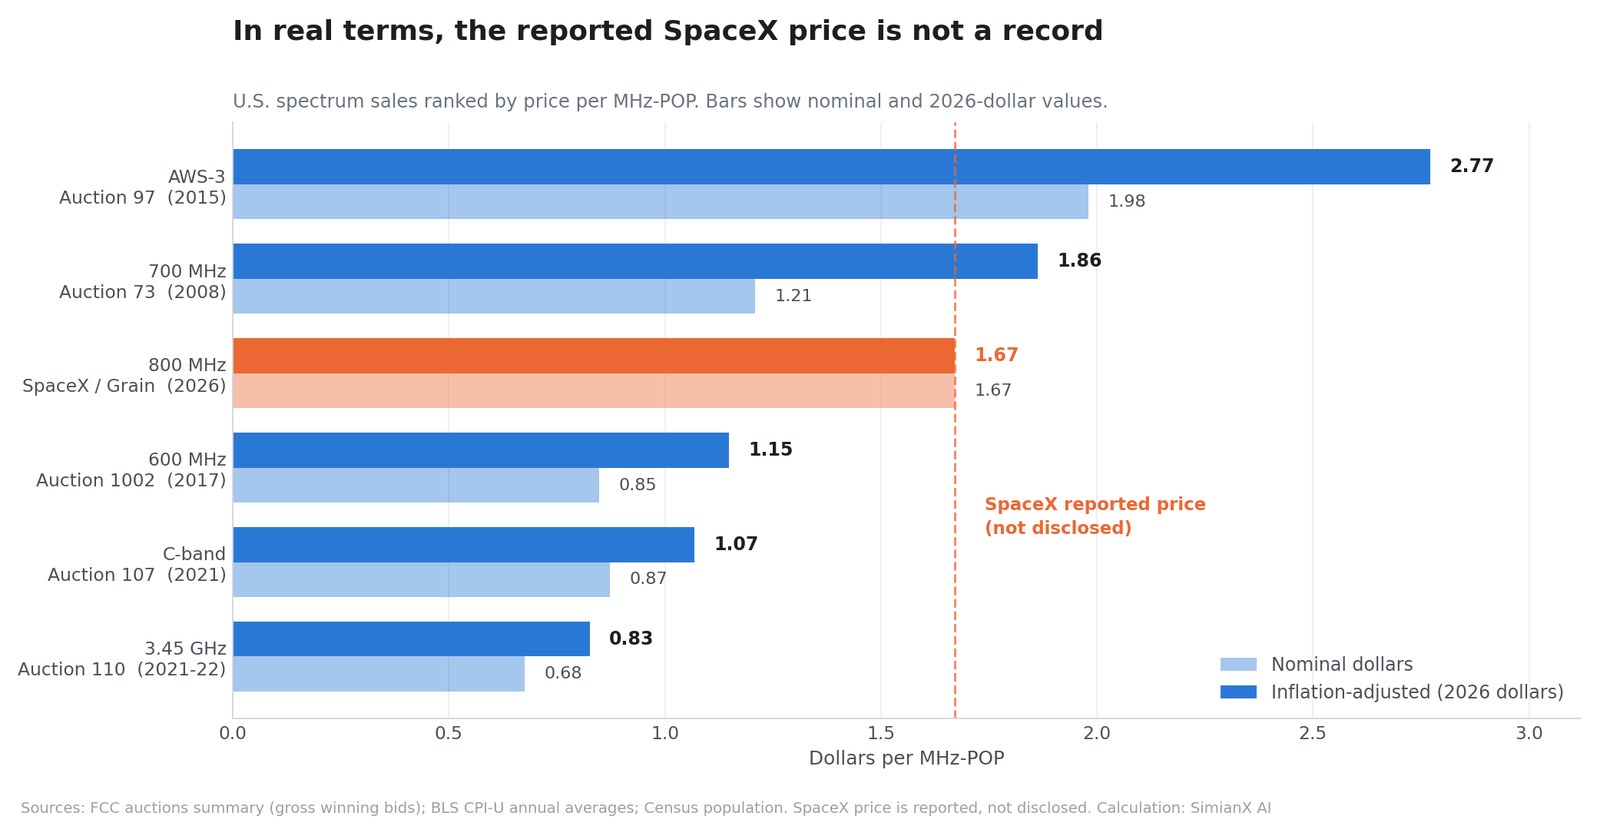
Erstens bepreist er den Deal. Die berichteten 8 Milliarden Dollar entsprechen etwa 1,67 Dollar je MHz-POP, und diese Zahl lässt sich nur anhand der tatsächlichen Historie amerikanischer Spektrumverkäufe beurteilen. In Dollar von 2026 gemessen und fünf FCC-Auktionen gegenübergestellt, ist der berichtete Preis kein Rekord für Spektrum im unteren Band: Er liegt rund 10% unter der 700-MHz-Auktion von 2008.
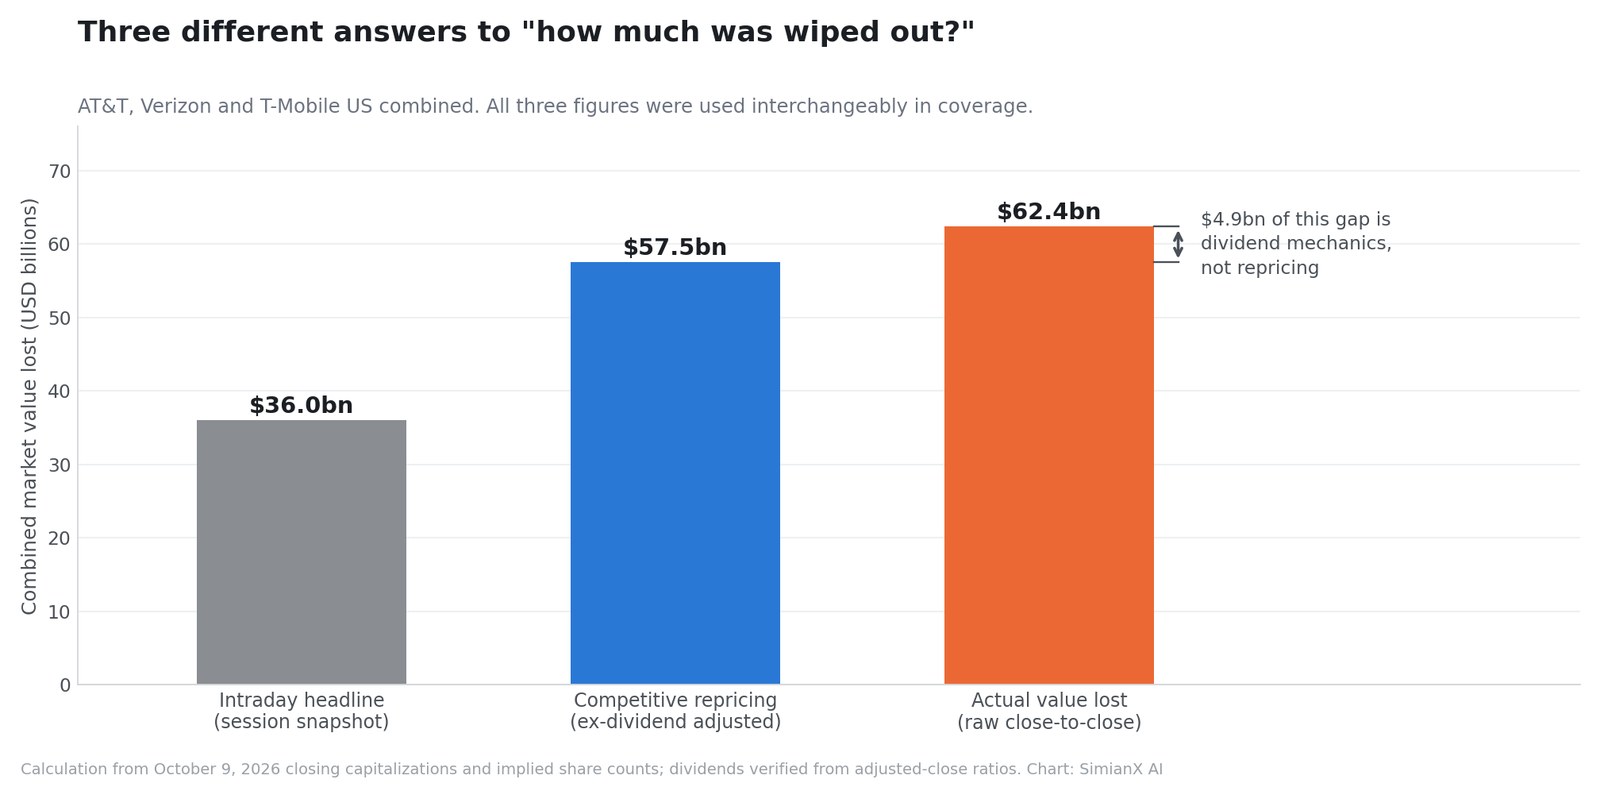
Zweitens trennt er drei verschiedene Zahlen für "vernichteten Wert", die austauschbar verwendet wurden: die ~36 Milliarden, die während der Sitzung kursierten, die ~57,5 Milliarden reiner Wettbewerbsneubewertung und die ~62,4 Milliarden, die zwischen den Schlusskursen vom 8. und 9. Oktober tatsächlich verschwanden.
Der Deal ist real, die Neubewertung war in ihrer Richtung rational, und der Preis, den SpaceX laut Berichten zahlte, ist hoch, aber nicht historisch. Die drei Netzbetreiber sind nicht gleich stark exponiert, und derjenige, den der Markt am härtesten bestrafte, hatte seine Wachstumsprämie längst verloren.
Alle Markt- und Finanzdaten geben den Stand bis zum Schluss des 9. Oktober 2026 wieder, der letzten vollständigen Sitzung vor Veröffentlichung. Dieser Artikel dient der Information und ist keine personalisierte Anlageberatung.
Was Grain Management und SpaceX tatsächlich unterzeichnet haben
Die Mitteilung von Grain Management wurde am 8. Oktober 2026 um 20:17 Uhr über PR Newswire verbreitet. Darin heißt es, SpaceX werde 100% des landesweiten 800-MHz-Spektrumportfolios von Grain erwerben und die Transaktion stehe unter dem Vorbehalt der Genehmigung durch die FCC sowie weiterer üblicher Vollzugsbedingungen.
Vier Punkte dieser Mitteilung wiegen schwerer als die Schlagzeile.
Es wurde kein Preis offengelegt
Die Ankündigung enthält keinerlei finanzielle Konditionen. Die ungefähre Barzahlung von 8 Milliarden Dollar wurde vom Wall Street Journal berichtet und anschließend breit wiederholt, unter anderem von Reuters über Investing.com und Axios.
Jede MHz-POP-Berechnung in diesem Artikel – auch die Vergleichstabelle unten – steht daher unter dem Vorbehalt einer unbestätigten Zahl. Läge der tatsächliche Preis bei 6 oder bei 10 Milliarden, verschöben sich die Bewertungsschlüsse entsprechend. Dieser Vorbehalt gehört in die Analyse, nicht in eine Fußnote.
Die FCC hatte den Weg bereits gebahnt
Das ist das Detail, das die gesamte Erzählung vom "Grain hat es in zwei Monaten weiterverkauft" neu rahmt. In der Mitteilung heißt es, die Vereinbarung "fördert die Ziele der FCC-Verfügung vom Juli 2026", mit der Grains Erwerb von T-Mobile genehmigt wurde und die ein wettbewerbliches Auswahlverfahren sowie einen bedingten Pfad für den D2D-Ausbau festlegte.
Mit anderen Worten: Die Behörde, die Grains Kauf genehmigte, hatte einen Käufer für Direktverbindungen zum Endgerät bereits mitgedacht und ein Auswahlverfahren eingerichtet, um ihn zu finden. Grain stolperte nicht in einen Zufallsgewinn gegenüber einer überraschten Behörde, sondern handelte innerhalb eines Rahmens, den die Kommission drei Monate zuvor geschrieben hatte.
Das Portfolio kam von T-Mobile – im Tausch, nicht im Verkauf
Grain erwarb das landesweite 800-MHz-Portfolio im August 2026 von T-Mobile, und die Mitteilung ist zur Struktur eindeutig: Das Unternehmen "erwarb das Portfolio im Austausch gegen Barmittel und Grains 600-MHz-Spektrum".
Die vielfach wiederholte Darstellung – T-Mobile verkaufte für 2,9 Milliarden, Grain veräußerte weiter für 8 Milliarden, T-Mobile ließ 5 Milliarden liegen – gibt das Geschäft also falsch wieder. T-Mobile erhielt Barmittel plus ein 600-MHz-Portfolio, das weit besser in sein bestehendes Netz passt als 800 MHz. Ob der Tausch gut war, hängt vom Wert dieses 600-MHz-Spektrums ab, der ebenfalls nie offengelegt wurde.
Der Umfang des Übertragenen
Das Portfolio deckt nahezu die gesamte US-Bevölkerung mit bis zu rund 14 MHz gepaartem Spektrum im unteren Band ab. David Grain, Gründer und Vorstandsvorsitzender von Grain Management, beschrieb es als Lenkung von "knappem Spektrum im unteren Band in seine höchste und beste Verwendung". BDT & MSD Partners beriet Grain finanziell, Milbank rechtlich und Latham & Watkins regulatorisch.
Der MHz-POP-Maßstab: Sind 8 Milliarden teuer?
Spektrum wird in Dollar je MHz-POP bepreist: der Preis geteilt durch die Bandbreite in Megahertz und nochmals geteilt durch die abgedeckte Bevölkerung. Nur so lässt sich ein landesweites 14-MHz-Portfolio mit einer 280-MHz-Auktion vergleichen.
Bei berichteten 8 Milliarden für rund 14 MHz und einer US-Bevölkerung von etwa 342 Millionen:
8.000.000.000 ÷ (14 MHz × 342.000.000 Menschen) ≈ 1,67 Dollar je MHz-POP
Die Frage ist, ob 1,67 viel ist. Die Berichterstattung legte überwiegend nahe, es sei außergewöhnlich. Gemessen an der amtlichen Historie ist es hoch, aber nicht das Höchste, und inflationsbereinigt nicht einmal nahe daran.
Die folgende Tabelle nutzt die von der FCC gemeldeten Brutto-Höchstgebote, die lizenzierte Bandbreite jeder Auktion, die ungefähre US-Wohnbevölkerung des jeweiligen Zeitpunkts und die CPI-U-Jahresdurchschnitte des Bureau of Labor Statistics, um jede Zahl in Dollar von 2026 auszudrücken.
| Spektrumverkauf | Band | Jahr | Erlöse | MHz | Bevölk. | Nominal $/MHz-POP | In Dollar von 2026 |
|---|---|---|---|---|---|---|---|
| Auktion 97 | AWS-3 (mittleres Band) | 2015 | 41,33 Mrd. $ | 65 | 321 Mio. | 1,98 $ | 2,77 $ |
| Auktion 73 | 700 MHz (unteres Band) | 2008 | 19,12 Mrd. $ | 52 | 304 Mio. | 1,21 $ | 1,86 $ |
| SpaceX / Grain | 800 MHz (unteres Band) | 2026 | ~8,0 Mrd. $ | 14 | 342 Mio. | 1,67 $ | 1,67 $ |
| Auktion 1002 | 600 MHz (unteres Band) | 2017 | 19,31 Mrd. $ | 70 | 325 Mio. | 0,85 $ | 1,15 $ |
| Auktion 107 | 3,7-GHz-C-Band (mittel) | 2021 | 81,11 Mrd. $ | 280 | 332 Mio. | 0,87 $ | 1,07 $ |
| Auktion 110 | 3,45 GHz (mittleres Band) | 2021-22 | 22,42 Mrd. $ | 100 | 332 Mio. | 0,68 $ | 0,83 $ |
In nominalen Dollar gelesen wirkt der berichtete SpaceX-Preis aggressiv: 38% über der 700-MHz-Auktion von 2008 und 97% über der 600-MHz-Anreizauktion.
In Dollar von 2026 gelesen, ändert sich die Rangfolge:
- 10% unter Auktion 73, dem 700-MHz-Verkauf von 2008
- 40% unter Auktion 97, der AWS-3-Auktion von 2015
- 46% über Auktion 1002, der 600-MHz-Anreizauktion
- 56% über der C-Band-Auktion und 102% über 3,45 GHz
Das ehrliche Urteil fällt damit enger aus als "SpaceX hat maßlos überbezahlt" und enger als "SpaceX hat ein Schnäppchen gemacht". Auf Basis des berichteten Preises zahlte SpaceX einen Aufschlag gegenüber jedem anderen Verkauf im unteren Band des vergangenen Jahrzehnts und etwas weniger, als Käufer vor achtzehn Jahren für 700-MHz-Spektrum zahlten, sobald die Inflation berücksichtigt wird.
Was der Maßstab nicht klären kann
Vier Grenzen der obigen Tabelle, klar benannt:
- Die 8 Milliarden sind berichtet, nicht offengelegt. Die gesamte Zeile steht unter Vorbehalt.
- Auktionserlöse mischen Tausende Lizenzen für Teilmärkte; ein sauberes landesweites Portfolio erzielt üblicherweise einen Aufschlag auf den Auktionsdurchschnitt, was dafür spricht, dass die SpaceX-Zahl über den Auktionszeilen liegen sollte.
- "Bis zu rund 14 MHz" ist eine Obergrenze. Weniger nutzbare Bandbreite bedeutet einen höheren effektiven Preis je MHz-POP.
- Die Bevölkerungsbasen sind Näherungen, und Auktionen messen die Bevölkerung nach Lizenzgebiet statt nach nationalen Summen.
Keiner dieser Vorbehalte hebt den Kernpunkt auf: Wer liest, 8 Milliarden seien ein erstaunlicher Preis, verfügt nun über die tatsächliche Historie zum Vergleich. Eine Transaktion am passenden Maßstab statt an der Schlagzeile zu messen, ist dieselbe Disziplin, die zeigte, dass Schneider Electrics Gebot von 205 Dollar für PTC hinter dem eigenen 52-Wochen-Hoch des Ziels zurückblieb.
War es wirklich ein Telekom-Ausverkauf? Der Querschnitt sagt nein
Der sauberste Test, ob ein Kurssturz eine Branche oder einzelne Unternehmen betrifft, ist der Blick über die gesamte Branche am selben Tag.
| Wert | Schluss 8. Oktober | Schluss 9. Oktober | Veränderung |
|---|---|---|---|
| T-Mobile US (TMUS) | 171,31 $ | 148,58 $ | −13,27% |
| AT&T (T) | 24,87 $ | 22,18 $ | −10,82% |
| AST SpaceMobile (ASTS) | 56,93 $ | 50,97 $ | −10,48% |
| Verizon (VZ) | 46,35 $ | 41,65 $ | −10,14% |
| iShares U.S. Telecom ETF (IYZ) | 42,99 $ | 42,67 $ | −0,74% |
| S&P 500 (SPY) | 773,93 $ | 778,57 $ | +0,60% |
Daraus folgen zwei Beobachtungen.
Erstens stieg der breite Markt. Der S&P 500 legte am 9. Oktober zu. Das war kein Tag der Risikoaversion, der nebenbei die Telekomwerte erwischte, sondern eine gezielte Neubewertung einer Handvoll Titel an einem Tag, an dem alles andere in Ordnung war.
Zweitens bewegte sich der Telekom-ETF kaum. IYZ fiel um weniger als 1%, weil der Index Funkturmbetreiber, Kabel-, Glasfaser- und Ausrüsternamen enthält, die von einem neuen Mobilfunkanbieter nicht bedroht – und teils sogar begünstigt – werden, denn dieser wird Türme, Anbindung und Hardware brauchen. "Telekomaktien rutschten ab" war die falsche Beschreibung. Abgerutscht sind drei Mobilfunknetzbetreiber und ein Satellitenwettbewerber.
Es ist dieselbe Falle, die die Ankündigung von Accenture und Dell wie ein Urteil über ein einzelnes Unternehmen wirken ließ, obwohl sich die gesamte Technologiedienstleistungsgruppe gemeinsam bewegte – nur umgekehrt. Dort war das Plus von 6% einer einzelnen Aktie in Wahrheit eine Sektorbewegung; hier waren aus einem vermeintlichen "Sektorrutsch" in Wahrheit vier Aktien. Der Querschnitt ist in beide Richtungen die Kontrolle.
Das ASTS-Signal, das fast niemand erwähnte
Die interessanteste Zeile jener Tabelle ist AST SpaceMobile mit −10,48%, so viel wie AT&T.
AST SpaceMobile ist kein etablierter Netzbetreiber. Es ist das andere ernsthafte Satellitenunternehmen für Direktverbindungen zum Endgerät. Hätte der Markt schlicht "Satelliten schlagen Türme" eingepreist, hätte ASTS steigen müssen. Die Aktie fiel fast so stark wie die der Netzbetreiber.
Das zeigt, was am 9. Oktober wirklich neu bewertet wurde: nicht Satellit gegen Terrestrik, sondern SpaceX gegen alle anderen im Direktverbindungsgeschäft, Etablierte wie satellitengestützte Herausforderer. Der Markt schloss, dass ein vertikal integriertes Unternehmen mit eigener Startkapazität, Verbrauchermarke, Spektrum im mittleren Band und nun landesweitem unteren Band sich weiter von jedem anderen D2D-Bewerber abgesetzt hat.
Wie viel Wert verschwand tatsächlich?
Drei verschiedene Zahlen kursierten, und sie sind nicht austauschbar. Alle drei lassen sich vertreten – aber nur, wenn die Basis genannt wird.
Auf Grundlage der Schlusskapitalisierungen vom 9. Oktober und der impliziten Aktienzahlen (AT&T ~6,85 Mrd. Aktien, Verizon ~4,16 Mrd., T-Mobile ~1,07 Mrd.):
| Basis | Was sie misst | Zahl |
|---|---|---|
| Schlagzeile im Tagesverlauf | Momentaufnahme während der Sitzung | ~36 Mrd. $ |
| Dividendenbereinigt | Nur Wettbewerbsneubewertung | ~57,5 Mrd. $ |
| Roh von Schluss zu Schluss | Tatsächlich verlorener Marktwert | ~62,4 Mrd. $ |
Die Lücke zwischen den letzten beiden beträgt 4,9 Milliarden Dollar, und sie ist keine Analyse, sondern Dividendenmechanik.
Das Dividendendetail, das die Prozentsätze verändert
Der 9. Oktober war für AT&T und Verizon der Ex-Dividenden-Tag. Das lässt sich an den Kursdaten selbst überprüfen: Das Verhältnis zwischen dem rohen Schlusskurs jeder Aktie und ihrem bereinigten Schlusskurs fällt an diesem Datum exakt auf 1,00, von 1,0113 bei AT&T und 1,0155 bei Verizon.
Diese Verhältnisse implizieren Quartalsdividenden von 0,2775 Dollar je AT&T-Aktie und 0,708 Dollar je Verizon-Aktie – im Einklang mit der von AT&T genannten annualisierten Dividende von 1,11 Dollar und den rund 2,83 Dollar bei Verizon.
Eine Aktie eröffnet am Ex-Tag mechanisch um etwa ihre Dividende tiefer. Also:
| Unternehmen | Rohe Bewegung | Dividende | Dividendenbereinigte Bewegung |
|---|---|---|---|
| AT&T | −10,82% | 0,2775 $ | −9,70% |
| Verizon | −10,14% | 0,7080 $ | −8,61% |
| T-Mobile US | −13,27% | keine an dem Tag | −13,27% |
Hier lag ein Großteil der veröffentlichten Kommentare daneben. Die häufig zitierten Rückgänge von "9,8%" und "8,8%" für AT&T und Verizon sind die dividendenbereinigten Werte – die richtigen Zahlen, um eine Veränderung der Wettbewerbserwartungen zu messen. Die rohen Rückgänge betrugen −10,82% und −10,14%.
Mehrere Darstellungen verwendeten anschließend die dividendenbereinigten Prozentsätze, um Verluste an Marktkapitalisierung zu berechnen. Das ist die falsche Paarung: Der Marktwert fällt um den vollen Kursrückgang, weil die Dividende das Unternehmen verlässt. Die Vermischung beider Basen unterschätzt die tatsächliche Vernichtung um rund 4,9 Milliarden Dollar.
Warum 800 MHz das fehlende Stück für SpaceX ist
Niederfrequente Signale reichen weiter und durchdringen Wände besser als hochfrequente. Diese physikalische Tatsache ist die gesamte strategische Logik dieses Geschäfts.
Der Satellitendienst von Starlink ist dort am stärksten, wo Himmel ist: ländliche Gebiete, Fernstraßen, Ozeane, offenes Land. Am schwächsten ist er genau dort, wo der meiste Umsatz entsteht: in Gebäuden, unter der Erde und zwischen dichter städtischer Bebauung.
Eine landesweite 800-MHz-Schicht adressiert diese Schwäche direkt. Sie taugt für:
- Großflächige Mobilfunkabdeckung mit weniger Standorten
- Durchdringung in Innenräumen
- Versorgung auf dem Land und entlang der Fernstraßen
- Sprachzuverlässigkeit
- Verbindungen für das Internet der Dinge und vernetzte Fahrzeuge
- Notfallkommunikation
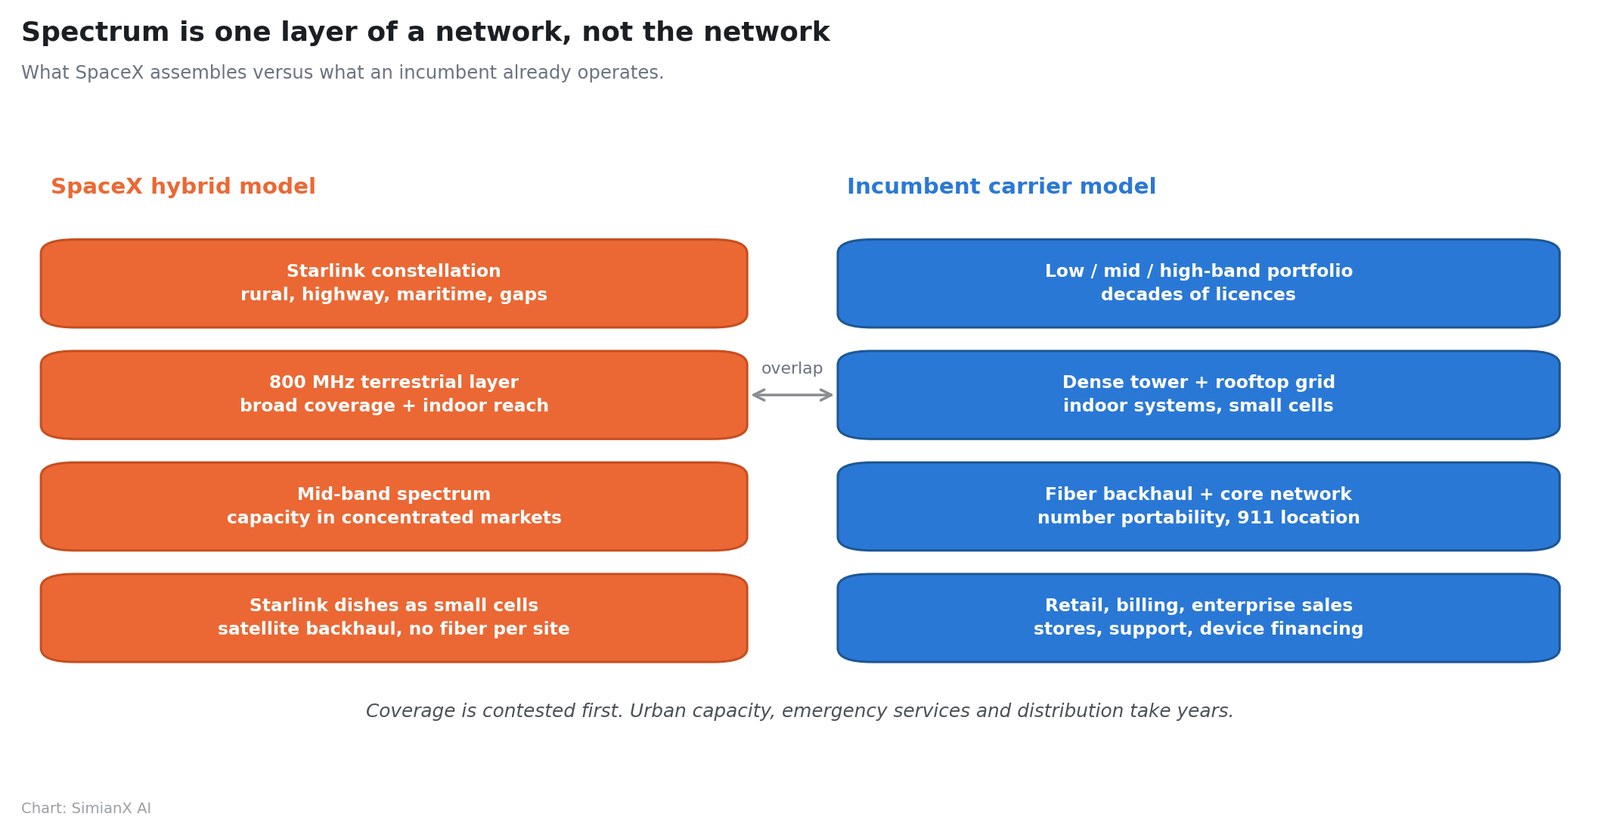
Zusammen mit dem, was SpaceX bereits besitzt, wird die Architektur kohärent statt bloß ambitioniert:
| Netzschicht | Funktion |
|---|---|
| Starlink-Konstellation | Ländliche Räume, Seewege, Fernstraßen und Versorgungslücken |
| 800 MHz terrestrisch | Breite Abdeckung und Durchdringung in Innenräumen |
| Spektrum im mittleren Band | Kapazität in verdichteten Märkten |
| Starlink-Terminals als Kleinzellen | Lokale Anbindung ohne Glasfaser an jedem Standort |
Im selben Zeitraum genehmigte die FCC SpaceX den Aufbau einer großen neuen Satellitenkonstellation, die für Direktverbindungen zum Endgerät optimiert ist. SpaceX hat davon gesprochen, den Aufbau der nächsten Generation 2027 zu beginnen und den Mobilfunkdienst gegen Ende desselben Jahres auszuweiten, mit weiterem Ausbau bis 2028. Das sind Absichtserklärungen des Unternehmens, keine Zusagen, und die Update-Seite von SpaceX bleibt die primäre Quelle, an der sie zu messen sind.
Warum Spektrum noch immer kein Netz ist
Spektrum ist notwendig und bei Weitem nicht hinreichend. Um mit einem landesweiten Netzbetreiber zu konkurrieren, bräuchte SpaceX zusätzlich Funkzugangsstandorte, Anbindung, ein Kernnetz, Notrufe mit präziser Ortung, Rufnummernmitnahme, gesetzlich vorgeschriebene Überwachungsschnittstellen, Gerätezertifizierung, Roaming, Einzelhandelsvertrieb, Abrechnung, Betrugsmanagement, Geschäftskundenvertrieb, Kundenservice und städtische Kapazität bei Überlast.
Die Kapazitätsgrenze übersehen Anleger am häufigsten. Ein Kanal im unteren Band liefert Abdeckung, nicht Durchsatz. Vierzehn Megahertz gepaartes Spektrum erzeugen hervorragenden Empfang über ein riesiges Gebiet und bescheidene Gesamtkapazität an jedem einzelnen Ort. Ein Netz kann vollen Empfang anzeigen und dennoch schwach abschneiden, wenn zu viele Nutzer sich einen schmalen Kanal teilen.
Die drei Etablierten halten zusammen weit mehr Spektrum über untere, mittlere und obere Bänder und haben jahrzehntelang Türme, Dachstandorte, Inhausanlagen und Glasfaser gebaut. SpaceX' Vorschlag, günstige Basisstationen neben Starlink-Antennen zu montieren und die Anbindung per Satellit zu lösen, ist in dünn besiedelten ländlichen und vorstädtischen Räumen wirklich klug. In Manhattan, Chicago oder Los Angeles ist es ein deutlich schwierigeres Argument.
Deshalb ist der Deal bedrohlich, ohne unmittelbar bevorzustehen.
Das eigentliche Risiko sind Branchenpreise, nicht ein Kundeneinbruch
Die Mobilfunkökonomie wird von Fixkosten bestimmt. Ist das Netz einmal gebaut, tragen zusätzliche Kunden sehr hohe Margen – und umgekehrt gilt dasselbe mit gleicher Wucht. Ein moderater Rückgang bei Preisen oder Kundenwachstum trifft den Gewinn überproportional.
SpaceX muss kein Viertel des Marktes gewinnen, um die Gewinne der Netzbetreiber zu beschädigen. Es muss verändern, was diese verlangen können. Mehrere Wege stehen offen:
Ein günstiger landesweiter Tarif
Satellitenabdeckung plus ausreichender terrestrischer Dienst, günstig verkauft, ohne Geschwindigkeitstests in dichten Städten gewinnen zu müssen.
Bündelung mit dem Starlink-Breitbandanschluss
Haushalte, die bereits für Starlink zahlen, erhalten vergünstigten Mobilfunk, was die Kundengewinnungskosten senkt und die Wechselhürde erhöht.
Ländliche Anschlüsse, Zweitkarten und Maschinenverbindungen
Ersatzanschlüsse, Reisende, Transport und Logistik, Landwirtschaft, vernetzte Fahrzeuge und vernetzte Geräte – Segmente, in denen geografische Abdeckung mehr zählt als Spitzendurchsatz.
Vorleistungskapazität
Verkauf von Kapazität an virtuelle Mobilfunkanbieter, Autohersteller und Logistikflotten oder sogar an klassische Netzbetreiber, die Versorgungslücken schließen.
Belastbarkeit für Unternehmen und Behörden
Ein kombiniertes terrestrisch-satellitengestütztes Netz ist attraktiv für Behörden und Unternehmen, deren Kommunikation Katastrophen überstehen muss.
Selbst ein bescheidener Endkundenanteil würde AT&T, Verizon und T-Mobile zwingen, mehr für Aktionen, Gerätesubventionen, Kundenbindung, Satellitenpartnerschaften und Spektrum auszugeben. Der wahrscheinlichste Schaden für Aktionäre sind geringere Branchenrenditen, nicht das Verschwinden der Netzbetreiber – und das ist zugleich das Ergebnis, das in den Kundenzahlen eines einzelnen Quartals am schwersten zu erkennen ist.
Dieses Muster – eine Schlagzeilenzahl weit oberhalb der kurzfristigen Ökonomie, die sie impliziert – ist dasselbe, das wir im Generac-Amazon-Deal nachzeichneten, wo eine Schlagzeile über 8 Milliarden auf 2,4 Milliarden tatsächlich zugesagter Lieferungen beruhte, und in Akamais 11,6-Milliarden-Vertrag mit Anthropic, der 4,8 Milliarden an Ausgaben verlangte, bevor Umsatz entstand.
Wie die Netzbetreiber bereits reagieren
Die Etablierten wurden beim Thema Direktverbindung zum Endgerät nicht überrascht.
Am 14. Mai 2026 kündigten AT&T, T-Mobile und Verizon eine Grundsatzvereinbarung zur Gründung eines Gemeinschaftsunternehmens an, das Funklöcher beseitigen soll, indem es begrenzte Spektrumressourcen bündelt und Satellitenbetreibern eine einheitliche Plattform zum Erreichen der Kunden bietet.
Der genaue Status zählt: Es handelt sich um eine Grundsatzvereinbarung, "vorbehaltlich der Aushandlung endgültiger Verträge zwischen den Parteien und der Erfüllung üblicher Vollzugsbedingungen". Es ist kein abgeschlossenes Gemeinschaftsunternehmen, und weder kommerzielle Konditionen noch Starttermine wurden veröffentlicht.
John Stankey, Vorstandsvorsitzender von AT&T, formulierte das Ziel als Verbundenheit der Kunden "auf einer Landstraße, in einem Nationalpark, auf einem Boot oder im Notfall". Dan Schulman, Vorstandschef von Verizon, beschrieb es als Aufbau "widerstandsfähiger digitaler Infrastruktur". Srini Gopalan, Präsident und Vorstandschef von T-Mobile, wies darauf hin, dass T-Mobile bereits "das erste landesweite satellitengestützte Direktverbindungsnetz für Text und Daten gestartet" habe.
Das T-Mobile-Paradox
Dieses letzte Zitat enthält die seltsamste Tatsache dieser ganzen Geschichte.
Der landesweite satellitengestützte Direktverbindungsdienst von T-Mobile läuft über Starlink-Satelliten. T-Mobile ist gleichzeitig der wichtigste kommerzielle D2D-Partner von SpaceX und der Netzbetreiber, den der Markt als am stärksten gefährdet einstufte, sollte SpaceX zum Wettbewerber werden.
T-Mobile verkaufte zudem das 800-MHz-Portfolio, das SpaceX nun kauft. Ein Unternehmen kann nicht zugleich Zulieferer der Distribution eines Rivalen und Eigentümer des Vermögenswerts sein, den dieser Rivale braucht, und erwarten, dass die Konstellation bequem bleibt.
Strukturelle Verteidigungslinien, die intakt bleiben
- Wechselhürden. Familientarife, Gerätefinanzierung, Unternehmensverträge und Breitbandbündel.
- Städtische Kapazität. Große Portfolios im unteren, mittleren und oberen Band, die 14 MHz nicht nachbilden können.
- Konvergenz. AT&T und Verizon können Mobilfunk mit Glasfaser oder festem Funkanschluss bündeln.
- Vertrieb. Filialen, Geschäftskundenteams, Beziehungen zu Geräteherstellern, Supportbetrieb.
- Regulatorische Gleichbehandlung. SpaceX muss dieselben Auflagen zu Zuverlässigkeit, Notrufdiensten und Verbraucherschutz erfüllen.
AT&T nach dem Kurssturz: das Konvergenzargument
AT&T schloss am 9. Oktober bei 22,18 Dollar, einer Marktkapitalisierung nahe 152 Milliarden.
Die Ergebnisse des zweiten Quartals 2026 waren solide:
- Umsatz von 31,6 Milliarden Dollar, plus 2,3%
- Bereinigtes EBITDA von 12,3 Milliarden
- Freier Cashflow von 4,7 Milliarden nach 4,4 Milliarden im Vorjahr
- 432.000 Nettoneukunden im Mobilfunk-Postpaid bei einer Kündigungsrate von 0,86%
- Über 1 Million Neukunden im Bereich Advanced Connectivity
- 646.000 Internet-Nettoneukunden: 367.000 Glasfaser und 279.000 fester Funkanschluss
- Nettoverschuldung von 126,4 Milliarden (Gesamtschulden 144,0 Milliarden abzüglich 17,6 Milliarden Barmittel)
Die Prognose des Managements ist konkret:
| AT&T-Prognose | Zahl |
|---|---|
| Bereinigtes Ergebnis je Aktie 2026 | 2,25-2,35 $ |
| Freier Cashflow | Über 18 Mrd. $ (2026), 19 Mrd. $ (2027), 21 Mrd. $ (2028) |
| Investitionen | 23-24 Mrd. $ jährlich bis 2028 |
| Annualisierte Dividende | 1,11 $ je Aktie, beibehalten |
| Aktienrückkäufe | ~10 Mrd. $ in 2026; ~24 Mrd. $ mehrjährig |
| Gesamtausschüttung 2026-2028 | Über 45 Mrd. $ |
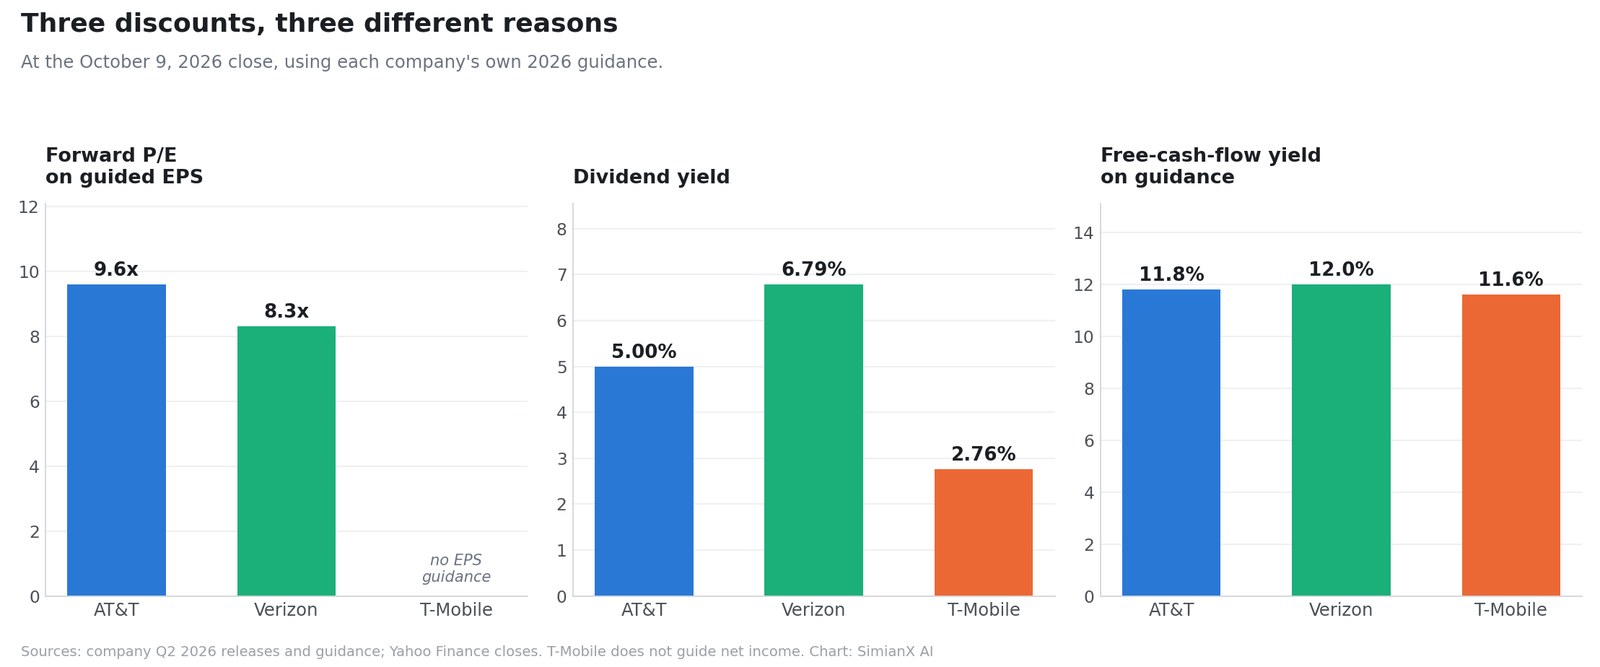
Bei 22,18 Dollar gemessen am Mittelwert der eigenen Prognose von 2,25-2,35 Dollar bereinigtem Ergebnis je Aktie notiert AT&T nahe dem 9,6-Fachen des erwarteten bereinigten Gewinns. Gemessen am Ziel von über 18 Milliarden freiem Cashflow liegt die Eigenkapitalrendite auf Cashflow-Basis nach dem Kurssturz bei rund 11,8%. Die Dividende rentiert mit 5,00%.
Warum AT&T am wenigsten exponiert ist
Glasfaser. Ein Haushalt, der Glasfaserbreitband und Mobilfunk bei AT&T bezieht, wechselt wegen eines Preisunterschieds deutlich seltener den Mobilfunkanbieter. Starlink konkurriert in dünn versorgten Gebieten mit dem Heimbreitband, doch Glasfaser bleibt für dauerhaft hohe Kapazität im Privatkundenbereich dichter Märkte überlegen. Diese Konvergenz ist ein Vermögenswert, den SpaceX mit Spektrum nicht nachbilden kann.
Das AT&T-Risiko
Die Verschuldung. Eine Nettoverschuldung von 126,4 Milliarden gegenüber dem bereinigten EBITDA ergibt einen Faktor nahe 2,7, und das Management erwartet eine Rückkehr in Richtung 2,5 erst rund drei Jahre nach dem Vollzug seiner EchoStar-Transaktion. Investitionen von 23-24 Milliarden jährlich sind bis 2028 zugesagt. Die Bilanz von AT&T hat für einen Preiskampf weniger Spielraum, als die Cashflow-Rechnung nahelegt.
Verizon nach dem Kurssturz: das Ertragsargument
Verizon schloss bei 41,65 Dollar, einer Marktkapitalisierung nahe 173 Milliarden, bei einer 52-Wochen-Spanne von 38,39 bis 51,68 Dollar.
Die Ergebnisse des zweiten Quartals 2026 waren die stärksten seit Jahren:
- Bereinigtes EBITDA von 13,7 Milliarden, plus 7,2% – der höchste je berichtete Wert
- Bereinigte EBITDA-Marge von 40,1%, ebenfalls ein Rekord
- Freier Cashflow von 6,4 Milliarden im Quartal, plus 24,4%
- Freier Cashflow im ersten Halbjahr von 10,2 Milliarden, plus 16,0%
- Operativer Cashflow im ersten Halbjahr von 18,4 Milliarden, plus 9,9%
- 184.000 Postpaid-Nettoneukunden im Mobilfunk und 348.000 im Breitband, plus 12,3%
- Rund 17,1 Millionen Anschlüsse über festen Funkzugang und Glasfaser
- Unbesicherte Gesamtschulden von 136,5 Milliarden; unbesicherte Nettoschulden von 128,7 Milliarden beim 2,5-Fachen des bereinigten EBITDA
- 9,4 Milliarden im ersten Halbjahr an Aktionäre ausgeschüttet; Rückkaufziel auf bis zu 4,5 Milliarden angehoben
Die Prognose wurde angehoben: bereinigtes Ergebnis je Aktie von 4,99-5,04 Dollar (plus 6-7%) und ein Wachstum des freien Cashflows von 9-10%.
Das Bilanzierungsdetail, das man kennen sollte
Das berichtete Ergebnis je Aktie von Verizon lag im zweiten Quartal bei 0,92 Dollar, ein Rückgang um 22,0%, bedingt durch 397 Millionen Dollar Abfindungsaufwand. Das bereinigte Ergebnis je Aktie betrug 1,30 Dollar, plus 6,6%. Beides stimmt; in den meisten Zusammenfassungen tauchte nur eines auf. Es ist dieselbe Lücke zwischen berichteten und bereinigten Ergebnissen, die das Vielfache in Netflix' Quartal verzerrte, und sie lohnt die Prüfung, bevor man eine Behauptung akzeptiert, eine Aktie sei "nach Gewinnen günstig".
Verizons Bewertung nach dem Fall
Bei 41,65 Dollar gemessen am Mittelwert des prognostizierten bereinigten Ergebnisses je Aktie notiert Verizon nahe dem 8,3-Fachen des erwarteten Gewinns – günstiger als die oft zitierten rund 9, weil die zitierte Zahl aus der Zeit vor dem Kurssturz stammt. Die Dividende, verifiziert bei 0,708 Dollar je Quartal, rentiert mit 6,79%.
Überträgt man das prognostizierte Wachstum des freien Cashflows von 9-10% auf ein erstes Halbjahr, das bereits 10,2 Milliarden lieferte, ergibt sich ein Jahreswert im unteren Zwanzig-Milliarden-Bereich und damit eine Eigenkapitalrendite auf Cashflow-Basis um 12%. Die Dividende verbraucht davon etwa die Hälfte.
Warum Verizon günstig bleiben könnte
Der Umsatz mit Mobilfunkdiensten sollte im Gesamtjahr 2026 annähernd unverändert bleiben, selbst wenn der gesamte Umsatz mit Mobilfunk- und Breitbanddiensten zulegte. Verizons Marke ruht wesentlich auf Netzzuverlässigkeit und Abdeckung – genau dem Terrain, das ein auf Abdeckung ausgerichteter Wettbewerber bestreiten wird. Und die Verschuldung liegt trotz Verbesserung weiter beim 2,5-Fachen.
T-Mobile nach einem Minus von 13%: die Prämie war längst weg
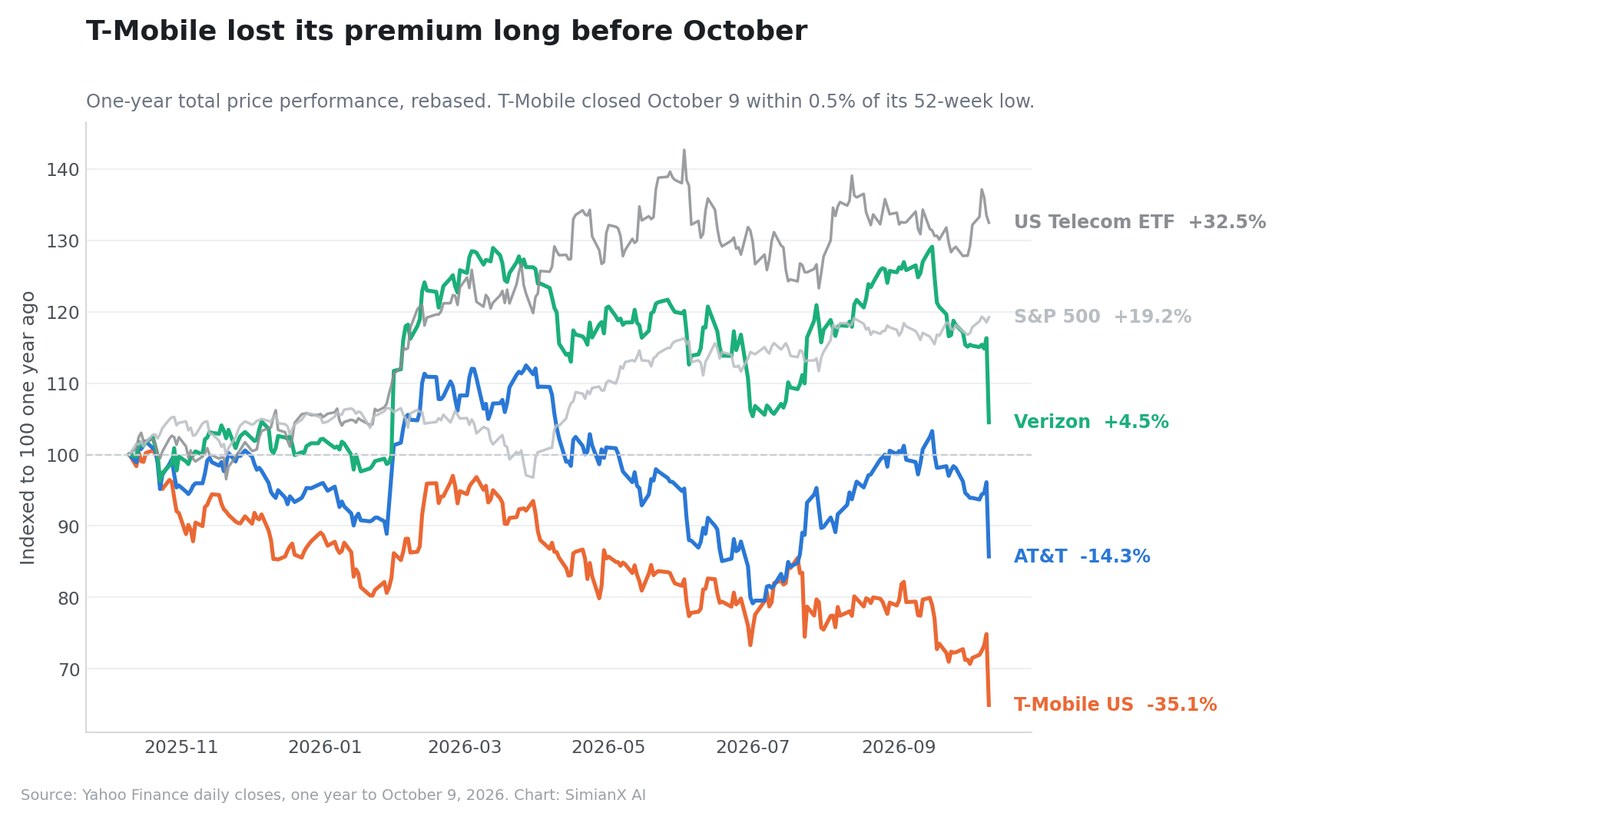
T-Mobile US schloss bei 148,58 Dollar, ein Minus von 13,27%, bei einer Marktkapitalisierung nahe 159 Milliarden.
Hier der Kontext, der in der Berichterstattung über den Kurssturz fast völlig fehlte:
| T-Mobile US | Wert |
|---|---|
| Schluss 9. Oktober | 148,58 $ |
| 52-Wochen-Hoch | 230,65 $ |
| 52-Wochen-Tief | 147,90 $ |
| Abstand zum 52-Wochen-Tief | 0,46% |
| Rückgang vom 52-Wochen-Hoch | −35,6% |
| Kursveränderung über ein Jahr | −35,1% |
T-Mobile fiel nicht aus einer Position der Stärke um 13%. Die Aktie fiel um 13% auf weniger als einen halben Prozentpunkt über ihrem 52-Wochen-Tief, nachdem sie im vorangegangenen Jahr bereits rund 35% verloren hatte. Im selben Jahr stieg der S&P 500 um 19,2% und der Telekom-ETF um 32,5%.
Die verbreitete Beschreibung – T-Mobile habe "die stärkste Wachstumsbewertung" besessen und sie am 9. Oktober verloren – steht auf dem Kopf. Der Markt hatte diese Prämie zwölf Monate lang abgebaut. Der 9. Oktober war das Ende einer langen Abwertung, nicht ihr Beginn.
Die operative Kennzahl, die bereits drehte
T-Mobiles Ergebnisse des zweiten Quartals 2026 waren bei Umsatz und Cash wirklich stark:
- Dienstleistungsumsatz von 19,0 Milliarden, plus 9%
- Postpaid-Dienstleistungsumsatz von 15,9 Milliarden, plus 13%
- Bereinigtes Kern-EBITDA von 9,5 Milliarden, plus 12%
- Netto-Mittelzufluss aus laufender Geschäftstätigkeit von 7,5 Milliarden, plus 7%
- Bereinigter freier Cashflow von 4,8 Milliarden, plus 4%
- Durchschnittlicher Postpaid-Umsatz je Kundenkonto von 152,91 Dollar, plus 2%
- Nettogewinn von 3,2 Milliarden, plus 1%, und verwässertes Ergebnis je Aktie von 2,99 Dollar, plus 5% (inklusive Kosten der Fusion mit UScellular)
- Ein Rekordwert von 46 bei der Weiterempfehlungsbereitschaft im Mobilfunk
Doch eine Zeile verschlechterte sich bereits: Die Nettoneukonten im Postpaid-Bereich fielen mit 277.000 um 13% gegenüber dem Vorjahr.
Kontowachstum ist der Frühindikator für ein Unternehmen, dessen gesamte Investmentstory Marktanteilsgewinne sind. Es verlangsamte sich, bevor SpaceX irgendetwas unterschrieb. Der Nettogewinn wuchs nur um 1% und enthielt Kosten der UScellular-Fusion. Die Wachstumsgeschichte wurde von allein weicher.
T-Mobiles Verteidigungslinien
- Ein großes und gut passendes 600-MHz-Portfolio, dank des Grain-Tauschs nun noch größer
- Branchenführendes Wachstum der Dienstleistungsumsätze und 5G-Leistung
- Prognose für den bereinigten freien Cashflow angehoben auf 18,4-18,8 Milliarden von 18,1-18,7
- Prognose für den operativen Cashflow von 28,4-28,8 Milliarden bei Investitionen um 10,0 Milliarden
- Eine schrumpfende Aktienzahl: 3,3 Milliarden im Quartal ausgeschüttet (2,2 Milliarden Rückkäufe, 1,1 Milliarden Dividenden) im Rahmen einer Ermächtigung über bis zu 18,2 Milliarden bis Ende 2026 und kumuliert 54,6 Milliarden
- Geringere Dividendenverpflichtungen als AT&T oder Verizon: Die Quartalszahlung von 1,1 Milliarden entspricht einer annualisierten Rate nahe 2,8% des aktuellen Kurses
- Unmittelbare Betriebserfahrung mit satellitengestütztem D2D, und zwar auf Starlink
Zum Schluss des 9. Oktober impliziert die angehobene Prognose für den bereinigten freien Cashflow eine Eigenkapitalrendite auf Cashflow-Basis von rund 11,5-11,8% – beim am schnellsten wachsenden der drei.
Welcher Netzbetreiber ist tatsächlich am stärksten exponiert?
Exponierung ist nicht dasselbe wie die Größe des Eintagesrückgangs. Die drei entlang der Dimensionen geordnet, die den Schaden bestimmen:
| Dimension | AT&T | Verizon | T-Mobile |
|---|---|---|---|
| Umsatzanteil des Mobilfunks | Am niedrigsten | Mittel | Am höchsten |
| Konvergenzschutz (Glasfaser/Funkanschluss) | Am stärksten | Stark | Am schwächsten |
| Tiefe im unteren Band | Groß | Groß | Am größten (600 MHz) |
| Bewertungsstütze | 9,6x, 5,0% Rendite | 8,3x, 6,8% Rendite | ~11,5% Cashflow-Rendite, keine Gewinnprognose |
| Bilanzspielraum | Am geringsten (2,7x) | Mittel (2,5x) | Am größten |
| Wachstum bereits abgewertet | Teilweise | Teilweise | Vollständig (−35% in einem Jahr) |
| Verhältnis zu SpaceX | Keines | Keines | Partner und Ziel |
Die drei sind auf wirklich unterschiedliche Weise exponiert:
- AT&T hat den am wenigsten mobilfunkabhängigen Umsatzmix und den besten Konvergenzschutz – und den geringsten Bilanzspielraum.
- Verizon hat die stärkste Ertragsstütze und die Marke, die von einem auf Abdeckung setzenden Neueinsteiger am direktesten angegriffen wird.
- T-Mobile hat das am stärksten auf Mobilfunk konzentrierte Modell und die stärkste Bilanz, hat seine Wachstumsprämie bereits abgegeben und ist mit SpaceX auf beiden Seiten verflochten.
Szenarien, die man modellieren sollte
| Szenario | Ergebnis für SpaceX | Wirkung auf die Netzbetreiber | Implikation |
|---|---|---|---|
| Etablierte gewinnen | FCC-Prüfung zieht sich; städtische Kapazität wird teuer; Starlink Mobile bleibt ländliche Ergänzung | Begrenzter Preisdruck | Der Oktoberrückgang war eine Gelegenheit |
| Basisfall | Dienst startet Ende 2027 und gewinnt ländliche Kunden, Zweitkarten und Maschinenverbindungen | Moderater Aktionsdruck, leicht geringere Margen | Niedrige Vielfache und Dividenden gleichen schwächeres Wachstum aus |
| Etablierte verlieren | Hybridnetz funktioniert; Starlink bündelt; große Vorleistungsverträge | Kündigungen steigen, Preise schwächeln, Investitionen klettern | Die heutigen Vielfachen sind nicht günstig genug |
Der Basisfall bleibt der plausibelste. SpaceX wird die städtische Kapazität der Etablierten kaum binnen weniger Jahre nachbilden und ist zugleich viel zu leistungsfähig, um es abzutun. Das wahrscheinliche Ergebnis: Die Netzbetreiber behalten die meisten Kunden und verlieren etwas Preissetzungsmacht – genug, um die Cashgenerierung zu tragen und die Bewertungsausweitung zu deckeln.
Der Zinsgegenwind, den niemand ignorieren sollte
Am 9. Oktober ging es nicht nur um Spektrum. Die Rendite zehnjähriger US-Staatsanleihen schloss bei 5,244%, knapp unter ihrem 52-Wochen-Hoch von 5,311% und über den 4,148% ein Jahr zuvor – rund 110 Basispunkte in zwölf Monaten.
Das wirkt für diese drei Aktien mechanisch. Wenn eine Staatsanleihe über 5% zahlt, ist eine Telekom-Dividende von 5,0% nicht mehr knapp. Ein Teil der Abwertung von AT&T und Verizon im vergangenen Jahr ist eine Diskontierungsgeschichte, die mit Satelliten nichts zu tun hat, wie wir dokumentierten, als dreißigjährige Renditen 19-Jahres-Hochs erreichten.
Es wirkt in beide Richtungen: Fallen die Zinsen, können sich diese Aktien erholen, selbst wenn sich das Wettbewerbsbild überhaupt nicht verbessert.
Worauf von hier an zu achten ist
- Das FCC-Verfahren: Auflagen der Lizenzübertragung und erwarteter Vollzugstermin
- Ausbauverpflichtungen: ob SpaceX Grains terrestrische Ausbauauflagen aus der Verfügung vom Juli 2026 übernimmt oder neu verhandelt
- Ob je ein Preis bestätigt wird: Die 8 Milliarden bleiben unbestätigt
- Die Preise von Starlink Mobile: Ein stark vergünstigter Flatrate-Tarif wäre die bedrohliche Variante
- Der Starttermin gemessen am Ziel Ende 2027
- Terrestrische Belege: Gerätebestellungen, Turmmieten, Kleinzellenverträge, kommunale Genehmigungen
- Gerätekompatibilität ohne spezielle Hardware
- Die Postpaid-Kündigungsraten aller drei Netzbetreiber 2027 und 2028
- T-Mobiles Postpaid-Kontozugänge, bereits 13% unter Vorjahr
- Die Aktionsintensität: Subventionen und Rabatte als frühestes Zeichen von Preisdruck
- Das Wachstum der Mobilfunkdienstumsätze, das nachlässt, bevor Kundenverluste sichtbar werden
- Die Prognose zum freien Cashflow, die mehr zählt als Kundenzahlen
- Die Dividendendeckung nach Netzinvestitionen
- Das D2D-Gemeinschaftsunternehmen der Netzbetreiber: ob endgültige Verträge je unterzeichnet werden
- Die Anleiherenditen, ein eigenständiger Treiber aller drei Bewertungen
AT&T, Verizon und T-Mobile berichten Ende Oktober über das dritte Quartal. Kommentare des Managements zu Starlink, Preisen und Kündigungen werden mehr zählen als die rückwärtsgewandten Quartalszahlen.
Sollten Anleger diesen Rücksetzer kaufen?
Selektives Kaufen ist vertretbar. Die drei als austauschbar zu behandeln ist es nicht.
Der Markt tat recht daran, die Wahrscheinlichkeit eines vierten landesweiten Wettbewerbers zu erhöhen; diese Wahrscheinlichkeit ist nicht mehr null. Er bestrafte zugleich Unternehmen, die jährlich zweistellige Milliardenbeträge an freiem Cashflow erzeugen und Infrastruktur betreiben, die sich mit Spektrum allein nicht schnell nachbauen lässt.
Was die Belege stützen:
- Die Neubewertung war in der Richtung rational, legte aber drei sehr unterschiedlichen Geschäften denselben pauschalen Abschlag auf.
- Der berichtete Preis ist hoch, aber nicht historisch – real unter der 700-MHz-Auktion von 2008.
- Rund 4,9 Milliarden des Schlagzeilenverlusts waren Dividendenmechanik, und der breite Markt stieg an jenem Tag.
- T-Mobiles Abwertung war weitgehend abgeschlossen, was in beide Richtungen schneidet: weniger Prämie zum Verlieren, zugleich ein eigener Trend schwächeren Kontowachstums.
Was die Belege nicht stützen: die zuversichtliche Behauptung, eine der drei sei offensichtlich günstig. Jede notiert aus identifizierbaren Gründen mit Abschlag – Verschuldung bei AT&T, flache Mobilfunkdienstumsätze bei Verizon, verlangsamtes Kontowachstum bei T-Mobile – und obendrein ist ein glaubwürdiger neuer Wettbewerber hinzugekommen, bei einem risikofreien Zins von 5,24%.
Ein gestaffeltes Vorgehen passt besser zur Unsicherheit als ein einmaliger Kauf: eine erste Position, eine zweite nach den Quartalszahlen und eine abschließende Zuteilung, sobald das FCC-Verfahren Klarheit bringt. Das ist keine Ängstlichkeit, sondern die Anpassung der Positionsgröße an das, was noch unbekannt ist – einschließlich des Kaufpreises selbst.
Nutzen Sie SimianX AI, um T, VZ und TMUS anhand aktueller Fundamentaldaten, Veröffentlichungen und gegensätzlicher Einschätzungen zu verfolgen, statt die Schlagzeile zu handeln:
- SimianX AI – Multimodell-Recherche und Marktanalyse in Echtzeit
- SimianX Krypto-Bestenliste – Leistung konkurrierender Modelle, live verfolgt
- SimianX-Artikel – Recherche auf Dokumentenebene zu Aktien und digitalen Vermögenswerten
Häufig gestellte Fragen
Was genau kauft SpaceX von Grain Management?
Einhundert Prozent des landesweiten 800-MHz-Spektrumportfolios von Grain Management – bis zu rund 14 MHz gepaartes Spektrum im unteren Band, das nahezu die gesamte US-Bevölkerung abdeckt. Die Transaktion bedarf der Genehmigung durch die FCC.
Wurde der Preis von 8 Milliarden Dollar bestätigt?
Nein. Grains Mitteilung legte keine finanziellen Konditionen offen. Die ungefähre Zahl von 8 Milliarden wurde vom Wall Street Journal berichtet und von anderen Medien wiederholt. Jede darauf beruhende MHz-POP-Berechnung steht unter Vorbehalt.
Sind 1,67 Dollar je MHz-POP teuer?
Nominal ist es ein Aufschlag gegenüber jedem anderen US-Verkauf im unteren Band des vergangenen Jahrzehnts. Inflationsbereinigt liegt der Wert rund 10% unter der 700-MHz-Auktion von 2008 und 40% unter der AWS-3-Auktion von 2015, aber etwa 46% über der 600-MHz-Anreizauktion von 2017.
Fiel der Telekomsektor am 9. Oktober 2026 insgesamt?
Nein. Der iShares U.S. Telecommunications ETF fiel um 0,74% und der S&P 500 stieg um 0,60%. Die Rückgänge konzentrierten sich auf AT&T, Verizon, T-Mobile und das Satellitenunternehmen AST SpaceMobile.
Wie viel Marktwert verloren die Netzbetreiber?
Rund 62,4 Milliarden Dollar zwischen den Schlusskursen vom 8. und 9. Oktober. Rechnet man die Ex-Dividenden-Anpassungen von AT&T und Verizon heraus, betrug die Wettbewerbsneubewertung etwa 57,5 Milliarden. Die breit zitierte Zahl von ~36 Milliarden war eine Momentaufnahme im Tagesverlauf.
Kann Starlink ein normales Mobilfunknetz ersetzen?
Kurzfristig nicht. Satellitendienste bieten außergewöhnliche geografische Abdeckung bei weit geringerer Kapazität als ein dichtes terrestrisches Netz. SpaceX plant die Kombination von Satelliten mit terrestrischen Basisstationen, was eine FCC-Genehmigung, Jahre des Ausbaus und erhebliche zusätzliche Investitionen erfordert.
Welcher Netzbetreiber ist Starlink Mobile am stärksten ausgesetzt?
T-Mobile hat den am stärksten auf Mobilfunk konzentrierten Umsatzmix und ist zugleich D2D-Partner von SpaceX und Verkäufer des fraglichen Spektrums. Allerdings war seine Wachstumsprämie durch ein Minus von 35% binnen eines Jahres bereits verschwunden, sodass die verbleibende Exponierung eher operativer als bewertungsseitiger Natur ist.
Sind die Dividenden von AT&T und Verizon sicher?
Beide erzeugen derzeit freien Cashflow deutlich oberhalb ihrer Dividenden – AT&T stellt über 18 Milliarden gegenüber rund 8 Milliarden Dividenden in Aussicht, und Verizons Dividende verbraucht etwa die Hälfte des freien Cashflows. Beide tragen mehr als 125 Milliarden Nettoschulden, weshalb die Deckung zusammen mit den Investitionen beobachtet werden sollte.
Wann könnte Starlink Mobile wirklich konkurrieren?
SpaceX hat angedeutet, erweiterter Mobilfunkdienst könne Ende 2027 beginnen, mit weiterem Ausbau bis 2028. Dieser Zeitplan hängt von FCC-Genehmigungen, Satellitenstarts und terrestrischem Ausbau ab, und Unternehmenszeitpläne sind in dieser Branche historisch verrutscht.
Fazit
Die Spektrumvereinbarung von SpaceX verändert die Wettbewerbsstruktur des US-Mobilfunks tatsächlich. Ein Unternehmen mit eigener Startkapazität, Verbrauchermarke, Spektrum im mittleren Band, Satellitengenehmigung und nun einer landesweiten Schicht im unteren Band hat einen glaubwürdigen Weg zum vierten landesweiten Netzbetreiber.
Doch die Reaktion vom 9. Oktober wurde weniger sorgfältig berichtet, als sie ausgeführt wurde. Der Sektor verkaufte nicht ab – drei Netzbetreiber und ein satellitengestützter Herausforderer taten es, während der Telekom-ETF flach blieb und der S&P 500 stieg. Der Verlust betrug nicht 36 Milliarden, sondern roh rund 62,4 Milliarden, beziehungsweise 57,5 Milliarden ohne Dividendenmechanik. Der berichtete Preis ist kein historischer Rekord für das untere Band; in Dollar von 2026 liegt er unter dem, was Käufer 2008 für 700 MHz zahlten. Und die Aktie, die der Markt am härtesten traf, hatte im Vorjahr bereits 35% ihres Werts verloren, bei einem Kontowachstum, das sich verlangsamte, bevor es diesen Deal gab.
Keine dieser Korrekturen macht die Netzbetreiber zu einem einfachen Kauf. Sie machen die Entscheidung zu einer differenzierten: AT&T wegen Konvergenz und Cashflow bei der schwächsten Bilanz, Verizon wegen Erträgen beim 8,3-Fachen des prognostizierten Gewinns mit umkämpftem Markenterrain, T-Mobile wegen einer vollständig abgewerteten Wachstumsgeschichte, die zugleich am stärksten mobilfunkexponiert und am engsten mit SpaceX verflochten ist.
Entschieden wird es durch Kündigungsraten, Preise, Kontowachstum und die Prognose zum freien Cashflow – nicht durch die Größe der Schlagzeile und nicht durch eine einzelne Oktobersitzung.
Verwandte Artikel
- Generac und Amazon: 2,4 Mrd. $ hinter 8-Mrd.-Schlagzeile
- AKAM-Aktie: Anthropic-Deal kostet 4,8 Mrd. $ vor dem Umsatz
- Accenture +6% nach dem Dell-KI-Deal, doch Dell fiel
- Anleihe-Ausverkauf 2026: 30-jährige Rendite so hoch wie 2007
- Netflix −4,7%: 2,8 Mrd. Warner-Gebühr schönt das KGV
- PTC-Aktie: 205-$-Angebot unter dem eigenen Jahreshoch
Quellen
- Grain Management kündigt den Verkauf seines landesweiten 800-MHz-Portfolios an SpaceX an
- FCC-Auktionsübersicht: offizielle Erlöse der Auktionen 73, 97, 107, 110 und 1002
- Bureau of Labor Statistics: CPI-U, US-Städtedurchschnitt, alle Posten
- AT&T-Ergebnisse zum zweiten Quartal 2026
- Verizon-Ergebnisse zum zweiten Quartal 2026
- T-Mobile-US-Ergebnisse zum zweiten Quartal 2026
- AT&T, T-Mobile und Verizon planen ein Gemeinschaftsunternehmen für Direktverbindungen zum Endgerät
- Reuters über Investing.com: US-amerikanische und europäische Telekomaktien rutschen ab
- Axios: die Spektrumvereinbarung von SpaceX und die Marktreaktion
- SpaceX-Updates · Starlink
- Federal Communications Commission · Bevölkerungsschätzungen des US Census Bureau
- AST SpaceMobile · iShares U.S. Telecommunications ETF
- AT&T Investor Relations · Verizon Investor Relations · T-Mobile Investor Relations
- Historische Kursdaten von AT&T · Verizon · T-Mobile US


