ประวัติซานตาคลอสแรลลี่: ข้อมูล S&P 500 ย้อนหลัง 76 ปี ระหว่างปี 1950–2025
ปรับปรุงล่าสุดเดือนตุลาคม 2026 ข้อมูลครอบคลุมถึงช่วงเวลาที่สิ้นสุดวันที่ 5 มกราคม 2026 และราคาปิดวันที่ 15 ตุลาคม 2026 หน้านี้จะได้รับการปรับปรุงหลังช่วงเวลาปี 2026–27 สิ้นสุดลงในวันที่ 5 มกราคม 2027
คำตอบสั้น ๆ: ซานตาคลอสแรลลี่คือการเคลื่อนไหวของดัชนี S&P 500 ในช่วง 5 วันทำการสุดท้ายของเดือนธันวาคม รวมกับ 2 วันทำการแรกของเดือนมกราคม ตั้งแต่ปี 1950 ถึง 2025 ช่วงเวลานี้ให้ผลบวกใน 58 จาก 76 ปี เฉลี่ย +1.2% และไม่เกิดขึ้นในปี 2023, 2024 และ 2025 ช่วงเวลาของปี 2026 คือ 24 ธันวาคม 2026 – 5 มกราคม 2027
ซานตาคลอสแรลลี่ (Santa Claus rally) เป็นรูปแบบตามปฏิทินที่ถูกอ้างถึงบ่อยที่สุดรูปแบบหนึ่งในวอลล์สตรีต และเป็นหนึ่งในรูปแบบที่ทดสอบได้ง่ายที่สุด หน้านี้วัดผลตามนิยามของผู้คิดค้นรูปแบบนี้ สำหรับทุกปีตั้งแต่ปี 1950 โดยใช้ราคาปิดของดัชนี S&P 500 จากผู้ให้บริการข้อมูลสองรายที่เป็นอิสระต่อกัน หน้านี้แสดงทุกช่วงเวลา เดือนมกราคมและทั้งปีที่ตามมา และสิ่งที่เกิดขึ้นหลัง 18 ปีที่แรลลี่ไม่เกิดขึ้น รวมถึงการพลาดติดต่อกันสามปีในปี 2023, 2024 และ 2025
วันที่ของซานตาคลอสแรลลี่ปี 2026
ช่วงเวลาปี 2026–27 มีความยาวเจ็ดรอบการซื้อขาย และมีวันซื้อขายครึ่งวันหนึ่งวัน เนื่องจากวันคริสต์มาสปี 2026 และวันขึ้นปีใหม่ปี 2027 ต่างตรงกับวันศุกร์ ช่วงเวลานี้จึงคร่อมวันหยุดยาวสุดสัปดาห์สองครั้ง วันที่ทั้งหมดอ้างอิงตามปฏิทินวันหยุดอย่างเป็นทางการของ NYSE ซึ่งแสดงไว้ในปฏิทินวันหยุดตลาดหุ้นปี 2027ของเราด้วย
| วันในช่วงเวลา | วันที่ | รอบการซื้อขายของ NYSE |
|---|---|---|
| จุดเริ่มต้น (ราคาปิด) | วันพุธที่ 23 ธันวาคม 2026 | รอบการซื้อขายปกติ ราคาปิดของวันนี้เป็นฐานของการคำนวณ |
| วันที่ 1 | วันพฤหัสบดีที่ 24 ธันวาคม 2026 | ปิดทำการก่อนเวลา 13:00 น. ตามเวลาตะวันออกของสหรัฐฯ |
| — | วันศุกร์ที่ 25 ธันวาคม 2026 | ปิดทำการ (วันคริสต์มาส) |
| วันที่ 2 | วันจันทร์ที่ 28 ธันวาคม 2026 | รอบการซื้อขายปกติ |
| วันที่ 3 | วันอังคารที่ 29 ธันวาคม 2026 | รอบการซื้อขายปกติ |
| วันที่ 4 | วันพุธที่ 30 ธันวาคม 2026 | รอบการซื้อขายปกติ |
| วันที่ 5 | วันพฤหัสบดีที่ 31 ธันวาคม 2026 | รอบการซื้อขายเต็มวันตามปกติ |
| — | วันศุกร์ที่ 1 มกราคม 2027 | ปิดทำการ (วันขึ้นปีใหม่) |
| วันที่ 6 | วันจันทร์ที่ 4 มกราคม 2027 | รอบการซื้อขายปกติ |
| วันที่ 7 | วันอังคารที่ 5 มกราคม 2027 | รอบการซื้อขายปกติ ช่วงเวลาสิ้นสุดที่ราคาปิดของวันนี้ |
ดังนั้นซานตาคลอสแรลลี่ปี 2026–27 คือการเปลี่ยนแปลงเป็นร้อยละของ S&P 500 จากราคาปิดวันที่ 23 ธันวาคม 2026 ถึงราคาปิดวันที่ 5 มกราคม 2027 หน้านี้จะเพิ่มผลลัพธ์ลงในทุกตารางด้านล่างหลังราคาปิดของวันนั้น
ซานตาคลอสแรลลี่คืออะไร
Yale Hirsch ผู้ก่อตั้ง Stock Trader's Almanac อธิบายรูปแบบนี้เป็นครั้งแรกใน Almanac ฉบับปี 1972 นิยามของเขาเจาะจงมาก คือ 5 วันทำการสุดท้ายของเดือนธันวาคมและ 2 วันทำการแรกของเดือนมกราคม รวมเจ็ดรอบการซื้อขาย ไม่ใช่ทั้งเดือนธันวาคม ไม่ใช่สัปดาห์ก่อนวันคริสต์มาส และไม่ใช่ "ช่วงเทศกาลวันหยุด" โดยทั่วไป ความแตกต่างนี้สำคัญ เพราะพาดหัวข่าวจำนวนมากในเดือนธันวาคมใช้คำนี้กับการปรับขึ้นของหุ้นในช่วงใดก็ได้
เมื่อวัดอย่างแม่นยำ ช่วงเวลาเริ่มที่ราคาปิดของวันทำการก่อนหน้ารอบการซื้อขายแรกในเจ็ดรอบนั้น และสิ้นสุดที่ราคาปิดของรอบที่เจ็ด ตัวอย่างเช่นในปี 2025–26 ราคาปิดเริ่มต้นคือวันอังคารที่ 23 ธันวาคม 2025 (6,909.79) และช่วงเวลาสิ้นสุดที่ราคาปิดวันจันทร์ที่ 5 มกราคม 2026 (6,902.05) เปลี่ยนแปลง −0.11%
Hirsch จับคู่นิยามนี้กับกลอนสั้นที่ยังถูกกล่าวซ้ำทุกเดือนธันวาคม: "If Santa Claus should fail to call, bears may come to Broad and Wall." (หากซานตาคลอสไม่มาเยือน หมีอาจมาถึงถนนบรอดและถนนวอลล์) ถนนบรอดและวอลล์สตรีตบรรจบกันที่ตลาดหลักทรัพย์นิวยอร์ก กลอนนี้อ้างว่าการที่แรลลี่ไม่เกิดขึ้นเป็นสัญญาณเตือนสำหรับเดือนต่อ ๆ ไป หัวข้อด้านล่างจะทดสอบแนวคิดนี้ทั้งสองส่วน คือตัวแรลลี่เอง และคำเตือน
ประวัติซานตาคลอสแรลลี่: ตัวเลขสำคัญ ปี 1950–2025
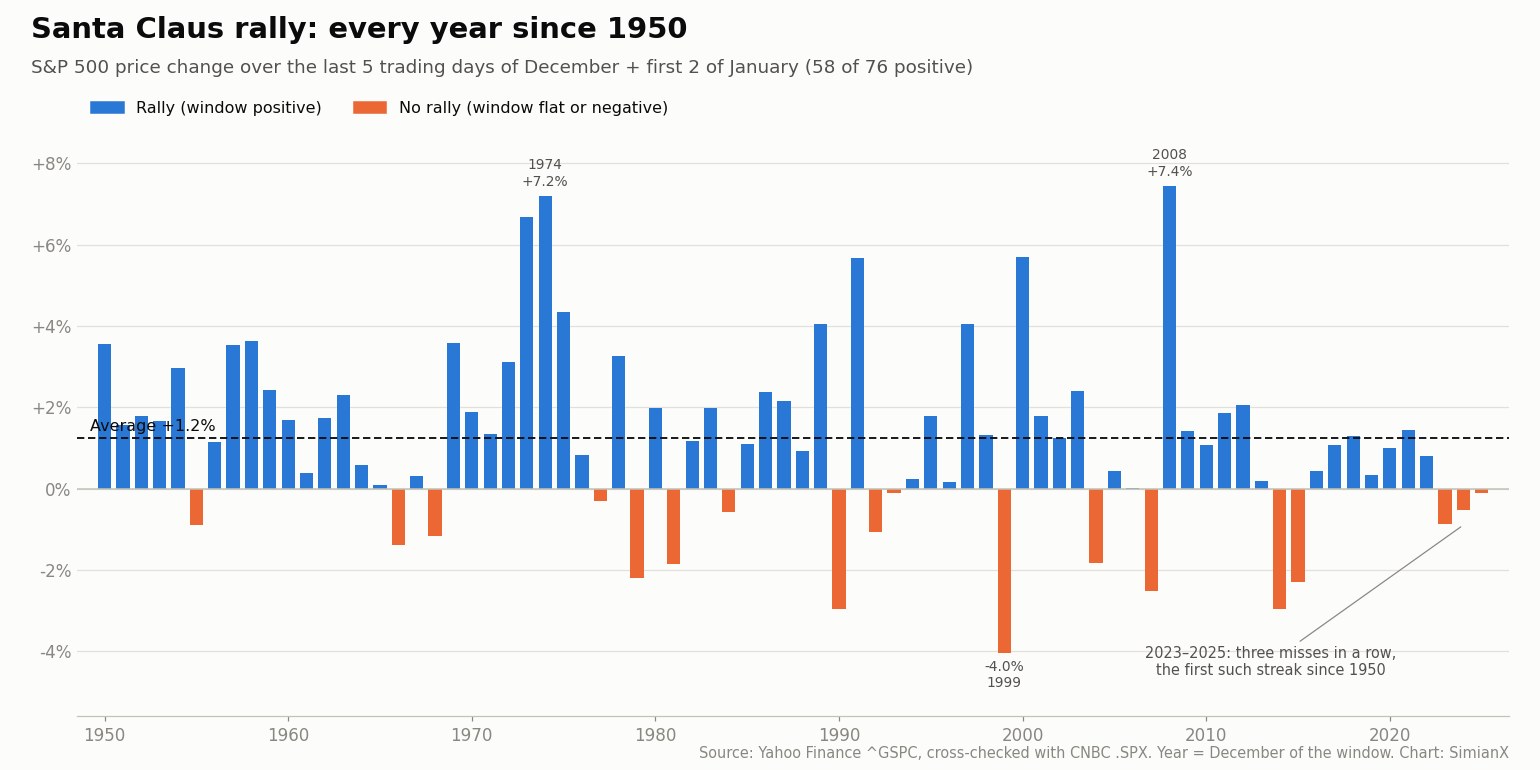
ใน 76 ช่วงเวลา ดัชนี S&P 500 ปรับขึ้นใน 58 ครั้ง (76.3%) และปรับลงหรือปิดทรงตัวใน 18 ครั้ง (23.7%) ผลตอบแทนเฉลี่ยต่อช่วงเวลาอยู่ที่ +1.25% และค่ามัธยฐานอยู่ที่ +1.21% Stock Trader's Almanac รายงานตัวเลขในระดับเดียวกันจากการคำนวณของตนเอง คือค่าเฉลี่ยประมาณ 1.3% และอัตราความสำเร็จ 76% ตั้งแต่ปี 1950
การเปรียบเทียบที่ทำให้ตัวเลขเหล่านี้มีความหมาย คือช่วงเจ็ดรอบการซื้อขายทั่วไป ในช่วงเวลาเดียวกันคือปี 1950–2025 ช่วงเจ็ดวันทำการแบบเลื่อนทั้งหมดให้ผลเฉลี่ย +0.25% และเป็นบวก 57.9% ของเวลาทั้งหมด
| ตัวชี้วัด การเปลี่ยนแปลงราคาของ S&P 500 | ช่วงซานตาคลอสแรลลี่ | ช่วง 7 วันทำการใดก็ได้ |
|---|---|---|
| จำนวนข้อมูล | 76 | 18,887 |
| สัดส่วนที่เป็นบวก | 76.3% | 57.9% |
| การเปลี่ยนแปลงเฉลี่ย | +1.25% | +0.25% |
| การเปลี่ยนแปลงมัธยฐาน | +1.21% | +0.40% |
| ค่าเฉลี่ยเมื่อเป็นบวก | +2.11% | — |
| ค่าเฉลี่ยเมื่อติดลบ | −1.54% | — |
| ดีที่สุด | +7.45% (2008–09) | — |
| แย่ที่สุด | −4.04% (1999–2000) | — |
ตามมาตรวัดนี้ ช่วงเวลาดังกล่าวให้ผลตอบแทนโดยเฉลี่ยประมาณห้าเท่าของช่วงเจ็ดวันทั่วไป แรลลี่ห้าครั้งที่ใหญ่ที่สุดเกิดขึ้นในปี 2008 (+7.45%), 1974 (+7.20%), 1973 (+6.69%), 2000 (+5.70%) และ 1991 (+5.68%) สี่ในห้าครั้งเกิดขึ้นระหว่างหรือไม่นานหลังตลาดหมี ซึ่งเป็นช่วงที่ดัชนีมีระยะให้ฟื้นตัวมากกว่า เทียบวันที่เหล่านี้กับรายชื่อตลาดหมีของ S&P 500 ทุกครั้งตั้งแต่ปี 1929ของเรา ห้าครั้งที่อ่อนแอที่สุดคือปี 1999 (−4.04%), 1990 (−2.97%), 2014 (−2.96%), 2007 (−2.51%) และ 2015 (−2.30%)
ซานตาคลอสแรลลี่ทุกครั้งตั้งแต่ปี 1950: ตารางฉบับเต็ม
แต่ละแถวระบุตามปีของเดือนธันวาคมที่ช่วงเวลาเริ่มต้น "มกราคมถัดไป" คือการเปลี่ยนแปลงของ S&P 500 ตลอดเดือนมกราคมถัดมา (ราคาปิด 31 ธันวาคม ถึงราคาปิด 31 มกราคม) "ปีถัดไป" คือผลตอบแทนด้านราคาของปีปฏิทินถัดไป ช่วงเวลาที่แรลลี่ไม่เกิดขึ้นแสดงเป็นตัวหนา
| ปี | ช่วงเวลา (วันแรก – วันสุดท้าย) | การเปลี่ยนแปลงของ S&P 500 | มกราคมถัดไป | ปีถัดไป |
|---|---|---|---|---|
| 1950 | 22 ธ.ค. – 3 ม.ค. 1951 | +3.6% | +6.0% | +16.3% |
| 1951 | 24 ธ.ค. – 3 ม.ค. 1952 | +1.6% | +1.6% | +11.8% |
| 1952 | 24 ธ.ค. – 5 ม.ค. 1953 | +1.8% | −0.7% | −6.6% |
| 1953 | 24 ธ.ค. – 5 ม.ค. 1954 | +1.7% | +5.1% | +45.0% |
| 1954 | 27 ธ.ค. – 4 ม.ค. 1955 | +3.0% | +1.8% | +26.4% |
| 1955 | 23 ธ.ค. – 4 ม.ค. 1956 | −0.9% | −3.6% | +2.6% |
| 1956 | 21 ธ.ค. – 3 ม.ค. 1957 | +1.2% | −4.2% | −14.3% |
| 1957 | 24 ธ.ค. – 3 ม.ค. 1958 | +3.5% | +4.3% | +38.1% |
| 1958 | 23 ธ.ค. – 5 ม.ค. 1959 | +3.6% | +0.4% | +8.5% |
| 1959 | 24 ธ.ค. – 5 ม.ค. 1960 | +2.4% | −7.1% | −3.0% |
| 1960 | 23 ธ.ค. – 4 ม.ค. 1961 | +1.7% | +6.3% | +23.1% |
| 1961 | 22 ธ.ค. – 3 ม.ค. 1962 | +0.4% | −3.8% | −11.8% |
| 1962 | 24 ธ.ค. – 3 ม.ค. 1963 | +1.7% | +4.9% | +18.9% |
| 1963 | 24 ธ.ค. – 3 ม.ค. 1964 | +2.3% | +2.7% | +13.0% |
| 1964 | 24 ธ.ค. – 5 ม.ค. 1965 | +0.6% | +3.3% | +9.1% |
| 1965 | 27 ธ.ค. – 4 ม.ค. 1966 | +0.1% | +0.5% | −13.1% |
| 1966 | 23 ธ.ค. – 4 ม.ค. 1967 | −1.4% | +7.8% | +20.1% |
| 1967 | 22 ธ.ค. – 3 ม.ค. 1968 | +0.3% | −4.4% | +7.7% |
| 1968 | 24 ธ.ค. – 3 ม.ค. 1969 | −1.2% | −0.8% | −11.4% |
| 1969 | 24 ธ.ค. – 5 ม.ค. 1970 | +3.6% | −7.6% | +0.1% |
| 1970 | 24 ธ.ค. – 5 ม.ค. 1971 | +1.9% | +4.0% | +10.8% |
| 1971 | 27 ธ.ค. – 4 ม.ค. 1972 | +1.3% | +1.8% | +15.6% |
| 1972 | 21 ธ.ค. – 3 ม.ค. 1973 | +3.1% | −1.7% | −17.4% |
| 1973 | 24 ธ.ค. – 3 ม.ค. 1974 | +6.7% | −1.0% | −29.7% |
| 1974 | 24 ธ.ค. – 3 ม.ค. 1975 | +7.2% | +12.3% | +31.5% |
| 1975 | 24 ธ.ค. – 5 ม.ค. 1976 | +4.3% | +11.8% | +19.1% |
| 1976 | 27 ธ.ค. – 4 ม.ค. 1977 | +0.8% | −5.1% | −11.5% |
| 1977 | 23 ธ.ค. – 4 ม.ค. 1978 | −0.3% | −6.2% | +1.1% |
| 1978 | 22 ธ.ค. – 3 ม.ค. 1979 | +3.3% | +4.0% | +12.3% |
| 1979 | 24 ธ.ค. – 3 ม.ค. 1980 | −2.2% | +5.8% | +25.8% |
| 1980 | 24 ธ.ค. – 5 ม.ค. 1981 | +2.0% | −4.6% | −9.7% |
| 1981 | 24 ธ.ค. – 5 ม.ค. 1982 | −1.8% | −1.8% | +14.8% |
| 1982 | 27 ธ.ค. – 4 ม.ค. 1983 | +1.2% | +3.3% | +17.3% |
| 1983 | 23 ธ.ค. – 4 ม.ค. 1984 | +2.0%¹ | −0.9% | +1.4% |
| 1984 | 24 ธ.ค. – 3 ม.ค. 1985 | −0.6% | +7.4% | +26.3% |
| 1985 | 24 ธ.ค. – 3 ม.ค. 1986 | +1.1% | +0.2% | +14.6% |
| 1986 | 24 ธ.ค. – 5 ม.ค. 1987 | +2.4% | +13.2% | +2.0% |
| 1987 | 24 ธ.ค. – 5 ม.ค. 1988 | +2.2% | +4.0% | +12.4% |
| 1988 | 23 ธ.ค. – 4 ม.ค. 1989 | +0.9% | +7.1% | +27.3% |
| 1989 | 22 ธ.ค. – 3 ม.ค. 1990 | +4.1% | −6.9% | −6.6% |
| 1990 | 24 ธ.ค. – 3 ม.ค. 1991 | −3.0% | +4.2% | +26.3% |
| 1991 | 24 ธ.ค. – 3 ม.ค. 1992 | +5.7% | −2.0% | +4.5% |
| 1992 | 24 ธ.ค. – 5 ม.ค. 1993 | −1.1% | +0.7% | +7.1% |
| 1993 | 27 ธ.ค. – 4 ม.ค. 1994 | −0.1% | +3.3% | −1.5% |
| 1994 | 23 ธ.ค. – 4 ม.ค. 1995 | +0.2% | +2.4% | +34.1% |
| 1995 | 22 ธ.ค. – 3 ม.ค. 1996 | +1.8% | +3.3% | +20.3% |
| 1996 | 24 ธ.ค. – 3 ม.ค. 1997 | +0.1% | +6.1% | +31.0% |
| 1997 | 24 ธ.ค. – 5 ม.ค. 1998 | +4.0% | +1.0% | +26.7% |
| 1998 | 24 ธ.ค. – 5 ม.ค. 1999 | +1.3% | +4.1% | +19.5% |
| 1999 | 27 ธ.ค. – 4 ม.ค. 2000 | −4.0% | −5.1% | −10.1% |
| 2000 | 22 ธ.ค. – 3 ม.ค. 2001 | +5.7% | +3.5% | −13.0% |
| 2001 | 24 ธ.ค. – 3 ม.ค. 2002 | +1.8% | −1.6% | −23.4% |
| 2002 | 24 ธ.ค. – 3 ม.ค. 2003 | +1.2% | −2.7% | +26.4% |
| 2003 | 24 ธ.ค. – 5 ม.ค. 2004 | +2.4% | +1.7% | +9.0% |
| 2004 | 27 ธ.ค. – 4 ม.ค. 2005 | −1.8% | −2.5% | +3.0% |
| 2005 | 23 ธ.ค. – 4 ม.ค. 2006 | +0.4% | +2.5% | +13.6% |
| 2006 | 22 ธ.ค. – 4 ม.ค. 2007 | +0.003% | +1.4% | +3.5% |
| 2007 | 24 ธ.ค. – 3 ม.ค. 2008 | −2.5% | −6.1% | −38.5% |
| 2008 | 24 ธ.ค. – 5 ม.ค. 2009 | +7.4% | −8.6% | +23.5% |
| 2009 | 24 ธ.ค. – 5 ม.ค. 2010 | +1.4% | −3.7% | +12.8% |
| 2010 | 27 ธ.ค. – 4 ม.ค. 2011 | +1.1% | +2.3% | −0.003% |
| 2011 | 23 ธ.ค. – 4 ม.ค. 2012 | +1.9% | +4.4% | +13.4% |
| 2012 | 24 ธ.ค. – 3 ม.ค. 2013 | +2.0% | +5.0% | +29.6% |
| 2013 | 24 ธ.ค. – 3 ม.ค. 2014 | +0.2% | −3.6% | +11.4% |
| 2014 | 24 ธ.ค. – 5 ม.ค. 2015 | −3.0% | −3.1% | −0.7% |
| 2015 | 24 ธ.ค. – 5 ม.ค. 2016 | −2.3% | −5.1% | +9.5% |
| 2016 | 23 ธ.ค. – 4 ม.ค. 2017 | +0.4% | +1.8% | +19.4% |
| 2017 | 22 ธ.ค. – 3 ม.ค. 2018 | +1.1% | +5.6% | −6.2% |
| 2018 | 24 ธ.ค. – 3 ม.ค. 2019 | +1.3% | +7.9% | +28.9% |
| 2019 | 24 ธ.ค. – 3 ม.ค. 2020 | +0.3% | −0.2% | +16.3% |
| 2020 | 24 ธ.ค. – 5 ม.ค. 2021 | +1.0% | −1.1% | +26.9% |
| 2021 | 27 ธ.ค. – 4 ม.ค. 2022 | +1.4% | −5.3% | −19.4% |
| 2022 | 23 ธ.ค. – 4 ม.ค. 2023 | +0.8% | +6.2% | +24.2% |
| 2023 | 22 ธ.ค. – 3 ม.ค. 2024 | −0.9% | +1.6% | +23.3% |
| 2024 | 24 ธ.ค. – 3 ม.ค. 2025 | −0.5% | +2.7% | +16.4% |
| 2025 | 24 ธ.ค. – 5 ม.ค. 2026 | −0.1% | +1.4% | +13.1% ตั้งแต่ต้นปี² |
¹ ผู้ให้บริการข้อมูลทั้งสองรายระบุราคาปิดวันที่ 22 ธันวาคม 1983 ไม่ตรงกัน (163.53 กับ 163.27) ทำให้ได้ +2.0% หรือ +2.2% ซึ่งเป็นบวกทั้งคู่ ² ผลตอบแทนด้านราคาของปี 2026 ถึงราคาปิดวันที่ 15 ตุลาคม 2026 ปี 2006 ปรับขึ้น 0.003% และนับเป็นบวก ส่วนปี 2011 ปรับลง 0.003% จนถึงปี 1952 NYSE ยังเปิดซื้อขายในวันเสาร์บางวัน หากนับรอบการซื้อขายเหล่านั้น ช่วงเวลาปี 1950 และ 1951 จะเป็น +3.1% และ +1.4% แทนที่จะเป็น +3.6% และ +1.6%
ซานตาคลอสแรลลี่แยกตามทศวรรษ
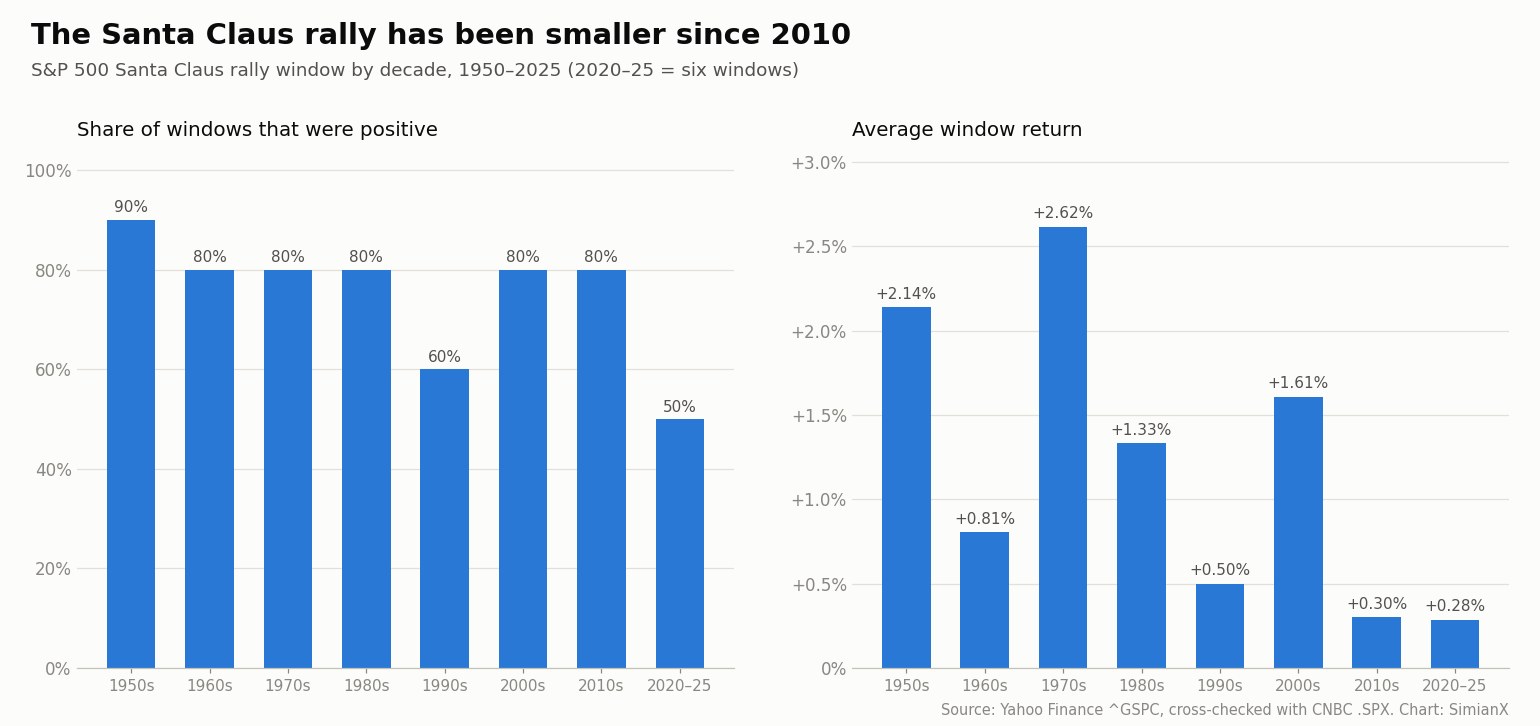
รูปแบบนี้ไม่ได้คงที่ ผลตอบแทนเฉลี่ยต่อช่วงเวลาสูงกว่า +2% ในทศวรรษ 1950 และ 1970 และอยู่ใกล้ +0.3% ตั้งแต่ปี 2010
| ทศวรรษ | จำนวนช่วงเวลา | เป็นบวก | ค่าเฉลี่ย | ค่ามัธยฐาน |
|---|---|---|---|---|
| ทศวรรษ 1950 | 10 | 9 | +2.14% | +2.11% |
| ทศวรรษ 1960 | 10 | 8 | +0.81% | +0.48% |
| ทศวรรษ 1970 | 10 | 8 | +2.62% | +2.50% |
| ทศวรรษ 1980 | 10 | 8 | +1.33% | +1.57% |
| ทศวรรษ 1990 | 10 | 6 | +0.50% | +0.19% |
| ทศวรรษ 2000 | 10 | 8 | +1.61% | +1.34% |
| ทศวรรษ 2010 | 10 | 8 | +0.30% | +0.75% |
| 2020–2025 | 6 | 3 | +0.28% | +0.34% |
เมื่อแบ่งเป็นสองช่วง 60 ช่วงเวลาตั้งแต่ปี 1950 ถึง 2009 ให้ผลเฉลี่ย +1.50% และเป็นบวก 47 ครั้ง (78%) ส่วน 16 ช่วงเวลาตั้งแต่ปี 2010 ถึง 2025 ให้ผลเฉลี่ย +0.30% และเป็นบวก 11 ครั้ง (69%) อัตราความสำเร็จลดลงน้อยกว่าขนาดของการเคลื่อนไหว รูปแบบที่ถูกตีพิมพ์ในสื่อการเงินทุกปีนั้นคาดการณ์ได้ง่าย และการซื้อล่วงหน้าก่อนช่วงเวลาที่รู้จักกันดีมักดึงกำไรของช่วงนั้นให้เกิดเร็วขึ้นไปอยู่ในกลางเดือนธันวาคม การเสื่อมลงแบบเดียวกันปรากฏในความผิดปกติของตลาดอื่น ๆ ที่ถูกตีพิมพ์แล้ว เช่น ปรากฏการณ์เดือนมกราคม (January effect) ซึ่งกล่าวถึงในการศึกษาฤดูกาลของ S&P 500ของเรา
"ถ้าซานตาคลอสไม่มาเยือน": สิ่งที่เกิดขึ้นหลังการพลาด 18 ครั้ง
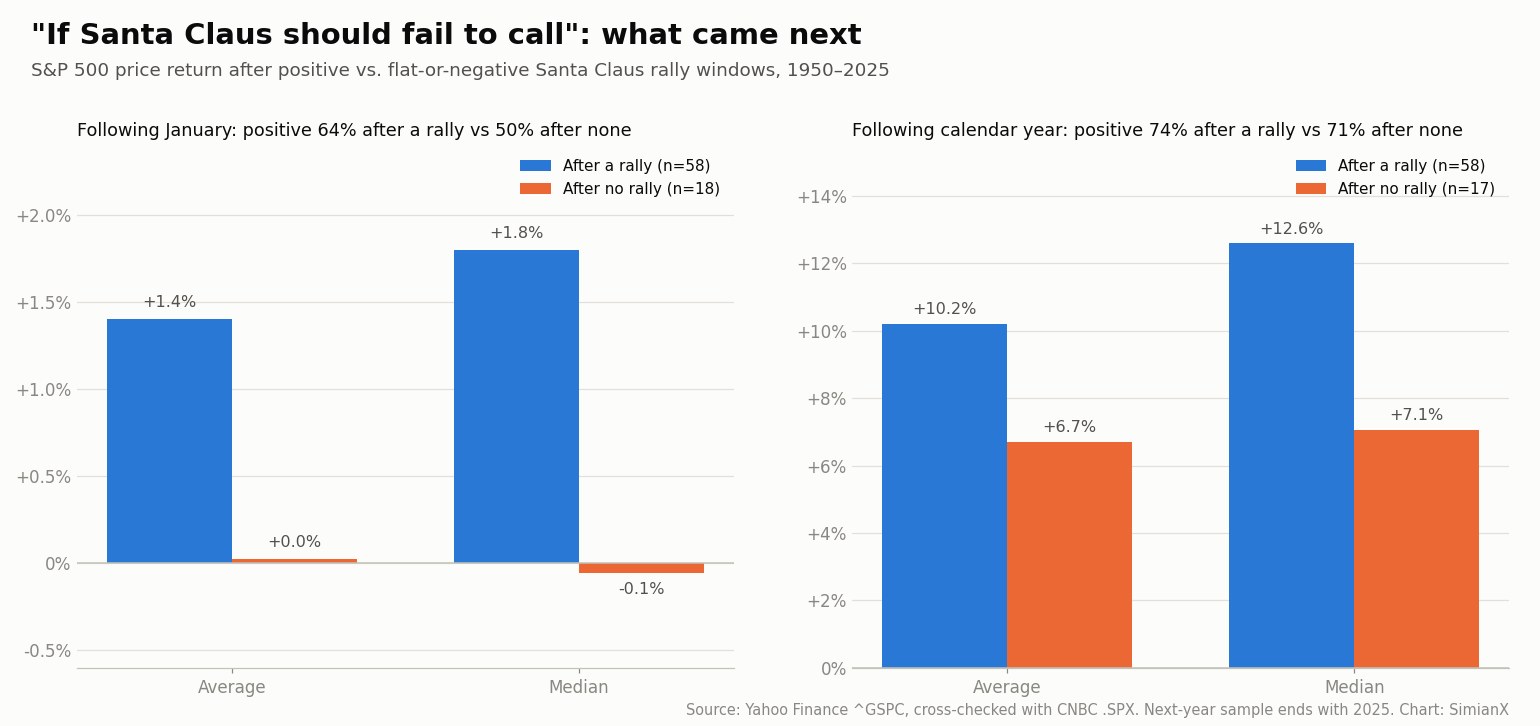
คำเตือนของ Hirsch คือส่วนของรูปแบบนี้ที่ถูกอ้างถึงบ่อยที่สุดในทุกเดือนมกราคม ต่อไปนี้คือทุกช่วงเวลาที่แรลลี่ไม่เกิดขึ้นตั้งแต่ปี 1950 และสิ่งที่ตามมา
| ปี | ช่วงเวลาสิ้นสุด | การเปลี่ยนแปลงของ S&P 500 | มกราคมถัดไป | ปีถัดไป |
|---|---|---|---|---|
| 1955 | 4 ม.ค. 1956 | −0.9% | −3.6% | +2.6% |
| 1966 | 4 ม.ค. 1967 | −1.4% | +7.8% | +20.1% |
| 1968 | 3 ม.ค. 1969 | −1.2% | −0.8% | −11.4% |
| 1977 | 4 ม.ค. 1978 | −0.3% | −6.2% | +1.1% |
| 1979 | 3 ม.ค. 1980 | −2.2% | +5.8% | +25.8% |
| 1981 | 5 ม.ค. 1982 | −1.8% | −1.8% | +14.8% |
| 1984 | 3 ม.ค. 1985 | −0.6% | +7.4% | +26.3% |
| 1990 | 3 ม.ค. 1991 | −3.0% | +4.2% | +26.3% |
| 1992 | 5 ม.ค. 1993 | −1.1% | +0.7% | +7.1% |
| 1993 | 4 ม.ค. 1994 | −0.1% | +3.3% | −1.5% |
| 1999 | 4 ม.ค. 2000 | −4.0% | −5.1% | −10.1% |
| 2004 | 4 ม.ค. 2005 | −1.8% | −2.5% | +3.0% |
| 2007 | 3 ม.ค. 2008 | −2.5% | −6.1% | −38.5% |
| 2014 | 5 ม.ค. 2015 | −3.0% | −3.1% | −0.7% |
| 2015 | 5 ม.ค. 2016 | −2.3% | −5.1% | +9.5% |
| 2023 | 3 ม.ค. 2024 | −0.9% | +1.6% | +23.3% |
| 2024 | 3 ม.ค. 2025 | −0.5% | +2.7% | +16.4% |
| 2025 | 5 ม.ค. 2026 | −0.1% | +1.4% | +13.1% จนถึงปัจจุบัน |
ข้อมูลสนับสนุนกลอนบทนี้ในรูปแบบที่อ่อนกว่าที่มักถูกอ้างถึง:
- เดือนมกราคมทรงตัวหลังการพลาด เดือนมกราคมหลังช่วงเวลาที่แรลลี่ไม่เกิดขึ้นให้ผลเฉลี่ย +0.03% และติดลบ 9 จาก 18 ครั้ง ส่วนหลังช่วงเวลาที่แรลลี่เกิดขึ้น เดือนมกราคมให้ผลเฉลี่ย +1.40% และปรับขึ้น 64% ของเวลาทั้งหมด
- ทั้งปีส่วนใหญ่ยังเป็นบวกอยู่ดี 12 จาก 17 ปีที่ครบปีแล้วหลังการพลาดปิดสูงขึ้น (71%) เทียบกับ 43 จาก 58 ปีหลังการเกิดแรลลี่ (74%) ค่าเฉลี่ยต่ำกว่า คือ +6.7% เทียบกับ +10.2% และค่ามัธยฐานคือ +7.1% เทียบกับ +12.6%
- การพลาดสองครั้งเกิดขึ้นก่อนตลาดหมีครั้งใหญ่ ช่วงเวลาที่สิ้นสุดวันที่ 4 มกราคม 2000 ลดลง 4.0% และ S&P 500 ขึ้นไปถึงจุดสูงสุดในเดือนมีนาคม 2000 ก่อนจะลดลง 49% ภายในเดือนตุลาคม 2002 ช่วงเวลาที่สิ้นสุดวันที่ 3 มกราคม 2008 ลดลง 2.5% และปี 2008 กลายเป็นปีที่แย่ที่สุดของดัชนีนับตั้งแต่ปี 1937 (−38.5%) สองกรณีนี้อธิบายชื่อเสียงของกลอนบทนี้ได้เกือบทั้งหมด
- การพลาดก่อนปีที่แข็งแกร่งพบได้บ่อยพอกัน ปี 1979, 1984, 1990 และ 2023 ล้วนพลาด และปีถัดมาของแต่ละครั้งปรับขึ้นมากกว่า 23%
การทดสอบที่สองพิจารณาการลดลงสูงสุดในช่วง 12 เดือนหลังแต่ละช่วงเวลา การลดลง 20% ขึ้นไปเกิดขึ้นหลัง 1 จาก 17 การพลาดที่ครบปีแล้ว (2007) และหลัง 12 จาก 58 การเกิดแรลลี่ การลดลงอย่างน้อย 10% เกิดขึ้นหลัง 9 จาก 17 การพลาด และ 31 จาก 58 การเกิดแรลลี่ จากหลักฐานนี้ ซานตาคลอสแรลลี่ที่ไม่เกิดขึ้นไม่ได้เป็นสัญญาณเตือนตลาดหมีที่เชื่อถือได้ สองกรณีที่มีชื่อเสียงนั้นเกิดขึ้นจริง แต่ตัวอย่างที่ขัดแย้งก็เกิดขึ้นจริงเช่นกัน
พลาดติดต่อกันสามปี: 2023, 2024 และ 2025
สามช่วงเวลาล่าสุดล้วนปรับลง ซึ่งเป็นการพลาดติดต่อกันสามปีครั้งแรกนับตั้งแต่อย่างน้อยปี 1950 ไม่เคยมีการพลาดติดต่อกันนานกว่าสองปีมาก่อน (1992–93 และ 2014–15)
- 2023–24 (−0.88%) S&P 500 ปรับขึ้นในสี่รอบการซื้อขายแรก ปิดที่ 4,783.35 ในวันที่ 28 ธันวาคม 2023 ต่ำกว่าระดับสูงสุดเป็นประวัติการณ์เพียงไม่กี่จุด จากนั้นปรับลงในวันที่ 29 ธันวาคม 2 มกราคม และ 3 มกราคม ปิดช่วงเวลาที่ 4,704.81 ดัชนียังปรับขึ้น 23.3% ในปี 2024
- 2024–25 (−0.53%) หลังปรับขึ้น 1.10% ในวันก่อนวันคริสต์มาส ดัชนีปรับลงห้ารอบการซื้อขายติดต่อกันตั้งแต่วันที่ 26 ธันวาคม 2024 ถึง 2 มกราคม 2025 แล้วฟื้นตัว 1.26% ในวันสุดท้าย ปี 2025 ยังปิดบวก 16.4% แม้จะลดลง 18.9% ระหว่างวันที่ 19 กุมภาพันธ์ถึง 8 เมษายนในช่วงการเทขายจากภาษีศุลกากร การลดลงนี้วัดไว้ในตารางการฟื้นตัวจากตลาดหมีของเรา
- 2025–26 (−0.11%) S&P 500 ปิดที่ระดับสูงสุดเป็นประวัติการณ์ 6,932.05 ในวันที่ 24 ธันวาคม 2025 จากนั้นปรับลงสี่รอบการซื้อขายติดต่อกันจนถึงราคาปิดสิ้นปีที่ 6,845.50 และฟื้นคืนส่วนที่ลดลงไปเกือบทั้งหมดในวันที่ 2 และ 5 มกราคม 2026 จนถึงวันที่ 15 ตุลาคม 2026 ดัชนีปรับขึ้น 13.1% สำหรับปีนี้ ที่ระดับ 7,744.06
การพลาดติดต่อกันสามครั้งที่ตามมาด้วยปีที่เป็นบวกสามปี คือปี 2024, 2025 และปี 2026 จนถึงปัจจุบัน เป็นตัวอย่างล่าสุดที่ชัดเจนที่สุดว่ากลอนบทนี้ไม่ได้ผล และยังตรงกับทศวรรษที่ช่วงเวลานี้อ่อนแอที่สุดด้วย
ซานตาคลอสแรลลี่ในปีเลือกตั้งกลางเทอม
เดือนธันวาคม 2026 เป็นเดือนปิดท้ายของปีเลือกตั้งกลางเทอม ซึ่งสำคัญเพราะปีเลือกตั้งกลางเทอมมีรูปแบบตามฤดูกาลของตัวเอง (กล่าวถึงในการศึกษาปีเลือกตั้งกลางเทอมของเรา) ช่วงซานตาคลอสแรลลี่ที่เริ่มในเดือนธันวาคมของปีเลือกตั้งกลางเทอม 19 ครั้งตั้งแต่ปี 1950 ถึง 2022 เป็นบวก 16 ครั้ง และให้ผลเฉลี่ย +1.39% ค่ามัธยฐาน +1.29% การพลาดสามครั้งคือปี 1966, 1990 และ 2014 ข้อมูล 19 ครั้งน้อยเกินไปที่จะแยกตัวเลขนี้ออกจากอัตราความสำเร็จโดยรวม 76% ตัวเลขของปีเลือกตั้งกลางเทอมสอดคล้องกับกลุ่มตัวอย่างทั้งหมด ไม่ใช่สัญญาณที่แยกต่างหาก
มีแรลลี่ กับ ไม่มีแรลลี่: การเปรียบเทียบ
| หลังช่วงเวลา… | มีแรลลี่ (58 ปี) | ไม่มีแรลลี่ (18 ปี) |
|---|---|---|
| มกราคมถัดไป ค่าเฉลี่ย | +1.40% | +0.03% |
| มกราคมถัดไป สัดส่วนที่เป็นบวก | 64% | 50% |
| ปีถัดไป ค่าเฉลี่ย | +10.2% | +6.7% (17 ปี) |
| ปีถัดไป ค่ามัธยฐาน | +12.6% | +7.1% |
| ปีถัดไป สัดส่วนที่เป็นบวก | 74% | 71% |
| ลดลง 20% ขึ้นไปภายใน 12 เดือน | 12 จาก 58 | 1 จาก 17 |
| ลดลง 10% ขึ้นไปภายใน 12 เดือน | 31 จาก 58 | 9 จาก 17 |
ทิศทางของค่าเฉลี่ยสอดคล้องกับแนวคิดของ Hirsch คือปีหลังการพลาดอ่อนแอกว่าโดยเฉลี่ย แต่ส่วนต่างนั้นเล็กเมื่อเทียบกับการกระจายของผลลัพธ์ และจำนวนครั้งของการลดลงชี้ไปในทิศทางตรงกันข้าม เมื่อมีการพลาดที่ครบปีเพียง 17 ครั้ง ปีเดียวอย่างปี 2008 ก็ทำให้ค่าเฉลี่ยเปลี่ยนไปมากกว่าสองจุดร้อยละ
ทำไมแรลลี่จึงอาจเกิดขึ้น และทำไมจึงเล็กลง
ยังไม่มีคำอธิบายที่ได้รับการยอมรับโดยทั่วไป คำอธิบายที่ถูกอ้างถึงบ่อยที่สุด ได้แก่:
- การซื้อขายที่เบาบางในช่วงวันหยุด ผู้ค้าของสถาบันจำนวนมากหยุดพักในสัปดาห์สุดท้ายของเดือนธันวาคม และปริมาณการซื้อขายที่ต่ำลงอาจทำให้แรงซื้อเพียงเล็กน้อยขยับราคาได้
- กระแสเงินสดช่วงสิ้นปี โบนัส เงินสมทบกองทุนบำเหน็จบำนาญ และการจัดสรรเงินลงทุนรับปีใหม่เข้ามาในช่วงรอยต่อของปี
- การสิ้นสุดของการขายเพื่อรับรู้ขาดทุนทางภาษี ในสหรัฐอเมริกา การขายเพื่อรับรู้ผลขาดทุนสำหรับปีภาษีกระจุกตัวอยู่ในเดือนธันวาคม และหยุดลงเมื่อสิ้นปี
- การตกแต่งพอร์ตและการวางสถานะรับเดือนมกราคม ผู้จัดการกองทุนปรับการถือครองก่อนรายงานสิ้นปี และนักลงทุนบางส่วนซื้อล่วงหน้าก่อนปรากฏการณ์เดือนมกราคม
ไม่มีคำอธิบายใดข้างต้นที่ทำนายการลดลงตั้งแต่ปี 2010 เหตุผลที่น่าจะเป็นไปได้มากที่สุดคือรูปแบบนี้เป็นที่รู้จักอย่างกว้างขวาง หากนักลงทุนจำนวนมากซื้อก่อนช่วงเวลานี้ กำไรของช่วงนี้ก็จะเลื่อนไปเกิดเร็วขึ้น ปฏิทินวันหยุดตลาดของ NYSE ยังกำหนดรูปร่างของช่วงเวลานี้ในแต่ละปีด้วย ในปี 2026–27 มีวันหยุดยาวสุดสัปดาห์สองครั้งอยู่ภายในช่วงเวลา
วิธีใช้ซานตาคลอสแรลลี่ (และสิ่งที่มันบอกไม่ได้)
ช่วงเวลานี้เป็นสถิติเจ็ดวันที่มีความได้เปรียบทางประวัติศาสตร์ประมาณหนึ่งจุดร้อยละเหนือสัปดาห์ทั่วไป มีอัตราความล้มเหลว 24% และมีความได้เปรียบที่เล็กลงในช่วงปีหลัง ๆ มันอธิบายพฤติกรรมในอดีตของดัชนี ไม่ใช่สัญญาณการซื้อขายในตัวเอง วิธีใช้งานที่เป็นประโยชน์คือใช้เป็นบริบท การรู้ว่าสัปดาห์สุดท้ายของเดือนธันวาคมเป็นบวกประมาณสามในสี่ครั้ง ทำให้สัปดาห์วันหยุดที่เงียบและปรับขึ้นไม่ใช่เรื่องน่าแปลกใจ และทำให้สัปดาห์ที่ปรับลงเป็นเพียงข้อมูลชิ้นหนึ่ง ไม่ใช่ลางร้าย
หากคุณติดตามช่วงเวลานี้แบบสด การวิเคราะห์แบบหลายเอเจนต์แบบสดของ SimianX สามารถวิเคราะห์ SPY ซึ่งเป็นกองทุน ETF ของ S&P 500 ได้ และ Market Pulse ให้คะแนนข่าวที่ขับเคลื่อนดัชนีในช่วงสัปดาห์วันหยุด สำหรับช่วงเวลาอื่นของปฏิทิน ข้อมูลวัฏจักรประธานาธิบดีของเรา และรายชื่อ20 วันที่เลวร้ายที่สุดในประวัติศาสตร์ S&P 500 ครอบคลุมรูปแบบระยะยาว หน้าอ้างอิงประวัติศาสตร์ตลาดทั้งหมดของเรารวบรวมไว้ในศูนย์รวมหัวข้อประวัติศาสตร์ตลาด
คำถามที่พบบ่อย
ซานตาคลอสแรลลี่คืออะไร?
คือการเปลี่ยนแปลงของ S&P 500 ในช่วง 5 วันทำการสุดท้ายของเดือนธันวาคมและ 2 วันทำการแรกของเดือนมกราคม ตามนิยามของ Yale Hirsch ใน Stock Trader's Almanac ฉบับปี 1972 ตั้งแต่ปี 1950 ถึง 2025 ช่วงเวลานี้เป็นบวกใน 58 จาก 76 ปี และให้ผลเฉลี่ย +1.2%
ซานตาคลอสแรลลี่ปี 2026 ตรงกับวันไหน?
ช่วงเวลาปี 2026–27 เริ่มตั้งแต่วันพฤหัสบดีที่ 24 ธันวาคม 2026 ถึงวันอังคารที่ 5 มกราคม 2027 วัดจากราคาปิดวันที่ 23 ธันวาคม 2026 ถึงราคาปิดวันที่ 5 มกราคม 2027 วันที่ 24 ธันวาคมเป็นรอบการซื้อขายที่ปิดก่อนเวลา และตลาดปิดทำการในวันที่ 25 ธันวาคมและ 1 มกราคม
ซานตาคลอสแรลลี่เกิดขึ้นทุกปีหรือไม่?
ไม่ แรลลี่ไม่เกิดขึ้นใน 18 จาก 76 ปีตั้งแต่ปี 1950 รวมถึงสามปีติดต่อกันคือปี 2023, 2024 และ 2025 ก่อนหน้าการพลาดต่อเนื่องครั้งนี้ การพลาดติดต่อกันที่ยาวที่สุดคือสองปี
ตลาดหุ้นปรับขึ้นเท่าไรในช่วงซานตาคลอสแรลลี่?
S&P 500 ปรับขึ้นเฉลี่ย +1.25% ในเจ็ดรอบการซื้อขายระหว่างปี 1950 ถึง 2025 และค่ามัธยฐานคือ +1.21% ตั้งแต่ปี 2010 ค่าเฉลี่ยอยู่ที่ +0.30% แรลลี่ที่ใหญ่ที่สุดคือ +7.45% ในปี 2008–09 และการลดลงที่ใหญ่ที่สุดคือ −4.04% ในปี 1999–2000
จะเกิดอะไรขึ้นหากไม่มีซานตาคลอสแรลลี่?
ในอดีต เดือนมกราคมถัดมาทรงตัวโดยเฉลี่ย (+0.03%) และทั้งปีให้ผลเฉลี่ย +6.7% เทียบกับ +10.2% หลังการเกิดแรลลี่ 12 จาก 17 ปีที่ครบปีแล้วหลังการพลาดยังคงปิดสูงขึ้น การพลาดก่อนปี 2000 และ 2008 เกิดขึ้นก่อนตลาดหมี ส่วนการพลาดก่อนปี 1980, 1985, 1991 และ 2024 เกิดขึ้นก่อนการปรับขึ้นมากกว่า 23%
ซานตาคลอสแรลลี่เกิดขึ้นในปี 2025 หรือไม่?
ไม่ ช่วงเวลาปี 2025–26 ลดลง 0.11% จาก 6,909.79 ในวันที่ 23 ธันวาคม 2025 เป็น 6,902.05 ในวันที่ 5 มกราคม 2026 ถึงกระนั้น S&P 500 ยังปรับขึ้น 13.1% สำหรับปี 2026 จนถึงวันที่ 15 ตุลาคม
ซานตาคลอสแรลลี่เป็นสิ่งเดียวกับปรากฏการณ์เดือนธันวาคมหรือปรากฏการณ์เดือนมกราคมหรือไม่?
ไม่ใช่ ซานตาคลอสแรลลี่ครอบคลุมเจ็ดรอบการซื้อขายที่เจาะจง เดือนธันวาคมทั้งเดือนเป็นหนึ่งในเดือนที่แข็งแกร่งกว่าค่าเฉลี่ยตั้งแต่ปี 1950 และปรากฏการณ์เดือนมกราคมหมายถึงหุ้นของบริษัทขนาดเล็กที่ให้ผลตอบแทนเหนือกว่าในเดือนมกราคม ทั้งสองเรื่องกล่าวถึงในการศึกษาฤดูกาลของเรา
ซานตาคลอสแรลลี่เป็นเหตุผลที่ดีในการซื้อหุ้นปลายเดือนธันวาคมหรือไม่?
หากพิจารณาเพียงลำพัง ไม่ใช่ ความได้เปรียบอยู่ที่ประมาณหนึ่งจุดร้อยละในเจ็ดวัน ลดลงตั้งแต่ปี 2010 และหนึ่งในสี่ของช่วงเวลาขาดทุน จึงเหมาะที่จะใช้เป็นบริบทมากกว่าเป็นกฎการซื้อขาย
ระเบียบวิธีและแหล่งข้อมูล
- นิยาม 5 วันทำการสุดท้ายของเดือนธันวาคมบวก 2 วันทำการแรกของเดือนมกราคม ตาม Stock Trader's Almanac ผลตอบแทนคำนวณจากราคาปิดของวันทำการก่อนช่วงเวลา ถึงราคาปิดของรอบการซื้อขายที่เจ็ด แต่ละช่วงเวลาระบุตามปีที่เดือนธันวาคมของช่วงนั้นอยู่ โดยปี 1950 ครอบคลุมธันวาคม 1950–มกราคม 1951
- ราคา ราคาปิดรายวันของ S&P 500 (ดัชนีราคา ไม่รวมเงินปันผล) จาก Yahoo Finance (^GSPC) ตรวจสอบเทียบกับประวัติดัชนีที่เป็นอิสระของ CNBC (.SPX) วันที่ของช่วงเวลาตรงกันครบทั้ง 76 ปี ผลตอบแทนตรงกันถึงทศนิยมหนึ่งตำแหน่งใน 75 จาก 76 ช่วงเวลา ข้อยกเว้นคือปี 1983 ซึ่งมีเชิงอรรถกำกับไว้ ราคาปิดช่วงหลังยังตรวจสอบเทียบกับ FRED ด้วย
- มกราคมถัดไป คำนวณจากราคาปิด 31 ธันวาคม ถึงราคาปิดวันสุดท้ายของเดือนมกราคม ปีถัดไป คือผลตอบแทนด้านราคาของปีปฏิทินถัดไป การลดลงสูงสุด คือการลดลงจากจุดสูงสุดถึงจุดต่ำสุดของราคาปิดที่มากที่สุดในช่วง 252 วันทำการหลังช่วงเวลา
- ฐานการเปรียบเทียบ ช่วงเจ็ดวันทำการแบบเลื่อนทั้งหมดตั้งแต่เดือนธันวาคม 1950 ถึงวันที่ 5 มกราคม 2026
- ปฏิทิน ตารางวันหยุดและวันปิดทำการก่อนเวลาของ NYSE จากปฏิทินที่ตลาดหลักทรัพย์เผยแพร่ การนับวันทำการก่อนปี 1953 ไม่รวมรอบการซื้อขายวันเสาร์ (ดูเชิงอรรถของตาราง)
- รวบรวมข้อมูลวันที่ 16 ตุลาคม 2026 หน้านี้มีไว้เพื่อให้ข้อมูลเท่านั้น และไม่ใช่คำแนะนำการลงทุน
บทความที่เกี่ยวข้อง
- ฤดูกาลของ S&P 500: เดือนที่ดีที่สุดและแย่ที่สุด 1950–2026
- วัฏจักรประธานาธิบดี ผลตอบแทน S&P 500 รายปีตั้งแต่ 1928 ถึง 2025
- ตลาดหุ้นสหรัฐฯ หลังเลือกตั้งกลางเทอม: ทุกรอบตั้งแต่ 1950–2026
- ตลาดหมี S&P 500 ทุกครั้งตั้งแต่ปี 1929: ระยะเวลาและการฟื้นตัว
- 20 วันที่เลวร้ายที่สุดในประวัติศาสตร์ S&P 500 และสิ่งที่ตามมา
- วันหยุดตลาดหุ้นสหรัฐฯ 2027: วันปิดทำการ NYSE และ Nasdaq ครบทุกวัน
- ผลตอบแทน S&P 500 รายปี: ตารางครบทุกปีตั้งแต่ 1928 ถึง 2026
- ตลาดหุ้นสัปดาห์วันขอบคุณพระเจ้า: S&P 500 ทุกปีตั้งแต่ปี 1950
- ประวัติศาสตร์ตลาด: หน้าอ้างอิงทั้งหมดของ SimianX