 Yazan: Marcus Reeve
ABD Ara Seçimlerinden Sonra Konut İnşaatı Hisseleri: 1926-2022 Tam Kayıt
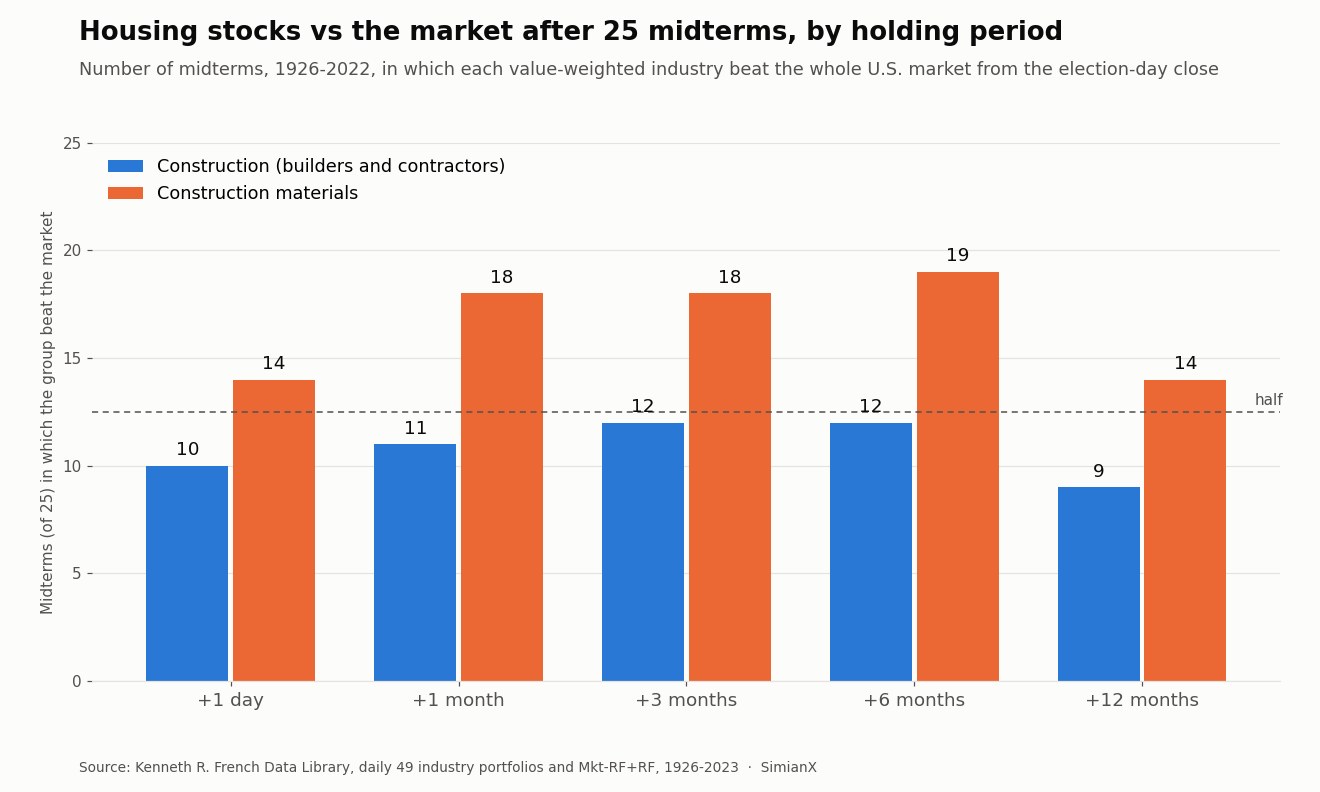
Kısa cevap: Bir ara seçimden sonra konutla bağlantılı sektörlerin en istikrarlı kazananı konut inşaatçıları (homebuilder) değil, yapı malzemeleri oldu. 1926'dan 2022'ye kadar yapılan 25 ara seçimin tamamında ABD yapı malzemesi hisseleri, sonraki üç ayda genel piyasayı 18 kez, altı ayda ise 19 kez geride bıraktı. Konut inşaatçılarını da içeren inşaat hisseleri on iki aylık dönemde piyasayı yalnızca 9 kez geçebildi; medyan geride kalma 6,4 yüzde puan oldu. ETF döneminde konut inşaatı fonları ITB ve XHB, 2006-2022 arasındaki beş ara seçimin hepsinden sonraki üç ayda S&P 500'ü geride bıraktı. On iki ayda ise skor 5'te 3 oldu ve ITB, 2006 seçimini izleyen yılda %47,7 değer kaybetti.
Sonuç (4 Kasım 2026, ET ile 01.50 itibarıyla): Hem Senato'nun hem de Temsilciler Meclisi'nin kontrolünü Demokratlar kazandı; bu sonuçları AP ve NBC News ilan etti. AP'nin ET ile 01.30'daki sayımına göre Demokratlar, Cumhuriyetçilerin elindeki yedi Senato sandalyesini ve Temsilciler Meclisi'nde 16 sandalyeyi kazanmıştı. 3 Ocak 2027'den itibaren Kongre artık tamamen Beyaz Saray'ın partisinin elinde olmayacak.
Konut, en sık "ara seçim işlemi" olarak anılan sektörlerden biridir. İpotekli konut kredilerinin vergi muamelesi, uygun fiyatlı konut vergi kredileri ve federal konut programları Kongre'den geçtiği için çoğunluğun el değiştirmesinin bir etkisi olması gerekiyormuş gibi görünür. Veriler daha dar bir şey söylüyor. Konut hisseleri, çoğu kasım ayında olduğu gibi, oylamayı izleyen ilk birkaç ayda genellikle iyi performans gösterdi; ardından ipotek faizi ve konut döngüsü belirleyici oldu.
Bu sayfa, ara seçim serimizin konut ayağıdır. Sektörler arası skor tablosu, 1926'dan bu yana her ara seçimden sonra on iki ana sektörü sıralıyor. Burada bir kademe aşağı iniyoruz: 49 sektörlük verideki konutla bağlantılı iki sektöre, konut inşaatı ETF'lerine, iki büyük inşaatçıya ve 30 yıllık ipotek faizine.
Nasıl ölçüldü
Uzun örneklem, Temmuz 1926'dan bu yana 49 adet piyasa değeri ağırlıklı ABD sektör portföyü için günlük ve aylık toplam getirileri yayımlayan Kenneth R. French Data Library'den geliyor. Bu veride saf bir konut inşaatçısı portföyü bulunmadığından, konutu iki sektör temsil ediyor:
- İnşaat (French etiketi "Cnstr", SIC kodları 1500-1799): genel bina müteahhitleri, konut inşaatçıları, operative builder'lar (D.R. Horton (DHI) ve Lennar gibi konut inşaatçılarının yer aldığı kategori), konut dışı müteahhitler, ağır inşaat ve uzman taşeronlar.
- Yapı malzemeleri (French etiketi "BldMt"): kereste ve ahşap ürünleri, ahşap yapılar ve mobil evler, çimento, beton, alçı, düz cam, çatı kaplama, vitrifiye ve tesisat ürünleri, ısıtma ekipmanları, hırdavat ve yapısal metal ürünleri.
İnşaat portföyü tarihinin büyük bölümünde küçüktü. 1926 ara seçiminde tek bir şirket içeriyordu; 1930'lardan 1950'lere kadar üç ile beş arasında şirket barındırdı ve 20'yi ancak 1970'te aştı. 1960'lardan önceki sonuçlar bir avuç hisseye dayanıyor ve öyle okunmalı. Yapı malzemeleri portföyü 1926'da 13 şirket içeriyordu, sonraki her ara seçimde ise 33 ile 213 arasında şirket barındırdı.
Karşılaştırma ölçütü French piyasa getirisidir (Mkt-RF artı risksiz faiz), yani ABD'de işlem gören tüm hisselerin piyasa değeri ağırlıklı toplam getirisi. Temettüler iki tarafta da dahildir. Her pencere seçim günü veya öncesindeki son kapanışta başlıyor. Borsa 1970'ten önce seçim günü kapalıydı, bu yüzden 1926-1966 için baz pazartesi kapanışıdır. Pencereler bir, üç, altı veya on iki ay sonraki aynı takvim tarihinde ya da öncesindeki son kapanışta bitiyor. 1926-2022 arasındaki 25 ara seçimin tamamı dahil edildi.
ETF dönemi için ITB (iShares U.S. Home Construction), XHB (yapı ürünleri üreticileri ve ev perakendecilerini de tutan SPDR S&P Homebuilders), DHI, LEN ve SPY için Cboe günlük kapanış fiyatlarını kullandım. Bunlar temettü hariç fiyat getirileridir. İpotek faizi, Freddie Mac'in haftalık 30 yıllık sabit faiz ortalamasıdır; kaynak FRED serisi MORTGAGE30US, 1971'de başladığı için 13 ara seçimi kapsıyor.
Skor tablosu: 25 ara seçimden sonra konut hisseleri
İnşaat (inşaatçılar ve müteahhitler) ve piyasa, 1926-2022:
| Seçim gününden sonraki pencere | İnşaat ortalaması | Piyasa ortalaması | Piyasayı geçti | İnşaat pozitif | Ortalama fark | Medyan fark |
|---|---|---|---|---|---|---|
| +1 işlem günü | +%0,1 | +%0,4 | 25'te 10 | 25'te 12 | −0,3 puan | −0,2 puan |
| +1 ay | +%1,0 | +%1,8 | 25'te 11 | 25'te 15 | −0,8 puan | −0,9 puan |
| +3 ay | +%9,8 | +%7,6 | 25'te 12 | 25'te 17 | +2,1 puan | −0,9 puan |
| +6 ay | +%18,4 | +%13,6 | 25'te 12 | 25'te 21 | +4,8 puan | −2,0 puan |
| +12 ay | +%19,0 | +%17,7 | 25'te 9 | 25'te 17 | +1,3 puan | −6,4 puan |
Yapı malzemeleri ve piyasa, 1926-2022:
| Seçim gününden sonraki pencere | Malzeme ortalaması | Piyasa ortalaması | Piyasayı geçti | Malzeme pozitif | Ortalama fark | Medyan fark |
|---|---|---|---|---|---|---|
| +1 işlem günü | +%0,4 | +%0,4 | 25'te 14 | 25'te 15 | +0,0 puan | +0,1 puan |
| +1 ay | +%3,0 | +%1,8 | 25'te 18 | 25'te 18 | +1,2 puan | +1,7 puan |
| +3 ay | +%10,7 | +%7,6 | 25'te 18 | 25'te 21 | +3,1 puan | +2,4 puan |
| +6 ay | +%16,7 | +%13,6 | 25'te 19 | 25'te 22 | +3,1 puan | +3,4 puan |
| +12 ay | +%18,6 | +%17,7 | 25'te 14 | 25'te 21 | +0,9 puan | +1,1 puan |
Üç nokta öne çıkıyor.
Malzemelerin karnesi daha istikrarlı. Yapı malzemesi hisseleri, ara seçimlerin 25'te 18'inden sonraki ilk ayda, üç ayda 18 kez ve altı ayda 19 kez piyasayı geride bıraktı; medyan farklar +1,7 ile +3,4 puan arasındaydı. On iki aya gelindiğinde avantaj büyük ölçüde kayboluyor: 25'te 14 ve bir puanın altında ortalama fark.
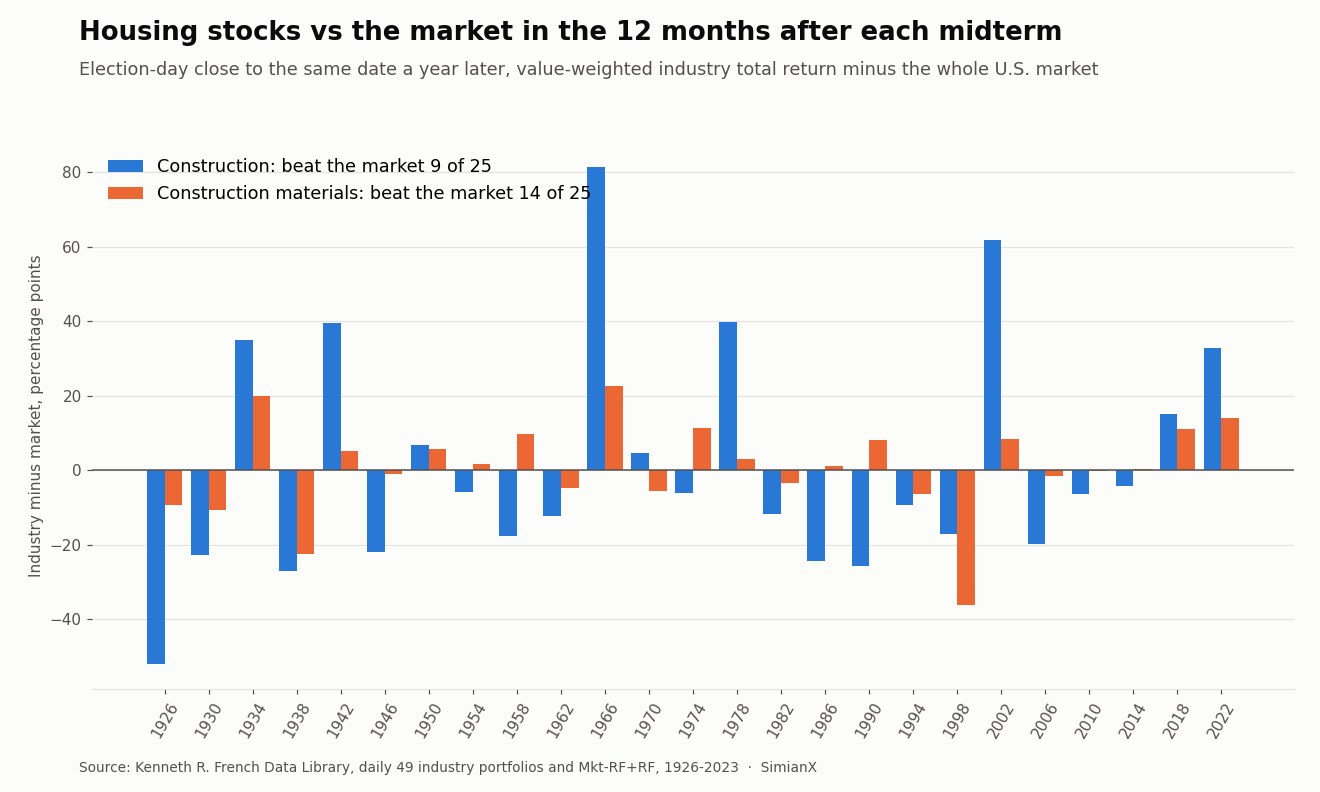
İnşaatçıların ortalaması kaybeden bir karneyi gizliyor. İnşaatın on iki aylık ortalaması piyasayı 1,3 puan geçiyor, ancak sektör 25 ara seçimin yalnızca 9'unda piyasayı yenebildi. Ortalamayı iki olağanüstü yıl yukarı çekiyor: 1966'dan sonra +81,3 puan ve 2002'den sonra +61,9 puan. Tipik bir yıl, piyasanın yaklaşık altı puan gerisinde kaldı.
Oylamanın kendisi hiçbir şey yapmıyor. Seçimin ertesi günü inşaat piyasayı 10 kez, malzemeler 14 kez geçti. İkisi de yazı turadan ayırt edilemiyor.
French gayrimenkul portföyü (işletmeciler, geliştiriciler ve emlakçılar) daha da zayıf: on iki aylık dönemde ara seçimlerin yalnızca 25'te 6'sından sonra piyasayı geçti, 2006-2022 arasındaki beş ara seçimin ise hiçbirinden sonra geçemedi.
1926'dan bu yana her ara seçim: referans tablosu
Seçim günü kapanışından itibaren toplam getiriler. "piyasaya göre", genel piyasaya karşı yüzde puan cinsinden on iki aylık farktır. Son sütun, o kasım ayında İnşaat portföyündeki şirket sayısıdır.
| Ara seçim | Piyasa +3a | İnşaat +3a | Malzeme +3a | Piyasa +12a | İnşaat +12a | Malzeme +12a | İnşaat piyasaya göre | Malzeme piyasaya göre | İnşaat şirket sayısı |
|---|---|---|---|---|---|---|---|---|---|
| 1926 | +%6,2 | +%1,2 | +%3,5 | +%29,0 | −%23,0 | +%19,8 | −52,0 | −9,2 | 1 |
| 1930 | −%3,8 | −%20,9 | −%3,8 | −%35,4 | −%58,1 | −%46,0 | −22,8 | −10,6 | 4 |
| 1934 | −%0,4 | −%23,2 | +%5,7 | +%44,5 | +%79,5 | +%64,5 | +35,0 | +19,9 | 5 |
| 1938 | −%4,2 | −%5,9 | −%12,6 | +%3,2 | −%23,8 | −%19,3 | −27,0 | −22,6 | 4 |
| 1942 | +%12,0 | +%35,4 | +%14,7 | +%32,3 | +%71,9 | +%37,6 | +39,6 | +5,3 | 3 |
| 1946 | +%4,2 | −%2,0 | +%9,2 | +%3,1 | −%18,8 | +%2,1 | −21,9 | −1,0 | 3 |
| 1950 | +%17,3 | +%16,5 | +%19,5 | +%24,8 | +%31,7 | +%30,6 | +6,9 | +5,8 | 4 |
| 1954 | +%16,0 | +%16,1 | +%17,6 | +%32,3 | +%26,6 | +%34,0 | −5,7 | +1,7 | 3 |
| 1958 | +%8,8 | +%14,7 | +%10,8 | +%15,9 | −%1,6 | +%25,7 | −17,5 | +9,8 | 4 |
| 1962 | +%15,1 | +%12,3 | +%12,2 | +%27,6 | +%15,2 | +%23,0 | −12,3 | −4,6 | 8 |
| 1966 | +%11,7 | +%50,1 | +%25,0 | +%22,1 | +%103,5 | +%44,8 | +81,3 | +22,7 | 19 |
| 1970 | +%17,2 | +%26,4 | +%17,2 | +%18,1 | +%22,7 | +%12,7 | +4,6 | −5,4 | 23 |
| 1974 | +%7,8 | −%1,8 | +%17,7 | +%25,1 | +%19,0 | +%36,5 | −6,1 | +11,4 | 49 |
| 1978 | +%6,1 | +%8,5 | +%8,5 | +%15,8 | +%55,6 | +%18,9 | +39,8 | +3,1 | 51 |
| 1982 | +%7,0 | +%12,7 | +%12,5 | +%26,1 | +%14,4 | +%22,7 | −11,7 | −3,4 | 51 |
| 1986 | +%12,9 | +%6,5 | +%21,4 | −%1,1 | −%25,5 | −%0,0 | −24,3 | +1,1 | 63 |
| 1990 | +%18,0 | +%17,1 | +%24,9 | +%34,2 | +%8,7 | +%42,4 | −25,5 | +8,2 | 78 |
| 1994 | +%3,6 | −%0,9 | +%3,8 | +%29,6 | +%20,2 | +%23,3 | −9,3 | −6,2 | 80 |
| 1998 | +%16,0 | +%27,7 | +%12,0 | +%25,7 | +%8,6 | −%10,4 | −17,1 | −36,1 | 85 |
| 2002 | −%6,7 | +%1,0 | −%2,4 | +%20,4 | +%82,2 | +%28,8 | +61,9 | +8,4 | 49 |
| 2006 | +%5,9 | +%10,8 | +%13,7 | +%9,4 | −%10,2 | +%7,9 | −19,6 | −1,5 | 48 |
| 2010 | +%10,3 | +%22,8 | +%16,9 | +%5,3 | −%1,0 | +%5,1 | −6,4 | −0,3 | 44 |
| 2014 | +%2,1 | −%1,1 | +%2,6 | +%6,1 | +%2,0 | +%6,6 | −4,1 | +0,5 | 50 |
| 2018 | −%0,3 | −%2,0 | −%0,6 | +%12,6 | +%27,7 | +%23,8 | +15,1 | +11,2 | 44 |
| 2022 | +%8,2 | +%22,6 | +%18,1 | +%15,4 | +%48,3 | +%29,4 | +32,9 | +14,0 | 47 |
Bazı satırlar bağlam gerektiriyor. İnşaatın en kötü sonucu olan 1926 sonrası −52,0 puan tek bir şirkete ait. En iyi sonuç olan 1966 sonrası +81,3 puan ise mevduat faizlerinin yasal tavana dayanması nedeniyle ipotek kredisi kaynaklarının kuruduğu 1966 kredi sıkışmasından toparlanan 19 hisselik bir portföyden geldi. 2002 sonrasındaki +61,9 puan, ipotek faizlerinin %6 civarında olduğu ve düşmeye devam ettiği konut patlamasının başlangıcıydı.
Kaybedilen yıllar konut gerilemelerinde yoğunlaşıyor. 1986'dan sonra piyasa yaklaşık yatay seyrederken inşaat hisseleri %25,5 düştü. O oylamadan iki hafta önce imzalanan Tax Reform Act birçok gayrimenkul vergi sığınağını ortadan kaldırmıştı ve tasarruf ve kredi (S&L) krizi büyüyordu. 1990'dan sonra inşaat, S&L temizliğinin ortasında piyasanın 25,5 puan gerisinde kaldı. 2006'dan sonra ise subprime çöküşü başlarken %10,2 geriledi. Bunların hiçbirinin nedeni seçim sonucu değildi.
Son iki ara seçim, her iki grubun da art arda iki ara seçimde piyasayı on puandan fazla geçtiği ilk dönem oldu: inşaat 2018 ve 2022'den sonra piyasayı 15,1 ve 32,9 puan, malzemeler ise 11,2 ve 14,0 puan geçti. Her iki yıl da oylama öncesinde ipotek faizlerindeki keskin bir yükselişin ardından geldi; buna aşağıda döneceğiz.
Etki ara seçimin mi, kasım ayının mı?
Konut hisselerinin bilinen bir mevsimsel deseni var: satış sezonu öncesinde, sonbahar sonundan ilkbahara kadar genellikle iyi performans gösterirler. Bu yüzden adil test, ara seçim sonrası ayların diğer yıllardaki aynı aylardan daha iyi olup olmadığıdır. Kasım ayının ilk pazartesisinden sonraki ilk salı başlayan aynı pencereleri 1926-2025 arasındaki her yıl için çalıştırdım.
| Grup ve pencere | Ara seçimlerden sonra | Aynı pencere, diğer tüm yıllar |
|---|---|---|
| İnşaat, +3 ay | 25'te 12 (%48) | 75'te 46 (%61) |
| İnşaat, +12 ay | 25'te 9 (%36) | 74'te 35 (%47) |
| Malzeme, +3 ay | 25'te 18 (%72) | 75'te 46 (%61) |
| Malzeme, +6 ay | 25'te 19 (%76) | 75'te 48 (%64) |
| Malzeme, +12 ay | 25'te 14 (%56) | 74'te 38 (%51) |
Bu, okumayı değiştiriyor. İnşaat hisseleri ara seçimlerden sonra, diğer yılların aynı penceresine göre daha kötü performans gösterdi; hem üç ayda hem on iki ayda. Yapı malzemeleri ise daha iyi performans gösterdi: üç ve altı ayda isabet oranı yaklaşık 11-12 yüzde puan daha yüksek. 25 gözlemle bu büyüklükte bir fark tesadüf olabilir. Bu bir kural değil, ılımlı bir eğilim.
Aynı tablo dört yıllık başkanlık döngüsünde de görülüyor. Kasım-ekim aylık getirilerine göre inşaat, ara seçim sonrası yılların 25'te 9'unda piyasayı geçti; bu, dört döngü penceresi arasında en zayıfı (başkanlık seçimi öncesi yılda 25'te 13, başkanlık seçimlerinden sonra 25'te 14, ara seçime giden yılda 24'te 11). 1926'dan bu yana tüm kayan on iki aylık pencerelerde inşaat zamanın %44,5'inde piyasayı geçti; yani ara seçim sonrası yıl normal oranının altında kalıyor. Malzemeler döngünün her penceresinde %50 civarında.
ETF dönemi: ITB, XHB, DHI ve LEN, 2006-2022
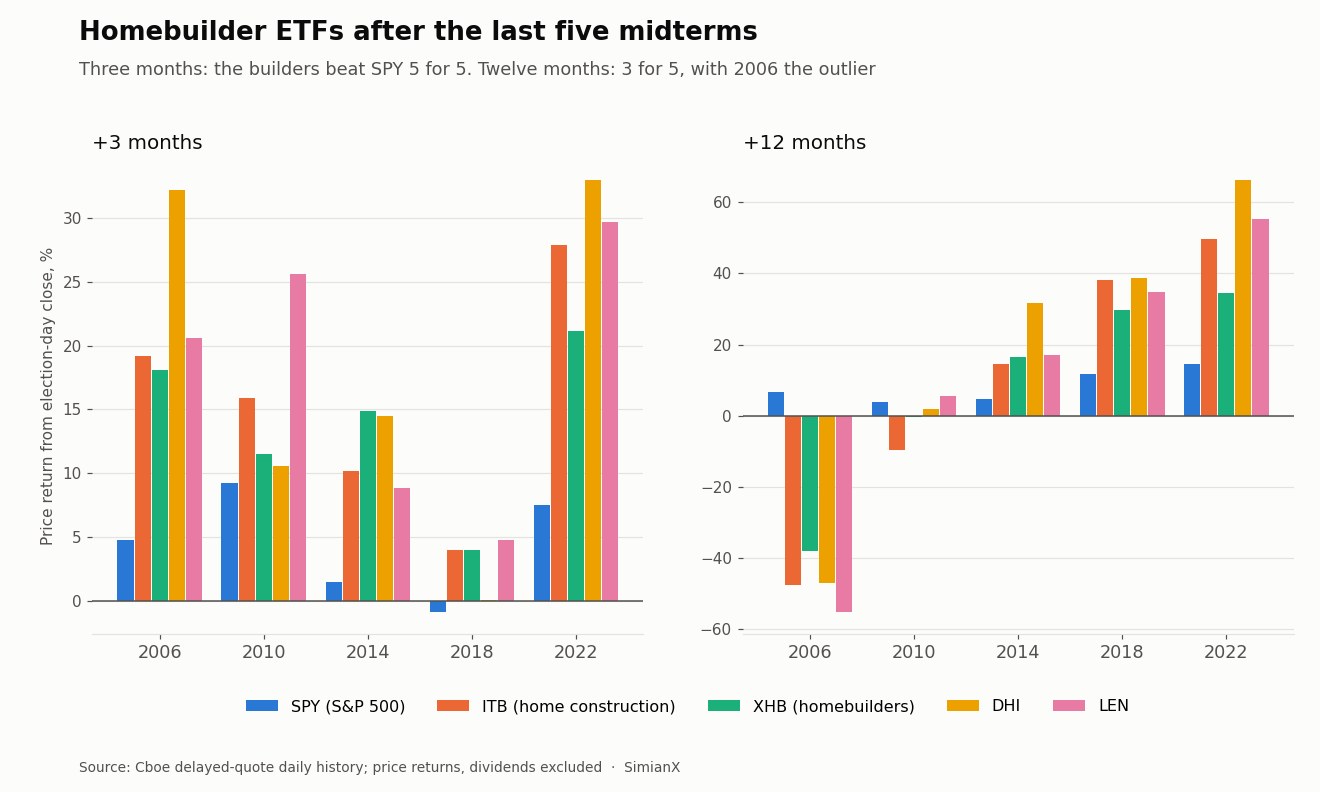
Seçim gününden üç ay sonra (fiyat getirisi):
| Sembol | 2006 | 2010 | 2014 | 2018 | 2022 | Ortalama | SPY'ı geçti |
|---|---|---|---|---|---|---|---|
| SPY | +%4,8 | +%9,2 | +%1,5 | −%0,9 | +%7,5 | +%4,4 | — |
| ITB | +%19,2 | +%15,9 | +%10,2 | +%4,0 | +%27,8 | +%15,4 | 5'te 5 |
| XHB | +%18,1 | +%11,5 | +%14,9 | +%4,0 | +%21,1 | +%13,9 | 5'te 5 |
| DHI | +%32,2 | +%10,6 | +%14,5 | +%0,1 | +%33,0 | +%18,1 | 5'te 5 |
| LEN | +%20,6 | +%25,6 | +%8,8 | +%4,8 | +%29,7 | +%17,9 | 5'te 5 |
Seçim gününden on iki ay sonra (fiyat getirisi):
| Sembol | 2006 | 2010 | 2014 | 2018 | 2022 | Ortalama | SPY'ı geçti |
|---|---|---|---|---|---|---|---|
| SPY | +%6,7 | +%3,8 | +%4,6 | +%11,6 | +%14,5 | +%8,2 | — |
| ITB | −%47,7 | −%9,5 | +%14,5 | +%38,1 | +%49,7 | +%9,0 | 5'te 3 |
| XHB | −%38,1 | −%0,4 | +%16,5 | +%29,7 | +%34,5 | +%8,4 | 5'te 3 |
| DHI | −%47,1 | +%2,0 | +%31,7 | +%38,8 | +%66,3 | +%18,3 | 5'te 3 |
| LEN | −%55,2 | +%5,6 | +%17,0 | +%34,7 | +%55,4 | +%11,5 | 5'te 4 |
Üç aylık süpürmenin büyük kısmı mevsimsellik. Her inşaatçı satırı, beş ara seçimin tamamından sonraki üç ayda SPY'ı 1,0 ile 27,4 puan arasında farkla geçti. Ancak ITB, 2007-2025 arasındaki ara seçim olmayan 15 yılın 11'inde de aynı pencerede SPY'ı geçti; XHB ise 15'te 9. Beşte beş güçlü bir seri gibi görünüyor, ama zaten inşaatçıları kayıran bir pencerede.
İlk gün negatifti. Oylamanın ertesi günü ITB, XHB, DHI ve LEN, beş denemede yalnızca birer kez SPY'ı geçebildi. İlk kazançlar seçim sonucundan değil, sonraki haftalarda geldi.
On iki aylık sonuç iki döneme ayrılıyor. 2006'da inşaatçılar konut çöküşünün içinde bir yılı geride bırakmıştı: DHI seçim gününe yıl başından bu yana %37,4 düşüşle girdi ve ITB sonraki on iki ayda %47,7 daha kaybederken SPY %6,7 yükseldi. 2018 ve 2022'de de inşaatçılar oylamaya derin ekside girdi; ITB yıl başından bu yana %26,2 ve %34,5 düşüşteydi, ardından %38,1 ve %49,7 yükseldi. Seçime düşüşle girmek her iki sonuçtan önce de görüldü, dolayısıyla tek başına bir sinyal değil. Bu yılları ayıran, sonrasında konut talebine ve ipotek faizlerine ne olduğuydu.
XHB daha dengeli fon. İnşaatçıların yanında yapı ürünleri üreticilerini ve ev perakendecilerini de tuttuğu için büyük yıllardaki salınımları daha küçük kaldı: 2006 sonrasında ITB'nin −%47,7'sine karşı −%38,1, 2022 sonrasında +%49,7'ye karşı +%34,5.
Ara seçimler çevresinde ipotek faizleri
30 yıllık ipotek faizi, konut inşaatçılarının kârlarını belirleyen en büyük girdidir. Freddie Mac anketinin başladığı tarihten bu yana her ara seçim çevresinde nasıl hareket ettiği aşağıda.
| Ara seçim | Oylamada 30 yıllık faiz | Önceki 12 aydaki değişim | Değişim, +3 ay | Değişim, +12 ay | İnşaat piyasaya göre, 12a | Malzeme piyasaya göre, 12a |
|---|---|---|---|---|---|---|
| 1974 | %9,87 | +1,25 | −0,58 | −0,63 | −6,1 | +11,4 |
| 1978 | %9,90 | +1,00 | +0,50 | +2,90 | +39,8 | +3,1 |
| 1982 | %14,15 | −4,29 | −1,05 | −0,72 | −11,7 | −3,4 |
| 1986 | %9,89 | −2,12 | −0,81 | +1,08 | −24,3 | +1,1 |
| 1990 | %10,13 | +0,31 | −0,57 | −1,35 | −25,5 | +8,2 |
| 1994 | %9,05 | +1,94 | −0,11 | −1,61 | −9,3 | −6,2 |
| 1998 | %6,83 | −0,38 | −0,09 | +1,13 | −17,1 | −36,1 |
| 2002 | %6,13 | −0,43 | −0,23 | −0,19 | +61,9 | +8,4 |
| 2006 | %6,31 | +0,00 | +0,03 | −0,05 | −19,6 | −1,5 |
| 2010 | %4,23 | −0,80 | +0,57 | −0,13 | −6,4 | −0,3 |
| 2014 | %3,98 | −0,12 | −0,32 | −0,22 | −4,1 | +0,5 |
| 2018 | %4,83 | +0,89 | −0,37 | −1,05 | +15,1 | +11,2 |
| 2022 | %6,95 | +3,86 | −0,86 | +0,81 | +32,9 | +14,0 |
Faiz değişimleri yüzde puan cinsindendir. Gösterilen faiz, seçim günü veya öncesindeki son haftalık değerdir.
Faizler genellikle oylamadan sonra geriledi ve bu, inşaatçılara yardımcı olmadı. 30 yıllık faiz, bu 13 ara seçimin 9'undan on iki ay sonra daha düşüktü; üç ay sonra ise 10'unda daha düşüktü. Buna rağmen inşaat hisseleri, faizlerin yıl boyunca düştüğü 9 yılın yalnızca 2'sinde piyasayı geçti. Hisseler faizlerden önce hareket ediyor: ipotek faizleri düşmeye başladığında inşaatçılar bunu çoğu zaman çoktan fiyatlamış oluyor.
Oylama öncesindeki yükseliş, sonrasındaki hareketten daha önemli oldu. İpotek faizinin seçim gününden önceki on iki ayda en az yarım puan yükseldiği beş ara seçimde (1974, 1978, 1994, 2018 ve 2022) inşaat izleyen yılda piyasayı 3 kez, malzemeler 4 kez geçti. Diğer sekizinde inşaat piyasayı bir kez, malzemeler dört kez geçti. Beş gözlem çok zayıf bir kanıt ve 1978, faizler yükselmeye devam ederken hisselerin yine de ralli yaptığı bir örnek. Ancak bu tanıdık bir desene uyuyor: inşaatçılar dibi, faizlerin kendisi zirve yaptığında değil, faiz korkusu zirve yaptığında görme eğiliminde.
Hazine tahvili getirilerinin oylama çevresindeki davranışı için Hazine getirileri ve dolar tablomuza bakın. İpotek faizleri 10 yıllık getiriyi bir fark (spread) ekleyerek izlediği için iki sayfa birlikte okunduğunda daha anlamlı.
Kongre konut için neyi değiştirebilir, neyi değiştiremez
Konutta ara seçim işlemi için kullanılan olağan argüman yasama odaklıdır. Geçen yüzyılın başlıca federal konut yasalarının en yakın ara seçime göre gerçekte ne zaman imzalandığı aşağıda.
| Yasa | İmza tarihi | Zamanlama |
|---|---|---|
| National Housing Act (FHA'yı kurdu) | 27 Haziran 1934 | 1934 ara seçiminden dört ay önce |
| Emergency Home Finance Act (Freddie Mac'i kurdu) | Temmuz 1970 | 1970 ara seçiminden aylar önce |
| Tax Reform Act of 1986 (birçok gayrimenkul vergi sığınağını kaldırdı) | 22 Ekim 1986 | 1986 ara seçiminden iki hafta önce |
| Housing and Economic Recovery Act (FHFA'yı kurdu) | 30 Temmuz 2008 | 2006'da seçilen Kongre tarafından, 12 aylık pencereden sonra çıkarıldı |
| Tax Cuts and Jobs Act (ipotek faizi ve SALT indirimlerine tavan getirdi) | 22 Aralık 2017 | 2018 ara seçiminden on bir ay önce |
| Inflation Reduction Act (enerji verimli konutlar için 45L kredisini uzattı) | 16 Ağustos 2022 | 2022 ara seçiminden üç ay önce |
| One Big Beautiful Bill Act (2025-2029 için SALT tavanını $40.000'e çıkardı, düşük gelirli konut kredisini genişletti) | 4 Temmuz 2025 | 2026 ara seçiminden on altı ay önce |
Desen tutarlı. Büyük konut yasalarını, ara seçimden önce zaten görevde olan Kongreler çıkardı; genellikle tek bir parti iki meclisi de kontrol ederken. Ara seçimlerin ortaya çıkardığı Kongreler daha sık bölünmüş oluyor ve ilk yıllarında çok az konut yasası çıkarıyor. Dönemin en büyük federal konut müdahalesi olan Fannie Mae ve Freddie Mac'in 2008'de kayyum yönetimine alınması, düzenleyici kurum ve Hazine'nin yürütme eylemiydi.
Konut inşaatçılarının kârlarını hareket ettiren kaldıraçların birçoğu tamamen Kongre'nin dışında: Federal Reserve'ün faiz patikası, FHFA'nın Fannie Mae ve Freddie Mac üzerindeki denetimi, FHA ipotek sigortası fiyatlaması ve ithal kereste ile diğer malzemelere uygulanan gümrük vergileri. Yeni bir Kongre'nin yapabileceği şey vergi yasası yazmak, bütçe ödenekleri yoluyla konut programlarını finanse etmek ve oturumlar düzenlemektir. Bu, siyasi kilitlenme çalışmamızdaki sonuçla örtüşüyor: bölünmüş hükümet eski yasaları geri almaktan çok yeni yasaları durduruyor.
2026 tablosu
Konut grubunun, oylama günü olan 3 Kasım 2026 kapanışında, 31 Aralık 2025 kapanışından itibaren fiyat getirileriyle durumu aşağıda.
| Sembol | 2026 YBB, 3 Kasım kapanışına kadar | SPY'a göre | 2026 en yüksek kapanışının altında |
|---|---|---|---|
| SPY | +%10,6 | — | −%3,2 |
| ITB | −%2,9 | −13,5 puan | −%17,7 |
| XHB | −%1,0 | −11,6 puan | −%16,0 |
| DHI | +%0,8 | −9,8 puan | −%13,4 |
| LEN | −%16,3 | −26,9 puan | −%30,2 |
İnşaatçılar şubat ortasında zirve yaptı (ITB, XHB ve DHI 13 Şubat'ta; LEN ocakta) ve bu yıl S&P 500'ün kabaca 10 ile 27 puan gerisinde kaldı. 30 yıllık ipotek faizi, seçimden önceki son haftalık değerde (29 Ekim) %7,24'tü; bir yıl önceki %6,17'den ve 2025 sonundaki %6,15'ten yükselmişti. 26 Şubat'ta %5,98 ile 2026'nın en düşük, 8 Ekim'de %7,40 ile en yüksek seviyesini gördü.
Bu, 2026'yı oylamaya giden süreçte ipotek faizinin yarım puandan fazla yükseldiği ara seçimler arasına, 1974, 1978, 1994, 2018 ve 2022'nin yanına yerleştiriyor. Aynı zamanda inşaatçıların seçim gününe piyasanın çok gerisinde girdiği bir yıl; tıpkı 2006, 2018 ve 2022'de olduğu gibi. Bu benzer örnekler farklı yönleri işaret ediyor ve sayıları bir avuç, dolayısıyla sonucu tahmin etmiyor, yalnızca tabloyu tarif ediyorlar.
Sonucun kendisi, yani Cumhuriyetçi bir Beyaz Saray'ın karşısında Demokrat bir Kongre, S&P 500 ara seçim kaydımızda ve sektör skor tablomuzda ayrıntılı olarak ele alınan bölünmüş yapıdır. Konut açısından artık ortak takvimde yer alan başlıca yasama başlıkları, mevcut yasaya göre 2029'dan sonra $10.000'e geri dönecek SALT tavanı ve yıllık konut ödenekleridir. Faizler Fed'in ve tahvil piyasasının elinde kalmaya devam ediyor. Piyasanın ABD'nin en büyük konut inşaatçısını gerçek zamanlı olarak nasıl fiyatladığını görmek için SimianX'te DHI için canlı analiz çalıştırabilirsiniz.
Bu analizin sınırları
Yirmi beş ara seçim, seçim çalışmaları için kullanılabilir, istatistik için ise küçük bir örneklemdir. İnşaat portföyü 1966'dan önceki her ara seçimde ondan az şirket içeriyordu, bu yüzden ilk satırlar neredeyse tek hisse sonuçlarıdır. Portföy ayrıca konut inşaatçılarını, işleri ipotekten çok kamu yatırımlarına ve şirket harcamalarına bağlı ticari ve ağır inşaat müteahhitleriyle karıştırıyor. Malzeme portföyü, hırdavat ve tesisat ürünleri gibi yeni yapı kadar renovasyona da satılan ürünleri içeriyor.
ETF örneklemi beş ara seçimden oluşuyor ve hepsi bölünmüş hükümetle sonuçlandı; bu yüzden ara seçim etkisini bölünmüş hükümet etkisinden ayıramıyor. ETF rakamları fiyat getirisidir; inşaatçılar küçük temettüler ödediği için bunların eklenmesi pek bir şey değiştirmez. İpotek faizi tablosu 13 satırdan oluşuyor ve oylama öncesi yükseliş karşılaştırması bunları beş ve sekizlik gruplara bölüyor.
Bunların hiçbiri tahmin ya da yatırım tavsiyesi değildir. Yaşananların bir kaydıdır.
Sıkça sorulan sorular
Konut inşaatı hisseleri ara seçimlerden sonra nasıl performans gösteriyor?
Karışık ve elde tutma süresine bağlı. 1926-2022 arasındaki 25 ara seçimde, konut inşaatçılarını da içeren inşaat sektörü sonraki üç ayda piyasayı 12 kez, on iki ayda 9 kez geçti. ETF döneminde ITB ve XHB, 2006-2022 arasındaki beş ara seçimin hepsinden sonraki üç ayda, on iki ayda ise üçünden sonra S&P 500'ü geçti.
Yapı malzemesi hisseleri ara seçimlerden sonra konut inşaatçılarından daha mı iyi?
Kayıtlara göre evet. Yapı malzemesi hisseleri ara seçimlerin 25'te 18'inden sonra üç ayda, 19'undan sonra altı ayda piyasayı geçti; her ikisi de diğer yılların aynı penceresindeki isabet oranlarından yüksek. On iki ayda piyasayı 14 kez geçtiler; inşaat için bu sayı 9.
İpotek faizleri ara seçimlerden sonra düşer mi?
Çoğu zaman, ama güvenilir biçimde değil. 30 yıllık sabit faiz, 1974'ten bu yana 13 ara seçimin 9'unda oylamadan on iki ay sonra daha düşüktü; 1978, 1986, 1998 ve 2022'den sonra ise daha yüksekti. On iki aylık ortalama değişim sıfıra yakındı.
ITB herhangi bir ara seçimden sonra para kaybetti mi?
Evet. 7 Kasım 2006 kapanışından itibaren ITB, konut çöküşü derinleşirken sonraki on iki ayda %47,7 düştü; aynı dönemde SPY %6,7 yükseldi. 2010 ara seçiminden sonra ITB on iki ayda %9,5 geriledi. 2014, 2018 ve 2022'den sonra ise yükseldi.
Demokrat ya da Cumhuriyetçi bir Kongre konut işlemini değiştirir mi?
Tutarlı bir şekilde değil. 1934'teki National Housing Act'ten 2025'teki One Big Beautiful Bill Act'e kadar geçen yüzyılın başlıca federal konut yasaları, en yakın ara seçimden önce imzalandı; o ara seçimin seçtiği Kongre tarafından değil. Ara seçim sonrası sonuçları parti dağılımından çok ipotek faizleri, Fed ve konut döngüsü açıklıyor.
Konut hisselerindeki ara seçim sonrası ralli sadece mevsimsel mi?
Büyük ölçüde. Konut inşaatı hisseleri çoğu yıl kasımdan ilkbahar başına kadar iyi performans gösterme eğiliminde. ITB, 2007'den bu yana ara seçim olmayan 15 yılın 11'inde aynı üç aylık pencerede SPY'ı geçti; dolayısıyla ara seçimler sonrasındaki 5'te 5'lik karnesi göründüğü kadar sıra dışı değil.
Konut yatırımcıları 2026 ara seçimlerinden sonra neyi izlemeli?
Yıl içinde yaklaşık bir puan yükseldikten sonra oylamaya %7,24'ten giren 30 yıllık ipotek faizini ve ilkbahar satış sezonuna giderken konut talebini. Tarihsel olarak bunlar inşaatçılar için Kongre'nin bileşiminden daha önemli oldu.
Sonuç
Ara seçim sonrası en iyi konut karnesi yapı malzemesi hisselerine ait: 1926'dan bu yana ara seçimlerin 25'te 18'inden sonra üç ayda piyasayı geçtiler; bu, diğer yıllardan biraz daha iyi. Konut inşaatçılarını da içeren inşaat hisseleri ise ara seçimlerden sonra diğer yılların aynı aylarına göre daha kötü performans gösterdi ve on iki ayda piyasayı 25'te yalnızca 9 kez geçti. ETF döneminde inşaatçıların üç aylık süpürmesi büyük ölçüde kasım mevsimselliği; ITB'nin on iki aylık sonuçları ise −%47,7 ile +%49,7 arasında değişti. Başlıca konut yasaları çoğunlukla oylamadan önce imzalandı. Bu kayda göre, konut inşaatçıları için hangi partinin kazandığından çok ipotek faizleri ve konut döngüsü belirleyici oldu.
Kaynaklar. Kenneth R. French Data Library: 49 sektör portföyü (piyasa değeri ağırlıklı, günlük ve aylık, SIC tanımları ve şirket sayılarıyla) ve Fama-French araştırma faktörleri, Temmuz 1926'dan itibaren toplam getiriler (veri dosyası Eylül 2026 CRSP veritabanından oluşturuldu). SPY, ITB, XHB, DHI ve LEN için 3 Kasım 2026 kapanışına kadar Cboe gecikmeli kotasyon günlük geçmişi. Freddie Mac Primary Mortgage Market Survey 30 yıllık sabit faizi, FRED üzerinden (MORTGAGE30US), Nisan 1971'den itibaren haftalık. Yasaların imza tarihleri bağlantı verilen kaynaklardan. Seçim tarihleri: kasım ayının ilk pazartesisinden sonraki ilk salı. Grafikler SimianX tarafından temel verilerden üretildi. Tanımlar: Fama-French sektör portföyleri, Freddie Mac ipotek anketi.
İlgili okumalar
- Ara Seçimlerden Sonra En İyi Sektörler: 100 Yıllık Veri: bu sayfanın bağlı olduğu on iki sektörlük skor tablosu
- Siyasi Kilitlenme Hisseler İçin İyi mi? 49 Kongre, 1927-2025: dönem dönem bölünmüş ve birleşik hükümet karşılaştırması
- Ara Seçimlerden Sonra Borsa: 1950-2026 Her Döngü: endeks düzeyindeki kayıt
- Ara Seçimlerden Sonra Hazine Getirileri ve Dolar, 1962-2022: ipotek maliyetlerinin arkasındaki faiz ortamı
- Ara Seçimlerden Sonra Banka Hisseleri: 25 Ara Seçim, 1926-2022: faize duyarlı diğer sektör ve konutun ipotek kredisi veren tarafı
- Ara Seçimlerden Sonra Küçük Şirketler Büyükleri Geçiyor mu? 1926-2022: aynı pencerelerde ölçek etkisi


