 Yazan: Marcus Reeve
ABD Ara Seçimlerinden Sonra Banka Hisseleri: 100 Yıllık Referans Tablosu
Kısa cevap: Ara seçimlerden sonra banka hisseleri piyasanın zayıf halkalarından biri oldu. 1926-2022 arasındaki 25 ara seçimin tamamında, piyasa değeri ağırlıklı ABD banka hisseleri sonraki on iki ayda genel piyasayı yalnızca 10 kez geçti ve ondan ortalama 4,3 yüzde puan geride kaldı (medyan fark: 6,8 puan). Ara seçimi izleyen yıl, dört yıllık başkanlık döngüsünde bankaların piyasaya kazandığından daha sık kaybettiği tek dönem. ETF çağında tablo daha da kötüydü: finans sektörü fonu XLF, 2006-2022 arasındaki beş ara seçimin hepsinden sonra S&P 500'ün gerisinde kaldı; bölgesel banka fonu KRE ise 2022 seçimini izleyen yılda %34 düştü.
Sonuç (4 Kasım 2026, ET ile 01.50 itibarıyla): Hem Senato'nun hem de Temsilciler Meclisi'nin kontrolünü Demokratlar kazandı; bu sonuçları AP ve NBC News ilan etti. AP'nin ET ile 01.30'daki sayımına göre Demokratlar, Cumhuriyetçilerin elindeki yedi Senato sandalyesini ve Temsilciler Meclisi'nde 16 sandalyeyi kazanmıştı. 3 Ocak 2027'den itibaren Kongre artık tamamen Beyaz Saray'ın partisinin elinde olmayacak.
Ara seçim yorumları bankaları genellikle saf bir politika bahsi gibi ele alır: bir parti gevşek düzenleme ve yükseliş, diğeri sıkı kurallar ve satış dalgası demektir. Veriler bu hikâyeyi desteklemiyor. Verilerin gösterdiği şey, hangi parti kazanırsa kazansın ara seçim sonrası yılların çoğunda piyasanın gerisine düşen bir sektör ve herkesin tartıştığı banka yasasını on iki aylık pencere kapanmadan nadiren çıkarabilen bir Kongre.
Bu makale, ara seçim serimizin finans ayağı. Sektörler arası skor tablosu 1926'dan bu yana her ara seçimin ardından on iki sektörü sıralıyor; bu sayfa ise bankalara bir kat daha derinden bakıyor ve 49 sektörlük veriyi kullanarak bankaları aracı kurumlardan, büyük bankaları küçüklerden, ETF çağını da uzun örneklemden ayırıyor.
Nasıl ölçüldü
Uzun örneklemdeki tüm rakamlar, 49 piyasa değeri ağırlıklı ABD sektör portföyünün Temmuz 1926'ya uzanan günlük ve aylık toplam getirilerini yayımlayan Kenneth R. French Data Library kaynaklıdır. Burada ikisi önemli:
- Bankalar: ticari bankalar, tasarruf kurumları ve banka holdingleri.
- Menkul kıymet ticareti: French dosyalarında "Fin" olarak geçen portföy: aracı kurumlar ve işlemciler, borsalar, varlık yöneticileri ve yatırım araçları. Bu makalede "Main Street" yerine Wall Street'i temsil ediyor.
Piyasa ölçütü French piyasa getirisidir (Mkt-RF artı risksiz faiz), yani borsada işlem gören tüm ABD hisselerinin piyasa değeri ağırlıklı toplam getirisi. Temettüler her iki tarafta da dahildir.
Her pencere seçim günü veya öncesindeki son kapanışla başlar. Günlük dosyada 1970'ten önce seçim gününde işlem yoktur, çünkü borsa o yıllarda seçimlerde hâlâ kapalıydı; bu nedenle 1926-1966 için baz pazartesi kapanışıdır. Her pencere bir, üç, altı veya on iki ay sonraki aynı takvim günü veya öncesindeki son kapanışla biter. 1926-2022 arasındaki 25 ara seçim gününün tamamı, hiçbir istisna olmadan dahildir.
Günümüze yönelik kontrol için XLF (finans sektörü fonu), KBE (eşit ağırlıklı banka fonu), KRE (bölgesel bankalar), JPM (ABD'nin en büyük bankası) ve SPY (S&P 500) için Cboe günlük kapanışlarını kullandım. Bunlar temettü hariç fiyat getirileridir. Eşit ağırlık ile piyasa değeri ağırlığı karşılaştırmasında günlük yerine aylık veri kullandım, çünkü sığ işlem gören küçük bankaların günlük yeniden dengelenmesi eşit ağırlıklı getirileri şişirir. Günlük veride küçük bankalar, 25 ara seçimin 23'ünden sonra büyükleri geçmiş gibi görünüyor. Aylık veride bu sayı 16 ve raporladığım rakam da bu.
Skor tablosu: 25 ara seçim sonrası bankalar, 1926-2022
| Seçim gününden sonraki pencere | Bankalar ortalama | Piyasa ortalama | Bankalar piyasayı geçti | Bankalar artıda | Ortalama fark | Medyan fark |
|---|---|---|---|---|---|---|
| +1 işlem günü | +%0,2 | +%0,4 | 25'te 12 | 25'te 15 | −0,2 puan | +0,0 puan |
| +1 ay | +%2,8 | +%1,8 | 25'te 9 | 25'te 17 | +1,0 puan | −0,4 puan |
| +3 ay | +%6,8 | +%7,6 | 25'te 11 | 25'te 17 | −0,8 puan | −0,9 puan |
| +6 ay | +%11,0 | +%13,6 | 25'te 8 | 25'te 20 | −2,6 puan | −3,0 puan |
| +12 ay | +%13,3 | +%17,7 | 25'te 10 | 25'te 17 | −4,3 puan | −6,8 puan |
Üç nokta öne çıkıyor.
Fark zamanla açılıyor. Oylamanın ertesi günü bankalar ile piyasa arasındaki sonuç yazı tura gibi. Altı ayda bankalar piyasayı 25 seferde yalnızca 8 kez geçmiş, on iki ayda ise ortalama geride kalma 4,3 puana çıkıyor. Bu örüntünün arkasında ne varsa, sonuca verilen tek günlük bir tepki değil.
Bir aylık ortalama yanıltıcı. Bankalar ilk ayda piyasanın +%1,8'ine karşı ortalama +%2,8 getiri sağlıyor, ama piyasayı 25'te yalnızca 9 kez geçiyor. Ortalamayı iki uç değer yukarı çekiyor: 1942 ara seçiminden sonra +%15,5 ve 1990'dan sonra +%18,0. Medyan ay, piyasaya karşı bir kazanç değil, küçük bir kayıp.
Bankalar yalnızca daha sert değil, daha sık da düşüyor. On iki ay sonra piyasa 25 vakanın 23'ünde artıdaydı, bankalar 17'sinde. Bankalar ara seçim sonrası sekiz yılda geriledi; bunlar arasında 1958, 1986, 2006, 2010 ve 2022 var ve bu beş yılın dördünde piyasanın geneli yükseldi.
Wall Street, Main Street'ten daha iyi durumdaydı. Aracı kurumlar, borsalar ve varlık yöneticilerinden oluşan ticaret portföyü, on iki aylık ufukta 25 ara seçimin 12'sinden sonra piyasayı geçti; ortalama fark +1,1 puan, medyan ise sıfıra yakın:
| Seçim gününden sonraki pencere | Ticaret ortalama | Piyasa ortalama | Ticaret piyasayı geçti | Ortalama fark | Medyan fark |
|---|---|---|---|---|---|
| +1 ay | +%1,3 | +%1,8 | 25'te 14 | −0,5 puan | +0,6 puan |
| +3 ay | +%8,0 | +%7,6 | 25'te 12 | +0,4 puan | −0,1 puan |
| +6 ay | +%14,8 | +%13,6 | 25'te 13 | +1,2 puan | +0,7 puan |
| +12 ay | +%18,8 | +%17,7 | 25'te 12 | +1,1 puan | −0,3 puan |
Bu da ticaret grubunu ara seçimlerden sonra kabaca piyasa ağırlığında bir pozisyon yaparken, bankaları sürekli düşük ağırlık verilen bir sektör haline getiriyor. İnsanlar "finans" dediğinde genellikle ikisini birden kastediyor. Veriler ikisinin ayrı değerlendirilmesi gerektiğini söylüyor.
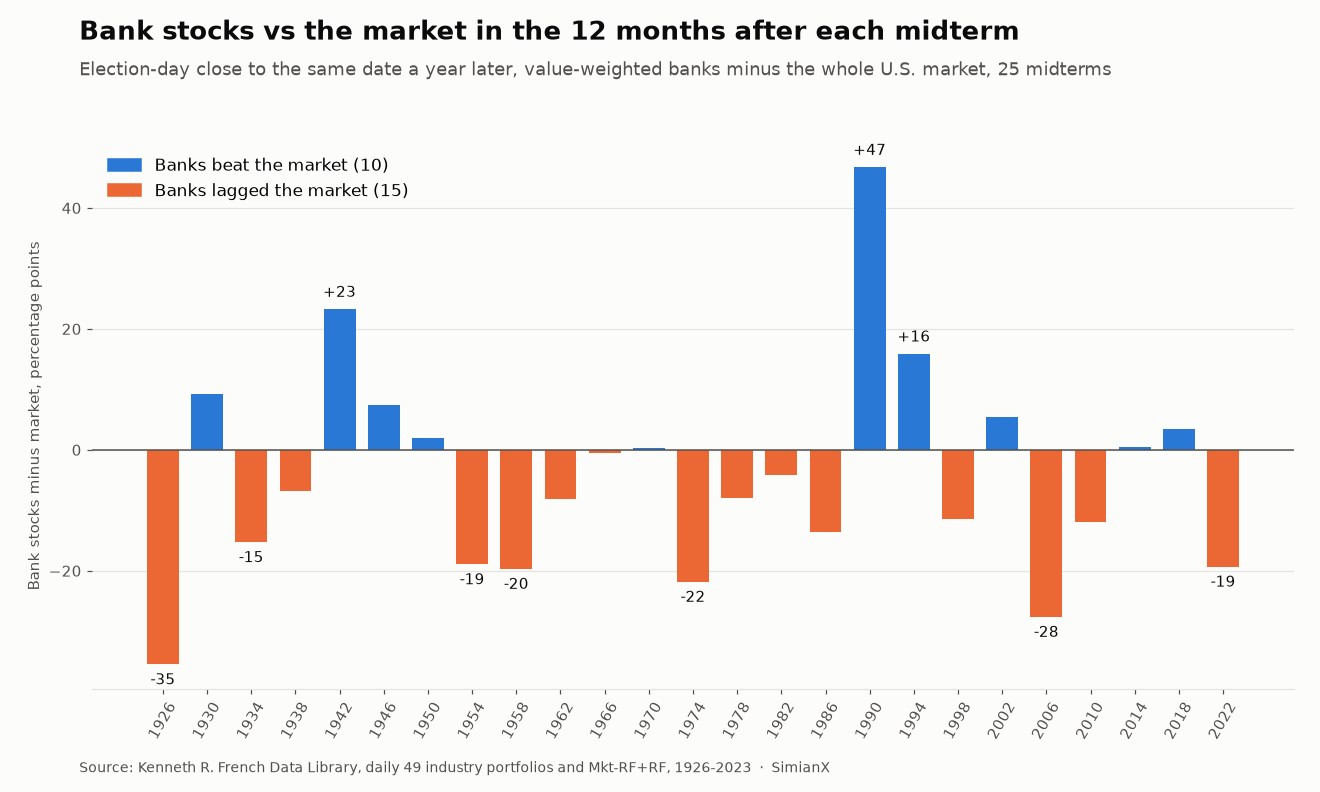
1926'dan bu yana her ara seçim: referans tablosu
Seçim günü kapanışından itibaren toplam getiriler. "Bankalar - piyasa", on iki aylık farkın yüzde puan cinsinden değeridir.
| Ara seçim | Piyasa +3 ay | Bankalar +3 ay | Piyasa +12 ay | Bankalar +12 ay | Bankalar - piyasa | Ticaret +12 ay |
|---|---|---|---|---|---|---|
| 1926 | +%6,2 | −%10,9 | +%29,0 | −%6,4 | −35,5 puan | +%28,8 |
| 1930 | −%3,8 | −%5,2 | −%35,4 | −%26,2 | +9,2 puan | −%48,6 |
| 1934 | −%0,4 | +%10,5 | +%44,5 | +%29,3 | −15,2 puan | +%61,4 |
| 1938 | −%4,2 | −%4,9 | +%3,2 | −%3,6 | −6,8 puan | −%14,8 |
| 1942 | +%12,0 | +%18,7 | +%32,3 | +%55,5 | +23,2 puan | +%50,2 |
| 1946 | +%4,2 | +%8,6 | +%3,1 | +%10,5 | +7,4 puan | −%2,1 |
| 1950 | +%17,3 | +%4,5 | +%24,8 | +%26,7 | +1,9 puan | +%36,3 |
| 1954 | +%16,0 | +%10,8 | +%32,3 | +%13,4 | −18,9 puan | +%30,2 |
| 1958 | +%8,8 | −%1,8 | +%15,9 | −%3,7 | −19,7 puan | +%7,6 |
| 1962 | +%15,1 | +%16,0 | +%27,6 | +%19,4 | −8,1 puan | +%35,6 |
| 1966 | +%11,7 | +%20,7 | +%22,1 | +%21,6 | −0,5 puan | +%41,7 |
| 1970 | +%17,2 | +%11,9 | +%18,1 | +%18,4 | +0,3 puan | +%30,1 |
| 1974 | +%7,8 | +%12,8 | +%25,1 | +%3,3 | −21,8 puan | +%14,7 |
| 1978 | +%6,1 | +%0,6 | +%15,8 | +%7,9 | −7,9 puan | +%18,6 |
| 1982 | +%7,0 | −%0,7 | +%26,1 | +%22,0 | −4,1 puan | +%26,7 |
| 1986 | +%12,9 | +%7,4 | −%1,1 | −%14,7 | −13,5 puan | −%10,1 |
| 1990 | +%18,0 | +%38,7 | +%34,2 | +%80,9 | +46,7 puan | +%61,2 |
| 1994 | +%3,6 | +%5,0 | +%29,6 | +%45,4 | +15,8 puan | +%39,2 |
| 1998 | +%16,0 | +%6,9 | +%25,7 | +%14,2 | −11,5 puan | +%34,9 |
| 2002 | −%6,7 | −%5,8 | +%20,4 | +%25,8 | +5,5 puan | +%37,7 |
| 2006 | +%5,9 | +%4,5 | +%9,4 | −%18,2 | −27,6 puan | −%2,6 |
| 2010 | +%10,3 | +%17,6 | +%5,3 | −%6,6 | −11,9 puan | −%18,8 |
| 2014 | +%2,1 | −%2,9 | +%6,1 | +%6,6 | +0,5 puan | +%4,2 |
| 2018 | −%0,3 | −%1,2 | +%12,6 | +%16,0 | +3,4 puan | +%9,8 |
| 2022 | +%8,2 | +%8,4 | +%15,4 | −%3,9 | −19,3 puan | −%1,3 |
En zayıf dönem 1954-1978 arasıydı: bankalar yedi ara seçimin yalnızca birinden sonra piyasayı geçti, o da 1970'te sadece 0,3 puanla. Bu dönemin büyük bölümünde Regulation Q, bankaların mevduata ödeyebileceği faizi sınırlıyordu; piyasa faizleri yükseldikçe bankalar fonlamalarını korumakta zorlandı. En iyi tekil sonuç olan 1990 sonrası +46,7 puan, seçime verilen bir tepki değil, bir bankacılık krizinin dibinden gelen toparlanmaydı. Banka hisseleri 1990'a kadar ticari gayrimenkul zararlarıyla ezilmişti ve toparlanma neredeyse sandıkların kapandığı anda başladı.
Son beş ara seçim iki kıl payı galibiyet (2014 ve 2018) ve üç ağır yenilgi (2006, 2010 ve 2022) getirdi; ortalama fark −11,0 puan. Üç yenilginin de bankalara özgü bir nedeni vardı: subprime krizinin başlangıcı, 2010-11'deki Dodd-Frank sonrası yeniden yapılanma ve 2023'teki bölgesel banka iflasları.
Sebep ara seçim mi, yoksa bankalar mı?
Haklı bir itiraz: belki bankalar zaten çoğu zaman piyasanın gerisinde kalıyordur ve "ara seçim" etiketi bir şey eklemiyordur. Bu itiraz tutmuyor. 1926'dan bu yana tüm kayan on iki aylık pencerelerde piyasa değeri ağırlıklı bankalar piyasayı vakaların %54'ünde geçti; ortalama fark +2,8 puan. Ara seçimi izleyen yıl kural değil, istisna.
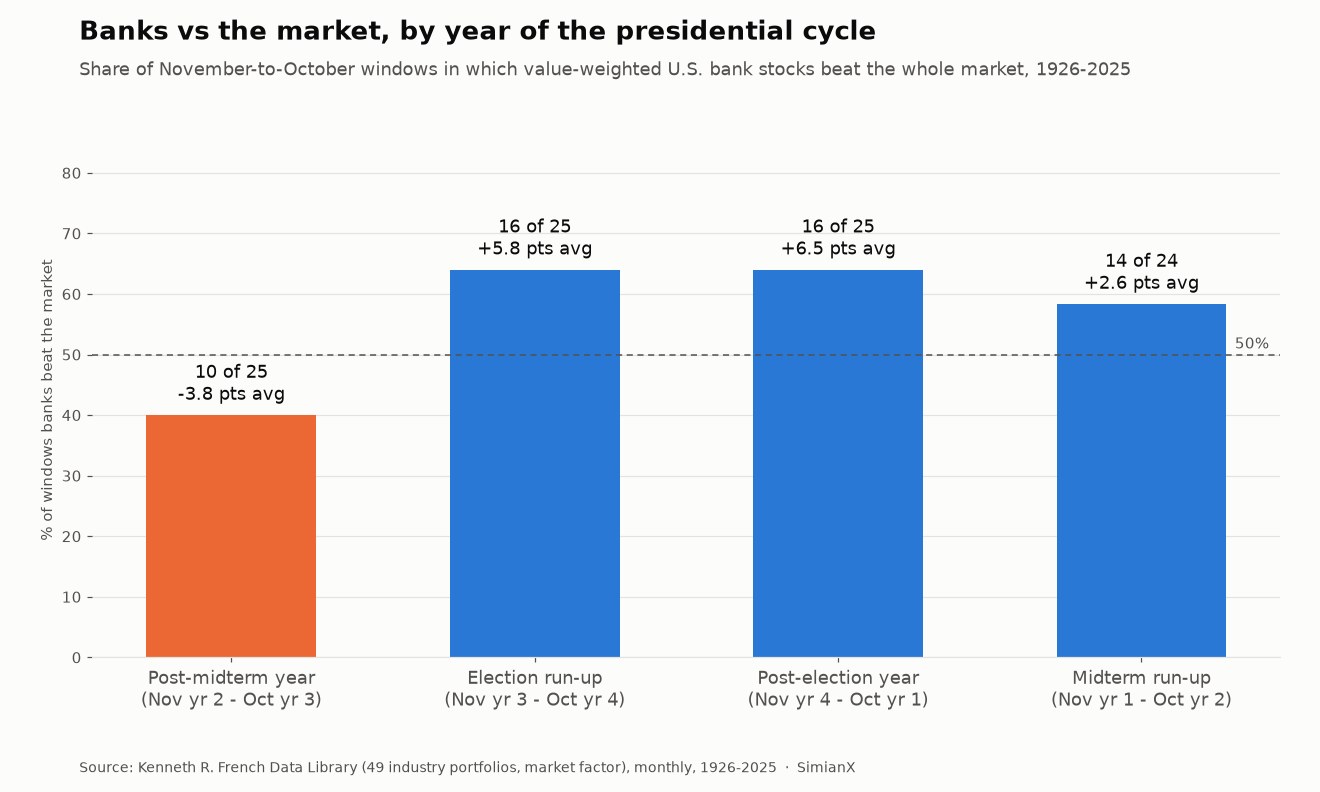
Yüzyılı başkanlık döngüsünün dört Kasım-Ekim penceresine bölmek bunu daha net gösteriyor:
| Döngü penceresi (Kasım-Ekim) | Bankalar piyasayı geçti | Ortalama fark |
|---|---|---|
| Ara seçim sonrası yıl (2. yıl Kasım - 3. yıl Ekim) | 25'te 10 | −3,8 puan |
| Başkanlık seçimine hazırlık (3. yıl - 4. yıl) | 25'te 16 | +5,8 puan |
| Başkanlık seçimi sonrası yıl (4. yıl - 1. yıl) | 25'te 16 | +6,5 puan |
| Ara seçime hazırlık (1. yıl - 2. yıl) | 24'te 14 | +2,6 puan |
Bankalar, ara seçimi izlemeyen 74 Kasım-Ekim penceresinin 46'sında piyasayı geçti (%62). Ara seçimlerden sonra ise 25'te 10 kez (%40). Ara seçim sonrası yıl aynı zamanda piyasanın geneli için en güçlü yıl; bunu hem başkanlık döngüsü tablomuz hem de S&P 500'ün ara seçim yılları karnesi gösteriyor. Yani banka sonucunun bir kısmı göreli: geniş piyasanın genellikle çok iyi gittiği bir yılda, faize duyarlı ve betası düşük bir sektör yükselse bile geride kalıyor.
Bu aylık Kasım-Ekim versiyonu sektör skor tablomuzla da birebir örtüşüyor. Oradaki daha geniş "Finans" grubu (bankalar, sigortacılar, aracı kurumlar ve gayrimenkul birlikte) 25 ara seçimin 11'inden sonra piyasayı geçti; ortalama fark −1,6 puan. Bankalar tek başına alındığında sonuç 25'te 10 ve −3,8 puan. Ticaret portföyü ise 25'te 12 ve +1,8 puan veriyor. Banka rakamı üçünün en kötüsü.
Büyük bankalar mı, küçük bankalar mı?
French verileri hem devlerin hâkim olduğu piyasa değeri ağırlıklı bir banka portföyü hem de küçük bir yerel bankanın büyük bir finans merkezi bankası kadar ağırlık taşıdığı eşit ağırlıklı bir portföy yayımlıyor. İkisini karşılaştırmak, büyük bankalara karşı bölgesel bankaların en yakın uzun vadeli testi.
Aylık Kasım-Ekim getirilerinde eşit ağırlıklı bankalar, piyasa değeri ağırlıklı bankaları 25 ara seçimin 16'sından sonra ortalama +3,1 puanla geçti. Bu, diğer tüm yıllardaki karneleriyle neredeyse aynı (74'te 43 ya da %58, ortalama +3,0 puan). Dolayısıyla ara seçime özgü bir küçük banka etkisi yok; son dönemdeki eğilim ise tersi yönde: küçük bankalar 1990-2022 arasındaki dokuz ara seçimin altısından sonra büyüklere kaybetti (9'da 3 kazandılar).
ETF çağı aynı noktayı daha keskin biçimde gösteriyor. KRE, son beş ara seçimin yalnızca ikisini izleyen yılda JPM'yi geçti (2010 ve 2014). 2022'den sonra fark devasaydı. 8 Kasım 2022 kapanışından itibaren KRE, Silicon Valley Bank, Signature Bank ve First Republic'in iflasları sonrasında 4 Mayıs 2023'teki dip noktasında %43,2 değer kaybetmişti. JPMorgan Chase (JPM) ise aynı on iki ay boyunca seçim günü kapanışının hiçbir zaman %5,0'tan fazla altına inmedi ve dönemi %10,1 artıda kapattı. Mevduatlar küçük bankalardan en büyüklere aktı ve ara seçim sonrası yıl bir bilanço büyüklüğü stres testine dönüştü.
ETF çağı: XLF, KBE, KRE ve JPM, 2006-2022
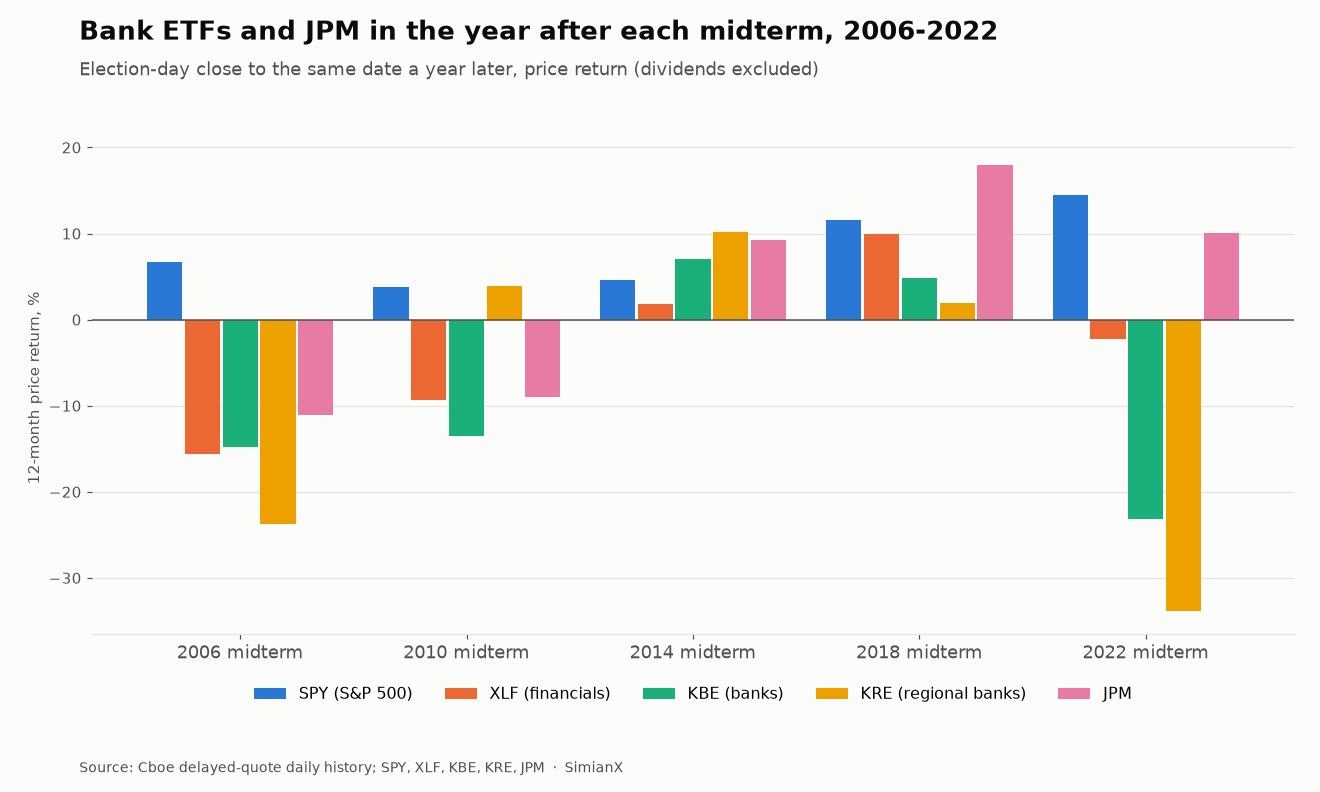
Seçim gününden on iki ay sonra (fiyat getirisi):
| Fon | 2006 | 2010 | 2014 | 2018 | 2022 | Ortalama | SPY'yi geçti |
|---|---|---|---|---|---|---|---|
| SPY | +%6,7 | +%3,8 | +%4,6 | +%11,6 | +%14,5 | +%8,2 | — |
| XLF | −%15,6 | −%9,3 | +%1,8 | +%10,0 | −%2,3 | −%3,1 | 5'te 0 |
| KBE | −%14,8 | −%13,5 | +%7,0 | +%4,8 | −%23,1 | −%7,9 | 5'te 1 |
| KRE | −%23,7 | +%3,9 | +%10,2 | +%2,0 | −%33,9 | −%8,3 | 5'te 2 |
| JPM | −%11,1 | −%9,0 | +%9,3 | +%18,0 | +%10,1 | +%3,5 | 5'te 2 |
Seçim gününden altı ay sonra (fiyat getirisi):
| Fon | 2006 | 2010 | 2014 | 2018 | 2022 | Ortalama | SPY'yi geçti |
|---|---|---|---|---|---|---|---|
| SPY | +%8,9 | +%14,0 | +%5,1 | +%6,4 | +%8,0 | +%8,5 | — |
| XLF | +%6,1 | +%11,7 | +%2,7 | +%3,5 | −%6,0 | +%3,6 | 5'te 0 |
| KBE | +%3,6 | +%13,9 | +%4,4 | +%4,6 | −%31,3 | −%1,0 | 5'te 0 |
| KRE | −%1,2 | +%18,7 | +%3,6 | +%2,3 | −%40,9 | −%3,5 | 5'te 1 |
| JPM | +%11,0 | +%22,2 | +%7,4 | +%5,0 | +%4,3 | +%10,0 | 5'te 3 |
XLF'nin 5'te 0'ı geçerliliğini koruyor. Sektör skor tablomuz, temettüye göre düzeltilmiş kapanışlarla XLF'nin 2006-2022 arasındaki beş ara seçimin hepsinden sonra SPY'nin gerisinde kaldığını raporlamıştı. Aynı pencereleri bağımsız Cboe fiyat verileriyle yeniden hesaplamak aynı sonucu veriyor. Her XLF ve SPY getirisinin işareti aynı; XLF ve SPY'nin yıllık rakamları ise en fazla 1,9 puan farklı; bu, fiyat verisi ile temettüye göre düzeltilmiş veri arasındaki farktan kaynaklanıyor. XLF'nin SPY karşısındaki açığı −22,3, −13,1, −2,8, −1,6 ve −16,7 puan oldu.
Kısa vadede tablo farklı. Seçimden sonraki ilk işlem gününde XLF, KBE, KRE ve JPM'nin her biri SPY'yi beş seferde dört kez geçti. 2010'dan sonra banka fonları ertesi gün yaklaşık %2 yükseldi. Oylamanın kendisi bankalara genellikle küçük bir rahatlama sıçraması getirdi. Ters giden, sonraki altı ila on iki ay oldu.
JPM, tabloda altı aylık ufukta SPY'yi kaybettiğinden daha sık geçen tek satır ve on iki aylık ortalaması pozitif olan tek banka satırı. Büyüklük, partiden daha önemli oldu.
Kongre gerçekte ne çıkardı
Bankalar için olağan ara seçim argümanı yasamayla ilgilidir: Temsilciler Meclisi'nde veya Senato'da yeni bir çoğunluk düzenlemeleri ya geri alacak ya da sıkılaştıracaktır. Aşağıda, ara seçimlerde seçilen Kongrelerin bankacılık mevzuatında gerçekte neleri yasalaştırdığı, banka hisselerinin on iki aylık sonucuyla yan yana yer alıyor.
| Ara seçim | Seçilen Kongre | Başlıca bankacılık yasası | İmza | 12 aylık pencere içinde mi? | Bankalar - piyasa, 12 ay |
|---|---|---|---|---|---|
| 1934 | 74. | Banking Act of 1935 | 23 Ağu 1935 | Evet | −15,2 puan |
| 1954 | 84. | Bank Holding Company Act of 1956 | 1956 | Hayır | −18,9 puan |
| 1978 | 96. | Depository Institutions Deregulation and Monetary Control Act | 31 Mar 1980 | Hayır | −7,9 puan |
| 1986 | 100. | Competitive Equality Banking Act | Ağu 1987 | Evet | −13,5 puan |
| 1990 | 102. | FDIC Improvement Act (FDICIA) | 19 Ara 1991 | Hayır (altı hafta sonra) | +46,7 puan |
| 1998 | 106. | Gramm-Leach-Bliley Act | 12 Kas 1999 | Hayır (dokuz gün sonra) | −11,5 puan |
| 2006 | 110. | Emergency Economic Stabilization Act (TARP) | Eki 2008 | Hayır | −27,6 puan |
| 2010 | 112. | Yok. Dodd-Frank, görevi sona eren 111. Kongre döneminde 21 Temmuz 2010'da imzalandı | — | — | −11,9 puan |
| 2014 | 114. | FAST Act (büyük üye bankalara ödenen Fed temettüsünü düşürdü) | 4 Ara 2015 | Hayır | +0,5 puan |
| 2018 | 116. | CARES Act (bankalara muhasebe kolaylığı içeren pandemi yardımı) | 27 Mar 2020 | Hayır | +3,4 puan |
| 2022 | 118. | 2023 banka iflaslarına rağmen yok | — | — | −19,3 puan |
Bu tablodan üç sonuç çıkıyor.
Büyük gevşeme ara seçimden sonra değil, önce geldi. Dodd-Frank'in başlıca gevşetilmesi olan Economic Growth, Regulatory Relief, and Consumer Protection Act (S.2155), 24 Mayıs 2018'de imzalandı. Yasayı, 2018 ara seçiminden altı ay önce, 2016'da seçilmiş 115. Kongre çıkardı. Dodd-Frank'in kendisi ise 2010 oylamasından üç aydan fazla önce, 21 Temmuz 2010'da imzalandı. Modern dönemin en etkili iki banka yasası da, kendilerine sıklıkla mal edilen ya da faturası kesilen ara seçimlerden önce tamamlanmıştı. Daha eskiye gidildiğinde de durum aynı: Garn-St Germain 1982 ara seçiminden üç haftadan kısa bir süre önce, eyaletler arası bankacılığa ilişkin Riegle-Neal yasası ise 1994 seçiminden yaklaşık altı hafta önce imzalandı.
Yeni bir Kongre banka yasası çıkardığında, bu genellikle pencereden sonra geldi. Tablodaki dokuz yasadan yalnızca ikisi (1935 ve 1987) seçimden sonraki on iki ay içinde imzalandı ve iki seferde de bankalar piyasanın gerisinde kaldı. Glass-Steagall ayrımını kaldıran Gramm-Leach-Bliley, 1998 penceresi kapandıktan dokuz gün sonra, bankaların piyasanın 11,5 puan gerisinde kaldığı bir yılın sonunda imzalandı. Yasama değişimi yavaştır ve piyasa bu yasaların çoğundan yıllar önce haberdardı.
Bölünmüş Kongreler bankalara nadiren dokundu. ETF çağındaki beş ara seçimin hepsi bölünmüş bir yönetimle sonuçlandı. Ortaya çıkan Kongrelerden ikisi, 112. ve 118., hiçbir önemli bankacılık yasası çıkarmadı; 118. Kongre ise ABD tarihinin en büyük dört banka iflasından üçünün yaşandığı 2023 yılı boyunca görevdeydi. Yanıt Kongre'den değil, düzenleyicilerden ve Hazine'den geldi. Bu, siyasi tıkanıklık çalışmamızdaki sonuçla örtüşüyor: bölünmüş yönetim çoğunlukla yasamayı durdurur, geri çevirmez.
İstisna karayolu parasıdır: 1956'dan bu yana çıkarılan sekiz büyük karayolu ve altyapı yasasından beşi, yukarıdaki tablodaki FAST Act dahil, bölünmüş bir yönetim döneminde imzalandı; ara seçimlerden sonra sanayi hisseleri analizimiz bunu gösteriyor.
Bankalar ara seçimlerden sonra neden geride kalma eğiliminde
Getiri verileri bir örüntünün var olduğunu gösterebilir, ama nedenini kanıtlayamaz. Bulgulara üç açıklama uyuyor ve hiçbiri diğerlerini dışlamıyor.
Faiz döngüsü. Banka kârları, mevduata ödenen faiz ile kredilerden kazanılan faiz arasındaki farka bağlıdır. Ara seçim sonrası birkaç yılda Federal Reserve, büyüme yavaşlarken ya ara verdi ya da yön değiştirdi (2006-07 ve 2018-19) ya da ters dönmüş bir getiri eğrisine ve mevduat kaçışına rağmen sıkılaştırmayı sürdürdü (2022-23). Yassılaşan veya ters dönen bir getiri eğrisi bu farkı daraltırken, düşen iskonto oranları uzun vadeli büyüme hisselerini yukarı taşır. Bu, bankaların tam da geniş piyasanın en iyi gittiği yılda neden geride kaldığını açıklayabilir.
Kredi döngüsü. Bankalar için ara seçim sonrası en kötü yılların birçoğu, kredi zararlarının yüzeye çıktığı yıllardı: 1974-75 (Franklin National iflasının ardından gelen gayrimenkul ve REIT kredisi çöküşü), 1986-87 (enerji ve tarım kredileri, Teksas bankaları), 2006-07 (subprime) ve 2022-23 (gerçekleşmemiş tahvil zararları ve mevduat kaçışı). Kredi döngüleri seçim takvimini izlemez, ama bu döngülerin tekrar tekrar tam bu pencereye denk geldiği bir gerçek.
Fiyatlanacak yasama potansiyeli kalmıyor. Seçim günü geldiğinde düzenleme sorusu genellikle iki yıllığına netleşmiştir. Bölünmüş bir Kongre, her iki yönde de yeni banka yasasını olası dışı kılar; böylece oylamadan önce banka hisselerini sık sık yukarı taşıyan "deregülasyon işlemi"nin sunacağı bir şey kalmaz. Piyasa bundan sonra bankaları yalnızca faiz ve kredi kalitesine göre fiyatlar; bu pencerelerin çoğunda ise ikisi de ters rüzgârdı.
2026 tablosu
Amerikalılar 3 Kasım 2026'da sandık başına gidiyor. Aşağıda, 31 Aralık 2025 kapanışından itibaren yılbaşından bu yana fiyat getirileriyle, banka grubunun o günün kapanışındaki durumu yer alıyor.
| Sembol | 2026 yılbaşından 3 Kasım kapanışına | SPY'ye göre |
|---|---|---|
| SPY | +%10,6 | — |
| XLF | +%4,4 | −6,2 puan |
| KBE | +%9,7 | −0,9 puan |
| KRE | +%12,5 | +1,8 puan |
| JPM | +%4,9 | −5,7 puan |
Bölgesel bankalar bu ara seçime yıl bazında S&P 500'ün biraz önünde girerken, geniş finans fonu ve JPM yaklaşık altı puan geride. KRE'nin tam bir yıllık geçmişe sahip olduğu ETF çağındaki dört ara seçimde fon, seçim gününe SPY'nin önünde yalnızca bir kez girdi: S&P 500'ün yılbaşından bu yana yaklaşık %20 düştüğü 2022'de. Ayrıca her satır 2026'daki en yüksek kapanışının altında: SPY %3,2, XLF %2,3, KBE %7,1, KRE %6,5 ve JPM %7,4.
Yukarıdaki tarihten iki nokta doğrudan geçerli. Birincisi, 2026'daki faiz patikası bankalar için sandalye sayısından daha önemli. Fed takvimi ile ara seçimlerin nasıl iç içe geçtiğini Eylül Fed analizimizde ele aldık. İkincisi, 12 hisselik ara seçim haritamızdaki senaryolar, bankaları ilgilendiren hangi politikaların gerçekten Kongre'nin elinde olduğunu, sermaye kuralları ve birleşme onayları gibi hangilerinin ise sonuç ne olursa olsun düzenleyicilerde kaldığını ortaya koyuyor. Piyasanın en büyük bankayı gerçek zamanlı olarak nasıl fiyatladığını görmek için SimianX'te JPM için canlı analiz başlatabilirsiniz.
Bu analizin sınırları
Yirmi beş gözlem, seçim çalışmaları için makul, istatistik için ise küçük bir örneklem. 25'te 10'luk bir karne tek başına hiçbir şeyi kanıtlamaz; dört döngü penceresinin en kötüsü olduğu ve farkın büyük olduğu için (ortalama −4,3, medyan −6,8 puan) daha anlamlı.
French "Banks" portföyü bir asırda tanınmaz hale geldi: 1926'daki binlerce yerel bankadan, bir avuç ulusal kurumun hâkim olduğu bir piyasaya. ETF örneklemi, hepsi bölünmüş yönetimle sonuçlanan beş ara seçimi kapsıyor; bu yüzden ara seçim sonrası etkiyi bölünmüş yönetim etkisinden ayıramaz. ETF rakamları fiyat getirileridir. Banka fonları genellikle SPY'den daha yüksek temettü öder, bu yüzden toplam getiri farkları biraz daha küçük olurdu; ancak temettüye göre düzeltilmiş verilerde de sektör skor tablomuz XLF'yi beş yılın hepsinde SPY'nin gerisinde gösteriyor.
Bunların hiçbiri bir tahmin ya da yatırım tavsiyesi değildir. Yaşananların kaydıdır.
Sıkça sorulan sorular
Banka hisseleri ara seçimlerden sonra nasıl performans gösterir?
Çoğu zaman piyasanın altında. 1926-2022 arasındaki 25 ara seçimde, piyasa değeri ağırlıklı ABD banka hisseleri sonraki on iki ayda genel piyasayı yalnızca 10 kez geçti; ortalama fark −4,3 puan. Yine de bu 25 yılın 17'sinde yükseldiler. Piyasa ise 23'ünde yükseldi.
XLF gerçekten son ara seçimlerin her birinden sonra S&P 500'e kaybetti mi?
Evet. Her seçim günü kapanışından bir yıl sonraki aynı tarihe kadar ölçüldüğünde XLF, 2006, 2010, 2014, 2018 ve 2022 ara seçimlerinden sonra SPY'nin gerisinde kaldı. Fark 1,6 puan (2018) ile 22,3 puan (2006) arasında değişti. Altı aylık ufukta da beş seferin hepsinde SPY'nin gerisindeydi.
Ara seçimlerde bölgesel bankalar büyük bankalardan daha iyi bir tercih mi?
Geçmiş veriye göre hayır. KRE, son beş ara seçimin yalnızca ikisinden sonra JPM'yi geçti. Uzun örneklemde eşit ağırlıklı (küçük banka ağırlıklı) banka hisseleri, büyük bankaların ağırlıklı olduğu portföyü 25 ara seçimin 16'sından sonra geçti; bu, diğer tüm yıllardaki karnelerinden daha iyi değil. 1990'dan bu yana büyük bankalar dokuz karşılaştırmanın altısını kazandı.
Cumhuriyetçi ya da Demokrat zaferi banka işlemini değiştirir mi?
Veriler parti bahsini pek desteklemiyor. Son on yılın en büyük deregülasyon yasası S.2155, 2018 ara seçiminden altı ay önce imzalandı; Dodd-Frank de 2010 ara seçiminden önce imzalandı. Ara seçimlerde seçilen Kongreler az sayıda önemli banka yasası çıkardı ve bunların çoğu on iki aylık pencereden sonra geldi.
Oylamanın ardından banka hisselerinde kısa vadeli bir sıçrama olur mu?
Küçük bir sıçrama. Son beş ara seçimden sonraki ilk işlem gününde XLF, KBE, KRE ve JPM'nin her biri SPY'yi beş seferde dört kez geçti. 25 ara seçimin tamamında ise ilk günün sonucu yazı tura: bankalar piyasayı 12 kez geçti.
Aracı kurumlar ara seçimlerden sonra neden bankalardan daha iyi performans gösteriyor?
Ticaret portföyü (aracı kurumlar, borsalar ve varlık yöneticileri) yükselen piyasalardan ve işlem hacminden daha fazla kazanıyor; ara seçim sonrası yıl da tarihsel olarak hisseler için en güçlü yıl oldu. Bankalar ise daha çok getiri eğrisinden ve kredi büyümesinden kazanıyor; bunlar da aynı pencerede sıklıkla bankaların aleyhine işledi.
Yatırımcılar 2026 ara seçimlerinden sonra bankalarda neyi izlemeli?
Getiri eğrisi, mevduat maliyetleri ve kredi kalitesi, Kongre'nin bileşiminden daha önemli. Tarihsel olarak bu faktörler, bankalar için ara seçim sonrası kötü yılların çoğunu açıklıyor; çığır açan banka yasaları ise genellikle ya oylamadan önce ya da çok sonra geldi.
Sonuç
Ara seçim sonrası yıl, banka hisseleri için dört yıllık döngünün en kötü yılı oldu: 1926'dan bu yana 25 ara seçimde piyasaya karşı 10 galibiyet, ortalama 4,3 puanlık geride kalma ve ETF çağında XLF için SPY karşısında 5'te 0. Aracı kurumlar ve varlık yöneticileri piyasaya ayak uydurdu; en büyük banka JPM de banka fonlarından daha iyi performans gösterdi. Banka işlemini sözde yönlendiren yasalar ise çoğunlukla oylamadan önce ya da pencerenin çok sonrasında imzalandı. Bu karneye göre bankalar için faiz ve kredi kalitesi, kimin kazandığından daha önemliydi.
Kaynaklar. Kenneth R. French Data Library: 49 sektör portföyü (piyasa değeri ağırlıklı ve eşit ağırlıklı, günlük ve aylık), 12 sektör portföyü ve Fama-French araştırma faktörleri, Temmuz 1926'dan itibaren toplam getiriler (Eylül 2026 CRSP veritabanından üretilen dosya). SPY, XLF, KBE, KRE ve JPM için Cboe gecikmeli fiyat günlük geçmişi; 3 Kasım 2026 kapanışı Cboe gecikmeli fiyatından. Yasalar ve imza tarihleri congress.gov ve Federal Reserve History makalelerinden. Seçim tarihleri: Kasım ayının ilk pazartesisinden sonraki ilk salı. Grafikler, temel getiri verilerinden SimianX tarafından üretildi. Tanımlar: Fama-French sektör portföyleri, net faiz marjı, getiri eğrisi.
İlgili yazılar
- Ara Seçimlerden Sonra En İyi Sektörler: 100 Yıllık Veri: bu sayfanın altında yer aldığı on iki sektörlük skor tablosu
- Siyasi Tıkanıklık Hisseler İçin İyi mi? 49 Kongre, 1927-2025: dönem dönem bölünmüş ve birleşik yönetim
- Ara Seçim Yılları ve Borsa: 1950-2026: endeks düzeyindeki karne
- 2026 Ara Seçim Hisseleri: 12 Sembol, 3 Senaryo: Kongre'nin her bileşiminde neyin değiştiği
- Başkanlık Döngüsü: Yıllara Göre S&P 500 Getirileri, 1928-2025: ara seçim sonrası yılın dört yıllık örüntüdeki yeri
- Ara Seçimlerden Sonra Konut İnşaatı Hisseleri: 1926-2022: faize duyarlı diğer sektör, konut kredisi faizi tablosuyla
- Ara Seçimlerden Sonra Sanayi Hisseleri: 1926-2022 Verisi: sanayi ayağı


