 Yazan: Marcus Reeve
ABD Ara Seçimlerinden Sonra Tahvil Piyasası ve Dolar Ne Yapıyor?
10 yıllık Hazine tahvili getirisi için veriler 2 Kasım 2026 kapanışına, geniş dolar endeksi için 30 Ekim 2026 fiksingine kadardır. Aşağıdaki her rakam, Federal Rezerv'in kamuya açık verilerinden yeniden hesaplanmıştır.
Kısa cevap: 1962'den 2022'ye kadar yapılan 16 ara seçimde 10 yıllık ABD Hazine tahvili getirisi oylamanın kendisine neredeyse hiç tepki vermedi: ertesi işlem gününde medyan hareket −0,5 baz puan oldu ve hiçbir zaman 10 baz puanı aşmadı. Üç ay sonra getiri 16 ara seçimin 11'inden sonra daha düşüktü (medyan −20,5 baz puan); oysa aynı yıllarda herhangi bir üç aylık dönemde yükseliş olasılığı %52'ydi. On iki ay sonra getiri 16 seferin 9'unda daha yüksekti; bu da kabaca her dönemin faiz eğiliminin öngöreceği sonuçtur. Ticaret ağırlıklı ABD doları ise güvenilir hiçbir ara seçim örüntüsü göstermedi: Bir yıl sonra ana para birimleri endeksinde (1974–2018) 12 ara seçimin 7'sinden, geniş endekste (2006–2022) ise 5'in 3'ünden sonra daha yüksekti.
Sonuç (4 Kasım 2026, ET ile 01.50 itibarıyla): Hem Senato'nun hem de Temsilciler Meclisi'nin kontrolünü Demokratlar kazandı; bu sonuçları AP ve NBC News ilan etti. AP'nin ET ile 01.30'daki sayımına göre Demokratlar, Cumhuriyetçilerin elindeki yedi Senato sandalyesini ve Temsilciler Meclisi'nde 16 sandalyeyi kazanmıştı. 3 Ocak 2027'den itibaren Kongre artık tamamen Beyaz Saray'ın partisinin elinde olmayacak.
Ara seçim araştırmalarının çoğu hisse senetleriyle ilgilidir. Ara seçimlerden sonra borsa başvuru kaynağımız 1950'den bu yana her döngüde S&P 500'ü ele alıyor; siyasi tıkanıklık borsa için iyi mi çalışmamız ise bölünmüş yönetimi dönem dönem inceliyor. Tahvil piyasası ve para birimi çok daha az ilgi görüyor; oysa 10 yıllık Hazine getirisi konut kredilerinin, şirket borçlarının ve Wall Street'teki her iskonto edilmiş nakit akışının fiyatını belirliyor. Bu sayfa o boşluğu dolduruyor: her ara seçim etrafında 10 yıllık Hazine tahvili getirisi ve ABD doları, her seferinde aynı yöntemle ölçülmüş ve sonucun Kongre'nin kontrolünü değiştirdiği yıllar işaretlenmiş olarak.
Rakamlar nasıl hesaplandı
- Getiriler: 10 yıllık sabit vadeli Hazine tahvilinin günlük getirisi (FRED serisi DGS10); seri 2 Ocak 1962'de başlıyor. Bu da 1962–2022 arasında 16 ara seçim demek. 1954 ve 1958 için GS10 serisinden aylık ortalamaları ayrı ve açıkça etiketlenmiş bir tabloda gösteriyoruz, çünkü aylık ortalamalar günlük kapanışlarla karşılaştırılamaz.
- Dolar: Federal Rezerv'in H.10 yayınındaki ticaret ağırlıklı dolar endeksleri. Eski nominal ana para birimleri endeksi (DTWEXM) 1973'ten 2019'a uzanıyor ve 1974–2018 ara seçimlerini kapsıyor. Güncel nominal geniş endeks (DTWEXBGS) 2006'da başlıyor ve 2006–2022'yi kapsıyor. Her dolar satırı hangi endeksi kullandığını belirtiyor.
- Baz: seçim günü veya öncesindeki son kapanış (seçim günü, Kasım ayındaki ilk pazartesiden sonraki ilk salıdır). FRED'de 1982'ye kadar hiçbir ara seçimin seçim gününe ait 10 yıllık veri yok (piyasa kapalıydı); bu yüzden o yıllarda baz, pazartesi kapanışıdır.
- Zaman aralıkları: seçim günü (seçim günü kapanışının bir önceki kapanışa göre değişimi, yalnızca 1986'dan itibaren), ertesi işlem günü, baz tarihten üç ve on iki ay sonrası. Getiri değişimleri baz puan cinsindendir (1 baz puan = 0,01 yüzde puan); dolar değişimleri yüzde olarak verilmiştir.
- Seçim sonrası yönetim: yeni Kongre toplandıktan sonra Beyaz Saray'ı, Temsilciler Meclisi'ni ve Senato'yu kimin kontrol ettiği; kaynak, ABD Kongrelerinin parti dağılımına ilişkin kamu kaydıdır.
On altı seçim küçük bir örneklemdir. Aşağıdaki her sayımı bir olasılık olarak değil, olup bitenin bir tarifi olarak okuyun.
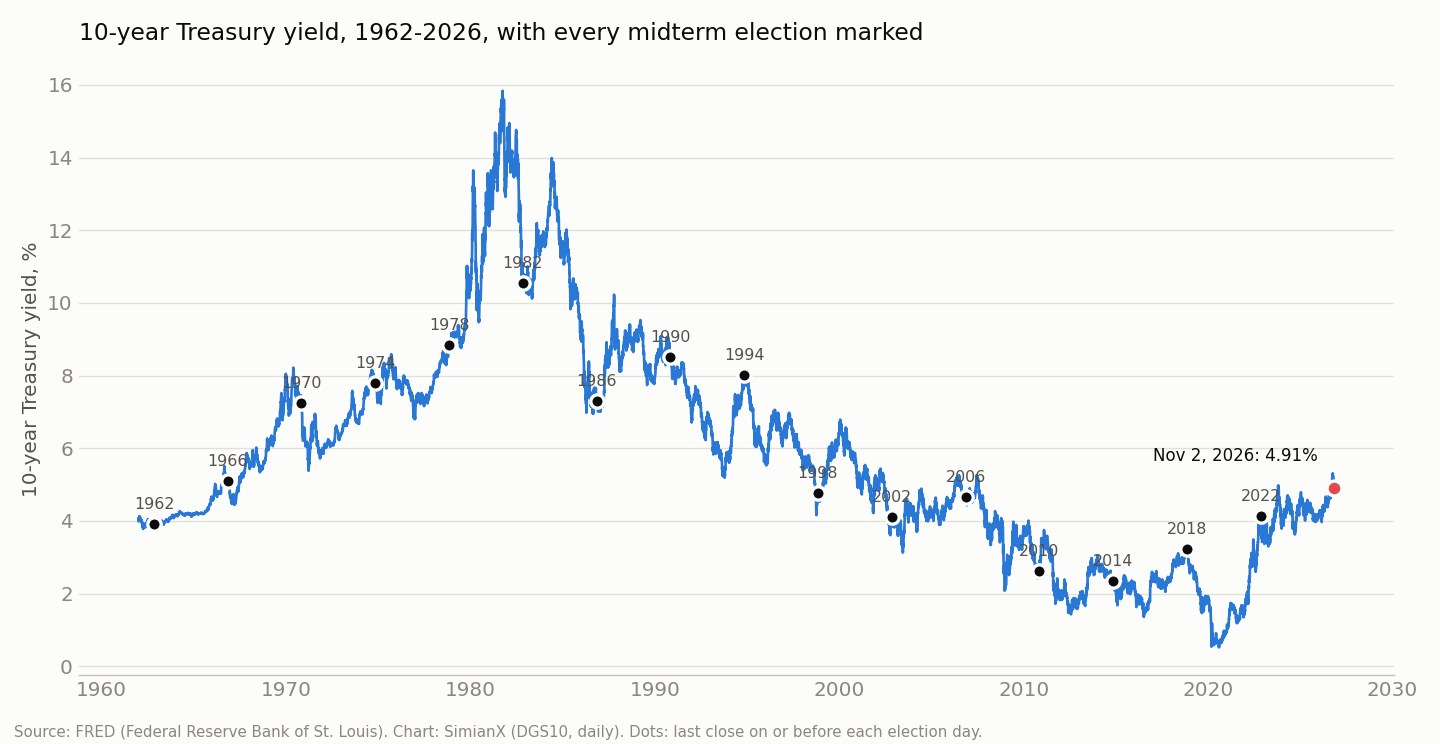
Her ara seçim etrafında 10 yıllık Hazine getirisi, 1962–2022
| Yıl | Baz kapanış (tarih) | Seçim günü | Ertesi gün | +3 ay | +12 ay | 12 ay sonraki seviye | Seçim sonrası yönetim |
|---|---|---|---|---|---|---|---|
| 1962 | %3,91 (5 Kas.) | kapalı | 0 | −1 | +24 | %4,15 | Tek parti (D), değişmedi |
| 1966 | %5,11 (7 Kas.) | kapalı | +1 | −57 | +66 | %5,77 | Tek parti (D), değişmedi |
| 1970 | %7,24 (2 Kas.) | kapalı | −1 | −113 | −144 | %5,80 | Bölünmüş, değişmedi |
| 1974 | %7,80 (4 Kas.) | kapalı | −4 | −33 | +17 | %7,97 | Bölünmüş, değişmedi |
| 1978 | %8,85 (6 Kas.) | kapalı | +1 | +15 | +200 | %10,85 | Tek parti (D), değişmedi |
| 1982 | %10,56 (1 Kas.) | kapalı | −10 | +22 | +113 | %11,69 | Bölünmüş, değişmedi |
| 1986 | %7,31 (4 Kas.) | +2 | −7 | −8 | +154 | %8,85 | Bölünmüş; Senato D'ye geçti |
| 1990 | %8,52 (6 Kas.) | +2 | +5 | −73 | −101 | %7,51 | Bölünmüş, değişmedi |
| 1994 | %8,01 (8 Kas.) | −4 | −7 | −48 | −209 | %5,92 | Tek parti → bölünmüş (iki meclis de R'ye) |
| 1998 | %4,78 (3 Kas.) | +1 | +5 | +5 | +123 | %6,01 | Bölünmüş, değişmedi |
| 2002 | %4,10 (5 Kas.) | +3 | −1 | −8 | +28 | %4,38 | Bölünmüş → tek parti (Senato R'ye) |
| 2006 | %4,66 (7 Kas.) | −5 | −2 | +8 | −32 | %4,34 | Tek parti → bölünmüş (iki meclis de D'ye) |
| 2010 | %2,63 (2 Kas.) | −3 | +4 | +89 | −60 | %2,03 | Tek parti → bölünmüş (Temsilciler Meclisi R'ye) |
| 2014 | %2,35 (4 Kas.) | −1 | +1 | −54 | −10 | %2,25 | Bölünmüş; Senato R'ye geçti |
| 2018 | %3,22 (6 Kas.) | +2 | 0 | −52 | −141 | %1,81 | Tek parti → bölünmüş (Temsilciler Meclisi D'ye) |
| 2022 | %4,14 (8 Kas.) | −8 | −2 | −51 | +35 | %4,49 | Tek parti → bölünmüş (Temsilciler Meclisi R'ye) |
Değişimler baz puan cinsindendir. "Kapalı", seçim günü DGS10 verisi olmadığı anlamına gelir. Kaynak: FRED DGS10; SimianX hesaplamaları.
| Zaman aralığı | Ara seçim | Getiri yükseldi | Getiri düştü | Değişmedi | Ortalama | Medyan |
|---|---|---|---|---|---|---|
| Seçim günü (1986–2022) | 10 | 5 | 5 | 0 | −1,1 baz puan | 0 baz puan |
| Ertesi işlem günü | 16 | 6 | 8 | 2 | −1,1 baz puan | −0,5 baz puan |
| +3 ay | 16 | 5 | 11 | 0 | −22,4 baz puan | −20,5 baz puan |
| +12 ay | 16 | 9 | 7 | 0 | +3,9 baz puan | +20,5 baz puan |
Seçim günü ve ertesi sabah: tahvil piyasası omuz silkiyor
Tablonun gösterdiği ilk şey, oylamanın kendisinin Hazine tahvillerini ne kadar az hareket ettirdiği. Piyasanın açık olduğu on ara seçim gününde (1986–2022) 10 yıllık getiri beş kez yükseldi, beş kez düştü; hareketler −8 baz puan (2022) ile +3 baz puan (2002) arasında kaldı. Sonuçların belli olduğu ertesi işlem gününde medyan hareket −0,5 baz puandı. Ertesi gündeki en büyük üç hareket 1982'de −10, 1986'da −7 ve 1994'te −7 baz puan oldu. Cumhuriyetçilere 40 yıl sonra ilk kez Temsilciler Meclisi'ni kazandıran 1994 "Cumhuriyetçi Devrimi" bile 10 yıllık getiriyi ertesi gün yalnızca 7 baz puan oynattı.
Bir ara seçimin neyi değiştirebileceğine bakınca bu şaşırtıcı değil. Yeni bir Kongre federal fon oranını belirlemez; onu Federal Rezerv belirler. Mevcut borç stokunu ilk gün değiştiremez. Değiştirebileceği şey gelecekteki vergi ve harcama yasalarının seyridir; piyasalar da anketler birbirine yaklaştıkça olası sonucu genellikle oylamadan haftalar önce fiyatlar. Sonuçlar geldiğinde bilginin büyük kısmı zaten fiyatın içindedir.
Aynı seçimler etrafındaki hisse senedi oynaklığı için bkz. ara seçimlerden sonra VIX: VIX, 1990'dan bu yana 9 ara seçimin yalnızca 5'inden bir ay sonra daha düşüktü.
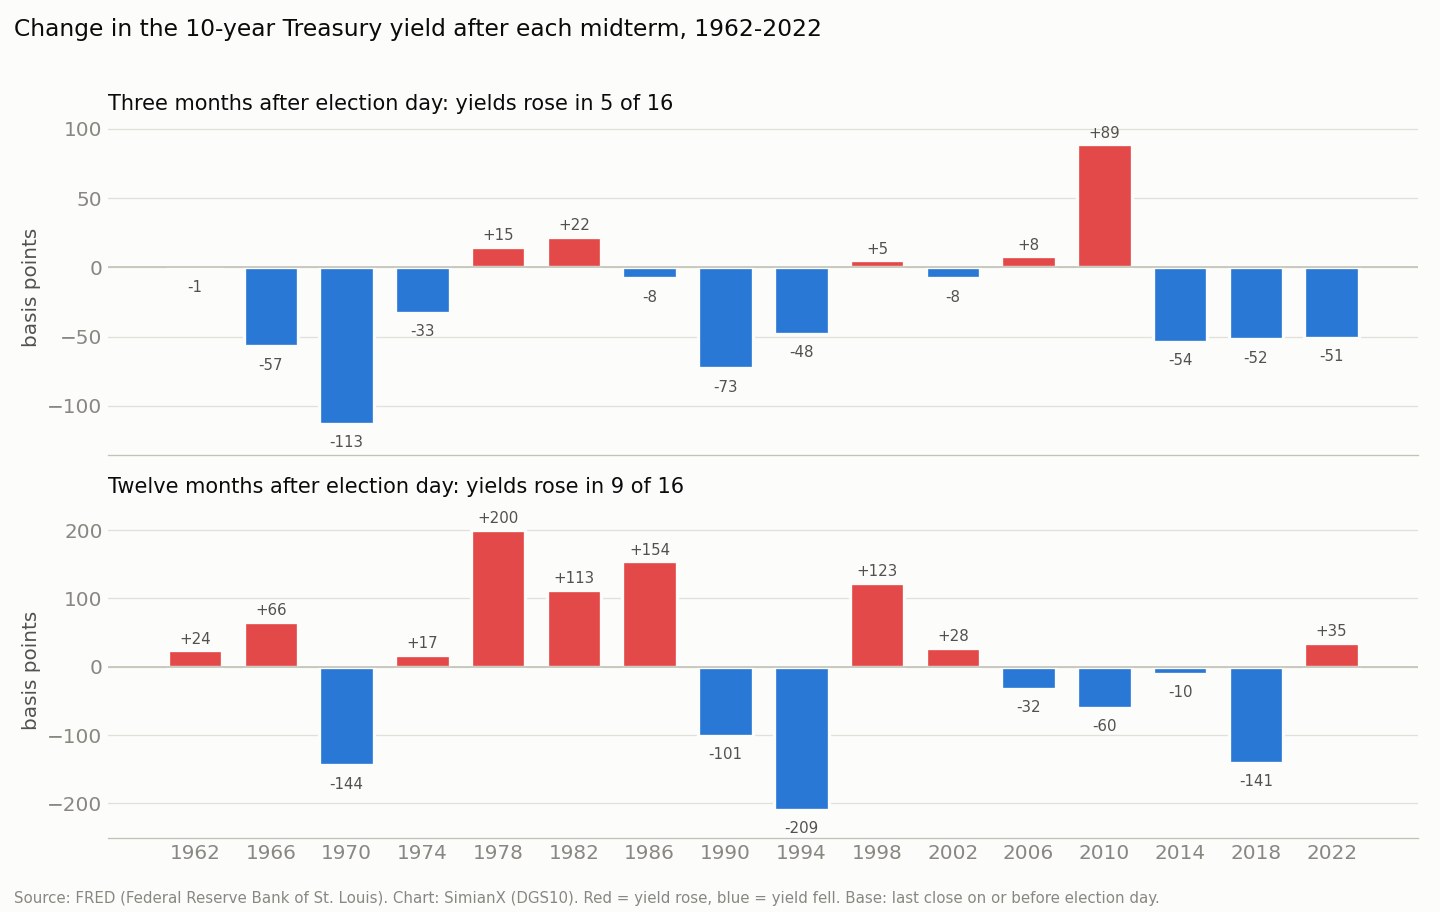
Üç ay sonra: getiriler 16 ara seçimin 11'inden sonra düştü
Daha ilginç örüntü, oylamadan sonraki üç ayda ortaya çıkıyor. 10 yıllık getiri üç ay sonra 16 ara seçimin 11'inde daha düşüktü; medyan düşüş 20,5, ortalama düşüş 22,4 baz puandı. Düşüşler arasında 1970 sonrası −113, 1990 sonrası −73, 1966 sonrası −57 baz puan ve art arda gelen, her biri 48 baz puan veya daha fazla dört düşüş var: 1994 (−48), 2014 (−54), 2018 (−52) ve 2022 (−51).
Bunun olağan dışı olup olmadığını anlamak için sonucu yalnızca seçim sonrası dönemlerle değil, aynı yıllardaki tüm üç aylık dönemlerle karşılaştırmak gerekir. 1962–2022 arasındaki tüm işlem günlerinde 10 yıllık getiri üç ay sonra zamanın %52,2'sinde daha yüksekti ve ortalama değişim −0,3 baz puandı. Ara seçimlerdeki tablo, yani 16'da 5 yükseliş (%31), bu baz oranın belirgin biçimde altında.
Karşılaştırma döneme göre ayrıldığında da geçerliliğini koruyor. Bu önemli, çünkü ABD faizleri yirmi yıl boyunca yükseldi, ardından kırk yıl boyunca düştü:
| Dönem | 3 ayda yükseliş görülen ara seçimler | Yükselen tüm 3 aylık dönemler | 12 ayda yükseliş görülen ara seçimler | Yükselen tüm 12 aylık dönemler |
|---|---|---|---|---|
| Yükselen faiz dönemi: 1962–1978 ara seçimleri ve 1962–1981'deki tüm günler | 5'te 1 | %63,4 | 5'te 4 | %76,2 |
| Düşen faiz dönemi: 1982–2018 ara seçimleri ve 1982–2020'deki tüm günler | 10'da 4 | %45,5 | 10'da 4 | %38,0 |
| Tümü: 1962–2022 | 16'da 5 | %52,2 | 16'da 9 | %52,5 |
Yükselen faiz döneminde getiriler üç aylık dönemlerin neredeyse üçte ikisinde arttı, ancak beş ara seçim sonrası dönemin yalnızca birinde yükseldi. Düşen faiz döneminde fark daha küçük (%45,5'e karşı %40). Beş ve on gözlemle dürüst özet şu: Seçim sonrası çeyrek daha düşük getirilere eğilim gösterdi, en güçlü biçimde 1960'larda ve 1970'lerde; ancak bu eğilim tek başına işlem yapmak için fazla küçük bir örnekleme dayanıyor.
Nedenin bir kısmı seçimden çok takvimle ilgili. Kasım–Şubat dönemi yıl sonunu ve yeni yılın ilk Fed toplantılarını da içeriyor; düşüşlerin birçoğu da belirgin makro olaylarla örtüşüyor: 1970 resesyonu, 1990–91 resesyonu ve Körfez Savaşı, Fed'in faiz artırım döngüsünü sona erdiren 2018 sonu büyüme korkusu ve 2022'deki enflasyon zirvesi. Tek büyük istisna olan 2010 sonrası +89 baz puan, piyasanın 2011'de daha güçlü bir toparlanmayı ve Aralık 2010'daki vergi indirimi uzatımını fiyatladığı döneme denk geldi.
On iki ay sonra: faiz rejimi belirliyor
Tam bir yıl içinde ara seçim sinyali eğilimin içinde kayboluyor. 10 yıllık getiri 12 ay sonra 16 ara seçimin 9'undan sonra daha yüksekti; medyan değişim +20,5 baz puandı ve bu, 1962'den beri herhangi bir 12 aylık dönem için geçerli %52,5'lik baz orana neredeyse birebir denk geliyor. Yükselen faiz döneminde 12 aylık değişim beş ara seçimin dördünden sonra pozitifti; bunlar arasında enflasyonun getiriyi %8,85'ten %10,85'e taşıdığı 1978 sonrası +200 baz puan da var. Düşen faiz döneminde ise yalnızca ondan dördünden sonra pozitifti; 1994 sonrası −209 baz puan ve 2018 sonrası −141 baz puan da bu dönemde. Sonuncusu, Fed'in faizi üç kez indirmesinin ardından Kasım 2019'da biten bir dönemdi.
Pratik ders şu: 10 yıllık getirinin bir ara seçimden bir yıl sonra nerede olacağını bilmek istiyorsanız, seçim sonucu enflasyondan, Fed'in para politikası seyrinden ve küresel vade (durasyon) talebinden çok daha zayıf bir girdidir. 1980'den beri her Fed faiz indirim döngüsü ve 1983'ten bu yana her Fed faiz artırım döngüsü başvuru kaynaklarımız bu güçlerin ne kadar büyük olduğunu gösteriyor.
30 yıllık konut kredisi faizi, 1974'ten bu yana 13 ara seçimin 9'undan bir yıl sonra daha düşüktü; yine de inşaat hisseleri bu yılların yalnızca ikisinde piyasayı geçti (ara seçimlerden sonra konut inşaatı hisseleri).
1962 öncesi: iki aylık veri noktası
FRED'deki günlük 10 yıllık veriler 1962'de başlıyor. Savaş sonrasının daha önceki iki ara seçimi için 10 yıllık getirinin aylık ortalaması (GS10) kaba bir fikir veriyor. Bunlar kapanış değil, bütün bir ayın ortalamaları; bu yüzden ayrı bir tabloda yer alıyorlar:
| Ara seçim | Ekim ortalaması | Ocak ortalaması | Ertesi yıl Ekim ortalaması | Eki. → Oca. | Eki. → Eki. |
|---|---|---|---|---|---|
| 1954 | %2,43 | %2,61 | %2,88 | +18 baz puan | +45 baz puan |
| 1958 | %3,80 | %4,02 | %4,53 | +22 baz puan | +73 baz puan |
Kaynak: FRED GS10 (aylık ortalamalar). İkisi de savaş sonrasındaki uzun faiz yükselişine denk geliyor ve ikisinde de getiri seçimden sonra arttı.
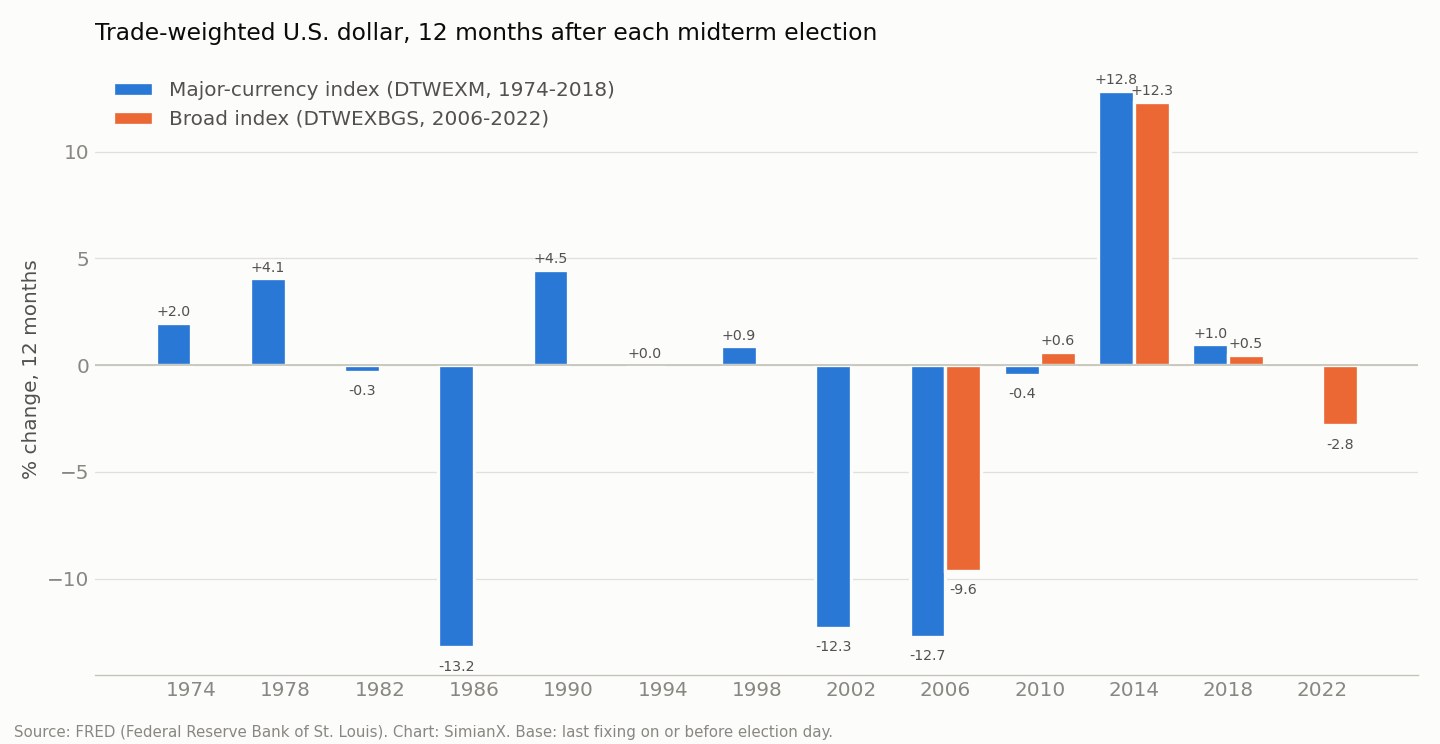
Her ara seçim etrafında ABD doları, 1974–2022
| Yıl | Endeks | Baz seviye | Seçim günü | Ertesi gün | +3 ay | +12 ay |
|---|---|---|---|---|---|---|
| 1974 | Ana para birimleri (DTWEXM) | 102,65 | fiksing yok | −%0,03 | −%2,19 | +%1,99 |
| 1978 | Ana para birimleri (DTWEXM) | 93,76 | fiksing yok | −%0,71 | +%1,28 | +%4,07 |
| 1982 | Ana para birimleri (DTWEXM) | 122,56 | fiksing yok | −%0,02 | −%3,49 | −%0,32 |
| 1986 | Ana para birimleri (DTWEXM) | 108,02 | −%0,14 | +%0,11 | −%7,52 | −%13,22 |
| 1990 | Ana para birimleri (DTWEXM) | 83,27 | +%0,11 | +%0,13 | −%0,64 | +%4,47 |
| 1994 | Ana para birimleri (DTWEXM) | 84,58 | −%0,21 | +%0,70 | +%2,60 | +%0,03 |
| 1998 | Ana para birimleri (DTWEXM) | 94,56 | +%0,22 | +%0,37 | +%0,59 | +%0,88 |
| 2002 | Ana para birimleri (DTWEXM) | 102,50 | −%0,30 | +%0,20 | −%4,67 | −%12,29 |
| 2006 | Ana para birimleri (DTWEXM) | 81,65 | −%0,55 | +%0,17 | +%1,15 | −%12,72 |
| 2006 | Geniş (DTWEXBGS) | 97,45 | −%0,37 | +%0,14 | +%0,29 | −%9,63 |
| 2010 | Ana para birimleri (DTWEXM) | 71,69 | −%0,52 | +%0,11 | −%0,11 | −%0,44 |
| 2010 | Geniş (DTWEXBGS) | 89,68 | −%0,38 | +%0,03 | −%0,68 | +%0,62 |
| 2014 | Ana para birimleri (DTWEXM) | 82,21 | −%0,11 | +%0,38 | +%8,05 | +%12,85 |
| 2014 | Geniş (DTWEXBGS) | 98,56 | +%0,02 | +%0,25 | +%6,32 | +%12,33 |
| 2018 | Ana para birimleri (DTWEXM) | 91,31 | −%0,02 | −%0,32 | −%0,14 | +%0,98 |
| 2018 | Geniş (DTWEXBGS) | 115,56 | −%0,12 | −%0,27 | −%1,15 | +%0,47 |
| 2022 | Geniş (DTWEXBGS) | 125,63 | −%0,53 | +%0,28 | −%4,37 | −%2,82 |
Daha yüksek endeks daha güçlü dolar demektir. İki endeks farklı para birimi sepetleri ve baz dönemler kullanıyor; bu yüzden seviyeleri değil, değişimleri karşılaştırın. Kaynaklar: FRED DTWEXM, DTWEXBGS; SimianX hesaplamaları.
| Zaman aralığı | Ana para birimleri endeksi, 1974–2018 | Geniş endeks, 2006–2022 |
|---|---|---|
| Seçim günü | 9'da 7 düştü (ortalama −%0,2) | 5'te 4 düştü (ortalama −%0,3) |
| Ertesi işlem günü | 12'de 8 yükseldi (ortalama +%0,1) | 5'te 4 yükseldi (ortalama +%0,1) |
| +3 ay | 12'de 5 yükseldi (medyan −%0,1) | 5'te 2 yükseldi (medyan −%0,7) |
| +12 ay | 12'de 7 yükseldi (medyan +%0,5, ortalama −%1,1) | 5'te 3 yükseldi (medyan +%0,5, ortalama +%0,2) |
| Endeks tarihindeki tüm 12 aylık dönemler | %54,1'i yükseldi | %57,7'si yükseldi |
Doların oylama etrafında iki küçük tuhaflığı var. Seçim günü ana para birimleri endeksinde 9 döngünün 7'sinde, geniş endekste 5'in 4'ünde geriledi ve döngülerin çoğunda ertesi gün toparlandı. Hareketler çok küçük (seçim günündeki en büyük düşüş 2006'da −%0,55) ve bu kadar az gözlemle bunlar kolayca gürültü olabilir.
Bir yıllık vadede ara seçim örüntüsü yok. En büyük üç düşüş, yani 1986, 2002 ve 2006 sonrasındaki yaklaşık %12–13'lük kayıplar, geniş çaplı dolar ayı piyasalarına denk geldi: 1985 Plaza Anlaşması'ndan sonra 1980'lerin ortasındaki dolar zirvesinin çözülmesi ve 2002–2008 arasındaki uzun düşüş. En büyük yükseliş, 2014 sonrasındaki yaklaşık %13, Federal Rezerv faiz artırmaya hazırlanırken Avrupa ve Japonya'nın parasal gevşemeye gittiği döneme denk geldi. Bunlar Kongre'nin değil, para politikasının ve küresel ekonominin hikâyeleri. Doların 14 ayrı para birimi karşısındaki yıllık seyri için yıllara göre dolar kuru tablomuza bakın.
Bölünmüş yönetim getirileri düşürür mü? Verinin desteklediği kısım
Yaygın bir argümana göre bir ara seçim Washington'ı böldüğünde siyasi tıkanıklık yeni harcamaları frenler, açıklar küçülür ve uzun vadeli getiriler düşer. Getiri tablosu bu zincirin ilk ve son halkasını sınamamıza imkân veriyor.
| Ara seçimde yönetim değişimi | Ara seçim | 10 yıllık getiri, +3 ay (medyan) | 10 yıllık getiri, +12 ay (medyan) | 12 ay sonra getiri daha yüksek |
|---|---|---|---|---|
| Tek parti → bölünmüş (1994, 2006, 2010, 2018, 2022) | 5 | −48 baz puan | −60 baz puan | 5'te 1 |
| Bölünmüş kaldı (1970, 1974, 1982, 1986, 1990, 1998, 2014) | 7 | −33 baz puan | +17 baz puan | 7'de 4 |
| Tek parti kaldı (1962, 1966, 1978) | 3 | −1 baz puan | +66 baz puan | 3'te 3 |
| Bölünmüş → tek parti (2002) | 1 | −8 baz puan | +28 baz puan | 1'de 1 |
İlk bakışta bu, tıkanıklık teorisini destekliyor gibi görünüyor: Tek parti yönetimini bozan beş ara seçimin dördünden bir yıl sonra getiriler daha düşüktü ve medyan düşüş 60 baz puandı. Ancak ortadaki mali halka tutmuyor. Federal bütçe fazlası veya açığının GSYH'ye oranını (FRED FYFSGDA188S) kullanarak her seçimin mali yılını iki yıl sonraki mali yılla karşılaştırdık:
- Tek parti → bölünmüş geçişi yaşanan beş ara seçimden sonra açık yalnızca iki kez daraldı (1994'te GSYH'nin 1,46 yüzde puanı, 2010'da 1,98 puan) ve üç kez genişledi. Ortalama değişim −1,94 puandı ve bunu 2018 sonrasındaki pandemi yılı (−10,88 puan) belirledi; 2018 hariç tutulduğunda ortalama +0,29 puan, yani neredeyse sıfır.
- Yönetimin bölünmüş kaldığı yedi ara seçimden sonra da açık yalnızca iki kez daraldı (1986 ve 1998); ortalama değişim −0,51 puandı.
Yani bu örneklemde, Washington'ı bölen bir ara seçimden sonraki getiri düşüşleri gözle görülür biçimde küçülen açıklardan kaynaklanmadı. Bu düşüşler resesyonlar, Fed gevşemesi veya küresel şoklarla örtüşüyor: Fed'in 1994'teki artırımlarının ardından 1995'teki yumuşak iniş, 2007 kredi krizi, 2011 Euro Bölgesi krizi ve 2019'daki Fed indirimleri. Beş vaka, "bölünmüş yönetim" ile "ekonominin o sırada ne yaptığını" birbirinden ayırmaya yetmez; bu yüzden adil ifade şu: Bölünmüş yönetim daha düşük getirilerle aynı zamana denk geldi, ancak bunu açıklaması beklenen açık kanalı verilerde görünmüyor. Siyasi tıkanıklık çalışmamız da hisse senetleri için benzer şekilde şüpheci bir sonuca varıyor.
Bir ayrım daha, başkanın partisine göre: Demokrat bir başkan dönemindeki sekiz ara seçimden sonra 10 yıllık getiri 12 ay sonra beş kez daha yüksekti (ortalama +21,1 baz puan); Cumhuriyetçi bir başkan döneminde ise sekizde dört kez (ortalama −13,2 baz puan). Burada da belirleyici olan dönem: Demokrat listesinde enflasyonist 1960'lara ve 1970'lere ait 1966 ve 1978 yer alıyor.
2026 tablosu: 10 yıllık getiri 24 yılın zirvesine yakın
2026 ara seçimi 3 Kasım Salı günü yapılıyor. Seçime girerken yönetim tamamen Cumhuriyetçilerin elinde; bu, 2006 ve 2018 ara seçimlerinden önceki yapıyla aynı ve her iki seferde de en az bir meclis muhalefete geçti. Oylamanın arifesinde faizler ve dolar şu seviyedeydi:
| Gösterge | Son değer | Karşılaştırma |
|---|---|---|
| 10 yıllık Hazine getirisi (DGS10) | 2 Kasım 2026'da %4,91 | 31 Ekim 2025'te %4,11 (bir yılda +80 baz puan); 31 Aralık 2025'te %4,18 (yılbaşından bu yana +73 baz puan) |
| 10 yıllık getirinin 2026 zirvesi | 5 Ekim 2026'da %5,31 | 14 Mayıs 2002'deki %5,32'den bu yana en yüksek kapanış |
| Eylül sonundan bu yana değişim | −38 baz puan | 30 Eylül 2026'daki %5,29'dan |
| 2 yıllık Hazine getirisi (DGS2) | 2 Kasım 2026'da %4,59 | 10 yıllık eksi 2 yıllık fark: +32 baz puan |
| Geniş ticaret ağırlıklı dolar (DTWEXBGS) | 30 Ekim 2026'da 121,67 | bir yılda +%0,3; yılbaşından bu yana +%1,6; 13 Ocak 2025'teki 130,04 seri zirvesinin %6,4 altında |
| Geniş doların konumu | 90,8. yüzdelik dilim | Ocak 2006'dan bu yana tüm günlük değerler içinde |
| Federal açık, 2025 mali yılı | GSYH'nin %5,75'i | 2018 mali yılında %3,77 ve 2006 mali yılında %1,80; tek parti Cumhuriyetçi yönetimin bir ara seçime girdiği son iki örnek |
Tarihsel tabloyla karşılaştırıldığında üç şey öne çıkıyor.
Seçime girerken getiriler yüksek. %4,91'lik bir 10 yıllık getiri, 1994'teki %8,01'den bu yana bir ara seçim arifesindeki en yüksek seviye olur; 2006'daki %4,66'nın ve 2022'deki %4,14'ün üzerinde. Ekim zirvesi, 2026 küresel tahvil satışı raporumuzda ele aldığımız uzun vadeli tahvillerdeki küresel satış dalgasının ve Federal Rezerv'in Eylül 2026'da faizi artırarak %3,75–4,00 aralığına çıkarıp Ekim'de sabit tutmasının ardından geldi (sürekli güncellenen Fed faiz kararı sayfamıza bakın). Hazine ayrıca uzun vadeli tahvil geri alımlarını 4 Kasım'a kadar genişletti; bu programı Trump'ın Hazine tahvili geri alımları yazımızda inceliyoruz. Fed'in kendi takviminin seçimle nasıl kesiştiği için 2026 ara seçimleri ve Fed yazımıza göz atın.
Açık, geçmişteki tek partiden bölünmüş yönetime geçiş örneklerine göre çok daha büyük. 2025 mali yılında GSYH'nin %5,75'i olan açık, 2018 (%3,77) ve 2006 (%1,80) mali yıllarındaki başlangıç seviyelerinin üzerinde. Bu, getirilerin hangi yöne gideceğini söylemiyor; ama daha yüksek vade primi lehine mali argümanın geçmiş döngülerin çoğundan daha yüksek sesle dile getirildiği anlamına geliyor.
Getiri eğrisi pozitif eğimli. 10 yıllık ile 2 yıllık getiri arasındaki fark +32 baz puan; 2006 (−11 baz puan) ve 2022 (−53 baz puan) ara seçimlerinin arifesinde ise eğri tersti. Ters getiri eğrisi ve ABD resesyonları başvuru kaynağımız, ekonomik görünüm açısından eğrinin şeklinin seviyesinden neden daha önemli olduğunu açıklıyor.
Bunların hiçbiri bir tahmin değil. Tarihsel kayıt, oylamanın kendisinin Hazine tahvilleri ve dolar için küçük bir olay olduğunu, sonrasında olacakların ise büyük ölçüde enflasyona, Fed'e ve dünyanın geri kalanına bağlı olduğunu söylüyor.
Bu tablo nasıl kullanılır
- Ertesi gün için: Tarih, iki yönden birine birkaç baz puanlık bir hareket beklenmesi gerektiğini söylüyor. 4 Kasım'da iki haneli bir hareket, bir ara seçim için olağan dışı olur.
- Sonraki çeyrek için: Ara seçim sonrası çeyrek daha düşük 10 yıllık getirilere eğilim gösterdi (16'da 11), ancak çoğu vakada güçlü bir makro açıklama vardı. Hareketi seçime bağlamadan önce Fed'in ve enflasyonun ne yaptığına bakın.
- Sonraki yıl için: Seçimi değil, faiz rejimini esas alın. Yükselen faiz dönemi çoğu ara seçimden sonra daha yüksek getiriler, düşen faiz dönemi daha düşük getiriler getirdi.
- Dolar için: Güvenilir bir ara seçim sinyali yok. Doları küresel faiz farkları ve risk iştahı yönlendiriyor.
Bu makro girdilerin seçimden sonra tek tek hisselere nasıl yansıdığını izlemek isterseniz, SimianX canlı oturumlarında SPY veya herhangi bir hisse için canlı yapay zekâ analizi başlatabilirsiniz. Bu sayfanın hisse tarafındaki tamamlayıcıları için ara seçim sonrası en iyi sektörler sıralamasına ve başkanlık döngüsü tablosuna bakın.
SSS
Ara seçimlerden sonra tahvil getirileri yükselir mi, düşer mi?
Sonraki üç ayda 10 yıllık Hazine getirisi 1962–2022 arasındaki 16 ara seçimin 11'inden sonra düştü; medyan düşüş 20,5 baz puandı. On iki aylık vadede 16'nın 9'undan sonra yükseldi; bu, her dönemin uzun vadeli eğilimiyle uyumlu.
10 yıllık getiri bir ara seçimin ertesi günü ne kadar hareket eder?
Çok az. Ertesi gündeki medyan hareket −0,5 baz puandı; en büyüğü 1982'deki −10 baz puan.
Bölünmüş yönetim tahviller için iyi mi?
Tek parti yönetimini bölünmüş yönetime çeviren beş ara seçimden sonra (1994, 2006, 2010, 2018, 2022) 10 yıllık getiri bir yıl sonra dört kez daha düşüktü; medyan düşüş 60 baz puandı. Ancak federal açık sonrasında güvenilir biçimde küçülmedi; bu yüzden düşüşü tıkanıklıktan çok ekonomi ve Fed açıklıyor.
Dolar ara seçimlerden sonra yükselir mi, düşer mi?
İkisi de güvenilir değil. Oylamadan bir yıl sonra dolar, ana para birimleri endeksinde 12 ara seçimin 7'sinden, geniş endekste 5'in 3'ünden sonra daha yüksekti; bu, olağan olasılıklarına yakın.
1986 öncesinde neden seçim günü verisi yok?
FRED'de 1962–1982 ara seçimlerinin seçim gününe ait 10 yıllık Hazine verisi yok, çünkü piyasa oylama nedeniyle kapalıydı; dolar endeksinin de bu tarihlerde fiksingi yok.
2026 ara seçimi öncesinde 10 yıllık getiri nerede?
2 Kasım 2026 kapanışında %4,91; bu, 5 Ekim'deki %5,31'lik 2026 zirvesinin altında. O zirve, Mayıs 2002'den bu yana en yüksek kapanıştı.
İlgili Okumalar
- ABD Ara Seçimlerinden Sonra Borsa: 1950–2026 Tüm Döngüler
- Siyasi tıkanıklık borsa için iyi mi? 49 Kongre verisi
- Ara seçim sonrası en iyi sektörler: 100 yıllık veri
- Fed Faiz Kararı Eylül 2026: Seçim Öncesi İndirim Öldü mü?
- Trump'ın Hazine Tahvili Geri Alımları: Seçim Taktiği mi?
- Küresel tahvil satışı: 30 yıllık getiri 19 yılın zirvesinde
- Ters Getiri Eğrisi ve ABD Resesyonları: Bir Referans Tablosu
- 1980'den beri Fed faiz indirimleri: hisse, tahvil, altın
- Fed Faiz Kararı Ne Zaman? Son FOMC Sonucu ve 2026 Takvimi
- Dolar Kuru Yıllara Göre: 1971'den 2026'ya Dolar Kaç TL Oldu?
- Başkanlık döngüsü: görev yılına göre S&P 500 getirisi
- Ara Seçimlerden Sonra VIX: 1990'dan Beri Her ABD Ara Seçimi
- Topal Ördek Döneminde Hisseler: 25 Ara Seçim, 1926-2022
- Ara Seçimlerden Sonra Nasdaq: 1974-2022 Her Ara Seçim
- Ara Seçimlerden Sonra Petrol Fiyatları: WTI, Brent 1986-2022
Kaynaklar
- FRED: 10 yıllık sabit vadeli Hazine getirisi (DGS10)
- FRED: 10 yıllık sabit vadeli Hazine getirisi, aylık (GS10)
- FRED: 2 yıllık sabit vadeli Hazine getirisi (DGS2)
- FRED: Nominal geniş ABD doları endeksi (DTWEXBGS)
- FRED: Nominal ana para birimleri ABD doları endeksi (DTWEXM, yayını durduruldu)
- FRED: Federal bütçe fazlası veya açığının GSYH'ye oranı (FYFSGDA188S)
- Federal Rezerv: H.10 döviz kurları yayını
- Wikipedia: ABD Kongrelerinin parti dağılımı
- Wikipedia: ABD'de seçim günü
Bu sayfa tarihsel bir başvuru kaynağıdır, yatırım tavsiyesi değildir. 16 seçimden çıkan geçmiş örüntüler gelecekteki sonuçları öngörmez.


