 Oleh Marcus Reeve
Saham Bank Setelah Pemilu Sela AS: Tabel Referensi 100 Tahun
Jawaban singkat: Saham bank termasuk tempat yang kurang menguntungkan setelah pemilu sela (midterm) Amerika Serikat. Dari seluruh 25 pemilu sela antara 1926 dan 2022, saham bank AS berbobot nilai pasar hanya 10 kali mengalahkan pasar secara keseluruhan dalam dua belas bulan berikutnya, dan rata-rata tertinggal 4,3 poin persentase (selisih median: 6,8 poin). Tahun setelah pemilu sela adalah satu-satunya periode dalam siklus presiden empat tahunan ketika bank lebih sering kalah dari pasar daripada menang. Di era ETF hasilnya lebih buruk lagi: dana sektor keuangan XLF tertinggal dari S&P 500 setelah kelima pemilu sela dari 2006 hingga 2022, dan dana bank regional KRE anjlok 34% dalam setahun setelah pemungutan suara 2022.
Hasil (per pukul 01.50 ET, 4 November 2026): Demokrat memenangi kendali atas Senat sekaligus Dewan Perwakilan, sebagaimana diproyeksikan AP dan NBC News. Menurut hitungan AP pukul 01.30 ET, Demokrat telah merebut tujuh kursi Senat yang sebelumnya dipegang Republik dan 16 kursi Dewan Perwakilan. Mulai 3 Januari 2027 Kongres tidak lagi sepenuhnya berada di tangan partai Gedung Putih.
Liputan pemilu sela cenderung memperlakukan bank sebagai taruhan kebijakan murni: satu partai berarti regulasi lebih longgar dan reli, partai lain berarti aturan lebih ketat dan aksi jual. Data tidak mendukung cerita itu. Yang terlihat justru sebuah sektor yang di sebagian besar tahun pasca-pemilu sela tertinggal dari pasar, partai mana pun yang menang, serta Kongres yang jarang mengesahkan undang-undang perbankan yang ramai diperdebatkan sebelum jendela dua belas bulan itu berakhir.
Artikel ini adalah cabang sektor keuangan dari seri pemilu sela kami. Papan skor lintas sektor memeringkat dua belas industri setelah setiap pemilu sela sejak 1926; halaman ini masuk satu tingkat lebih dalam ke perbankan, memakai data 49 industri untuk memisahkan bank dari pialang, bank besar dari bank kecil, dan era ETF dari sampel panjang.
Cara pengukuran
Semua angka sampel panjang berasal dari Kenneth R. French Data Library, yang menerbitkan imbal hasil total harian dan bulanan untuk 49 portofolio industri AS berbobot nilai pasar sejak Juli 1926. Dua di antaranya relevan di sini:
- Bank: bank komersial, lembaga tabungan, dan perusahaan induk bank.
- Trading: yang dalam berkas French diberi label "Fin": pialang dan dealer, bursa, manajer aset, serta kendaraan investasi. Dalam artikel ini kelompok tersebut mewakili Wall Street, bukan Main Street.
Tolok ukur pasar adalah imbal hasil pasar French (Mkt-RF ditambah suku bunga bebas risiko), yaitu imbal hasil total berbobot nilai pasar dari seluruh saham yang tercatat di AS. Dividen diperhitungkan di kedua sisi.
Setiap jendela dimulai dari harga penutupan terakhir pada atau sebelum hari pemilu. Berkas harian tidak memuat perdagangan pada hari pemilu sebelum 1970, ketika bursa masih tutup saat pemilu, sehingga untuk 1926 hingga 1966 basisnya adalah penutupan hari Senin. Setiap jendela berakhir pada penutupan terakhir pada atau sebelum tanggal kalender yang sama satu, tiga, enam, atau dua belas bulan kemudian. Ke-25 hari pemilu sela dari 1926 hingga 2022 semuanya disertakan, tanpa pengecualian.
Untuk pengecekan era modern saya memakai harga penutupan harian Cboe untuk XLF (dana sektor keuangan), KBE (dana bank berbobot sama), KRE (bank regional), JPM (bank terbesar di AS), dan SPY (S&P 500). Ini adalah imbal hasil harga, tanpa dividen. Untuk perbandingan bobot sama versus bobot nilai pasar saya memakai data bulanan, bukan harian, karena penyeimbangan ulang harian atas bank-bank kecil yang jarang diperdagangkan menggelembungkan imbal hasil berbobot sama. Dengan data harian, bank kecil tampak mengalahkan bank besar setelah 23 dari 25 pemilu sela. Dengan data bulanan angkanya 16, dan angka itulah yang saya laporkan.
Papan skor: bank setelah 25 pemilu sela, 1926 hingga 2022
| Jendela setelah hari pemilu | Rata-rata bank | Rata-rata pasar | Bank kalahkan pasar | Bank positif | Selisih rata-rata | Selisih median |
|---|---|---|---|---|---|---|
| +1 hari bursa | +0,2% | +0,4% | 12 dari 25 | 15 dari 25 | −0,2 poin | +0,0 poin |
| +1 bulan | +2,8% | +1,8% | 9 dari 25 | 17 dari 25 | +1,0 poin | −0,4 poin |
| +3 bulan | +6,8% | +7,6% | 11 dari 25 | 17 dari 25 | −0,8 poin | −0,9 poin |
| +6 bulan | +11,0% | +13,6% | 8 dari 25 | 20 dari 25 | −2,6 poin | −3,0 poin |
| +12 bulan | +13,3% | +17,7% | 10 dari 25 | 17 dari 25 | −4,3 poin | −6,8 poin |
Ada tiga hal yang menonjol.
Selisihnya melebar seiring waktu. Sehari setelah pemungutan suara, bank dan pasar ibarat lempar koin. Pada bulan keenam bank hanya 8 kali dari 25 mengalahkan pasar, dan pada bulan kedua belas rata-rata ketertinggalannya 4,3 poin. Apa pun penggeraknya, pola ini bukan reaksi sehari terhadap hasil pemilu.
Rata-rata satu bulan menyesatkan. Bank rata-rata naik +2,8% pada bulan pertama dibanding +1,8% untuk pasar, tetapi hanya 9 kali dari 25 mengalahkannya. Dua pencilan mengangkat rata-rata itu: +15,5% setelah pemilu sela 1942 dan +18,0% setelah 1990. Bulan mediannya justru sedikit kalah dari pasar, bukan untung.
Bank lebih sering turun, bukan sekadar turun lebih dalam. Pasar berakhir naik dua belas bulan kemudian dalam 23 dari 25 kasus; bank hanya 17. Bank turun dalam delapan tahun pasca-pemilu sela, termasuk 1958, 1986, 2006, 2010, dan 2022, sementara pasar secara keseluruhan naik pada empat dari lima tahun tersebut.
Wall Street bernasib lebih baik daripada Main Street. Portofolio trading yang berisi pialang, bursa, dan manajer aset mengalahkan pasar setelah 12 dari 25 pemilu sela dalam dua belas bulan, dengan selisih rata-rata +1,1 poin dan median mendekati nol:
| Jendela setelah hari pemilu | Rata-rata trading | Rata-rata pasar | Trading kalahkan pasar | Selisih rata-rata | Selisih median |
|---|---|---|---|---|---|
| +1 bulan | +1,3% | +1,8% | 14 dari 25 | −0,5 poin | +0,6 poin |
| +3 bulan | +8,0% | +7,6% | 12 dari 25 | +0,4 poin | −0,1 poin |
| +6 bulan | +14,8% | +13,6% | 13 dari 25 | +1,2 poin | +0,7 poin |
| +12 bulan | +18,8% | +17,7% | 12 dari 25 | +1,1 poin | −0,3 poin |
Artinya, kelompok trading kira-kira setara bobot pasar setelah pemilu sela, sedangkan bank secara konsisten layak diberi bobot rendah. Saat orang menyebut "saham keuangan", biasanya yang dimaksud keduanya. Data menunjukkan keduanya perlu dinilai terpisah.
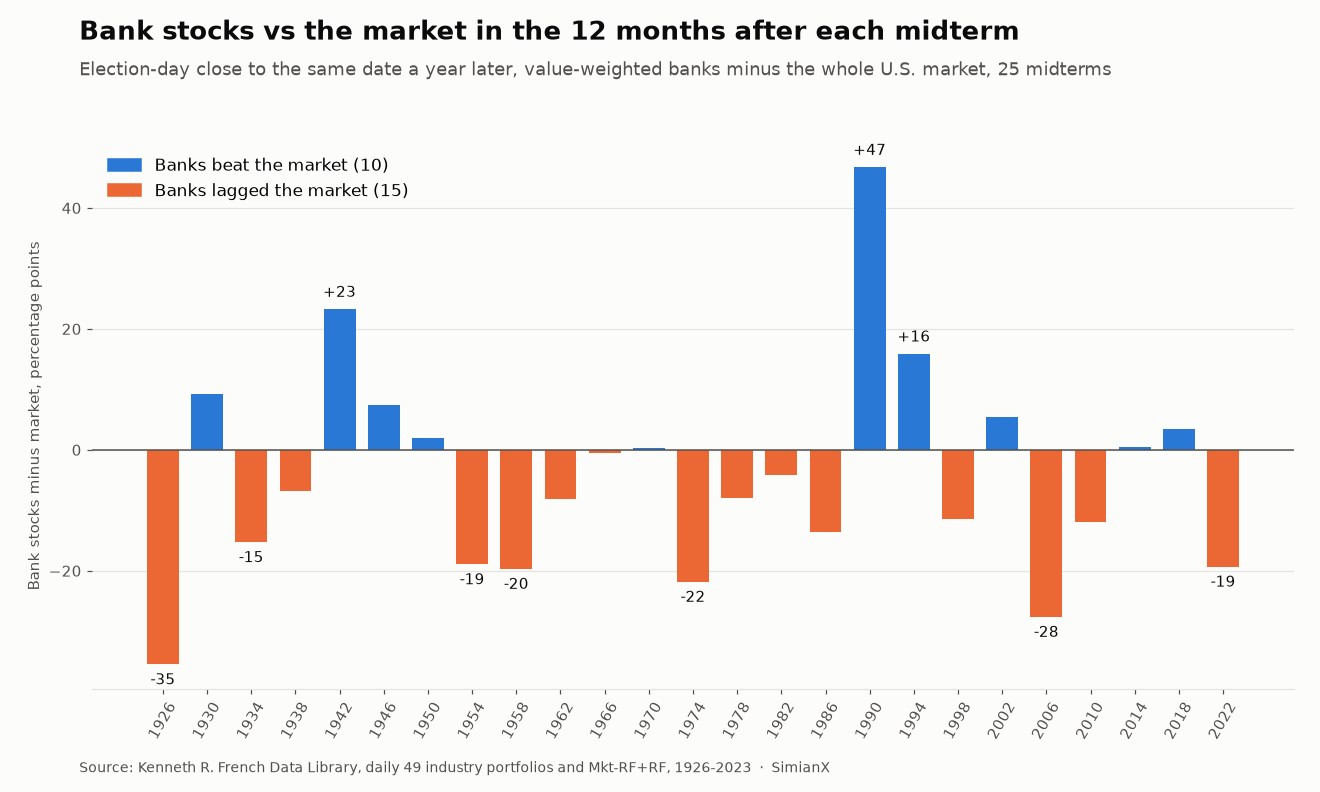
Setiap pemilu sela sejak 1926: tabel referensi
Imbal hasil total dari penutupan hari pemilu. "Bank vs pasar" adalah selisih dua belas bulan dalam poin persentase.
| Pemilu sela | Pasar +3 bln | Bank +3 bln | Pasar +12 bln | Bank +12 bln | Bank vs pasar | Trading +12 bln |
|---|---|---|---|---|---|---|
| 1926 | +6,2% | −10,9% | +29,0% | −6,4% | −35,5 poin | +28,8% |
| 1930 | −3,8% | −5,2% | −35,4% | −26,2% | +9,2 poin | −48,6% |
| 1934 | −0,4% | +10,5% | +44,5% | +29,3% | −15,2 poin | +61,4% |
| 1938 | −4,2% | −4,9% | +3,2% | −3,6% | −6,8 poin | −14,8% |
| 1942 | +12,0% | +18,7% | +32,3% | +55,5% | +23,2 poin | +50,2% |
| 1946 | +4,2% | +8,6% | +3,1% | +10,5% | +7,4 poin | −2,1% |
| 1950 | +17,3% | +4,5% | +24,8% | +26,7% | +1,9 poin | +36,3% |
| 1954 | +16,0% | +10,8% | +32,3% | +13,4% | −18,9 poin | +30,2% |
| 1958 | +8,8% | −1,8% | +15,9% | −3,7% | −19,7 poin | +7,6% |
| 1962 | +15,1% | +16,0% | +27,6% | +19,4% | −8,1 poin | +35,6% |
| 1966 | +11,7% | +20,7% | +22,1% | +21,6% | −0,5 poin | +41,7% |
| 1970 | +17,2% | +11,9% | +18,1% | +18,4% | +0,3 poin | +30,1% |
| 1974 | +7,8% | +12,8% | +25,1% | +3,3% | −21,8 poin | +14,7% |
| 1978 | +6,1% | +0,6% | +15,8% | +7,9% | −7,9 poin | +18,6% |
| 1982 | +7,0% | −0,7% | +26,1% | +22,0% | −4,1 poin | +26,7% |
| 1986 | +12,9% | +7,4% | −1,1% | −14,7% | −13,5 poin | −10,1% |
| 1990 | +18,0% | +38,7% | +34,2% | +80,9% | +46,7 poin | +61,2% |
| 1994 | +3,6% | +5,0% | +29,6% | +45,4% | +15,8 poin | +39,2% |
| 1998 | +16,0% | +6,9% | +25,7% | +14,2% | −11,5 poin | +34,9% |
| 2002 | −6,7% | −5,8% | +20,4% | +25,8% | +5,5 poin | +37,7% |
| 2006 | +5,9% | +4,5% | +9,4% | −18,2% | −27,6 poin | −2,6% |
| 2010 | +10,3% | +17,6% | +5,3% | −6,6% | −11,9 poin | −18,8% |
| 2014 | +2,1% | −2,9% | +6,1% | +6,6% | +0,5 poin | +4,2% |
| 2018 | −0,3% | −1,2% | +12,6% | +16,0% | +3,4 poin | +9,8% |
| 2022 | +8,2% | +8,4% | +15,4% | −3,9% | −19,3 poin | −1,3% |
Periode terlemah adalah 1954 hingga 1978, ketika bank hanya sekali dari tujuh pemilu sela mengalahkan pasar, itu pun hanya 0,3 poin pada 1970. Selama sebagian besar periode itu Regulation Q membatasi bunga yang boleh dibayarkan bank atas simpanan, sehingga bank kesulitan mempertahankan pendanaan setiap kali suku bunga pasar naik. Hasil tunggal terbaik, +46,7 poin setelah 1990, adalah pemulihan dari dasar krisis perbankan, bukan reaksi terhadap pemilu. Saham bank telah terpukul oleh kerugian real estat komersial sepanjang 1990, dan pemulihannya dimulai hampir tepat saat tempat pemungutan suara ditutup.
Lima pemilu sela terakhir menghasilkan dua kemenangan tipis (2014 dan 2018) dan tiga kekalahan telak (2006, 2010, dan 2022), dengan selisih rata-rata −11,0 poin. Ketiga kekalahan itu punya penyebab khas perbankan: awal krisis subprime, pembenahan pasca-Dodd-Frank pada 2010-11, dan kegagalan bank regional pada 2023.
Efek pemilu sela, atau memang sifat bank?
Keberatan yang wajar: mungkin bank memang tertinggal dari pasar hampir sepanjang waktu, dan label pemilu sela tidak menambah apa-apa. Argumen ini tidak bertahan. Di seluruh jendela dua belas bulan bergulir sejak 1926, bank berbobot nilai pasar mengalahkan pasar 54% dari waktu, dengan selisih rata-rata +2,8 poin. Tahun pasca-pemilu sela adalah pengecualian, bukan aturan.
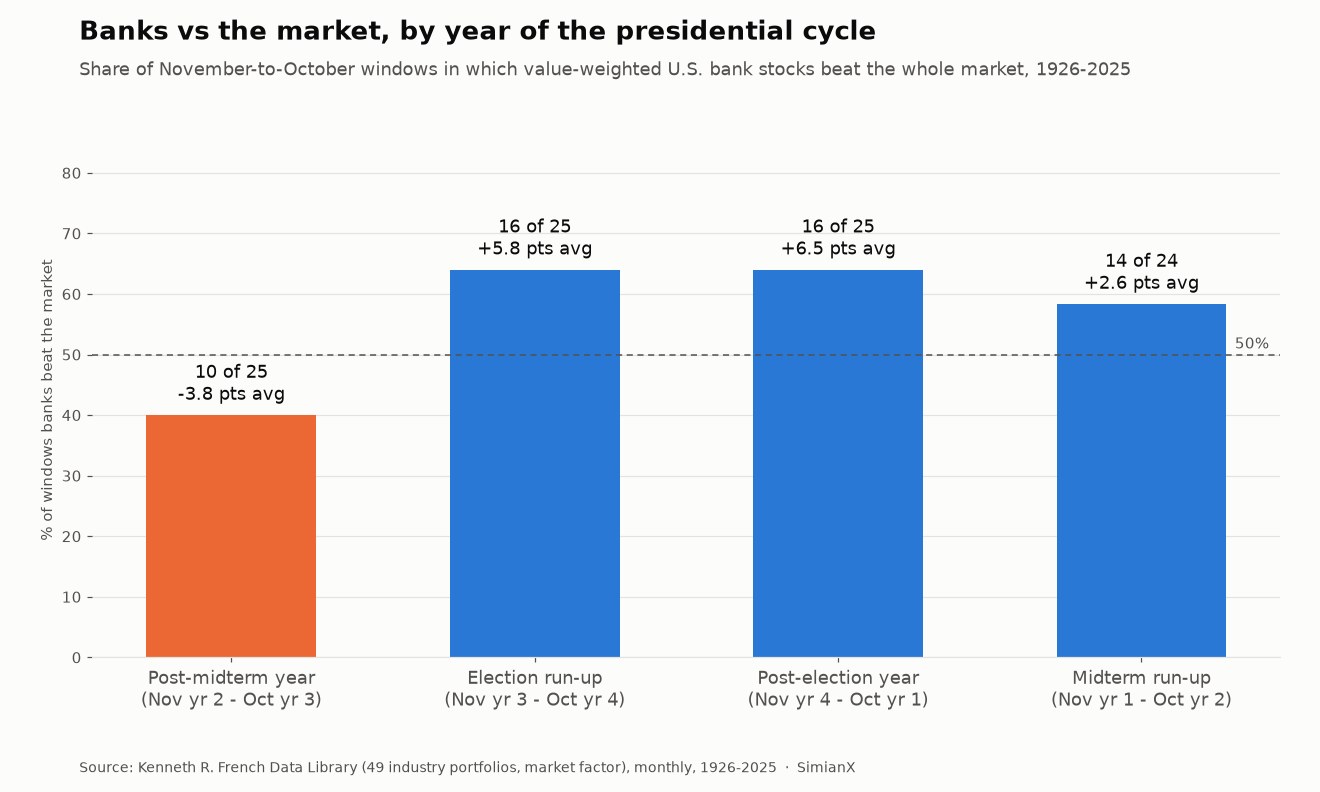
Membagi abad tersebut ke dalam empat jendela November-hingga-Oktober dalam siklus presiden membuat gambarannya lebih jelas:
| Jendela siklus (November hingga Oktober) | Bank kalahkan pasar | Selisih rata-rata |
|---|---|---|
| Tahun pasca-pemilu sela (Nov tahun ke-2 hingga Okt tahun ke-3) | 10 dari 25 | −3,8 poin |
| Menjelang pilpres (tahun ke-3 ke tahun ke-4) | 16 dari 25 | +5,8 poin |
| Tahun pasca-pilpres (tahun ke-4 ke tahun ke-1) | 16 dari 25 | +6,5 poin |
| Menjelang pemilu sela (tahun ke-1 ke tahun ke-2) | 14 dari 24 | +2,6 poin |
Bank mengalahkan pasar dalam 46 dari 74 jendela November-hingga-Oktober yang tidak mengikuti pemilu sela (62%). Setelah pemilu sela, bank mengalahkannya dalam 10 dari 25 (40%). Tahun pasca-pemilu sela juga merupakan tahun terkuat bagi pasar secara keseluruhan, seperti ditunjukkan oleh tabel siklus presiden dan rekam jejak S&P 500 saat pemilu sela kami. Jadi sebagian hasil bank bersifat relatif: pada tahun ketika pasar luas cenderung sangat baik, sektor berbeta rendah yang sensitif terhadap suku bunga cenderung tertinggal meski tetap naik.
Versi bulanan November-hingga-Oktober ini juga cocok persis dengan papan skor sektor kami. Kelompok "Keuangan" yang lebih luas di sana (bank, asuransi, pialang, dan real estat sekaligus) mengalahkan pasar setelah 11 dari 25 pemilu sela, dengan selisih rata-rata −1,6 poin. Jika bank dipisahkan sendiri, hasilnya 10 dari 25 dan −3,8 poin. Portofolio trading menghasilkan 12 dari 25 dan +1,8 poin. Angka bank adalah yang terburuk dari ketiganya.
Bank besar atau bank kecil?
Data French menerbitkan portofolio bank berbobot nilai pasar, yang didominasi raksasa, sekaligus portofolio berbobot sama, di mana bank komunitas kecil dihitung setara dengan bank pusat keuangan. Membandingkan keduanya adalah uji jangka panjang terdekat untuk bank besar versus bank regional.
Dengan imbal hasil bulanan November-hingga-Oktober, bank berbobot sama mengalahkan bank berbobot nilai pasar setelah 16 dari 25 pemilu sela, dengan rata-rata +3,1 poin. Itu hampir sama persis dengan catatan mereka di semua tahun lain (43 dari 74, atau 58%, dengan rata-rata +3,0 poin). Jadi tidak ada efek bank kecil yang khas pemilu sela, dan tren terbaru justru berlawanan: bank kecil kalah dari bank besar setelah enam dari sembilan pemilu sela dari 1990 hingga 2022 (menang 3 dari 9).
Era ETF menegaskan hal yang sama dengan lebih tajam. KRE mengalahkan JPM dalam setahun setelah hanya dua dari lima pemilu sela terakhir (2010 dan 2014). Setelah 2022 selisihnya sangat besar. Dari penutupan 8 November 2022, KRE turun 43,2% pada titik terendahnya 4 Mei 2023, setelah kegagalan Silicon Valley Bank, Signature Bank, dan First Republic. JPMorgan Chase (JPM) tidak pernah lebih dari 5,0% di bawah penutupan hari pemilunya selama dua belas bulan yang sama dan berakhir naik 10,1%. Simpanan berpindah dari bank kecil ke bank-bank terbesar, dan tahun pasca-pemilu sela berubah menjadi uji ketahanan berdasarkan ukuran neraca.
Era ETF: XLF, KBE, KRE, dan JPM, 2006 hingga 2022
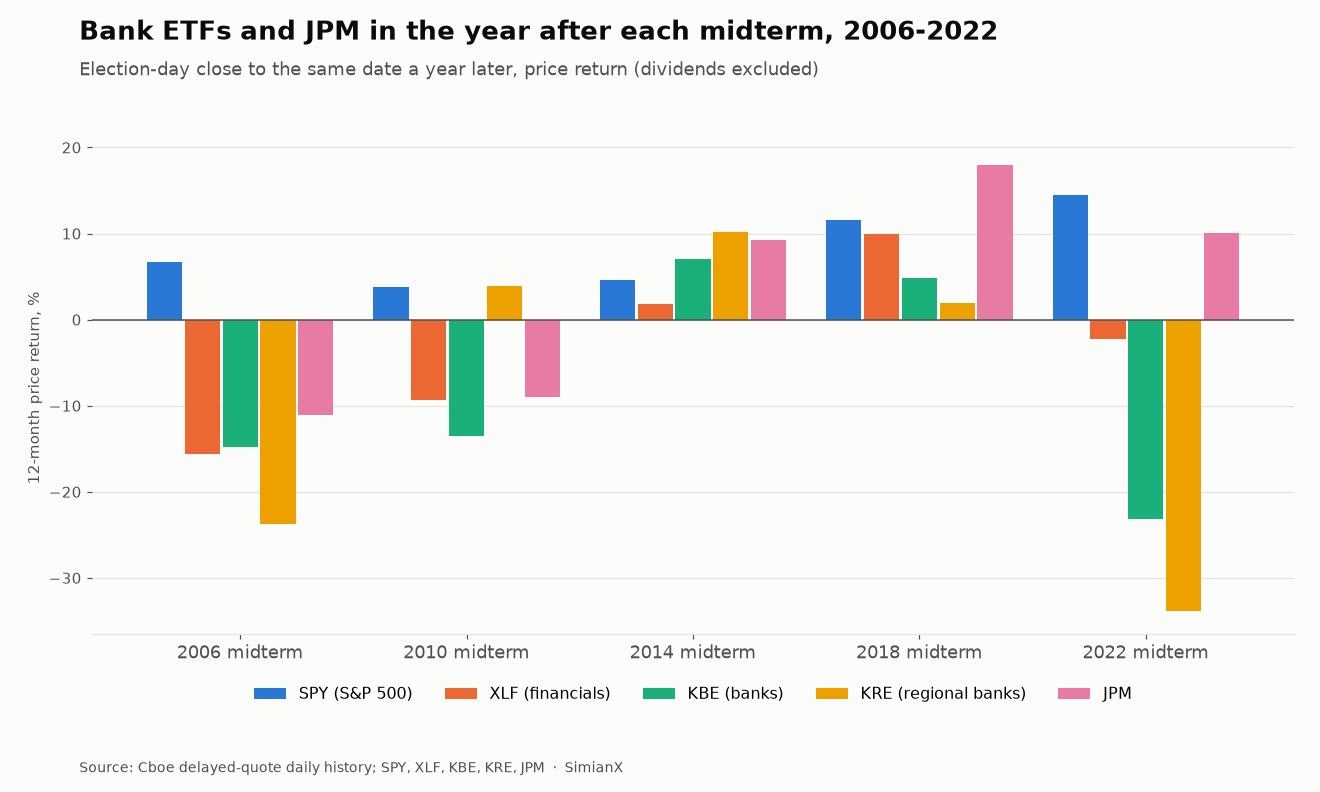
Dua belas bulan setelah hari pemilu (imbal hasil harga):
| Dana | 2006 | 2010 | 2014 | 2018 | 2022 | Rata-rata | Kalahkan SPY |
|---|---|---|---|---|---|---|---|
| SPY | +6,7% | +3,8% | +4,6% | +11,6% | +14,5% | +8,2% | — |
| XLF | −15,6% | −9,3% | +1,8% | +10,0% | −2,3% | −3,1% | 0 dari 5 |
| KBE | −14,8% | −13,5% | +7,0% | +4,8% | −23,1% | −7,9% | 1 dari 5 |
| KRE | −23,7% | +3,9% | +10,2% | +2,0% | −33,9% | −8,3% | 2 dari 5 |
| JPM | −11,1% | −9,0% | +9,3% | +18,0% | +10,1% | +3,5% | 2 dari 5 |
Enam bulan setelah hari pemilu (imbal hasil harga):
| Dana | 2006 | 2010 | 2014 | 2018 | 2022 | Rata-rata | Kalahkan SPY |
|---|---|---|---|---|---|---|---|
| SPY | +8,9% | +14,0% | +5,1% | +6,4% | +8,0% | +8,5% | — |
| XLF | +6,1% | +11,7% | +2,7% | +3,5% | −6,0% | +3,6% | 0 dari 5 |
| KBE | +3,6% | +13,9% | +4,4% | +4,6% | −31,3% | −1,0% | 0 dari 5 |
| KRE | −1,2% | +18,7% | +3,6% | +2,3% | −40,9% | −3,5% | 1 dari 5 |
| JPM | +11,0% | +22,2% | +7,4% | +5,0% | +4,3% | +10,0% | 3 dari 5 |
Rekor 0 dari 5 milik XLF tetap berlaku. Papan skor sektor kami melaporkan bahwa XLF tertinggal dari SPY setelah kelima pemilu sela dari 2006 hingga 2022, dengan memakai harga penutupan yang disesuaikan dividen. Menghitung ulang jendela yang sama dengan data harga Cboe yang independen memberikan kesimpulan yang sama. Setiap imbal hasil XLF dan SPY memiliki tanda yang sama, dan angka tahunan XLF dan SPY berbeda paling banyak 1,9 poin, akibat perbedaan data harga versus data yang disesuaikan dividen. Ketertinggalan XLF terhadap SPY adalah −22,3; −13,1; −2,8; −1,6; dan −16,7 poin.
Gambaran jangka pendeknya berbeda. Pada hari bursa pertama setelah pemilu, XLF, KBE, KRE, dan JPM masing-masing mengalahkan SPY empat dari lima kali. Setelah 2010, dana-dana bank naik hampir 2% keesokan harinya. Pemungutan suara itu sendiri cenderung memberi bank sedikit pantulan lega. Yang bermasalah adalah enam hingga dua belas bulan sesudahnya.
JPM adalah satu-satunya baris dalam tabel yang lebih sering mengalahkan SPY daripada kalah dalam enam bulan, dan satu-satunya baris bank dengan rata-rata dua belas bulan yang positif. Ukuran ternyata lebih penting daripada partai.
Apa yang sebenarnya disahkan Kongres
Argumen yang biasa dipakai untuk bank saat pemilu sela bersifat legislatif: mayoritas baru di DPR atau Senat akan melonggarkan regulasi, atau memperketatnya. Berikut undang-undang perbankan yang benar-benar disahkan oleh Kongres hasil pemilu sela, disandingkan dengan hasil dua belas bulan saham bank.
| Pemilu sela | Kongres terpilih | Undang-undang perbankan utama | Ditandatangani | Di dalam jendela 12 bulan? | Bank vs pasar, 12 bln |
|---|---|---|---|---|---|
| 1934 | ke-74 | Banking Act of 1935 | 23 Agu 1935 | Ya | −15,2 poin |
| 1954 | ke-84 | Bank Holding Company Act of 1956 | 1956 | Tidak | −18,9 poin |
| 1978 | ke-96 | Depository Institutions Deregulation and Monetary Control Act | 31 Mar 1980 | Tidak | −7,9 poin |
| 1986 | ke-100 | Competitive Equality Banking Act | Agu 1987 | Ya | −13,5 poin |
| 1990 | ke-102 | FDIC Improvement Act (FDICIA) | 19 Des 1991 | Tidak (enam minggu sesudahnya) | +46,7 poin |
| 1998 | ke-106 | Gramm-Leach-Bliley Act | 12 Nov 1999 | Tidak (sembilan hari sesudahnya) | −11,5 poin |
| 2006 | ke-110 | Emergency Economic Stabilization Act (TARP) | Okt 2008 | Tidak | −27,6 poin |
| 2010 | ke-112 | Tidak ada. Dodd-Frank ditandatangani 21 Juli 2010 oleh Kongres ke-111 yang akan berakhir | — | — | −11,9 poin |
| 2014 | ke-114 | FAST Act (memangkas dividen Fed untuk bank anggota besar) | 4 Des 2015 | Tidak | +0,5 poin |
| 2018 | ke-116 | CARES Act (bantuan pandemi, termasuk keringanan akuntansi bank) | 27 Mar 2020 | Tidak | +3,4 poin |
| 2022 | ke-118 | Tidak ada, meski terjadi kegagalan bank pada 2023 | — | — | −19,3 poin |
Ada tiga hal yang bisa ditarik dari tabel ini.
Pelonggaran besar datang sebelum pemilu sela, bukan sesudahnya. Economic Growth, Regulatory Relief, and Consumer Protection Act (S.2155), pelonggaran utama atas Dodd-Frank, ditandatangani pada 24 Mei 2018. Undang-undang itu disahkan oleh Kongres ke-115 hasil pemilu 2016, enam bulan sebelum pemilu sela 2018. Dodd-Frank sendiri ditandatangani pada 21 Juli 2010, lebih dari tiga bulan sebelum pemungutan suara 2010. Dua undang-undang perbankan paling berpengaruh di era modern sama-sama rampung sebelum pemilu sela yang sering dianggap berjasa atau disalahkan atas keduanya. Hal yang sama berlaku lebih jauh ke belakang: Garn-St Germain ditandatangani kurang dari tiga minggu sebelum pemilu sela 1982, dan undang-undang perbankan antarnegara bagian Riegle-Neal sekitar enam minggu sebelum pemilu sela 1994.
Ketika Kongres baru memang mengesahkan undang-undang perbankan, biasanya itu terjadi setelah jendela berakhir. Dari sembilan undang-undang dalam tabel, hanya dua (1935 dan 1987) yang ditandatangani dalam dua belas bulan setelah pemilu, dan bank tertinggal dari pasar pada kedua kesempatan itu. Gramm-Leach-Bliley, yang mencabut pemisahan Glass-Steagall, ditandatangani sembilan hari setelah jendela 1998 berakhir, di ujung tahun ketika bank tertinggal 11,5 poin dari pasar. Perubahan legislatif berjalan lambat, dan pasar sudah mendapat sinyal bertahun-tahun untuk sebagian besar undang-undang ini.
Kongres yang terbelah jarang menyentuh perbankan. Kelima pemilu sela di era ETF menghasilkan pemerintahan terbelah. Dua dari Kongres yang terbentuk, yaitu ke-112 dan ke-118, sama sekali tidak mengesahkan undang-undang perbankan utama, dan Kongres ke-118 menjabat sepanjang 2023, tahun terjadinya tiga dari empat kegagalan bank terbesar dalam sejarah AS. Penanganannya datang dari regulator dan Departemen Keuangan, bukan dari Kongres. Ini sejalan dengan hasil studi kebuntuan politik kami: pemerintahan terbelah umumnya menghentikan legislasi, bukan membaliknya.
Dana jalan raya menjadi pengecualian: lima dari delapan undang-undang besar jalan raya dan infrastruktur sejak 1956, termasuk FAST Act pada tabel di atas, ditandatangani di bawah pemerintahan terbelah, seperti ditunjukkan analisis kami tentang saham industri setelah pemilu sela.
Mengapa bank cenderung tertinggal setelah pemilu sela
Data imbal hasil bisa menunjukkan adanya pola, tetapi tidak bisa membuktikan penyebabnya. Ada tiga penjelasan yang cocok dengan bukti, dan ketiganya tidak saling meniadakan.
Siklus suku bunga. Laba bank bergantung pada selisih antara bunga yang dibayarkan untuk simpanan dan bunga yang diperoleh dari pinjaman. Pada beberapa tahun pasca-pemilu sela, Federal Reserve berhenti atau berbalik arah seiring melambatnya pertumbuhan (2006-07 dan 2018-19), atau terus mengetatkan kebijakan di tengah kurva imbal hasil terbalik dan pelarian simpanan (2022-23). Kurva imbal hasil yang mendatar atau terbalik menekan selisih itu, sementara suku bunga diskonto yang turun mengangkat saham pertumbuhan berdurasi panjang. Itu bisa menjelaskan mengapa bank tertinggal tepat pada tahun ketika pasar luas tampil terbaik.
Siklus kredit. Beberapa tahun pasca-pemilu sela terburuk bagi bank adalah tahun ketika kerugian kredit muncul ke permukaan: 1974-75 (ambruknya pinjaman real estat dan REIT setelah kegagalan Franklin National), 1986-87 (pinjaman energi dan pertanian, bank-bank Texas), 2006-07 (subprime), dan 2022-23 (kerugian obligasi yang belum direalisasi dan pelarian simpanan). Siklus kredit tidak mengikuti kalender pemilu, tetapi faktanya siklus itu terus datang dalam jendela yang satu ini.
Tidak ada lagi potensi legislatif yang bisa dihargai pasar. Saat hari pemilu tiba, urusan regulasi biasanya sudah pasti untuk dua tahun. Kongres yang terbelah membuat undang-undang perbankan baru tidak mungkin lolos ke arah mana pun, sehingga "taruhan deregulasi" yang sering mengangkat saham bank menjelang pemilu tidak punya apa-apa lagi untuk diwujudkan. Pasar kemudian memperdagangkan bank hanya berdasarkan suku bunga dan kredit, dan di sebagian besar jendela ini keduanya menjadi hambatan.
Kondisi menjelang 2026
Warga Amerika memberikan suara pada 3 November 2026. Berikut posisi kelompok bank pada penutupan hari itu, memakai imbal hasil harga sejak awal tahun dari penutupan 31 Desember 2025.
| Ticker | YTD 2026 hingga penutupan 3 Nov | vs SPY |
|---|---|---|
| SPY | +10,6% | — |
| XLF | +4,4% | −6,2 poin |
| KBE | +9,7% | −0,9 poin |
| KRE | +12,5% | +1,8 poin |
| JPM | +4,9% | −5,7 poin |
Bank regional memasuki pemilu sela ini sedikit di depan S&P 500 untuk tahun berjalan, sedangkan dana keuangan yang luas dan JPM tertinggal sekitar enam poin. Dalam empat pemilu sela era ETF ketika KRE memiliki riwayat setahun penuh, KRE hanya sekali memasuki hari pemilu di depan SPY, yaitu pada 2022, ketika S&P 500 turun hampir 20% sepanjang tahun. Setiap baris juga berada di bawah penutupan tertingginya pada 2026: SPY 3,2%, XLF 2,3%, KBE 7,1%, KRE 6,5%, dan JPM 7,4%.
Dua pelajaran dari sejarah di atas berlaku langsung. Pertama, arah suku bunga 2026 lebih penting bagi bank daripada jumlah kursi. Kami menelusuri bagaimana kalender Fed dan pemilu sela saling terkait dalam analisis Fed September kami. Kedua, skenario dalam peta 12 saham pemilu sela kami menjabarkan kebijakan terkait bank mana yang benar-benar berada dalam jangkauan Kongres, dan mana yang, seperti aturan permodalan dan persetujuan merger, tetap berada di tangan regulator apa pun hasilnya. Anda bisa menjalankan analisis langsung JPM di SimianX untuk melihat bagaimana pasar menilai bank terbesar itu secara real time.
Keterbatasan analisis ini
Dua puluh lima pengamatan adalah sampel yang wajar untuk studi pemilu, tetapi kecil secara statistik. Rekor 10 dari 25 tidak membuktikan apa pun dengan sendirinya; angka itu lebih bermakna karena merupakan yang terburuk dari empat jendela siklus dan karena selisihnya besar, yaitu rata-rata −4,3 poin dan median −6,8.
Portofolio "Bank" French telah berubah total dalam satu abad: dari ribuan bank lokal pada 1926 menjadi pasar yang didominasi segelintir lembaga nasional. Sampel ETF mencakup lima pemilu sela yang semuanya menghasilkan pemerintahan terbelah, sehingga tidak bisa memisahkan efek pasca-pemilu sela dari efek pemerintahan terbelah. Angka ETF adalah imbal hasil harga. Dana bank umumnya membayar dividen lebih tinggi daripada SPY, sehingga selisih imbal hasil totalnya akan sedikit lebih kecil, tetapi dengan data yang disesuaikan dividen, papan skor sektor kami tetap mencatat XLF tertinggal dari SPY di kelima tahun tersebut.
Semua ini bukan prakiraan atau saran investasi. Ini adalah catatan tentang apa yang telah terjadi.
Pertanyaan yang sering diajukan
Bagaimana kinerja saham bank setelah pemilu sela?
Lebih sering di bawah pasar. Dari 25 pemilu sela antara 1926 dan 2022, saham bank AS berbobot nilai pasar hanya 10 kali mengalahkan pasar secara keseluruhan dalam dua belas bulan berikutnya, dengan selisih rata-rata −4,3 poin. Saham bank tetap naik dalam 17 dari 25 tahun itu. Pasar naik dalam 23.
Benarkah XLF kalah dari S&P 500 setelah setiap pemilu sela terakhir?
Ya. Diukur dari penutupan setiap hari pemilu hingga tanggal yang sama setahun kemudian, XLF tertinggal dari SPY setelah pemilu sela 2006, 2010, 2014, 2018, dan 2022. Selisihnya berkisar dari 1,6 poin (2018) hingga 22,3 poin (2006). XLF juga tertinggal dari SPY dalam enam bulan pada kelima kesempatan itu.
Apakah bank regional pilihan yang lebih baik daripada bank besar saat pemilu sela?
Tidak menurut catatan sejarah. KRE hanya mengalahkan JPM setelah dua dari lima pemilu sela terakhir. Dalam sampel panjang, saham bank berbobot sama (didominasi bank kecil) mengalahkan portofolio berbobot bank besar setelah 16 dari 25 pemilu sela, tidak lebih baik daripada catatan mereka di semua tahun lain. Sejak 1990 bank besar menang enam dari sembilan kali.
Apakah kemenangan Partai Republik atau Demokrat mengubah prospek saham bank?
Data hampir tidak mendukung taruhan berbasis partai. Undang-undang deregulasi terbesar dalam satu dekade terakhir, S.2155, ditandatangani enam bulan sebelum pemilu sela 2018, dan Dodd-Frank ditandatangani sebelum pemilu sela 2010. Kongres hasil pemilu sela hanya mengesahkan sedikit undang-undang perbankan utama, dan sebagian besarnya datang setelah jendela dua belas bulan.
Apakah ada pantulan jangka pendek pada saham bank setelah pemungutan suara?
Ada, tetapi kecil. Pada hari bursa pertama setelah lima pemilu sela terakhir, XLF, KBE, KRE, dan JPM masing-masing mengalahkan SPY empat dari lima kali. Dalam sampel lengkap 25 pemilu sela, hasil satu harinya ibarat lempar koin: bank mengalahkan pasar 12 kali.
Mengapa pialang lebih baik daripada bank setelah pemilu sela?
Portofolio trading (pialang, bursa, dan manajer aset) mendapat lebih banyak keuntungan dari pasar yang naik dan volume perdagangan, dan tahun pasca-pemilu sela secara historis adalah tahun terkuat bagi saham. Bank lebih banyak mendapat keuntungan dari kurva imbal hasil dan pertumbuhan kredit, yang sering justru melawan mereka pada jendela yang sama.
Apa yang perlu dipantau investor untuk bank setelah pemilu sela 2026?
Kurva imbal hasil, biaya simpanan, dan kualitas kredit lebih penting daripada komposisi Kongres. Secara historis faktor-faktor itulah yang menjelaskan sebagian besar tahun buruk bank pasca-pemilu sela, sementara undang-undang perbankan penting biasanya datang sebelum pemilu atau jauh setelahnya.
Kesimpulan
Tahun pasca-pemilu sela adalah tahun terburuk dalam siklus empat tahunan bagi saham bank: 10 kemenangan atas pasar dalam 25 pemilu sela sejak 1926, ketertinggalan rata-rata 4,3 poin, dan 0 dari 5 bagi XLF melawan SPY di era ETF. Pialang dan manajer aset mampu bertahan, dan bank terbesar, JPM, tampil lebih baik daripada dana-dana bank. Undang-undang yang konon menggerakkan saham bank sebagian besar ditandatangani sebelum pemilu atau jauh setelah jendela berakhir. Berdasarkan catatan ini, suku bunga dan kredit lebih menentukan bagi bank daripada siapa yang menang.
Sumber. Kenneth R. French Data Library: 49 portofolio industri (berbobot nilai pasar dan berbobot sama, harian dan bulanan), 12 portofolio industri, dan faktor riset Fama-French, imbal hasil total sejak Juli 1926 (berkas data dibangun dari basis data CRSP September 2026). Riwayat harian kuotasi tertunda Cboe untuk SPY, XLF, KBE, KRE, dan JPM, dengan penutupan 3 November 2026 dari kuotasi tertunda Cboe. Undang-undang dan tanggal penandatanganan dari congress.gov dan esai Federal Reserve History. Tanggal pemilu: Selasa pertama setelah Senin pertama di bulan November. Grafik dibuat oleh SimianX dari data imbal hasil yang mendasarinya. Definisi: portofolio industri Fama-French, margin bunga bersih, kurva imbal hasil.
Bacaan terkait
- Sektor Terbaik Setelah Pemilu Sela: Data 100 Tahun: papan skor dua belas sektor yang menaungi halaman ini
- Apakah Kebuntuan Politik Baik bagi Saham? 49 Kongres, 1927-2025: pemerintahan terbelah versus bersatu, periode demi periode
- Tahun Pemilu Sela dan Pasar Saham: 1950-2026: rekam jejak di tingkat indeks
- Saham Pemilu Sela 2026: 12 Ticker, 3 Skenario: apa yang berubah di setiap konfigurasi Kongres
- Siklus Presiden: Imbal Hasil S&P 500 per Tahun, 1928-2025: posisi tahun pasca-pemilu sela dalam pola empat tahunan
- Saham Homebuilder Setelah Pemilu Sela AS: Data 1926-2022: sektor lain yang peka suku bunga, dengan tabel suku bunga KPR
- Saham Industri Setelah Pemilu Sela AS: Data 1926-2022: cabang industri


