 Bởi Marcus Reeve
Cổ phiếu ngân hàng sau bầu cử giữa kỳ Mỹ: Bảng tham chiếu 100 năm
Trả lời nhanh: Cổ phiếu ngân hàng là một trong những nhóm kém hấp dẫn hơn sau bầu cử giữa kỳ ở Mỹ. Trong toàn bộ 25 kỳ bầu cử giữa kỳ từ 1926 đến 2022, cổ phiếu ngân hàng Mỹ tính theo tỷ trọng vốn hóa chỉ 10 lần vượt toàn thị trường trong mười hai tháng sau đó, và trung bình kém thị trường 4,3 điểm phần trăm (chênh lệch trung vị: 6,8 điểm). Năm sau bầu cử giữa kỳ là giai đoạn duy nhất trong chu kỳ tổng thống bốn năm mà ngân hàng thua thị trường nhiều lần hơn thắng. Trong kỷ nguyên ETF, kết quả còn tệ hơn: quỹ ngành tài chính XLF kém S&P 500 sau cả năm kỳ bầu cử giữa kỳ từ 2006 đến 2022, và quỹ ngân hàng khu vực KRE giảm 34% trong năm sau cuộc bỏ phiếu 2022.
Kết quả (tính đến 1h50 ET ngày 4 tháng 11 năm 2026): Đảng Dân chủ đã giành quyền kiểm soát cả Thượng viện lẫn Hạ viện, theo công bố của AP và NBC News. Theo kiểm đếm của AP lúc 1h30 ET, Đảng Dân chủ đã giành thêm bảy ghế Thượng viện vốn do Đảng Cộng hòa nắm giữ và 16 ghế Hạ viện. Từ ngày 3 tháng 1 năm 2027, Quốc hội sẽ không còn nằm trọn trong tay đảng của Nhà Trắng.
Các bài viết về bầu cử giữa kỳ thường coi ngân hàng là một ván cược chính sách thuần túy: đảng này thắng nghĩa là nới lỏng quản lý và cổ phiếu tăng, đảng kia thắng nghĩa là siết quy định và bán tháo. Dữ liệu không ủng hộ câu chuyện đó. Thay vào đó, dữ liệu cho thấy một ngành đã tụt lại sau thị trường trong phần lớn các năm hậu bầu cử giữa kỳ, bất kể đảng nào thắng, cùng một Quốc hội hiếm khi thông qua đạo luật ngân hàng mà mọi người tranh cãi trước khi khung mười hai tháng khép lại.
Bài viết này là nhánh tài chính trong loạt bài về bầu cử giữa kỳ của chúng tôi. Bảng xếp hạng liên ngành xếp hạng mười hai ngành sau mỗi kỳ bầu cử giữa kỳ kể từ 1926; trang này đi sâu thêm một tầng vào ngân hàng, dùng dữ liệu 49 ngành để tách ngân hàng khỏi công ty môi giới, ngân hàng lớn khỏi ngân hàng nhỏ, và kỷ nguyên ETF khỏi mẫu dài hạn.
Cách đo lường
Mọi con số của mẫu dài hạn đều lấy từ Kenneth R. French Data Library, nơi công bố tổng lợi suất theo ngày và theo tháng của 49 danh mục ngành Mỹ tính theo tỷ trọng vốn hóa, bắt đầu từ tháng 7 năm 1926. Hai danh mục quan trọng ở đây:
- Ngân hàng: ngân hàng thương mại, tổ chức tiết kiệm và công ty mẹ ngân hàng.
- Giao dịch (Trading): nhóm mà tệp dữ liệu French gắn nhãn "Fin": công ty môi giới và tự doanh, sở giao dịch, công ty quản lý tài sản và các phương tiện đầu tư. Trong bài này, nhóm đó đại diện cho Phố Wall chứ không phải nền kinh tế thực.
Thước đo thị trường là lợi suất thị trường French (Mkt-RF cộng lãi suất phi rủi ro), tức tổng lợi suất theo tỷ trọng vốn hóa của mọi cổ phiếu niêm yết tại Mỹ. Cổ tức được tính ở cả hai phía.
Mỗi khung thời gian bắt đầu từ giá đóng cửa cuối cùng vào hoặc trước ngày bầu cử. Tệp dữ liệu ngày không có phiên giao dịch nào vào ngày bầu cử trước năm 1970, khi sàn còn đóng cửa vào ngày bầu cử, nên với giai đoạn 1926 đến 1966, mốc gốc là giá đóng cửa ngày thứ Hai. Mỗi khung kết thúc ở giá đóng cửa cuối cùng vào hoặc trước cùng ngày dương lịch một, ba, sáu hoặc mười hai tháng sau. Cả 25 ngày bầu cử giữa kỳ từ 1926 đến 2022 đều được đưa vào, không loại trừ trường hợp nào.
Để kiểm tra giai đoạn hiện đại, tôi dùng giá đóng cửa hằng ngày của Cboe cho XLF (quỹ ngành tài chính), KBE (quỹ ngân hàng tỷ trọng đều), KRE (ngân hàng khu vực), JPM (ngân hàng lớn nhất nước Mỹ) và SPY (S&P 500). Đây là lợi suất giá, không gồm cổ tức. Khi so sánh tỷ trọng đều với tỷ trọng vốn hóa, tôi dùng dữ liệu tháng thay vì dữ liệu ngày, vì việc tái cân bằng hằng ngày các ngân hàng nhỏ ít thanh khoản làm thổi phồng lợi suất tỷ trọng đều. Với dữ liệu ngày, ngân hàng nhỏ có vẻ đã vượt ngân hàng lớn sau 23 trên 25 kỳ bầu cử giữa kỳ. Với dữ liệu tháng, con số là 16, và đó là con số tôi công bố.
Bảng tổng kết: ngân hàng sau 25 kỳ bầu cử giữa kỳ, 1926 đến 2022
| Khung sau ngày bầu cử | Trung bình ngân hàng | Trung bình thị trường | Ngân hàng vượt thị trường | Ngân hàng tăng | Chênh lệch trung bình | Chênh lệch trung vị |
|---|---|---|---|---|---|---|
| +1 phiên | +0,2% | +0,4% | 12/25 | 15/25 | −0,2 điểm | +0,0 điểm |
| +1 tháng | +2,8% | +1,8% | 9/25 | 17/25 | +1,0 điểm | −0,4 điểm |
| +3 tháng | +6,8% | +7,6% | 11/25 | 17/25 | −0,8 điểm | −0,9 điểm |
| +6 tháng | +11,0% | +13,6% | 8/25 | 20/25 | −2,6 điểm | −3,0 điểm |
| +12 tháng | +13,3% | +17,7% | 10/25 | 17/25 | −4,3 điểm | −6,8 điểm |
Có ba điểm nổi bật.
Khoảng cách nới rộng theo thời gian. Ngày sau cuộc bỏ phiếu, ngân hàng và thị trường chẳng khác gì tung đồng xu. Đến tháng thứ sáu, ngân hàng chỉ vượt thị trường 8 lần trên 25, và đến tháng thứ mười hai, mức thua trung bình là 4,3 điểm. Dù động lực là gì, đây không phải phản ứng một ngày trước kết quả bầu cử.
Mức trung bình một tháng dễ gây hiểu lầm. Ngân hàng tăng trung bình +2,8% trong tháng đầu, so với +1,8% của thị trường, nhưng chỉ vượt thị trường 9 lần trên 25. Hai giá trị ngoại lai kéo mức trung bình lên: +15,5% sau bầu cử giữa kỳ 1942 và +18,0% sau năm 1990. Tháng trung vị thực ra hơi thua thị trường chứ không phải thắng.
Ngân hàng giảm thường xuyên hơn, chứ không chỉ giảm sâu hơn. Mười hai tháng sau, thị trường kết thúc ở mức tăng trong 23 trên 25 trường hợp; ngân hàng chỉ 17. Ngân hàng giảm trong tám năm hậu bầu cử giữa kỳ, trong đó có 1958, 1986, 2006, 2010 và 2022, trong khi toàn thị trường tăng ở bốn trong năm năm đó.
Phố Wall khá hơn nền kinh tế thực. Danh mục giao dịch gồm công ty môi giới, sở giao dịch và công ty quản lý tài sản đã vượt thị trường sau 12 trên 25 kỳ bầu cử giữa kỳ trong mười hai tháng, với chênh lệch trung bình +1,1 điểm và trung vị gần bằng không:
| Khung sau ngày bầu cử | Trung bình giao dịch | Trung bình thị trường | Giao dịch vượt thị trường | Chênh lệch trung bình | Chênh lệch trung vị |
|---|---|---|---|---|---|
| +1 tháng | +1,3% | +1,8% | 14/25 | −0,5 điểm | +0,6 điểm |
| +3 tháng | +8,0% | +7,6% | 12/25 | +0,4 điểm | −0,1 điểm |
| +6 tháng | +14,8% | +13,6% | 13/25 | +1,2 điểm | +0,7 điểm |
| +12 tháng | +18,8% | +17,7% | 12/25 | +1,1 điểm | −0,3 điểm |
Như vậy nhóm giao dịch gần như ngang tỷ trọng thị trường sau bầu cử giữa kỳ, còn ngân hàng thì liên tục đáng bị giảm tỷ trọng. Khi nói "cổ phiếu tài chính", người ta thường gộp cả hai. Dữ liệu cho thấy nên đánh giá chúng riêng rẽ.
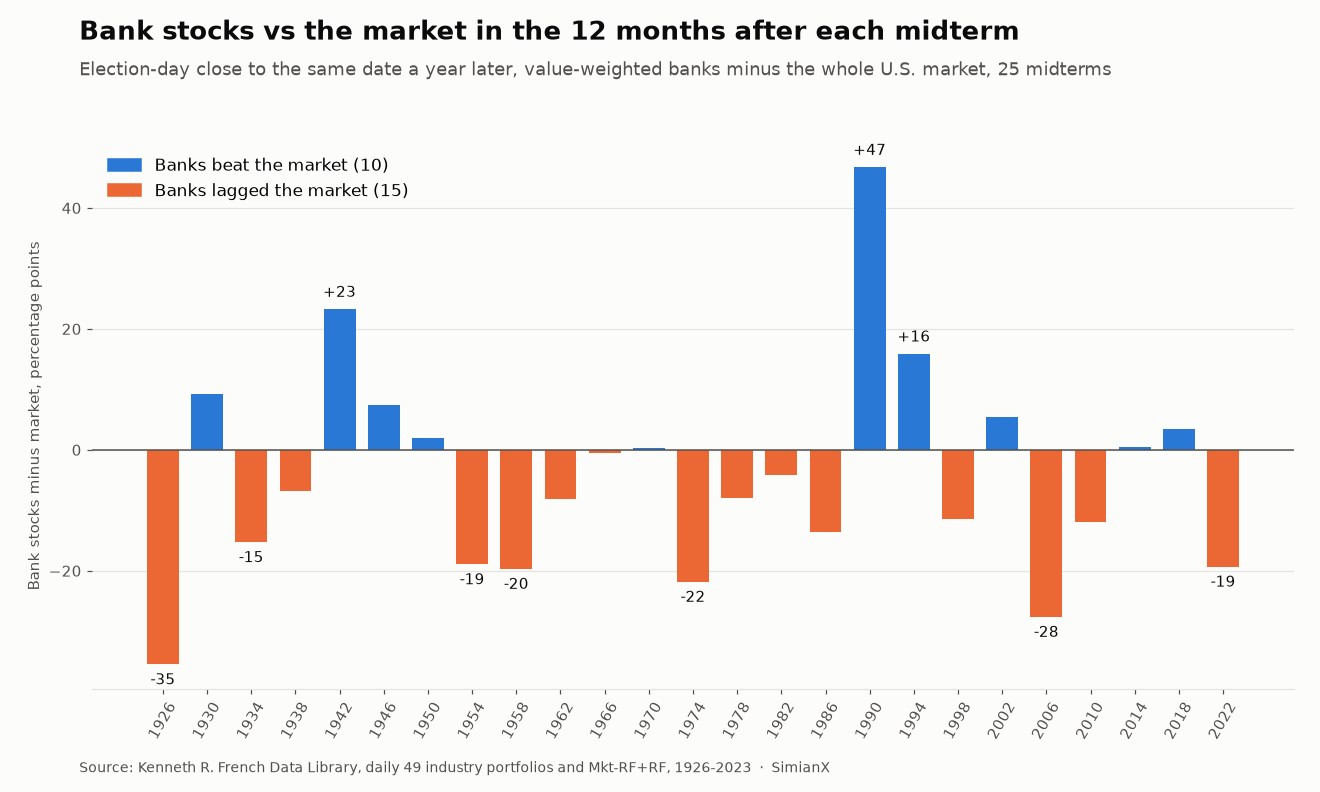
Mọi kỳ bầu cử giữa kỳ từ 1926: bảng tham chiếu
Tổng lợi suất tính từ giá đóng cửa ngày bầu cử. "Ngân hàng so với thị trường" là chênh lệch mười hai tháng tính bằng điểm phần trăm.
| Bầu cử giữa kỳ | Thị trường +3 th | Ngân hàng +3 th | Thị trường +12 th | Ngân hàng +12 th | Ngân hàng so với thị trường | Giao dịch +12 th |
|---|---|---|---|---|---|---|
| 1926 | +6,2% | −10,9% | +29,0% | −6,4% | −35,5 điểm | +28,8% |
| 1930 | −3,8% | −5,2% | −35,4% | −26,2% | +9,2 điểm | −48,6% |
| 1934 | −0,4% | +10,5% | +44,5% | +29,3% | −15,2 điểm | +61,4% |
| 1938 | −4,2% | −4,9% | +3,2% | −3,6% | −6,8 điểm | −14,8% |
| 1942 | +12,0% | +18,7% | +32,3% | +55,5% | +23,2 điểm | +50,2% |
| 1946 | +4,2% | +8,6% | +3,1% | +10,5% | +7,4 điểm | −2,1% |
| 1950 | +17,3% | +4,5% | +24,8% | +26,7% | +1,9 điểm | +36,3% |
| 1954 | +16,0% | +10,8% | +32,3% | +13,4% | −18,9 điểm | +30,2% |
| 1958 | +8,8% | −1,8% | +15,9% | −3,7% | −19,7 điểm | +7,6% |
| 1962 | +15,1% | +16,0% | +27,6% | +19,4% | −8,1 điểm | +35,6% |
| 1966 | +11,7% | +20,7% | +22,1% | +21,6% | −0,5 điểm | +41,7% |
| 1970 | +17,2% | +11,9% | +18,1% | +18,4% | +0,3 điểm | +30,1% |
| 1974 | +7,8% | +12,8% | +25,1% | +3,3% | −21,8 điểm | +14,7% |
| 1978 | +6,1% | +0,6% | +15,8% | +7,9% | −7,9 điểm | +18,6% |
| 1982 | +7,0% | −0,7% | +26,1% | +22,0% | −4,1 điểm | +26,7% |
| 1986 | +12,9% | +7,4% | −1,1% | −14,7% | −13,5 điểm | −10,1% |
| 1990 | +18,0% | +38,7% | +34,2% | +80,9% | +46,7 điểm | +61,2% |
| 1994 | +3,6% | +5,0% | +29,6% | +45,4% | +15,8 điểm | +39,2% |
| 1998 | +16,0% | +6,9% | +25,7% | +14,2% | −11,5 điểm | +34,9% |
| 2002 | −6,7% | −5,8% | +20,4% | +25,8% | +5,5 điểm | +37,7% |
| 2006 | +5,9% | +4,5% | +9,4% | −18,2% | −27,6 điểm | −2,6% |
| 2010 | +10,3% | +17,6% | +5,3% | −6,6% | −11,9 điểm | −18,8% |
| 2014 | +2,1% | −2,9% | +6,1% | +6,6% | +0,5 điểm | +4,2% |
| 2018 | −0,3% | −1,2% | +12,6% | +16,0% | +3,4 điểm | +9,8% |
| 2022 | +8,2% | +8,4% | +15,4% | −3,9% | −19,3 điểm | −1,3% |
Giai đoạn yếu nhất là 1954 đến 1978, khi ngân hàng chỉ vượt thị trường sau một trong bảy kỳ bầu cử giữa kỳ, và chỉ hơn 0,3 điểm vào năm 1970. Trong phần lớn giai đoạn đó, Regulation Q giới hạn lãi suất ngân hàng được trả cho tiền gửi, khiến ngân hàng chật vật giữ nguồn vốn mỗi khi lãi suất thị trường tăng. Kết quả tốt nhất, +46,7 điểm sau năm 1990, là cú hồi phục từ đáy một cuộc khủng hoảng ngân hàng chứ không phải phản ứng với cuộc bỏ phiếu. Cổ phiếu ngân hàng đã bị nhấn chìm bởi thua lỗ bất động sản thương mại suốt năm 1990, và đà phục hồi bắt đầu gần như đúng lúc các điểm bỏ phiếu đóng cửa.
Năm kỳ bầu cử giữa kỳ gần nhất mang lại hai chiến thắng sát nút (2014 và 2018) và ba thất bại nặng (2006, 2010 và 2022), với chênh lệch trung bình −11,0 điểm. Cả ba thất bại đều có nguyên nhân riêng của ngành ngân hàng: khởi đầu khủng hoảng subprime, giai đoạn tái cấu trúc sau Dodd-Frank năm 2010-11, và các vụ sụp đổ ngân hàng khu vực năm 2023.
Do bầu cử giữa kỳ, hay do bản chất ngân hàng?
Một phản biện hợp lý: có thể ngân hàng vốn dĩ kém thị trường phần lớn thời gian, và nhãn bầu cử giữa kỳ chẳng thêm gì. Lập luận này không đứng vững. Trên mọi khung mười hai tháng cuốn chiếu kể từ 1926, ngân hàng theo tỷ trọng vốn hóa vượt thị trường 54% thời gian, với chênh lệch trung bình +2,8 điểm. Năm hậu bầu cử giữa kỳ là ngoại lệ chứ không phải quy luật.
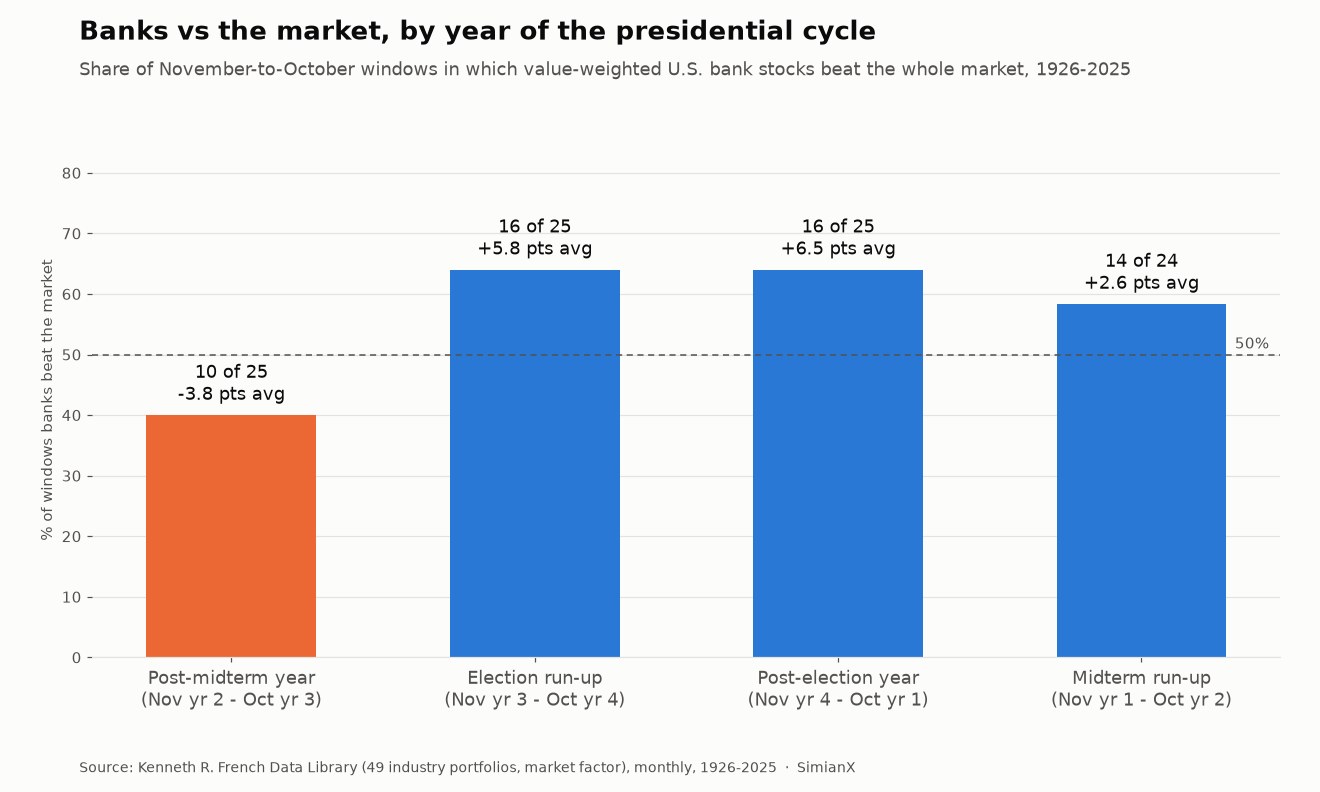
Chia thế kỷ thành bốn khung từ tháng 11 đến tháng 10 của chu kỳ tổng thống giúp bức tranh rõ hơn:
| Khung chu kỳ (tháng 11 đến tháng 10) | Ngân hàng vượt thị trường | Chênh lệch trung bình |
|---|---|---|
| Năm hậu bầu cử giữa kỳ (tháng 11 năm thứ 2 đến tháng 10 năm thứ 3) | 10/25 | −3,8 điểm |
| Giai đoạn trước bầu cử tổng thống (năm thứ 3 đến năm thứ 4) | 16/25 | +5,8 điểm |
| Năm hậu bầu cử tổng thống (năm thứ 4 đến năm thứ 1) | 16/25 | +6,5 điểm |
| Giai đoạn trước bầu cử giữa kỳ (năm thứ 1 đến năm thứ 2) | 14/24 | +2,6 điểm |
Ngân hàng vượt thị trường trong 46 trên 74 khung tháng 11 đến tháng 10 không nằm sau bầu cử giữa kỳ (62%). Sau bầu cử giữa kỳ, con số là 10 trên 25 (40%). Năm hậu bầu cử giữa kỳ cũng là năm mạnh nhất của toàn thị trường, như bảng chu kỳ tổng thống và lịch sử S&P 500 trong các năm bầu cử giữa kỳ của chúng tôi đều cho thấy. Vì vậy một phần kết quả của ngân hàng mang tính tương đối: trong năm mà thị trường chung thường tăng rất mạnh, một ngành beta thấp, nhạy cảm với lãi suất thường tụt lại ngay cả khi vẫn tăng.
Phiên bản tháng 11 đến tháng 10 theo dữ liệu tháng này cũng khớp hoàn toàn với bảng xếp hạng ngành của chúng tôi. Nhóm "Tài chính" rộng hơn trong đó (gộp ngân hàng, bảo hiểm, môi giới và bất động sản) vượt thị trường sau 11 trên 25 kỳ bầu cử giữa kỳ, với chênh lệch trung bình −1,6 điểm. Tách riêng ngân hàng thì được 10 trên 25 và −3,8 điểm. Danh mục giao dịch cho 12 trên 25 và +1,8 điểm. Con số của ngân hàng là tệ nhất trong ba.
Ngân hàng lớn hay ngân hàng nhỏ?
Dữ liệu French công bố cả danh mục ngân hàng theo tỷ trọng vốn hóa, vốn bị chi phối bởi các ông lớn, lẫn danh mục tỷ trọng đều, trong đó một ngân hàng cộng đồng nhỏ có trọng số ngang một ngân hàng trung tâm tiền tệ. So sánh hai danh mục là phép thử dài hạn gần nhất cho cuộc đối đầu giữa ngân hàng lớn và ngân hàng khu vực.
Theo lợi suất tháng 11 đến tháng 10 dữ liệu tháng, ngân hàng tỷ trọng đều vượt ngân hàng tỷ trọng vốn hóa sau 16 trên 25 kỳ bầu cử giữa kỳ, trung bình +3,1 điểm. Con số đó gần như y hệt thành tích của chúng trong mọi năm khác (43 trên 74, tức 58%, trung bình +3,0 điểm). Như vậy không có hiệu ứng ngân hàng nhỏ riêng cho bầu cử giữa kỳ, và xu hướng gần đây còn ngược lại: ngân hàng nhỏ thua ngân hàng lớn sau sáu trong chín kỳ bầu cử giữa kỳ từ 1990 đến 2022 (chỉ thắng 3 trên 9).
Kỷ nguyên ETF cho thấy điều này rõ rệt hơn. KRE chỉ vượt JPM trong năm sau hai trong năm kỳ bầu cử giữa kỳ gần nhất (2010 và 2014). Sau năm 2022, khoảng cách rất lớn. Tính từ giá đóng cửa ngày 8 tháng 11 năm 2022, KRE giảm 43,2% tại đáy ngày 4 tháng 5 năm 2023, sau sự sụp đổ của Silicon Valley Bank, Signature Bank và First Republic. JPMorgan Chase (JPM) chưa bao giờ thấp hơn quá 5,0% so với giá đóng cửa ngày bầu cử trong cùng mười hai tháng và kết thúc với mức tăng 10,1%. Tiền gửi dịch chuyển từ ngân hàng nhỏ sang các ngân hàng lớn nhất, và năm hậu bầu cử giữa kỳ biến thành một bài kiểm tra sức chịu đựng theo quy mô bảng cân đối.
Kỷ nguyên ETF: XLF, KBE, KRE và JPM, 2006 đến 2022
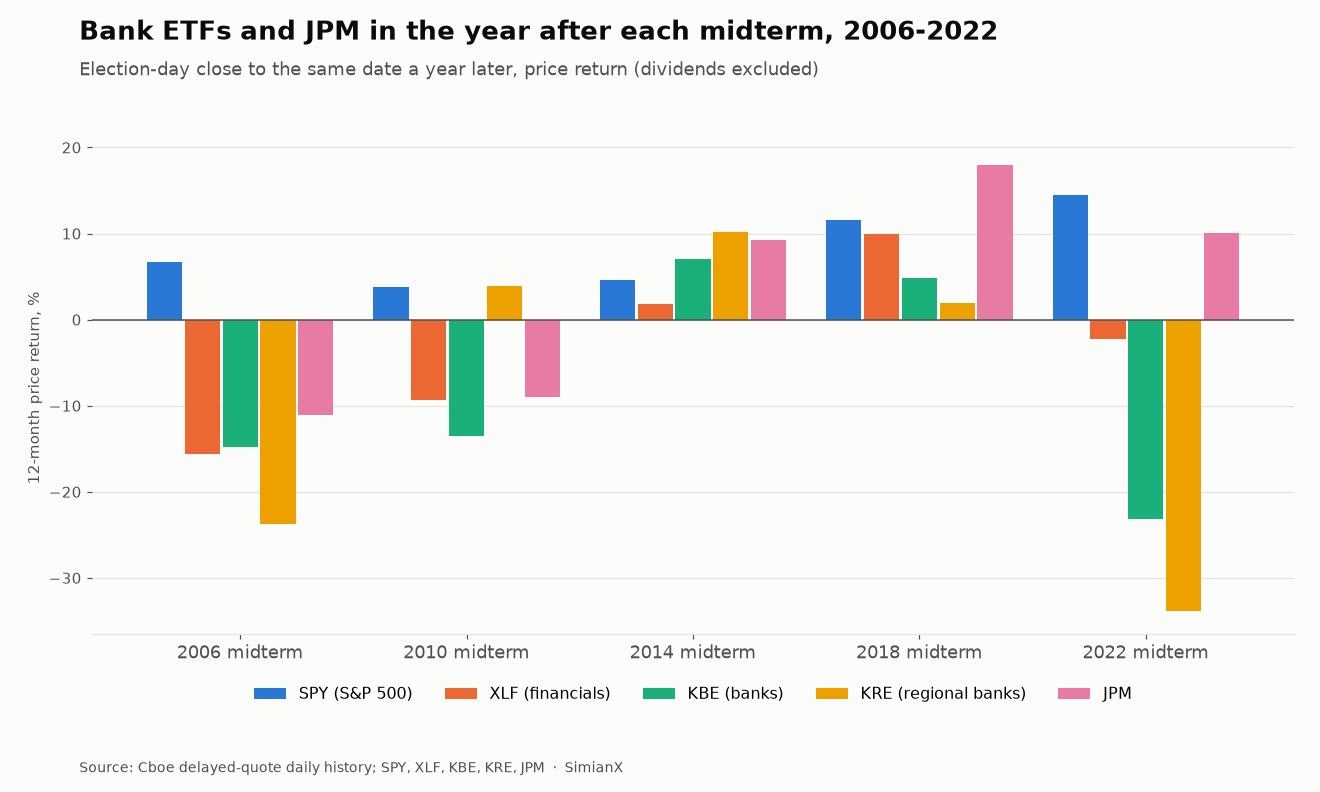
Mười hai tháng sau ngày bầu cử (lợi suất giá):
| Quỹ | 2006 | 2010 | 2014 | 2018 | 2022 | Trung bình | Vượt SPY |
|---|---|---|---|---|---|---|---|
| SPY | +6,7% | +3,8% | +4,6% | +11,6% | +14,5% | +8,2% | — |
| XLF | −15,6% | −9,3% | +1,8% | +10,0% | −2,3% | −3,1% | 0/5 |
| KBE | −14,8% | −13,5% | +7,0% | +4,8% | −23,1% | −7,9% | 1/5 |
| KRE | −23,7% | +3,9% | +10,2% | +2,0% | −33,9% | −8,3% | 2/5 |
| JPM | −11,1% | −9,0% | +9,3% | +18,0% | +10,1% | +3,5% | 2/5 |
Sáu tháng sau ngày bầu cử (lợi suất giá):
| Quỹ | 2006 | 2010 | 2014 | 2018 | 2022 | Trung bình | Vượt SPY |
|---|---|---|---|---|---|---|---|
| SPY | +8,9% | +14,0% | +5,1% | +6,4% | +8,0% | +8,5% | — |
| XLF | +6,1% | +11,7% | +2,7% | +3,5% | −6,0% | +3,6% | 0/5 |
| KBE | +3,6% | +13,9% | +4,4% | +4,6% | −31,3% | −1,0% | 0/5 |
| KRE | −1,2% | +18,7% | +3,6% | +2,3% | −40,9% | −3,5% | 1/5 |
| JPM | +11,0% | +22,2% | +7,4% | +5,0% | +4,3% | +10,0% | 3/5 |
Thành tích 0/5 của XLF vẫn đúng. Bảng xếp hạng ngành của chúng tôi cho thấy XLF kém SPY sau cả năm kỳ bầu cử giữa kỳ từ 2006 đến 2022, dựa trên giá đóng cửa đã điều chỉnh cổ tức. Tính lại cùng các khung đó bằng dữ liệu giá Cboe độc lập cho ra cùng kết luận. Mọi lợi suất của XLF và SPY đều cùng dấu, và số liệu từng năm của XLF và SPY chênh nhau tối đa 1,9 điểm, do khác biệt giữa dữ liệu giá và dữ liệu đã điều chỉnh cổ tức. Mức thua của XLF so với SPY lần lượt là −22,3; −13,1; −2,8; −1,6 và −16,7 điểm.
Bức tranh ngắn hạn thì khác. Trong phiên đầu tiên sau bầu cử, XLF, KBE, KRE và JPM đều vượt SPY bốn trên năm lần. Sau năm 2010, các quỹ ngân hàng tăng gần 2% ngay hôm sau. Bản thân cuộc bỏ phiếu thường mang lại cho ngân hàng một nhịp hồi nhẹ vì nhẹ nhõm. Chính sáu đến mười hai tháng sau đó mới là lúc mọi thứ đi chệch hướng.
JPM là dòng duy nhất trong bảng vượt SPY nhiều hơn thua trong khung sáu tháng, và cũng là dòng ngân hàng duy nhất có lợi suất trung bình mười hai tháng dương. Quy mô quan trọng hơn đảng phái.
Quốc hội thực sự đã thông qua những gì
Lập luận quen thuộc về ngân hàng trong mùa bầu cử giữa kỳ mang tính lập pháp: đa số mới ở Hạ viện hoặc Thượng viện sẽ gỡ bỏ quy định, hoặc áp đặt thêm. Dưới đây là những gì các Quốc hội được bầu ra từ bầu cử giữa kỳ thực sự đã ban hành về luật ngân hàng, đặt cạnh kết quả mười hai tháng của cổ phiếu ngân hàng.
| Bầu cử giữa kỳ | Quốc hội được bầu | Đạo luật ngân hàng chính | Ngày ký | Trong khung 12 tháng? | Ngân hàng so với thị trường, 12 th |
|---|---|---|---|---|---|
| 1934 | Khóa 74 | Banking Act of 1935 | 23/8/1935 | Có | −15,2 điểm |
| 1954 | Khóa 84 | Bank Holding Company Act of 1956 | 1956 | Không | −18,9 điểm |
| 1978 | Khóa 96 | Depository Institutions Deregulation and Monetary Control Act | 31/3/1980 | Không | −7,9 điểm |
| 1986 | Khóa 100 | Competitive Equality Banking Act | Tháng 8/1987 | Có | −13,5 điểm |
| 1990 | Khóa 102 | FDIC Improvement Act (FDICIA) | 19/12/1991 | Không (sáu tuần sau) | +46,7 điểm |
| 1998 | Khóa 106 | Gramm-Leach-Bliley Act | 12/11/1999 | Không (chín ngày sau) | −11,5 điểm |
| 2006 | Khóa 110 | Emergency Economic Stabilization Act (TARP) | Tháng 10/2008 | Không | −27,6 điểm |
| 2010 | Khóa 112 | Không có. Dodd-Frank được ký ngày 21/7/2010 bởi Quốc hội khóa 111 sắp mãn nhiệm | — | — | −11,9 điểm |
| 2014 | Khóa 114 | FAST Act (cắt cổ tức Fed trả cho các ngân hàng thành viên lớn) | 4/12/2015 | Không | +0,5 điểm |
| 2018 | Khóa 116 | CARES Act (cứu trợ đại dịch, kèm nới lỏng kế toán cho ngân hàng) | 27/3/2020 | Không | +3,4 điểm |
| 2022 | Khóa 118 | Không có, bất chấp các vụ sụp đổ ngân hàng năm 2023 | — | — | −19,3 điểm |
Có ba điều rút ra từ bảng này.
Đợt nới lỏng lớn diễn ra trước bầu cử giữa kỳ, không phải sau. Economic Growth, Regulatory Relief, and Consumer Protection Act (S.2155), đạo luật nới lỏng chính đối với Dodd-Frank, được ký ngày 24 tháng 5 năm 2018. Nó được thông qua bởi Quốc hội khóa 115, được bầu năm 2016, sáu tháng trước bầu cử giữa kỳ 2018. Bản thân Dodd-Frank được ký ngày 21 tháng 7 năm 2010, hơn ba tháng trước cuộc bỏ phiếu năm 2010. Hai đạo luật ngân hàng có ảnh hưởng lớn nhất thời hiện đại đều hoàn tất trước những kỳ bầu cử giữa kỳ thường được ghi công hoặc đổ lỗi cho chúng. Điều tương tự cũng đúng với các giai đoạn xa hơn: Garn-St Germain được ký chưa đầy ba tuần trước bầu cử giữa kỳ 1982, và đạo luật ngân hàng liên tiểu bang Riegle-Neal khoảng sáu tuần trước kỳ bầu cử 1994.
Khi Quốc hội mới có thông qua luật ngân hàng, luật đó thường đến sau khi khung đã khép lại. Trong chín đạo luật ở bảng, chỉ hai (1935 và 1987) được ký trong vòng mười hai tháng sau bầu cử, và cả hai lần ngân hàng đều kém thị trường. Gramm-Leach-Bliley, đạo luật bãi bỏ sự tách biệt Glass-Steagall, được ký chín ngày sau khi khung 1998 khép lại, ở cuối một năm mà ngân hàng kém thị trường 11,5 điểm. Thay đổi lập pháp diễn ra chậm, và thị trường đã có nhiều năm báo trước với phần lớn các đạo luật này.
Quốc hội chia rẽ hiếm khi động đến ngân hàng. Cả năm kỳ bầu cử giữa kỳ trong kỷ nguyên ETF đều tạo ra chính phủ chia rẽ. Hai trong số các Quốc hội đó, khóa 112 và khóa 118, hoàn toàn không thông qua đạo luật ngân hàng lớn nào, và khóa 118 nhiệm kỳ trùng với năm 2023, năm xảy ra ba trong bốn vụ sụp đổ ngân hàng lớn nhất lịch sử Mỹ. Phản ứng đến từ các cơ quan quản lý và Bộ Tài chính chứ không phải Quốc hội. Điều này khớp với kết quả trong nghiên cứu về bế tắc chính trị của chúng tôi: chính phủ chia rẽ chủ yếu chặn đứng lập pháp, chứ không đảo ngược nó.
Ngân sách đường bộ là ngoại lệ: năm trong tám đạo luật lớn về đường cao tốc và hạ tầng kể từ năm 1956, gồm cả FAST Act trong bảng trên, được ký dưới một chính phủ chia rẽ, như phân tích của chúng tôi về cổ phiếu công nghiệp sau bầu cử giữa kỳ cho thấy.
Vì sao ngân hàng thường tụt lại sau bầu cử giữa kỳ
Dữ liệu lợi suất có thể chỉ ra một quy luật tồn tại, nhưng không thể chứng minh nguyên nhân. Có ba cách giải thích phù hợp với bằng chứng, và chúng không loại trừ lẫn nhau.
Chu kỳ lãi suất. Lợi nhuận ngân hàng phụ thuộc vào chênh lệch giữa lãi trả cho tiền gửi và lãi thu từ cho vay. Một số năm hậu bầu cử giữa kỳ chứng kiến Cục Dự trữ Liên bang tạm dừng hoặc đảo chiều khi tăng trưởng chậm lại (2006-07 và 2018-19), hoặc tiếp tục thắt chặt trong bối cảnh đường cong lợi suất đảo ngược và dòng tiền gửi tháo chạy (2022-23). Đường cong lợi suất phẳng hoặc đảo ngược bóp hẹp khoảng chênh đó, trong khi lãi suất chiết khấu giảm lại nâng đỡ các cổ phiếu tăng trưởng có kỳ hạn dài. Điều này có thể giải thích vì sao ngân hàng tụt lại đúng vào năm thị trường chung làm tốt nhất.
Chu kỳ tín dụng. Một số năm hậu bầu cử giữa kỳ tệ nhất với ngân hàng là những năm thua lỗ tín dụng lộ diện: 1974-75 (sự đổ vỡ của các khoản vay bất động sản và REIT sau vụ sụp đổ Franklin National), 1986-87 (các khoản vay năng lượng và nông nghiệp, các ngân hàng Texas), 2006-07 (subprime) và 2022-23 (thua lỗ trái phiếu chưa thực hiện và tiền gửi tháo chạy). Chu kỳ tín dụng không đi theo lịch bầu cử, nhưng thực tế là chúng liên tục xuất hiện đúng trong khung thời gian này.
Không còn kỳ vọng lập pháp để định giá. Đến ngày bầu cử, câu hỏi về quản lý thường đã được ngã ngũ cho hai năm tới. Một Quốc hội chia rẽ khiến luật ngân hàng mới khó ra đời theo bất kỳ hướng nào, nên "ván cược nới lỏng quản lý" vốn thường đẩy cổ phiếu ngân hàng lên trước cuộc bỏ phiếu chẳng còn gì để hiện thực hóa. Thị trường sau đó định giá ngân hàng chỉ dựa trên lãi suất và tín dụng, và trong phần lớn các khung này, đó đều là lực cản.
Bối cảnh năm 2026
Cử tri Mỹ đi bỏ phiếu ngày 3 tháng 11 năm 2026. Dưới đây là vị thế của nhóm ngân hàng khi đóng cửa hôm đó, dựa trên lợi suất giá từ đầu năm tính từ giá đóng cửa ngày 31 tháng 12 năm 2025.
| Mã | Từ đầu năm 2026 đến phiên đóng cửa 3/11 | So với SPY |
|---|---|---|
| SPY | +10,6% | — |
| XLF | +4,4% | −6,2 điểm |
| KBE | +9,7% | −0,9 điểm |
| KRE | +12,5% | +1,8 điểm |
| JPM | +4,9% | −5,7 điểm |
Ngân hàng khu vực bước vào kỳ bầu cử giữa kỳ này nhỉnh hơn S&P 500 một chút tính từ đầu năm, trong khi quỹ tài chính rộng và JPM kém khoảng sáu điểm. Trong bốn kỳ bầu cử giữa kỳ thời ETF mà KRE có đủ dữ liệu cả năm, quỹ này chỉ một lần bước vào ngày bầu cử với thành tích tốt hơn SPY, đó là năm 2022, khi S&P 500 giảm gần 20% từ đầu năm. Mọi dòng cũng đang thấp hơn mức đóng cửa cao nhất năm 2026: SPY thấp hơn 3,2%, XLF 2,3%, KBE 7,1%, KRE 6,5% và JPM 7,4%.
Hai bài học từ lịch sử trên áp dụng trực tiếp. Thứ nhất, lộ trình lãi suất năm 2026 quan trọng với ngân hàng hơn số ghế. Chúng tôi đã phân tích cách lịch họp Fed và bầu cử giữa kỳ đan xen vào nhau trong bài phân tích về Fed tháng 9. Thứ hai, các kịch bản trong bản đồ 12 cổ phiếu mùa bầu cử giữa kỳ của chúng tôi chỉ rõ những chính sách liên quan đến ngân hàng nào thực sự nằm trong tầm tay Quốc hội, và những chính sách nào, như quy định về vốn và phê duyệt sáp nhập, vẫn thuộc về cơ quan quản lý bất kể kết quả ra sao. Bạn có thể chạy phân tích trực tiếp JPM trên SimianX để xem thị trường đang định giá ngân hàng lớn nhất theo thời gian thực như thế nào.
Giới hạn của phân tích này
Hai mươi lăm quan sát là một mẫu khá ổn đối với nghiên cứu bầu cử nhưng nhỏ về mặt thống kê. Thành tích 10/25 tự nó không chứng minh được điều gì; nó có ý nghĩa hơn vì đây là kết quả tệ nhất trong bốn khung chu kỳ và vì biên độ lớn, chênh lệch trung bình −4,3 điểm và trung vị −6,8.
Danh mục "Ngân hàng" của French đã thay đổi đến mức không nhận ra sau một thế kỷ: từ hàng nghìn ngân hàng địa phương năm 1926 đến một thị trường bị chi phối bởi một nhóm nhỏ tổ chức toàn quốc. Mẫu ETF gồm năm kỳ bầu cử giữa kỳ, tất cả đều tạo ra chính phủ chia rẽ, nên không thể tách hiệu ứng hậu bầu cử giữa kỳ khỏi hiệu ứng chính phủ chia rẽ. Số liệu ETF là lợi suất giá. Các quỹ ngân hàng thường trả cổ tức cao hơn SPY, nên chênh lệch tổng lợi suất sẽ nhỏ hơn đôi chút, nhưng với dữ liệu đã điều chỉnh cổ tức, bảng xếp hạng ngành của chúng tôi vẫn cho thấy XLF kém SPY trong cả năm năm.
Không nội dung nào ở đây là dự báo hay khuyến nghị đầu tư. Đây là ghi chép về những gì đã xảy ra.
Câu hỏi thường gặp
Cổ phiếu ngân hàng diễn biến thế nào sau bầu cử giữa kỳ?
Thường kém thị trường. Qua 25 kỳ bầu cử giữa kỳ từ 1926 đến 2022, cổ phiếu ngân hàng Mỹ theo tỷ trọng vốn hóa chỉ 10 lần vượt toàn thị trường trong mười hai tháng sau đó, với chênh lệch trung bình −4,3 điểm. Chúng vẫn tăng trong 17 trên 25 năm đó. Thị trường tăng trong 23 năm.
XLF có thật sự thua S&P 500 sau mọi kỳ bầu cử giữa kỳ gần đây?
Có. Tính từ giá đóng cửa mỗi ngày bầu cử đến cùng ngày một năm sau, XLF kém SPY sau các kỳ bầu cử giữa kỳ 2006, 2010, 2014, 2018 và 2022. Mức chênh dao động từ 1,6 điểm (2018) đến 22,3 điểm (2006). XLF cũng kém SPY trong khung sáu tháng ở cả năm lần.
Ngân hàng khu vực có phải lựa chọn tốt hơn ngân hàng lớn trong mùa bầu cử giữa kỳ?
Lịch sử không cho thấy vậy. KRE chỉ vượt JPM sau hai trong năm kỳ bầu cử giữa kỳ gần nhất. Trong mẫu dài hạn, cổ phiếu ngân hàng tỷ trọng đều (nghiêng về ngân hàng nhỏ) vượt danh mục nghiêng về ngân hàng lớn sau 16 trên 25 kỳ bầu cử giữa kỳ, không tốt hơn thành tích của chúng trong mọi năm khác. Kể từ 1990, ngân hàng lớn thắng sáu trên chín lần.
Chiến thắng của Đảng Cộng hòa hay Dân chủ có làm thay đổi triển vọng cổ phiếu ngân hàng?
Dữ liệu hầu như không ủng hộ việc đặt cược theo đảng. Đạo luật nới lỏng quản lý lớn nhất thập kỷ qua, S.2155, được ký sáu tháng trước bầu cử giữa kỳ 2018, và Dodd-Frank được ký trước bầu cử giữa kỳ 2010. Các Quốc hội được bầu từ bầu cử giữa kỳ thông qua rất ít đạo luật ngân hàng lớn, và phần lớn trong số đó đến sau khung mười hai tháng.
Cổ phiếu ngân hàng có nhịp hồi ngắn hạn sau cuộc bỏ phiếu không?
Có, nhưng nhỏ. Trong phiên đầu tiên sau năm kỳ bầu cử giữa kỳ gần nhất, XLF, KBE, KRE và JPM đều vượt SPY bốn trên năm lần. Trên toàn bộ mẫu 25 kỳ bầu cử giữa kỳ, kết quả một ngày chẳng khác gì tung đồng xu: ngân hàng vượt thị trường 12 lần.
Vì sao công ty môi giới làm tốt hơn ngân hàng sau bầu cử giữa kỳ?
Danh mục giao dịch (công ty môi giới, sở giao dịch và công ty quản lý tài sản) kiếm được nhiều hơn khi thị trường tăng và khối lượng giao dịch lớn, và năm hậu bầu cử giữa kỳ trong lịch sử là năm mạnh nhất của cổ phiếu. Ngân hàng kiếm tiền nhiều hơn từ đường cong lợi suất và tăng trưởng tín dụng, những yếu tố thường đi ngược với họ trong cùng khung thời gian.
Nhà đầu tư nên theo dõi gì ở ngân hàng sau bầu cử giữa kỳ 2026?
Đường cong lợi suất, chi phí huy động tiền gửi và chất lượng tín dụng quan trọng hơn cơ cấu Quốc hội. Trong lịch sử, chính các yếu tố đó giải thích phần lớn những năm tệ hại của ngân hàng sau bầu cử giữa kỳ, còn các đạo luật ngân hàng mang tính bước ngoặt thường đến trước cuộc bỏ phiếu hoặc rất lâu sau đó.
Kết luận
Năm hậu bầu cử giữa kỳ là năm tệ nhất trong chu kỳ bốn năm đối với cổ phiếu ngân hàng: 10 lần thắng thị trường trong 25 kỳ bầu cử giữa kỳ kể từ 1926, mức thua trung bình 4,3 điểm, và XLF thua SPY 0/5 lần trong kỷ nguyên ETF. Công ty môi giới và quản lý tài sản giữ được vị thế, còn ngân hàng lớn nhất là JPM làm tốt hơn các quỹ ngân hàng. Những đạo luật được cho là chi phối cổ phiếu ngân hàng phần lớn được ký trước cuộc bỏ phiếu hoặc rất lâu sau khi khung thời gian khép lại. Theo ghi chép này, lãi suất và tín dụng quan trọng với ngân hàng hơn việc ai thắng cử.
Nguồn. Kenneth R. French Data Library: 49 danh mục ngành (tỷ trọng vốn hóa và tỷ trọng đều, theo ngày và theo tháng), 12 danh mục ngành và các nhân tố nghiên cứu Fama-French, tổng lợi suất từ tháng 7 năm 1926 (tệp dữ liệu xây dựng từ cơ sở dữ liệu CRSP tháng 9 năm 2026). Lịch sử hằng ngày từ dữ liệu báo giá trễ của Cboe cho SPY, XLF, KBE, KRE và JPM, với giá đóng cửa ngày 3 tháng 11 năm 2026 lấy từ báo giá trễ của Cboe. Các đạo luật và ngày ký lấy từ congress.gov và các bài viết của Federal Reserve History. Ngày bầu cử: thứ Ba đầu tiên sau thứ Hai đầu tiên của tháng 11. Biểu đồ do SimianX tạo từ dữ liệu lợi suất gốc. Định nghĩa: danh mục ngành Fama-French, biên lãi ròng, đường cong lợi suất.
Bài viết liên quan
- Ngành nào tốt nhất sau bầu cử giữa kỳ: Dữ liệu 100 năm: bảng xếp hạng mười hai ngành mà trang này thuộc về
- Bế tắc chính trị có tốt cho chứng khoán? 49 khóa Quốc hội, 1927-2025: chính phủ chia rẽ so với thống nhất, qua từng nhiệm kỳ
- Năm bầu cử giữa kỳ và thị trường chứng khoán: 1950-2026: lịch sử ở cấp độ chỉ số
- Cổ phiếu mùa bầu cử giữa kỳ 2026: 12 mã, 3 kịch bản: điều gì thay đổi theo từng cấu hình Quốc hội
- Chu kỳ tổng thống: Lợi suất S&P 500 theo năm, 1928-2025: vị trí của năm hậu bầu cử giữa kỳ trong mô hình bốn năm
- Cổ phiếu xây nhà sau bầu cử giữa kỳ Mỹ: Dữ liệu 1926-2022: ngành nhạy cảm với lãi suất còn lại, kèm bảng lãi suất vay mua nhà
- Cổ phiếu công nghiệp sau bầu cử giữa kỳ: dữ liệu 1926-2022: nhánh công nghiệp


