 Bởi Marcus Reeve
Cổ phiếu xây dựng nhà ở sau bầu cử giữa kỳ Mỹ: Toàn bộ dữ liệu 1926-2022
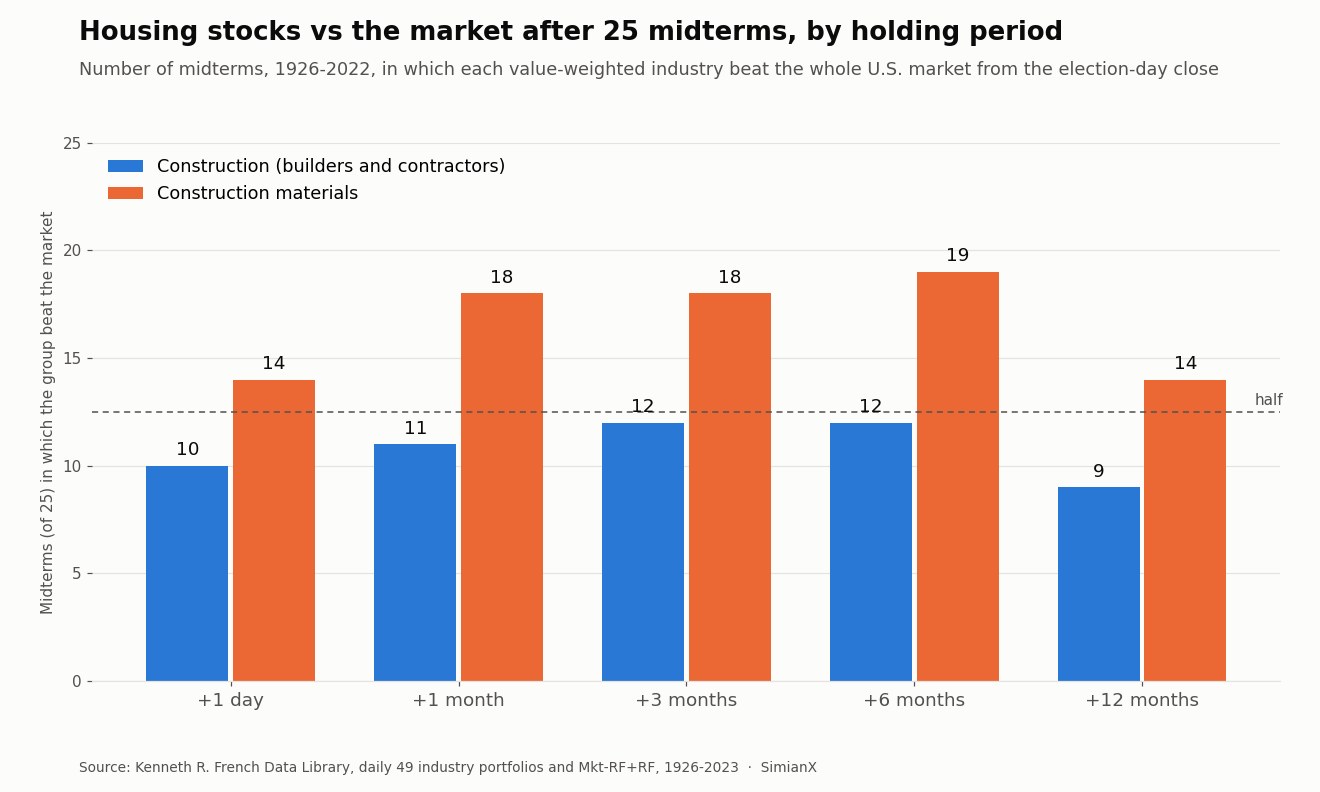
Trả lời nhanh: Sau một cuộc bầu cử giữa kỳ, nhóm thắng ổn định nhất trong các ngành liên quan đến nhà ở là vật liệu xây dựng, không phải các công ty xây nhà (homebuilder). Qua toàn bộ 25 kỳ bầu cử giữa kỳ từ 1926 đến 2022, cổ phiếu vật liệu xây dựng Mỹ vượt toàn thị trường trong ba tháng tiếp theo 18 lần và trong sáu tháng 19 lần. Cổ phiếu xây dựng, nhóm bao gồm các homebuilder, chỉ vượt thị trường trong mười hai tháng 9 lần, với mức thua kém trung vị 6,4 điểm phần trăm. Trong kỷ nguyên ETF, hai quỹ homebuilder ITB và XHB đã vượt S&P 500 trong ba tháng sau cả năm kỳ bầu cử giữa kỳ từ 2006 đến 2022. Xét mười hai tháng, thành tích là 3 trên 5, và ITB giảm 47,7% trong năm sau cuộc bỏ phiếu năm 2006.
Kết quả (tính đến 1h50 ET ngày 4 tháng 11 năm 2026): Đảng Dân chủ đã giành quyền kiểm soát cả Thượng viện lẫn Hạ viện, theo công bố của AP và NBC News. Theo kiểm đếm của AP lúc 1h30 ET, Đảng Dân chủ đã giành thêm bảy ghế Thượng viện vốn do Đảng Cộng hòa nắm giữ và 16 ghế Hạ viện. Từ ngày 3 tháng 1 năm 2027, Quốc hội sẽ không còn nằm trọn trong tay đảng của Nhà Trắng.
Nhà ở là một trong những ngành thường được nhắc đến nhất như một "giao dịch bầu cử giữa kỳ". Chính sách thuế đối với khoản vay thế chấp, tín dụng thuế cho nhà ở giá rẻ và các chương trình nhà ở liên bang đều phải qua Quốc hội, nên việc thay đổi phe đa số nghe như phải có tác động. Dữ liệu lịch sử cho thấy một điều hẹp hơn. Cổ phiếu nhà ở thường diễn biến tốt trong vài tháng đầu sau cuộc bỏ phiếu, giống như ở hầu hết các tháng Mười Một, rồi sau đó lãi suất thế chấp và chu kỳ nhà ở chiếm vai trò quyết định.
Trang này là nhánh nhà ở trong loạt bài về bầu cử giữa kỳ của chúng tôi. Bảng xếp hạng liên ngành xếp hạng mười hai ngành lớn sau mỗi kỳ bầu cử giữa kỳ kể từ 1926. Ở đây chúng tôi đi sâu thêm một tầng: vào hai ngành gắn với nhà ở trong bộ dữ liệu 49 ngành, các ETF homebuilder, hai công ty xây nhà lớn và lãi suất thế chấp 30 năm.
Cách đo lường
Mẫu dài hạn lấy từ Kenneth R. French Data Library, nơi công bố tổng lợi nhuận hằng ngày và hằng tháng của 49 danh mục ngành Mỹ theo trọng số giá trị từ tháng 7/1926. Bộ dữ liệu này không có danh mục homebuilder thuần túy, nên hai ngành được dùng làm đại diện cho nhà ở:
- Xây dựng (nhãn French "Cnstr", mã SIC 1500-1799): nhà thầu xây dựng tổng hợp, công ty xây nhà ở, operative builder (nhóm chứa các homebuilder như D.R. Horton (DHI) và Lennar), nhà thầu công trình phi nhà ở, xây dựng hạ tầng nặng và nhà thầu chuyên ngành.
- Vật liệu xây dựng (nhãn French "BldMt"): gỗ và sản phẩm gỗ, nhà gỗ và nhà di động, xi măng, bê tông, thạch cao, kính tấm, vật liệu lợp, thiết bị vệ sinh, thiết bị sưởi, đồ ngũ kim và sản phẩm kim loại kết cấu.
Danh mục Xây dựng có quy mô nhỏ trong phần lớn lịch sử. Nó chỉ có một công ty ở kỳ bầu cử giữa kỳ 1926, từ ba đến năm công ty trong các thập niên 1930 đến 1950, và chỉ vượt mốc 20 vào năm 1970. Kết quả trước thập niên 1960 dựa trên một nhúm cổ phiếu và cần được đọc với lưu ý đó. Vật liệu xây dựng có 13 công ty vào năm 1926 và từ 33 đến 213 công ty ở mọi kỳ bầu cử giữa kỳ sau đó.
Chuẩn so sánh là lợi nhuận thị trường của French (Mkt-RF cộng lãi suất phi rủi ro), tức tổng lợi nhuận theo trọng số giá trị của mọi cổ phiếu niêm yết tại Mỹ. Cổ tức được tính ở cả hai phía. Mỗi cửa sổ bắt đầu tại giá đóng cửa cuối cùng vào hoặc trước ngày bầu cử. Trước năm 1970 sàn giao dịch đóng cửa vào ngày bầu cử, nên giai đoạn 1926 đến 1966 lấy giá đóng cửa thứ Hai làm gốc. Các cửa sổ kết thúc tại giá đóng cửa cuối cùng vào hoặc trước cùng ngày dương lịch một, ba, sáu hoặc mười hai tháng sau. Cả 25 kỳ bầu cử giữa kỳ từ 1926 đến 2022 đều được đưa vào.
Với kỷ nguyên ETF, tôi dùng giá đóng cửa hằng ngày của Cboe cho ITB (iShares U.S. Home Construction), XHB (SPDR S&P Homebuilders, quỹ này còn nắm giữ các nhà sản xuất sản phẩm xây dựng và nhà bán lẻ đồ gia dụng), DHI, LEN và SPY. Đây là lợi nhuận giá, không gồm cổ tức. Lãi suất thế chấp là mức trung bình hằng tuần của khoản vay lãi suất cố định 30 năm do Freddie Mac công bố, lấy từ chuỗi FRED MORTGAGE30US, bắt đầu từ năm 1971 nên bao quát 13 kỳ bầu cử giữa kỳ.
Bảng tổng hợp: cổ phiếu nhà ở sau 25 kỳ bầu cử giữa kỳ
Xây dựng (công ty xây nhà và nhà thầu) so với thị trường, 1926-2022:
| Cửa sổ sau ngày bầu cử | Trung bình xây dựng | Trung bình thị trường | Vượt thị trường | Xây dựng tăng | Chênh lệch trung bình | Chênh lệch trung vị |
|---|---|---|---|---|---|---|
| +1 phiên | +0,1% | +0,4% | 10/25 | 12/25 | −0,3 điểm | −0,2 điểm |
| +1 tháng | +1,0% | +1,8% | 11/25 | 15/25 | −0,8 điểm | −0,9 điểm |
| +3 tháng | +9,8% | +7,6% | 12/25 | 17/25 | +2,1 điểm | −0,9 điểm |
| +6 tháng | +18,4% | +13,6% | 12/25 | 21/25 | +4,8 điểm | −2,0 điểm |
| +12 tháng | +19,0% | +17,7% | 9/25 | 17/25 | +1,3 điểm | −6,4 điểm |
Vật liệu xây dựng so với thị trường, 1926-2022:
| Cửa sổ sau ngày bầu cử | Trung bình vật liệu | Trung bình thị trường | Vượt thị trường | Vật liệu tăng | Chênh lệch trung bình | Chênh lệch trung vị |
|---|---|---|---|---|---|---|
| +1 phiên | +0,4% | +0,4% | 14/25 | 15/25 | +0,0 điểm | +0,1 điểm |
| +1 tháng | +3,0% | +1,8% | 18/25 | 18/25 | +1,2 điểm | +1,7 điểm |
| +3 tháng | +10,7% | +7,6% | 18/25 | 21/25 | +3,1 điểm | +2,4 điểm |
| +6 tháng | +16,7% | +13,6% | 19/25 | 22/25 | +3,1 điểm | +3,4 điểm |
| +12 tháng | +18,6% | +17,7% | 14/25 | 21/25 | +0,9 điểm | +1,1 điểm |
Có ba điểm nổi bật.
Vật liệu có thành tích ổn định hơn. Cổ phiếu vật liệu xây dựng vượt thị trường trong tháng đầu tiên sau 18 trên 25 kỳ bầu cử giữa kỳ, ở mốc ba tháng 18 lần và ở mốc sáu tháng 19 lần, với chênh lệch trung vị từ +1,7 đến +3,4 điểm. Đến mốc mười hai tháng, lợi thế phần lớn đã biến mất: 14 trên 25, và chênh lệch trung bình dưới một điểm.
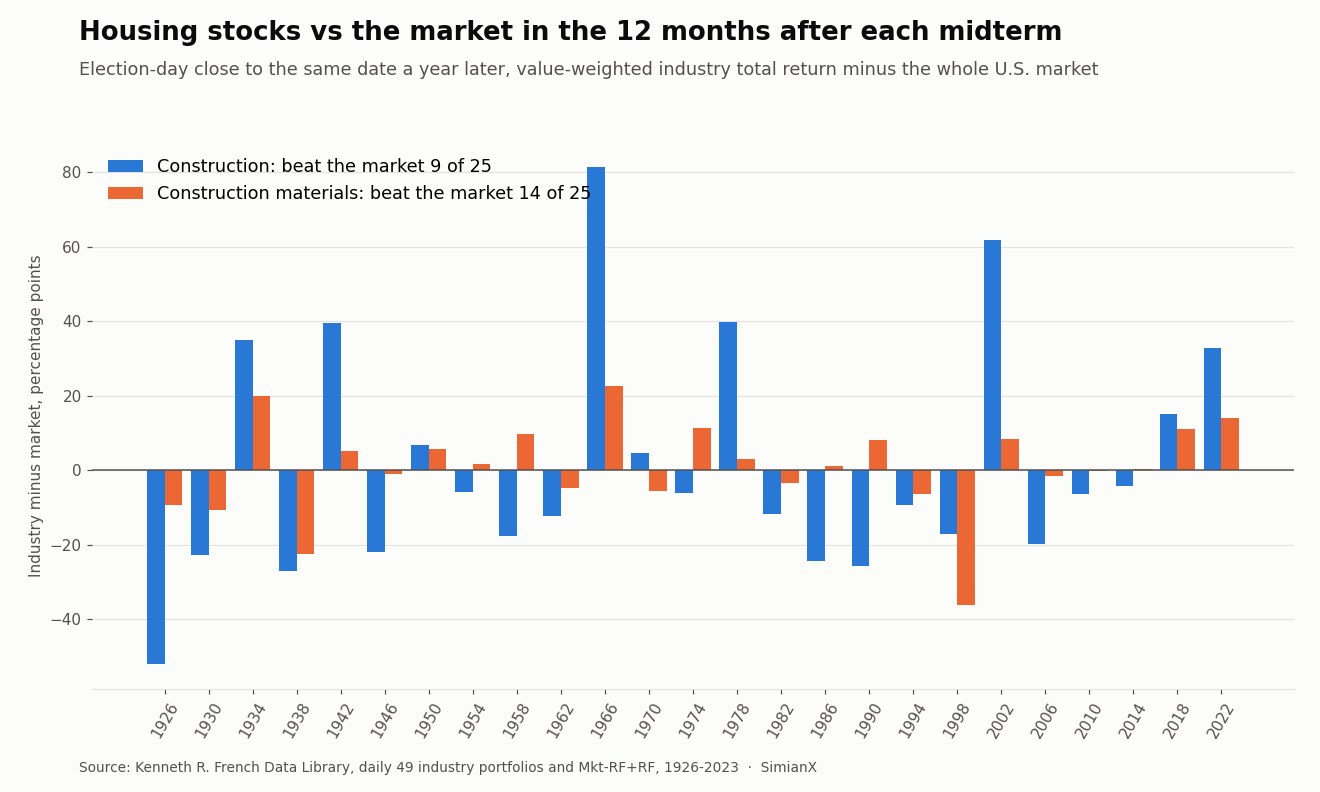
Con số trung bình của nhóm xây nhà che giấu một thành tích thua. Lợi nhuận trung bình mười hai tháng của nhóm xây dựng cao hơn thị trường 1,3 điểm, nhưng nhóm này chỉ vượt thị trường ở 9 trên 25 kỳ. Mức trung bình được kéo lên bởi hai năm đột biến, +81,3 điểm sau năm 1966 và +61,9 điểm sau năm 2002. Một năm điển hình là thua thị trường khoảng sáu điểm.
Bản thân cuộc bỏ phiếu không tạo ra khác biệt. Vào ngày sau bầu cử, nhóm xây dựng vượt thị trường 10 lần và nhóm vật liệu 14 lần. Cả hai đều không khác gì tung đồng xu.
Danh mục bất động sản của French (đơn vị vận hành, nhà phát triển và môi giới) còn yếu hơn: nó chỉ vượt thị trường trong mười hai tháng sau 6 trên 25 kỳ bầu cử giữa kỳ, và không lần nào trong năm kỳ từ 2006 đến 2022.
Mọi kỳ bầu cử giữa kỳ từ 1926: bảng tham chiếu
Tổng lợi nhuận tính từ giá đóng cửa ngày bầu cử. "so với TT" là chênh lệch mười hai tháng so với toàn thị trường, tính bằng điểm phần trăm. Cột cuối là số công ty trong danh mục Xây dựng vào tháng Mười Một năm đó.
| Bầu cử giữa kỳ | Thị trường +3th | Xây dựng +3th | Vật liệu +3th | Thị trường +12th | Xây dựng +12th | Vật liệu +12th | Xây dựng so với TT | Vật liệu so với TT | Số công ty xây dựng |
|---|---|---|---|---|---|---|---|---|---|
| 1926 | +6,2% | +1,2% | +3,5% | +29,0% | −23,0% | +19,8% | −52,0 | −9,2 | 1 |
| 1930 | −3,8% | −20,9% | −3,8% | −35,4% | −58,1% | −46,0% | −22,8 | −10,6 | 4 |
| 1934 | −0,4% | −23,2% | +5,7% | +44,5% | +79,5% | +64,5% | +35,0 | +19,9 | 5 |
| 1938 | −4,2% | −5,9% | −12,6% | +3,2% | −23,8% | −19,3% | −27,0 | −22,6 | 4 |
| 1942 | +12,0% | +35,4% | +14,7% | +32,3% | +71,9% | +37,6% | +39,6 | +5,3 | 3 |
| 1946 | +4,2% | −2,0% | +9,2% | +3,1% | −18,8% | +2,1% | −21,9 | −1,0 | 3 |
| 1950 | +17,3% | +16,5% | +19,5% | +24,8% | +31,7% | +30,6% | +6,9 | +5,8 | 4 |
| 1954 | +16,0% | +16,1% | +17,6% | +32,3% | +26,6% | +34,0% | −5,7 | +1,7 | 3 |
| 1958 | +8,8% | +14,7% | +10,8% | +15,9% | −1,6% | +25,7% | −17,5 | +9,8 | 4 |
| 1962 | +15,1% | +12,3% | +12,2% | +27,6% | +15,2% | +23,0% | −12,3 | −4,6 | 8 |
| 1966 | +11,7% | +50,1% | +25,0% | +22,1% | +103,5% | +44,8% | +81,3 | +22,7 | 19 |
| 1970 | +17,2% | +26,4% | +17,2% | +18,1% | +22,7% | +12,7% | +4,6 | −5,4 | 23 |
| 1974 | +7,8% | −1,8% | +17,7% | +25,1% | +19,0% | +36,5% | −6,1 | +11,4 | 49 |
| 1978 | +6,1% | +8,5% | +8,5% | +15,8% | +55,6% | +18,9% | +39,8 | +3,1 | 51 |
| 1982 | +7,0% | +12,7% | +12,5% | +26,1% | +14,4% | +22,7% | −11,7 | −3,4 | 51 |
| 1986 | +12,9% | +6,5% | +21,4% | −1,1% | −25,5% | −0,0% | −24,3 | +1,1 | 63 |
| 1990 | +18,0% | +17,1% | +24,9% | +34,2% | +8,7% | +42,4% | −25,5 | +8,2 | 78 |
| 1994 | +3,6% | −0,9% | +3,8% | +29,6% | +20,2% | +23,3% | −9,3 | −6,2 | 80 |
| 1998 | +16,0% | +27,7% | +12,0% | +25,7% | +8,6% | −10,4% | −17,1 | −36,1 | 85 |
| 2002 | −6,7% | +1,0% | −2,4% | +20,4% | +82,2% | +28,8% | +61,9 | +8,4 | 49 |
| 2006 | +5,9% | +10,8% | +13,7% | +9,4% | −10,2% | +7,9% | −19,6 | −1,5 | 48 |
| 2010 | +10,3% | +22,8% | +16,9% | +5,3% | −1,0% | +5,1% | −6,4 | −0,3 | 44 |
| 2014 | +2,1% | −1,1% | +2,6% | +6,1% | +2,0% | +6,6% | −4,1 | +0,5 | 50 |
| 2018 | −0,3% | −2,0% | −0,6% | +12,6% | +27,7% | +23,8% | +15,1 | +11,2 | 44 |
| 2022 | +8,2% | +22,6% | +18,1% | +15,4% | +48,3% | +29,4% | +32,9 | +14,0 | 47 |
Một vài dòng cần thêm bối cảnh. Kết quả tệ nhất của nhóm Xây dựng, −52,0 điểm sau năm 1926, chỉ là một công ty. Kết quả tốt nhất, +81,3 điểm sau năm 1966, đến từ một danh mục 19 cổ phiếu hồi phục sau cuộc khủng hoảng tín dụng 1966, khi nguồn vốn cho vay thế chấp cạn kiệt vì lãi suất tiền gửi chạm trần pháp định. Mức +61,9 điểm sau năm 2002 là giai đoạn đầu của cơn bùng nổ nhà ở, khi lãi suất thế chấp gần 6% và đang giảm.
Những năm thua tập trung vào các đợt suy thoái nhà ở. Sau năm 1986, cổ phiếu xây dựng giảm 25,5% trong khi thị trường gần như đi ngang. Đạo luật Tax Reform Act, ký hai tuần trước cuộc bỏ phiếu đó, đã xóa bỏ nhiều kẽ hở thuế trong bất động sản, còn cuộc khủng hoảng tiết kiệm và cho vay (S&L) đang lớn dần. Sau năm 1990, nhóm xây dựng thua 25,5 điểm giữa lúc đang dọn dẹp hậu quả S&L. Sau năm 2006, nhóm này giảm 10,2% khi khủng hoảng nhà đất dưới chuẩn (subprime) bắt đầu. Không sự kiện nào trong số đó do kết quả bầu cử gây ra.
Hai kỳ bầu cử giữa kỳ gần nhất là lần đầu tiên cả hai nhóm vượt thị trường hơn mười điểm ở hai kỳ liên tiếp: nhóm xây dựng vượt 15,1 và 32,9 điểm sau năm 2018 và 2022, nhóm vật liệu vượt 11,2 và 14,0 điểm. Cả hai năm đều diễn ra sau một đợt tăng mạnh của lãi suất thế chấp trước cuộc bỏ phiếu, điều chúng tôi sẽ quay lại ở phần dưới.
Hiệu ứng bầu cử giữa kỳ, hay hiệu ứng tháng Mười Một?
Cổ phiếu nhà ở có một quy luật mùa vụ quen thuộc: chúng thường mạnh từ cuối mùa thu sang mùa xuân, trước mùa bán nhà. Vì vậy, phép thử công bằng là liệu những tháng sau bầu cử giữa kỳ có tốt hơn cùng những tháng đó ở các năm khác hay không. Tôi chạy đúng các cửa sổ ấy, bắt đầu từ thứ Ba đầu tiên sau thứ Hai đầu tiên của tháng Mười Một, cho mọi năm từ 1926 đến 2025.
| Nhóm và cửa sổ | Sau bầu cử giữa kỳ | Cùng cửa sổ, mọi năm khác |
|---|---|---|
| Xây dựng, +3 tháng | 12/25 (48%) | 46/75 (61%) |
| Xây dựng, +12 tháng | 9/25 (36%) | 35/74 (47%) |
| Vật liệu, +3 tháng | 18/25 (72%) | 46/75 (61%) |
| Vật liệu, +6 tháng | 19/25 (76%) | 48/75 (64%) |
| Vật liệu, +12 tháng | 14/25 (56%) | 38/74 (51%) |
Điều này thay đổi cách đọc dữ liệu. Cổ phiếu xây dựng diễn biến kém hơn sau bầu cử giữa kỳ so với cùng cửa sổ ở các năm khác, cả ở mốc ba tháng lẫn mười hai tháng. Vật liệu xây dựng thì tốt hơn, với tỷ lệ thắng cao hơn khoảng 11 đến 12 điểm phần trăm ở mốc ba và sáu tháng. Với 25 quan sát, một khoảng cách cỡ đó có thể là ngẫu nhiên. Đây là một độ nghiêng vừa phải, không phải quy luật.
Bức tranh tương tự xuất hiện trong chu kỳ tổng thống bốn năm. Theo lợi nhuận hằng tháng từ tháng Mười Một đến tháng Mười, nhóm xây dựng vượt thị trường trong 9 trên 25 năm sau bầu cử giữa kỳ, là cửa sổ yếu nhất trong bốn cửa sổ của chu kỳ (13/25 ở năm trước bầu cử tổng thống, 14/25 sau bầu cử tổng thống, 11/24 trong giai đoạn trước bầu cử giữa kỳ). Xét mọi cửa sổ mười hai tháng cuộn từ 1926, nhóm xây dựng vượt thị trường 44,5% thời gian, nên năm sau bầu cử giữa kỳ thấp hơn mức bình thường của nó. Nhóm vật liệu dao động quanh 50% ở mọi cửa sổ của chu kỳ.
Kỷ nguyên ETF: ITB, XHB, DHI và LEN, 2006 đến 2022
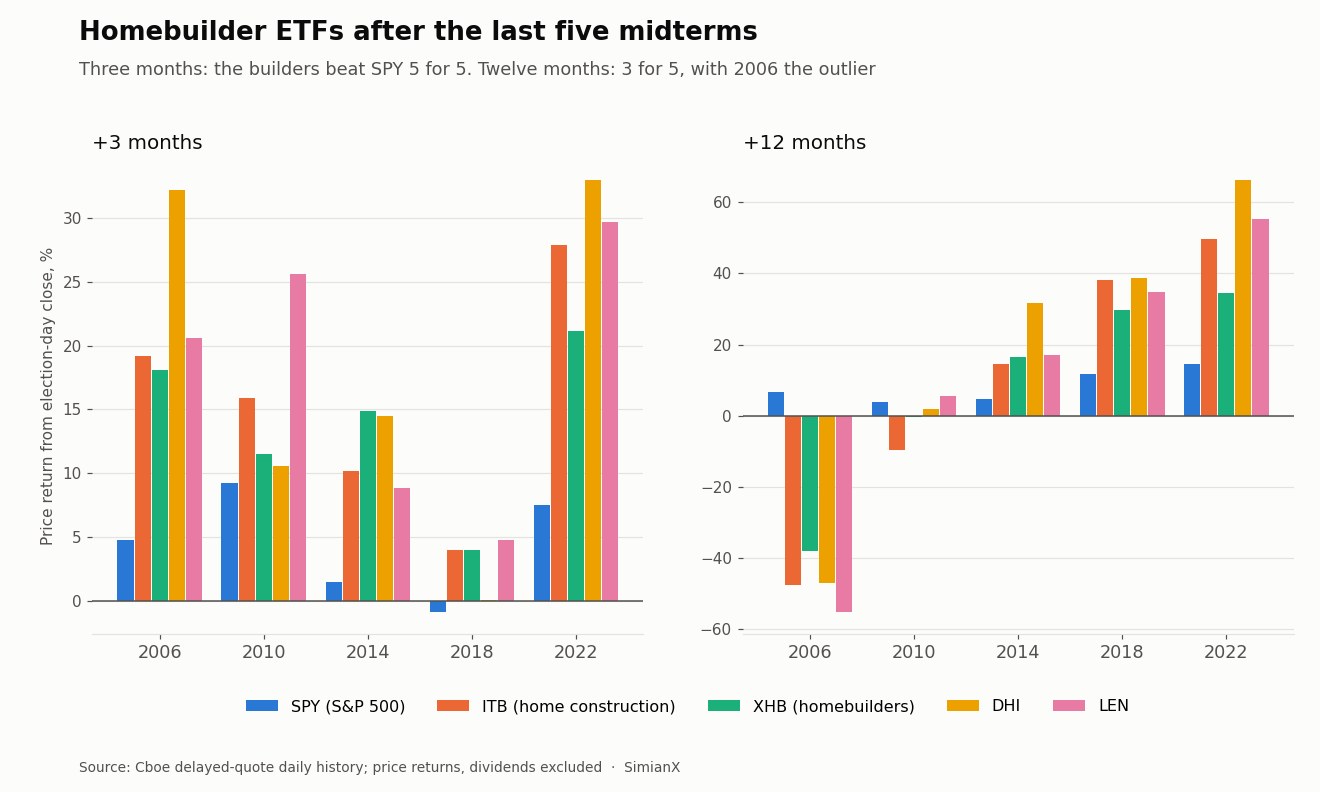
Ba tháng sau ngày bầu cử (lợi nhuận giá):
| Mã | 2006 | 2010 | 2014 | 2018 | 2022 | Trung bình | Vượt SPY |
|---|---|---|---|---|---|---|---|
| SPY | +4,8% | +9,2% | +1,5% | −0,9% | +7,5% | +4,4% | — |
| ITB | +19,2% | +15,9% | +10,2% | +4,0% | +27,8% | +15,4% | 5/5 |
| XHB | +18,1% | +11,5% | +14,9% | +4,0% | +21,1% | +13,9% | 5/5 |
| DHI | +32,2% | +10,6% | +14,5% | +0,1% | +33,0% | +18,1% | 5/5 |
| LEN | +20,6% | +25,6% | +8,8% | +4,8% | +29,7% | +17,9% | 5/5 |
Mười hai tháng sau ngày bầu cử (lợi nhuận giá):
| Mã | 2006 | 2010 | 2014 | 2018 | 2022 | Trung bình | Vượt SPY |
|---|---|---|---|---|---|---|---|
| SPY | +6,7% | +3,8% | +4,6% | +11,6% | +14,5% | +8,2% | — |
| ITB | −47,7% | −9,5% | +14,5% | +38,1% | +49,7% | +9,0% | 3/5 |
| XHB | −38,1% | −0,4% | +16,5% | +29,7% | +34,5% | +8,4% | 3/5 |
| DHI | −47,1% | +2,0% | +31,7% | +38,8% | +66,3% | +18,3% | 3/5 |
| LEN | −55,2% | +5,6% | +17,0% | +34,7% | +55,4% | +11,5% | 4/5 |
Chuỗi thắng tuyệt đối ở mốc ba tháng chủ yếu là do mùa vụ. Mọi mã homebuilder đều vượt SPY trong ba tháng sau cả năm kỳ bầu cử giữa kỳ, với khoảng cách từ 1,0 đến 27,4 điểm. Nhưng ITB cũng vượt SPY trong cùng cửa sổ đó ở 11 trên 15 năm không có bầu cử giữa kỳ từ 2007 đến 2025, còn XHB là 9 trên 15. Năm trên năm trông như một chuỗi mạnh, nhưng nó nằm trong một cửa sổ vốn đã thuận lợi cho các homebuilder.
Ngày đầu tiên lại là ngày giảm. Vào ngày sau cuộc bỏ phiếu, ITB, XHB, DHI và LEN mỗi mã chỉ vượt SPY một lần trong năm lần. Mức tăng ban đầu đến trong những tuần sau đó, chứ không đến từ kết quả bầu cử.
Mốc mười hai tháng tách thành hai thời kỳ. Năm 2006, các homebuilder đã ở trong cuộc sụp đổ nhà ở được một năm: DHI đã giảm 37,4% từ đầu năm tính đến ngày bầu cử, và ITB mất thêm 47,7% trong mười hai tháng sau đó trong khi SPY tăng 6,7%. Năm 2018 và 2022, các homebuilder cũng bước vào ngày bỏ phiếu trong tình trạng giảm sâu, ITB giảm 26,2% và 34,5% từ đầu năm, rồi bật tăng 38,1% và 49,7%. Việc đã giảm mạnh trước bầu cử từng đi trước cả hai kết cục, nên tự nó không phải là tín hiệu. Điều phân biệt các năm đó là những gì xảy ra với nhu cầu nhà ở và lãi suất thế chấp sau đó.
XHB là quỹ ít biến động hơn. Quỹ này nắm giữ các nhà sản xuất sản phẩm xây dựng và nhà bán lẻ đồ gia dụng bên cạnh các công ty xây nhà, vì thế biên độ dao động trong những năm lớn nhỏ hơn: −38,1% so với −47,7% của ITB sau năm 2006, và +34,5% so với +49,7% sau năm 2022.
Lãi suất thế chấp quanh các kỳ bầu cử giữa kỳ
Lãi suất thế chấp 30 năm là yếu tố đầu vào lớn nhất đối với lợi nhuận của homebuilder. Dưới đây là diễn biến của nó quanh mỗi kỳ bầu cử giữa kỳ kể từ khi khảo sát của Freddie Mac bắt đầu.
| Bầu cử giữa kỳ | Lãi suất 30 năm lúc bỏ phiếu | Thay đổi 12 tháng trước đó | Thay đổi, +3 tháng | Thay đổi, +12 tháng | Xây dựng so với TT, 12th | Vật liệu so với TT, 12th |
|---|---|---|---|---|---|---|
| 1974 | 9,87% | +1,25 | −0,58 | −0,63 | −6,1 | +11,4 |
| 1978 | 9,90% | +1,00 | +0,50 | +2,90 | +39,8 | +3,1 |
| 1982 | 14,15% | −4,29 | −1,05 | −0,72 | −11,7 | −3,4 |
| 1986 | 9,89% | −2,12 | −0,81 | +1,08 | −24,3 | +1,1 |
| 1990 | 10,13% | +0,31 | −0,57 | −1,35 | −25,5 | +8,2 |
| 1994 | 9,05% | +1,94 | −0,11 | −1,61 | −9,3 | −6,2 |
| 1998 | 6,83% | −0,38 | −0,09 | +1,13 | −17,1 | −36,1 |
| 2002 | 6,13% | −0,43 | −0,23 | −0,19 | +61,9 | +8,4 |
| 2006 | 6,31% | +0,00 | +0,03 | −0,05 | −19,6 | −1,5 |
| 2010 | 4,23% | −0,80 | +0,57 | −0,13 | −6,4 | −0,3 |
| 2014 | 3,98% | −0,12 | −0,32 | −0,22 | −4,1 | +0,5 |
| 2018 | 4,83% | +0,89 | −0,37 | −1,05 | +15,1 | +11,2 |
| 2022 | 6,95% | +3,86 | −0,86 | +0,81 | +32,9 | +14,0 |
Thay đổi lãi suất tính bằng điểm phần trăm. Lãi suất hiển thị là số liệu hằng tuần cuối cùng vào hoặc trước ngày bầu cử.
Lãi suất thường hạ nhiệt sau bầu cử, nhưng điều đó không giúp các homebuilder. Lãi suất 30 năm thấp hơn sau mười hai tháng ở 9 trên 13 kỳ bầu cử giữa kỳ này, và thấp hơn sau ba tháng ở 10 kỳ. Tuy vậy, cổ phiếu xây dựng chỉ vượt thị trường ở 2 trong 9 năm lãi suất giảm trong cả năm. Cổ phiếu đi trước lãi suất: khi lãi suất thế chấp bắt đầu giảm, các homebuilder thường đã phản ánh điều đó vào giá.
Đợt tăng trước bầu cử quan trọng hơn diễn biến sau đó. Ở năm kỳ bầu cử giữa kỳ mà lãi suất thế chấp tăng ít nhất nửa điểm trong mười hai tháng trước ngày bầu cử (1974, 1978, 1994, 2018 và 2022), nhóm xây dựng vượt thị trường trong năm tiếp theo 3 lần và nhóm vật liệu 4 lần. Ở tám kỳ còn lại, nhóm xây dựng vượt thị trường một lần và nhóm vật liệu bốn lần. Năm quan sát là bằng chứng rất mỏng, và năm 1978 là trường hợp lãi suất tiếp tục tăng mà cổ phiếu vẫn bứt phá. Nhưng điều này khớp với một quy luật quen thuộc: homebuilder thường tạo đáy khi nỗi lo lãi suất lên đỉnh, chứ không phải khi bản thân lãi suất lên đỉnh.
Để xem lợi suất trái phiếu Kho bạc tự thân biến động thế nào quanh cuộc bỏ phiếu, hãy đọc bảng lợi suất Treasury và đồng đô la của chúng tôi. Lãi suất thế chấp bám theo lợi suất 10 năm cộng một khoản chênh lệch, nên hai trang này nên được đọc cùng nhau.
Quốc hội có thể và không thể thay đổi gì đối với nhà ở
Lập luận thường gặp cho một giao dịch nhà ở quanh bầu cử giữa kỳ mang tính lập pháp. Dưới đây là thời điểm các đạo luật nhà ở liên bang lớn trong thế kỷ qua thực sự được ký, so với kỳ bầu cử giữa kỳ gần nhất.
| Đạo luật | Ngày ký | Thời điểm |
|---|---|---|
| National Housing Act (thành lập FHA) | 27/6/1934 | Bốn tháng trước kỳ bầu cử giữa kỳ 1934 |
| Emergency Home Finance Act (thành lập Freddie Mac) | Tháng 7/1970 | Vài tháng trước kỳ bầu cử giữa kỳ 1970 |
| Tax Reform Act of 1986 (xóa bỏ nhiều kẽ hở thuế bất động sản) | 22/10/1986 | Hai tuần trước kỳ bầu cử giữa kỳ 1986 |
| Housing and Economic Recovery Act (thành lập FHFA) | 30/7/2008 | Do Quốc hội bầu năm 2006 thông qua, sau cửa sổ 12 tháng |
| Tax Cuts and Jobs Act (giới hạn khoản khấu trừ lãi vay thế chấp và SALT) | 22/12/2017 | Mười một tháng trước kỳ bầu cử giữa kỳ 2018 |
| Inflation Reduction Act (gia hạn tín dụng thuế 45L cho nhà tiết kiệm năng lượng) | 16/8/2022 | Ba tháng trước kỳ bầu cử giữa kỳ 2022 |
| One Big Beautiful Bill Act (nâng trần SALT lên $40.000 cho giai đoạn 2025-2029, mở rộng tín dụng thuế nhà ở cho người thu nhập thấp) | 4/7/2025 | Mười sáu tháng trước kỳ bầu cử giữa kỳ 2026 |
Quy luật rất nhất quán. Các đạo luật nhà ở lớn được thông qua bởi những Quốc hội đã tại nhiệm từ trước kỳ bầu cử giữa kỳ, thường là khi một đảng kiểm soát cả hai viện. Các Quốc hội ra đời từ bầu cử giữa kỳ thường bị chia rẽ hơn và thông qua rất ít luật nhà ở trong năm đầu tiên. Sự can thiệp nhà ở lớn nhất của liên bang trong giai đoạn này, việc đặt Fannie Mae và Freddie Mac vào diện quản lý tiếp nhận năm 2008, là hành động hành pháp của cơ quan quản lý và Bộ Tài chính.
Nhiều đòn bẩy tác động đến lợi nhuận homebuilder hoàn toàn nằm ngoài Quốc hội: lộ trình lãi suất của Cục Dự trữ Liên bang, sự giám sát của FHFA đối với Fannie Mae và Freddie Mac, mức phí bảo hiểm thế chấp của FHA, và thuế nhập khẩu đối với gỗ cùng các vật liệu khác. Điều một Quốc hội mới có thể làm là soạn luật thuế, cấp ngân sách cho các chương trình nhà ở qua các dự luật chi tiêu, và tổ chức các phiên điều trần. Điều này phù hợp với kết quả trong nghiên cứu về bế tắc chính trị của chúng tôi: chính phủ chia rẽ chủ yếu chặn luật mới, chứ không đảo ngược luật cũ.
Bối cảnh năm 2026
Dưới đây là vị thế của nhóm nhà ở tại giá đóng cửa ngày 3/11/2026, ngày bỏ phiếu, tính theo lợi nhuận giá từ giá đóng cửa ngày 31/12/2025.
| Mã | Từ đầu năm 2026 đến đóng cửa 3/11 | So với SPY | Dưới mức đóng cửa cao nhất 2026 |
|---|---|---|---|
| SPY | +10,6% | — | −3,2% |
| ITB | −2,9% | −13,5 điểm | −17,7% |
| XHB | −1,0% | −11,6 điểm | −16,0% |
| DHI | +0,8% | −9,8 điểm | −13,4% |
| LEN | −16,3% | −26,9 điểm | −30,2% |
Các homebuilder đạt đỉnh vào giữa tháng Hai (ITB, XHB và DHI vào ngày 13/2; LEN vào tháng Một) và năm nay đã thua S&P 500 khoảng 10 đến 27 điểm. Lãi suất thế chấp 30 năm ở mức 7,24% trong số liệu hằng tuần cuối cùng trước bầu cử (29/10), tăng từ 6,17% một năm trước đó và 6,15% vào cuối năm 2025. Lãi suất này từng chạm đáy năm 2026 ở 5,98% vào ngày 26/2 và đỉnh 7,40% vào ngày 8/10.
Điều đó khiến năm 2026 trở thành một trong những kỳ bầu cử giữa kỳ có lãi suất thế chấp tăng hơn nửa điểm trước cuộc bỏ phiếu, cùng với 1974, 1978, 1994, 2018 và 2022. Đây cũng là năm các homebuilder bước vào ngày bầu cử với mức thua xa thị trường, như năm 2006, 2018 và 2022. Những trường hợp tương tự này chỉ về các hướng khác nhau và chỉ có vài trường hợp, nên chúng mô tả bối cảnh chứ không dự báo kết quả.
Bản thân kết quả bầu cử, một Quốc hội do Đảng Dân chủ nắm đối diện một Nhà Trắng của Đảng Cộng hòa, là cấu hình chia rẽ được phân tích chi tiết trong hồ sơ S&P 500 qua các kỳ bầu cử giữa kỳ và bảng xếp hạng ngành của chúng tôi. Với nhà ở, các hạng mục lập pháp chính giờ nằm trên lịch trình chung là trần SALT, vốn sẽ quay về $10.000 sau năm 2029 theo luật hiện hành, và ngân sách nhà ở hằng năm. Lãi suất vẫn nằm trong tay Fed và thị trường trái phiếu. Bạn có thể chạy phân tích trực tiếp DHI trên SimianX để xem thị trường đang định giá công ty xây nhà lớn nhất nước Mỹ theo thời gian thực như thế nào.
Giới hạn của phân tích này
Hai mươi lăm kỳ bầu cử giữa kỳ là một mẫu dùng được cho nghiên cứu bầu cử nhưng nhỏ về mặt thống kê. Danh mục Xây dựng có ít hơn mười công ty ở mọi kỳ bầu cử giữa kỳ trước năm 1966, nên các dòng đầu gần như là kết quả của một cổ phiếu đơn lẻ. Nó cũng trộn lẫn homebuilder với các nhà thầu thương mại và hạ tầng nặng, vốn phụ thuộc vào đầu tư công và chi tiêu doanh nghiệp nhiều hơn là vào thế chấp. Danh mục vật liệu bao gồm những sản phẩm như đồ ngũ kim và thiết bị vệ sinh, được bán cho cải tạo nhà cũng nhiều như cho xây mới.
Mẫu ETF chỉ có năm kỳ bầu cử giữa kỳ, tất cả đều tạo ra chính phủ chia rẽ, nên không thể tách hiệu ứng bầu cử giữa kỳ khỏi hiệu ứng chính phủ chia rẽ. Số liệu ETF là lợi nhuận giá; các homebuilder trả cổ tức nhỏ, nên tính thêm cổ tức sẽ thay đổi rất ít. Bảng lãi suất thế chấp có 13 dòng, và phép so sánh đợt tăng trước bầu cử chia chúng thành các nhóm năm và tám.
Không điều gì ở đây là dự báo hay lời khuyên đầu tư. Đây là ghi chép về những gì đã xảy ra.
Câu hỏi thường gặp
Cổ phiếu homebuilder diễn biến thế nào sau bầu cử giữa kỳ?
Lẫn lộn, và phụ thuộc vào thời gian nắm giữ. Qua 25 kỳ bầu cử giữa kỳ từ 1926 đến 2022, ngành xây dựng, bao gồm các homebuilder, vượt thị trường trong ba tháng tiếp theo 12 lần và trong mười hai tháng 9 lần. Trong kỷ nguyên ETF, ITB và XHB vượt S&P 500 trong ba tháng sau cả năm kỳ bầu cử giữa kỳ từ 2006 đến 2022, và trong mười hai tháng sau ba kỳ.
Cổ phiếu vật liệu xây dựng có tốt hơn homebuilder sau bầu cử giữa kỳ không?
Theo dữ liệu, có. Cổ phiếu vật liệu xây dựng vượt thị trường trong ba tháng sau 18 trên 25 kỳ bầu cử giữa kỳ và trong sáu tháng sau 19 kỳ, đều cao hơn tỷ lệ thắng của chúng trong cùng cửa sổ ở các năm khác. Trong mười hai tháng, chúng vượt thị trường 14 lần, so với 9 lần của nhóm xây dựng.
Lãi suất thế chấp có giảm sau bầu cử giữa kỳ không?
Thường có, nhưng không đáng tin cậy. Lãi suất cố định 30 năm thấp hơn sau mười hai tháng ở 9 trên 13 kỳ bầu cử giữa kỳ kể từ 1974, và cao hơn sau các năm 1978, 1986, 1998 và 2022. Mức thay đổi trung bình trong mười hai tháng gần bằng không.
ITB có từng thua lỗ sau một kỳ bầu cử giữa kỳ không?
Có. Từ giá đóng cửa ngày 7/11/2006, ITB giảm 47,7% trong mười hai tháng tiếp theo khi cuộc sụp đổ nhà ở trở nên trầm trọng, trong khi SPY tăng 6,7%. Sau kỳ bầu cử giữa kỳ 2010, ITB giảm 9,5% trong mười hai tháng. Quỹ này tăng sau các năm 2014, 2018 và 2022.
Quốc hội do Đảng Dân chủ hay Cộng hòa nắm có làm thay đổi giao dịch nhà ở không?
Không theo cách nhất quán nào. Các đạo luật nhà ở liên bang lớn trong thế kỷ qua, từ National Housing Act năm 1934 đến One Big Beautiful Bill Act năm 2025, đều được ký trước kỳ bầu cử giữa kỳ gần nhất, không phải bởi Quốc hội mà kỳ đó bầu ra. Lãi suất thế chấp, Fed và chu kỳ nhà ở giải thích nhiều hơn cho kết quả sau bầu cử giữa kỳ so với cơ cấu đảng phái.
Đợt tăng của cổ phiếu nhà ở sau bầu cử giữa kỳ có chỉ là yếu tố mùa vụ?
Phần lớn là vậy. Cổ phiếu homebuilder có xu hướng mạnh từ tháng Mười Một đến đầu mùa xuân ở hầu hết các năm. ITB vượt SPY trong cùng cửa sổ ba tháng ở 11 trên 15 năm không có bầu cử giữa kỳ kể từ 2007, nên thành tích 5 trên 5 sau bầu cử giữa kỳ không đặc biệt như vẻ ngoài.
Nhà đầu tư nhà ở nên theo dõi gì sau kỳ bầu cử giữa kỳ 2026?
Lãi suất thế chấp 30 năm, vốn bước vào ngày bầu cử ở mức 7,24% sau khi tăng khoảng một điểm trong năm, và nhu cầu nhà ở khi bước vào mùa bán nhà mùa xuân. Về mặt lịch sử, các yếu tố đó quan trọng với homebuilder hơn cơ cấu Quốc hội.
Kết luận
Cổ phiếu vật liệu xây dựng có thành tích tốt nhất trong nhóm nhà ở sau bầu cử giữa kỳ: chúng vượt thị trường trong ba tháng sau 18 trên 25 kỳ bầu cử giữa kỳ từ 1926, nhỉnh hơn một chút so với các năm khác. Cổ phiếu xây dựng, nhóm bao gồm các homebuilder, diễn biến kém hơn sau bầu cử giữa kỳ so với cùng những tháng đó ở các năm khác, chỉ vượt thị trường trong mười hai tháng 9 lần trên 25. Trong kỷ nguyên ETF, chuỗi thắng ba tháng của các homebuilder chủ yếu là yếu tố mùa vụ tháng Mười Một, và kết quả mười hai tháng của ITB dao động từ −47,7% đến +49,7%. Các đạo luật nhà ở lớn phần lớn được ký trước cuộc bỏ phiếu. Theo dữ liệu này, lãi suất thế chấp và chu kỳ nhà ở quan trọng với homebuilder hơn việc đảng nào thắng.
Nguồn. Kenneth R. French Data Library: 49 danh mục ngành (trọng số giá trị, hằng ngày và hằng tháng, kèm định nghĩa SIC và số lượng công ty) và các nhân tố nghiên cứu Fama-French, tổng lợi nhuận từ tháng 7/1926 (tệp dữ liệu được xây dựng từ cơ sở dữ liệu CRSP tháng 9/2026). Lịch sử giá hằng ngày dạng báo giá trễ của Cboe cho SPY, ITB, XHB, DHI và LEN đến phiên đóng cửa ngày 3/11/2026. Lãi suất cố định 30 năm từ khảo sát Primary Mortgage Market Survey của Freddie Mac qua FRED (MORTGAGE30US), hằng tuần từ tháng 4/1971. Ngày ký các đạo luật lấy từ các tài liệu được liên kết. Ngày bầu cử: thứ Ba đầu tiên sau thứ Hai đầu tiên của tháng Mười Một. Biểu đồ do SimianX lập từ dữ liệu gốc. Định nghĩa: danh mục ngành Fama-French, khảo sát thế chấp của Freddie Mac.
Bài đọc liên quan
- Các ngành tốt nhất sau bầu cử giữa kỳ: Dữ liệu 100 năm: bảng xếp hạng mười hai ngành mà trang này trực thuộc
- Bế tắc chính trị có tốt cho cổ phiếu? 49 nhiệm kỳ Quốc hội, 1927-2025: chính phủ chia rẽ so với thống nhất, từng nhiệm kỳ một
- Thị trường chứng khoán sau bầu cử giữa kỳ: Mọi chu kỳ 1950-2026: hồ sơ ở cấp chỉ số
- Lợi suất Treasury và đồng đô la sau bầu cử giữa kỳ, 1962-2022: bối cảnh lãi suất đằng sau chi phí thế chấp
- Cổ phiếu ngân hàng sau bầu cử giữa kỳ: 25 kỳ, 1926-2022: ngành nhạy cảm với lãi suất còn lại, và phía bên cho vay thế chấp của thị trường nhà ở
- Cổ phiếu vốn hóa nhỏ có vượt vốn hóa lớn sau bầu cử giữa kỳ? 1926-2022: hiệu ứng quy mô trong cùng các cửa sổ


