 Bởi Marcus Reeve
Thị trường trái phiếu và đồng USD diễn biến ra sao sau bầu cử giữa kỳ
Dữ liệu lợi suất trái phiếu kho bạc kỳ hạn 10 năm tính đến phiên đóng cửa ngày 2/11/2026, chỉ số USD diện rộng tính đến kỳ niêm yết ngày 30/10/2026. Mọi con số dưới đây đều được tính lại từ dữ liệu công khai của Cục Dự trữ Liên bang Mỹ (Fed).
Trả lời nhanh: Trong 16 cuộc bầu cử giữa kỳ từ 1962 đến 2022, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm hầu như không phản ứng với bản thân cuộc bỏ phiếu: phiên giao dịch kế tiếp, mức biến động trung vị chỉ là −0,5 điểm cơ bản và chưa lần nào vượt quá 10 điểm cơ bản. Ba tháng sau, lợi suất thấp hơn sau 11 trên 16 kỳ bầu cử giữa kỳ (trung vị −20,5 điểm cơ bản), trong khi xác suất tăng của một khung ba tháng bất kỳ trong cùng giai đoạn là 52%. Mười hai tháng sau, lợi suất cao hơn 9 trên 16 lần, gần đúng với những gì xu hướng lãi suất của từng thời kỳ dự báo. Đồng USD có trọng số thương mại hoàn toàn không cho thấy quy luật đáng tin cậy nào quanh bầu cử giữa kỳ: một năm sau, USD tăng sau 7 trên 12 kỳ theo chỉ số các đồng tiền chủ chốt (1974–2018) và 3 trên 5 kỳ theo chỉ số diện rộng (2006–2022).
Kết quả (tính đến 1h50 ET ngày 4 tháng 11 năm 2026): Đảng Dân chủ đã giành quyền kiểm soát cả Thượng viện lẫn Hạ viện, theo công bố của AP và NBC News. Theo kiểm đếm của AP lúc 1h30 ET, Đảng Dân chủ đã giành thêm bảy ghế Thượng viện vốn do Đảng Cộng hòa nắm giữ và 16 ghế Hạ viện. Từ ngày 3 tháng 1 năm 2027, Quốc hội sẽ không còn nằm trọn trong tay đảng của Nhà Trắng.
Phần lớn các nghiên cứu về bầu cử giữa kỳ tập trung vào cổ phiếu. Bài tham khảo thị trường chứng khoán sau bầu cử giữa kỳ của chúng tôi bao quát S&P 500 qua mọi chu kỳ từ 1950, còn bài bế tắc chính trị có tốt cho chứng khoán phân tích chính phủ chia rẽ theo từng nhiệm kỳ Quốc hội. Thị trường trái phiếu và tiền tệ ít được chú ý hơn nhiều, dù lợi suất kỳ hạn 10 năm quyết định giá của các khoản vay thế chấp, trái phiếu doanh nghiệp và mọi dòng tiền chiết khấu trên Phố Wall. Trang này lấp khoảng trống đó: lợi suất trái phiếu kho bạc 10 năm và đồng USD quanh mọi cuộc bầu cử giữa kỳ, được đo theo cùng một cách mỗi lần, có đánh dấu những năm kết quả bầu cử làm thay đổi đảng kiểm soát Quốc hội.
Cách xây dựng số liệu
- Lợi suất: lợi suất trái phiếu kho bạc kỳ hạn cố định 10 năm theo ngày (chuỗi FRED DGS10), bắt đầu từ ngày 2/1/1962. Như vậy có 16 kỳ bầu cử giữa kỳ, từ 1962 đến 2022. Với năm 1954 và 1958, chúng tôi đưa số trung bình tháng từ GS10 vào một bảng riêng, được ghi chú rõ, vì số trung bình tháng không thể so sánh với giá đóng cửa ngày.
- Đồng USD: các chỉ số USD có trọng số thương mại của Fed trong bản công bố H.10. Chỉ số danh nghĩa các đồng tiền chủ chốt cũ (DTWEXM) chạy từ 1973 đến 2019, bao quát các kỳ bầu cử giữa kỳ 1974–2018. Chỉ số danh nghĩa diện rộng hiện hành (DTWEXBGS) bắt đầu từ 2006, bao quát 2006–2022. Mỗi dòng trong bảng USD đều ghi rõ chỉ số được dùng.
- Mốc gốc: giá đóng cửa cuối cùng vào hoặc trước ngày bầu cử (thứ Ba đầu tiên sau thứ Hai đầu tiên của tháng 11). FRED không có số liệu lợi suất 10 năm vào ngày bầu cử của bất kỳ kỳ giữa kỳ nào cho đến 1982 (thị trường đóng cửa), nên với những năm đó mốc gốc là giá đóng cửa ngày thứ Hai.
- Các khung thời gian: ngày bầu cử (giá đóng cửa ngày bầu cử so với phiên trước, chỉ từ 1986), phiên giao dịch kế tiếp, ba tháng và mười hai tháng sau ngày gốc. Thay đổi lợi suất tính bằng điểm cơ bản (1 điểm cơ bản = 0,01 điểm phần trăm); thay đổi của USD tính bằng phần trăm.
- Chính phủ sau bầu cử: đảng nắm Nhà Trắng, Hạ viện và Thượng viện sau khi Quốc hội mới nhậm chức, theo hồ sơ công khai về cơ cấu đảng phái của Quốc hội Mỹ.
Mười sáu cuộc bầu cử là một mẫu nhỏ. Hãy coi mọi con số đếm dưới đây là mô tả những gì đã xảy ra, không phải xác suất.
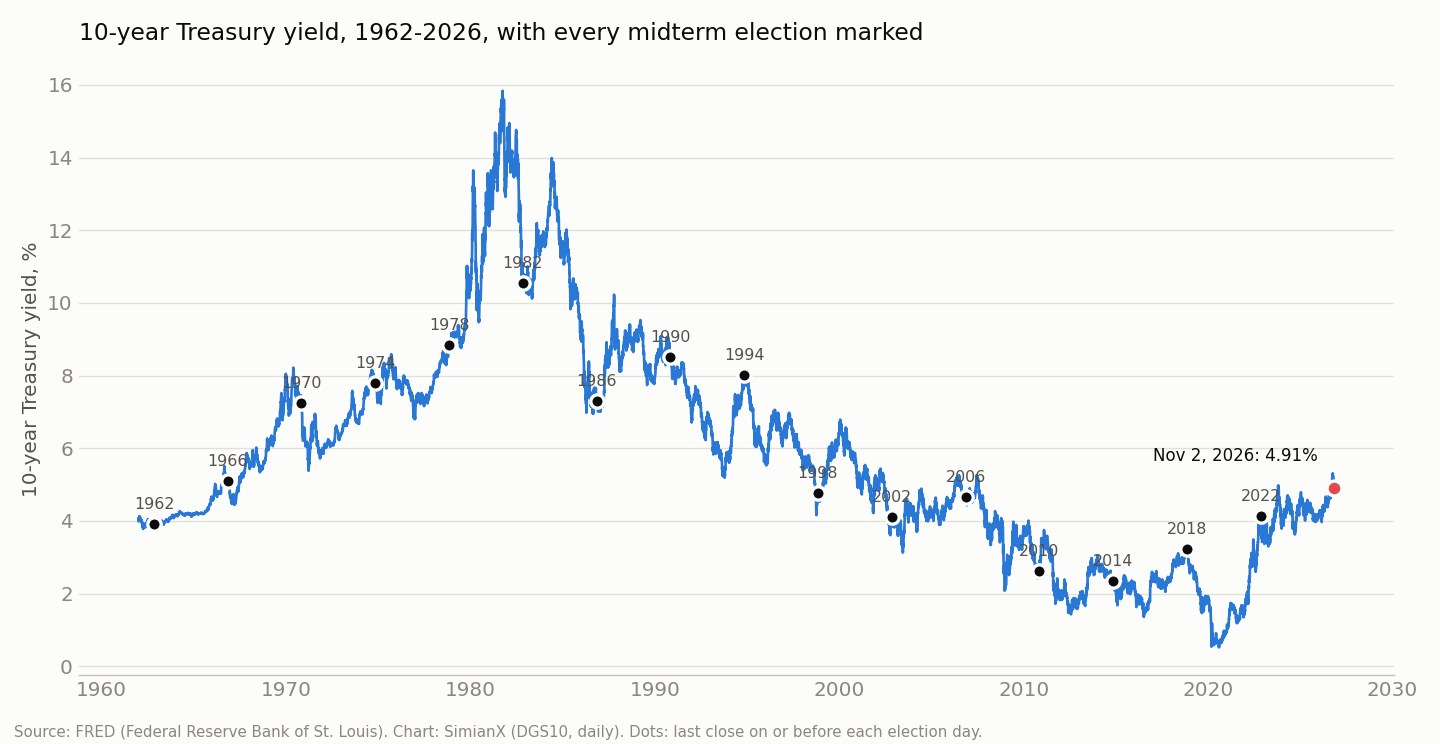
Lợi suất trái phiếu kho bạc 10 năm quanh mọi kỳ bầu cử giữa kỳ, 1962–2022
| Năm | Giá đóng cửa gốc (ngày) | Ngày bầu cử | Ngày kế tiếp | +3 tháng | +12 tháng | Mức sau 12 tháng | Chính phủ sau bầu cử |
|---|---|---|---|---|---|---|---|
| 1962 | 3,91% (5/11) | đóng cửa | 0 | −1 | +24 | 4,15% | Thống nhất (D), không đổi |
| 1966 | 5,11% (7/11) | đóng cửa | +1 | −57 | +66 | 5,77% | Thống nhất (D), không đổi |
| 1970 | 7,24% (2/11) | đóng cửa | −1 | −113 | −144 | 5,80% | Chia rẽ, không đổi |
| 1974 | 7,80% (4/11) | đóng cửa | −4 | −33 | +17 | 7,97% | Chia rẽ, không đổi |
| 1978 | 8,85% (6/11) | đóng cửa | +1 | +15 | +200 | 10,85% | Thống nhất (D), không đổi |
| 1982 | 10,56% (1/11) | đóng cửa | −10 | +22 | +113 | 11,69% | Chia rẽ, không đổi |
| 1986 | 7,31% (4/11) | +2 | −7 | −8 | +154 | 8,85% | Chia rẽ; Thượng viện chuyển sang D |
| 1990 | 8,52% (6/11) | +2 | +5 | −73 | −101 | 7,51% | Chia rẽ, không đổi |
| 1994 | 8,01% (8/11) | −4 | −7 | −48 | −209 | 5,92% | Thống nhất → chia rẽ (cả hai viện sang R) |
| 1998 | 4,78% (3/11) | +1 | +5 | +5 | +123 | 6,01% | Chia rẽ, không đổi |
| 2002 | 4,10% (5/11) | +3 | −1 | −8 | +28 | 4,38% | Chia rẽ → thống nhất (Thượng viện sang R) |
| 2006 | 4,66% (7/11) | −5 | −2 | +8 | −32 | 4,34% | Thống nhất → chia rẽ (cả hai viện sang D) |
| 2010 | 2,63% (2/11) | −3 | +4 | +89 | −60 | 2,03% | Thống nhất → chia rẽ (Hạ viện sang R) |
| 2014 | 2,35% (4/11) | −1 | +1 | −54 | −10 | 2,25% | Chia rẽ; Thượng viện chuyển sang R |
| 2018 | 3,22% (6/11) | +2 | 0 | −52 | −141 | 1,81% | Thống nhất → chia rẽ (Hạ viện sang D) |
| 2022 | 4,14% (8/11) | −8 | −2 | −51 | +35 | 4,49% | Thống nhất → chia rẽ (Hạ viện sang R) |
Thay đổi tính bằng điểm cơ bản. "Đóng cửa" nghĩa là không có số liệu DGS10 vào ngày bầu cử. D = Đảng Dân chủ, R = Đảng Cộng hòa. Nguồn: FRED DGS10; tính toán của SimianX.
| Khung thời gian | Số kỳ giữa kỳ | Lợi suất tăng | Lợi suất giảm | Không đổi | Trung bình | Trung vị |
|---|---|---|---|---|---|---|
| Ngày bầu cử (1986–2022) | 10 | 5 | 5 | 0 | −1,1 điểm cơ bản | 0 điểm cơ bản |
| Phiên kế tiếp | 16 | 6 | 8 | 2 | −1,1 điểm cơ bản | −0,5 điểm cơ bản |
| +3 tháng | 16 | 5 | 11 | 0 | −22,4 điểm cơ bản | −20,5 điểm cơ bản |
| +12 tháng | 16 | 9 | 7 | 0 | +3,9 điểm cơ bản | +20,5 điểm cơ bản |
Ngày bầu cử và sáng hôm sau: thị trường trái phiếu thờ ơ
Điều đầu tiên bảng số liệu cho thấy là bản thân cuộc bỏ phiếu tác động rất ít đến trái phiếu kho bạc. Trong mười ngày bầu cử giữa kỳ thị trường mở cửa (1986–2022), lợi suất 10 năm tăng năm lần và giảm năm lần, với biên độ từ −8 điểm cơ bản (2022) đến +3 điểm cơ bản (2002). Ở phiên kế tiếp, khi kết quả đã rõ, mức biến động trung vị là −0,5 điểm cơ bản. Ba phiên biến động mạnh nhất ngày hôm sau là −10 điểm cơ bản năm 1982, −7 năm 1986 và −7 năm 1994. Ngay cả "Cuộc cách mạng Cộng hòa" năm 1994, lần đầu tiên sau 40 năm Đảng Cộng hòa giành Hạ viện, cũng chỉ làm lợi suất 10 năm dịch chuyển 7 điểm cơ bản vào hôm sau.
Điều này không có gì bất ngờ khi xét xem một kỳ bầu cử giữa kỳ thực sự có thể thay đổi những gì. Quốc hội mới không ấn định lãi suất quỹ liên bang; Fed mới làm việc đó. Quốc hội cũng không thể thay đổi khối nợ hiện hữu ngay ngày đầu tiên. Điều có thể thay đổi là lộ trình luật thuế và chi tiêu trong tương lai, và thị trường thường đã phản ánh kết quả khả dĩ vào giá trong những tuần trước bầu cử, khi các cuộc thăm dò hội tụ. Đến lúc có kết quả, phần lớn thông tin đã nằm trong giá.
Về biến động của thị trường cổ phiếu quanh cùng các kỳ bầu cử, xem VIX sau bầu cử giữa kỳ: VIX thấp hơn một tháng sau đó chỉ ở 5 trên 9 kỳ bầu cử giữa kỳ kể từ năm 1990.
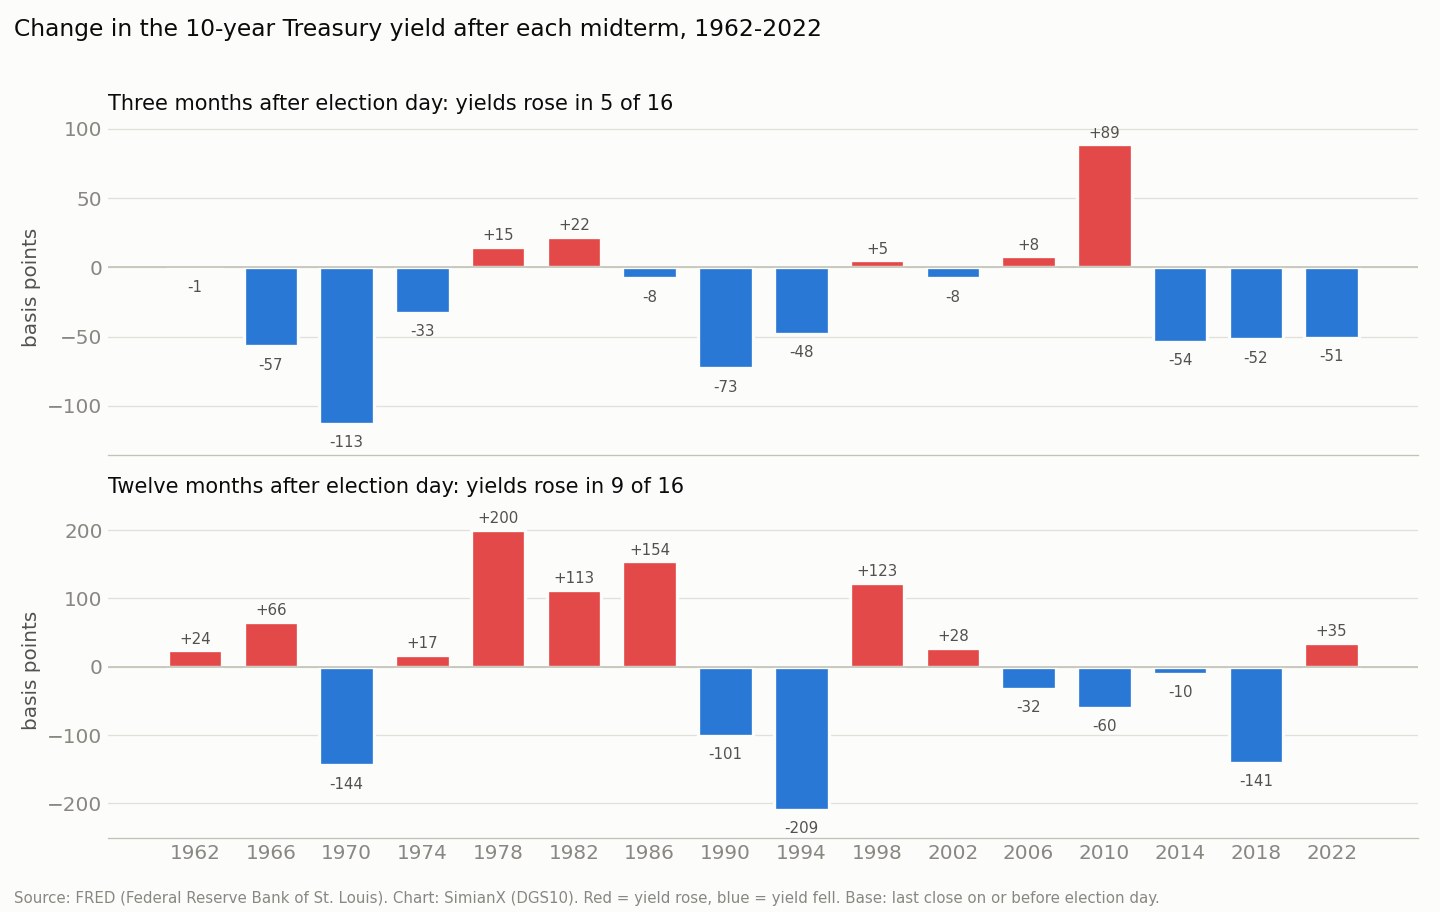
Ba tháng sau: lợi suất giảm sau 11 trên 16 kỳ giữa kỳ
Quy luật đáng chú ý hơn nằm ở ba tháng sau cuộc bỏ phiếu. Lợi suất 10 năm thấp hơn sau ba tháng trong 11 trên 16 kỳ bầu cử giữa kỳ, với mức giảm trung vị 20,5 điểm cơ bản và trung bình 22,4 điểm cơ bản. Các đợt giảm gồm −113 điểm cơ bản sau 1970, −73 sau 1990, −57 sau 1966, và chuỗi bốn lần giảm liên tiếp từ 48 điểm cơ bản trở lên vào 1994 (−48), 2014 (−54), 2018 (−52) và 2022 (−51).
Để đánh giá điều này có bất thường hay không, cần so sánh với mọi khung ba tháng trong cùng các năm, không chỉ những khung sau bầu cử. Trên tất cả các phiên giao dịch từ 1962 đến 2022, lợi suất 10 năm cao hơn sau ba tháng trong 52,2% trường hợp, với mức thay đổi trung bình −0,3 điểm cơ bản. Con số của các kỳ giữa kỳ, 5 lần tăng trên 16 (31%), thấp hơn hẳn tỷ lệ nền đó.
Phép so sánh vẫn đứng vững khi chia theo thời kỳ, điều quan trọng vì lãi suất Mỹ đã tăng trong hai thập kỷ rồi giảm trong bốn thập kỷ:
| Thời kỳ | Kỳ giữa kỳ có lợi suất tăng sau 3 tháng | Tỷ lệ mọi khung 3 tháng tăng | Kỳ giữa kỳ có lợi suất tăng sau 12 tháng | Tỷ lệ mọi khung 12 tháng tăng |
|---|---|---|---|---|
| Thời kỳ lãi suất tăng: kỳ giữa kỳ 1962–1978 so với mọi phiên 1962–1981 | 1 trên 5 | 63,4% | 4 trên 5 | 76,2% |
| Thời kỳ lãi suất giảm: kỳ giữa kỳ 1982–2018 so với mọi phiên 1982–2020 | 4 trên 10 | 45,5% | 4 trên 10 | 38,0% |
| Toàn bộ: 1962–2022 | 5 trên 16 | 52,2% | 9 trên 16 | 52,5% |
Trong thời kỳ lãi suất tăng, lợi suất đi lên ở gần hai phần ba số khung ba tháng, vậy mà chỉ tăng ở một trong năm khung sau bầu cử giữa kỳ. Trong thời kỳ lãi suất giảm, khoảng cách nhỏ hơn (40% so với 45,5%). Với năm và mười quan sát, kết luận trung thực là quý sau bầu cử có xu hướng nghiêng về lợi suất thấp hơn, rõ nhất trong thập niên 1960 và 1970, nhưng mẫu quá nhỏ để giao dịch chỉ dựa vào đó.
Một phần lý do nằm ở lịch chứ không phải ở bầu cử. Khung từ tháng 11 đến tháng 2 còn chứa thời điểm cuối năm và các cuộc họp đầu tiên của Fed trong năm mới, và nhiều đợt giảm trùng với các sự kiện vĩ mô rõ ràng: suy thoái năm 1970, suy thoái 1990–91 và Chiến tranh vùng Vịnh, nỗi lo tăng trưởng cuối năm 2018 khiến Fed chấm dứt chu kỳ tăng lãi suất, và đỉnh lạm phát năm 2022. Ngoại lệ lớn duy nhất, +89 điểm cơ bản sau 2010, xuất hiện khi thị trường định giá đà phục hồi mạnh hơn trong năm 2011 và việc gia hạn cắt giảm thuế vào tháng 12/2010.
Mười hai tháng sau: chế độ lãi suất quyết định
Trên khung cả năm, tín hiệu bầu cử giữa kỳ tan biến vào xu hướng. Lợi suất 10 năm cao hơn sau 12 tháng ở 9 trên 16 kỳ giữa kỳ, với mức thay đổi trung vị +20,5 điểm cơ bản, gần như đúng bằng tỷ lệ nền 52,5% của mọi khung 12 tháng kể từ 1962. Trong thời kỳ lãi suất tăng, thay đổi 12 tháng dương sau bốn trên năm kỳ, trong đó có +200 điểm cơ bản sau 1978 khi lạm phát đẩy lợi suất từ 8,85% lên 10,85%. Trong thời kỳ lãi suất giảm, con số này chỉ dương sau bốn trên mười kỳ, bao gồm −209 điểm cơ bản sau 1994 và −141 sau 2018, một khung kết thúc vào tháng 11/2019 sau khi Fed đã cắt giảm lãi suất ba lần.
Bài học thực tế: nếu muốn biết lợi suất 10 năm sẽ ở đâu một năm sau bầu cử giữa kỳ, kết quả bầu cử là một biến đầu vào yếu hơn nhiều so với lạm phát, lộ trình chính sách của Fed và nhu cầu toàn cầu đối với trái phiếu dài hạn. Các bài tham khảo mọi chu kỳ cắt giảm lãi suất của Fed từ 1980 và mọi chu kỳ tăng lãi suất của Fed từ 1983 cho thấy những lực đó lớn hơn bao nhiêu.
Lãi suất vay mua nhà 30 năm thấp hơn một năm sau 9 trên 13 kỳ bầu cử giữa kỳ kể từ năm 1974, nhưng cổ phiếu xây dựng chỉ vượt thị trường ở hai trong số những năm đó (cổ phiếu xây nhà sau bầu cử giữa kỳ).
Trước 1962: hai điểm dữ liệu theo tháng
Dữ liệu lợi suất 10 năm theo ngày trên FRED bắt đầu từ 1962. Với hai kỳ giữa kỳ thời hậu chiến trước đó, lợi suất 10 năm trung bình tháng (GS10) cho một hình dung sơ bộ. Đây là số trung bình của cả tháng, không phải giá đóng cửa, nên được đặt trong bảng riêng:
| Kỳ giữa kỳ | Trung bình tháng 10 | Trung bình tháng 1 | Trung bình tháng 10 năm sau | Tháng 10 → tháng 1 | Tháng 10 → tháng 10 |
|---|---|---|---|---|---|
| 1954 | 2,43% | 2,61% | 2,88% | +18 điểm cơ bản | +45 điểm cơ bản |
| 1958 | 3,80% | 4,02% | 4,53% | +22 điểm cơ bản | +73 điểm cơ bản |
Nguồn: FRED GS10 (trung bình tháng). Cả hai năm đều nằm trong giai đoạn lãi suất tăng kéo dài thời hậu chiến, và trong cả hai lần lợi suất đều tăng sau bầu cử.
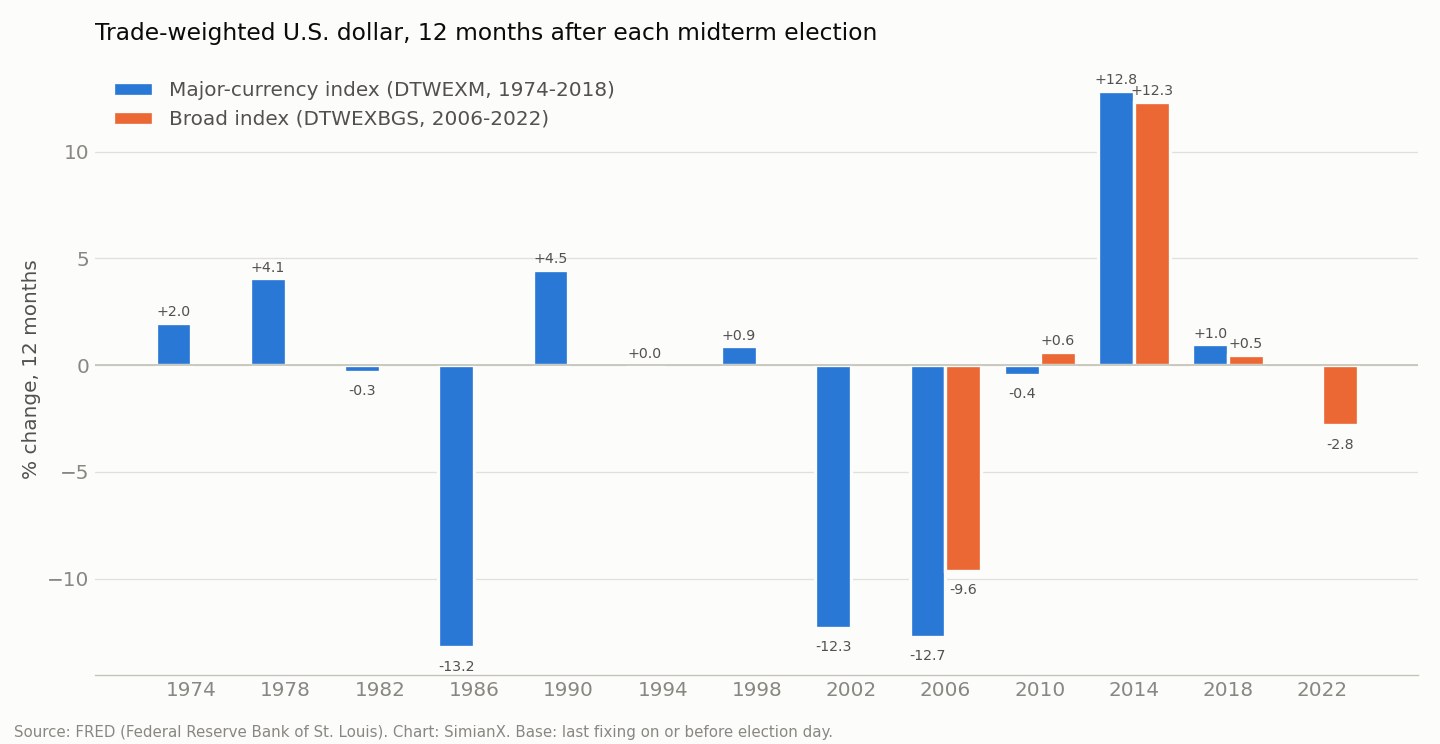
Đồng USD quanh mọi kỳ bầu cử giữa kỳ, 1974–2022
| Năm | Chỉ số | Mức gốc | Ngày bầu cử | Ngày kế tiếp | +3 tháng | +12 tháng |
|---|---|---|---|---|---|---|
| 1974 | Đồng tiền chủ chốt (DTWEXM) | 102,65 | không niêm yết | −0,03% | −2,19% | +1,99% |
| 1978 | Đồng tiền chủ chốt (DTWEXM) | 93,76 | không niêm yết | −0,71% | +1,28% | +4,07% |
| 1982 | Đồng tiền chủ chốt (DTWEXM) | 122,56 | không niêm yết | −0,02% | −3,49% | −0,32% |
| 1986 | Đồng tiền chủ chốt (DTWEXM) | 108,02 | −0,14% | +0,11% | −7,52% | −13,22% |
| 1990 | Đồng tiền chủ chốt (DTWEXM) | 83,27 | +0,11% | +0,13% | −0,64% | +4,47% |
| 1994 | Đồng tiền chủ chốt (DTWEXM) | 84,58 | −0,21% | +0,70% | +2,60% | +0,03% |
| 1998 | Đồng tiền chủ chốt (DTWEXM) | 94,56 | +0,22% | +0,37% | +0,59% | +0,88% |
| 2002 | Đồng tiền chủ chốt (DTWEXM) | 102,50 | −0,30% | +0,20% | −4,67% | −12,29% |
| 2006 | Đồng tiền chủ chốt (DTWEXM) | 81,65 | −0,55% | +0,17% | +1,15% | −12,72% |
| 2006 | Diện rộng (DTWEXBGS) | 97,45 | −0,37% | +0,14% | +0,29% | −9,63% |
| 2010 | Đồng tiền chủ chốt (DTWEXM) | 71,69 | −0,52% | +0,11% | −0,11% | −0,44% |
| 2010 | Diện rộng (DTWEXBGS) | 89,68 | −0,38% | +0,03% | −0,68% | +0,62% |
| 2014 | Đồng tiền chủ chốt (DTWEXM) | 82,21 | −0,11% | +0,38% | +8,05% | +12,85% |
| 2014 | Diện rộng (DTWEXBGS) | 98,56 | +0,02% | +0,25% | +6,32% | +12,33% |
| 2018 | Đồng tiền chủ chốt (DTWEXM) | 91,31 | −0,02% | −0,32% | −0,14% | +0,98% |
| 2018 | Diện rộng (DTWEXBGS) | 115,56 | −0,12% | −0,27% | −1,15% | +0,47% |
| 2022 | Diện rộng (DTWEXBGS) | 125,63 | −0,53% | +0,28% | −4,37% | −2,82% |
Chỉ số cao hơn nghĩa là USD mạnh hơn. Hai chỉ số dùng rổ tiền tệ và kỳ gốc khác nhau, nên hãy so sánh mức thay đổi chứ không so sánh mức tuyệt đối. Nguồn: FRED DTWEXM, DTWEXBGS; tính toán của SimianX.
| Khung thời gian | Chỉ số các đồng tiền chủ chốt, 1974–2018 | Chỉ số diện rộng, 2006–2022 |
|---|---|---|
| Ngày bầu cử | giảm 7 trên 9 (trung bình −0,2%) | giảm 4 trên 5 (trung bình −0,3%) |
| Phiên kế tiếp | tăng 8 trên 12 (trung bình +0,1%) | tăng 4 trên 5 (trung bình +0,1%) |
| +3 tháng | tăng 5 trên 12 (trung vị −0,1%) | tăng 2 trên 5 (trung vị −0,7%) |
| +12 tháng | tăng 7 trên 12 (trung vị +0,5%, trung bình −1,1%) | tăng 3 trên 5 (trung vị +0,5%, trung bình +0,2%) |
| Mọi khung 12 tháng trong lịch sử chỉ số | tăng 54,1% | tăng 57,7% |
Đồng USD có hai đặc điểm nhỏ quanh cuộc bỏ phiếu. Nó suy yếu vào ngày bầu cử trong 7 trên 9 chu kỳ theo chỉ số các đồng tiền chủ chốt và 4 trên 5 theo chỉ số diện rộng, rồi phục hồi vào hôm sau ở hầu hết các chu kỳ. Các biến động này rất nhỏ (mức giảm lớn nhất vào ngày bầu cử là −0,55% năm 2006), và với số quan sát ít như vậy, chúng hoàn toàn có thể chỉ là nhiễu.
Trên khung một năm, không có quy luật bầu cử giữa kỳ nào. Ba đợt giảm lớn nhất, khoảng 12% đến 13% sau 1986, 2002 và 2006, xảy ra trong các thị trường giá xuống rộng khắp của USD: giai đoạn tháo gỡ đỉnh USD giữa thập niên 1980 sau Hiệp định Plaza năm 1985, và đợt trượt dốc kéo dài 2002–2008. Đợt tăng lớn nhất, gần 13% sau 2014, đến khi Fed chuẩn bị tăng lãi suất trong lúc châu Âu và Nhật Bản nới lỏng. Đó là câu chuyện của chính sách tiền tệ và kinh tế toàn cầu, không phải của Quốc hội. Để xem diễn biến từng năm của USD so với 14 đồng tiền riêng lẻ, hãy xem bảng tỷ giá USD qua các năm của chúng tôi.
Chính phủ chia rẽ có kéo lợi suất xuống không? Dữ liệu ủng hộ điều gì
Một lập luận quen thuộc cho rằng khi bầu cử giữa kỳ chia rẽ Washington, sự bế tắc sẽ kìm hãm chi tiêu mới, thâm hụt thu hẹp và lợi suất dài hạn giảm. Bảng lợi suất cho phép kiểm chứng mắt xích đầu và cuối của chuỗi lập luận đó.
| Thay đổi chính phủ tại kỳ giữa kỳ | Số kỳ | Lợi suất 10 năm, +3 tháng (trung vị) | Lợi suất 10 năm, +12 tháng (trung vị) | Lợi suất cao hơn sau 12 tháng |
|---|---|---|---|---|
| Thống nhất → chia rẽ (1994, 2006, 2010, 2018, 2022) | 5 | −48 điểm cơ bản | −60 điểm cơ bản | 1 trên 5 |
| Vẫn chia rẽ (1970, 1974, 1982, 1986, 1990, 1998, 2014) | 7 | −33 điểm cơ bản | +17 điểm cơ bản | 4 trên 7 |
| Vẫn thống nhất (1962, 1966, 1978) | 3 | −1 điểm cơ bản | +66 điểm cơ bản | 3 trên 3 |
| Chia rẽ → thống nhất (2002) | 1 | −8 điểm cơ bản | +28 điểm cơ bản | 1 trên 1 |
Thoạt nhìn, điều này có vẻ ủng hộ thuyết bế tắc: năm kỳ giữa kỳ phá vỡ chính phủ một đảng đã có bốn lần lợi suất thấp hơn sau một năm, với mức giảm trung vị 60 điểm cơ bản. Nhưng mắt xích tài khóa ở giữa không đứng vững. Dùng thặng dư hoặc thâm hụt liên bang tính theo tỷ lệ GDP (FRED FYFSGDA188S), chúng tôi so sánh năm tài khóa của mỗi cuộc bầu cử với năm tài khóa hai năm sau đó:
- Sau năm kỳ giữa kỳ thống nhất → chia rẽ, thâm hụt chỉ thu hẹp hai lần (1994, giảm 1,46 điểm phần trăm GDP, và 2010, giảm 1,98) và nới rộng ba lần. Mức thay đổi trung bình là −1,94 điểm, bị chi phối bởi năm đại dịch sau 2018 (−10,88 điểm); nếu bỏ 2018, mức trung bình là +0,29 điểm, về cơ bản đi ngang.
- Sau bảy kỳ giữa kỳ mà chính phủ vẫn chia rẽ, thâm hụt cũng chỉ thu hẹp hai lần (1986 và 1998), với mức thay đổi trung bình −0,51 điểm.
Vì vậy, trong mẫu này, các đợt giảm lợi suất sau những kỳ giữa kỳ chia rẽ Washington không đến từ thâm hụt nhỏ đi rõ rệt. Chúng trùng với suy thoái, nới lỏng của Fed hoặc các cú sốc toàn cầu: cú hạ cánh mềm năm 1995 sau các đợt tăng lãi suất năm 1994 của Fed, khủng hoảng tín dụng 2007, khủng hoảng khu vực đồng euro 2011 và các đợt cắt giảm lãi suất của Fed năm 2019. Năm trường hợp là không đủ để tách "chính phủ chia rẽ" khỏi "tình trạng nền kinh tế lúc đó", nên nhận định công bằng là chính phủ chia rẽ đã trùng hợp với lợi suất thấp hơn, nhưng kênh thâm hụt vốn được dùng để giải thích điều đó không xuất hiện trong dữ liệu. Nghiên cứu về bế tắc chính trị của chúng tôi cũng đưa ra kết luận hoài nghi tương tự đối với cổ phiếu.
Thêm một cách chia nữa, theo đảng của tổng thống: sau tám kỳ giữa kỳ dưới thời tổng thống Dân chủ, lợi suất 10 năm cao hơn sau 12 tháng năm lần (trung bình +21,1 điểm cơ bản); dưới thời tổng thống Cộng hòa là bốn trên tám lần (trung bình −13,2 điểm cơ bản). Ở đây thời kỳ cũng chi phối: danh sách của Đảng Dân chủ có 1966 và 1978, đều thuộc thập niên 1960 và 1970 lạm phát cao.
Bối cảnh năm 2026: lợi suất 10 năm gần đỉnh 24 năm
Kỳ bầu cử giữa kỳ 2026 diễn ra vào thứ Ba, ngày 3/11. Trước bầu cử, Đảng Cộng hòa nắm chính phủ thống nhất, cùng cấu hình như trước các kỳ giữa kỳ 2006 và 2018, cả hai lần đều trao ít nhất một viện cho phe đối lập. Đây là vị trí của lãi suất và USD vào đêm trước cuộc bỏ phiếu:
| Chỉ tiêu | Mới nhất | So sánh |
|---|---|---|
| Lợi suất trái phiếu kho bạc 10 năm (DGS10) | 4,91% ngày 2/11/2026 | 4,11% ngày 31/10/2025 (+80 điểm cơ bản trong một năm); 4,18% ngày 31/12/2025 (+73 điểm cơ bản từ đầu năm) |
| Đỉnh năm 2026 của lợi suất 10 năm | 5,31% ngày 5/10/2026 | mức đóng cửa cao nhất kể từ 5,32% ngày 14/5/2002 |
| Biến động từ cuối tháng 9 | −38 điểm cơ bản | từ 5,29% ngày 30/9/2026 |
| Lợi suất trái phiếu kho bạc 2 năm (DGS2) | 4,59% ngày 2/11/2026 | chênh lệch 10 năm trừ 2 năm: +32 điểm cơ bản |
| USD diện rộng có trọng số thương mại (DTWEXBGS) | 121,67 ngày 30/10/2026 | +0,3% trong một năm; +1,6% từ đầu năm; thấp hơn 6,4% so với đỉnh lịch sử của chuỗi là 130,04 ngày 13/1/2025 |
| Vị trí của USD diện rộng | phân vị thứ 90,8 | trên toàn bộ số liệu ngày kể từ tháng 1/2006 |
| Thâm hụt liên bang, năm tài khóa 2025 | 5,75% GDP | 3,77% năm tài khóa 2018 và 1,80% năm tài khóa 2006, hai lần gần nhất một chính phủ Cộng hòa thống nhất bước vào bầu cử giữa kỳ |
Ba điểm nổi bật khi đặt cạnh bảng lịch sử.
Lợi suất ở mức cao khi bước vào bầu cử. Lợi suất 10 năm 4,91% sẽ là mức đêm trước bầu cử giữa kỳ cao nhất kể từ 8,01% năm 1994, cao hơn 4,66% năm 2006 và 4,14% năm 2022. Đỉnh tháng 10 xuất hiện sau đợt bán tháo trái phiếu dài hạn trên toàn cầu, được phân tích trong báo cáo bán tháo trái phiếu toàn cầu 2026 của chúng tôi, và sau khi Fed tăng lãi suất vào tháng 9/2026 lên 3,75%–4,00% rồi giữ nguyên trong tháng 10 (xem trang luôn được cập nhật về quyết định lãi suất của Fed). Bộ Tài chính cũng mở rộng chương trình mua lại trái phiếu dài hạn đến ngày 4/11, được phân tích trong bài Trump mua lại trái phiếu kho bạc. Về cách lịch họp của chính Fed giao thoa với bầu cử, xem bầu cử giữa kỳ 2026 và Fed.
Thâm hụt lớn hơn nhiều so với các lần thống nhất → chia rẽ trước đây. Ở mức 5,75% GDP trong năm tài khóa 2025, thâm hụt cao hơn điểm xuất phát của năm tài khóa 2018 (3,77%) và 2006 (1,80%). Điều đó không cho biết lợi suất sẽ đi theo hướng nào, nhưng có nghĩa là lập luận tài khóa ủng hộ phần bù kỳ hạn cao hơn đang vang hơn so với phần lớn các chu kỳ trước.
Đường cong lợi suất dốc lên. Chênh lệch 10 năm trừ 2 năm là +32 điểm cơ bản, trong khi đường cong bị đảo ngược vào đêm trước các kỳ giữa kỳ 2006 (−11 điểm cơ bản) và 2022 (−53 điểm cơ bản). Bài tham khảo đường cong lợi suất đảo ngược và suy thoái Mỹ giải thích vì sao hình dạng đường cong quan trọng hơn mức lợi suất đối với triển vọng kinh tế.
Không điều nào trong số này là dự báo. Hồ sơ lịch sử cho thấy bản thân cuộc bỏ phiếu chỉ là một sự kiện nhỏ đối với trái phiếu kho bạc và USD, và những gì diễn ra sau đó phụ thuộc chủ yếu vào lạm phát, Fed và phần còn lại của thế giới.
Cách sử dụng bảng này
- Cho ngày hôm sau: lịch sử cho thấy nên kỳ vọng biến động vài điểm cơ bản theo cả hai hướng. Một biến động hai chữ số vào ngày 4/11 sẽ là bất thường đối với bầu cử giữa kỳ.
- Cho quý tiếp theo: quý sau bầu cử giữa kỳ có xu hướng nghiêng về lợi suất 10 năm thấp hơn (11 trên 16), nhưng phần lớn trường hợp có lời giải thích vĩ mô rõ ràng. Hãy xem Fed và lạm phát đang diễn biến thế nào trước khi quy công cho bầu cử.
- Cho năm tiếp theo: hãy dựa vào chế độ lãi suất, không phải bầu cử. Thời kỳ lãi suất tăng cho lợi suất cao hơn sau hầu hết các kỳ giữa kỳ; thời kỳ lãi suất giảm cho lợi suất thấp hơn.
- Cho đồng USD: không có tín hiệu bầu cử giữa kỳ đáng tin cậy. Chênh lệch lãi suất toàn cầu và khẩu vị rủi ro mới là động lực.
Nếu muốn theo dõi cách các yếu tố vĩ mô này tác động đến từng cổ phiếu sau bầu cử, bạn có thể mở phân tích AI trực tiếp cho SPY hoặc bất kỳ mã nào trong phiên trực tiếp của SimianX. Các bài đồng hành về cổ phiếu cho trang này gồm bảng xếp hạng ngành tốt nhất sau bầu cử giữa kỳ và bảng chu kỳ tổng thống.
Câu hỏi thường gặp
Lợi suất trái phiếu tăng hay giảm sau bầu cử giữa kỳ?
Trong ba tháng tiếp theo, lợi suất trái phiếu kho bạc 10 năm giảm sau 11 trên 16 kỳ bầu cử giữa kỳ từ 1962 đến 2022, với mức giảm trung vị 20,5 điểm cơ bản. Trên khung mười hai tháng, lợi suất tăng sau 9 trên 16 kỳ, phù hợp với xu hướng dài hạn của từng thời kỳ.
Lợi suất 10 năm biến động bao nhiêu vào ngày sau bầu cử giữa kỳ?
Rất ít. Mức biến động trung vị ngày hôm sau là −0,5 điểm cơ bản, và lớn nhất là −10 điểm cơ bản năm 1982.
Chính phủ chia rẽ có tốt cho trái phiếu không?
Sau năm kỳ giữa kỳ biến chính phủ thống nhất thành chính phủ chia rẽ (1994, 2006, 2010, 2018, 2022), lợi suất 10 năm thấp hơn sau một năm bốn lần, với mức giảm trung vị 60 điểm cơ bản. Nhưng thâm hụt liên bang không thu hẹp một cách nhất quán sau đó, nên mức giảm được giải thích bởi nền kinh tế và Fed tốt hơn là bởi sự bế tắc.
Đồng USD tăng hay giảm sau bầu cử giữa kỳ?
Không theo hướng nào một cách đáng tin cậy. Một năm sau cuộc bỏ phiếu, USD cao hơn sau 7 trên 12 kỳ theo chỉ số các đồng tiền chủ chốt và 3 trên 5 kỳ theo chỉ số diện rộng, gần với xác suất thông thường.
Vì sao không có dữ liệu ngày bầu cử trước 1986?
FRED không có số liệu lợi suất trái phiếu kho bạc 10 năm vào ngày bầu cử của các kỳ giữa kỳ từ 1962 đến 1982, khi thị trường đóng cửa cho cuộc bỏ phiếu, và chỉ số USD cũng không có số niêm yết vào những ngày đó.
Lợi suất 10 năm đang ở đâu trước bầu cử giữa kỳ 2026?
4,91% tại phiên đóng cửa ngày 2/11/2026, giảm từ đỉnh năm 2026 là 5,31% ngày 5/10, mức đóng cửa cao nhất kể từ tháng 5/2002.
Đọc Thêm
- Chứng khoán sau bầu cử giữa kỳ Mỹ: mọi chu kỳ 1950–2026
- Bế tắc chính trị có tốt cho chứng khoán? 49 khóa Quốc hội
- Ngành nào mạnh nhất sau bầu cử giữa kỳ: 100 năm dữ liệu
- Lãi suất Fed tháng 9/2026: hết cửa cắt giảm trước bầu cử?
- Trump mua lại trái phiếu: chiêu bầu cử hay cứu thị trường?
- Bán tháo trái phiếu 2026: lợi suất 30 năm cao nhất 19 năm
- Đường cong lợi suất đảo ngược và suy thoái Mỹ: bảng tra cứu
- Chu kỳ cắt giảm lãi suất của Fed từ 1980: cổ phiếu và vàng
- Lãi suất Fed hôm nay: kết quả FOMC mới nhất, lịch họp 2026
- Tỷ giá USD qua các năm: lịch sử tỷ giá USD/VND 1989–2026
- Chu kỳ tổng thống: lợi suất S&P 500 theo năm nhiệm kỳ
- VIX sau bầu cử giữa kỳ Mỹ: mọi kỳ bầu cử giữa kỳ từ 1990
- Chứng khoán Mỹ kỳ lame-duck: 25 kỳ giữa nhiệm kỳ 1926-2022
- Nasdaq sau bầu cử giữa kỳ Mỹ: mọi kỳ bầu cử từ 1974-2022
- Giá dầu sau bầu cử giữa kỳ Mỹ: WTI và Brent, 1986-2022
Nguồn
- FRED: Lợi suất trái phiếu kho bạc kỳ hạn cố định 10 năm (DGS10)
- FRED: Lợi suất trái phiếu kho bạc kỳ hạn cố định 10 năm, theo tháng (GS10)
- FRED: Lợi suất trái phiếu kho bạc kỳ hạn cố định 2 năm (DGS2)
- FRED: Chỉ số USD danh nghĩa diện rộng (DTWEXBGS)
- FRED: Chỉ số USD danh nghĩa các đồng tiền chủ chốt (DTWEXM, đã ngừng)
- FRED: Thặng dư hoặc thâm hụt liên bang tính theo phần trăm GDP (FYFSGDA188S)
- Cục Dự trữ Liên bang: bản công bố tỷ giá hối đoái H.10
- Wikipedia: Cơ cấu đảng phái của Quốc hội Hoa Kỳ
- Wikipedia: Ngày bầu cử tại Hoa Kỳ
Trang này là tài liệu tham khảo lịch sử, không phải lời khuyên đầu tư. Các quy luật trong quá khứ qua 16 cuộc bầu cử không dự báo kết quả trong tương lai.


