 Bởi Marcus Reeve
Cổ phiếu vốn hóa nhỏ và vốn hóa lớn sau bầu cử giữa kỳ: dữ liệu 25 chu kỳ
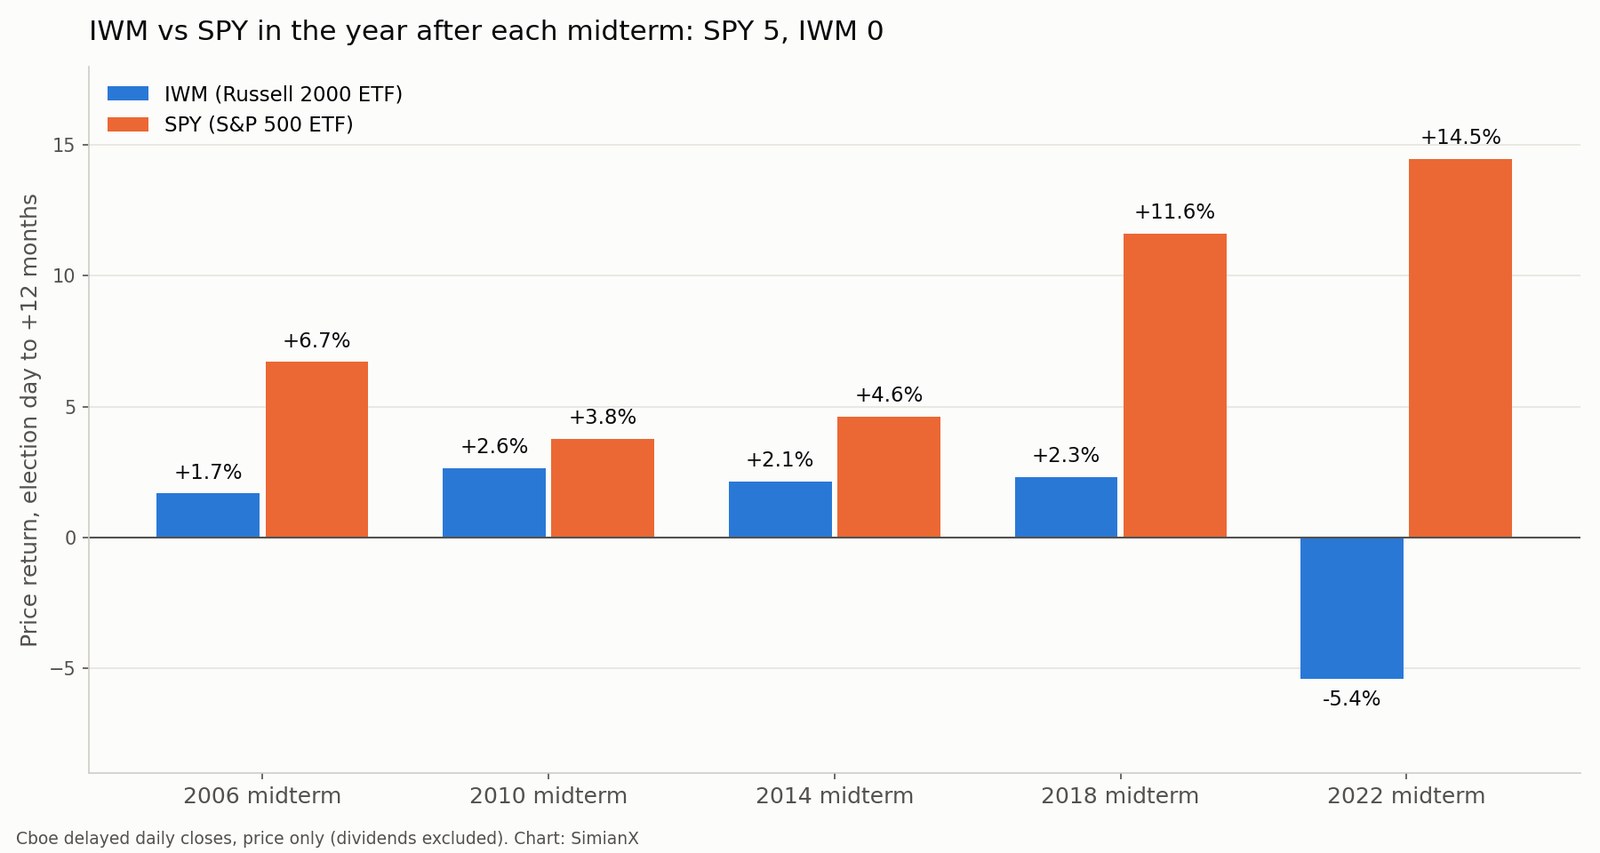
Trả lời nhanh. Không đáng tin cậy. Trong toàn bộ 25 cuộc bầu cử giữa kỳ của Mỹ từ năm 1926 đến 2022, nhóm 10% cổ phiếu nhỏ nhất chỉ thắng nhóm 10% lớn nhất trong 12 tháng sau ngày bầu cử 12 lần trên 25. Cổ phiếu vốn hóa nhỏ làm tốt hơn ở các khung ngắn hơn là ba và sáu tháng, thắng 15 trên 25 lần ở mỗi khung, nhưng chúng cũng thắng chính những khung đó khoảng 60% số lần trong mọi năm, dù có bầu cử giữa kỳ hay không. Và kết quả gần đây lại đi theo chiều ngược lại: cổ phiếu vốn hóa nhỏ thua trong cuộc đua 12 tháng sau cả năm kỳ bầu cử giữa kỳ từ 2006 đến 2022, và quỹ Russell 2000 IWM đều kém quỹ S&P 500 SPY sau mỗi lần.
Kết quả (tính đến 1h50 ET ngày 4 tháng 11 năm 2026): Đảng Dân chủ đã giành quyền kiểm soát cả Thượng viện lẫn Hạ viện, theo công bố của AP và NBC News. Theo kiểm đếm của AP lúc 1h30 ET, Đảng Dân chủ đã giành thêm bảy ghế Thượng viện vốn do Đảng Cộng hòa nắm giữ và 16 ghế Hạ viện. Từ ngày 3 tháng 1 năm 2027, Quốc hội sẽ không còn nằm trọn trong tay đảng của Nhà Trắng.
Cứ hai năm một lần, lập luận quen thuộc lại quay về: khi bầu cử qua đi, dòng tiền "ưa rủi ro" sẽ xoay vòng sang cổ phiếu vốn hóa nhỏ, vì các doanh nghiệp nội địa nhỏ được cho là hưởng lợi nhiều nhất khi bất định chính sách giảm. Bài viết này kiểm chứng nhận định đó bằng một thế kỷ dữ liệu. Kết quả ở cấp chỉ số (S&P 500 diễn biến thế nào sau bầu cử giữa kỳ) nằm trong bảng tham chiếu các năm bầu cử giữa kỳ, 1950–2026, còn phiên bản theo ngành nằm trong những ngành tốt nhất sau bầu cử giữa kỳ. Trang này trả lời một câu hỏi hẹp hơn: quy mô doanh nghiệp có quan trọng sau bầu cử giữa kỳ không?
Phương pháp đo lường
Dữ liệu. Mẫu dài hạn sử dụng tệp "Portfolios Formed on Size" từ Thư viện dữ liệu Kenneth R. French: cổ phiếu Mỹ được xếp theo giá trị vốn hóa vào tháng Sáu hằng năm dựa trên các mốc phân chia của NYSE, với tổng lợi nhuận hằng ngày theo trọng số vốn hóa từ tháng 7/1926 đến tháng 9/2026. Chúng tôi so sánh hai cặp:
- Cặp thập phân vị: 10% cổ phiếu nhỏ nhất ("Lo 10") so với 10% lớn nhất ("Hi 10").
- Cặp ngũ phân vị: 20% nhỏ nhất ("Lo 20") so với 20% lớn nhất ("Hi 20").
Cổ tức được tính ở cả hai phía, nên đây là phép so sánh tương đương.
Ngày tháng. Ngày bầu cử giữa kỳ là thứ Ba đầu tiên sau thứ Hai đầu tiên của tháng Mười Một, cho ra 25 cuộc bầu cử từ ngày 2/11/1926 đến ngày 8/11/2022. Điểm xuất phát là giá đóng cửa cuối cùng vào hoặc trước ngày bầu cử. Dữ liệu hằng ngày cho thấy không có giao dịch vào ngày bầu cử cho đến năm 1966 (NYSE đóng cửa để bỏ phiếu), nên với những năm đó, mốc gốc là giá đóng cửa thứ Hai. Từ mốc đó, chúng tôi tính lợi nhuận kép đến phiên giao dịch cuối cùng vào hoặc trước cùng ngày lịch một tháng, ba tháng, sáu tháng và mười hai tháng sau đó, cộng thêm phiên kế tiếp ("+1 ngày").
Kiểm chứng hiện đại. Với các chu kỳ gần đây, chúng tôi bổ sung giá đóng cửa hằng ngày có độ trễ của Cboe cho IWM và SPY (có từ tháng 1/2004, tức bao quát các kỳ bầu cử giữa kỳ 2006–2022), và cho chỉ số Russell 2000 (_RUT) so với chỉ số S&P 500 (_SPX) (có từ tháng 11/2020, tức bao quát kỳ 2022). Đây là lợi nhuận giá, không tính cổ tức ở cả hai phía, nên hãy thận trọng với những kết quả sát nút (chênh một hoặc hai điểm).
Lưu ý về quy mô. Thập phân vị thấp nhất của Fama-French chứa các cổ phiếu siêu nhỏ thực sự, nhỏ hơn nhiều so với một doanh nghiệp điển hình trong Russell 2000. Cặp ngũ phân vị gần hơn với khái niệm "cổ phiếu vốn hóa nhỏ" mà phần lớn nhà đầu tư nói đến, vì vậy cả hai cặp đều được trình bày. Khi hai cặp cho cùng kết quả, kết luận không phụ thuộc vào việc bạn vạch ranh giới ở đâu.
Bảng tỷ số: nhỏ và lớn sau 25 kỳ bầu cử giữa kỳ
| Khung sau ngày bầu cử | Cặp thập phân vị: nhỏ thắng | TB nhỏ − lớn | Trung vị nhỏ − lớn | Cặp ngũ phân vị: nhỏ thắng | TB nhỏ − lớn |
|---|---|---|---|---|---|
| +1 ngày | 11 trên 25 | +0.11 điểm | −0.10 điểm | 9 trên 25 | −0.08 điểm |
| +1 tháng | 11 trên 25 | −0.93 điểm | −0.99 điểm | 13 trên 25 | −0.45 điểm |
| +3 tháng | 15 trên 25 | +4.48 điểm | +4.12 điểm | 16 trên 25 | +3.94 điểm |
| +6 tháng | 15 trên 25 | +7.08 điểm | +5.80 điểm | 15 trên 25 | +6.06 điểm |
| +12 tháng | 12 trên 25 | +7.25 điểm | −2.18 điểm | 12 trên 25 | +6.49 điểm |
Có ba điểm nổi bật.
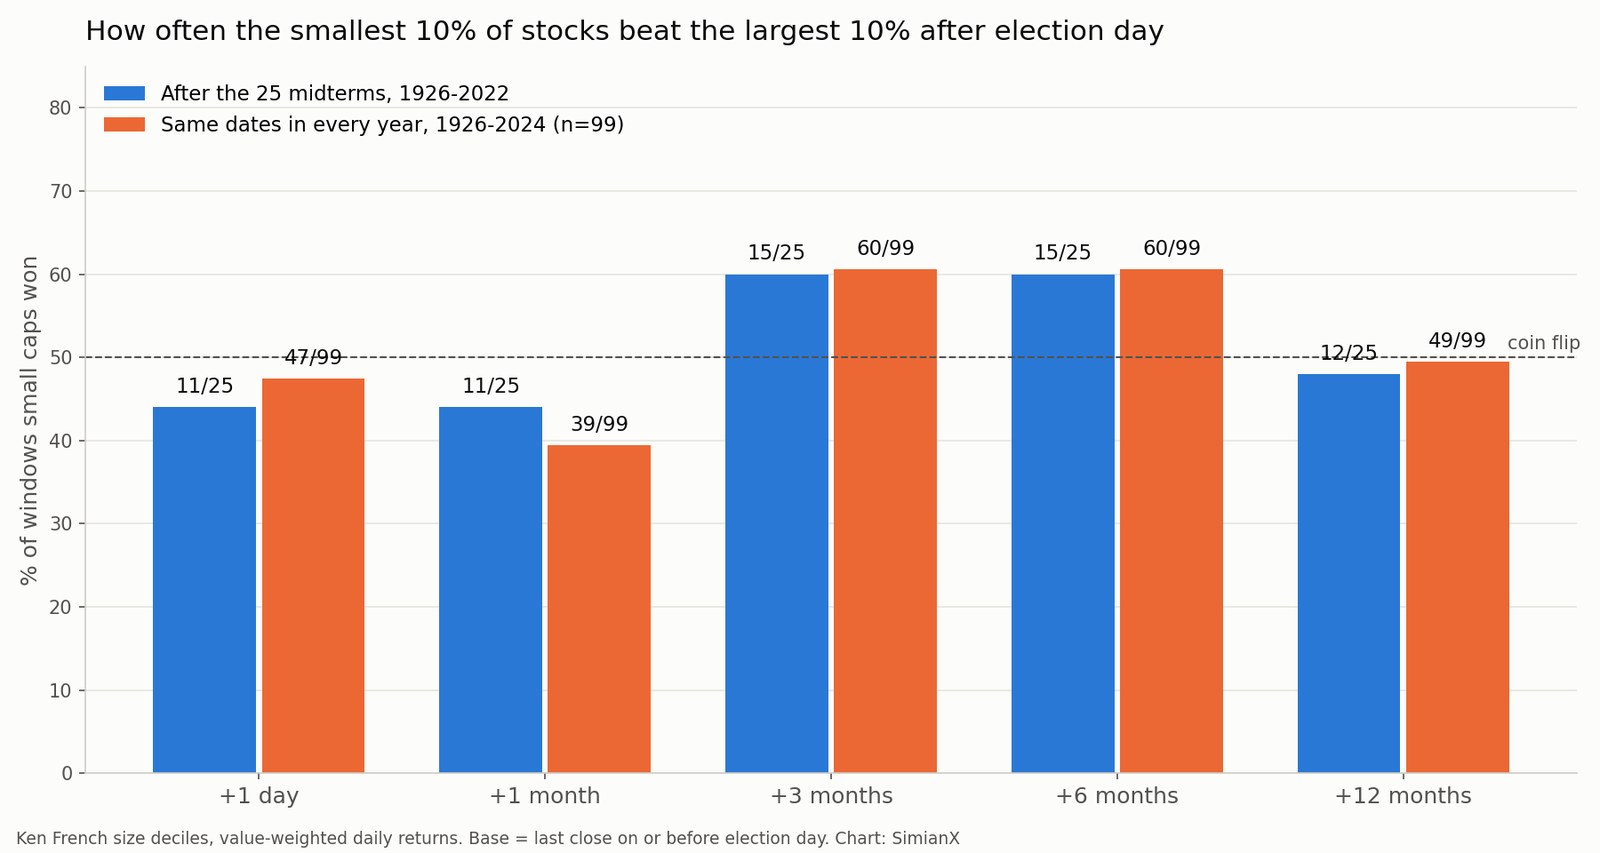
Tháng đầu tiên thuộc về cổ phiếu vốn hóa lớn. Trong tháng sau bầu cử giữa kỳ, thập phân vị nhỏ nhất chỉ thắng 11 trên 25 lần và kém khoảng một điểm cả về trung bình lẫn trung vị. Phản ứng ngày hôm sau gần như tung đồng xu nhưng cũng nghiêng về cùng hướng. Nếu có một cú "bật tăng cổ phiếu nhỏ" sau bầu cử, nó chưa từng xuất hiện trong vài tuần đầu.
Khung ba đến sáu tháng là nơi cổ phiếu nhỏ chiến thắng. Từ ngày bầu cử đến đầu tháng Hai, thập phân vị nhỏ nhất thắng thập phân vị lớn nhất trong 15 trên 25 chu kỳ với mức chênh trung vị 4.1 điểm; kéo dài đến đầu tháng Năm, vẫn là 15 trên 25 với trung vị 5.8 điểm. Cặp ngũ phân vị cho kết quả tương tự (16 và 15 lần thắng).
Xét cả năm, lợi thế biến mất. Sau 12 tháng, cổ phiếu nhỏ thắng 12 lần và thua 13 lần. Mức chênh trung bình vẫn nghiêng về cổ phiếu nhỏ 7.3 điểm, nhưng trung vị là −2.2 điểm. Con số trung bình được kéo lên bởi ba năm đột biến: 1942 (+99.9 điểm), 1966 (+87.1) và 2002 (+76.0). Bỏ ba năm đó đi, một năm điển hình sau bầu cử giữa kỳ hơi có lợi cho cổ phiếu vốn hóa lớn.
Lợi thế của cổ phiếu nhỏ có thực sự liên quan đến bầu cử giữa kỳ?
Đây là phép kiểm tra mà phần lớn các bài viết về "cổ phiếu nhỏ sau bầu cử" bỏ qua. Nếu cổ phiếu nhỏ thắng trong khung từ tháng Mười Một đến mùa xuân sau bầu cử giữa kỳ, liệu chúng có thắng khung đó trong những năm không có bầu cử giữa kỳ? Chúng tôi chạy chính xác các khung tương tự từ cùng một ngày, tức thứ Ba đầu tiên sau thứ Hai đầu tiên của tháng Mười Một, cho mọi năm từ 1926 đến 2024 (99 năm).
| Khung | 25 năm bầu cử giữa kỳ | 74 năm không bầu cử giữa kỳ | Cả 99 năm |
|---|---|---|---|
| +1 tháng | 44% (11/25) | 38% (28/74) | 39% (39/99) |
| +3 tháng | 60% (15/25) | 61% (45/74) | 61% (60/99) |
| +6 tháng | 60% (15/25) | 61% (45/74) | 61% (60/99) |
| +12 tháng | 48% (12/25) | 50% (37/74) | 49% (49/99) |
(Cặp thập phân vị: tỷ lệ số khung mà thập phân vị nhỏ nhất thắng thập phân vị lớn nhất.)
Các năm bầu cử giữa kỳ trông gần như y hệt mọi năm khác. Cổ phiếu nhỏ thắng giai đoạn tháng Mười Một đến tháng Năm khoảng sáu trên mười lần, dù có bầu cử hay không. Đó chính là hiệu ứng tháng Giêng đã được ghi nhận rộng rãi: xu hướng các cổ phiếu nhỏ nhất phục hồi quanh thời điểm chuyển giao năm sau đợt bán cắt lỗ để giảm thuế cuối năm. Bầu cử rơi vào cùng một tuần mỗi chu kỳ, nên nó chỉ nằm ở điểm bắt đầu của khung mùa vụ đó. Lá phiếu không tạo ra hiệu ứng này.
Phép kiểm tra chéo theo tháng lịch từ tệp dữ liệu tháng, bắt đầu từ cuối tháng Mười, cho cùng một bức tranh: riêng tháng Mười Một nghiêng về cổ phiếu nhỏ trong 10 trên 25 kỳ bầu cử giữa kỳ, tháng Mười Một–tháng Giêng là 17 trên 25, tháng Mười Một–tháng Tư là 14 trên 25, và tháng Mười Một–tháng Mười là 12 trên 25.
Vì vậy, câu trả lời trung thực cho câu hỏi "cổ phiếu nhỏ có thắng cổ phiếu lớn sau bầu cử giữa kỳ không?" là bầu cử giữa kỳ không bổ sung điều gì mà lịch chưa mang lại. Về khía cạnh chính trị của lịch, hãy xem chu kỳ tổng thống theo từng năm nhiệm kỳ, nơi năm sau bầu cử giữa kỳ là một trong những giai đoạn mạnh nhất của chu kỳ bốn năm đối với toàn thị trường. Sức mạnh đó không đi kèm một xu hướng nghiêng về quy mô đáng tin cậy.
Cổ phiếu công nghiệp cũng cho thấy cùng hiệu ứng lịch. Một chỉ số tổng hợp ngành công nghiệp đã vượt thị trường trong ba tháng sau 15 trên 25 kỳ bầu cử giữa kỳ (60%), hơi thấp hơn so với cùng khoảng thời gian ở các năm bầu cử tổng thống (64%) hoặc các năm không có bầu cử liên bang (66%); xem cổ phiếu công nghiệp sau bầu cử giữa kỳ.
Mọi kỳ bầu cử giữa kỳ từ 1926, mười hai tháng sau
| Bầu cử | Thập phân vị nhỏ nhất | Thập phân vị lớn nhất | Nhỏ − lớn | Ngũ phân vị nhỏ nhất | Ngũ phân vị lớn nhất | Nhỏ − lớn |
|---|---|---|---|---|---|---|
| 1926 | +3.7% | +32.4% | −28.7 | +15.8% | +30.7% | −14.9 |
| 1930 | −34.7% | −32.2% | −2.4 | −43.1% | −34.0% | −9.1 |
| 1934 | +28.1% | +43.0% | −14.9 | +50.0% | +44.1% | +5.9 |
| 1938 | +10.6% | +5.1% | +5.5 | +3.7% | +3.6% | +0.1 |
| 1942 | +127.9% | +28.1% | +99.9 | +97.1% | +30.2% | +66.8 |
| 1946 | −6.9% | +5.4% | −12.4 | −3.2% | +4.5% | −7.7 |
| 1950 | +25.7% | +23.5% | +2.2 | +24.2% | +24.3% | −0.2 |
| 1954 | +44.2% | +34.7% | +9.5 | +41.7% | +33.7% | +8.0 |
| 1958 | +18.6% | +15.3% | +3.3 | +27.2% | +15.0% | +12.2 |
| 1962 | +35.5% | +28.5% | +6.9 | +32.1% | +28.9% | +3.1 |
| 1966 | +101.2% | +14.2% | +87.1 | +90.6% | +14.8% | +75.8 |
| 1970 | +13.6% | +15.8% | −2.2 | +15.7% | +16.1% | −0.4 |
| 1974 | +37.4% | +20.6% | +16.9 | +38.4% | +22.1% | +16.3 |
| 1978 | +25.4% | +10.3% | +15.1 | +25.7% | +12.0% | +13.7 |
| 1982 | +49.2% | +22.6% | +26.5 | +45.4% | +22.9% | +22.6 |
| 1986 | −16.0% | +5.9% | −21.9 | −17.3% | +3.7% | −20.9 |
| 1990 | +44.9% | +26.4% | +18.5 | +51.1% | +29.6% | +21.5 |
| 1994 | +24.7% | +32.9% | −8.2 | +25.9% | +32.2% | −6.3 |
| 1998 | +17.7% | +25.6% | −7.9 | +21.7% | +24.4% | −2.7 |
| 2002 | +89.2% | +13.2% | +76.0 | +72.0% | +15.5% | +56.5 |
| 2006 | −0.7% | +9.6% | −10.3 | −1.3% | +9.8% | −11.1 |
| 2010 | −4.6% | +5.3% | −9.9 | −1.6% | +5.4% | −7.1 |
| 2014 | −1.1% | +7.1% | −8.2 | +0.5% | +6.7% | −6.2 |
| 2018 | −12.3% | +14.2% | −26.5 | −7.3% | +13.8% | −21.2 |
| 2022 | −11.5% | +21.0% | −32.5 | −14.3% | +18.2% | −32.5 |
(Tổng lợi nhuận theo trọng số vốn hóa, từ mốc ngày bầu cử đến +12 tháng; chênh lệch tính bằng điểm phần trăm.)
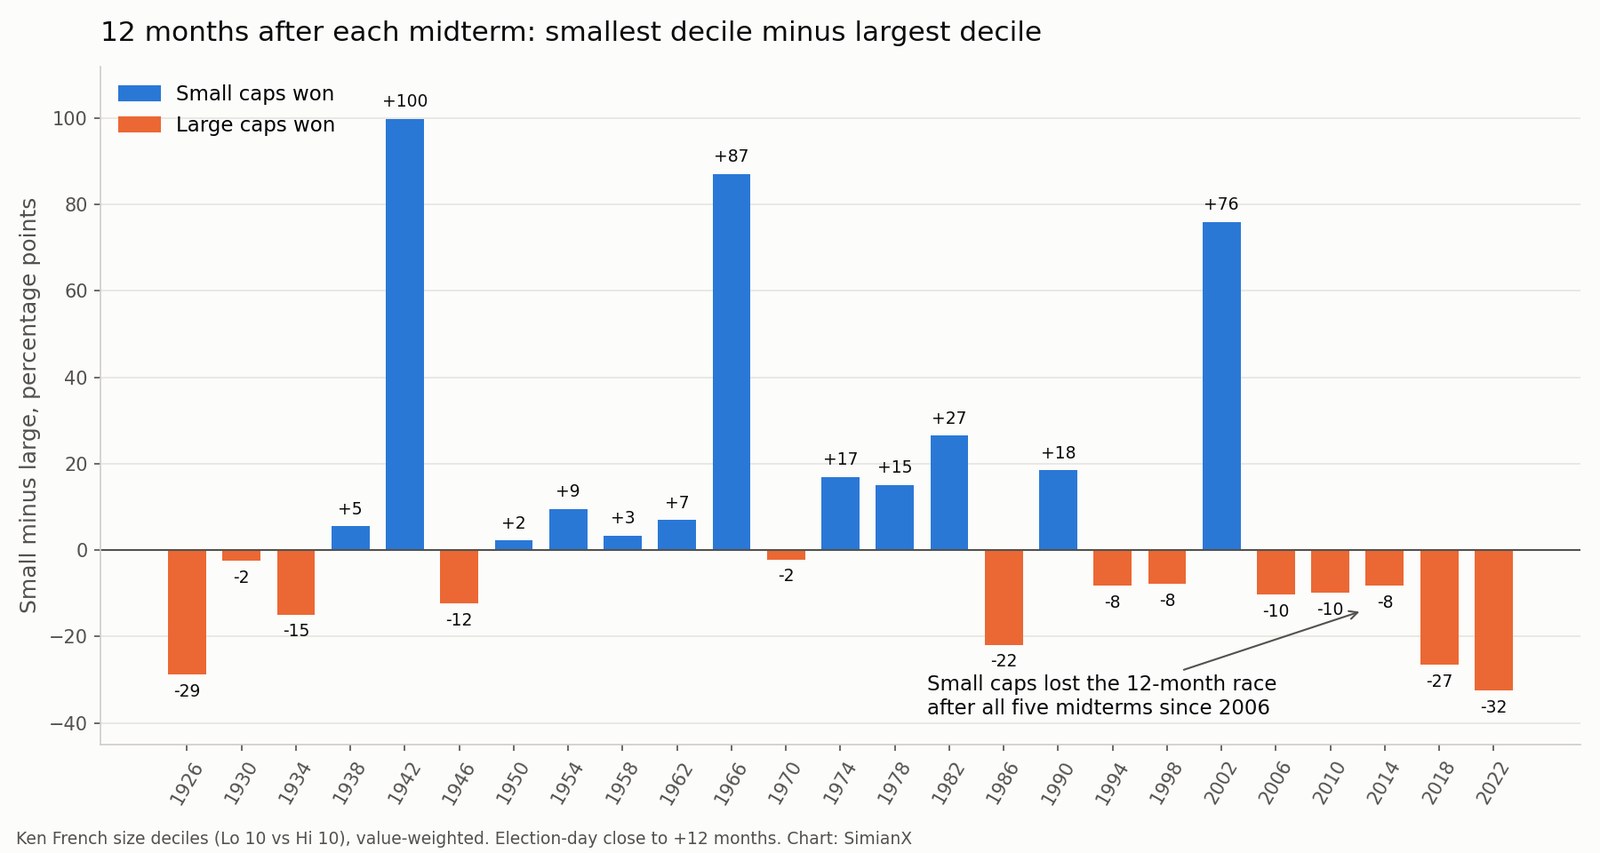
Bảng này chia thành hai thời kỳ.
Từ 1950 đến 1990: thời kỳ của cổ phiếu nhỏ. Trong mười một kỳ bầu cử giữa kỳ từ 1950 đến 1990, thập phân vị nhỏ nhất thắng trong năm tiếp theo chín lần. Đây cũng là giai đoạn giới học thuật lần đầu ghi nhận phần bù quy mô, tức phát hiện rằng cổ phiếu nhỏ sinh lời cao hơn cổ phiếu lớn trong dài hạn.
Từ 1994 đến 2022: thời kỳ của cổ phiếu lớn. Trong tám kỳ bầu cử giữa kỳ kể từ 1994, cổ phiếu nhỏ chỉ thắng một lần, sau cuộc bầu cử năm 2002, khi thị trường đang thoát khỏi cú sụp đổ dot-com và các cổ phiếu nhỏ nhất phục hồi mạnh nhất. Mọi chu kỳ khác đều thuộc về cổ phiếu lớn, và hai khoảng cách gần nhất là lớn nhất: −10.3 điểm sau 2006, −9.9 sau 2010, −8.2 sau 2014, −26.5 sau 2018 và −32.5 sau 2022, năm tệ nhất sau bầu cử giữa kỳ đối với cổ phiếu nhỏ trong toàn bộ dữ liệu 1926–2022.
Tính từ năm 1982, cổ phiếu nhỏ chỉ thắng khung 12 tháng sau 3 trên 11 kỳ bầu cử giữa kỳ (1982, 1990, 2002).
Kiểm chứng hiện đại: IWM và SPY, cùng Russell 2000
Các danh mục của French là một cấu trúc học thuật. Dưới đây là cùng câu hỏi đó với những quỹ bạn thực sự có thể giao dịch.
| Bầu cử giữa kỳ | +1 tháng IWM / SPY | +3 tháng IWM / SPY | +6 tháng IWM / SPY | +12 tháng IWM / SPY |
|---|---|---|---|---|
| 2006 | +3.4% / +1.8% | +6.5% / +4.8% | +8.4% / +8.9% | +1.7% / +6.7% |
| 2010 | +5.4% / +2.6% | +11.5% / +9.2% | +19.8% / +14.0% | +2.6% / +3.8% |
| 2014 | +0.9% / +3.3% | +2.2% / +1.5% | +5.7% / +5.1% | +2.1% / +4.6% |
| 2018 | −4.8% / −1.9% | −2.4% / −0.9% | +3.9% / +6.4% | +2.3% / +11.6% |
| 2022 | +0.7% / +3.7% | +7.3% / +7.5% | −3.1% / +8.0% | −5.4% / +14.5% |
| IWM thắng | 2 trên 5 | 3 trên 5 | 2 trên 5 | 0 trên 5 |
(Lợi nhuận giá từ giá đóng cửa hằng ngày của Cboe, từ ngày bầu cử đến giá đóng cửa cuối cùng vào hoặc trước cùng ngày về sau; bên thắng ở mỗi ô được in đậm.)
Kết quả của ETF khớp sát với dữ liệu French. IWM đứng vững trong ba tháng đầu, thắng ba trên năm lần, phù hợp với quy luật mùa vụ ở trên. Xét 12 tháng, quỹ này thua mọi lần: 5.0 điểm sau 2006, 1.2 sau 2010, 2.5 sau 2014, 9.3 sau 2018 và 19.9 sau 2022.
Kiểm chứng bằng chỉ số cho năm 2022 cũng cho kết quả tương tự. Từ giá đóng cửa ngày 8/11/2022, Russell 2000 (_RUT) đi từ 1,808.93 xuống 1,714.07 sau một năm (−5.2%), trong khi S&P 500 (_SPX) tăng từ 3,828.11 lên 4,382.78 (+14.5%), chênh lệch 19.7 điểm. Khung ba tháng gần như hòa (+7.4% so với +7.6%), và khoảng cách mở ra trong giai đoạn tháng Hai đến tháng Năm 2023, những tháng xảy ra các vụ đổ vỡ ngân hàng khu vực ở Mỹ. Cổ phiếu vốn hóa nhỏ chứa tỷ trọng lớn ngân hàng khu vực, một lời nhắc rằng những biến động lớn nhất sau bầu cử giữa kỳ thường đến từ các sự kiện chẳng liên quan gì đến lá phiếu.
Bối cảnh 2026: cổ phiếu nhỏ đang dẫn trước khi bước vào kỳ bầu cử này
Bước vào ngày bầu cử 3/11/2026, cổ phiếu nhỏ đang dẫn trước tính từ đầu năm. Tính đến giá đóng cửa ngày 3/11/2026, Russell 2000 (RUT) tăng 13.3% từ đầu năm (từ 2,481.91 ngày 31/12/2025 lên 2,812.45), so với 10.6% của S&P 500 (SPX, từ 6,845.50 lên 7,568.92), dẫn trước khoảng 2.8 điểm. Các ETF cho kết quả tương tự tính đến giá đóng cửa Cboe mới nhất ngày 2/11: IWM +13.4%, SPY +10.3%. Dữ liệu French, kéo dài đến ngày 30/9, cũng cho cùng thứ tự: thập phân vị nhỏ nhất +15.4% trong năm 2026 so với +11.6% của thập phân vị lớn nhất.
Lợi thế đó đến từ một nền thấp. Đo bằng tỷ lệ giữa Russell 2000 và S&P 500, cổ phiếu nhỏ đạt đỉnh so với cổ phiếu lớn vào ngày 12/3/2021 và chạm mức yếu nhất vào ngày 11/4/2025, thấp hơn khoảng 42%. Đến ngày 3/11/2026, tỷ lệ này chỉ cao hơn mức đáy đó khoảng 7%.
Việc dẫn trước khi bước vào bầu cử giữa kỳ có ý nghĩa gì không? Dữ liệu French có một quy luật, nhưng mẫu nhỏ. Trong 24 kỳ bầu cử giữa kỳ có đủ một năm dữ liệu trước ngày bỏ phiếu (1930–2022), cặp ngũ phân vị có 12 lần cổ phiếu nhỏ dẫn trước từ đầu năm tính đến ngày bầu cử. Sau đó, cổ phiếu nhỏ tiếp tục thắng trong 12 tháng tiếp theo ở 9 trên 12 lần. Khi cổ phiếu nhỏ bước vào bầu cử ở thế tụt lại, chúng chỉ thắng 12 tháng tiếp theo 3 trên 12 lần. Cặp thập phân vị cũng chia theo cách tương tự (7 trên 9 so với 5 trên 15).
Hãy coi đây là một mô tả, không phải tín hiệu. Mười hai trường hợp là không đủ để loại trừ yếu tố ngẫu nhiên, và hai năm "dẫn trước" gần nhất đều thất bại: 2010 (cổ phiếu nhỏ dẫn 7.8 điểm trước bầu cử, rồi −7.1 điểm trong năm sau đó) và 2022 (dẫn +1.1 điểm trước bầu cử, rồi −32.5 điểm, kết quả tệ nhất trong bảng). Năm 2026 thuộc nhóm "cổ phiếu nhỏ dẫn trước". Lịch sử không thể cho biết nó sẽ kết thúc như năm 1958 hay như năm 2022.
Điều gì thực sự quyết định cổ phiếu nhỏ và lớn sau bầu cử giữa kỳ
Nếu bản thân cuộc bầu cử không giải thích được khoảng cách quy mô, thì điều gì giải thích? Nhìn dọc bảng 12 tháng, những lần cổ phiếu nhỏ thắng lớn có chung một bối cảnh chứ không phải chung một kết quả chính trị:
- Thoát khỏi thị trường giá xuống hoặc suy thoái: 1942, 1974, 1982, 1990 và 2002 đều bắt đầu gần các đáy lớn của thị trường. Cổ phiếu nhỏ giảm sâu nhất trong giai đoạn suy giảm và thường phục hồi mạnh nhất.
- Tín dụng và lãi suất: Các công ty nhỏ vay nhiều hơn theo lãi suất thả nổi và phụ thuộc nhiều hơn vào tín dụng ngân hàng. Hai năm tệ nhất với cổ phiếu nhỏ, 2018 và 2022, đều rơi vào các chu kỳ thắt chặt của Cục Dự trữ Liên bang.
- Nhóm dẫn dắt thị trường: Từ giữa thập niên 1990, một số ít công ty siêu vốn hóa chiếm tỷ trọng ngày càng lớn trong mức tăng của chỉ số. Danh mục thập phân vị lớn nhất nắm giữ những người thắng cuộc đó; thập phân vị nhỏ nhất thì không.
Không yếu tố nào trong số này được quyết định vào đêm bầu cử. Về những gì lá phiếu có thể thay đổi, như luật thuế, chi tiêu và quy định, hãy xem 12 mã cổ phiếu cần theo dõi theo ba kịch bản Quốc hội và hồ sơ chính phủ chia rẽ qua 49 nhiệm kỳ Quốc hội.
Cách sử dụng bảng này
- Đừng mua cổ phiếu nhỏ chỉ vì có bầu cử giữa kỳ. Sau 25 chu kỳ, thành tích 12 tháng là 12 thắng và 13 thua, với trung vị âm.
- Nếu dùng khung mùa vụ, hãy hiểu rõ bản chất của nó. Lợi thế của cổ phiếu nhỏ từ tháng Mười Một đến tháng Năm là có thật trong dữ liệu (khoảng 60% số khung), nhưng đó là hiệu ứng lịch, xuất hiện cả trong những năm không có bầu cử.
- Đặt trọng số lớn hơn cho thời kỳ gần đây. Cổ phiếu nhỏ thua trong năm sau mọi kỳ bầu cử giữa kỳ kể từ 2006, cả trong dữ liệu French lẫn IWM so với SPY. Bất kỳ luận điểm nào ủng hộ cổ phiếu nhỏ cho năm 2027 đều phải giải thích lần này có gì khác.
- Theo dõi các động lực, không phải lá phiếu. Hướng đi của lãi suất, điều kiện tín dụng và việc thị trường có đang thoát khỏi một đợt sụt giảm hay không đã trùng khớp với các năm cổ phiếu nhỏ thắng lớn tốt hơn nhiều so với việc đảng nào thắng.
Để theo dõi cổ phiếu nhỏ và lớn diễn biến thế nào sau cuộc bầu cử này, bạn có thể bắt đầu phân tích AI trực tiếp cho IWM trên SimianX và so sánh với SPY theo thời gian thực.
Câu hỏi thường gặp
Cổ phiếu vốn hóa nhỏ có vượt trội sau bầu cử giữa kỳ không?
Không, nếu xét cả năm. 10% cổ phiếu Mỹ nhỏ nhất chỉ thắng 10% lớn nhất trong 12 tháng sau 12 trên 25 kỳ bầu cử giữa kỳ từ 1926 đến 2022, và mức chênh trung vị là −2.2 điểm. Chúng làm tốt hơn trong ba và sáu tháng (15 trên 25 lần ở mỗi khung), nhưng cũng thắng những khung đó với tần suất tương tự trong các năm không có bầu cử giữa kỳ.
Russell 2000 có thắng S&P 500 sau bầu cử giữa kỳ 2022 không?
Không. Từ giá đóng cửa ngày 8/11/2022, Russell 2000 giảm 5.2% trong mười hai tháng tiếp theo, trong khi S&P 500 tăng 14.5%. IWM đạt −5.4% so với +14.5% của SPY.
Lần gần nhất cổ phiếu nhỏ thắng cổ phiếu lớn sau bầu cử giữa kỳ là khi nào?
Xét khung 12 tháng, đó là sau kỳ bầu cử giữa kỳ năm 2002, khi thập phân vị nhỏ nhất thắng thập phân vị lớn nhất 76 điểm lúc thị trường thoát khỏi thị trường giá xuống dot-com. Kể từ đó, cổ phiếu nhỏ đã thua trong năm sau cả năm kỳ bầu cử giữa kỳ.
Có đợt tăng giá cổ phiếu nhỏ sau bầu cử không?
Không có trong tháng đầu. Cổ phiếu nhỏ kém cổ phiếu lớn trong tháng sau bầu cử ở 14 trên 25 kỳ bầu cử giữa kỳ, với mức chênh trung vị khoảng −1 điểm. Sức mạnh của cổ phiếu nhỏ, nếu có, đến muộn hơn, khoảng từ tháng Mười Hai đến mùa xuân, và đi theo hiệu ứng tháng Giêng, vốn xuất hiện cả trong những năm không có bầu cử.
Cổ phiếu nhỏ có đang dẫn trước khi bước vào bầu cử giữa kỳ 2026 không?
Có. Tính đến giá đóng cửa ngày 3/11/2026, Russell 2000 tăng 13.3% từ đầu năm so với 10.6% của S&P 500. Trong các kỳ bầu cử giữa kỳ trước, cổ phiếu nhỏ dẫn trước khi bỏ phiếu đã tiếp tục thắng trong năm sau 9 trên 12 lần theo dữ liệu ngũ phân vị, nhưng đó là mẫu nhỏ, và cả năm 2010 lẫn 2022 đều phá vỡ quy luật này.
Số liệu có bao gồm cổ tức không?
Dữ liệu French 1926–2022 là tổng lợi nhuận. Các số liệu IWM, SPY, RUT và SPX là lợi nhuận giá, không tính cổ tức ở cả hai phía, nên những khoảng cách hẹp nhất (như IWM so với SPY sau 2010, 1.2 điểm) cần được đọc với lưu ý này.
Kết luận
Nhận định rằng cổ phiếu nhỏ tăng mạnh sau bầu cử giữa kỳ không đứng vững qua 25 cuộc bầu cử. Cổ phiếu nhỏ thắng cổ phiếu lớn trong năm sau 12 trên 25 kỳ bầu cử giữa kỳ, thua cả năm lần kể từ 2006, và sức mạnh mùa xuân của chúng đến từ một hiệu ứng lịch xuất hiện hằng năm. Năm 2026, cổ phiếu nhỏ bước vào cuộc bỏ phiếu với lợi thế từ đầu năm. Trong quá khứ, đó là điểm xuất phát tốt hơn mức trung bình, nhưng mẫu nhỏ, và nó đã thất bại nặng nề ở lần gần nhất, năm 2022.
Bài viết này là nghiên cứu lịch sử, không phải lời khuyên đầu tư. Các quy luật trong quá khứ, đặc biệt từ những mẫu chỉ gồm 25 cuộc bầu cử hoặc ít hơn, không dự báo lợi nhuận tương lai.
Nguồn. Thư viện dữ liệu Kenneth R. French, "Portfolios Formed on Size" (lợi nhuận hằng ngày và hằng tháng theo trọng số vốn hóa, tháng 7/1926 đến tháng 9/2026, dữ liệu CRSP qua Tuck School of Business). Lịch sử giá hằng ngày có độ trễ của Cboe cho IWM và SPY (từ tháng 1/2004) và cho các chỉ số Russell 2000 (RUT, từ tháng 11/2020) và S&P 500 (SPX), đến giá đóng cửa ngày 3/11/2026. Ngày bầu cử theo quy định liên bang (thứ Ba đầu tiên sau thứ Hai đầu tiên của tháng Mười Một). Tham khảo: Russell 2000, cổ phiếu vốn hóa nhỏ. Tính toán và biểu đồ do SimianX thực hiện.
Đọc thêm
- Thị trường chứng khoán sau bầu cử giữa kỳ: mọi chu kỳ 1950–2026: dữ liệu S&P 500 làm nền cho bài viết này
- Những ngành tốt nhất sau bầu cử giữa kỳ: 100 năm dữ liệu: cùng 25 kỳ bầu cử giữa kỳ, chia theo ngành
- Chính phủ chia rẽ có tốt cho cổ phiếu? 49 nhiệm kỳ Quốc hội, 1927–2025: lợi nhuận theo phe kiểm soát Washington
- Cổ phiếu bầu cử giữa kỳ 2026: 12 mã, 3 kịch bản: điều gì thay đổi theo từng kết quả Quốc hội
- Chu kỳ tổng thống: lợi nhuận S&P 500 theo năm nhiệm kỳ, 1928–2025: vị trí của năm sau bầu cử giữa kỳ trong chu kỳ bốn năm
- Chứng khoán Mỹ kỳ lame-duck: 25 kỳ giữa nhiệm kỳ 1926-2022: từ ngày bầu cử đến ngày 3/1 qua 25 kỳ bầu cử giữa kỳ, kèm lịch 2026-27
- Nasdaq sau bầu cử giữa kỳ Mỹ: mọi kỳ bầu cử từ 1974-2022: chỉ số nặng về công nghệ sau 13 kỳ bầu cử giữa kỳ kể từ năm 1974
- Cổ phiếu công nghiệp sau bầu cử giữa kỳ: dữ liệu 1926-2022: cùng 25 kỳ bầu cử giữa kỳ, chia theo nhóm ngành công nghiệp


