Geschichte der Santa-Claus-Rally: 76 Jahre S&P-500-Daten, 1950–2025
Aktualisiert im Oktober 2026. Daten bis zum Zeitfenster, das am 5. Januar 2026 endete, und bis zum Schlusskurs vom 15. Oktober 2026. Diese Seite wird nach dem Ende des Zeitfensters 2026/27 am 5. Januar 2027 aktualisiert.
Kurze Antwort: Die Santa-Claus-Rally (Jahresendrallye) ist die Bewegung des S&P 500 über die letzten fünf Handelstage im Dezember plus die ersten zwei im Januar. Von 1950 bis 2025 war sie in 58 von 76 Jahren positiv, im Durchschnitt mit +1,2 %. 2023, 2024 und 2025 blieb sie aus. Das Zeitfenster 2026 reicht vom 24. Dezember 2026 bis zum 5. Januar 2027.
Die Santa-Claus-Rally, im deutschsprachigen Raum oft auch Jahresendrallye genannt, ist eines der meistzitierten Kalendermuster an der Wall Street – und eines der am einfachsten überprüfbaren. Diese Seite misst sie so, wie ihr Urheber sie definiert hat, für jedes Jahr seit 1950, anhand von S&P-500-Schlusskursen zweier unabhängiger Datenanbieter. Sie listet jedes Zeitfenster auf, den darauffolgenden Januar und das gesamte folgende Jahr sowie die Entwicklung nach den 18 Jahren, in denen die Rallye ausblieb – einschließlich der drei Fehlschläge in Folge 2023, 2024 und 2025.
Termine der Santa-Claus-Rally 2026
Das Zeitfenster 2026/27 umfasst sieben Handelssitzungen, darunter einen halben Handelstag. Da sowohl der Weihnachtstag 2026 als auch der Neujahrstag 2027 auf einen Freitag fallen, erstreckt sich das Zeitfenster über zwei verlängerte Wochenenden. Die Termine folgen dem offiziellen Feiertagskalender der NYSE, der auch in unserem Börsenfeiertagskalender 2027 aufgeführt ist.
| Tag im Zeitfenster | Datum | NYSE-Handelssitzung |
|---|---|---|
| Ausgangspunkt (Schlusskurs) | Mittwoch, 23. Dezember 2026 | Reguläre Sitzung; ihr Schlusskurs ist die Basis der Berechnung |
| Tag 1 | Donnerstag, 24. Dezember 2026 | Vorzeitiger Handelsschluss, 13:00 Uhr ET |
| — | Freitag, 25. Dezember 2026 | Geschlossen (Weihnachtstag) |
| Tag 2 | Montag, 28. Dezember 2026 | Reguläre Sitzung |
| Tag 3 | Dienstag, 29. Dezember 2026 | Reguläre Sitzung |
| Tag 4 | Mittwoch, 30. Dezember 2026 | Reguläre Sitzung |
| Tag 5 | Donnerstag, 31. Dezember 2026 | Reguläre ganztägige Sitzung |
| — | Freitag, 1. Januar 2027 | Geschlossen (Neujahrstag) |
| Tag 6 | Montag, 4. Januar 2027 | Reguläre Sitzung |
| Tag 7 | Dienstag, 5. Januar 2027 | Reguläre Sitzung; das Zeitfenster endet mit diesem Schlusskurs |
Die Santa-Claus-Rally 2026/27 ist also die prozentuale Veränderung des S&P 500 vom Schlusskurs am 23. Dezember 2026 bis zum Schlusskurs am 5. Januar 2027. Diese Seite ergänzt das Ergebnis nach diesem Handelsschluss in allen folgenden Tabellen.
Was die Santa-Claus-Rally ist
Yale Hirsch, der Gründer des Stock Trader's Almanac, beschrieb das Muster erstmals in der Ausgabe des Almanachs von 1972. Seine Definition ist präzise: die letzten fünf Handelstage im Dezember und die ersten zwei Handelstage im Januar, insgesamt sieben Sitzungen. Gemeint ist weder der ganze Dezember noch die Woche vor Weihnachten noch „die Feiertagszeit“ im Allgemeinen – eine wichtige Unterscheidung, denn viele Schlagzeilen im Dezember verwenden den Begriff für jeden beliebigen Kursanstieg.
Genau gemessen beginnt das Zeitfenster mit dem Schlusskurs des Handelstages vor der ersten dieser sieben Sitzungen und endet mit dem Schlusskurs der siebten. 2025/26 etwa lag der Ausgangsschlusskurs am Dienstag, dem 23. Dezember 2025, bei 6.909,79 Punkten, und das Zeitfenster endete mit dem Schlusskurs am Montag, dem 5. Januar 2026, bei 6.902,05 Punkten – eine Veränderung von −0,11 %.
Hirsch verband die Definition mit einem Reim, der noch heute jeden Dezember wiederholt wird: „If Santa Claus should fail to call, bears may come to Broad and Wall.“ („Bleibt der Weihnachtsmann aus, kommen die Bären an Broad und Wall.“) Die Broad Street und die Wall Street treffen sich an der New Yorker Börse. Der Vers behauptet, eine ausbleibende Rallye sei eine Warnung für die kommenden Monate. Die folgenden Abschnitte prüfen beide Hälften der Idee – die Rallye selbst und die Warnung.
Geschichte der Santa-Claus-Rally: die wichtigsten Zahlen, 1950–2025
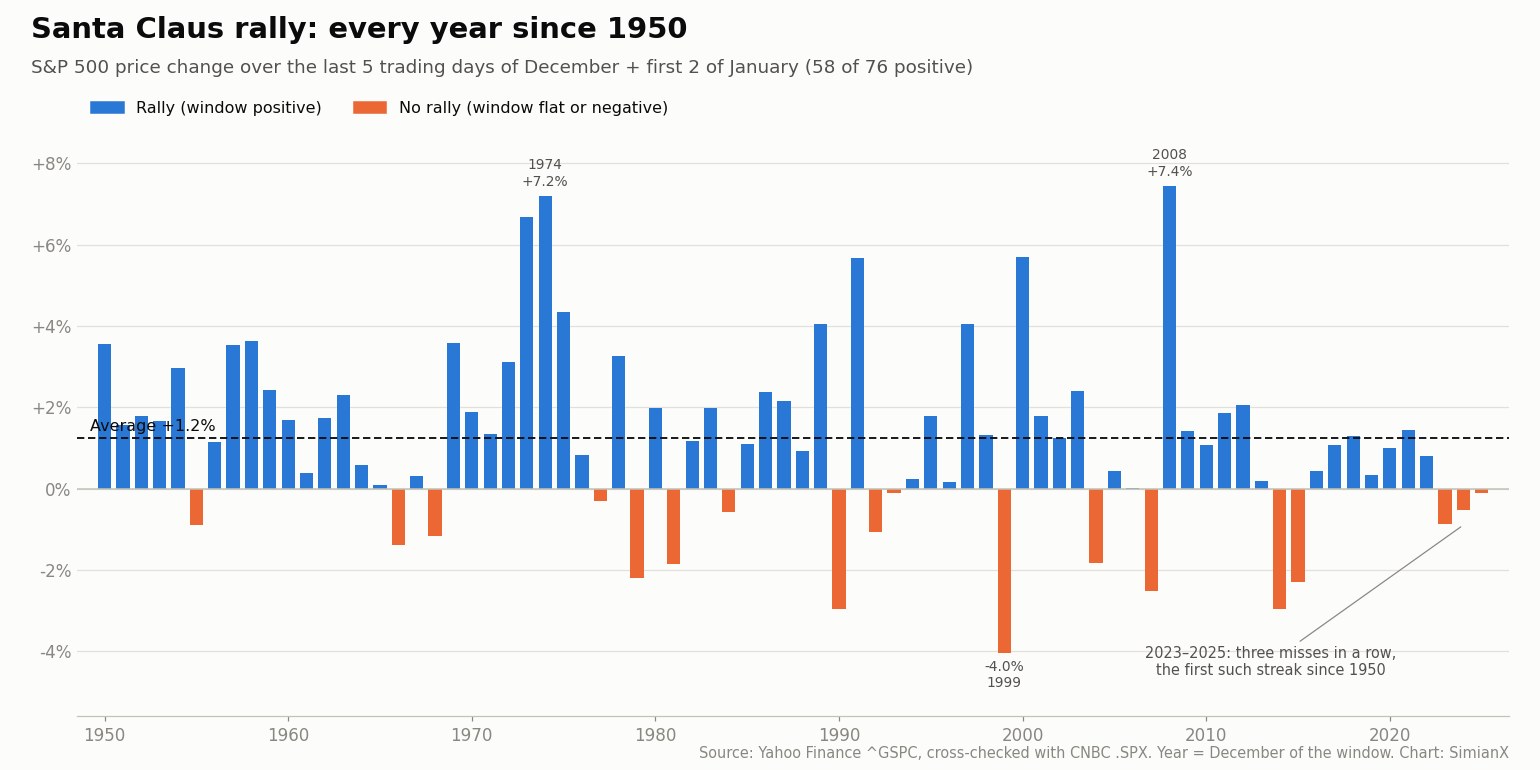
Über 76 Zeitfenster hinweg stieg der S&P 500 in 58 (76,3 %) und fiel oder schloss unverändert in 18 (23,7 %). Die durchschnittliche Rendite im Zeitfenster betrug +1,25 %, der Median +1,21 %. Der Stock Trader's Almanac nennt für seine eigene Berechnung dieselben Größenordnungen: einen Durchschnitt von rund 1,3 % und eine Erfolgsquote von 76 % seit 1950.
Aussagekraft gewinnen diese Zahlen erst im Vergleich mit einem gewöhnlichen Zeitraum von sieben Sitzungen. Im selben Zeitraum 1950–2025 erzielten alle rollierenden Zeiträume von sieben Handelstagen im Durchschnitt +0,25 % und waren in 57,9 % der Fälle positiv.
| Kennzahl, Kursveränderung des S&P 500 | Zeitfenster der Santa-Claus-Rally | Beliebiger Zeitraum von 7 Handelstagen |
|---|---|---|
| Anzahl der Beobachtungen | 76 | 18.887 |
| Anteil positiv | 76,3 % | 57,9 % |
| Durchschnittliche Veränderung | +1,25 % | +0,25 % |
| Median der Veränderung | +1,21 % | +0,40 % |
| Durchschnitt, wenn positiv | +2,11 % | — |
| Durchschnitt, wenn negativ | −1,54 % | — |
| Bestes Ergebnis | +7,45 % (2008/09) | — |
| Schlechtestes Ergebnis | −4,04 % (1999/2000) | — |
Nach diesem Maßstab hat das Zeitfenster im Durchschnitt etwa das Fünffache der Rendite eines typischen Siebentageszeitraums geliefert. Die fünf stärksten Rallyes gab es 2008 (+7,45 %), 1974 (+7,20 %), 1973 (+6,69 %), 2000 (+5,70 %) und 1991 (+5,68 %). Vier der fünf fielen in einen Bärenmarkt oder kurz danach, als der Index mehr Raum für eine Erholung hatte – vergleichen Sie die Daten mit unserer Liste aller Bärenmärkte des S&P 500 seit 1929. Die fünf schwächsten waren 1999 (−4,04 %), 1990 (−2,97 %), 2014 (−2,96 %), 2007 (−2,51 %) und 2015 (−2,30 %).
Jede Santa-Claus-Rally seit 1950: die vollständige Tabelle
Jede Zeile ist nach dem Dezember benannt, in dem das Zeitfenster begann. „Folgender Januar“ ist die Veränderung des S&P 500 über den gesamten nächsten Januar (Schlusskurs 31. Dezember bis Schlusskurs 31. Januar). „Folgendes Jahr“ ist die Kursrendite des nächsten Kalenderjahres. Gescheiterte Zeitfenster sind fett gedruckt.
| Jahr | Zeitfenster (erster – letzter Tag) | Veränderung S&P 500 | Folgender Januar | Folgendes Jahr |
|---|---|---|---|---|
| 1950 | 22. Dez. – 3. Jan. 1951 | +3,6 % | +6,0 % | +16,3 % |
| 1951 | 24. Dez. – 3. Jan. 1952 | +1,6 % | +1,6 % | +11,8 % |
| 1952 | 24. Dez. – 5. Jan. 1953 | +1,8 % | −0,7 % | −6,6 % |
| 1953 | 24. Dez. – 5. Jan. 1954 | +1,7 % | +5,1 % | +45,0 % |
| 1954 | 27. Dez. – 4. Jan. 1955 | +3,0 % | +1,8 % | +26,4 % |
| 1955 | 23. Dez. – 4. Jan. 1956 | −0,9 % | −3,6 % | +2,6 % |
| 1956 | 21. Dez. – 3. Jan. 1957 | +1,2 % | −4,2 % | −14,3 % |
| 1957 | 24. Dez. – 3. Jan. 1958 | +3,5 % | +4,3 % | +38,1 % |
| 1958 | 23. Dez. – 5. Jan. 1959 | +3,6 % | +0,4 % | +8,5 % |
| 1959 | 24. Dez. – 5. Jan. 1960 | +2,4 % | −7,1 % | −3,0 % |
| 1960 | 23. Dez. – 4. Jan. 1961 | +1,7 % | +6,3 % | +23,1 % |
| 1961 | 22. Dez. – 3. Jan. 1962 | +0,4 % | −3,8 % | −11,8 % |
| 1962 | 24. Dez. – 3. Jan. 1963 | +1,7 % | +4,9 % | +18,9 % |
| 1963 | 24. Dez. – 3. Jan. 1964 | +2,3 % | +2,7 % | +13,0 % |
| 1964 | 24. Dez. – 5. Jan. 1965 | +0,6 % | +3,3 % | +9,1 % |
| 1965 | 27. Dez. – 4. Jan. 1966 | +0,1 % | +0,5 % | −13,1 % |
| 1966 | 23. Dez. – 4. Jan. 1967 | −1,4 % | +7,8 % | +20,1 % |
| 1967 | 22. Dez. – 3. Jan. 1968 | +0,3 % | −4,4 % | +7,7 % |
| 1968 | 24. Dez. – 3. Jan. 1969 | −1,2 % | −0,8 % | −11,4 % |
| 1969 | 24. Dez. – 5. Jan. 1970 | +3,6 % | −7,6 % | +0,1 % |
| 1970 | 24. Dez. – 5. Jan. 1971 | +1,9 % | +4,0 % | +10,8 % |
| 1971 | 27. Dez. – 4. Jan. 1972 | +1,3 % | +1,8 % | +15,6 % |
| 1972 | 21. Dez. – 3. Jan. 1973 | +3,1 % | −1,7 % | −17,4 % |
| 1973 | 24. Dez. – 3. Jan. 1974 | +6,7 % | −1,0 % | −29,7 % |
| 1974 | 24. Dez. – 3. Jan. 1975 | +7,2 % | +12,3 % | +31,5 % |
| 1975 | 24. Dez. – 5. Jan. 1976 | +4,3 % | +11,8 % | +19,1 % |
| 1976 | 27. Dez. – 4. Jan. 1977 | +0,8 % | −5,1 % | −11,5 % |
| 1977 | 23. Dez. – 4. Jan. 1978 | −0,3 % | −6,2 % | +1,1 % |
| 1978 | 22. Dez. – 3. Jan. 1979 | +3,3 % | +4,0 % | +12,3 % |
| 1979 | 24. Dez. – 3. Jan. 1980 | −2,2 % | +5,8 % | +25,8 % |
| 1980 | 24. Dez. – 5. Jan. 1981 | +2,0 % | −4,6 % | −9,7 % |
| 1981 | 24. Dez. – 5. Jan. 1982 | −1,8 % | −1,8 % | +14,8 % |
| 1982 | 27. Dez. – 4. Jan. 1983 | +1,2 % | +3,3 % | +17,3 % |
| 1983 | 23. Dez. – 4. Jan. 1984 | +2,0 %¹ | −0,9 % | +1,4 % |
| 1984 | 24. Dez. – 3. Jan. 1985 | −0,6 % | +7,4 % | +26,3 % |
| 1985 | 24. Dez. – 3. Jan. 1986 | +1,1 % | +0,2 % | +14,6 % |
| 1986 | 24. Dez. – 5. Jan. 1987 | +2,4 % | +13,2 % | +2,0 % |
| 1987 | 24. Dez. – 5. Jan. 1988 | +2,2 % | +4,0 % | +12,4 % |
| 1988 | 23. Dez. – 4. Jan. 1989 | +0,9 % | +7,1 % | +27,3 % |
| 1989 | 22. Dez. – 3. Jan. 1990 | +4,1 % | −6,9 % | −6,6 % |
| 1990 | 24. Dez. – 3. Jan. 1991 | −3,0 % | +4,2 % | +26,3 % |
| 1991 | 24. Dez. – 3. Jan. 1992 | +5,7 % | −2,0 % | +4,5 % |
| 1992 | 24. Dez. – 5. Jan. 1993 | −1,1 % | +0,7 % | +7,1 % |
| 1993 | 27. Dez. – 4. Jan. 1994 | −0,1 % | +3,3 % | −1,5 % |
| 1994 | 23. Dez. – 4. Jan. 1995 | +0,2 % | +2,4 % | +34,1 % |
| 1995 | 22. Dez. – 3. Jan. 1996 | +1,8 % | +3,3 % | +20,3 % |
| 1996 | 24. Dez. – 3. Jan. 1997 | +0,1 % | +6,1 % | +31,0 % |
| 1997 | 24. Dez. – 5. Jan. 1998 | +4,0 % | +1,0 % | +26,7 % |
| 1998 | 24. Dez. – 5. Jan. 1999 | +1,3 % | +4,1 % | +19,5 % |
| 1999 | 27. Dez. – 4. Jan. 2000 | −4,0 % | −5,1 % | −10,1 % |
| 2000 | 22. Dez. – 3. Jan. 2001 | +5,7 % | +3,5 % | −13,0 % |
| 2001 | 24. Dez. – 3. Jan. 2002 | +1,8 % | −1,6 % | −23,4 % |
| 2002 | 24. Dez. – 3. Jan. 2003 | +1,2 % | −2,7 % | +26,4 % |
| 2003 | 24. Dez. – 5. Jan. 2004 | +2,4 % | +1,7 % | +9,0 % |
| 2004 | 27. Dez. – 4. Jan. 2005 | −1,8 % | −2,5 % | +3,0 % |
| 2005 | 23. Dez. – 4. Jan. 2006 | +0,4 % | +2,5 % | +13,6 % |
| 2006 | 22. Dez. – 4. Jan. 2007 | +0,003 % | +1,4 % | +3,5 % |
| 2007 | 24. Dez. – 3. Jan. 2008 | −2,5 % | −6,1 % | −38,5 % |
| 2008 | 24. Dez. – 5. Jan. 2009 | +7,4 % | −8,6 % | +23,5 % |
| 2009 | 24. Dez. – 5. Jan. 2010 | +1,4 % | −3,7 % | +12,8 % |
| 2010 | 27. Dez. – 4. Jan. 2011 | +1,1 % | +2,3 % | −0,003 % |
| 2011 | 23. Dez. – 4. Jan. 2012 | +1,9 % | +4,4 % | +13,4 % |
| 2012 | 24. Dez. – 3. Jan. 2013 | +2,0 % | +5,0 % | +29,6 % |
| 2013 | 24. Dez. – 3. Jan. 2014 | +0,2 % | −3,6 % | +11,4 % |
| 2014 | 24. Dez. – 5. Jan. 2015 | −3,0 % | −3,1 % | −0,7 % |
| 2015 | 24. Dez. – 5. Jan. 2016 | −2,3 % | −5,1 % | +9,5 % |
| 2016 | 23. Dez. – 4. Jan. 2017 | +0,4 % | +1,8 % | +19,4 % |
| 2017 | 22. Dez. – 3. Jan. 2018 | +1,1 % | +5,6 % | −6,2 % |
| 2018 | 24. Dez. – 3. Jan. 2019 | +1,3 % | +7,9 % | +28,9 % |
| 2019 | 24. Dez. – 3. Jan. 2020 | +0,3 % | −0,2 % | +16,3 % |
| 2020 | 24. Dez. – 5. Jan. 2021 | +1,0 % | −1,1 % | +26,9 % |
| 2021 | 27. Dez. – 4. Jan. 2022 | +1,4 % | −5,3 % | −19,4 % |
| 2022 | 23. Dez. – 4. Jan. 2023 | +0,8 % | +6,2 % | +24,2 % |
| 2023 | 22. Dez. – 3. Jan. 2024 | −0,9 % | +1,6 % | +23,3 % |
| 2024 | 24. Dez. – 3. Jan. 2025 | −0,5 % | +2,7 % | +16,4 % |
| 2025 | 24. Dez. – 5. Jan. 2026 | −0,1 % | +1,4 % | +13,1 % seit Jahresbeginn² |
¹ Die beiden Anbieter weichen beim Schlusskurs vom 22. Dezember 1983 voneinander ab (163,53 bzw. 163,27), was +2,0 % oder +2,2 % ergibt; beide Werte sind positiv. ² Kursrendite 2026 bis zum Schlusskurs vom 15. Oktober 2026. 2006 stieg der Index um 0,003 % und wird als positiv gezählt; 2011 fiel er um 0,003 %. Bis 1952 handelte die NYSE auch an einigen Samstagen; zählt man diese Sitzungen mit, ergäben die Zeitfenster 1950 und 1951 +3,1 % und +1,4 % statt +3,6 % und +1,6 %.
Die Santa-Claus-Rally nach Jahrzehnten
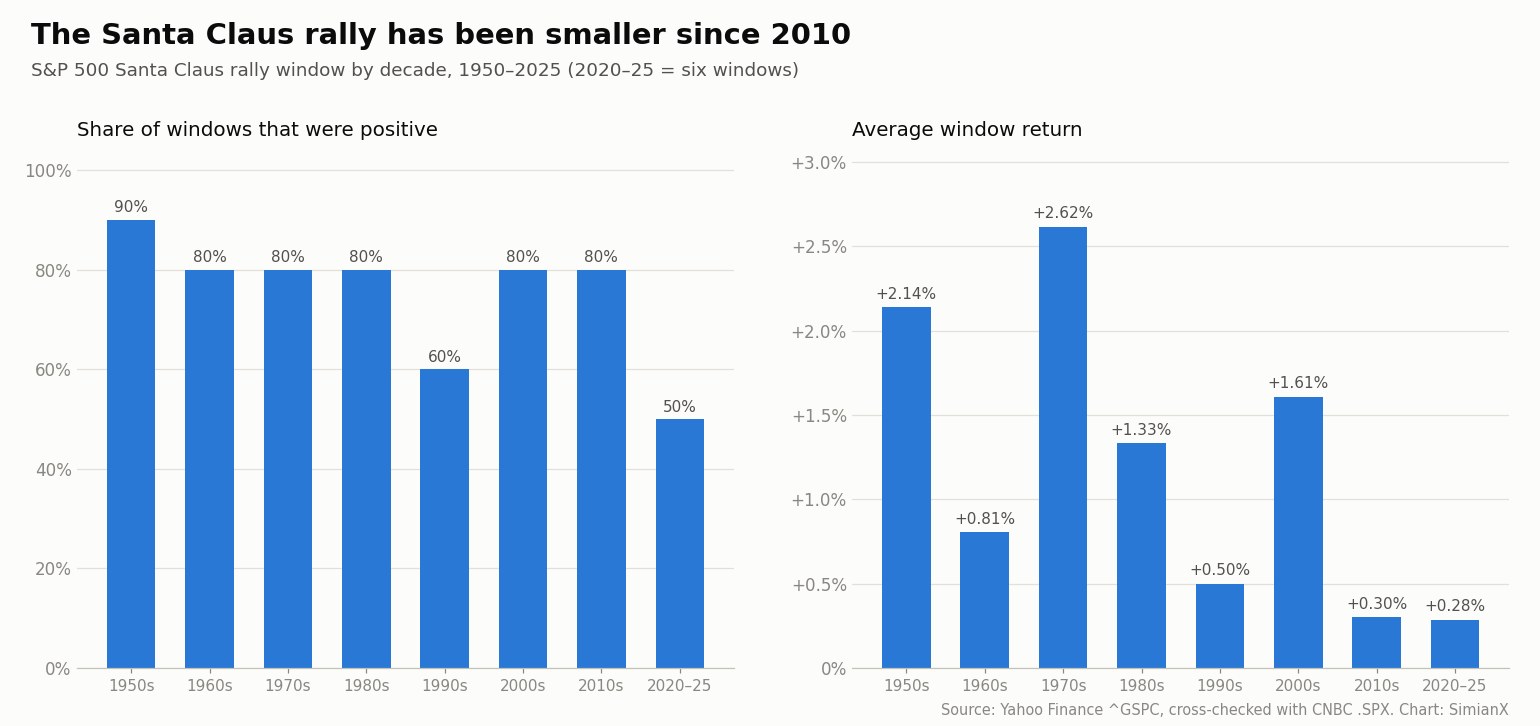
Das Muster war nicht stabil. Die durchschnittliche Rendite im Zeitfenster lag in den 1950er- und 1970er-Jahren über +2 % und bewegt sich seit 2010 um +0,3 %.
| Jahrzehnt | Zeitfenster | Positiv | Durchschnitt | Median |
|---|---|---|---|---|
| 1950er | 10 | 9 | +2,14 % | +2,11 % |
| 1960er | 10 | 8 | +0,81 % | +0,48 % |
| 1970er | 10 | 8 | +2,62 % | +2,50 % |
| 1980er | 10 | 8 | +1,33 % | +1,57 % |
| 1990er | 10 | 6 | +0,50 % | +0,19 % |
| 2000er | 10 | 8 | +1,61 % | +1,34 % |
| 2010er | 10 | 8 | +0,30 % | +0,75 % |
| 2020–2025 | 6 | 3 | +0,28 % | +0,34 % |
In zwei Hälften geteilt, erzielten die 60 Zeitfenster von 1950 bis 2009 im Durchschnitt +1,50 % bei 47 positiven (78 %); die 16 Zeitfenster von 2010 bis 2025 erzielten im Durchschnitt +0,30 % bei 11 positiven (69 %). Die Trefferquote ist weniger stark gesunken als das Ausmaß der Bewegung. Ein Muster, über das die Finanzpresse jedes Jahr berichtet, lässt sich leicht vorwegnehmen, und Käufe vor einem bekannten Zeitfenster ziehen dessen Gewinne tendenziell in die Mitte des Dezembers vor. Derselbe Rückgang zeigt sich bei anderen veröffentlichten Anomalien, etwa beim Januareffekt, den unsere Studie zur Saisonalität des S&P 500 behandelt.
„Wenn der Weihnachtsmann nicht kommt“: was nach den 18 Fehlschlägen kam
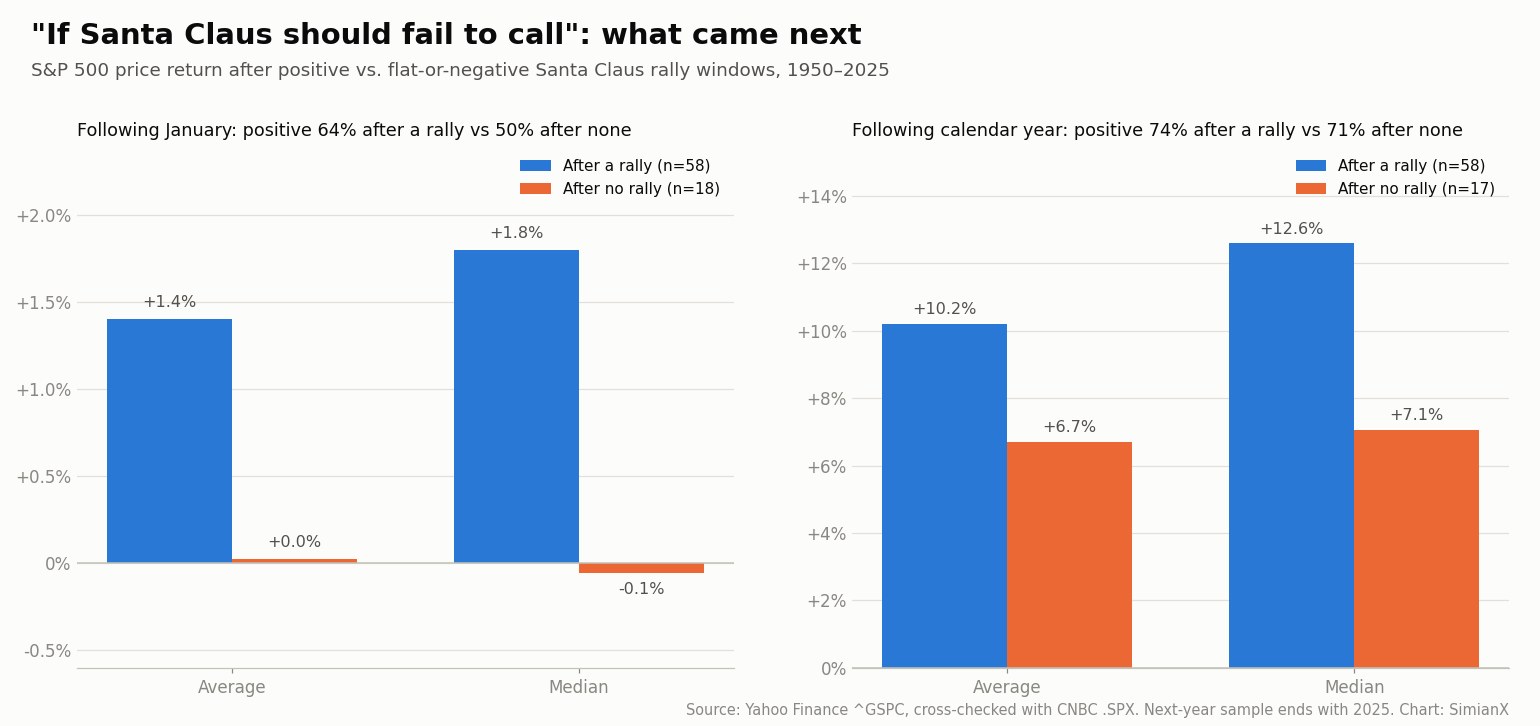
Hirschs Warnung ist der Teil des Musters, der jeden Januar am häufigsten zitiert wird. Hier ist jedes gescheiterte Zeitfenster seit 1950 und was darauf folgte.
| Jahr | Zeitfenster endete | Veränderung S&P 500 | Folgender Januar | Folgendes Jahr |
|---|---|---|---|---|
| 1955 | 4. Jan. 1956 | −0,9 % | −3,6 % | +2,6 % |
| 1966 | 4. Jan. 1967 | −1,4 % | +7,8 % | +20,1 % |
| 1968 | 3. Jan. 1969 | −1,2 % | −0,8 % | −11,4 % |
| 1977 | 4. Jan. 1978 | −0,3 % | −6,2 % | +1,1 % |
| 1979 | 3. Jan. 1980 | −2,2 % | +5,8 % | +25,8 % |
| 1981 | 5. Jan. 1982 | −1,8 % | −1,8 % | +14,8 % |
| 1984 | 3. Jan. 1985 | −0,6 % | +7,4 % | +26,3 % |
| 1990 | 3. Jan. 1991 | −3,0 % | +4,2 % | +26,3 % |
| 1992 | 5. Jan. 1993 | −1,1 % | +0,7 % | +7,1 % |
| 1993 | 4. Jan. 1994 | −0,1 % | +3,3 % | −1,5 % |
| 1999 | 4. Jan. 2000 | −4,0 % | −5,1 % | −10,1 % |
| 2004 | 4. Jan. 2005 | −1,8 % | −2,5 % | +3,0 % |
| 2007 | 3. Jan. 2008 | −2,5 % | −6,1 % | −38,5 % |
| 2014 | 5. Jan. 2015 | −3,0 % | −3,1 % | −0,7 % |
| 2015 | 5. Jan. 2016 | −2,3 % | −5,1 % | +9,5 % |
| 2023 | 3. Jan. 2024 | −0,9 % | +1,6 % | +23,3 % |
| 2024 | 3. Jan. 2025 | −0,5 % | +2,7 % | +16,4 % |
| 2025 | 5. Jan. 2026 | −0,1 % | +1,4 % | +13,1 % bisher |
Die Daten stützen eine schwächere Version des Reims als die üblicherweise zitierte:
- Der Januar verlief nach einem Fehlschlag flach. Der Januar nach einem gescheiterten Zeitfenster brachte im Durchschnitt +0,03 % und war in 9 von 18 Fällen negativ. Nach einem erfolgreichen Zeitfenster brachte der Januar im Durchschnitt +1,40 % und stieg in 64 % der Fälle.
- Das Gesamtjahr war trotzdem meist positiv. Zwölf der 17 abgeschlossenen Jahre nach einem Fehlschlag endeten höher (71 %), gegenüber 43 von 58 nach einer Rallye (74 %). Der Durchschnitt war niedriger, +6,7 % gegenüber +10,2 %, und die Mediane lagen bei +7,1 % gegenüber +12,6 %.
- Zwei Fehlschläge kamen kurz vor großen Bärenmärkten. Das Zeitfenster, das am 4. Januar 2000 endete, fiel um 4,0 %, und der S&P 500 erreichte im März 2000 seinen Höchststand, bevor er bis Oktober 2002 um 49 % fiel. Das Zeitfenster, das am 3. Januar 2008 endete, fiel um 2,5 %, und 2008 wurde zum schlechtesten Jahr des Index seit 1937 (−38,5 %). Diese beiden Fälle erklären den größten Teil des Rufs, den der Reim genießt.
- Fehlschläge vor starken Jahren sind ebenso häufig. 1979, 1984, 1990 und 2023 scheiterten, und jedes folgende Jahr brachte einen Gewinn von mehr als 23 %.
Ein zweiter Test betrachtet den größten Rückgang in den 12 Monaten nach jedem Zeitfenster. Ein Einbruch von 20 % oder mehr folgte auf 1 von 17 abgeschlossenen Fehlschlägen (2007) und auf 12 von 58 Rallyes. Ein Rückgang von mindestens 10 % folgte auf 9 von 17 Fehlschlägen und 31 von 58 Rallyes. Nach dieser Datenlage war eine gescheiterte Santa-Claus-Rally kein verlässliches Warnsignal für einen Bärenmarkt; die beiden berühmten Fälle sind real, die Gegenbeispiele aber ebenso.
Drei Fehlschläge in Folge: 2023, 2024 und 2025
Die drei jüngsten Zeitfenster fielen alle – die erste dreijährige Verlustserie seit mindestens 1950. Keine frühere Serie von Fehlschlägen dauerte länger als zwei Jahre (1992–93 und 2014–15).
- 2023/24 (−0,88 %). Der S&P 500 stieg in den ersten vier Sitzungen und schloss am 28. Dezember 2023 bei 4.783,35 Punkten, wenige Punkte unter seinem Rekord, fiel dann am 29. Dezember, am 2. Januar und am 3. Januar und beendete das Zeitfenster bei 4.704,81 Punkten. Der Index gewann 2024 anschließend 23,3 %.
- 2024/25 (−0,53 %). Nach einem Gewinn von 1,10 % an Heiligabend fiel der Index an fünf aufeinanderfolgenden Sitzungen vom 26. Dezember 2024 bis zum 2. Januar 2025 und erholte sich am letzten Tag um 1,26 %. 2025 endete dennoch mit einem Plus von 16,4 %, trotz eines Rückgangs von 18,9 % zwischen dem 19. Februar und dem 8. April während des Zollausverkaufs – ein Rückgang, der in unserer Tabelle zur Erholung nach Bärenmärkten erfasst ist.
- 2025/26 (−0,11 %). Der S&P 500 schloss am 24. Dezember 2025 auf dem Rekordstand von 6.932,05 Punkten, fiel dann an vier Sitzungen in Folge bis zum Jahresschlusskurs von 6.845,50 Punkten und holte den größten Teil des Verlusts am 2. und 5. Januar 2026 wieder auf. Bis zum 15. Oktober 2026 lag der Index im Jahresverlauf mit 13,1 % im Plus, bei 7.744,06 Punkten.
Drei Fehlschläge in Folge, gefolgt von drei positiven Jahren – 2024, 2025 und 2026 bis heute –, sind das deutlichste jüngere Beispiel dafür, dass der Reim nicht funktioniert. Sie fallen zudem in das Jahrzehnt, in dem das Zeitfenster am schwächsten war.
Santa-Claus-Rallyes in Jahren mit Zwischenwahlen
Der Dezember 2026 schließt ein Jahr mit Zwischenwahlen ab, und das ist relevant, weil Jahre mit Zwischenwahlen ein eigenes saisonales Muster haben (behandelt in unserer Studie zu den Jahren der Zwischenwahlen). Die Zeitfenster der Santa-Claus-Rally, die in den 19 Dezembern der Zwischenwahljahre von 1950 bis 2022 begannen, waren in 16 Fällen positiv und erzielten im Durchschnitt +1,39 %, bei einem Median von +1,29 %. Die drei Fehlschläge gab es 1966, 1990 und 2014. Neunzehn Beobachtungen sind zu wenige, um dies von der Gesamttrefferquote von 76 % zu unterscheiden; der Wert für Zwischenwahljahre entspricht der Gesamtstichprobe und ist kein eigenständiges Signal.
Rallye oder keine Rallye: der Vergleich
| Nach dem Zeitfenster … | Rallye (58 Jahre) | Keine Rallye (18 Jahre) |
|---|---|---|
| Folgender Januar, Durchschnitt | +1,40 % | +0,03 % |
| Folgender Januar, Anteil positiv | 64 % | 50 % |
| Folgendes Jahr, Durchschnitt | +10,2 % | +6,7 % (17 Jahre) |
| Folgendes Jahr, Median | +12,6 % | +7,1 % |
| Folgendes Jahr, Anteil positiv | 74 % | 71 % |
| Rückgang von 20 % oder mehr binnen 12 Monaten | 12 von 58 | 1 von 17 |
| Rückgang von 10 % oder mehr binnen 12 Monaten | 31 von 58 | 9 von 17 |
Die Richtung der Durchschnittswerte passt zu Hirschs Idee – das Jahr nach einem Fehlschlag war im Durchschnitt schwächer –, doch die Unterschiede sind gemessen an der Streuung der Ergebnisse gering, und die Zahl der Rückgänge weist in die andere Richtung. Bei 17 abgeschlossenen Fehlschlägen verschiebt ein einziges Jahr wie 2008 den Durchschnitt um mehr als zwei Prozentpunkte.
Warum es die Rallye geben könnte – und warum sie geschrumpft ist
Eine allgemein anerkannte Erklärung gibt es nicht. Am häufigsten genannt werden:
- Dünner Handel an den Feiertagen. Viele institutionelle Händler sind in der letzten Dezemberwoche abwesend, und bei geringerem Volumen kann schon eine moderate Kaufnachfrage die Kurse bewegen.
- Geldzuflüsse zum Jahresende. Boni, Pensionsbeiträge und Neuanlagen zu Jahresbeginn fließen rund um den Jahreswechsel.
- Das Ende der Verkäufe zur Verlustrealisierung. In den Vereinigten Staaten konzentrieren sich Verkäufe zur steuerlichen Verlustrealisierung auf den Dezember und enden mit dem Jahresende.
- Bilanzkosmetik und Positionierung für den Januar. Fondsmanager passen ihre Bestände vor den Jahresberichten an, und manche Anleger kaufen im Vorgriff auf den Januareffekt.
Keine dieser Erklärungen sagt den Rückgang seit 2010 voraus. Der wahrscheinlichste Grund ist, dass das Muster weithin bekannt ist: Kaufen viele Anleger vor dem Zeitfenster, verlagern sich dessen Gewinne nach vorne. Auch der Feiertagskalender der NYSE prägt das Zeitfenster jedes Jahr – 2026/27 liegen zwei verlängerte Wochenenden darin.
Wie man die Santa-Claus-Rally nutzt (und was sie nicht verraten kann)
Das Zeitfenster ist eine Siebentagesstatistik mit einem historischen Vorsprung von etwa einem Prozentpunkt gegenüber einer gewöhnlichen Woche, einer Fehlschlagquote von 24 % und einem geringeren Vorsprung in den letzten Jahren. Es beschreibt das vergangene Verhalten des Index; für sich genommen ist es kein Handelssignal. Ein praktischer Nutzen ist der als Einordnung: Wer weiß, dass die letzte Dezemberwoche in etwa drei von vier Fällen positiv war, wird von einer ruhigen, steigenden Feiertagswoche nicht überrascht und betrachtet eine fallende als Datenpunkt statt als Omen.
Wer das Zeitfenster live verfolgt, kann die Echtzeit-Mehragenten-Analyse von SimianX auf SPY, den ETF auf den S&P 500, anwenden, und Market Pulse bewertet die Nachrichten, die den Index in den Feiertagswochen bewegen. Für den Rest des Kalenders behandeln unsere Daten zum Präsidentschaftszyklus und unsere Liste der 20 schlimmsten Tage in der Geschichte des S&P 500 die längerfristigen Muster. Alle unsere Referenzseiten zur Marktgeschichte sind auf der Themenseite Marktgeschichte gesammelt.
Häufig gestellte Fragen
Was ist die Santa-Claus-Rally?
Es ist die Veränderung des S&P 500 über die letzten fünf Handelstage im Dezember und die ersten zwei Handelstage im Januar, wie Yale Hirsch sie im Stock Trader's Almanac von 1972 definiert hat. Von 1950 bis 2025 war das Zeitfenster in 58 von 76 Jahren positiv und erzielte im Durchschnitt +1,2 %.
Wann ist die Santa-Claus-Rally 2026?
Das Zeitfenster 2026/27 reicht von Donnerstag, dem 24. Dezember 2026, bis Dienstag, dem 5. Januar 2027. Gemessen wird vom Schlusskurs am 23. Dezember 2026 bis zum Schlusskurs am 5. Januar 2027. Am 24. Dezember endet der Handel vorzeitig, am 25. Dezember und am 1. Januar ist die Börse geschlossen.
Gibt es die Santa-Claus-Rally jedes Jahr?
Nein. Sie scheiterte seit 1950 in 18 von 76 Jahren, darunter drei Jahre in Folge: 2023, 2024 und 2025. Vor dieser Serie dauerte die längste Folge von Fehlschlägen zwei Jahre.
Wie stark steigt der Aktienmarkt während der Santa-Claus-Rally?
Der durchschnittliche Gewinn des S&P 500 über die sieben Sitzungen betrug von 1950 bis 2025 +1,25 %, der Median +1,21 %. Seit 2010 liegt der Durchschnitt bei +0,30 %. Die größte Rallye brachte +7,45 % 2008/09; der größte Rückgang betrug −4,04 % 1999/2000.
Was passiert, wenn die Santa-Claus-Rally ausbleibt?
Historisch verlief der folgende Januar im Durchschnitt flach (+0,03 %), und das Gesamtjahr erzielte im Durchschnitt +6,7 %, gegenüber +10,2 % nach einer Rallye. Zwölf von 17 abgeschlossenen Jahren nach einem Fehlschlag endeten dennoch höher. Die Fehlschläge vor 2000 und 2008 gingen Bärenmärkten voraus; die Fehlschläge vor 1980, 1985, 1991 und 2024 gingen Gewinnen von über 23 % voraus.
Gab es 2025 eine Santa-Claus-Rally?
Nein. Das Zeitfenster 2025/26 fiel um 0,11 %, von 6.909,79 Punkten am 23. Dezember 2025 auf 6.902,05 Punkte am 5. Januar 2026. Der S&P 500 lag 2026 bis zum 15. Oktober dennoch mit 13,1 % im Plus.
Ist die Santa-Claus-Rally dasselbe wie der Dezembereffekt oder der Januareffekt?
Nein. Die Santa-Claus-Rally umfasst sieben bestimmte Sitzungen. Der Dezember als Ganzes gehört seit 1950 zu den stärkeren Monaten, und der Januareffekt bezeichnet die Überrendite kleinerer Unternehmen im Januar. Beides wird in unserer Saisonalitätsstudie behandelt.
Ist die Santa-Claus-Rally ein guter Grund, Ende Dezember Aktien zu kaufen?
Für sich genommen nicht. Der Vorsprung beträgt etwa einen Prozentpunkt über sieben Tage, er ist seit 2010 geschrumpft, und ein Viertel der Zeitfenster bringt Verluste. Sie eignet sich besser zur Einordnung als als Handelsregel.
Methodik und Quellen
- Definition. Letzte fünf Handelstage im Dezember plus die ersten zwei Handelstage im Januar, gemäß dem Stock Trader's Almanac. Die Rendite reicht vom Schlusskurs des Handelstages vor dem Zeitfenster bis zum Schlusskurs der siebten Sitzung. Jedes Zeitfenster ist nach dem Jahr benannt, in das sein Dezember fällt; 1950 umfasst Dezember 1950 bis Januar 1951.
- Kurse. Tägliche Schlusskurse des S&P 500 (Kursindex, ohne Dividenden) von Yahoo Finance (^GSPC), abgeglichen mit der unabhängigen Indexhistorie von CNBC (.SPX). Die Termine der Zeitfenster stimmten in allen 76 Jahren überein. Die Renditen stimmten in 75 von 76 Zeitfenstern auf eine Nachkommastelle überein; die Ausnahme, 1983, ist in einer Fußnote vermerkt. Jüngere Schlusskurse wurden zusätzlich mit FRED abgeglichen.
- Folgender Januar reicht vom Schlusskurs am 31. Dezember bis zum letzten Schlusskurs im Januar. Folgendes Jahr ist die Kursrendite des nächsten Kalenderjahres. Größter Rückgang ist der maximale Rückgang vom Hoch zum Tief der Schlusskurse über die 252 Handelstage nach dem Zeitfenster.
- Vergleichsbasis. Alle rollierenden Zeiträume von sieben Handelstagen von Dezember 1950 bis zum 5. Januar 2026.
- Kalender. Feiertage und vorzeitige Handelsschlüsse der NYSE laut dem veröffentlichten Kalender der Börse. Die Zählung der Handelstage vor 1953 schließt Samstagssitzungen aus (siehe Fußnote zur Tabelle).
- Daten zusammengestellt am 16. Oktober 2026. Diese Seite dient ausschließlich der Information und stellt keine Anlageberatung dar.
Weiterführende Lektüre
- S&P 500 Saisonalität: Beste & schlechteste Monate 1950–2026
- Präsidentschaftszyklus: S&P-500-Renditen nach Jahr
- Midterm-Wahljahre und der US-Aktienmarkt: 1950–2026
- Jeder S&P-500-Bärenmarkt seit 1929: Dauer und Erholung
- Die 20 schlimmsten Tage des S&P 500 – und was danach kam
- Börsenfeiertage 2027: Alle Schließtage von NYSE und Nasdaq
- S&P 500 Rendite pro Jahr: Jedes Jahr 1928–2026 als Tabelle
- Thanksgiving-Woche an der Börse: S&P 500 jedes Jahr ab 1950
- Marktgeschichte: alle Referenzseiten von SimianX
Quellen
- Stock Trader's Almanac — Santa-Claus-Rally und Januar-Indikatoren
- Wikipedia — Santa-Claus-Rally (englisch)
- Wikipedia — Januarbarometer (englisch)
- NYSE — Feiertage und Handelszeiten
- Yahoo Finance — S&P 500 (^GSPC), historische Daten
- CNBC — S&P-500-Index (.SPX)
- FRED — S&P 500, Tageswerte (SP500)
- S&P Dow Jones Indices — S&P 500