 Por Muke
Leer la exclusión de bolsa de Bumble como un libro mayor, no como una prima
En la mañana del 13 de octubre de 2026, Bumble Inc. e Ithaca Holdings publicaron un comunicado conjunto anunciando que Bumble sería adquirida en una operación íntegramente en efectivo que valora la compañía en 1.300 millones de dólares, con los accionistas de Clase A recibiendo 6,05 dólares por acción. El comunicado encabezaba con una cifra: una prima del 138% sobre el precio de cierre no afectado del 9 de octubre de 2026. Todos los titulares que siguieron encabezaron con la misma cifra.
La cifra es exacta. También es el dato menos informativo de toda la operación.
Una prima de adquisición no es una propiedad de una empresa. Es un cociente entre dos precios, y uno de esos precios lo elige quien redacta el comunicado. Medida contra el cierre de Bumble del 9 de octubre de 2026, la oferta es una prima del 138,2%. Medida contra el propio máximo de cierre de 52 semanas de Bumble —fijado el 24 de octubre de 2025, menos de doce meses antes—, esa misma oferta es una prima del 2,9%. Medida contra el precio al que Bumble vendió acciones al público en febrero de 2021, es un descuento del 85,9%.
La misma oferta. La misma empresa. Tres relatos completamente distintos, separados únicamente por la fecha en la cinta métrica.
Este artículo no sostiene que 6,05 dólares sea un precio demasiado bajo o demasiado alto. Sostiene que la prima es el instrumento equivocado. Lo que los documentos sí respaldan es un libro mayor: un conjunto de movimientos de efectivo y saneamientos fechados y documentados que explican cómo una empresa que captó dinero a 43,00 dólares por acción acabó vendiéndose a 6,05 dólares, y quién recibió el dinero por el camino. Todas las cifras que siguen proceden de los propios registros de Bumble ante la Comisión de Bolsa y Valores de Estados Unidos, del acuerdo de fusión presentado como Anexo 2.1 o de los precios diarios de mercado. Cuando una cifra es calculada y no reportada, se muestra el cálculo.
Quienes sigan el diferencial a medida que la operación avanza hacia su cierre pueden consultar BMBL en SimianX junto al flujo de documentos en vivo.
Lo que Bumble e Ithaca firmaron realmente
El comunicado describe una empresa que está siendo comprada. El Formulario 8-K presentado el 13 de octubre de 2026 describe algo más específico, y los detalles importan para cualquiera que tenga la acción.
La contraprestación: 6,05 dólares para la Clase A, 0,000001 dólares para la Clase B
Según el acuerdo de fusión, cada acción ordinaria de Clase A en circulación inmediatamente antes del momento efectivo —salvo las acciones disidentes, las canceladas y las sujetas al rollover— se convierte en el derecho a recibir 6,05 dólares en efectivo, sin intereses.
Cada acción ordinaria de Clase B se convierte en el derecho a recibir 0,000001 dólares en efectivo, sin intereses. Es una millonésima de dólar. Había 17 acciones de Clase B en circulación a 30 de junio de 2026, de modo que la contraprestación total de la Clase B es un artefacto de redondeo que vale menos de dos milésimas de centavo.
No se trata de un desaire. La Clase B de Bumble nunca tuvo derechos económicos; tenía votos. Bajo la estructura de doble clase establecida en la salida a bolsa, un titular de Clase B tenía derecho a votos medidos por el número de unidades comunes de Opco que poseía, no por el número de acciones de Clase B. La cifra de 0,000001 dólares es el acuerdo de fusión reconociendo, en términos de efectivo, exactamente lo que era la Clase B: un instrumento de voto sin derecho alguno sobre el valor.
La tercera pata es la que reconcilia la aritmética. Cada unidad común de Buzz Holdings L.P. en circulación inmediatamente antes de la fusión de Opco se convierte en el derecho a recibir el exceso del precio por acción de Clase A sobre el precio por acción de Clase B, es decir, 6,05 dólares menos 0,000001 dólares. Económicamente, una unidad común y una acción de Clase A cobran lo mismo.
Dos fusiones, no una: el desmontaje de la estructura Up-C
La operación se estructura como dos fusiones simultáneas porque Bumble no es una sociedad simple. Es una sociedad anónima con sociedad de personas paraguas, la estructura que el folleto de salida a bolsa describe como "comúnmente conocida como estructura de sociedad de personas paraguas con sociedad anónima (o UP-C)".
Bumble Inc. se sitúa en lo alto. Debajo está Buzz Holdings L.P. —denominada "Opco" en el acuerdo de fusión y Bumble Holdings en los estados financieros—, que es donde vive realmente el negocio operativo. Bumble Inc. es el socio gestor. Otros socios comanditarios, los propietarios anteriores a la salida a bolsa, poseen unidades comunes intercambiables uno a uno por acciones de Clase A.
Por eso el acuerdo de fusión prevé que Oak Merger Sub 1, Inc. se fusione con Bumble Inc. (la "Fusión Corporativa") y que Oak Merger Sub 2, LLC se fusione con Buzz Holdings L.P. (la "Fusión de Opco"), convirtiéndose ambas supervivientes en filiales íntegramente participadas por Ithaca Holdco, Inc. Hacen falta dos fusiones porque hay dos capas de capital que comprar.
La consecuencia práctica para la valoración es que el recuento de acciones de Clase A por sí solo infravalora la compañía. La pregunta que muchos lectores se harán —por qué 131,9 millones de acciones de Clase A multiplicadas por 6,05 dólares no se acercan ni de lejos a 1.300 millones— tiene una respuesta precisa, y está en el 10-Q. Esa reconciliación llega en una sección posterior.
Quién firmó y quién se abstuvo
El consejo de Bumble actuó por recomendación unánime de un Comité Especial integrado exclusivamente por consejeros independientes y desinteresados, facultado con plena autoridad para evaluar alternativas estratégicas. El comunicado identifica a Ann Mather, presidenta del Consejo de Administración de Bumble, como presidenta del Comité Especial.
El consejo aprobó después la operación por unanimidad, excluyendo a Whitney Wolfe Herd, que se abstuvo de las deliberaciones y de la votación. El comunicado describe su abstención como una formalidad de gobierno corporativo. El acuerdo de fusión la explica como una necesidad: Wolfe Herd no es solo la fundadora y consejera delegada del vendedor, sino también parte del lado comprador a través de un acuerdo de rollover, que se aborda más adelante en este artículo.
Los asesores encajan con la estructura. Goldman Sachs & Co. LLC y Morgan Stanley & Co. LLC actuaron como asesores financieros del Comité Especial, según el comunicado conjunto, con Davis Polk & Wardwell como asesor jurídico. Kirkland & Ellis asesoró a Ithaca, con KKR Capital Markets como asesor de mercados de capitales. Wachtell, Lipton, Rosen & Katz asesoró personalmente a Wolfe Herd. Simpson Thacher & Bartlett asesoró a Blackstone. Cuatro despachos distintos para lo que el titular llama una sola operación es, en sí mismo, una descripción de cuántos intereses diferenciados hubo que conciliar.
La prima depende por completo de la fecha desde la que se mide
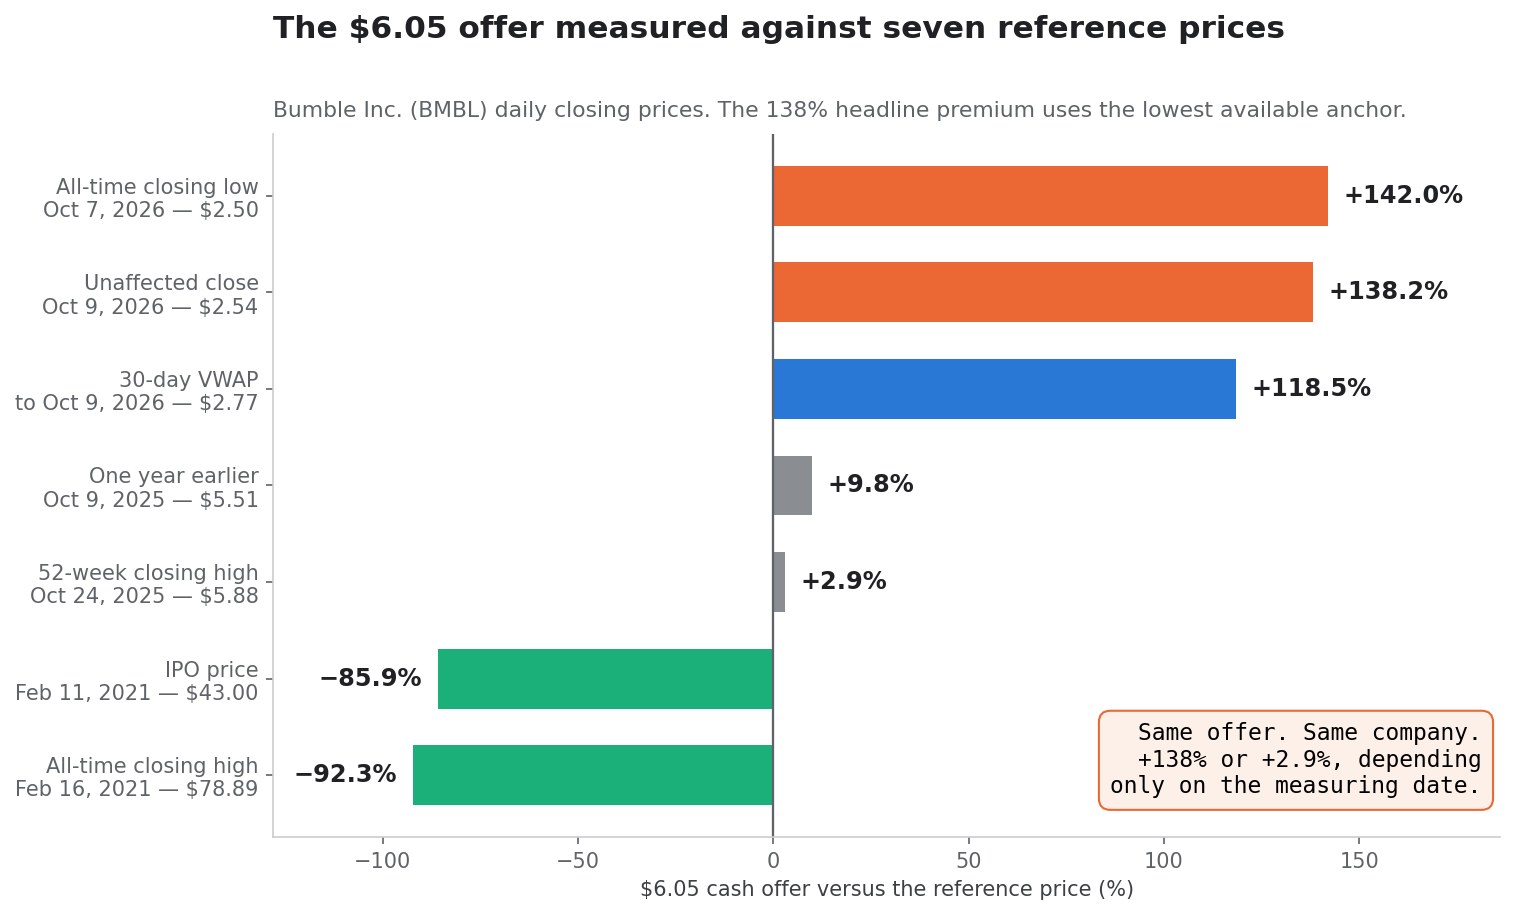
He aquí la misma oferta de 6,05 dólares medida contra cada precio de referencia que un analista razonable podría escoger. Todos los precios son cierres diarios de la Clase A de Bumble.
| Punto de referencia | Fecha | Precio | 6,05 dólares frente a él |
|---|---|---|---|
| Mínimo de cierre histórico | 7 de octubre de 2026 | 2,50 $ | +142,0% |
| Precio de cierre no afectado | 9 de octubre de 2026 | 2,54 $ | +138,2% |
| Media ponderada por volumen de 30 días | hasta el 9 de octubre de 2026 | 2,77 $ | +118,5% |
| Exactamente un año antes | 9 de octubre de 2025 | 5,51 $ | +9,8% |
| Máximo de cierre de 52 semanas | 24 de octubre de 2025 | 5,88 $ | +2,9% |
| Precio de la oferta pública inicial | 11 de febrero de 2021 | 43,00 $ | −85,9% |
| Máximo de cierre histórico | 16 de febrero de 2021 | 78,89 $ | −92,3% |
La diferencia entre la prima mayor y la menor de esa tabla es de 139 puntos porcentuales, y nada en Bumble cambió para producirla.
El cierre no afectado de 2,54 dólares
Bumble cerró a 2,54 dólares el viernes 9 de octubre de 2026. El acuerdo de fusión está fechado el lunes 12 de octubre. Usar el último cierre anterior a la fecha del acuerdo como precio "no afectado" es práctica estándar y no constituye una crítica.
Lo que merece atención es dónde se situaba ese precio en la propia historia de Bumble. El mínimo de cierre histórico de la acción de Clase A de Bumble —en todas las sesiones desde el debut del 11 de febrero de 2021— es 2,50 dólares, fijado el 7 de octubre de 2026. Eso es tres sesiones antes de la firma del acuerdo de fusión. El cierre del 9 de octubre a 2,54 dólares está un 1,6% por encima del precio más bajo al que la acción ha cerrado jamás.
Una prima del 138% calculada desde un precio situado un 1,6% por encima de un mínimo histórico es una afirmación verdadera sobre la prima y una afirmación débil sobre el valor.
La media ponderada por volumen de 30 días: 2,77 dólares
El comunicado cita además una prima de aproximadamente el 119% sobre el precio medio ponderado por volumen de 30 días a 9 de octubre de 2026. Calcular una media ponderada de 30 sesiones a partir de precios típicos diarios y volúmenes arroja 2,77 dólares, lo que implica una prima del 118,5%, dentro del redondeo de la propia cifra de la compañía, lo cual es una comprobación útil de que el método coincide.
La prima sobre la media ponderada es inferior a la prima sobre el cierre por la razón obvia: la acción venía cayendo dentro de la ventana de medición. Una media móvil sobre una serie descendente queda por encima de la última cotización. Que la compañía divulgara ambas cifras es un mérito suyo; la mayoría de los comunicados divulga solo la favorecedora.
Un año antes: 5,51 dólares
El 9 de octubre de 2025 —exactamente doce meses antes de la fecha no afectada— Bumble cerró a 5,51 dólares. Frente a ese precio, la oferta de 6,05 dólares es una prima del 9,8%.
Esta es la comparación más esclarecedora de la tabla, porque mantiene la empresa aproximadamente constante y mueve solo el reloj. En esos doce meses los ingresos de Bumble cayeron, sus usuarios de pago cayeron y saneó otros 169,3 millones de dólares en activos. Pero también refinanció su deuda, generó un flujo de caja operativo récord en doce meses y completó una reestructuración. Un accionista que comprara un año antes de la operación y mantenga hasta el cierre gana un 9,8% en unos quince meses, antes del diferencial.
El máximo de cierre de 52 semanas: 5,88 dólares
El cierre más alto de Bumble en las 52 semanas previas a la operación fue 5,88 dólares, el 24 de octubre de 2025. La oferta está un 2,9% por encima.
Esta es la comparación a la que se enfrenta un consejo en un análisis de equidad, y es la razón por la que valdrá la pena leer el Anexo 13E-3. Un comprador que ofrece un 138% sobre una cotización deprimida y un 2,9% sobre el propio máximo anual de la acción está haciendo una declaración sobre el momento, no sobre el negocio. El mismo patrón apareció cuando Schneider Electric pujó por PTC a un precio que quedaba por debajo del propio máximo de 52 semanas de PTC, comparación examinada en Acciones de PTC: la oferta de 205 dólares de Schneider queda por debajo del máximo anual.
Las dos sesiones que entregaron la prima
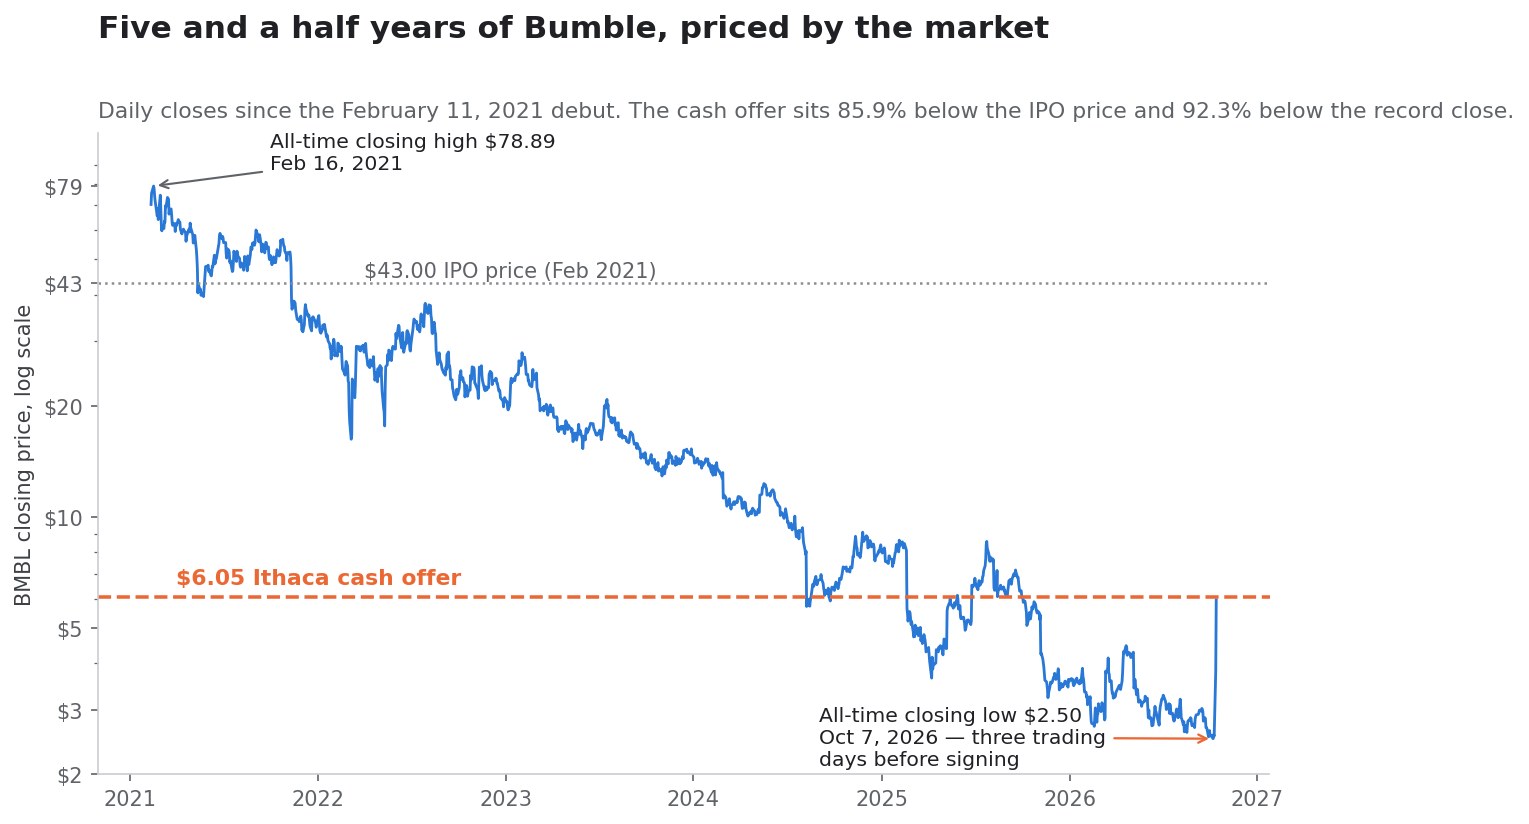
La descripción más repetida de la reacción del mercado es que Bumble "se disparó un 57%" cuando se anunció la operación. Eso es exacto para el 13 de octubre y omite por completo el 12 de octubre.
Lunes 12 de octubre: +49,61% con 42,3 millones de acciones
El acuerdo de fusión está fechado el 12 de octubre de 2026. El comunicado conjunto lleva marca temporal de las 8:24 de la mañana, hora de verano del Este, del 13 de octubre de 2026.
El 12 de octubre, la Clase A de Bumble abrió a 2,54 dólares, llegó a cotizar a 3,975 y cerró a 3,80 dólares, una ganancia del 49,61%, con un volumen de 42.333.800 acciones. El volumen medio de las 30 sesiones hasta el 9 de octubre era de 2.124.920 acciones. El 12 de octubre se negoció 19,9 veces esa media.
Martes 13 de octubre: +56,58% con 118,2 millones de acciones
El 13 de octubre, tras el anuncio, la acción abrió a 5,98 dólares, cotizó en un rango de 6 centavos durante toda la jornada y cerró a 5,95 dólares, una ganancia adicional del 56,58%, con 118.187.900 acciones, o 55,6 veces la media de las 30 sesiones previas.
De forma acumulada, desde el cierre no afectado de 2,54 dólares hasta el cierre de 5,95 dólares del 13 de octubre, la acción subió un 134,3%. La oferta de 6,05 dólares es una prima del 138,2%. En otras palabras, al cierre de la primera sesión pública el mercado ya había capturado el 97% de la prima anunciada.
Lo que dice el volumen
Vale la pena enunciar la secuencia con claridad, porque cambia lo que significa "comprar la noticia". Aproximadamente 37 puntos porcentuales del movimiento de 134 puntos ocurrieron el 12 de octubre, el día en que se firmó el acuerdo, antes de cualquier anuncio público. El resto ocurrió después.
Este artículo no extrae ninguna inferencia sobre por qué el 12 de octubre se negoció como se negoció, y ninguna está disponible en el registro público hasta ahora. El lugar donde aparecerá esa respuesta, si aparece, es el apartado "Antecedentes de la Fusión" del próximo Anexo 13E-3, que está obligado a narrar la cronología de la negociación. Ese apartado es el documento más útil que producirá la operación, y aún no se ha presentado. El patrón de una acción en operación que cierra la mayor parte de su diferencial el primer día, dejando un residuo fino para los arbitrajistas, también se dio en la adquisición de ACV Auctions por Copart, donde un salto del 44% dejó detrás un diferencial del 0,9%.
Reconciliando el titular de 1.300 millones de dólares
El comunicado dice que la operación valora Bumble en 1.300 millones de dólares. El acuerdo de fusión dice que los titulares de Clase A reciben 6,05 dólares. Esos dos hechos no conectan visiblemente, y en esa brecha es donde se detiene la mayor parte del comentario.
El recuento de acciones tras el canje: 153.109.928
El 10-Q del trimestre cerrado el 30 de junio de 2026 contiene la cifra que cierra la brecha. La Nota 10 señala:
Suponiendo el canje de todas las unidades comunes en circulación por acciones ordinarias de Clase A sobre una base uno a uno conforme al acuerdo de canje suscrito por los titulares de unidades comunes, habría 153.109.928 acciones ordinarias de Clase A en circulación ... a 30 de junio de 2026.
Las acciones de Clase A reportadas en circulación a 30 de junio de 2026 eran 131.861.482. La diferencia —21.248.446— son las unidades comunes de Opco en manos ajenas a Bumble Inc., las unidades que la Fusión de Opco compra a 6,05 dólares menos una millonésima de dólar.
Valor del capital: 926,3 millones de dólares
Multiplicando:
| Componente | Acciones / unidades | Precio | Valor |
|---|---|---|---|
| Acciones ordinarias de Clase A | 131.861.482 | 6,05 $ | 797.761.966 $ |
| Unidades comunes de Opco (fuera de Bumble Inc.) | 21.248.446 | 6,05 $ | 128.553.098 $ |
| Acciones ordinarias de Clase B | 17 | 0,000001 $ | 0,00002 $ |
| Capital total tras el canje | 153.109.928 | 6,05 $ | 926.315.064 $ |
Así pues, el cheque por el capital es de aproximadamente 926,3 millones de dólares, no de 1.300 millones. La cifra excluye las acciones sujetas al rollover, que se aportan en lugar de cobrarse, y excluye el tratamiento de los incentivos en acciones no consolidados.
Deuda neta: 321,0 millones de dólares
El balance a 30 de junio de 2026 muestra efectivo y equivalentes de 153.958 miles de dólares y deuda a largo plazo neta de 451.041 miles de dólares (52.176 miles corrientes más 398.865 miles no corrientes). El valor contable es neto de descuento y costes de emisión no amortizados; el principal vivo bajo el contrato de crédito de 2026 era de 475,0 millones de dólares.
Usando el principal, la deuda neta es 475,0 millones menos 154,0 millones, es decir, 321,0 millones de dólares.
Por qué la Clase A por 6,05 dólares nunca llega a 1.300 millones
Sumando las piezas:
| Componente del puente | Importe |
|---|---|
| Capital tras el canje a 6,05 $ | 926,3 M$ |
| Más: principal del préstamo a plazo | 475,0 M$ |
| Menos: efectivo y equivalentes | (154,0 M$) |
| Valor de empresa implícito | 1.247,4 M$ |
1.247,4 millones de dólares se redondea a 1.200 millones, y el comunicado dice 1.300 millones: una brecha coherente con la inclusión de costes de transacción, el valor en efectivo de los incentivos consolidados o el uso de una fecha de medición distinta del 30 de junio. Lo relevante no es el último decimal. Lo relevante es que el titular de 1.300 millones es un valor de empresa, no un valor del capital, y que aproximadamente una cuarta parte de él es la asunción de la deuda de Bumble y no efectivo para los accionistas.
Como contexto: los activos totales de Bumble en el balance a 30 de junio de 2026 ascendían a 1.220,2 millones de dólares. El valor de empresa de la operación equivale aproximadamente a todo lo que el balance de la compañía dice que posee.
El libro mayor de salidas de caja: 2.960 millones antes de la venta
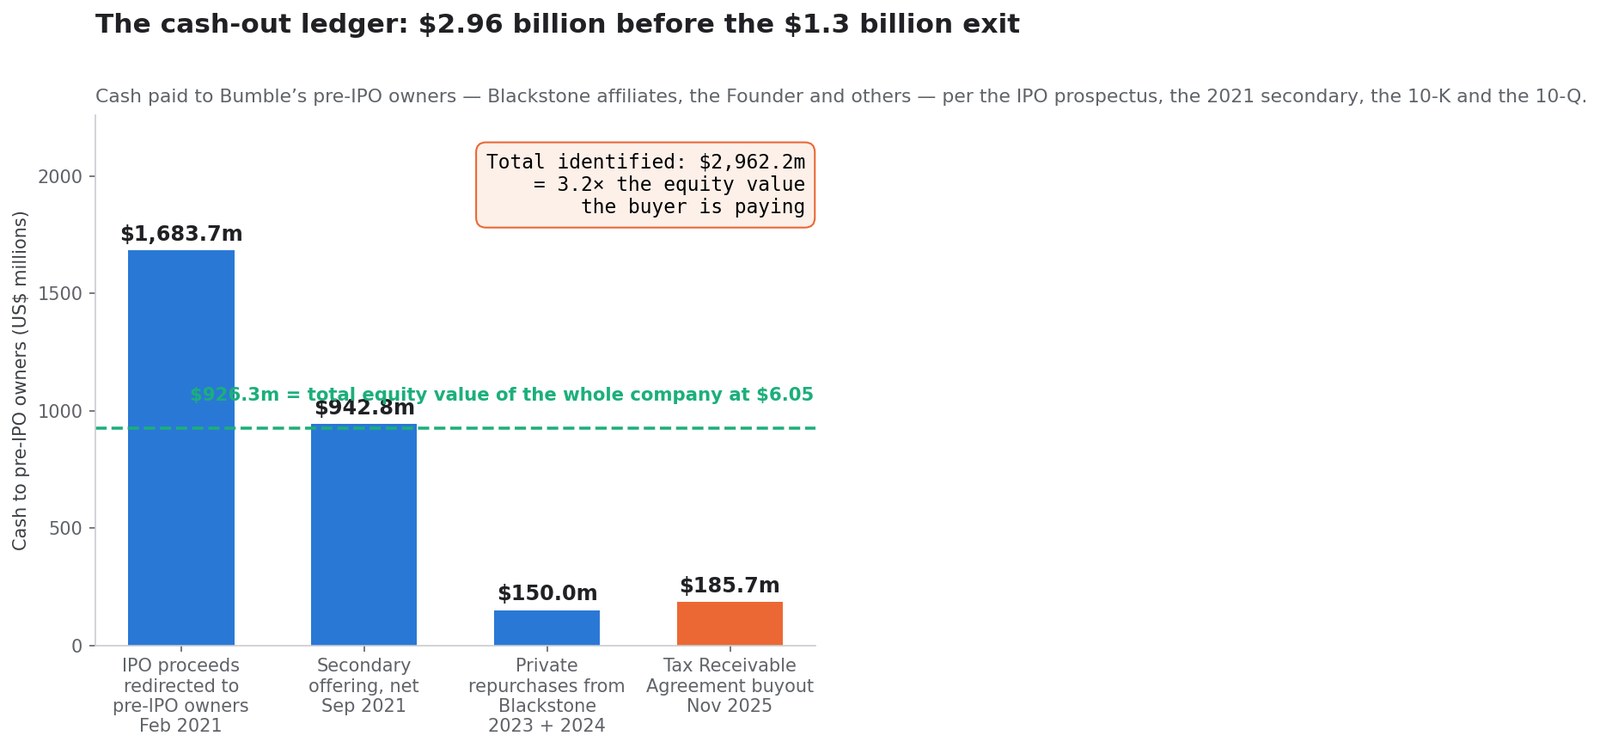
Esta es la sección que el marco de la prima oculta. Los propietarios de Bumble anteriores a la salida a bolsa —filiales de Blackstone y entidades asociadas a la fundadora Whitney Wolfe Herd, definidos en el folleto como los "Accionistas Principales"— recibieron efectivo de la empresa cotizada en cuatro operaciones grandes y documentadas por separado antes de que se firmara la exclusión de bolsa.
Febrero de 2021: 1.683,7 millones de dólares de los ingresos de la salida a bolsa redirigidos
La salida a bolsa de Bumble vendió 50.000.000 de acciones de Clase A a 43,00 dólares por acción, captando 2.150,0 millones brutos. El folleto indica exactamente adónde fueron:
Bumble Inc. tiene la intención de utilizar los ingresos (netos de descuentos de aseguramiento) de la emisión de 9 millones de acciones (369,6 millones de dólares) para adquirir un número equivalente de unidades comunes de nueva emisión de Buzz Holdings L.P. ... que Buzz Holdings L.P. utilizará a su vez para amortizar deuda pendiente bajo nuestro Préstamo a Plazo ... por un total aproximado de 200,0 millones de dólares ... y aproximadamente 148,3 millones de dólares para fines corporativos generales ... Bumble Inc. tiene la intención de utilizar los ingresos (netos de descuentos de aseguramiento) de la emisión de 41 millones de acciones (1.683,7 millones de dólares) para comprar o amortizar un número agregado equivalente de acciones ordinarias de Clase A y unidades comunes de nuestros propietarios anteriores a la salida a bolsa.
De los 2.150 millones captados de inversores públicos, 1.683,7 millones —el 78,3%— fueron a los propietarios anteriores a la salida a bolsa. Del resto, 200,0 millones amortizaron deuda y alrededor de 148,3 millones, el 6,9% de la captación bruta, llegaron al negocio como capital circulante, antes de unos 21,3 millones de gastos de la operación.
Una colocación secundaria en la que venden titulares existentes es enteramente normal y se divulga por completo. Lo inusual es la proporción. La mayor parte de lo que el público pagó a 43,00 dólares fue una transferencia, no una inversión.
Esta es la pregunta estructural que plantea toda salida a bolsa y que pocos titulares formulan: qué parte del dinero captado llega al negocio y qué parte llega a quienes lo poseían de antes. La misma aritmética, aplicada a una compañía que aún no había cotizado, es el objeto de IPO de Oura aplazada: lo que muestra el S-1 detrás de los 13.500 millones solicitados.
Septiembre de 2021: 942,8 millones de dólares de la colocación secundaria
Siete meses después, con la acción a 55,68 dólares, los accionistas vendedores —titulares de unidades comunes anteriores a la salida a bolsa que canjeaban unidades por acciones de Clase A— ofrecieron 18.000.000 de acciones a 54,00 dólares mediante un segundo folleto. Los ingresos brutos fueron de 972.000.000 de dólares. Los descuentos de aseguramiento de 1,62 dólares por acción sumaron 29.160.000 dólares, dejando 942.840.000 dólares netos a 52,38 dólares por acción.
El folleto señala que la compañía "no recibirá ingreso alguno de la venta de acciones ordinarias de Clase A por parte de los accionistas vendedores". Cada dólar fue a los vendedores.
Diciembre de 2023 y marzo de 2024: 150,0 millones recomprados de forma privada
En diciembre de 2023, bajo el programa de recompra de acciones existente, Bumble acordó recomprar aproximadamente 4,0 millones de acciones de Clase A a Blackstone y Bumble Holdings acordó recomprar aproximadamente 3,2 millones de unidades comunes a Blackstone, "por un precio de compra agregado de 100 millones de dólares". Son 7,2 millones de unidades a un implícito de 13,89 dólares.
En marzo de 2024 se repitió la misma estructura: aproximadamente 2,5 millones de acciones de Clase A y 2,0 millones de unidades comunes de Blackstone "por un precio de compra agregado de 50 millones de dólares", 4,5 millones de unidades a un implícito de 11,11 dólares.
En conjunto: 150,0 millones de efectivo de la compañía, pagados a un único accionista en operaciones privadas negociadas, por 11,7 millones de unidades a una media de 12,82 dólares. El comprador de toda la empresa paga ahora 6,05 dólares.
Noviembre de 2025: la cancelación del acuerdo de recibos fiscales por 185,7 millones
De forma concurrente con la salida a bolsa, Bumble suscribió un acuerdo de recibos fiscales que la obligaba a pagar a los propietarios anteriores a la salida a bolsa el 85% de los beneficios fiscales que realizara por la revalorización de base vinculada a la oferta. Es una característica estándar de las estructuras Up-C y un derecho permanente sobre el efectivo futuro.
El 5 de noviembre de 2025, Bumble suscribió la Enmienda n.º 1 con Blackstone, la fundadora y otros propietarios anteriores a la salida a bolsa. El 10-K señala:
La Enmienda del TRA preveía pagos de liquidación únicos de aproximadamente 186,0 millones de dólares como contraprestación por la terminación completa y total de las obligaciones de pago de la Compañía ... Realizamos pagos en efectivo de liquidación de 185,7 millones de dólares a Blackstone, a la Fundadora y a otros propietarios anteriores a la salida a bolsa en relación con la cancelación del TRA.
El mismo documento señala que "inmediatamente antes de la Enmienda del TRA, Blackstone optó por canjear todas sus unidades comunes por acciones ordinarias de Clase A de la Compañía", lo que es visible en el balance, donde los intereses minoritarios caen de 361,6 millones a 30 de septiembre de 2025 a 111,1 millones a 31 de diciembre de 2025.
El efectivo total del acuerdo de recibos fiscales en 2025 fue de 194,7 millones de dólares, compuesto por los 185,7 millones de la cancelación y 8,9 millones de pagos ordinarios.
El total frente al valor de la venta
| Fecha | Mecanismo | Efectivo a los propietarios previos |
|---|---|---|
| Febrero de 2021 | Ingresos de la salida a bolsa de 41 millones de acciones redirigidos | 1.683,7 M$ |
| Septiembre de 2021 | Colocación secundaria, neta de aseguramiento | 942,8 M$ |
| Diciembre de 2023 + marzo de 2024 | Recompras privadas negociadas a Blackstone | 150,0 M$ |
| Noviembre de 2025 | Cancelación del acuerdo de recibos fiscales | 185,7 M$ |
| Total identificado | 2.962,2 M$ |
2.962,2 millones de dólares. El valor del capital de toda la compañía a 6,05 dólares es de 926,3 millones. Los propietarios anteriores a la salida a bolsa extrajeron 3,2 veces lo que el comprador paga ahora por todo el capital de Bumble, y 2,4 veces el valor de empresa completo de 1.200 millones, antes de que se firmara la exclusión de bolsa.
Transcurrieron once meses entre la cancelación del acuerdo de recibos fiscales por 185,7 millones y el acuerdo de fusión.
Lo que compró la propia recompra de Bumble
Al margen de los pagos a los propietarios anteriores a la salida a bolsa, Bumble ejecutó un programa de recompra en mercado abierto y negociada de forma privada autorizado por 450,0 millones de dólares. A 30 de junio de 2026 quedaban 50,1 millones disponibles y todas las acciones en autocartera habían sido amortizadas.
Tres tramos, 42,8 millones de unidades
El 10-K divulga el programa año por año:
| Año | Acciones Clase A | Unidades comunes | Total unidades | Efectivo, sin impuesto especial | Media implícita |
|---|---|---|---|---|---|
| 2023 | 7,8 M | 3,2 M | 11,0 M | 157,1 M$ | 14,28 $ |
| 2024 | 25,1 M | 2,0 M | 27,1 M | 214,4 M$ | 7,91 $ |
| 2025 | 4,7 M | — | 4,7 M | 28,7 M$ | 6,11 $ |
| Total | 37,6 M | 5,2 M | 42,8 M | 400,2 M$ | 9,35 $ |
No hubo recompras en el primer semestre de 2026.
El precio medio de 9,35 dólares
A lo largo de tres años Bumble amortizó 42,8 millones de unidades a una media de 9,35 dólares. Frente a la salida a 6,05 dólares, eso es un déficit respecto a la operación de 3,30 dólares por unidad, o 141,2 millones, alrededor del 15% del valor del capital que el comprador paga por toda la compañía.
Los 400,2 millones gastados habrían amortizado 66,1 millones de unidades a 6,05 dólares. El programa compró un 35% menos de unidades de las que el mismo efectivo compraría al precio de salida.
El tramo de 2025 a 6,11 dólares
El último tramo es el que detiene la mirada. En 2025 Bumble recompró 4,7 millones de acciones de Clase A por 28,7 millones, un implícito de 6,11 dólares por acción. El comprador paga 6,05 dólares.
Que la última recompra de una compañía se ejecute a seis centavos del precio al que se vende la compañía entera un año después no es un escándalo. Es una medición. Dice que hacia 2025 el precio de mercado y el eventual precio de equilibrio del mercado privado habían convergido, lo cual es una afirmación distinta de "el mercado estaba infravalorando Bumble".
Qué compran 400 millones de dólares a 6,05
El contrafactual merece enunciarse con cuidado, porque los contrafactuales de recompra son fáciles de exagerar. Si los 400,2 millones nunca se hubieran gastado, Bumble habría cerrado junio de 2026 con unos 554 millones de efectivo en lugar de 154 millones, y habría tenido 195,9 millones de unidades tras el canje en circulación en lugar de 153,1 millones.
Con el mismo valor de empresa de 1.247,4 millones, el cheque por el capital sería 1.247,4 millones menos una deuda neta de menos 79 millones: aproximadamente 1.326 millones repartidos entre 195,9 millones de unidades, es decir, 6,77 dólares por unidad. Esa aritmética asume que el comprador valora la empresa de forma idéntica en ambos mundos, lo cual es un supuesto, no un hecho. Pero enmarca el orden de magnitud: el programa de recompra, ejecutado a una media de 9,35 dólares en un precio descendente, vale plausiblemente más de setenta centavos por acción para los titulares a los que están a punto de pagar 6,05. Es la misma disciplina de libro mayor aplicada a la recompra de 1.000 millones de On Holding, donde el recuento de acciones, y no el titular, llevaba la información.
El libro mayor de saneamientos: 2.100 millones de dólares amortizados
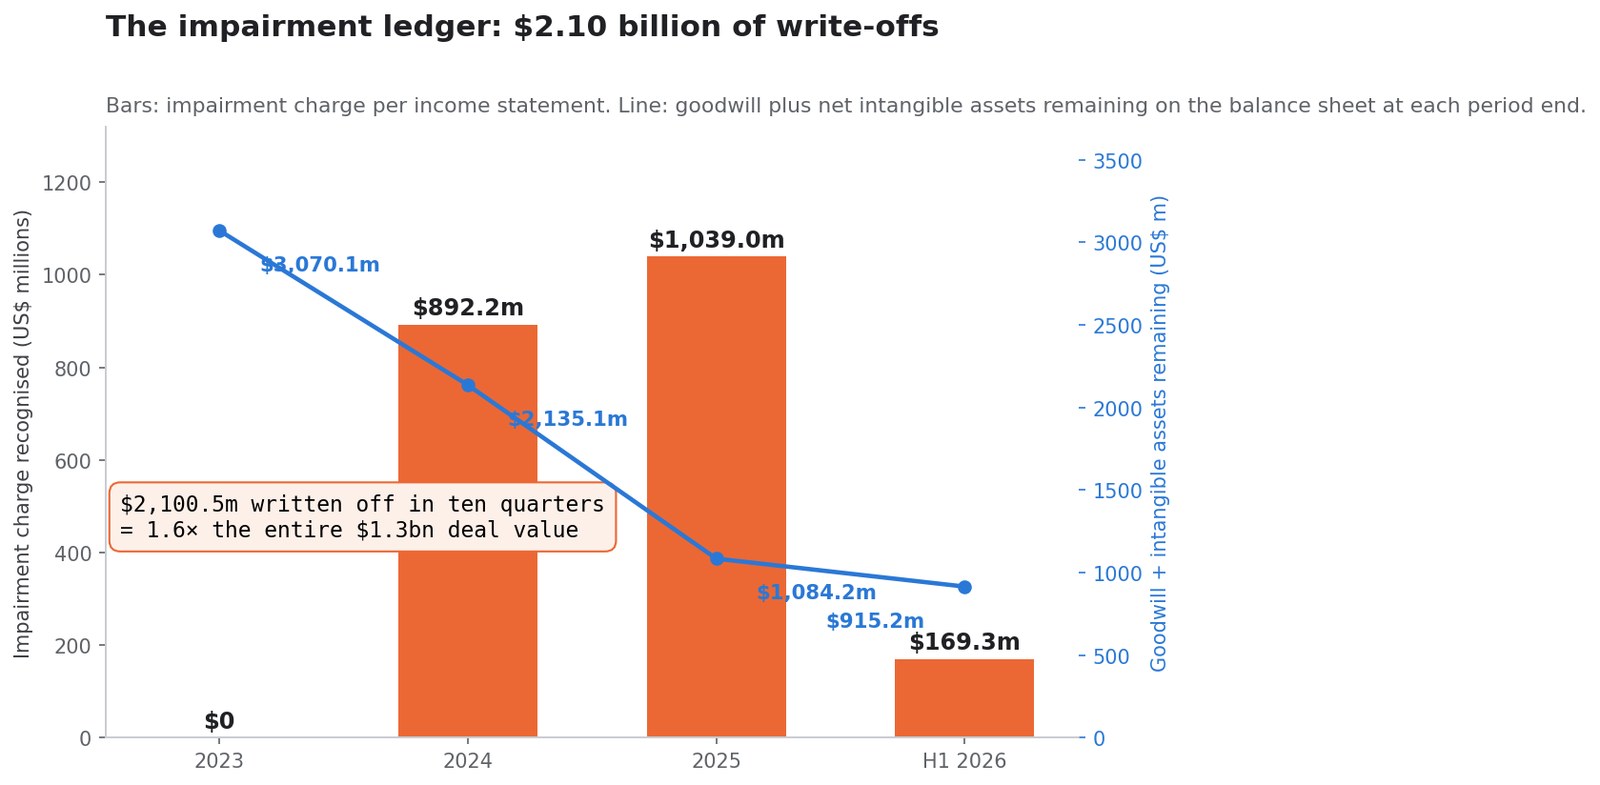
El deterioro es un apunte contable sin salida de caja, y por esa razón suele despacharse con un gesto. No debería. Un deterioro es la dirección y sus auditores registrando, bajo responsabilidad, que un activo vale menos de lo que afirmaba el balance. A lo largo de diez trimestres Bumble registró más de ellos de lo que la compañía vale ahora en venta.
| Periodo | Cargo por deterioro |
|---|---|
| Ejercicio completo 2023 | 0 $ |
| Ejercicio completo 2024 | 892,2 M$ |
| Ejercicio completo 2025 | 1.039,0 M$ |
| Seis meses hasta el 30 de junio de 2026 | 169,3 M$ |
| Acumulado | 2.100,5 M$ |
2.100,5 millones de dólares de saneamientos: 1,68 veces el valor de empresa de 1.250 millones de la operación.
2024: 892,2 millones
Bumble no reportó deterioro alguno en 2023 y después 892,2 millones en 2024, concentrados en el tercer trimestre. El resultado operativo de 2024 pasó de unas ganancias operativas de 53,4 millones en 2023 a una pérdida operativa de 700,5 millones. La pérdida neta atribuible a los accionistas de Bumble Inc. fue de 557,0 millones, o 4,61 dólares por acción.
2025: 1.039,0 millones
El año siguiente fue mayor: 1.039,0 millones de deterioro de fondo de comercio e intangibles, repartidos entre el segundo y el cuarto trimestre. La pérdida operativa se amplió a 805,8 millones; la pérdida neta atribuible a Bumble Inc. alcanzó 693,1 millones, o 5,95 dólares por acción.
Esa pérdida por acción merece una pausa. En 2025 Bumble reportó una pérdida de 5,95 dólares por acción. La compañía se vende a 6,05 dólares por acción.
El primer semestre de 2026: 169,3 millones
El segundo trimestre de 2026 soportó otro cargo por deterioro de 169.256 miles de dólares, produciendo una pérdida operativa trimestral de 112,0 millones y una pérdida neta consolidada de 127.893 miles (110.057 miles atribuibles a los accionistas de Bumble Inc., o 0,84 dólares por acción).
Lo que queda en el balance
Los saneamientos son visibles como un colapso en el valor contable de las dos partidas que atacaron:
| A fecha de | Fondo de comercio | Activos intangibles netos | Combinado |
|---|---|---|---|
| 31 de diciembre de 2023 | 1.585,8 M$ | 1.484,3 M$ | 3.070,1 M$ |
| 31 de diciembre de 2024 | 1.386,2 M$ | 748,9 M$ | 2.135,1 M$ |
| 31 de diciembre de 2025 | 732,7 M$ | 351,5 M$ | 1.084,2 M$ |
| 30 de junio de 2026 | 603,5 M$ | 311,7 M$ | 915,2 M$ |
El fondo de comercio cayó un 62% y los intangibles netos un 79% en diez trimestres. Las pérdidas acumuladas a 30 de junio de 2026 ascendían a 1.459,1 millones. El patrimonio neto total, incluidos los intereses minoritarios, había caído a 616,6 millones: dos tercios del cheque por el capital que está firmando el comprador.
La propia divulgación de remuneración frente a desempeño de Bumble
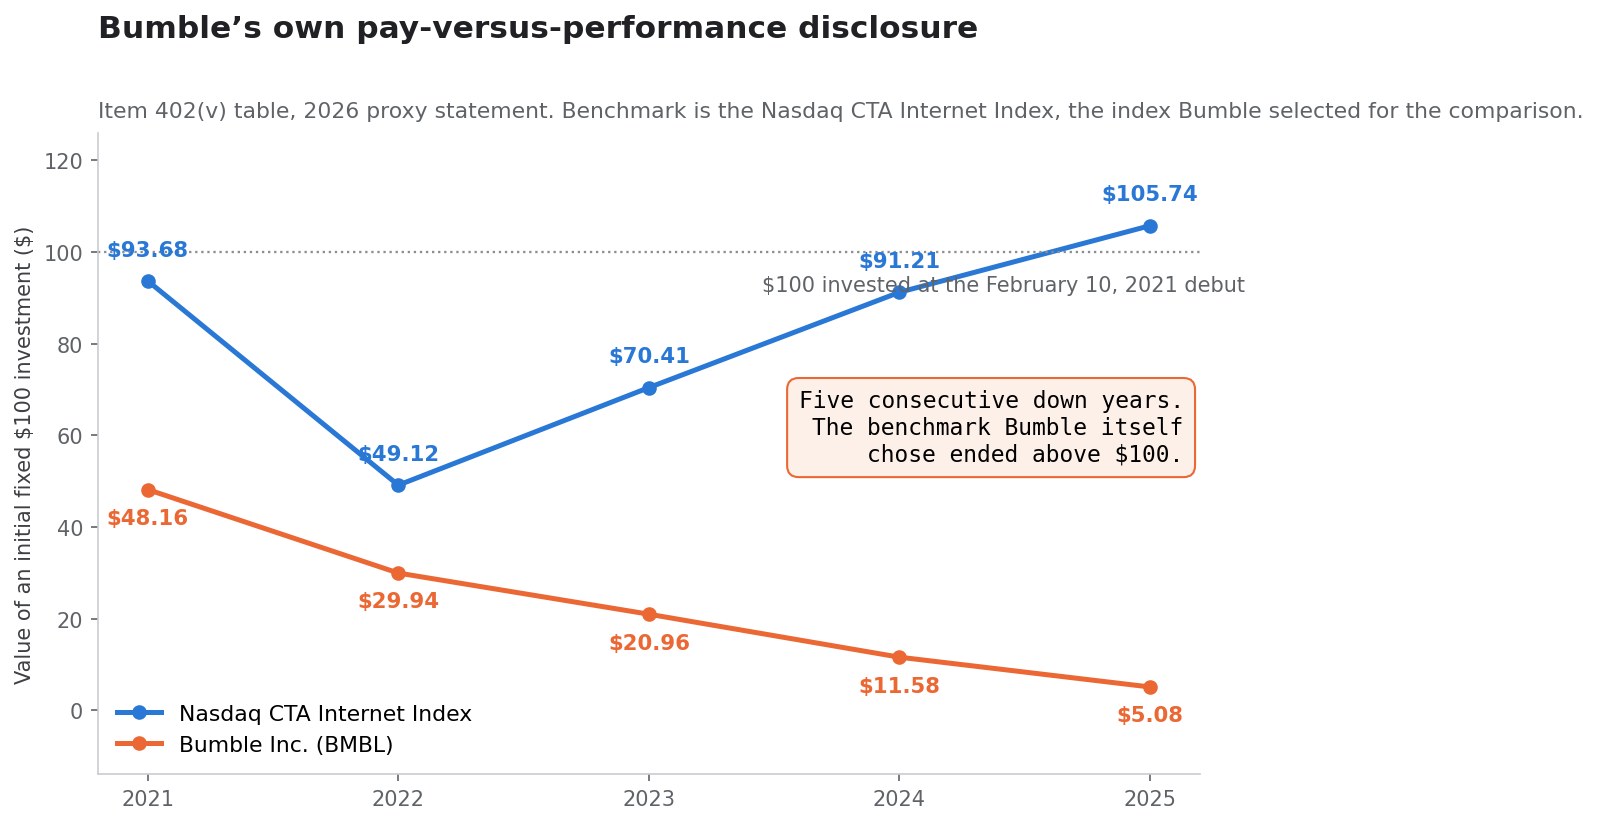
El artículo 402(v) de la Regulación S-K obliga a las compañías a publicar una tabla de cinco años que muestre la remuneración de los ejecutivos junto al valor de una inversión fija de 100 dólares, medida contra un índice que la propia compañía selecciona. Bumble presentó su tabla en el informe de representación de 2026. Es el documento más despiadado que ha producido la compañía.
100 dólares se convirtieron en 5,08
| Cierre de ejercicio | 100 $ en Bumble se convierten en | 100 $ en el índice se convierten en |
|---|---|---|
| 2021 | 48,16 $ | 93,68 $ |
| 2022 | 29,94 $ | 49,12 $ |
| 2023 | 20,96 $ | 70,41 $ |
| 2024 | 11,58 $ | 91,21 $ |
| 2025 | 5,08 $ | 105,74 $ |
Cinco descensos anuales consecutivos. Ningún año al alza. A 31 de diciembre de 2025, una inversión de 100 dólares en la fecha de medición del 10 de febrero de 2021 valía 5,08 dólares, una pérdida del 94,9%. El precio base implícito es de 70,28 dólares, a menos de tres centavos del cierre del primer día de Bumble, de modo que la oferta de 6,05 dólares eleva esos 100 dólares solo hasta unos 8,61 dólares. La compra no repara los cinco años; les añade 3,53 dólares.
El índice que Bumble eligió terminó en 105,74
El índice de referencia no es una elección arbitraria impuesta por un crítico. La nota 8 de la tabla lo identifica como el índice Nasdaq CTA Internet, y señala que "es el mismo índice que utilizamos en nuestro gráfico de desempeño en los Informes Anuales de la Compañía en el Formulario 10-K".
Durante el mismo periodo de medición, ese índice convirtió 100 dólares en 105,74. La brecha a cierre de 2025 es de 100,66 puntos: el índice terminó ligeramente por encima de donde empezó y Bumble terminó un 95% por debajo.
Este es el dato que limita toda explicación macroeconómica de lo ocurrido. El internet de consumo como categoría cotizada, medido por el índice que la propia Bumble escogió, estuvo aproximadamente plano o modestamente positivo durante el periodo. Lo que destruyó el valor del capital de Bumble no fue la categoría.
El capital flotante se redujo todos y cada uno de los años
La tabla del informe de representación no es la única serie de cinco años que Bumble está obligada a publicar. La portada de cada Formulario 10-K recoge el valor de mercado agregado del capital ordinario en manos de no vinculados, medido el último día hábil del segundo trimestre. Esa serie es la valoración que el propio mercado público hace de la porción de Bumble que los inversores ordinarios realmente poseían.
| A 30 de junio de | Capital flotante |
|---|---|
| 2021 | 4.371.204.000 $ |
| 2022 | 2.409.772.587 $ |
| 2023 | 1.661.183.147 $ |
| 2024 | 1.002.420.886 $ |
| 2025 | 479.397.451 $ |
Cinco mediciones, cinco descensos, cada uno de al menos el 31%. De 2021 a 2025 el flotante cayó un 89,0%.
La última línea es la que enmarca la operación. El comprador paga 926,3 millones de dólares por todo el capital de Bumble: cada acción, cada unidad, incluida la participación de Blackstone y la de la fundadora. Eso es menos de lo que valía solo el capital flotante en junio de 2024, y aproximadamente una quinta parte de lo que valía en junio de 2021.
Lo que se otorgó a los ejecutivos en esos mismos años
La misma tabla reporta los totales de la Tabla Resumen de Remuneración. Bumble tuvo dos consejeros delegados en la ventana: Whitney Wolfe Herd y Lidiane Jones, que ejerció del 2 de enero de 2024 al 17 de marzo de 2025.
| Año | CEO 1 (Wolfe Herd) | CEO 2 (Jones) | 100 $ se convierten en |
|---|---|---|---|
| 2021 | 1.125.200 $ | — | 48,16 $ |
| 2022 | 16.234.030 $ | — | 29,94 $ |
| 2023 | 7.031.795 $ | — | 20,96 $ |
| 2024 | 6.045.649 $ | 23.503.322 $ | 11,58 $ |
| 2025 | 7.617.828 $ | 192.046 $ | 5,08 $ |
Los totales de la Tabla Resumen de Remuneración de los dos consejeros delegados entre 2021 y 2025 suman 61.749.870 dólares. La tabla reporta además la "Remuneración Realmente Pagada", la medida a valor de mercado de la SEC, que en 2021 fue de 75.084.565 dólares para Wolfe Herd y en 2025 de menos 7.824.988 dólares para Jones, que perdió 7.674.280 dólares en incentivos al salir. Las cifras negativas de los años posteriores son la parte honesta de la divulgación: paquetes cargados de acciones marcados a la baja con la cotización.
La lista de directivos nombrados distintos del consejero delegado es señal por sí misma. Para 2025 la componen cinco personas, tres de ellas identificadas en el informe como cesadas durante ese año: una directora financiera en marzo, una directora jurídica en abril y un director financiero interino en agosto. Bumble pasó por tres responsables de finanzas en un solo año. La inestabilidad de liderazgo de este tipo rara vez aparece en el cálculo de una prima, pero aparece de forma fiable en la ejecución, un patrón también visible en la transición de consejero delegado en MongoDB.
¿Es un problema del sector? La prueba de los comparables
La explicación más común del declive de Bumble es que las citas en línea están estructuralmente rotas: fatiga del deslizamiento, caída del compromiso, una retirada generacional de las aplicaciones. La afirmación es comprobable, porque otras compañías de citas cotizan en el mismo periodo.
Match Group
Match Group, propietaria de Tinder y Hinge, cerró a 172,13 dólares el 11 de febrero de 2021 —la primera sesión de Bumble— y a 42,36 dólares el 13 de octubre de 2026. Es una caída del 75,4%.
Así que la explicación sectorial no está vacía. Un operador diversificado con las dos mayores marcas de citas de Estados Unidos perdió tres cuartas partes de su valor en el mismo periodo. Quien sostenga que los problemas de Bumble son puramente idiosincrásicos tiene que dar cuenta de eso. La comparación es más fácil de hacer lado a lado en la página de cotización de MTCH.
Grindr
Grindr cerró a 11,05 dólares el 11 de febrero de 2021 y a 15,47 dólares el 13 de octubre de 2026: una ganancia del 40,0%.
Grindr es una aplicación de citas. Opera en la misma categoría, afronta la misma economía de tiendas de aplicaciones y las mismas dudas sobre la durabilidad del compromiso. En la ventana en la que Bumble cayó un 91,4% hasta el precio de oferta y Match Group cayó un 75,4%, Grindr subió. "Las aplicaciones de citas están muertas" no sobrevive al contacto con esa cifra.
Qué sobrevive a la prueba
Ordenando la misma ventana sobre la misma base:
| Compañía | 11 feb 2021 | 13 oct 2026 | Variación |
|---|---|---|---|
| Grindr | 11,05 $ | 15,47 $ | +40,0% |
| ETF del S&P 500 (SPY) | 390,71 $ | 778,01 $ | +99,1% |
| Match Group | 172,13 $ | 42,36 $ | −75,4% |
| Bumble (a la oferta de 6,05 $) | 70,31 $ | 6,05 $ | −91,4% |
Lo que sobrevive es una afirmación más estrecha y más útil: el modelo de citas por deslizamiento, masivo y por suscripción se desvalorizó severamente, y Bumble se desvalorizó 16 puntos porcentuales más que el mayor operador de ese modelo, mientras un competidor diferenciado de la misma categoría se revalorizaba. La categoría fue un viento de cara. No fue la causa de los últimos dieciséis puntos, y no explica en absoluto el libro mayor de las secciones precedentes.
El único hecho estructural que los documentos sí conceden
Los propios factores de riesgo del 10-K de Bumble enuncian el problema del sector con precisión, y de forma más útil que cualquier comentario:
El sector de las citas es altamente competitivo, con bajos costes de cambio, y un flujo constante de nuevos productos y entrantes, y la innovación de nuestros competidores, como el uso de inteligencia artificial, puede alterar nuestro negocio.
De ahí se siguen dos cosas. Primero, "bajos costes de cambio" es la compañía diciendo a los inversores que el reconocimiento de marca no es un foso aquí. A un usuario que se marcha no le cuesta nada marcharse. Segundo, y en contra del relato dominante, los propios documentos de Bumble enmarcan la inteligencia artificial como una amenaza competitiva de los rivales, no como una palanca de recuperación. El 10-K describe el trabajo de inteligencia artificial de la propia Bumble en términos defensivos —detectar perfiles no auténticos, bloquear contenido inapropiado, mejorar la relevancia de los emparejamientos—, no como un negocio nuevo.
La máquina de efectivo que nadie quería
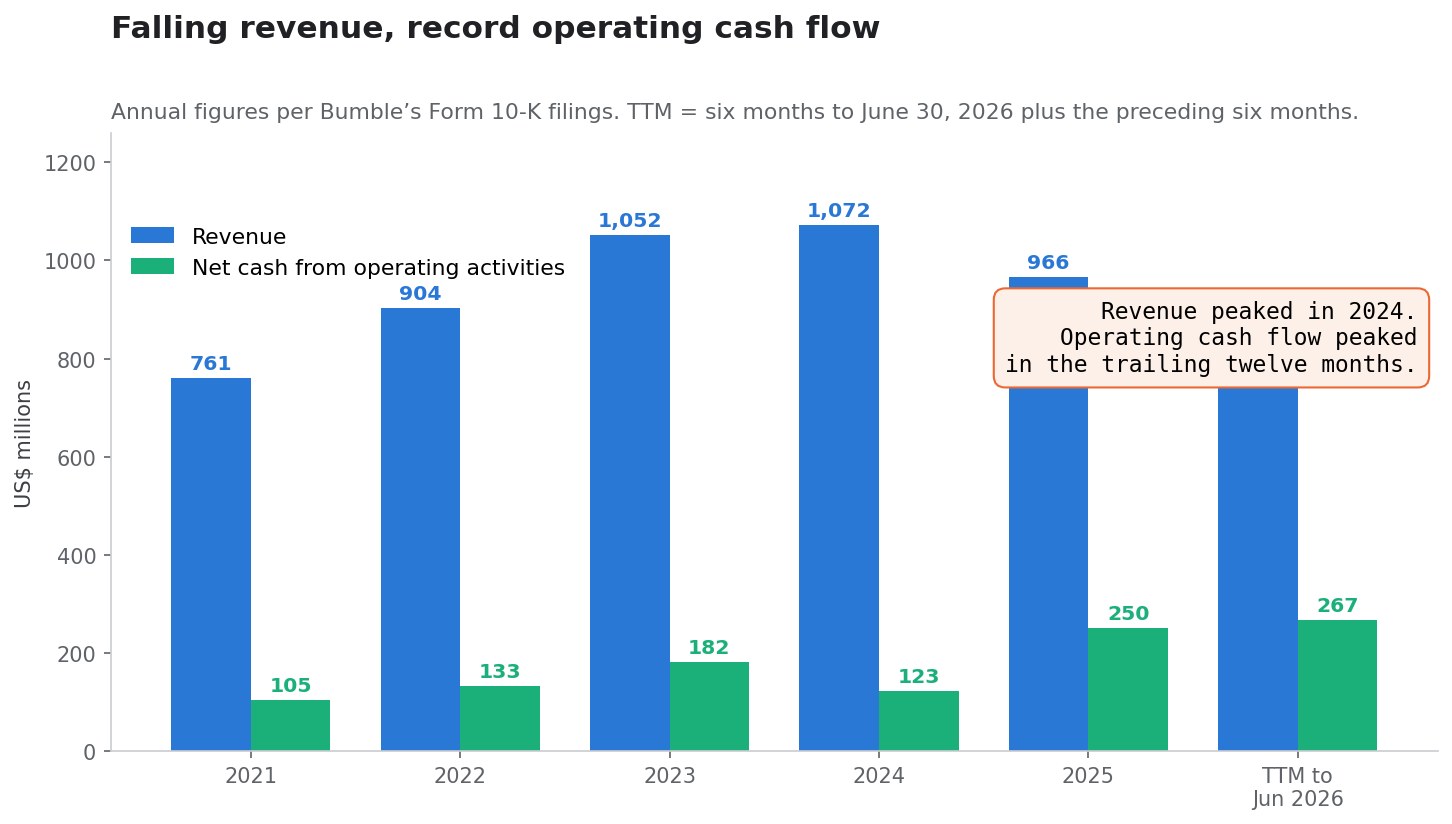
Aquí es donde el relato estándar sobre Bumble se equivoca más. La compañía suele describirse como un negocio en deterioro que se queda sin efectivo. El estado de flujos de efectivo dice lo contrario.
Flujo de caja operativo récord en un negocio que encoge
| Año | Ingresos | Efectivo neto de actividades operativas |
|---|---|---|
| 2021 | 760,9 M$ | 104,8 M$ |
| 2022 | 903,5 M$ | 132,9 M$ |
| 2023 | 1.051,8 M$ | 182,1 M$ |
| 2024 | 1.071,6 M$ | 123,4 M$ |
| 2025 | 965,7 M$ | 250,4 M$ |
| Doce meses hasta el 30 de junio de 2026 | 893,2 M$ | 266,7 M$ |
Los ingresos alcanzaron su máximo en 2024 y han caído un 16,6% desde ese pico. El flujo de caja operativo alcanzó su máximo en los doce meses móviles, en 266,7 millones: más del doble de la cifra de 2024 y 2,5 veces la de 2021.
Las dos reestructuraciones hicieron lo que se supone que hacen las reestructuraciones. El gasto de ventas y marketing cayó de 261,2 millones en 2024 a 165,4 millones en 2025, un recorte del 36,7%. El negocio se hizo más pequeño y mucho más generador de caja al mismo tiempo.
La línea de usuarios de pago y lo que dice la compañía al respecto
La métrica operativa que mueve los ingresos de Bumble son los usuarios de pago, y cae más rápido que los ingresos.
| Tres meses hasta el 30 de junio | 2026 | 2025 | Variación |
|---|---|---|---|
| Usuarios de pago de la app Bumble | 2.077,1 mil | 2.499,8 mil | −16,9% |
| Usuarios de pago de Badoo y otros | 1.080,1 mil | 1.277,4 mil | −15,4% |
| Usuarios de pago totales | 3.157,2 mil | 3.777,2 mil | −16,4% |
| Ingreso medio por usuario de pago de la app Bumble | 27,55 $ | 26,85 $ | +2,6% |
| Ingreso medio por usuario de pago total | 21,96 $ | 21,69 $ | +1,2% |
Un ingreso medio por usuario de pago al alza suele leerse como poder de fijación de precios. El 10-Q no respalda esa lectura. Atribuye el aumento a "un incremento del ingreso medio por usuario de pago total, debido principalmente a fluctuaciones favorables de los tipos de cambio". La línea de monetización aguantó porque el dólar se movió, no porque Bumble subiera precios con éxito.
La compañía tampoco describe la caída de usuarios únicamente como un fracaso. Su informe de gestión enmarca parte de ella como deliberada:
A medida que pasamos de la finalización del reajuste de calidad de nuestra base de miembros, nuestro foco principal se ha desplazado a mejorar la experiencia del miembro mediante innovación de producto ... A medida que abordamos estas áreas de foco, nuestros ingresos y usuarios de pago se han visto, y pueden seguir viéndose, negativamente afectados a corto plazo.
Ambas lecturas merecen estar en la página. Una compañía que elimina deliberadamente miembros de baja calidad perderá usuarios de pago; una compañía que pierde frente a competidores también perderá usuarios de pago; los documentos públicos no permiten distinguirlas. Lo que los documentos sí establecen es que los ingresos se concentran fuera de Estados Unidos: 87,4 millones, el 42%, de los ingresos del segundo trimestre de 2026 vinieron de Estados Unidos, frente a 123,1 millones del resto del mundo.
Ingresos por empleado
A 31 de diciembre de 2025 Bumble tenía aproximadamente 580 empleados a tiempo completo, alrededor del 64% en Europa, repartidos por 14 países. Frente a los ingresos de 2025 de 965,7 millones, eso son 1,67 millones de dólares de ingresos por empleado y 432.000 dólares de flujo de caja operativo por empleado.
Son cifras extraordinarias para un negocio de consumo, y son la explicación individual más plausible de por qué una sociedad holding cuya misión declarada es "aplicar tecnología de frontera para renovar y acelerar negocios" quería este activo. Ithaca no compra crecimiento. Compra una base de suscripción que convierte efectivo y es gestionada por menos de seiscientas personas.
El múltiplo que pagaba el mercado
Al cierre no afectado de 2,54 dólares, 153,1 millones de unidades tras el canje implicaban un valor del capital de 388,9 millones y, con 321,0 millones de deuda neta, un valor de empresa de 709,9 millones.
Frente a un flujo de caja operativo móvil de 266,7 millones, el mercado público valoraba la empresa de Bumble en 2,66 veces el flujo de caja operativo, y su capital en 1,46 veces. Son múltiplos normalmente reservados a negocios de los que se espera que dejen de generar efectivo por completo.
El múltiplo que paga el comprador
A 6,05 dólares, un valor de empresa de 1.247,4 millones frente a los mismos 266,7 millones son 4,68 veces el flujo de caja operativo móvil. Un capital de 926,3 millones son 3,47 veces.
Un comprador que paga una prima del 138% está pagando 4,7 veces el flujo de caja operativo. Ambas frases son verdaderas simultáneamente, y solo una apareció en los titulares. Esta es la brecha que un libro mayor cierra y una prima no puede cerrar: la prima mide la distancia respecto a un precio, mientras que el múltiplo mide la distancia respecto al efectivo que produce el negocio. La misma divergencia impulsó el análisis de precios de Acciones de FICO y la escalera de precios del scoring.
La refinanciación de abril de 2026 fue la señal real
Si una fecha explica por qué Bumble se vende en octubre de 2026, no es octubre. Es el 24 de abril de 2026.
SOFR más 800 puntos básicos
En esa fecha las filiales de Bumble suscribieron un nuevo contrato de crédito a plazo que preveía un préstamo a plazo garantizado sénior de 475,0 millones de dólares con vencimiento el 24 de abril de 2030, con un interés de SOFR a plazo más el 8,00%, o un tipo base más el 7,00%. El 10-Q divulga el tipo vigente a 30 de junio de 2026 como el 11,62%.
Los préstamos que sustituyó —el Préstamo a Plazo Original y el Préstamo a Plazo Incremental de 2020— devengaban el 7,18% y el 7,68% respectivamente a 30 de junio de 2025. El coste de la deuda garantizada sénior de Bumble subió aproximadamente cuatro puntos porcentuales en una sola refinanciación.
SOFR a plazo más 800 puntos básicos no es precio de grado de inversión, y no es el precio habitual de una compra apalancada para un negocio que genera un cuarto de miles de millones de dólares de flujo de caja libre. Es el precio que un mercado de crédito aplica a un activo que espera que encoja.
El descuento de emisión de 28,5 millones
El préstamo a plazo "se emitió con un descuento de 28,5 millones de dólares". Sobre 475,0 millones de nominal, eso es un descuento de emisión original del 6,0%: los prestamistas desembolsaron aproximadamente 94 centavos por dólar. Bumble incurrió además en unos 6,7 millones de costes de emisión del préstamo y 0,7 millones de la línea revolvente, y reconoció una pérdida de 1,5 millones por la extinción de la facilidad antigua.
En términos de efectivo: Bumble amortizó 590,6 millones y recibió 456,0 millones netos, cubriendo la diferencia con efectivo del balance. Por eso el efectivo cayó de 175,8 millones a 31 de diciembre de 2025 a 154,0 millones a 30 de junio de 2026 pese a generar 130,9 millones de caja operativa en el semestre.
El calendario de amortización y los convenios
El nuevo préstamo "se amortiza en cuotas mensuales iguales, con una amortización anual del 12,5% del principal original en el primer año y del 15,0% a partir de entonces", y está sujeto a amortizaciones obligatorias, incluidas las procedentes del exceso de flujo de caja.
Eso son 59,4 millones de principal programado en el primer año y 71,3 millones anuales después, frente a intereses de aproximadamente 55,2 millones al tipo del 11,62%. Un servicio de la deuda combinado de alrededor de 114,6 millones en el primer año consume en torno al 43% del flujo de caja operativo móvil, antes de cualquier barrido de exceso de caja.
Los contratos añaden un ratio máximo de apalancamiento total consolidado de 3,00 a 1,00, que desciende hasta 2,00 a 1,00 el 30 de junio de 2028, y un requisito de liquidez mínima que sube de 25,0 millones a 50,0 millones. Bumble cumplía a 30 de junio de 2026.
Leídas en conjunto, la refinanciación de abril es una compañía comprando cuatro años de pista a un precio punitivo, con un calendario de convenios que se aprieta hacia 2028 y una amortización que reclama casi la mitad de su caja. Una venta seis meses después no es una sorpresa. Es la consecuencia.
La plantilla que no está en el titular
La cobertura de operaciones trata a los empleados como un riesgo de integración posterior al cierre. En Bumble, la mayor parte de la reducción ya ocurrió.
Dos reestructuraciones y dos aplicaciones descontinuadas
En febrero de 2024, Bumble anunció un plan para recortar aproximadamente 350 puestos, completado en el tercer trimestre de 2024 con un coste de 20,4 millones de dólares.
En junio de 2025 anunció una reducción adicional de aproximadamente 240 puestos, que representaban alrededor del 30% de los empleados, esperando unos 15,0 millones de cargos no recurrentes hasta el primer trimestre de 2026.
Entretanto, descontinuó la aplicación Official en el segundo trimestre de 2025 y vendió Fruitz a un tercero en julio de 2025.
Aproximadamente 580 empleados a tiempo completo
Los propios factores de riesgo del 10-K describen el resultado: "Durante 2025 experimentamos cambios significativos en la alta dirección y redujimos nuestra plantilla global en aproximadamente un 30%". La plantilla a 31 de diciembre de 2025 era de aproximadamente 580 personas.
Una compañía que empleaba a unas 1.170 personas antes del plan de 2024 gestiona ahora Bumble, Badoo y BFF con menos de seiscientas. El apalancamiento operativo visible en el estado de flujos de efectivo es eso, con un denominador humano.
Todas las opciones canceladas sin contraprestación
El tratamiento de los incentivos en acciones en el acuerdo de fusión es donde vive el detalle distributivo, y no es simétrico.
| Instrumento | Recuento a 30 de junio de 2026 | Tratamiento en el momento efectivo |
|---|---|---|
| Opciones sobre acciones | 1.424.216 a un precio de ejercicio medio ponderado de 17,35 $ | Canceladas sin contraprestación, estén o no consolidadas |
| Unidades de incentivo de Opco | Unidades de consolidación temporal con un umbral de participación medio ponderado de 43,00 $ | Perdidas y canceladas sin contraprestación |
| Unidades de acciones restringidas consolidadas | parte de 12.363.572 no consolidadas, más las consolidadas | Cobradas a 6,05 $ por acción subyacente |
| Unidades de acciones restringidas no consolidadas | 12.363.572 no consolidadas a 30 de junio de 2026 | Convertidas en un importe en efectivo, pagadero solo con servicio continuado hasta las fechas originales de consolidación |
| Plan de compra de acciones para empleados | — | Terminado en el momento efectivo |
Las opciones no son una controversia: el 10-Q ya registra su valor intrínseco agregado como cero, señalando que "el precio de ejercicio medio ponderado excedía el precio de mercado a 30 de junio de 2026". Pero las unidades de incentivo son instructivas: su umbral de participación era de 43,00 dólares, el precio de salida a bolsa. El instrumento que debía remunerar a los operadores de Bumble se fijó al precio que el público pagó el primer día, y expira sin valor alguno.
Mientras tanto, las unidades de acciones restringidas consolidadas en manos de consejeros no ejecutivos y de la fundadora y consejera delegada se cobran íntegramente a 6,05 dólares. Las unidades no consolidadas de empleados en activo se convierten en una obligación de retención. La pila de capital se desmonta en un orden concreto, y no es alfabético.
Protecciones de la operación: lo que realmente la cierra
La mayoría de los comentarios sobre esta operación señala la financiación como riesgo principal. El acuerdo de fusión dice, en una frase, que no lo es.
Sin condición de financiación
El Acuerdo de Fusión no contiene una condición de financiación.
Ithaca está obligada a cerrar llegue o no su capital en plazo. El lado del capital está documentado: conforme a una carta de compromiso de capital fechada el 12 de octubre de 2026, Greenoaks Prime Radiant LP acordó aportar financiación de capital por el importe agregado allí establecido. El 8-K no divulga el importe.
El consentimiento escrito ya está entregado
El cierre requiere la adopción del acuerdo de fusión mediante consentimiento escrito de los Accionistas Principales. El 8-K informa de que eso ya ocurrió:
Tras la ejecución del Acuerdo de Fusión, los Accionistas Principales ejecutaron y entregaron a la Compañía un consentimiento escrito adoptando el Acuerdo de Fusión y aprobando las Fusiones ... proporcionando así la aprobación de accionistas requerida para las Fusiones. No se requiere ninguna acción adicional por parte de los titulares de acciones ordinarias de la Compañía para completar las Fusiones.
No habrá votación de accionistas. El comunicado confirma que las partes consintientes fueron "filiales de Blackstone y la Sra. Wolfe Herd". Los titulares no vinculados reciben una declaración informativa y un periodo de espera de veinte días, no una papeleta. Delaware lo permite; el artículo 228 de la Ley General de Sociedades autoriza la acción de los accionistas por consentimiento escrito.
Una comisión de 102 millones para la matriz, en depósito antes del 19 de octubre
La asimetría en las comisiones de ruptura es la declaración más clara de quién soporta el riesgo.
| Comisión | Importe | Pagadera por |
|---|---|---|
| Comisión de Terminación de la Compañía | 29.000.000 $ | Bumble, en circunstancias especificadas |
| Comisión de Terminación de la Matriz | 102.000.000 $ | Ithaca, por incumplimiento material no subsanado o falta de cierre |
La comisión de la matriz es 3,52 veces la de la compañía. Más importante aún, el 8-K señala que "la Comisión de Terminación de la Matriz debe depositarse en una cuenta de depósito en garantía antes del 19 de octubre de 2026", seis días después del anuncio. Una comisión de ruptura inversa prefinanciada en depósito es un compromiso materialmente más fuerte que una promesa contractual, porque elimina la capacidad del comprador de marcharse y litigar sobre solvencia.
La comisión de 29 millones y la cláusula de no búsqueda
La compañía está sujeta a una cláusula habitual de no búsqueda. Crucialmente, la salida fiduciaria —el derecho a dialogar con una propuesta superior no solicitada— se aplicaba únicamente antes de la recepción de la Aprobación de Accionistas de la Compañía, y esa aprobación ya se ha entregado. La ventana en la que podría haber surgido un postor competidor se cerró el día en que se firmó el acuerdo.
La comisión de 29 millones de la compañía sobrevive en una cola estrecha: si se anuncia públicamente una propuesta de adquisición y no se retira, el acuerdo termina en circunstancias especificadas y Bumble firma o consuma una operación en los doce meses siguientes. A efectos prácticos, la subasta ha terminado.
Condiciones de cierre que permanecen: ausencia de orden prohibitiva; expiración o terminación del periodo de espera bajo la Ley Hart-Scott-Rodino de Mejoras Antimonopolio; otras autorizaciones gubernamentales; envío de la declaración informativa del Anexo 14C y el transcurso de 20 días; exactitud de las manifestaciones; cumplimiento de los compromisos; y ausencia de un efecto material adverso sobre la compañía. La Fecha Límite es el 12 de julio de 2027.
La aritmética del arbitraje de fusiones
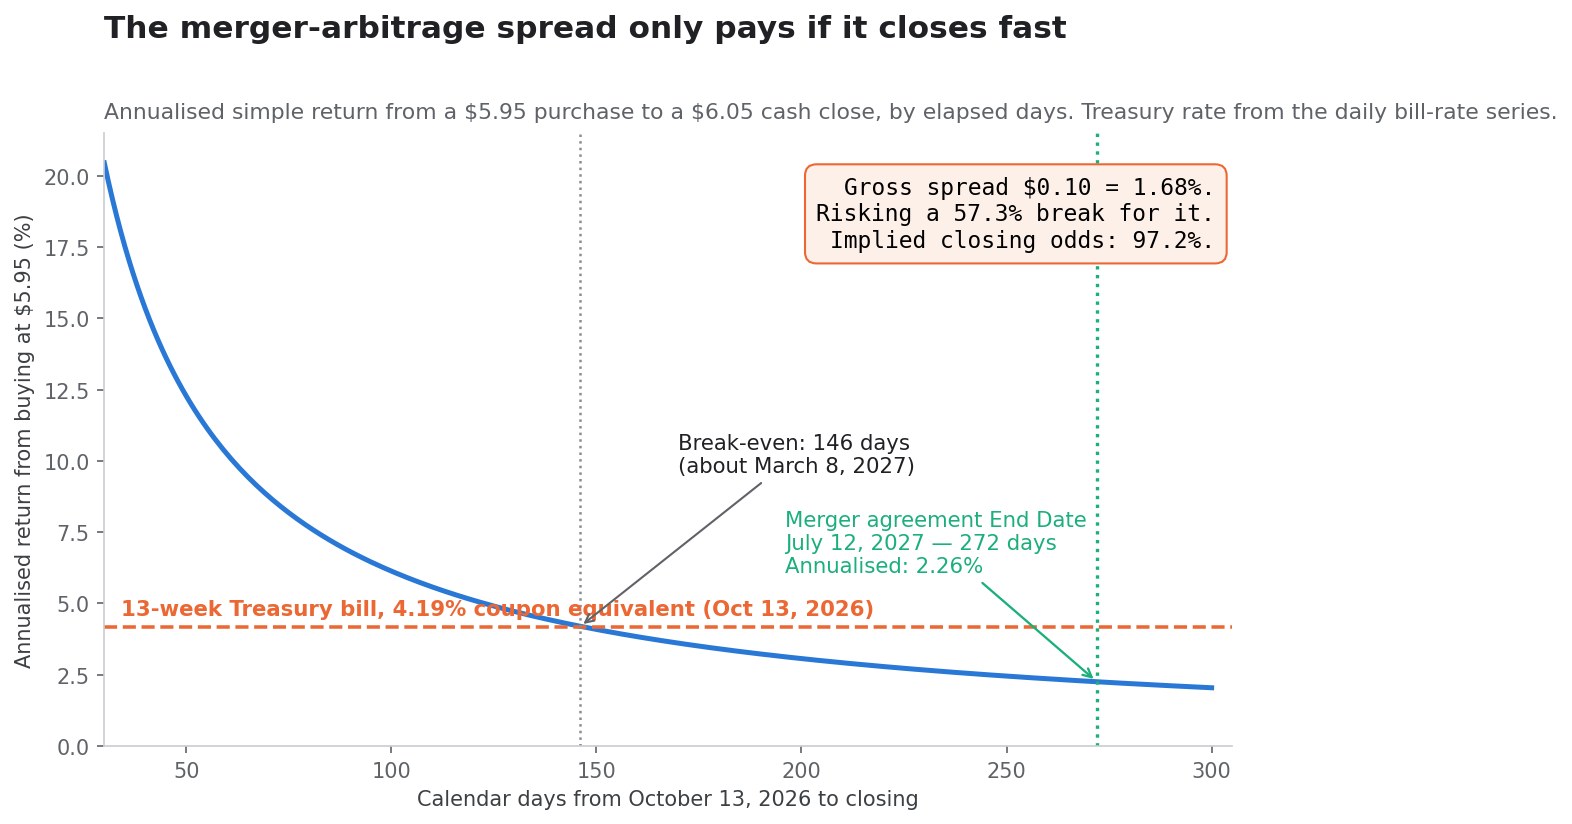
Aquí la operación se convierte en una decisión y no en un relato. El arbitraje de fusiones es aritmética, y la aritmética aquí es inusualmente implacable.
El diferencial es de 0,10 dólares
Bumble cerró a 5,95 dólares el 13 de octubre de 2026 frente a una oferta de 6,05 dólares. El diferencial bruto es de 0,10 dólares, o el 1,681% del precio de compra.
La probabilidad implícita de cierre
Si la operación se rompe, el punto de referencia natural es el precio no afectado de 2,54 dólares. Despejando la probabilidad p que hace del precio actual un valor esperado justo:
p × 6,05 $ + (1 − p) × 2,54 $ = 5,95 $
p = (5,95 $ − 2,54 $) ÷ (6,05 $ − 2,54 $) = 97,15%
El mercado está descontando aproximadamente un 97% de probabilidad de consumación. Dada la ausencia de condición de financiación, un consentimiento de accionistas ya entregado y una comisión de ruptura inversa de 102 millones en depósito, esa cifra es defendible y no complacencia.
Rendimiento anualizado según la fecha de cierre
El diferencial es fijo. El rendimiento no, porque el rendimiento depende enteramente del tiempo.
| Cierre en | Rendimiento simple anualizado |
|---|---|
| 60 días | 10,22% |
| 90 días | 6,82% |
| 120 días | 5,11% |
| 146 días | 4,20% |
| 180 días | 3,41% |
| 272 días (la Fecha Límite, 12 de julio de 2027) | 2,26% |
El umbral de las letras del Tesoro
El 13 de octubre de 2026 la letra del Tesoro a 13 semanas ofrecía un rendimiento equivalente a cupón del 4,19%, según la serie diaria de tipos de letras del Tesoro.
El diferencial supera ese umbral solo si la operación cierra en 146 días, aproximadamente el 8 de marzo de 2027. Si cierra más tarde, un comprador a 5,95 dólares habría obtenido mejor resultado en una letra pública a tres meses sin ningún riesgo de operación. Si la fusión llega a su Fecha Límite contractual, la operación rinde un 2,26% anualizado frente al 4,19% disponible sin riesgo.
Frente a eso, el lado bajista. Una ruptura devuelve la acción hacia 2,54 dólares, una caída del 57,3% desde 5,95. La posición arriesga un 57,3% para ganar un 1,68%, y el rendimiento solo supera la liquidez si el calendario regulatorio y de envío se resuelve en menos de cinco meses. Es una operación legítima para una cartera diversificada valorada por probabilidad de cierre. No es una operación para quien crea que un diferencial del 1,68% compensa poseer Bumble.
Gobierno corporativo, el reloj del voto múltiple y qué leer después
Diez votos a uno, hasta febrero de 2028
El folleto de salida a bolsa estableció que cada acción de Clase A en manos de un Accionista Principal confiere diez votos, y que cada Accionista Principal que posea Clase B tiene derecho a diez votos por unidad común poseída, estructura que el folleto justificó como "reducir, durante los años iniciales de Bumble como compañía cotizada, la exposición del consejo a presiones que pudieran ejercer accionistas activistas".
La estructura llevaba una cláusula de extinción: siete años desde el cierre de la oferta, o antes si las partes del acuerdo de accionistas dejaban de poseer el 7,5% de la Clase A en circulación sobre base canjeada. La oferta se cerró en febrero de 2021, situando la extinción en febrero de 2028.
La Fecha Límite del acuerdo de fusión es el 12 de julio de 2027. Según el calendario contractual, Bumble deja de ser compañía cotizada unos siete meses antes de que hubiera llegado el principio de un voto por acción. Es una observación sobre la secuencia, no una acusación sobre la intención, y es comprobable contra dos documentos fechados.
La fundadora no está cobrando
De forma concurrente con el acuerdo de fusión, Wolfe Herd y Beehive Holdings III, LP, una entidad afiliada a ella, suscribieron un acuerdo de rollover por el cual Beehive Holdings aportará acciones de Clase A a Oak Topco, Inc., filial íntegramente participada de Ithaca, a cambio de participaciones en Oak Topco. El 8-K es explícito: "Dichas acciones no tendrán derecho a recibir el Precio por Acción de Clase A."
El comunicado lo enmarca como continuidad: "seguiré activamente implicada con Bumble". El acuerdo de fusión lo enmarca como estructura de capital: la fundadora está convirtiendo una participación en una compañía cotizada en una participación en una compañía privada junto al comprador, que es precisamente por lo que se abstuvo en la votación del consejo y mantuvo asesores propios.
Por separado, la propiedad beneficiaria reportada de Blackstone cayó de 22.432.496 acciones (Anexo 13D/A, fecha del hecho 16 de junio de 2026) a 18.664.720 acciones (fecha del hecho 29 de septiembre de 2026), una reducción de 3.767.776 acciones, el 16,8%, a lo largo de un trimestre en el que Bumble cotizó entre 2,44 y alrededor de 4,00 dólares. El consejero designado por Blackstone, Jonathan C. Korngold, dimitió con efecto el 30 de junio de 2026, salida que el 8-K atribuye a su marcha previamente anunciada de Blackstone y expresamente no a desacuerdo alguno con la compañía. Las 18,66 millones de acciones restantes valen aproximadamente 112,9 millones de dólares a 6,05.
El mapa de partes vinculadas
Una divulgación más pertenece a cualquier evaluación de quién extraía valor. La nota de partes vinculadas del 10-Q registra que Bumble reconoce ingresos por publicidad de y soporta gasto de marketing con Liftoff Mobile, compañía en la que fondos afiliados a Blackstone mantienen participación de control; compra servicios de moderación a TaskUs y servicios de suscripción a Cvent, ambas controladas por Blackstone; utiliza servicios de suscripción de NAVEX Global, en la que fondos de Blackstone poseen más del 20%; y reconoce gasto de consultoría pagadero a Blackstone Management Partners L.L.C.
Los importes son pequeños: 3,3 millones de costes de moderación y 0,2 millones de costes de marketing en los seis meses hasta el 30 de junio de 2026, frente a 0,1 millones de gasto de consultoría. Nadie está siendo desangrado mediante contratos con proveedores. Pero el mapa merece dibujarse, porque muestra que la relación con el patrocinador tocaba simultáneamente publicidad, operaciones de confianza y seguridad, aprovisionamiento de software y asesoría. Cuando un artículo pregunta "quién capturó el valor", la respuesta rara vez es una sola partida.
Derechos de tasación y los documentos pendientes
Como la fusión se aprobó por consentimiento escrito y no por votación, la principal protección procesal de los accionistas no vinculados es la tasación conforme al artículo 262 de la Ley General de Sociedades de Delaware, que permite a un titular disidente solicitar al Tribunal de Equidad una determinación judicial del valor razonable. Los mecanismos legales de notificación y plazo se establecerán en la declaración informativa; rige el texto del artículo 262.
Tres documentos importarán más que cualquier comentario:
- El Anexo 13E-3, exigido en una operación de exclusión de bolsa con partes vinculadas. Debe contener los "Antecedentes de la Fusión", la opinión de equidad del asesor financiero y los análisis subyacentes, y las proyecciones de la dirección. Ahí aparecerán los supuestos de descuento de flujos de caja, el conjunto de compañías comparables y cualquier análisis de sensibilidad, y ahí la negociación del 12 de octubre quedará explicada o llamativamente no explicada.
- La declaración informativa del Anexo 14C, que pone en marcha el reloj de veinte días que es en sí mismo una condición de cierre.
- El Formulario 10-Q del tercer trimestre, que la compañía se ha comprometido a presentar antes del 9 de noviembre de 2026. Como Bumble ha cancelado su comunicado de resultados y su conferencia del tercer trimestre, esta presentación es la única divulgación del trimestre de septiembre que recibirán los inversores, y la línea de usuarios de pago es la primera que hay que leer.
Preguntas frecuentes sobre la exclusión de bolsa de Bumble
¿Es real la prima del 138%?
Sí, y está correctamente calculada frente al precio de cierre del 9 de octubre de 2026 de 2,54 dólares. También es cierto que 2,54 dólares está un 1,6% por encima del mínimo de cierre histórico de Bumble, que los mismos 6,05 dólares están solo un 2,9% por encima del máximo de cierre de 52 semanas de 5,88 dólares, y que están un 85,9% por debajo del precio de salida a bolsa de 43,00 dólares. Las cuatro afirmaciones son simultáneamente exactas. La prima describe el punto de partida, no el negocio.
¿Por qué las acciones de Clase A por 6,05 dólares no suman 1.300 millones?
Porque Bumble es una estructura Up-C. Más allá de las 131.861.482 acciones de Clase A en circulación a 30 de junio de 2026, había 21.248.446 unidades comunes de Opco en manos ajenas a Bumble Inc., canjeables uno a uno y compradas por la segunda fusión. Sobre base canjeada hay 153.109.928 unidades, que valen 926,3 millones a 6,05 dólares. Sumando 475,0 millones de principal del préstamo a plazo y restando 154,0 millones de efectivo se obtiene un valor de empresa de alrededor de 1.247 millones: los "1.300 millones" del comunicado.
¿Qué probabilidad hay de que la operación se cierre?
El mercado descuenta aproximadamente un 97%, derivado del cierre de 5,95 dólares frente a una oferta de 6,05 y un precio de ruptura de 2,54. El apoyo estructural es inusualmente fuerte: no hay condición de financiación, el consentimiento escrito requerido ya se ha entregado, de modo que ninguna votación puede fracasar, y la comisión de terminación de la matriz de 102 millones debe depositarse en garantía antes del 19 de octubre de 2026. Las condiciones restantes son la autorización regulatoria, el periodo de veinte días de la declaración informativa y las manifestaciones habituales.
¿Merece la pena operar el diferencial de la fusión?
Solo con un cierre rápido. El diferencial bruto es de 0,10 dólares, el 1,68%, frente a una caída del 57,3% si la operación se rompe. Anualizado, supera la letra del Tesoro a 13 semanas del 4,19% solo si el cierre ocurre en unos 146 días, en torno al 8 de marzo de 2027. En la Fecha Límite del 12 de julio de 2027 el rendimiento anualizado es del 2,26%, por debajo de la liquidez. La operación es una apuesta sobre el calendario, no sobre Bumble.
¿Se estaba quedando Bumble sin dinero?
No. El flujo de caja operativo en los doce meses hasta el 30 de junio de 2026 fue de 266,7 millones de dólares, el más alto de la historia pública de la compañía, y los 250,4 millones de 2025 eran el récord anterior. Lo que a Bumble se le acababa era el capital barato: la refinanciación de abril de 2026 se fijó en SOFR a plazo más el 8,00% con un descuento de 28,5 millones, llevaba un calendario de amortización anual del 12,5% y después del 15%, y se aprieta hasta un convenio de apalancamiento de 2,00 veces el 30 de junio de 2028.
¿Mataron las citas en línea a Bumble?
En parte, y no principalmente. Match Group cayó un 75,4% en la misma ventana, de modo que la categoría se desvalorizó genuinamente. Pero Grindr subió un 40,0% en el periodo idéntico, y el índice Nasdaq CTA Internet —el referente que la propia Bumble seleccionó para su divulgación— convirtió 100 dólares en 105,74 mientras Bumble convertía 100 dólares en 5,08. El sector explica parte del declive. El libro mayor de 2.962 millones de salidas de caja, los 2.100 millones de deterioros y los 400,2 millones de recompras a una media de 9,35 dólares explican el resto.
¿Qué ocurre con las opciones de los empleados?
Todas las opciones quedan canceladas sin contraprestación, consolidadas o no. A 30 de junio de 2026 había 1.424.216 opciones en circulación a un precio de ejercicio medio ponderado de 17,35 dólares, y el 10-Q ya registraba su valor intrínseco agregado como cero. Las unidades de incentivo de Opco, cuyo tramo de consolidación temporal tenía un umbral de participación de 43,00 dólares, también se pierden sin contraprestación. Las unidades de acciones restringidas consolidadas se cobran a 6,05 dólares; las no consolidadas se convierten en un importe en efectivo pagadero solo con servicio continuado.
Lecturas relacionadas
- Acuerdo Copart-ACV 2026: ACVA sube 44% y deja solo un 0,9%
- Acción PTC: la oferta de 205 $ queda bajo su máximo anual
- Acciones FICO: la escalera de precios de $0,60 a $10
- On Holding (ONON): recompra de 1.000 M$, 10% de sus acciones
- IPO de Oura aplazada: lo que revela el S-1 tras los $13.500M
Referencias
- Formulario 8-K de Bumble Inc., 13 de octubre de 2026: acuerdo de fusión y condiciones
- Anexo 2.1: Acuerdo y Plan de Fusión, fechado el 12 de octubre de 2026
- Anexo 99.1: comunicado conjunto, 13 de octubre de 2026
- Formulario 10-Q de Bumble Inc. del trimestre cerrado el 30 de junio de 2026
- Formulario 10-K de Bumble Inc. del ejercicio cerrado el 31 de diciembre de 2025
- Informe de representación definitivo de Bumble Inc. de 2026: remuneración frente a desempeño
- Folleto de salida a bolsa de Bumble Inc., febrero de 2021: destino de los fondos
- Folleto de colocación secundaria de Bumble Inc., septiembre de 2021
- Formulario 8-K, 29 de junio de 2026: dimisión de un consejero
- Formulario 8-K, 5 de agosto de 2026: resultados del segundo trimestre de 2026
- Anexo 13D/A, fecha del hecho 29 de septiembre de 2026: participación de Blackstone
- Historial de presentaciones del Anexo 13D/A de Bumble Inc.
- Relación con inversores de Bumble Inc.: presentaciones ante la SEC
- Relación con inversores de Bumble Inc.: página principal
- Ithaca Holdings: sitio oficial
- Greenoaks: sitio oficial
- Departamento del Tesoro de Estados Unidos: tipos diarios de letras del Tesoro
- Comisión Federal de Comercio: programa de notificación previa a la fusión
- Índice Nasdaq CTA Internet: descripción del índice
- Liftoff Mobile: sitio oficial
- TaskUs: sitio oficial
- Cvent: sitio oficial
- NAVEX: sitio oficial
- Investopedia: arbitraje de riesgo
- Investopedia: EBITDA
- SimianX AI: análisis de mercado multiagente
- Sala de Mando en Vivo de SimianX AI
- Puntos y precios de SimianX AI
- Archivo de artículos de SimianX AI
Este artículo tiene fines exclusivamente informativos y educativos. No constituye asesoramiento de inversión, jurídico ni fiscal. Las operaciones de fusión pueden ser modificadas, retrasadas o terminadas, los precios pueden ser volátiles y los inversores pueden perder dinero.


