 作者:Marcus Reeve
期中選舉後小型股與大型股誰較強:25 個週期的數據
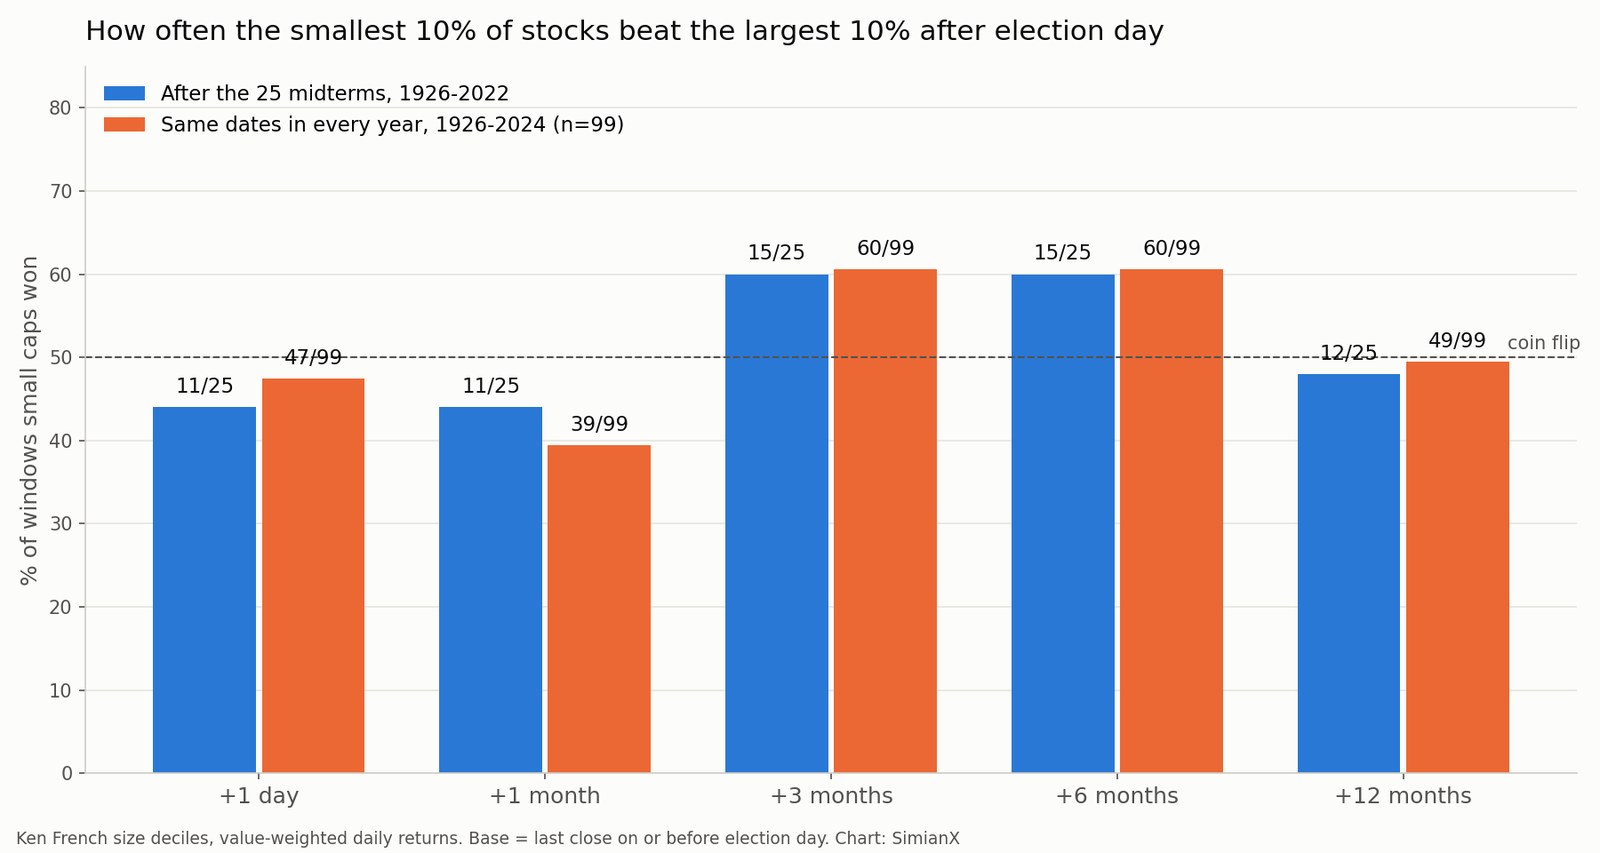
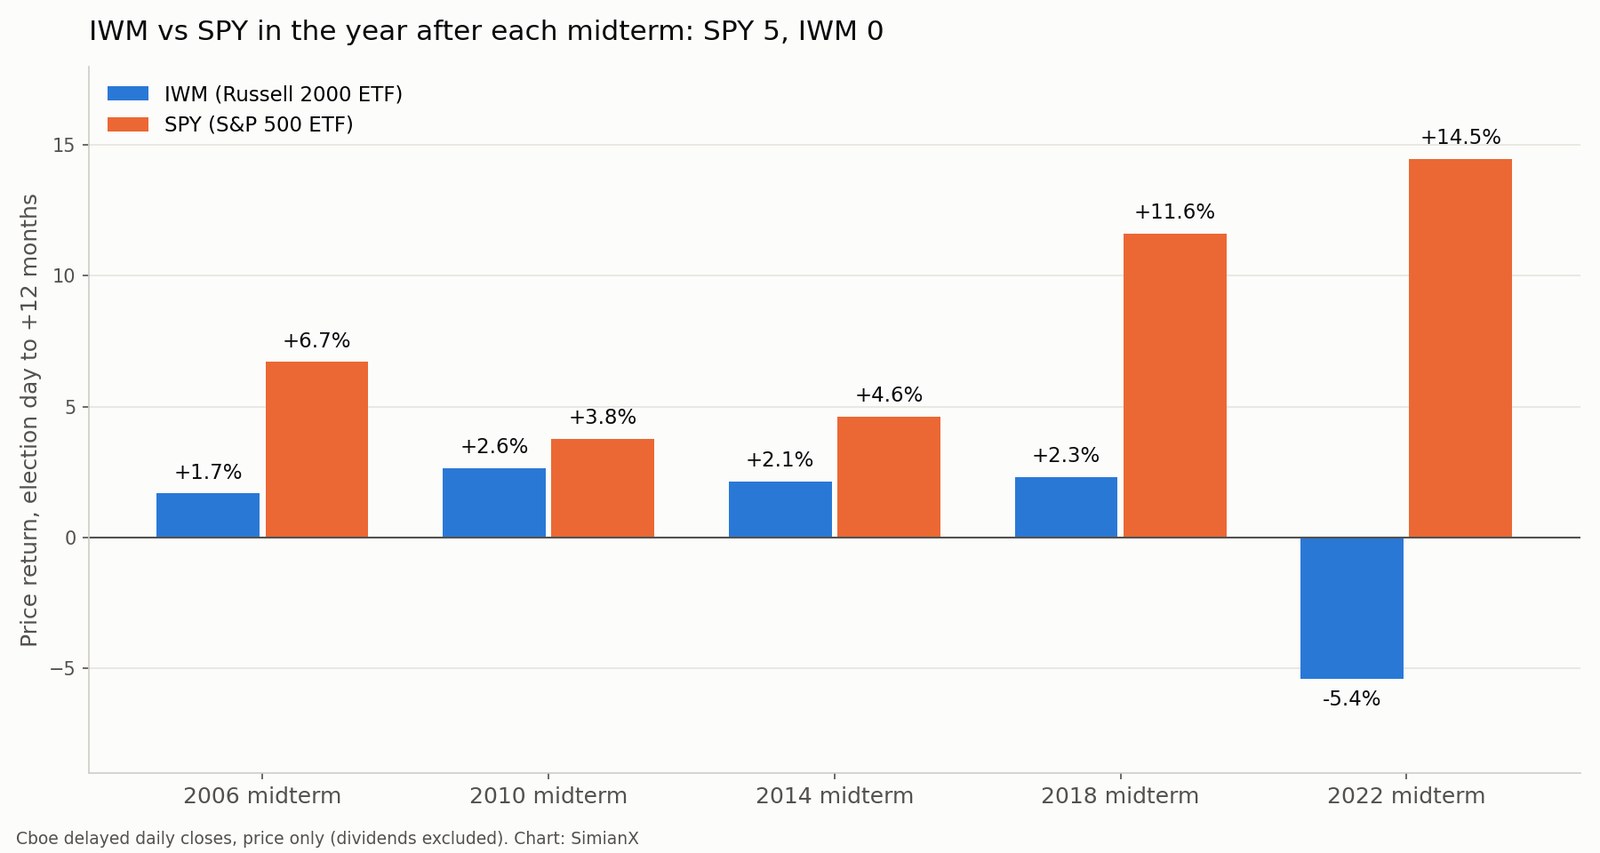
簡短回答: 並不可靠。在 1926 年至 2022 年的全部 25 次美國期中選舉中,市值最小的 10% 股票在選舉日後十二個月勝過市值最大的 10% 股票,25 次中只有 12 次。在較短的三個月與六個月區間裡,小型股表現較好,各贏了 25 次中的 15 次;但不論有沒有期中選舉,小型股在每一年的同樣區間裡都有大約 60% 的勝率。而近年的紀錄恰好相反:2006 年至 2022 年的全部五次期中選舉之後,小型股都輸掉了十二個月的較量,羅素 2000 基金 IWM 每一次都落後標普 500 基金 SPY。
結果(截至美東時間2026年11月4日凌晨1:50): 民主黨贏得參議院與眾議院兩院控制權,AP 與 NBC News 已宣布此結果。據 AP 截至美東時間凌晨1:30的統計,民主黨從共和黨手中拿下7個參議院席次與16個眾議院席次。自2027年1月3日起,國會將不再完全由白宮所屬政黨掌控。
每隔兩年,同樣的說法都會再度出現:選舉一結束,「風險偏好」資金就會輪動到小型股,因為規模較小、以內需為主的公司被認為最能受惠於政策不確定性降低。本文以一個世紀的數據檢驗這個說法。指數層面的紀錄(期中選舉後標普 500 的表現)收錄在我們的期中選舉參考表(1950–2026),產業版本請見期中選舉後表現最好的產業。本頁只回答一個更聚焦的問題:期中選舉之後,公司規模重要嗎?
衡量方法
數據。 長樣本使用 Kenneth R. French Data Library 的「Portfolios Formed on Size」檔案:美國股票每年 6 月依紐約證交所分界點按市值排序,提供 1926 年 7 月至 2026 年 9 月的市值加權每日總報酬。我們比較兩組:
- 十分位組: 市值最小的 10% 股票("Lo 10")對比最大的 10%("Hi 10")。
- 五分位組: 市值最小的 20%("Lo 20")對比最大的 20%("Hi 20")。
兩邊都計入股利,因此是同基準的比較。
日期。 期中選舉日是 11 月第一個星期一之後的星期二,由此得到從 1926 年 11 月 2 日到 2022 年 11 月 8 日的 25 次選舉。起點是選舉日當天或之前的最後一個收盤價。每日數據顯示,1966 年及以前選舉日都沒有交易(紐約證交所因投票休市),因此這些年份以星期一收盤價為基準。從這個基準起算,我們把報酬複利累計到一個月、三個月、六個月與十二個月後同一日曆日當天或之前的最後一個交易日,另外加上下一個交易日(「+1 天」)。
現代驗證。 針對近年的週期,我們加入 Cboe 的 IWM 與 SPY 延遲每日收盤價(自 2004 年 1 月起,涵蓋 2006–2022 年的期中選舉),以及羅素 2000 指數 (_RUT) 對標普 500 指數 (_SPX)(自 2020 年 11 月起,涵蓋 2022 年期中選舉)。這些是兩邊都不含股利的價格報酬,因此差距只有一、兩個百分點的接近結果要審慎看待。
關於規模的說明。 Fama-French 最底部的十分位是真正的微型股,遠小於典型的羅素 2000 成分公司。五分位組較接近多數投資人口中的「小型股」,所以兩組都列出。兩者結論一致的地方,結果就不取決於分界線畫在哪裡。
計分板:25 次期中選舉後的小型股與大型股
| 選舉日後區間 | 十分位組:小型股勝出 | 平均 小型 − 大型 | 中位數 小型 − 大型 | 五分位組:小型股勝出 | 平均 小型 − 大型 |
|---|---|---|---|---|---|
| +1 天 | 25 次中 11 次 | +0.11 個百分點 | −0.10 個百分點 | 25 次中 9 次 | −0.08 個百分點 |
| +1 個月 | 25 次中 11 次 | −0.93 個百分點 | −0.99 個百分點 | 25 次中 13 次 | −0.45 個百分點 |
| +3 個月 | 25 次中 15 次 | +4.48 個百分點 | +4.12 個百分點 | 25 次中 16 次 | +3.94 個百分點 |
| +6 個月 | 25 次中 15 次 | +7.08 個百分點 | +5.80 個百分點 | 25 次中 15 次 | +6.06 個百分點 |
| +12 個月 | 25 次中 12 次 | +7.25 個百分點 | −2.18 個百分點 | 25 次中 12 次 | +6.49 個百分點 |
有三點值得注意。
第一個月屬於大型股。 期中選舉後的一個月裡,最小十分位只贏了 25 次中的 11 次,平均值與中位數都落後約 1 個百分點。選後隔天的反應基本上是擲硬幣,但同樣略偏向大型股。如果真有選後「小型股跳漲」,它並沒有出現在頭幾週。
三到六個月的區間才是小型股的主場。 從選舉日到 2 月初,最小十分位在 25 個週期中有 15 次勝過最大十分位,中位數領先 4.1 個百分點;延長到 5 月初,同樣是 25 次中 15 次,中位數領先 5.8 個百分點。五分位組的結論相同(分別 16 次與 15 次勝出)。
拉長到一整年,優勢就消失了。 十二個月後,小型股贏 12 次、輸 13 次。平均差距仍以 7.3 個百分點偏向小型股,但中位數是 −2.2 個百分點。平均值是由三個極端年份撐起來的:1942 年(+99.9 個百分點)、1966 年(+87.1)與 2002 年(+76.0)。拿掉這三年,典型的期中選舉後年份對大型股略為有利。
小型股的優勢真的和期中選舉有關嗎?
這是多數「選後小型股」文章略過的檢驗。如果小型股在期中選舉後的 11 月到春季區間勝出,那麼在沒有期中選舉的年份,它們是否也會勝出?我們在 1926 年至 2024 年的每一年(共 99 年),都從同一日期(11 月第一個星期一之後的星期二)起計算完全相同的區間。
| 區間 | 25 個期中選舉年 | 74 個非期中選舉年 | 全部 99 年 |
|---|---|---|---|
| +1 個月 | 44% (11/25) | 38% (28/74) | 39% (39/99) |
| +3 個月 | 60% (15/25) | 61% (45/74) | 61% (60/99) |
| +6 個月 | 60% (15/25) | 61% (45/74) | 61% (60/99) |
| +12 個月 | 48% (12/25) | 50% (37/74) | 49% (49/99) |
(十分位組:最小十分位勝過最大十分位的區間占比。)
期中選舉年和其他年份幾乎一模一樣。不論是否有選舉,小型股在 11 月至隔年 5 月這段期間大約十次能贏六次。這就是有充分文獻記載的一月效應:在年底節稅賣壓之後,最小的股票往往在跨年前後反彈。每個週期的選舉都落在同一週,只是剛好位於這個季節性區間的起點。投票本身並不是原因。
用月度檔案、從 10 月底起算的日曆月交叉驗證,結果也一樣:單看 11 月,25 次期中選舉中有 10 次對小型股有利;11 月至 1 月為 17 次;11 月至 4 月為 14 次;11 月至隔年 10 月為 12 次。
所以,對「期中選舉後小型股能否勝過大型股?」的誠實回答是:期中選舉並沒有提供日曆以外的任何額外資訊。 關於日曆中的政治部分,請參閱依任期年份劃分的總統週期:期中選舉後的一年是四年週期中整體市場最強的時段之一,但這股強勢並沒有伴隨可靠的規模傾斜。
工業股也呈現同樣的日曆效應。工業股綜合組合在 25 次期中選舉中有 15 次(60%)在選後三個月跑贏整體市場,比總統大選年(64%)和沒有聯邦選舉的年份(66%)同一時段的比例還略低一些;詳見期中選舉後的工業股。
1926 年以來每次期中選舉十二個月後的表現
| 選舉年 | 最小十分位 | 最大十分位 | 小型 − 大型 | 最小五分位 | 最大五分位 | 小型 − 大型 |
|---|---|---|---|---|---|---|
| 1926 | +3.7% | +32.4% | −28.7 | +15.8% | +30.7% | −14.9 |
| 1930 | −34.7% | −32.2% | −2.4 | −43.1% | −34.0% | −9.1 |
| 1934 | +28.1% | +43.0% | −14.9 | +50.0% | +44.1% | +5.9 |
| 1938 | +10.6% | +5.1% | +5.5 | +3.7% | +3.6% | +0.1 |
| 1942 | +127.9% | +28.1% | +99.9 | +97.1% | +30.2% | +66.8 |
| 1946 | −6.9% | +5.4% | −12.4 | −3.2% | +4.5% | −7.7 |
| 1950 | +25.7% | +23.5% | +2.2 | +24.2% | +24.3% | −0.2 |
| 1954 | +44.2% | +34.7% | +9.5 | +41.7% | +33.7% | +8.0 |
| 1958 | +18.6% | +15.3% | +3.3 | +27.2% | +15.0% | +12.2 |
| 1962 | +35.5% | +28.5% | +6.9 | +32.1% | +28.9% | +3.1 |
| 1966 | +101.2% | +14.2% | +87.1 | +90.6% | +14.8% | +75.8 |
| 1970 | +13.6% | +15.8% | −2.2 | +15.7% | +16.1% | −0.4 |
| 1974 | +37.4% | +20.6% | +16.9 | +38.4% | +22.1% | +16.3 |
| 1978 | +25.4% | +10.3% | +15.1 | +25.7% | +12.0% | +13.7 |
| 1982 | +49.2% | +22.6% | +26.5 | +45.4% | +22.9% | +22.6 |
| 1986 | −16.0% | +5.9% | −21.9 | −17.3% | +3.7% | −20.9 |
| 1990 | +44.9% | +26.4% | +18.5 | +51.1% | +29.6% | +21.5 |
| 1994 | +24.7% | +32.9% | −8.2 | +25.9% | +32.2% | −6.3 |
| 1998 | +17.7% | +25.6% | −7.9 | +21.7% | +24.4% | −2.7 |
| 2002 | +89.2% | +13.2% | +76.0 | +72.0% | +15.5% | +56.5 |
| 2006 | −0.7% | +9.6% | −10.3 | −1.3% | +9.8% | −11.1 |
| 2010 | −4.6% | +5.3% | −9.9 | −1.6% | +5.4% | −7.1 |
| 2014 | −1.1% | +7.1% | −8.2 | +0.5% | +6.7% | −6.2 |
| 2018 | −12.3% | +14.2% | −26.5 | −7.3% | +13.8% | −21.2 |
| 2022 | −11.5% | +21.0% | −32.5 | −14.3% | +18.2% | −32.5 |
(市值加權總報酬,以選舉日為基準至 +12 個月;差值單位為百分點。)
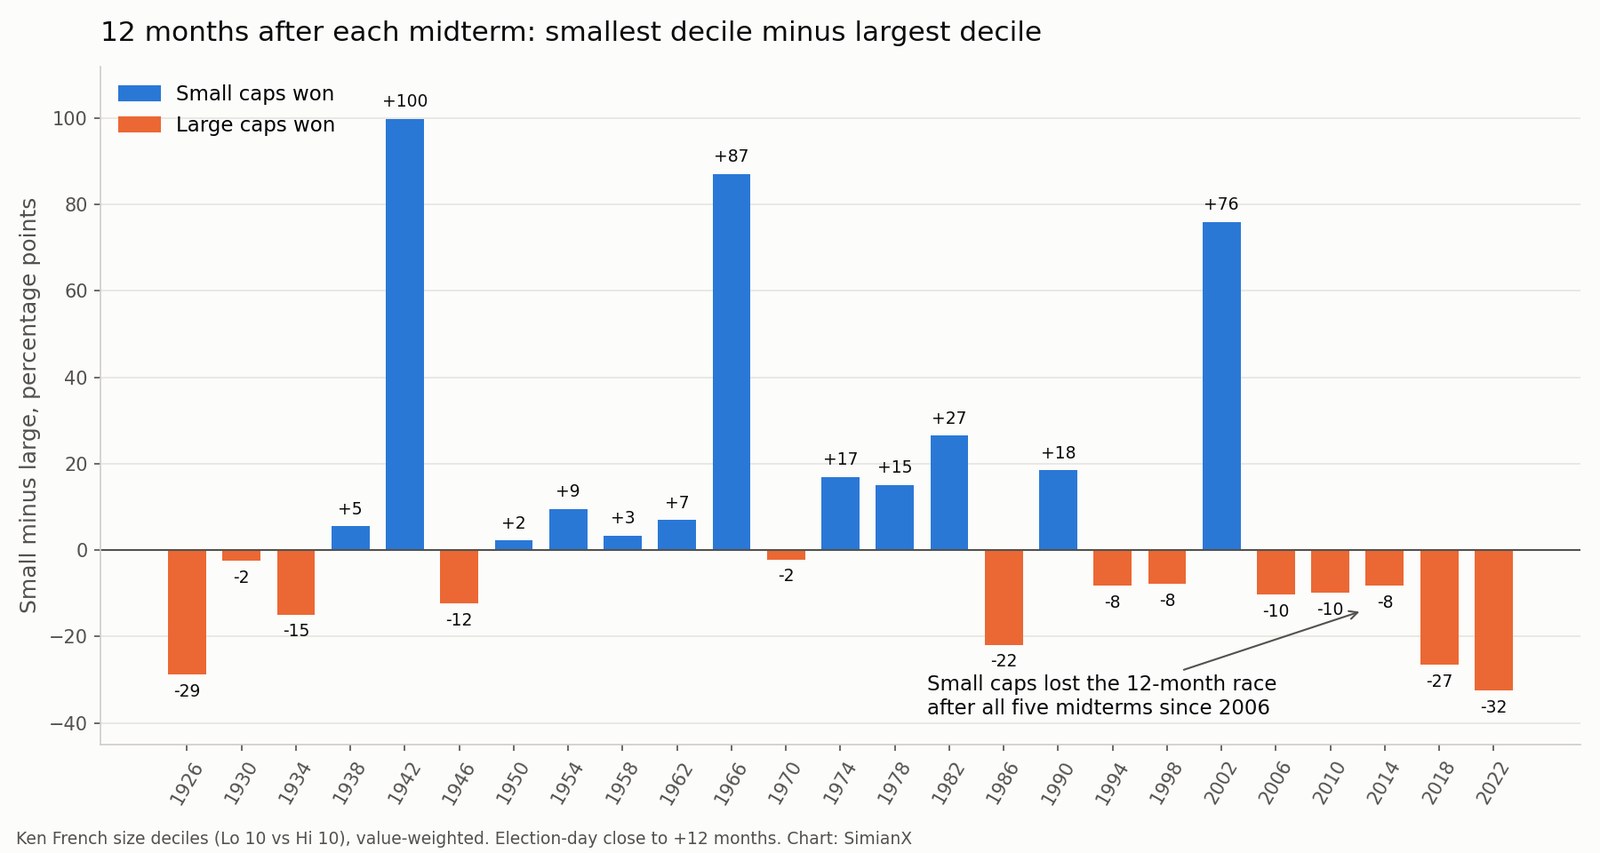
這張表可以分成兩個時代。
1950 至 1990 年:小型股時代。 在 1950 年至 1990 年的十一次期中選舉中,最小十分位在隨後一年贏了九次。這也是學界首度記錄規模溢酬的時期,也就是小型股長期報酬高於大型股的發現。
1994 至 2022 年:大型股時代。 1994 年以來的八次期中選舉中,小型股只贏過一次,就是 2002 年選舉之後,當時市場正走出網路泡沫崩盤,最小的股票反彈最猛。其餘每個週期都由大型股勝出,而且最近兩次的差距最大:2006 年後 −10.3 個百分點,2010 年後 −9.9,2014 年後 −8.2,2018 年後 −26.5,2022 年後 −32.5,這是 1926–2022 年整個紀錄中小型股在期中選舉後表現最差的一年。
從 1982 年算起,小型股只在 11 次中的 3 次期中選舉(1982、1990、2002)後贏下十二個月區間。
現代驗證:IWM 對 SPY 以及羅素 2000
French 投資組合是學術建構。以下用真正可以交易的基金回答同一個問題。
| 期中選舉 | +1 個月 IWM / SPY | +3 個月 IWM / SPY | +6 個月 IWM / SPY | +12 個月 IWM / SPY |
|---|---|---|---|---|
| 2006 | +3.4% / +1.8% | +6.5% / +4.8% | +8.4% / +8.9% | +1.7% / +6.7% |
| 2010 | +5.4% / +2.6% | +11.5% / +9.2% | +19.8% / +14.0% | +2.6% / +3.8% |
| 2014 | +0.9% / +3.3% | +2.2% / +1.5% | +5.7% / +5.1% | +2.1% / +4.6% |
| 2018 | −4.8% / −1.9% | −2.4% / −0.9% | +3.9% / +6.4% | +2.3% / +11.6% |
| 2022 | +0.7% / +3.7% | +7.3% / +7.5% | −3.1% / +8.0% | −5.4% / +14.5% |
| IWM 勝出 | 5 次中 2 次 | 5 次中 3 次 | 5 次中 2 次 | 5 次中 0 次 |
(根據 Cboe 每日收盤價計算的價格報酬,從選舉日到之後同一日期當天或之前的最後一個收盤價;每格中的勝出者以粗體標示。)
ETF 的紀錄與 French 數據高度吻合。IWM 在頭三個月表現尚可,五次贏三次,符合上述的季節性規律。但在十二個月區間它每次都輸:2006 年後落後 5.0 個百分點,2010 年後 1.2,2014 年後 2.5,2018 年後 9.3,2022 年後 19.9。
2022 年的指數驗證結論相同。從 2022 年 11 月 8 日收盤起,羅素 2000 (_RUT) 一年後從 1,808.93 跌至 1,714.07(−5.2%),標普 500 (_SPX) 則從 3,828.11 升至 4,382.78(+14.5%),差距 19.7 個百分點。三個月區間幾乎打平(+7.4% 對 +7.6%),差距是在 2023 年 2 月至 5 月間拉開的,正值美國區域銀行倒閉潮。小型股中區域銀行占比很高,這提醒我們:期中選舉後最大的行情變動,通常來自與投票無關的事件。
2026 年的局勢:小型股領先進入本次期中選舉
進入 2026 年 11 月 3 日選舉日時,小型股今年以來處於領先。截至 2026 年 11 月 3 日收盤,羅素 2000(RUT)年初至今上漲 13.3%(從 2025 年 12 月 31 日的 2,481.91 升至 2,812.45),標普 500(SPX,從 6,845.50 升至 7,568.92)上漲 10.6%,領先約 2.8 個百分點。截至 11 月 2 日 Cboe 最新收盤,ETF 也一致:IWM +13.4%,SPY +10.3%。截至 9 月 30 日的 French 數據顯示相同的排序:2026 年最小十分位 +15.4%,最大十分位 +11.6%。
這波領先是從低檔起步的。以羅素 2000 與標普 500 的比值衡量,小型股相對大型股在 2021 年 3 月 12 日見頂,在 2025 年 4 月 11 日跌到最弱水準,跌幅約 42%。2026 年 11 月 3 日,這個比值僅比該低點高約 7%。
領先進入期中選舉有意義嗎?French 數據中確實有個規律,但樣本很小。在選前有完整一年數據的 24 次期中選舉(1930–2022)中,以五分位組計算,選舉日時小型股年初至今領先的情況有 12 次。其中小型股在隨後十二個月繼續勝出的有 12 次中的 9 次。而當小型股選前落後時,它們在隨後十二個月只贏了 12 次中的 3 次。十分位組的分布也相同(9 次中 7 次,對比 15 次中 5 次)。
請把這視為描述,而非訊號。十二個案例不足以排除巧合,而且最近兩個「領先」年份都失敗了:2010 年(選前小型股領先 7.8 個百分點,隨後一年 −7.1 個百分點)與 2022 年(選前領先 +1.1 個百分點,隨後 −32.5 個百分點,為表中最差結果)。2026 年屬於「小型股領先」組。歷史無法告訴我們,它最後會像 1958 年還是像 2022 年。
期中選舉後真正決定小型與大型強弱的因素
如果選舉本身無法解釋規模差距,那什麼可以?縱觀十二個月表格,小型股大幅勝出的年份有共同的背景,而不是共同的政治結果:
- 走出空頭市場或衰退: 1942、1974、1982、1990 與 2002 年都起步於重要的市場低點附近。小型股在下跌中跌得最深,通常也反彈得最猛。
- 信用與利率: 小公司更依賴浮動利率借款與銀行信貸。小型股表現最差的兩年,2018 年與 2022 年,都發生在聯準會緊縮週期中。
- 市場龍頭: 自 1990 年代中期以來,少數超大型公司貢獻了愈來愈高比例的指數漲幅。最大十分位投資組合持有這些贏家,最小十分位則沒有。
這些因素沒有一個是在選舉之夜決定的。至於投票能改變的事,例如稅法、支出與監管,請參閱三種國會結果下值得關注的 12 檔股票以及49 屆國會的僵局紀錄。
如何使用這張表
- 不要只因為期中選舉就買進小型股。 25 個週期下來,十二個月的戰績是 12 勝 13 敗,中位數為負。
- 如果利用季節性區間,要清楚它是什麼。 11 月至 5 月的小型股優勢在數據中確實存在(約 60% 的區間),但它是日曆效應,在非選舉年同樣出現。
- 更重視近年的時代。 2006 年以來每次期中選舉後的一年,小型股都落後,不論是在 French 數據中還是 IWM 對 SPY。任何看好 2027 年小型股的理由,都必須說明現在有什麼不同。
- 關注驅動因素,而非選票。 利率方向、信用條件,以及市場是否正走出回檔,與小型股大年的吻合程度遠高於哪個政黨獲勝。
想追蹤本次選舉後小型股與大型股的表現,你可以在 SimianX 上啟動 IWM 的即時 AI 分析,並與 SPY 即時比較。
常見問題
期中選舉後小型股會勝出嗎?
拉長到一整年不會。在 1926 年至 2022 年的 25 次期中選舉中,美國市值最小的 10% 股票只在其中 12 次之後的十二個月勝過最大的 10%,差距中位數為 −2.2 個百分點。它們在三個月與六個月區間表現較好(各 25 次中 15 次),但在沒有期中選舉的年份,它們贏下這些區間的頻率也差不多。
2022 年期中選舉後羅素 2000 勝過標普 500 了嗎?
沒有。從 2022 年 11 月 8 日收盤起,羅素 2000 在隨後十二個月下跌 5.2%,標普 500 則上漲 14.5%。IWM 報酬為 −5.4%,SPY 為 +14.5%。
小型股上一次在期中選舉後勝過大型股是什麼時候?
以十二個月區間計,是 2002 年期中選舉之後,當時市場正走出網路泡沫空頭,最小十分位勝過最大十分位 76 個百分點。此後全部五次期中選舉後的一年,小型股都落後。
有選後小型股反彈嗎?
第一個月沒有。在 25 次期中選舉中,有 14 次小型股在選後一個月落後大型股,差距中位數約 −1 個百分點。小型股的強勢都出現在更晚的時候,大約從 12 月延續到春季,並且與一月效應一致,而一月效應在非選舉年同樣出現。
進入 2026 年期中選舉時小型股領先嗎?
是的。截至 2026 年 11 月 3 日收盤,羅素 2000 年初至今上漲 13.3%,標普 500 上漲 10.6%。在以往的期中選舉中,依五分位數據,選前領先的小型股在隨後一年有 12 次中 9 次繼續勝出,但樣本很小,而且 2010 年與 2022 年都打破了這個規律。
這些數據包含股利嗎?
1926–2022 年的 French 數據是總報酬。IWM、SPY、RUT 與 SPX 的數字是兩邊都不含股利的價格報酬,因此對最接近的差距(例如 2010 年後 IWM 對 SPY 的 1.2 個百分點)要考量這一點。
結論
「期中選舉後小型股會上漲」的說法,經不起 25 次選舉的檢驗。小型股在 25 次期中選舉中只有 12 次在隨後一年勝過大型股,2006 年以來五次全輸,而它們在春季的強勢來自每年都會出現的日曆效應。2026 年,小型股帶著年初至今的領先進入投票。過去這是優於平均的起點,但樣本很小,而且上一次(2022 年)失敗得很慘。
本文為歷史研究,不構成投資建議。過往規律,尤其是來自 25 次或更少選舉樣本的規律,無法預測未來報酬。
資料來源。 Kenneth R. French Data Library,「Portfolios Formed on Size」(市值加權每日與每月報酬,1926 年 7 月至 2026 年 9 月,CRSP 數據,經由 Tuck School of Business 提供)。Cboe 延遲每日價格歷史:IWM 與 SPY(自 2004 年 1 月起),以及羅素 2000(RUT,自 2020 年 11 月起)與標普 500(SPX)指數,截至 2026 年 11 月 3 日收盤。選舉日期依聯邦規則(11 月第一個星期一之後的星期二)。背景資料:羅素 2000、小型股。計算與圖表由 SimianX 製作。
延伸閱讀
- 期中選舉後的股市:1950–2026 年每個週期:本文所依據的標普 500 紀錄
- 期中選舉後表現最好的產業:100 年數據:同樣的 25 次期中選舉,依產業拆分
- 政治僵局對股市有利嗎?49 屆國會,1927–2025:依華盛頓掌控權劃分的報酬
- 2026 年期中選舉股票:12 檔股票、3 種情境:不同國會結果下會有哪些變化
- 總統週期:依任期年份劃分的標普 500 報酬,1928–2025:期中選舉後一年在四年週期中的位置
- 跛腳鴨會期的美股表現:1926-2022年25次期中選舉:25次期中選舉從選舉日到1月3日的表現,附2026-27年日程
- 期中選舉後那斯達克怎麼走:1974–2022年13屆完整數據表:1974年以來13次期中選舉後的科技股主導指數
- 期中選舉後的美國工業股:1926-2022年25次數據全表:同樣的 25 次期中選舉,按工業細分產業拆解


