 作者:Marcus Reeve
期中選舉後的那斯達克(Nasdaq):1974 年以來每一次期中選舉
資料截至 2026 年 11 月 3 日收盤。以下每個數字都是根據聖路易聯邦準備銀行發布的那斯達克綜合指數每日收盤價(FRED 序列 NASDAQCOM)與 Cboe 的 S&P 500 每日歷史資料重新計算而得。
快速解答: 1974 年以來的 13 次美國期中選舉中,以選舉日前最後一個收盤價為基準,那斯達克綜合指數在選後 12 個月上漲了 12 次 ,平均漲幅 +25.7% (中位數 +19.6% )。1978 年以來的 12 次期中選舉中,它在選後 12 個月勝過 S&P 500 的有 11 次 ,中位數領先 9.5 個百分點 。從期中選舉年的 9 月 30 日到隔年 6 月 30 日,它在 13 個週期中上漲 12 個 ,平均 +29.4% ,而其他年份同一區間的平均只有 +7.2% 。唯一一次 12 個月虧損是 1986–87 年( −11.4% ),當時碰上 1987 年 10 月的股災。13 次選舉是很小的樣本。2026 年,那斯達克在選前一天、11 月 2 日星期一收在 25,164.36 點:今年以來上漲 +8.3% ,但比 9 月 30 日收盤低 6.3% ,比 10 月 6 日創下的歷史紀錄低 8.8% 。
結果(截至美東時間2026年11月4日凌晨1:50): 民主黨贏得參議院與眾議院兩院控制權,AP 與 NBC News 已宣布此結果。據 AP 截至美東時間凌晨1:30的統計,民主黨從共和黨手中拿下7個參議院席次與16個眾議院席次。自2027年1月3日起,國會將不再完全由白宮所屬政黨掌控。
「期中選舉後那斯達克表現如何?」是美國期中選舉那一週搜尋量最高的市場問題之一,而多數答案借用的是 S&P 500 的紀錄。我們的期中選舉後的股市參考文章涵蓋 1950 年以來每個週期的 S&P 500,那斯達克歷年報酬率表涵蓋 1971 年以來的每個日曆年,那斯達克最慘的交易日則整理了它的歷次重挫。本文要回答的是這些文章都沒有處理的一個更具體的問題: 那斯達克綜合指數問世以來經歷的 13 次期中選舉之後,它本身的表現如何?是勝過還是落後 S&P 500?
簡單說:那斯達克在期中選舉後的紀錄,就是振幅更大的 S&P 500 紀錄。方向幾乎都是向上,漲幅更大,而唯一一次表現差的年份非常差。大部分漲幅出現在選舉前後的三個季度,而不是開票當晚。
數據如何計算
- 指數: 那斯達克綜合指數,每日收盤價取自 FRED 序列 NASDAQCOM,該序列始於 1971 年 2 月 5 日,基期指數為 100。所有數字均為 價格報酬 (不含股利),與指數的報價方式相同。
- 涵蓋的期中選舉: 1974、1978、1982、1986、1990、1994、1998、2002、2006、2010、2014、2018 與 2022 年,共 13 次選舉 。以下每一個次數都應視為對已發生情況的描述,而不是機率。
- 選舉日: 11 月第一個星期一之後的第一個星期二。這 13 個選舉日美國股市都照常交易。
- 基準: 選舉日前最後一個收盤價 (也就是星期一收盤)。+1 個月、+3 個月與 +12 個月的變動,是從這個收盤價算到選舉日後一個月、三個月與十二個月同一日曆日當天或之前的最後一個收盤價。
- 選後隔天: 選舉日之後星期三的收盤價相對選舉日收盤價的變動,也就是市場在結果揭曉後的第一個完整交易日。
- 9 月 30 日 → 6 月 30 日: 從期中選舉年 9 月 30 日當天或之前的最後一個收盤價,到隔年 6 月 30 日當天或之前的最後一個收盤價。我們的 S&P 500 期中選舉研究將這段區間列為四年週期中最強的一段。
- 與 S&P 500 比較: 採用 Cboe 的 S&P 500 指數(SPX)每日歷史資料,該資料始於 1975 年 1 月 2 日,因此能在完全相同的日期上涵蓋 1978 年以來的 12 次期中選舉。1974 年唯一使用的 S&P 500 數字,是我們的 S&P 500 期中選舉參考文章所公布的 9 月 30 日 → 6 月 30 日報酬 +49.8%;1974 年其他 S&P 500 欄位標示為「無資料」。作為驗證,Cboe 的檔案重現了該研究公布的數字,除了一處之外(1982–83 年 9 月 → 6 月:本文 +39.6%,該文 +39.2%),誤差都在 0.1 個百分點以內;在 2016–2026 年的重疊期間,也與 FRED 的 S&P 500 序列一致。
- 基本機率: 作為對照,統計 1971 年以來所有那斯達克交易日中,指數在一天、一個月、三個月與十二個月後走高的比例,以及每一年(而不只是期中選舉年)的 9 月 → 6 月區間。
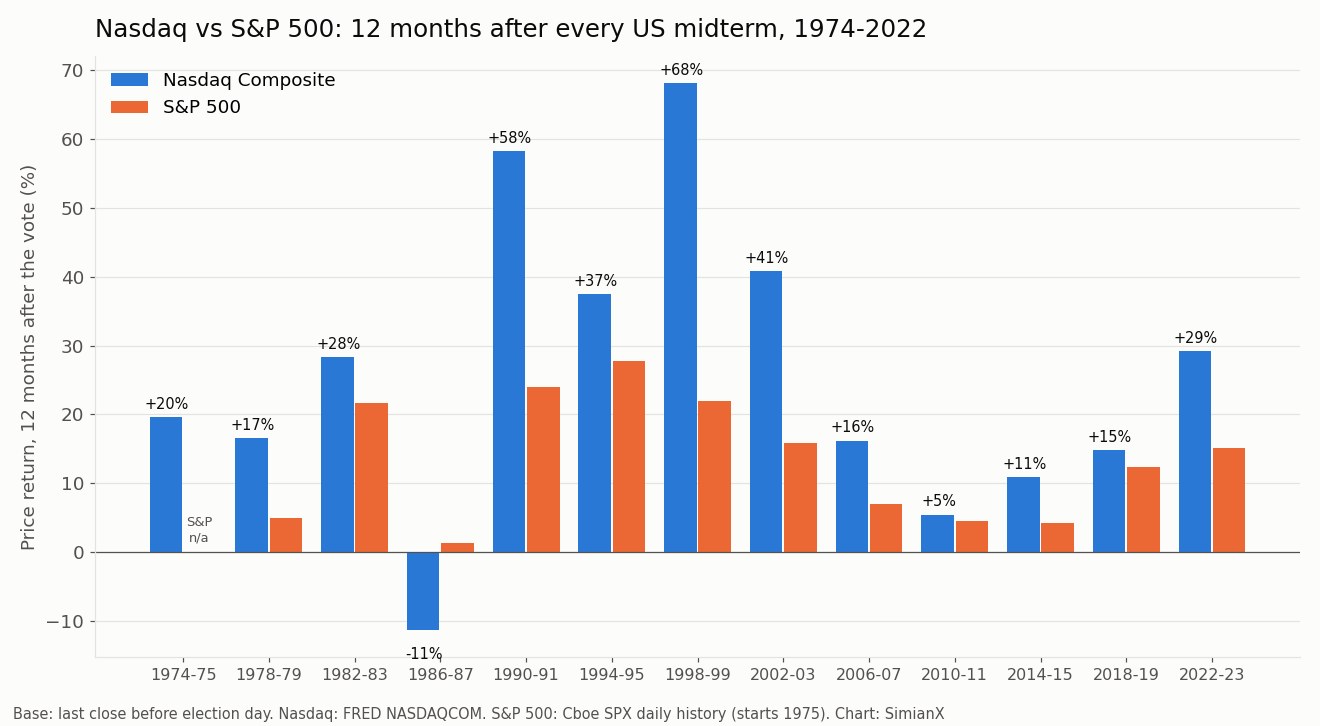
1974 年以來每次期中選舉後的那斯達克:參考數據表
| 期中選舉(選舉日) | 那斯達克選前最後收盤 | 選前今年以來漲跌 | 選後隔天 | +1 個月 | +3 個月 | +12 個月 | S&P 500,+12 個月 | 那斯達克減 S&P 500,12 個月 |
|---|---|---|---|---|---|---|---|---|
| 1974 年 11 月 5 日 | 64.62 | −29.9% | +0.2% | −8.8% | +10.0% | +19.6% | 無資料 | 無資料 |
| 1978 年 11 月 7 日 | 115.08 | +9.5% | +0.1% | +3.0% | +6.7% | +16.6% | +4.9% | +11.6 個百分點 |
| 1982 年 11 月 2 日 | 214.52 | +9.5% | +2.4% | +10.1% | +15.7% | +28.3% | +21.7% | +6.6 個百分點 |
| 1986 年 11 月 4 日 | 361.14 | +11.1% | +0.1% | +0.8% | +11.6% | −11.4% | +1.3% | −12.6 個百分點 |
| 1990 年 11 月 6 日 | 340.76 | −25.1% | −1.1% | +9.3% | +28.9% | +58.3% | +24.0% | +34.4 個百分點 |
| 1994 年 11 月 8 日 | 762.31 | −1.9% | −0.04% | −5.7% | +2.8% | +37.5% | +27.8% | +9.7 個百分點 |
| 1998 年 11 月 3 日 | 1,800.91 | +14.7% | +2.0% | +8.5% | +38.5% | +68.2% | +21.9% | +46.3 個百分點 |
| 2002 年 11 月 5 日 | 1,396.54 | −28.4% | +1.3% | +1.0% | −6.8% | +40.8% | +15.8% | +25.0 個百分點 |
| 2006 年 11 月 7 日 | 2,365.95 | +7.3% | +0.4% | +2.6% | +5.3% | +16.2% | +6.9% | +9.2 個百分點 |
| 2010 年 11 月 2 日 | 2,504.84 | +10.4% | +0.3% | +3.0% | +9.8% | +5.4% | +4.5% | +0.9 個百分點 |
| 2014 年 11 月 4 日 | 4,638.91 | +11.1% | −0.1% | +2.8% | +1.7% | +10.9% | +4.2% | +6.7 個百分點 |
| 2018 年 11 月 6 日 | 7,328.85 | +6.2% | +2.6% | −1.9% | +0.6% | +14.8% | +12.4% | +2.4 個百分點 |
| 2022 年 11 月 8 日 | 10,564.52 | −32.5% | −2.5% | +4.9% | +12.7% | +29.2% | +15.1% | +14.1 個百分點 |
| 平均 | −2.9% | +0.43% | +2.3% | +10.6% | +25.7% | +13.4% | +12.8 個百分點 | |
| 中位數 | +7.3% | +0.18% | +2.8% | +9.8% | +19.6% | +13.7% | +9.5 個百分點 | |
| 上漲次數 | 13 次中 8 次 | 13 次中 9 次 | 13 次中 10 次 | 13 次中 12 次 | 13 次中 12 次 | 12 次中 12 次 | 那斯達克 12 次中領先 11 次 | |
| 2026 年 11 月 3 日 | 25,164.36 | +8.3% | 2026 年 11 月 4 日:收盤後補上 | 待更新 | 待更新 | 待更新 | 待更新 | 待更新 |
表中 S&P 500 的平均值涵蓋 1978 年至 2022 年的 12 次期中選舉;那斯達克的平均值涵蓋全部 13 次。若改以選舉日收盤價、而非星期一收盤價為起點,S&P 500 的 12 個月數字與我們的 S&P 500 期中選舉表完全相同,兩組資料就是這樣互相核對的。
這張表告訴我們:
- 13 次中有 12 次一年後上漲。 除了 1986 年,那斯達克在每次期中選舉 12 個月後都比較高。但差距很大:最高是 +68.2% (1998–99 年,網路泡沫漲勢的後段)與 +58.3% (1990–91 年),最低是 +5.4% (2010–11 年)以及 1986–87 年的虧損。
- 那斯達克通常勝過 S&P 500。 1978 年以來的 12 次期中選舉中,它在選後 12 個月領先 11 次 ,平均領先 12.8 個百分點 ,中位數領先 9.5 個百分點 。2010–11 年的差距不到 1 個百分點;1998–99 年則領先 46.3 個百分點。
- 第一個月表現普通。 13 次中有 10 次選後一個月走高,中位數為 +2.8% 。大漲出現在後面:三個月的中位數為 +9.8% ,十二個月為 +19.6% 。
- 最低點通常出現得早。 13 個週期中有 8 個,之後 12 個月的最低收盤出現在選舉年結束之前,也就是 11 月或 12 月;2002–03 年則出現在 2 月中旬。只有兩次,即 1982 年與 1998 年,那斯達克在之後 12 個月內從未收在選前水準之下。跌破選前收盤最深的一次是 −19.2% ,發生在 1987 年 10 月 28 日。
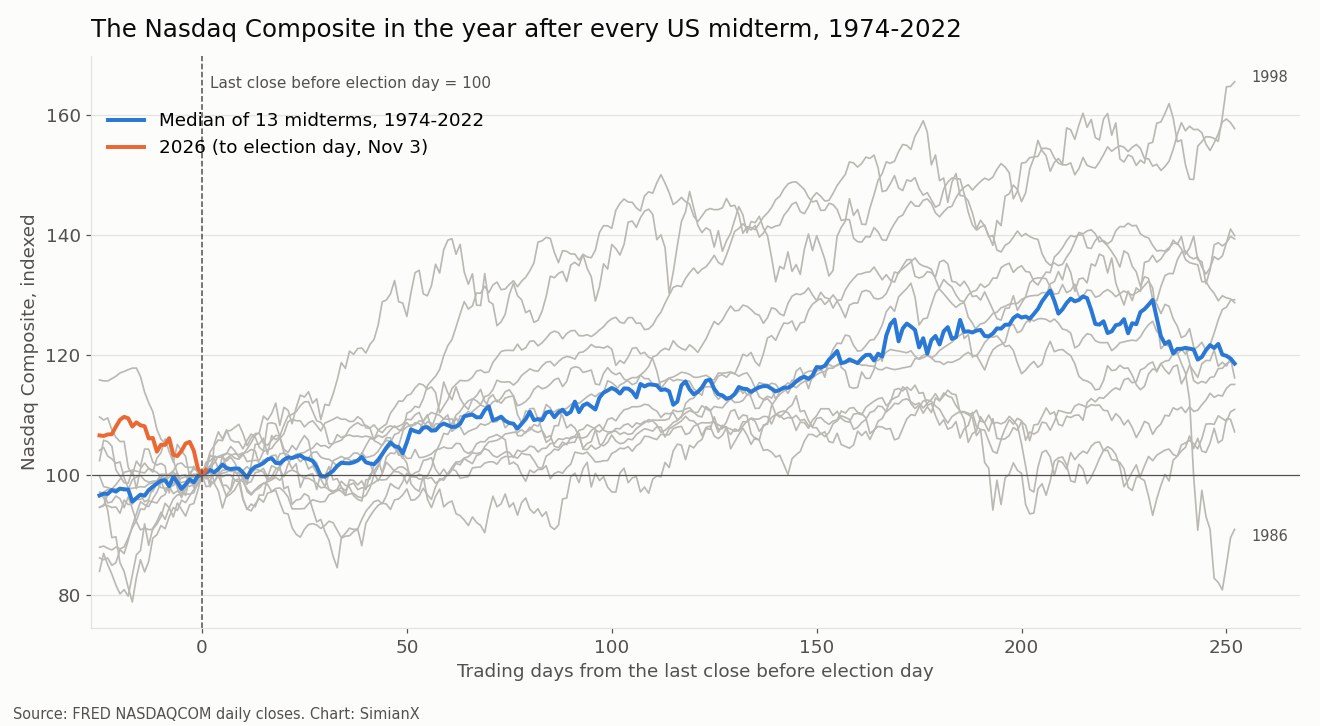
9 月 30 日到 6 月 30 日:那斯達克與 S&P 500 對照
我們的 S&P 500 研究發現,從期中選舉年 9 月底到隔年 6 月底這一段,1950 年以來的 19 個週期全部為正。以下是那斯達克在同一區間的表現,並與相同日期的 S&P 500 對照:
| 期中選舉 | 那斯達克,9 月 30 日 → 6 月 30 日 | S&P 500,9 月 30 日 → 6 月 30 日 | 那斯達克減 S&P 500 | 那斯達克,9 月 30 日 → 選前最後收盤 | 12 個月內那斯達克最低收盤(相對選前收盤) |
|---|---|---|---|---|---|
| 1974–75 | +56.3% | +49.8%¹ | +6.5 個百分點 | +16.1% | −10.5%(1974 年 12 月 23 日) |
| 1978–79 | +3.9% | +0.4% | +3.6 個百分點 | −13.4% | −3.6%(1978 年 11 月 14 日) |
| 1982–83 | +69.8% | +39.6% | +30.2 個百分點 | +14.3% | +3.8%(1982 年 11 月 3 日) |
| 1986–87 | +21.1% | +31.5% | −10.4 個百分點 | +3.0% | −19.2%(1987 年 10 月 28 日) |
| 1990–91 | +38.1% | +21.3% | +16.9 個百分點 | −1.1% | −1.3%(1990 年 11 月 8 日) |
| 1994–95 | +22.1% | +17.7% | +4.4 個百分點 | −0.3% | −5.7%(1994 年 12 月 9 日) |
| 1998–99 | +58.6% | +35.0% | +23.6 個百分點 | +6.3% | +1.3%(1998 年 11 月 4 日) |
| 2002–03 | +38.3% | +19.5% | +18.8 個百分點 | +19.2% | −9.6%(2003 年 2 月 13 日) |
| 2006–07 | +15.3% | +12.5% | +2.7 個百分點 | +4.8% | −1.1%(2007 年 3 月 5 日) |
| 2010–11 | +17.1% | +15.7% | +1.4 個百分點 | +5.8% | −6.7%(2011 年 10 月 3 日) |
| 2014–15 | +11.0% | +4.6% | +6.4 個百分點 | +3.2% | −2.9%(2015 年 8 月 25 日) |
| 2018–19 | −0.5% | +1.0% | −1.5 個百分點 | −8.9% | −15.5%(2018 年 12 月 24 日) |
| 2022–23 | +30.4% | +24.1% | +6.3 個百分點 | −0.1% | −3.3%(2022 年 12 月 28 日) |
| 平均 | +29.4% | +21.0% | +8.4 個百分點 | −5.7% | |
| 中位數 | +22.1% | +19.5% | +6.3 個百分點 | −3.6% | |
| 上漲 / 那斯達克領先 | 13 次中 12 次 | 13 次中 13 次 | 13 次中 11 次 | 13 次中 2 次從未跌破 | |
| 2026–27 | 起點 26,861.06(2026 年 9 月 30 日) | 待更新 | 待更新 | −6.3% | 待更新 |
¹ 1974–75 年的 S&P 500 數字取自我們的 S&P 500 期中選舉研究;Cboe 的 S&P 500 每日資料檔從 1975 年 1 月開始。
三個重點:
- 在這段區間,那斯達克並沒有完美紀錄,S&P 500 有。 2018–19 年那斯達克下跌 0.5% ,是它唯一下跌的週期,而 S&P 500 勉強上漲 +1.0%。其餘全部為正,表現最好的幾次漲幅驚人:1982–83 年 +69.8% ,1998–99 年 +58.6% 。
- 那斯達克在這段區間對 S&P 500 的優勢很大,但不平均。 它在 13 個週期中領先 11 個,中位數領先 6.3 個百分點。8.4 個百分點的平均領先被四個週期(1982–83、1998–99、2002–03 與 1990–91 年)拉高,這幾次大約領先 17 到 30 個百分點。有六個週期領先不到 5 個百分點或落後。
- 區間一開始就表現不好的兩個週期,正是最弱的兩個。 1978 年與 2018 年,那斯達克在 9 月 30 日到選舉之間分別下跌 13.4% 與 8.9%,是表中選前最深的兩次下滑;這兩個週期的 9 月 → 6 月結果也是最低的(+3.9% 與 −0.5%)。這主要是算術:跌幅本來就落在區間之內。若改從選前收盤計算,之後 12 個月的報酬分別是 +16.6%(1978–79 年)與 +14.8%(2018–19 年),接近中位數。兩個案例稱不上規律。
是期中選舉的作用,還是那斯達克本來就這樣?
不論有沒有選舉,那斯達克在多數 12 個月期間都會上漲。1971 年以來,在 76.5% 的交易日裡,它 12 個月後比較高,12 個月平均漲幅 +13.2% (中位數 +15.1% )。以此為基準,13 次中 12 次是不錯的紀錄,但不算驚人:如果每次期中選舉都是依 76.5% 基本機率的獨立抽樣,13 次中出現 12 次或以上上漲的機率約為 15% 。(這些區間並非真正的獨立抽樣,所以這個數字只能當作粗略的參考,而不是統計檢定。)比較突出的是漲幅大小:平均 +25.7%,對照 +13.2%。
9 月 → 6 月區間才是期中選舉年真正不同的地方。下圖把 1971 年以來全部 54 個 9 月 30 日 → 6 月 30 日區間,依其在四年總統週期中的位置分類。
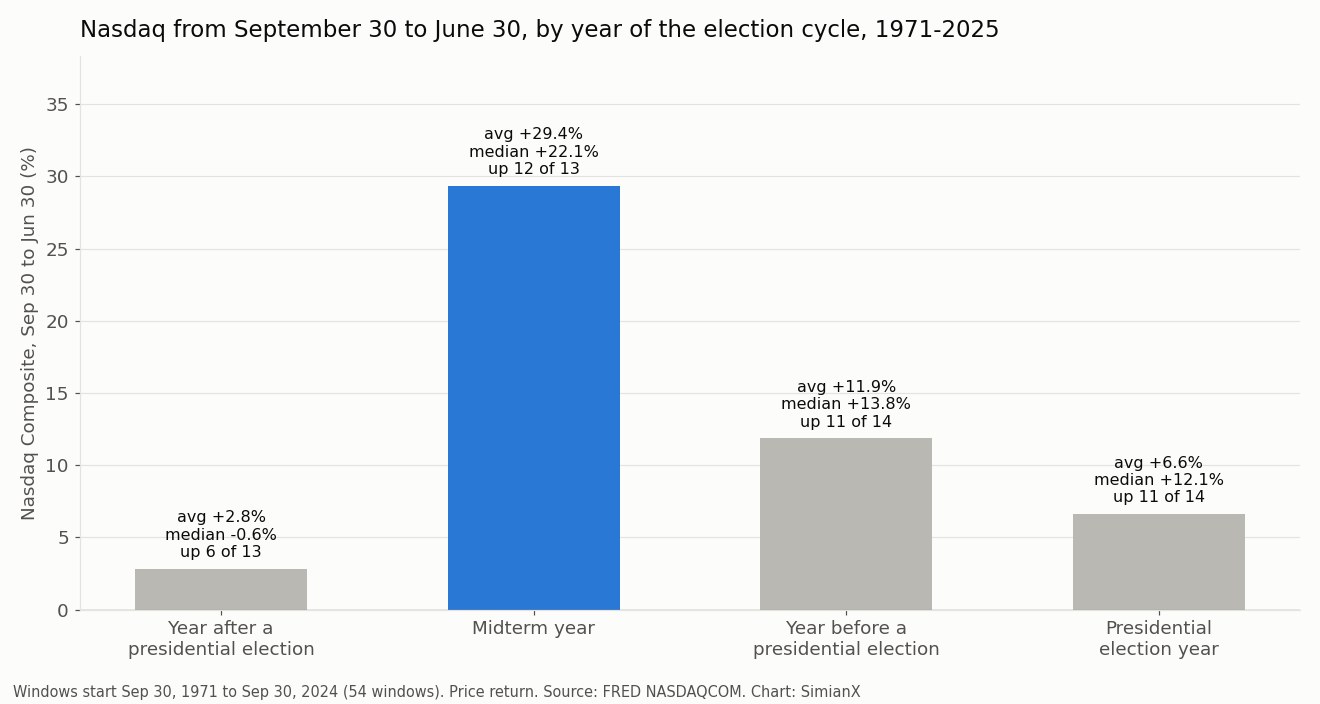
從那斯達克看四年週期
| 起點為 9 月 30 日的年份 | 區間數 | 平均 | 中位數 | 上漲次數 |
|---|---|---|---|---|
| 期中選舉年 | 13 | +29.4% | +22.1% | 13 次中 12 次 |
| 總統大選前一年 | 14 | +11.9% | +13.8% | 14 次中 11 次 |
| 總統大選年 | 14 | +6.6% | +12.1% | 14 次中 11 次 |
| 總統大選後一年 | 13 | +2.8% | −0.6% | 13 次中 6 次 |
| 全部 41 個非期中選舉年 | 41 | +7.2% | +12.0% | 41 次中 28 次 |
期中選舉區間的平均約為非期中選舉年平均的四倍,上漲比例(13 次中 12 次)則對照其他年份的 41 次中 28 次。以非期中選舉年 68.3% 的上漲比例計算,13 次中出現 12 次或以上上漲的偶然機率約為 5% 。這與我們的總統週期研究中 S&P 500 在期中選舉年後段的強勢相符,只是幅度被放大。原因仍有爭議:常見的解釋包括期中選舉年常出現週期中段的修正,讓起點偏低;選舉消除了一層政策不確定性;以及執政者在再次面對選民前的兩年傾向推動經濟成長。13 個觀察值無法證明其中任何一項,而且這個規律存在已久,早已廣為人知。
選舉日與選後隔天
投票本身幾乎沒有撼動那斯達克。以收盤對收盤計算,指數在 13 個選舉日中有 9 個 上漲,平均 +0.34% 。選後隔天,它在 13 次中上漲 9 次 ,平均 +0.43% (中位數 +0.18% )。選後隔天最大的變動是 2018 年的 +2.6% 與 2022 年的 −2.5% ,兩次都伴隨整體市場的同步波動:S&P 500 在 2018 年 11 月 7 日上漲 2.1%,在 2022 年 11 月 9 日下跌 2.1%。
在這兩天,那斯達克相對 S&P 500 完全沒有優勢。它在選舉日與選後隔天的報酬減去 S&P 500 的報酬,平均分別為 −0.01 與 −0.02 個百分點,而且兩天都只在 12 個週期中的 6 個領先。作為對照,1971 年以來那斯達克在 55.8% 的交易日上漲。不論那斯達克在期中選舉後勝出的原因是什麼,這個優勢都沒有在開票夜出現。
那斯達克帶著今年以來的跌幅進入選舉時
有五個期中選舉年,那斯達克在選前低於前一年年底收盤:1974 年(−29.9%)、1990 年(−25.1%)、1994 年(−1.9%)、2002 年(−28.4%)與 2022 年(−32.5%)。這五次指數在 12 個月後全都比較高,平均上漲 +37.1% (從 +19.6% 到 +58.3%)。在今年以來上漲進入選舉的八個年份中,12 個月平均為 +18.6% ,而這一組同時包含表現最好的週期(1998–99 年,+68.2%)與唯一的虧損(1986–87 年)。在 1978 年以來的四個下跌年份中,那斯達克在之後 12 個月每次都勝過 S&P 500,領先 9.7 到 34.4 個百分點。
這與我們的 S&P 500 研究所描述的「弱勢年份醞釀最大反彈」規律相同。它描述的是五個案例,其中三個(1974、2002 與 2022 年)處於漫長空頭市場的尾聲或接近尾聲。它並不代表年內下跌會造成反彈。
例外:1986–87 年與 2018–19 年
1986–87 年。 那斯達克在 1986 年 11 月 4 日選前收在 361.14 點,今年以來上漲 11.1%,三個月後上漲 11.6%。接著發生了黑色星期一:到 1987 年 10 月 28 日,指數比選前收盤低 19.2%;1987 年 11 月 4 日收在 320.13 點,12 個月 −11.4% 。同期 S&P 500 上漲 +1.3%。9 月 → 6 月區間在 1987 年 6 月結束,避開了股災,結果為 +21.1%。表中唯一的 12 個月虧損,是由一場與選舉毫無關係的股災造成的,這正是小樣本的通則:一個事件就能決定整份紀錄。
2018–19 年。 這一次問題出在前面。那斯達克從 9 月 28 日到 2018 年 11 月 5 日收盤下跌 8.9%,選後隔天反彈 2.6%,接著跌到 2018 年 12 月 24 日的低點,比選前收盤低 15.5% 。它最終收復失土,12 個月上漲 +14.8%,但從 10 月下跌之前起算的 9 月 → 6 月區間為 −0.5%。我們的最慘交易日參考文章說明了像 2018 年 12 月那樣的賣壓之後通常會發生什麼事。
2026 年那斯達克的位置
2026 年的投票是在一波急遽的秋季回檔之後到來:
- 選前收盤: 2026 年 11 月 2 日星期一收在 25,164.36 點。
- 今年以來: 相對 2025 年年底收盤 23,241.99 點上漲 +8.3% ,在本研究 14 個期中選舉年中排名第 7。同期 S&P 500 上漲 +10.2% (7,541.40 點對照 6,845.50 點)。
- 距歷史紀錄: 比 2026 年 10 月 6 日創下的收盤紀錄 27,599.89 點低 8.8% 。今年最低收盤是 3 月 30 日的 20,794.64 點。
- 9 月 30 日以來: 從 26,861.06 點下跌 −6.3% 。只有 1978 年(−13.4%)與 2018 年(−8.9%)在 9 月 30 日到選舉之間跌得更深。這兩年在完整的 9 月 → 6 月區間是表中最弱的結果,但若從選前收盤起算,之後 12 個月的表現與中位數相當。兩個案例無法告訴你哪一種情況(如果有的話)會適用於 2026 年。
- 選舉日: 那斯達克 11 月 3 日收在 25,372.01 點,當天 +0.83% ;S&P 500 上漲 0.36%。
本頁上方的結果欄位列出了選舉結果:自 2027 年 1 月起,國會與白宮將由不同政黨掌控。分立政府與一致政府下市場的表現,是我們政治僵局研究的主題。2026 年的那斯達克數據會隨各區間結束陸續補上,首先是 11 月 4 日的交易日。我們的那斯達克歷年報酬率表追蹤日曆年數字,10 月 30 日的下跌則在那斯達克最慘的交易日中有排名。
這張表能說明什麼、不能說明什麼
- 13 是很小的數字。 一次股災(1987 年)造成了唯一的 12 個月虧損,而兩個週期撐起了平均值的一大部分:拿掉 1990–91 年與 1998–99 年,12 個月平均就從 +25.7% 降到 +18.9%。
- 1974 年的那斯達克不是 2026 年的那斯達克。 在 1970 與 1980 年代,綜合指數是由較小型的店頭市場公司組成的廣泛指數。如今它由少數幾家超大型科技公司主導,包括 Apple、Microsoft、Nvidia、Amazon 與 Alphabet。早期的資料列描述的是另一籃子股票。
- 它的超額表現有一部分來自時代,而非選舉。 正如我們的歷年報酬率表所示,1971 年以來多數長期間那斯達克都勝過 S&P 500。期中選舉後的領先幅度大於它平常的領先幅度,但只憑 12 個觀察值無法把兩者乾淨地切開。
- 僅計價格。 兩個指數都不含股利。S&P 500 的股利殖利率大致高於那斯達克綜合指數,因此以總報酬計算,那斯達克的領先幅度會略小一些。
- 不是預測。 本文沒有任何內容說明那斯達克在 2026 年 11 月 3 日之後會怎麼走。這張表記錄的只是已經發生的事。
SimianX 上的相關期中選舉數據
那斯達克偏重科技股,這正是它在期中選舉後的紀錄看起來像放大版 S&P 500 的原因。我們的期中選舉後類股成績單顯示,1926 年以來多數期中選舉後,科技類股都勝過大盤。另外兩篇專題針對市場的不同角落提出同樣的問題:期中選舉後小型股與大型股的比較,以及期中選舉後的美國公債殖利率與美元。銀行股請見期中選舉後的銀行股;選舉週期的另一半,請見總統大選年的 S&P 500。
想在選後即時追蹤那斯達克 100,可以對 QQQ 執行一次即時 AI 分析。QQQ 是追蹤那斯達克 100 指數的 ETF(指數股票型基金),該指數由在那斯達克證券交易所掛牌的 100 家最大非金融公司組成。
常見問題
期中選舉後那斯達克表現如何?
1974 年以來,以選舉日前最後一個收盤價為基準,那斯達克綜合指數在 13 次期中選舉中有 12 次在 12 個月後走高,平均漲幅 +25.7%,中位數 +19.6%。唯一的虧損是 1986–87 年(−11.4%),起因是 1987 年 10 月的股災。
期中選舉後那斯達克會勝過 S&P 500 嗎?
通常會。1978 年以來的 12 次期中選舉中,那斯達克在選後 12 個月有 11 次勝過 S&P 500,中位數領先 9.5 個百分點。1974 年以來在 9 月 30 日到 6 月 30 日的區間,它在 13 個週期中領先 11 個。
期中選舉隔天那斯達克怎麼走?
變化不大。13 次期中選舉中有 9 次選後隔天上漲,變動中位數為 +0.18%。最大的變動是 2018 年的 +2.6% 與 2022 年的 −2.5%。在選舉日與選後隔天,它相對 S&P 500 沒有優勢。
期中選舉後的漲勢,那斯達克比 S&P 500 強嗎?
論幅度,是的:期中選舉後的 9 月 30 日到 6 月 30 日,那斯達克平均上漲 +29.4%,S&P 500 為 +21.0%。論穩定度,則不是:S&P 500 在這 13 個區間全部上漲;那斯達克下跌過一次,即 2018–19 年下跌 0.5%。
期中選舉後那斯達克表現最好的是哪一年?
1998–99 年:1998 年 11 月 3 日選後 12 個月上漲 +68.2%,1998 年 9 月 30 日到 1999 年 6 月 30 日上漲 +58.6%。在 9 月 → 6 月區間中,表現最好的是 1982–83 年的 +69.8%。
2026 年期中選舉前那斯達克在什麼位置?
2026 年 11 月 2 日星期一收在 25,164.36 點,今年以來上漲 8.3%,比 9 月 30 日收盤低 6.3%,比 10 月 6 日創下的 27,599.89 點紀錄低 8.8%。選舉日收在 25,372.01 點。
期中選舉前那斯達克表現不好,是否代表選後會上漲?
在那斯達克帶著今年以來跌幅進入選舉的五個期中選舉年(1974、1990、1994、2002 與 2022 年),它在 12 個月後每次都走高,平均上漲 +37.1%。五個案例是很小的樣本,而且其中三個處於漫長空頭市場的尾聲或接近尾聲。
延伸閱讀
- 美股期中選舉年規律全解析:1950–2026年完整參考數據表
- 那斯達克歷年報酬率一覽:1972–2026年逐年完整資料表
- 那斯達克1971年以來最大單日跌幅排行:歷次大跌與後續走勢
- 期中選舉後哪個類股最強:25屆選舉、一百年數據的完整成績單
- 政治僵局真的利多股市嗎?1927 年以來 49 屆國會數據
- 期中選舉後小型股能勝過大型股嗎?25次數據 1926-2022
- 期中選舉後美國公債殖利率與美元走勢:1962–2022年
- 期中選舉後的銀行股:1926-2022年25次期中選舉數據
- 美國總統週期與標普500:任期第幾年報酬最好?98年資料
資料來源
- FRED:那斯達克綜合指數(NASDAQCOM)
- FRED:S&P 500(SP500)
- Cboe:S&P 500 指數(SPX)概覽
- Nasdaq:那斯達克綜合指數
- 維基百科:美國選舉日
- 維基百科:黑色星期一(1987 年)
本頁為歷史參考資料,不構成投資建議。13 次期中選舉的歷史規律無法預測未來結果。


