 作者:Marcus Reeve
期中選舉之後,美國公債市場與美元會怎麼走
10年期美國公債殖利率資料截至2026年11月2日收盤,廣義美元指數資料截至2026年10月30日定盤。下文每一個數字都根據聯準會公開資料重新計算。
簡要回答: 在1962年至2022年的16次期中選舉中,10年期美國公債殖利率對投票本身幾乎沒有反應:選後第一個交易日的變動中位數為−0.5個基點,最大也不曾超過10個基點。三個月後,16次期中選舉中有11次殖利率較低(中位數−20.5個基點),而同期任一三個月區間殖利率上升的機率約為52%。十二個月後,殖利率16次中有9次較高,大致符合各個時代利率趨勢本身的預期。貿易加權美元則完全沒有可靠的期中選舉規律:以主要貨幣指數(1974–2018年)計算,一年後美元在12次期中選舉中有7次走強;以廣義指數(2006–2022年)計算,5次中有3次走強。
結果(截至美東時間2026年11月4日凌晨1:50): 民主黨贏得參議院與眾議院兩院控制權,AP 與 NBC News 已宣布此結果。據 AP 截至美東時間凌晨1:30的統計,民主黨從共和黨手中拿下7個參議院席次與16個眾議院席次。自2027年1月3日起,國會將不再完全由白宮所屬政黨掌控。
大多數關於期中選舉的研究都集中在股市。我們的期中選舉後的股市參考表涵蓋1950年以來每個週期的標普500指數,政治僵局是否利多股市則逐屆檢視分立政府。債券市場與匯率受到的關注少得多,儘管10年期美國公債殖利率決定了房貸、公司債以及華爾街每一筆現金流折現的價格。本文填補這個空白:每次期中選舉前後的10年期美國公債殖利率與美元走勢,每次都用同一種方法衡量,並標示出選舉結果改變國會控制權的年份。
數據是如何建構的
- 殖利率: 每日10年期美國公債固定期限殖利率(FRED 序列 DGS10),起始於1962年1月2日,因此涵蓋1962年至2022年共16次期中選舉。對於1954年和1958年,我們在另一張明確標示的表格中列出 GS10 的月平均值,因為月平均值與每日收盤值無法直接比較。
- 美元: 聯準會 H.10 發布中的貿易加權美元指數。較早的名目主要貨幣指數(DTWEXM)涵蓋1973年至2019年,對應1974–2018年的期中選舉。現行的名目廣義指數(DTWEXBGS)始於2006年,對應2006–2022年。每一列美元資料都註明所使用的指數。
- 基準: 選舉日(11月第一個星期一之後的星期二)當天或之前的最後一個收盤值。1982年以前(含)的每次期中選舉,FRED 在選舉日都沒有10年期資料(當天休市),因此這些年份以星期一收盤值為基準。
- 時間區間: 選舉日當天(選舉日收盤相對前一交易日收盤,僅限1986年以後)、下一個交易日、基準日之後三個月與十二個月。殖利率變動以基點計(1個基點 = 0.01個百分點);美元變動以百分比計。
- 選後政府格局: 新一屆國會就任後,白宮、眾議院與參議院分別由誰掌控,依據公開紀錄的美國歷屆國會政黨席次分布。
16次選舉是很小的樣本。下文的每一個次數統計都只是對歷史的描述,而不是機率。
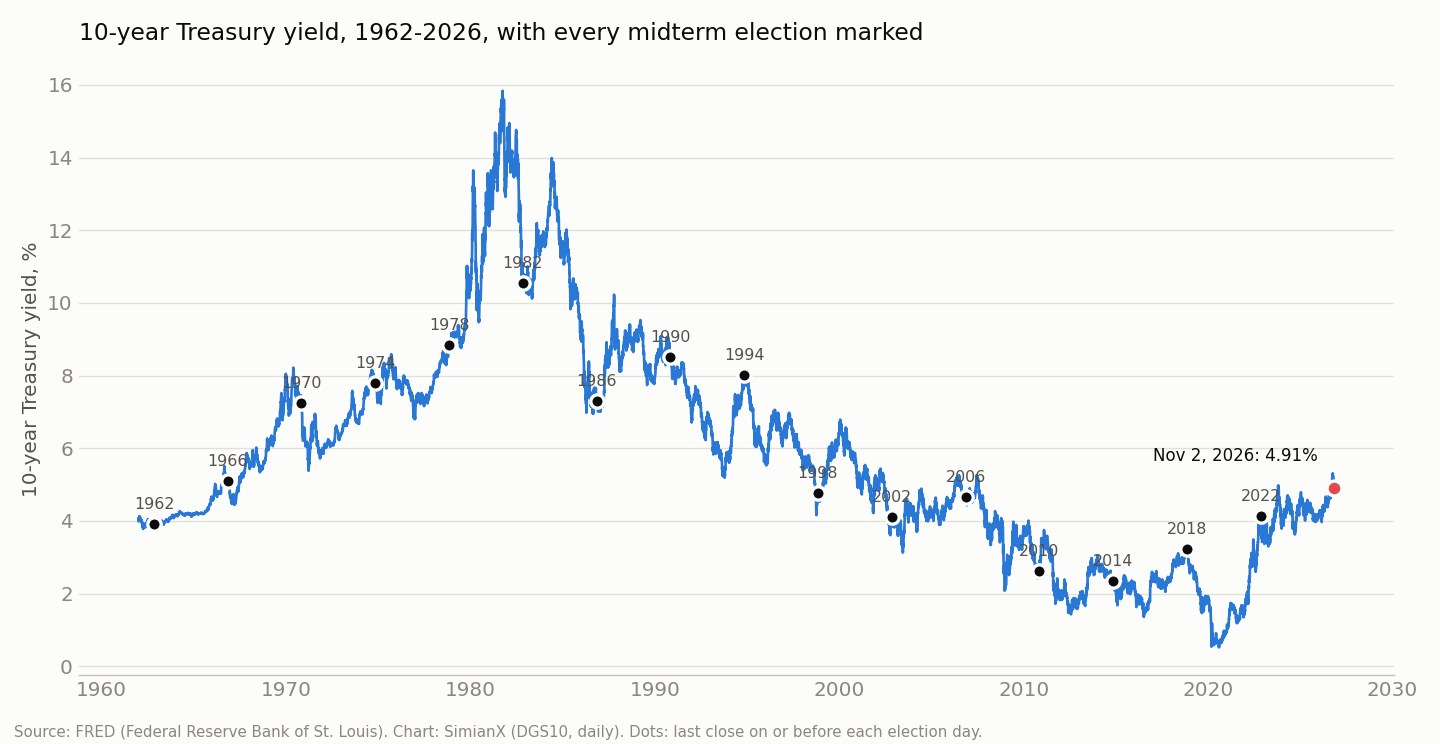
每次期中選舉前後的10年期美國公債殖利率,1962–2022年
| 年份 | 基準收盤(日期) | 選舉日 | 次日 | +3個月 | +12個月 | 12個月後水準 | 選後政府格局 |
|---|---|---|---|---|---|---|---|
| 1962 | 3.91%(11月5日) | 休市 | 0 | −1 | +24 | 4.15% | 一致政府(民主黨),未變 |
| 1966 | 5.11%(11月7日) | 休市 | +1 | −57 | +66 | 5.77% | 一致政府(民主黨),未變 |
| 1970 | 7.24%(11月2日) | 休市 | −1 | −113 | −144 | 5.80% | 分立政府,未變 |
| 1974 | 7.80%(11月4日) | 休市 | −4 | −33 | +17 | 7.97% | 分立政府,未變 |
| 1978 | 8.85%(11月6日) | 休市 | +1 | +15 | +200 | 10.85% | 一致政府(民主黨),未變 |
| 1982 | 10.56%(11月1日) | 休市 | −10 | +22 | +113 | 11.69% | 分立政府,未變 |
| 1986 | 7.31%(11月4日) | +2 | −7 | −8 | +154 | 8.85% | 分立政府;參議院轉由民主黨掌控 |
| 1990 | 8.52%(11月6日) | +2 | +5 | −73 | −101 | 7.51% | 分立政府,未變 |
| 1994 | 8.01%(11月8日) | −4 | −7 | −48 | −209 | 5.92% | 一致 → 分立(兩院轉由共和黨掌控) |
| 1998 | 4.78%(11月3日) | +1 | +5 | +5 | +123 | 6.01% | 分立政府,未變 |
| 2002 | 4.10%(11月5日) | +3 | −1 | −8 | +28 | 4.38% | 分立 → 一致(參議院轉由共和黨掌控) |
| 2006 | 4.66%(11月7日) | −5 | −2 | +8 | −32 | 4.34% | 一致 → 分立(兩院轉由民主黨掌控) |
| 2010 | 2.63%(11月2日) | −3 | +4 | +89 | −60 | 2.03% | 一致 → 分立(眾議院轉由共和黨掌控) |
| 2014 | 2.35%(11月4日) | −1 | +1 | −54 | −10 | 2.25% | 分立政府;參議院轉由共和黨掌控 |
| 2018 | 3.22%(11月6日) | +2 | 0 | −52 | −141 | 1.81% | 一致 → 分立(眾議院轉由民主黨掌控) |
| 2022 | 4.14%(11月8日) | −8 | −2 | −51 | +35 | 4.49% | 一致 → 分立(眾議院轉由共和黨掌控) |
變動單位為基點。「休市」表示選舉日當天沒有 DGS10 資料。來源:FRED DGS10;SimianX 計算。
| 區間 | 期中選舉次數 | 殖利率上升 | 殖利率下降 | 不變 | 平均 | 中位數 |
|---|---|---|---|---|---|---|
| 選舉日(1986–2022年) | 10 | 5 | 5 | 0 | −1.1個基點 | 0個基點 |
| 下一個交易日 | 16 | 6 | 8 | 2 | −1.1個基點 | −0.5個基點 |
| +3個月 | 16 | 5 | 11 | 0 | −22.4個基點 | −20.5個基點 |
| +12個月 | 16 | 9 | 7 | 0 | +3.9個基點 | +20.5個基點 |
選舉日與隔天早盤:債市聳聳肩
這張表首先說明的是,投票本身對美國公債的影響有多小。在市場開盤的十個期中選舉日(1986–2022年),10年期殖利率五次上升、五次下降,變動幅度介於−8個基點(2022年)到+3個基點(2002年)之間。在結果揭曉後的下一個交易日,變動中位數為−0.5個基點。隔天變動最大的三次分別是1982年的−10個基點、1986年的−7個基點與1994年的−7個基點。即使是1994年讓共和黨40年來首度拿下眾議院的「共和黨革命」,隔天也只讓10年期殖利率變動了7個基點。
看看期中選舉能改變什麼,這一點就不足為奇。新一屆國會並不決定聯邦基金利率,那是聯準會的職權。它也無法在第一天就改變既有的債務存量。它能改變的是未來稅收與支出立法的路徑,而隨著民調在投票前幾週逐漸收斂,市場通常已經提前反映了最可能的結果。等到結果公布時,大部分資訊早已反映在價格中。
關於同樣這些選舉前後的股市波動率,見期中選舉後的VIX:自1990年以來的9次期中選舉中,一個月後VIX走低的只有5次。
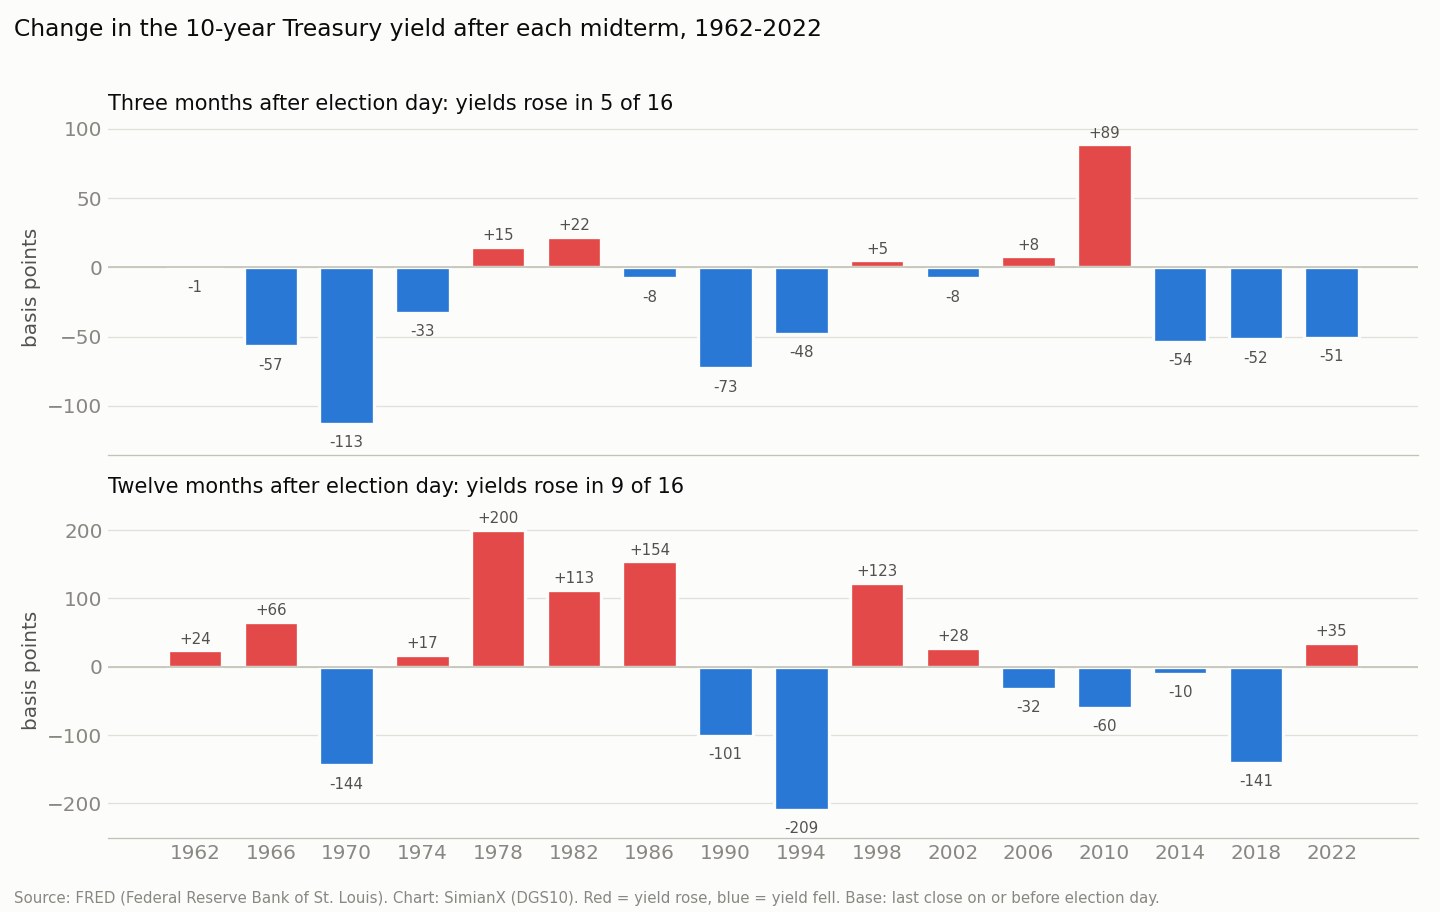
三個月後:16次期中選舉中有11次殖利率下降
更值得注意的規律出現在投票後的三個月。16次期中選舉中有11次,10年期殖利率三個月後較低,中位數下降20.5個基點,平均下降22.4個基點。其中包括1970年之後的−113個基點、1990年之後的−73個基點、1966年之後的−57個基點,以及連續四次下降48個基點以上:1994年(−48)、2014年(−54)、2018年(−52)與2022年(−51)。
要判斷這是否異常,必須把它與同一時期所有的三個月區間相比,而不只是選後的區間。在1962年至2022年的全部交易日中,10年期殖利率三個月後較高的比例為52.2%,平均變動為−0.3個基點。期中選舉的統計為16次中上升5次(31%),明顯低於這個基礎機率。
依時代拆分之後,這個對比依然成立。這一點很重要,因為美國利率先上升了二十年,又下降了四十年:
| 時代 | 期中選舉後3個月上升 | 全部3個月區間上升比例 | 期中選舉後12個月上升 | 全部12個月區間上升比例 |
|---|---|---|---|---|
| 利率上升時代:1962–1978年期中選舉,對比1962–1981年全部交易日 | 5次中1次 | 63.4% | 5次中4次 | 76.2% |
| 利率下行時代:1982–2018年期中選舉,對比1982–2020年全部交易日 | 10次中4次 | 45.5% | 10次中4次 | 38.0% |
| 全部:1962–2022年 | 16次中5次 | 52.2% | 16次中9次 | 52.5% |
在利率上升的時代,殖利率在將近三分之二的三個月區間中上升,但在五次期中選舉後的區間只上升了一次。在利率下行的時代,差距較小(40%對45.5%)。只有五個和十個觀察值,誠實的結論是:選後這一季傾向於殖利率走低,在1960與1970年代最為明顯,但樣本太小,不足以單獨作為交易依據。
部分原因在於日曆而非選舉。11月到隔年2月這段區間也包含年底與新一年的首批聯準會會議,而且其中好幾次下降都對應著明顯的總體經濟事件:1970年的經濟衰退、1990–91年的衰退與波斯灣戰爭、2018年底終結聯準會升息循環的成長恐慌,以及2022年的通膨見頂。唯一的大例外是2010年之後的+89個基點,當時市場正在為2011年更強勁的復甦以及2010年12月的減稅延長定價。
十二個月後:利率循環說了算
拉長到一整年,期中選舉的訊號便淹沒在趨勢之中。16次期中選舉中有9次,10年期殖利率12個月後較高,變動中位數為+20.5個基點,幾乎與1962年以來任一12個月區間52.5%的基礎機率完全一致。在利率上升的時代,五次期中選舉中有四次12個月變動為正,包括1978年之後的+200個基點,當時通膨把殖利率從8.85%推升到10.85%。在利率下行的時代,十次中只有四次為正,包括1994年之後的−209個基點與2018年之後的−141個基點,後者的區間截至2019年11月,當時聯準會已經降息三次。
實務上的啟示是:如果你想知道期中選舉一年後10年期殖利率會落在哪裡,選舉結果遠不如通膨、聯準會的政策路徑以及全球對存續期間的需求重要。我們的1980年以來聯準會每一輪降息循環與1983年以來聯準會每一輪升息循環參考表說明了這些力量大得多。
自1974年以來的13次期中選舉中,有9次30年期房貸利率在一年後走低,但其中營建股勝過大盤的只有兩年(期中選舉後的住宅建商股票)。
1962年以前:兩個月度資料點
FRED 的每日10年期資料始於1962年。對於更早的兩次戰後期中選舉,10年期殖利率月平均值(GS10)可以提供粗略的參考。這些是整個月的平均值,而非收盤值,因此另外列表:
| 期中選舉 | 10月平均 | 隔年1月平均 | 隔年10月平均 | 10月 → 1月 | 10月 → 隔年10月 |
|---|---|---|---|---|---|
| 1954 | 2.43% | 2.61% | 2.88% | +18個基點 | +45個基點 |
| 1958 | 3.80% | 4.02% | 4.53% | +22個基點 | +73個基點 |
來源:FRED GS10(月平均值)。這兩次都處於戰後利率長期上升的階段,投票之後殖利率也都上升。
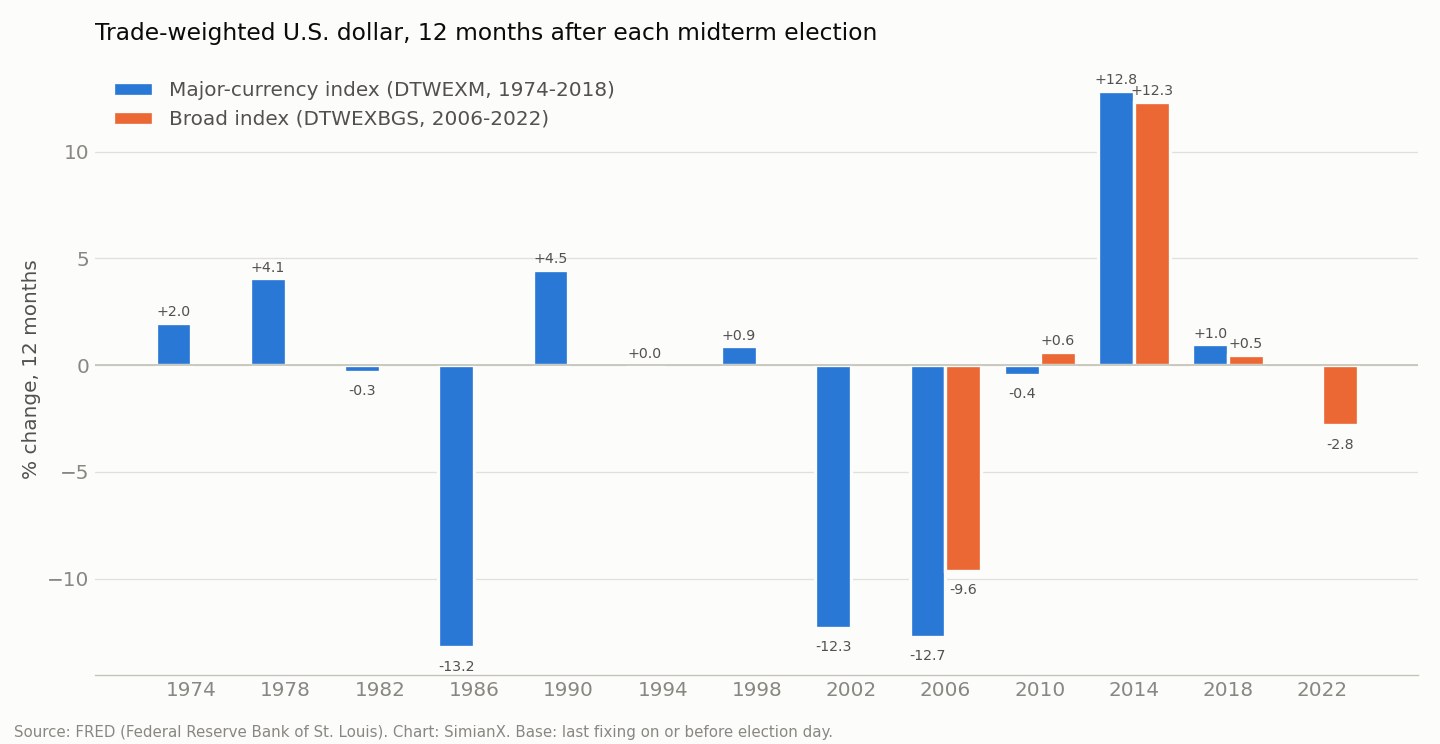
每次期中選舉前後的美元,1974–2022年
| 年份 | 指數 | 基準水準 | 選舉日 | 次日 | +3個月 | +12個月 |
|---|---|---|---|---|---|---|
| 1974 | 主要貨幣(DTWEXM) | 102.65 | 無定盤 | −0.03% | −2.19% | +1.99% |
| 1978 | 主要貨幣(DTWEXM) | 93.76 | 無定盤 | −0.71% | +1.28% | +4.07% |
| 1982 | 主要貨幣(DTWEXM) | 122.56 | 無定盤 | −0.02% | −3.49% | −0.32% |
| 1986 | 主要貨幣(DTWEXM) | 108.02 | −0.14% | +0.11% | −7.52% | −13.22% |
| 1990 | 主要貨幣(DTWEXM) | 83.27 | +0.11% | +0.13% | −0.64% | +4.47% |
| 1994 | 主要貨幣(DTWEXM) | 84.58 | −0.21% | +0.70% | +2.60% | +0.03% |
| 1998 | 主要貨幣(DTWEXM) | 94.56 | +0.22% | +0.37% | +0.59% | +0.88% |
| 2002 | 主要貨幣(DTWEXM) | 102.50 | −0.30% | +0.20% | −4.67% | −12.29% |
| 2006 | 主要貨幣(DTWEXM) | 81.65 | −0.55% | +0.17% | +1.15% | −12.72% |
| 2006 | 廣義(DTWEXBGS) | 97.45 | −0.37% | +0.14% | +0.29% | −9.63% |
| 2010 | 主要貨幣(DTWEXM) | 71.69 | −0.52% | +0.11% | −0.11% | −0.44% |
| 2010 | 廣義(DTWEXBGS) | 89.68 | −0.38% | +0.03% | −0.68% | +0.62% |
| 2014 | 主要貨幣(DTWEXM) | 82.21 | −0.11% | +0.38% | +8.05% | +12.85% |
| 2014 | 廣義(DTWEXBGS) | 98.56 | +0.02% | +0.25% | +6.32% | +12.33% |
| 2018 | 主要貨幣(DTWEXM) | 91.31 | −0.02% | −0.32% | −0.14% | +0.98% |
| 2018 | 廣義(DTWEXBGS) | 115.56 | −0.12% | −0.27% | −1.15% | +0.47% |
| 2022 | 廣義(DTWEXBGS) | 125.63 | −0.53% | +0.28% | −4.37% | −2.82% |
指數越高代表美元越強。兩個指數的貨幣籃子與基期不同,因此應比較變動幅度,而非絕對水準。來源:FRED DTWEXM、DTWEXBGS;SimianX 計算。
| 區間 | 主要貨幣指數,1974–2018年 | 廣義指數,2006–2022年 |
|---|---|---|
| 選舉日 | 9次中7次下跌(平均−0.2%) | 5次中4次下跌(平均−0.3%) |
| 下一個交易日 | 12次中8次上漲(平均+0.1%) | 5次中4次上漲(平均+0.1%) |
| +3個月 | 12次中5次上漲(中位數−0.1%) | 5次中2次上漲(中位數−0.7%) |
| +12個月 | 12次中7次上漲(中位數+0.5%,平均−1.1%) | 5次中3次上漲(中位數+0.5%,平均+0.2%) |
| 該指數歷史上全部12個月區間 | 54.1%上漲 | 57.7%上漲 |
美元在投票前後有兩個小特徵。以主要貨幣指數計,9個週期中有7個在選舉日走弱;以廣義指數計,5個中有4個走弱;而在大多數週期裡,美元隔天都有所反彈。這些變動非常小(選舉日最大跌幅是2006年的−0.55%),而且觀察值這麼少,很可能只是雜訊。
拉長到一年,就沒有任何期中選舉規律可言。三次最大跌幅,也就是1986年、2002年與2006年之後約12%至13%的下跌,都發生在美元的大型空頭走勢中:1985年《廣場協議》之後1980年代中期美元高峰的回落,以及2002–2008年的長期下滑。最大漲幅是2014年之後將近13%,當時聯準會正準備升息,而歐洲與日本在實施寬鬆。這些都是貨幣政策與全球層面的故事,與國會無關。美元對14種貨幣的逐年紀錄,請參閱我們的歷年美元匯率表。
分立政府會壓低殖利率嗎?數據能支持什麼
一個常見的說法是:當期中選舉讓華盛頓走向分立,政治僵局會抑制新增支出,赤字縮小,長期殖利率隨之下降。殖利率表格讓我們能夠檢驗這條因果鏈的頭尾兩端。
| 期中選舉時的政府格局變化 | 期中選舉次數 | 10年期殖利率,+3個月(中位數) | 10年期殖利率,+12個月(中位數) | 12個月後殖利率較高 |
|---|---|---|---|---|
| 一致 → 分立(1994、2006、2010、2018、2022) | 5 | −48個基點 | −60個基點 | 5次中1次 |
| 維持分立(1970、1974、1982、1986、1990、1998、2014) | 7 | −33個基點 | +17個基點 | 7次中4次 |
| 維持一致(1962、1966、1978) | 3 | −1個基點 | +66個基點 | 3次中3次 |
| 分立 → 一致(2002) | 1 | −8個基點 | +28個基點 | 1次中1次 |
表面上看,這似乎支持僵局理論:在打破一黨執政的五次期中選舉之後,有四次一年後殖利率較低,中位數下降60個基點。但中間的財政環節並不成立。我們使用聯邦盈餘或赤字占GDP的比例(FRED FYFSGDA188S),比較每次選舉所在財政年度與兩年後的財政年度:
- 在五次一致 → 分立的期中選舉之後,赤字只縮小了兩次(1994年,縮小GDP的1.46個百分點;2010年,縮小1.98個百分點),擴大了三次。平均變動為−1.94個百分點,主要受2018年之後疫情年度的拖累(−10.88個百分點);排除2018年後平均為+0.29個百分點,大致持平。
- 在七次政府維持分立的期中選舉之後,赤字只縮小了兩次(1986年與1998年),平均變動為−0.51個百分點。
因此在這個樣本中,讓華盛頓走向分立的期中選舉之後殖利率下降,並不是由明顯縮小的赤字推動。它們與經濟衰退、聯準會寬鬆或全球衝擊相吻合:聯準會1994年升息之後的1995年軟著陸、2007年信用危機、2011年歐元區危機,以及2019年聯準會降息。五個案例不足以把「分立政府」與「當時經濟恰好處於什麼狀態」區分開來,所以公允的說法是:分立政府與較低的殖利率同時出現,但本應解釋這個現象的赤字管道在數據中並沒有出現。我們的政治僵局研究對股市也得出了同樣存疑的結論。
再依總統所屬政黨拆分:在民主黨總統任內的八次期中選舉之後,10年期殖利率12個月後有五次較高(平均+21.1個基點);在共和黨總統任內,八次中有四次較高(平均−13.2個基點)。這裡同樣是時代因素占主導:民主黨的名單包括1966年與1978年,都處在通膨高漲的1960與1970年代。
2026年的格局:10年期殖利率逼近24年高點
2026年期中選舉於11月3日星期二舉行。選前,政府由共和黨一致執政,與2006年和2018年期中選舉之前的格局相同,而那兩次選舉都至少讓反對黨拿下了一院。以下是投票前夕利率與美元所處的位置:
| 指標 | 最新值 | 對照 |
|---|---|---|
| 10年期美國公債殖利率(DGS10) | 2026年11月2日 4.91% | 2025年10月31日為4.11%(一年上升80個基點);2025年12月31日為4.18%(今年以來上升73個基點) |
| 2026年10年期殖利率高點 | 2026年10月5日 5.31% | 為2002年5月14日5.32%以來的最高收盤 |
| 9月底以來變動 | −38個基點 | 2026年9月30日為5.29% |
| 2年期美國公債殖利率(DGS2) | 2026年11月2日 4.59% | 10年期減2年期利差:+32個基點 |
| 廣義貿易加權美元(DTWEXBGS) | 2026年10月30日 121.67 | 一年上漲0.3%;今年以來上漲1.6%;比2025年1月13日的序列高點130.04低6.4% |
| 廣義美元所處位置 | 第90.8百分位 | 相對於2006年1月以來的全部每日讀數 |
| 聯邦赤字,2025財政年度 | 占GDP的5.75% | 2018財政年度為3.77%,2006財政年度為1.80%,也就是最近兩次共和黨一致政府面對期中選舉時 |
與歷史表格相比,有三點值得注意。
選前殖利率處於高檔。 4.91%的10年期殖利率將是1994年8.01%以來期中選舉前夕的最高水準,高於2006年的4.66%與2022年的4.14%。10月的高點出現在全球長天期債券拋售之後(詳見我們的2026年全球債券拋售報告),也出現在聯準會於2026年9月升息至3.75%–4.00%並在10月按兵不動之後(參見持續更新的聯準會利率決議頁面)。美國財政部也把長天期公債買回規模擴大並延續至11月4日,這項計畫在川普政府擴大公債回購一文中有詳細分析。關於聯準會自身的會議日程如何與選舉交錯,請參閱2026年期中選舉撞上聯準會。
赤字遠高於過去「一致轉分立」時的水準。 2025財政年度赤字占GDP的5.75%,高於2018財政年度(3.77%)與2006財政年度(1.80%)的起點。這並不能告訴你殖利率會往哪個方向走,但它確實意味著,主張期限溢酬上升的財政論點比過去大多數週期都更響亮。
殖利率曲線呈正斜率。 10年期減2年期利差為+32個基點,而在2006年(−11個基點)與2022年(−53個基點)期中選舉前夕,曲線是倒掛的。我們的殖利率曲線倒掛與美國衰退參考表說明了為什麼對經濟前景而言,曲線形狀比殖利率水準更重要。
以上都不是預測。歷史紀錄顯示,投票本身對美國公債與美元而言只是一件小事,之後的走勢主要取決於通膨、聯準會以及世界其他地區。
如何使用這張表
- 看隔天: 歷史經驗是預期幾個基點的雙向波動。如果11月4日出現兩位數的變動,對期中選舉而言將屬罕見。
- 看下一季: 期中選舉後的一季傾向於10年期殖利率走低(16次中11次),但大多數情況都有很強的總體經濟解釋。在把功勞歸給選舉之前,先看看聯準會與通膨在做什麼。
- 看下一年: 依據利率循環,而不是選舉。利率上升時代,多數期中選舉後殖利率較高;利率下行時代,則較低。
- 看美元: 不存在可靠的期中選舉訊號。驅動美元的是全球利差與風險偏好。
如果你想觀察這些總體經濟因素在投票後如何傳導到個股,可以在 SimianX 即時會話中對 SPY 或任何股票啟動即時 AI 分析。與本文搭配的股市觀點,請參閱期中選舉後最強類股成績單與總統週期表。
常見問題
期中選舉後美國公債殖利率是漲還是跌?
在1962年至2022年的16次期中選舉中,有11次10年期美國公債殖利率在隨後三個月下降,中位數為20.5個基點。拉長到十二個月,16次中有9次上升,與各個時代的長期趨勢一致。
期中選舉隔天10年期殖利率會變動多少?
非常小。隔天變動中位數為−0.5個基點,最大的一次是1982年的−10個基點。
分立政府對債券有利嗎?
在把一致政府變成分立政府的五次期中選舉(1994、2006、2010、2018、2022)之後,10年期殖利率一年後有四次較低,中位數下降60個基點。但聯邦赤字之後並沒有可靠地縮小,因此這個下降更應歸因於經濟與聯準會,而非政治僵局。
期中選舉後美元是漲還是跌?
都沒有可靠規律。投票一年後,以主要貨幣指數計,12次期中選舉中有7次美元走強;以廣義指數計,5次中有3次走強,接近其正常機率。
為什麼1986年以前沒有選舉日資料?
1962年至1982年的期中選舉日,美國公債市場因投票休市,FRED 沒有10年期美國公債資料,美元指數在這些日期也沒有定盤。
2026年期中選舉前10年期殖利率在什麼水準?
2026年11月2日收盤為4.91%,低於10月5日5.31%的年內高點,而那個高點是2002年5月以來的最高收盤。
延伸閱讀
- 美股期中選舉年規律全解析:1950–2026年完整參考數據表
- 政治僵局真的利多股市嗎?1927 年以來 49 屆國會數據
- 期中選舉後哪個類股最強:25屆選舉、一百年數據的完整成績單
- 2026年期中選舉撞上聯準會:九月的降息是否已經徹底死了
- 川普政府擴大公債回購:是期中選舉策略還是修復市場流動性?
- 2026年全球債券拋售潮:30年期美債殖利率創19年新高
- 殖利率曲線倒掛與美國衰退:每一次倒掛及其領先時間的參考表
- 1980年以來聯準會每一輪降息循環:股市、債券與黃金全復盤
- 聯準會利率決議2026:FOMC會議時間、最新結果與降息紀錄
- 美元匯率歷史:台幣兌美元歷年匯率一覽(1971–2026)
- 美國總統週期與標普500:任期第幾年報酬最好?98年資料
- 期中選舉後VIX會跌嗎?1990年以來九次期中選舉的完整數據表
- 跛腳鴨會期的美股表現:1926-2022年25次期中選舉
- 期中選舉後那斯達克怎麼走:1974–2022年13屆完整數據表
- 美國期中選舉後油價走勢:WTI與布蘭特原油1986-2022
資料來源
- FRED:10年期美國公債固定期限殖利率(DGS10)
- FRED:10年期美國公債固定期限殖利率,月資料(GS10)
- FRED:2年期美國公債固定期限殖利率(DGS2)
- FRED:名目廣義美元指數(DTWEXBGS)
- FRED:名目主要貨幣美元指數(DTWEXM,已停止更新)
- FRED:聯邦盈餘或赤字占GDP百分比(FYFSGDA188S)
- 聯準會:H.10 外匯匯率發布
- 維基百科:美國歷屆國會政黨席次分布
- 維基百科:美國選舉日
本文為歷史參考資料,不構成投資建議。16次選舉的歷史規律並不能預測未來結果。


