 Oleh Marcus Reeve
Apa yang Terjadi pada Pasar Obligasi dan Dolar Setelah Pemilu Sela
Data hingga penutupan 2 November 2026 untuk imbal hasil obligasi Treasury 10 tahun dan penetapan 30 Oktober 2026 untuk indeks dolar luas. Setiap angka di bawah ini dihitung ulang dari data publik Federal Reserve.
Jawaban singkat: Dalam 16 pemilu sela dari 1962 hingga 2022, imbal hasil Treasury 10 tahun nyaris tidak bereaksi terhadap pemungutan suaranya sendiri: pada hari perdagangan berikutnya, pergerakan mediannya hanya −0,5 basis poin dan tidak pernah lebih dari 10 basis poin. Tiga bulan kemudian, imbal hasil lebih rendah setelah 11 dari 16 pemilu sela (median −20,5 basis poin), padahal peluang kenaikan dalam jendela tiga bulan mana pun pada tahun-tahun yang sama adalah 52%. Dua belas bulan kemudian, imbal hasil lebih tinggi 9 kali dari 16, kurang lebih sesuai dengan tren suku bunga di setiap era. Dolar AS tertimbang perdagangan sama sekali tidak menunjukkan pola pemilu sela yang dapat diandalkan: setahun kemudian dolar lebih tinggi setelah 7 dari 12 pemilu sela pada indeks mata uang utama (1974–2018) dan 3 dari 5 pada indeks luas (2006–2022).
Hasil (per pukul 01.50 ET, 4 November 2026): Demokrat memenangi kendali atas Senat sekaligus Dewan Perwakilan, sebagaimana diproyeksikan AP dan NBC News. Menurut hitungan AP pukul 01.30 ET, Demokrat telah merebut tujuh kursi Senat yang sebelumnya dipegang Republik dan 16 kursi Dewan Perwakilan. Mulai 3 Januari 2027 Kongres tidak lagi sepenuhnya berada di tangan partai Gedung Putih.
Sebagian besar riset pemilu sela membahas saham. Referensi kami tentang pasar saham setelah pemilu sela mencakup S&P 500 di setiap siklus sejak 1950, dan apakah kebuntuan politik bagus untuk saham membahas pemerintahan terbelah per masa jabatan Kongres. Pasar obligasi dan mata uang jauh kurang mendapat perhatian, padahal imbal hasil Treasury 10 tahun menentukan harga kredit pemilikan rumah, utang korporasi, dan setiap arus kas terdiskonto di Wall Street. Halaman ini mengisi celah itu: imbal hasil Treasury 10 tahun dan dolar AS di sekitar setiap pemilu sela, diukur dengan cara yang sama setiap kali, dengan penanda pada tahun-tahun ketika hasil pemilu mengubah penguasa Kongres.
Cara angka-angka ini disusun
- Imbal hasil: imbal hasil harian Treasury jatuh tempo konstan 10 tahun (seri FRED DGS10), yang dimulai pada 2 Januari 1962. Hasilnya 16 pemilu sela, 1962 hingga 2022. Untuk 1954 dan 1958 kami menampilkan rata-rata bulanan dari GS10 dalam tabel terpisah yang diberi label jelas, karena rata-rata bulanan tidak sebanding dengan harga penutupan harian.
- Dolar: indeks dolar tertimbang perdagangan dari rilis H.10 Federal Reserve. Indeks nominal mata uang utama yang lebih lama (DTWEXM) berjalan dari 1973 hingga 2019 dan mencakup pemilu sela 1974–2018. Indeks nominal luas yang berlaku saat ini (DTWEXBGS) dimulai pada 2006 dan mencakup 2006–2022. Setiap baris dolar menyebutkan indeks yang dipakai.
- Titik dasar: penutupan terakhir pada atau sebelum hari pemilu (hari Selasa pertama setelah Senin pertama di bulan November). FRED tidak memiliki observasi 10 tahun pada hari pemilu untuk pemilu sela mana pun hingga 1982 (pasar tutup), sehingga untuk tahun-tahun itu titik dasarnya adalah penutupan hari Senin.
- Jendela waktu: hari pemilu (penutupan hari pemilu dibandingkan penutupan sebelumnya, hanya sejak 1986), hari perdagangan berikutnya, tiga bulan dan dua belas bulan setelah tanggal dasar. Perubahan imbal hasil dinyatakan dalam basis poin (1 basis poin = 0,01 poin persentase); perubahan dolar dalam persen.
- Pemerintahan setelah pemilu: siapa yang menguasai Gedung Putih, DPR, dan Senat setelah Kongres baru dilantik, dari catatan publik tentang komposisi partai di Kongres AS.
Enam belas pemilu adalah sampel kecil. Perlakukan setiap hitungan di bawah ini sebagai gambaran tentang apa yang terjadi, bukan probabilitas.
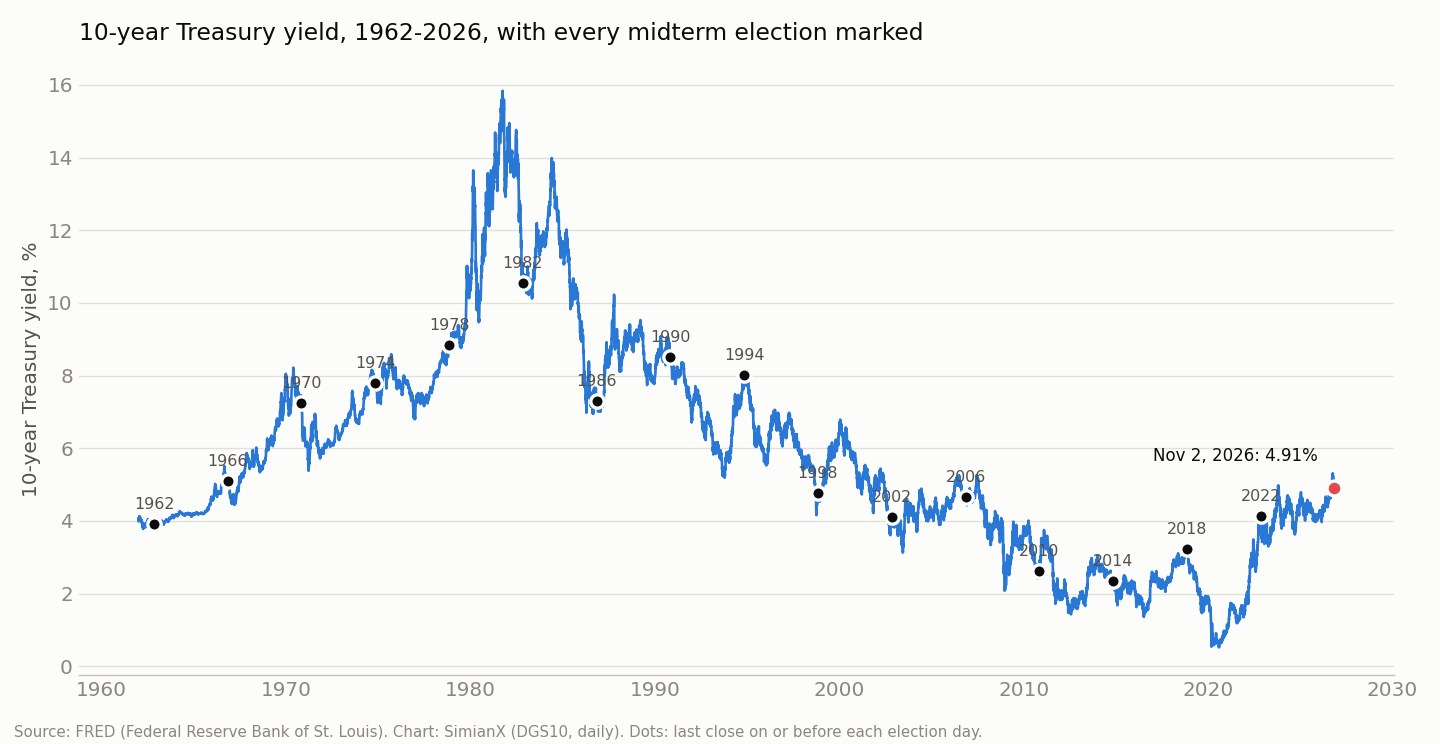
Imbal hasil Treasury 10 tahun di sekitar setiap pemilu sela, 1962–2022
| Tahun | Penutupan dasar (tanggal) | Hari pemilu | Hari berikutnya | +3 bulan | +12 bulan | Level 12 bulan kemudian | Pemerintahan setelah pemilu |
|---|---|---|---|---|---|---|---|
| 1962 | 3,91% (5 Nov) | tutup | 0 | −1 | +24 | 4,15% | Bersatu (D), tidak berubah |
| 1966 | 5,11% (7 Nov) | tutup | +1 | −57 | +66 | 5,77% | Bersatu (D), tidak berubah |
| 1970 | 7,24% (2 Nov) | tutup | −1 | −113 | −144 | 5,80% | Terbelah, tidak berubah |
| 1974 | 7,80% (4 Nov) | tutup | −4 | −33 | +17 | 7,97% | Terbelah, tidak berubah |
| 1978 | 8,85% (6 Nov) | tutup | +1 | +15 | +200 | 10,85% | Bersatu (D), tidak berubah |
| 1982 | 10,56% (1 Nov) | tutup | −10 | +22 | +113 | 11,69% | Terbelah, tidak berubah |
| 1986 | 7,31% (4 Nov) | +2 | −7 | −8 | +154 | 8,85% | Terbelah; Senat beralih ke D |
| 1990 | 8,52% (6 Nov) | +2 | +5 | −73 | −101 | 7,51% | Terbelah, tidak berubah |
| 1994 | 8,01% (8 Nov) | −4 | −7 | −48 | −209 | 5,92% | Bersatu → terbelah (kedua kamar ke R) |
| 1998 | 4,78% (3 Nov) | +1 | +5 | +5 | +123 | 6,01% | Terbelah, tidak berubah |
| 2002 | 4,10% (5 Nov) | +3 | −1 | −8 | +28 | 4,38% | Terbelah → bersatu (Senat ke R) |
| 2006 | 4,66% (7 Nov) | −5 | −2 | +8 | −32 | 4,34% | Bersatu → terbelah (kedua kamar ke D) |
| 2010 | 2,63% (2 Nov) | −3 | +4 | +89 | −60 | 2,03% | Bersatu → terbelah (DPR ke R) |
| 2014 | 2,35% (4 Nov) | −1 | +1 | −54 | −10 | 2,25% | Terbelah; Senat beralih ke R |
| 2018 | 3,22% (6 Nov) | +2 | 0 | −52 | −141 | 1,81% | Bersatu → terbelah (DPR ke D) |
| 2022 | 4,14% (8 Nov) | −8 | −2 | −51 | +35 | 4,49% | Bersatu → terbelah (DPR ke R) |
Perubahan dalam basis poin. "Tutup" berarti tidak ada observasi DGS10 pada hari pemilu. D = Partai Demokrat, R = Partai Republik. Sumber: FRED DGS10; perhitungan SimianX.
| Jendela | Pemilu sela | Imbal hasil naik | Imbal hasil turun | Tidak berubah | Rata-rata | Median |
|---|---|---|---|---|---|---|
| Hari pemilu (1986–2022) | 10 | 5 | 5 | 0 | −1,1 bp | 0 bp |
| Hari perdagangan berikutnya | 16 | 6 | 8 | 2 | −1,1 bp | −0,5 bp |
| +3 bulan | 16 | 5 | 11 | 0 | −22,4 bp | −20,5 bp |
| +12 bulan | 16 | 9 | 7 | 0 | +3,9 bp | +20,5 bp |
bp = basis poin.
Hari pemilu dan pagi berikutnya: pasar obligasi tak ambil pusing
Hal pertama yang ditunjukkan tabel adalah betapa kecilnya pengaruh pemungutan suara itu sendiri terhadap Treasury. Pada sepuluh hari pemilu sela ketika pasar buka (1986–2022), imbal hasil 10 tahun naik lima kali dan turun lima kali, dengan rentang antara −8 basis poin (2022) dan +3 basis poin (2002). Pada hari perdagangan berikutnya, ketika hasil sudah diketahui, pergerakan mediannya −0,5 basis poin. Tiga pergerakan hari berikutnya yang terbesar adalah −10 basis poin pada 1982, −7 basis poin pada 1986, dan −7 basis poin pada 1994. Bahkan "Revolusi Republik" 1994, yang memberi Partai Republik kendali DPR untuk pertama kalinya dalam 40 tahun, hanya menggerakkan imbal hasil 10 tahun sebesar 7 basis poin keesokan harinya.
Hal itu tidak mengejutkan jika melihat apa yang sebenarnya bisa diubah oleh pemilu sela. Kongres baru tidak menetapkan suku bunga dana federal; Federal Reserve yang melakukannya. Kongres juga tidak bisa mengubah stok utang yang beredar pada hari pertama. Yang bisa diubah adalah arah undang-undang pajak dan belanja di masa depan, dan pasar biasanya sudah memperhitungkan hasil yang paling mungkin dalam beberapa minggu sebelum pemungutan suara, seiring hasil survei yang semakin mengerucut. Saat hasil keluar, sebagian besar informasi sudah tercermin dalam harga.
Untuk volatilitas saham di sekitar pemungutan suara yang sama, lihat VIX setelah pemilu sela: VIX lebih rendah sebulan kemudian hanya setelah 5 dari 9 pemilu sela sejak 1990.
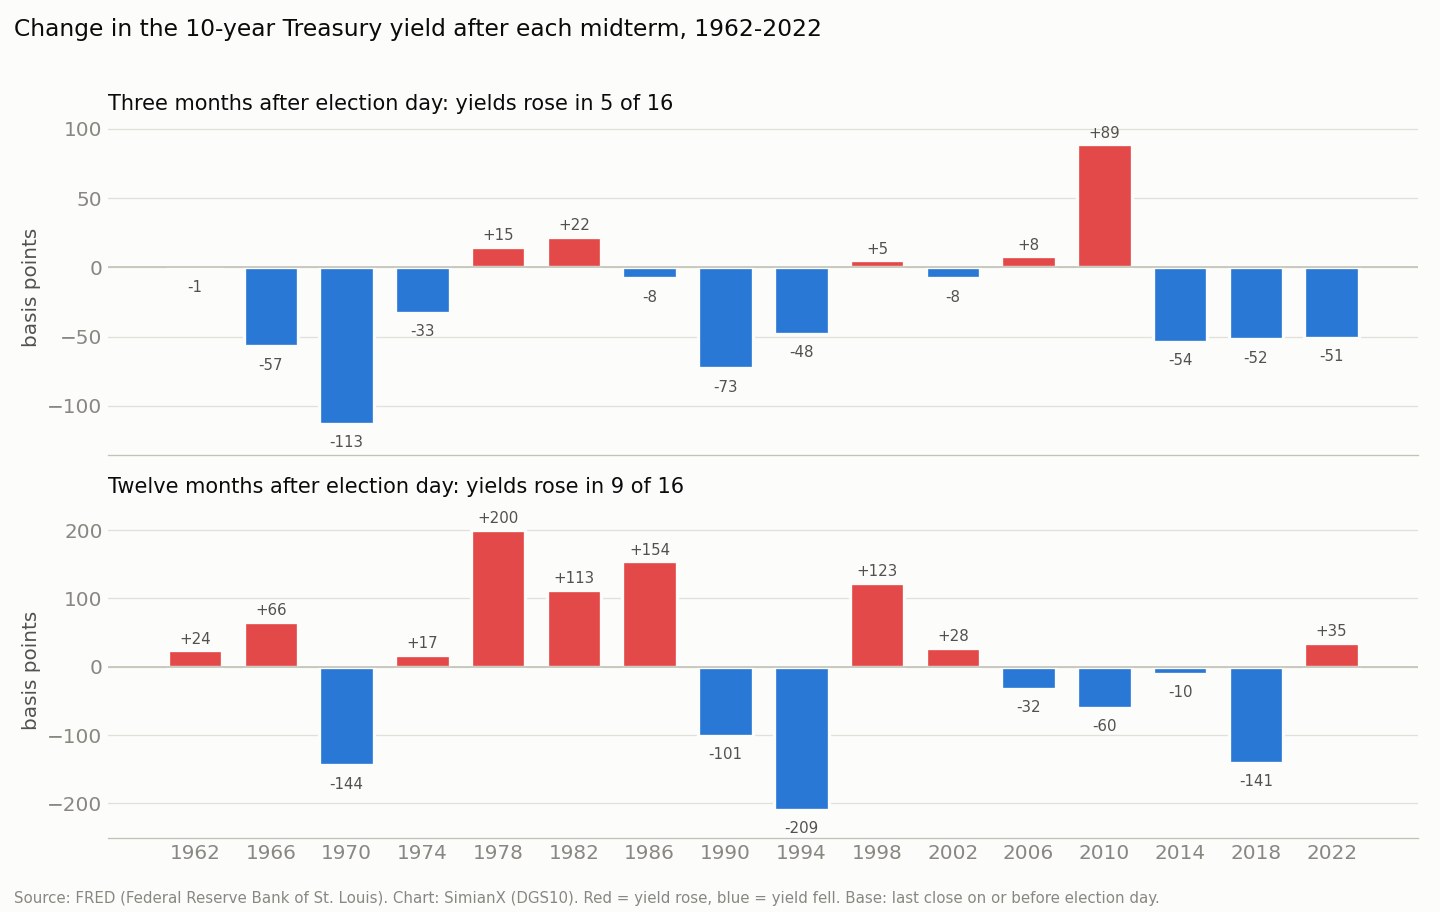
Tiga bulan kemudian: imbal hasil turun setelah 11 dari 16 pemilu sela
Pola yang lebih menarik muncul dalam tiga bulan setelah pemungutan suara. Imbal hasil 10 tahun lebih rendah tiga bulan kemudian pada 11 dari 16 pemilu sela, dengan penurunan median 20,5 basis poin dan rata-rata 22,4 basis poin. Penurunan itu mencakup −113 basis poin setelah 1970, −73 basis poin setelah 1990, −57 basis poin setelah 1966, serta rangkaian empat penurunan beruntun sebesar 48 basis poin atau lebih pada 1994 (−48), 2014 (−54), 2018 (−52), dan 2022 (−51).
Untuk menilai apakah itu tidak biasa, bandingkan dengan setiap jendela tiga bulan pada tahun-tahun yang sama, bukan hanya jendela setelah pemilu. Di seluruh hari perdagangan dari 1962 hingga 2022, imbal hasil 10 tahun lebih tinggi tiga bulan kemudian pada 52,2% waktu, dengan perubahan rata-rata −0,3 basis poin. Hitungan pemilu sela, 5 kenaikan dari 16 (31%), jauh di bawah tingkat dasar tersebut.
Perbandingan ini tetap bertahan ketika dipisah per era, hal yang penting karena suku bunga AS naik selama dua dekade lalu turun selama empat dekade:
| Era | Pemilu sela dengan kenaikan 3 bulan | Semua jendela 3 bulan yang naik | Pemilu sela dengan kenaikan 12 bulan | Semua jendela 12 bulan yang naik |
|---|---|---|---|---|
| Era suku bunga naik: pemilu sela 1962–1978 vs semua hari 1962–1981 | 1 dari 5 | 63,4% | 4 dari 5 | 76,2% |
| Era suku bunga turun: pemilu sela 1982–2018 vs semua hari 1982–2020 | 4 dari 10 | 45,5% | 4 dari 10 | 38,0% |
| Semua: 1962–2022 | 5 dari 16 | 52,2% | 9 dari 16 | 52,5% |
Pada era suku bunga naik, imbal hasil naik di hampir dua dari tiga jendela tiga bulan, tetapi hanya naik di satu dari lima jendela setelah pemilu sela. Pada era suku bunga turun selisihnya lebih kecil (40% berbanding 45,5%). Dengan lima dan sepuluh observasi, ringkasan yang jujur adalah bahwa kuartal setelah pemilu cenderung condong ke imbal hasil yang lebih rendah, paling kuat pada 1960-an dan 1970-an, dan kecenderungan itu berasal dari sampel yang terlalu kecil untuk dijadikan satu-satunya dasar transaksi.
Sebagian penyebabnya adalah kalender, bukan pemilu. Jendela November hingga Februari juga mencakup akhir tahun dan rapat-rapat pertama The Fed di tahun baru, dan beberapa penurunan bertepatan dengan peristiwa makro yang jelas: resesi 1970, resesi 1990–91 dan Perang Teluk, kekhawatiran pertumbuhan akhir 2018 yang mengakhiri siklus kenaikan suku bunga The Fed, dan puncak inflasi 2022. Satu-satunya pengecualian besar, +89 basis poin setelah 2010, terjadi ketika pasar memperhitungkan pemulihan 2011 yang lebih kuat dan perpanjangan pemotongan pajak pada Desember 2010.
Dua belas bulan kemudian: rezim suku bunga yang menentukan
Dalam setahun penuh, sinyal pemilu sela lenyap ditelan tren. Imbal hasil 10 tahun lebih tinggi 12 bulan kemudian setelah 9 dari 16 pemilu sela, dengan perubahan median +20,5 basis poin, hampir persis sama dengan tingkat dasar 52,5% untuk jendela 12 bulan mana pun sejak 1962. Pada era suku bunga naik, perubahan 12 bulan positif setelah empat dari lima pemilu sela, termasuk +200 basis poin setelah 1978 ketika inflasi membawa imbal hasil dari 8,85% ke 10,85%. Pada era suku bunga turun, perubahannya positif hanya setelah empat dari sepuluh, termasuk −209 basis poin setelah 1994 dan −141 basis poin setelah 2018, jendela yang berakhir pada November 2019 setelah The Fed memangkas suku bunga tiga kali.
Pelajaran praktisnya: jika Anda ingin tahu di mana imbal hasil 10 tahun akan berada setahun setelah pemilu sela, hasil pemilu adalah masukan yang jauh lebih lemah dibandingkan inflasi, arah kebijakan The Fed, dan permintaan global terhadap obligasi bertenor panjang. Referensi kami tentang setiap siklus pemangkasan suku bunga The Fed sejak 1980 dan setiap siklus kenaikan suku bunga The Fed sejak 1983 menunjukkan betapa jauh lebih besarnya kekuatan-kekuatan itu.
Suku bunga KPR 30 tahun lebih rendah setahun setelah 9 dari 13 pemilu sela sejak 1974, namun saham konstruksi mengungguli pasar hanya dalam dua tahun di antaranya (saham homebuilder setelah pemilu sela).
Sebelum 1962: dua titik data bulanan
Data harian 10 tahun di FRED dimulai pada 1962. Untuk dua pemilu sela pascaperang sebelumnya, rata-rata bulanan imbal hasil 10 tahun (GS10) memberikan gambaran kasar. Angka ini adalah rata-rata sebulan penuh, bukan harga penutupan, sehingga ditempatkan dalam tabel terpisah:
| Pemilu sela | Rata-rata Oktober | Rata-rata Januari | Rata-rata Oktober tahun berikutnya | Okt → Jan | Okt → Okt |
|---|---|---|---|---|---|
| 1954 | 2,43% | 2,61% | 2,88% | +18 bp | +45 bp |
| 1958 | 3,80% | 4,02% | 4,53% | +22 bp | +73 bp |
Sumber: FRED GS10 (rata-rata bulanan). Keduanya berada dalam periode panjang kenaikan suku bunga pascaperang, dan pada keduanya imbal hasil naik setelah pemungutan suara.
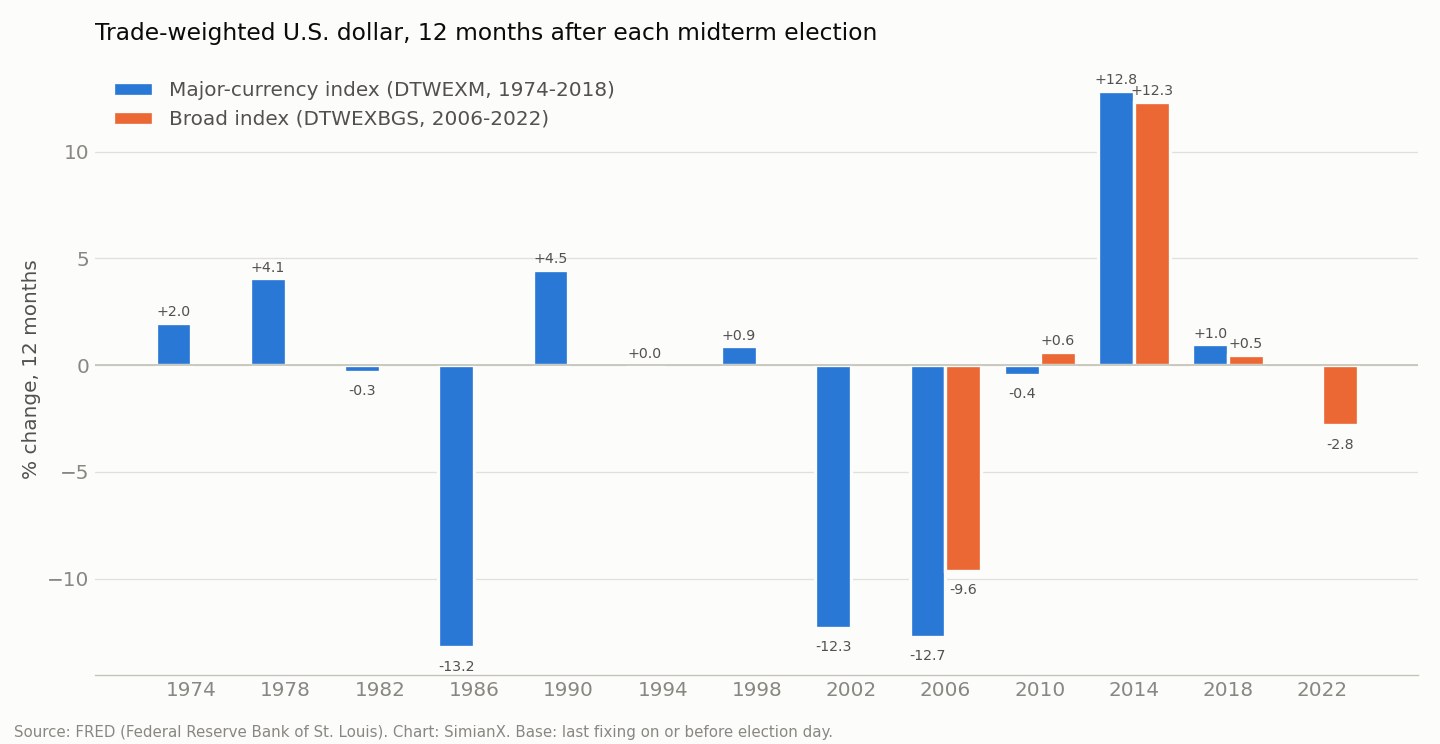
Dolar AS di sekitar setiap pemilu sela, 1974–2022
| Tahun | Indeks | Level dasar | Hari pemilu | Hari berikutnya | +3 bulan | +12 bulan |
|---|---|---|---|---|---|---|
| 1974 | Mata uang utama (DTWEXM) | 102,65 | tidak ada penetapan | −0,03% | −2,19% | +1,99% |
| 1978 | Mata uang utama (DTWEXM) | 93,76 | tidak ada penetapan | −0,71% | +1,28% | +4,07% |
| 1982 | Mata uang utama (DTWEXM) | 122,56 | tidak ada penetapan | −0,02% | −3,49% | −0,32% |
| 1986 | Mata uang utama (DTWEXM) | 108,02 | −0,14% | +0,11% | −7,52% | −13,22% |
| 1990 | Mata uang utama (DTWEXM) | 83,27 | +0,11% | +0,13% | −0,64% | +4,47% |
| 1994 | Mata uang utama (DTWEXM) | 84,58 | −0,21% | +0,70% | +2,60% | +0,03% |
| 1998 | Mata uang utama (DTWEXM) | 94,56 | +0,22% | +0,37% | +0,59% | +0,88% |
| 2002 | Mata uang utama (DTWEXM) | 102,50 | −0,30% | +0,20% | −4,67% | −12,29% |
| 2006 | Mata uang utama (DTWEXM) | 81,65 | −0,55% | +0,17% | +1,15% | −12,72% |
| 2006 | Luas (DTWEXBGS) | 97,45 | −0,37% | +0,14% | +0,29% | −9,63% |
| 2010 | Mata uang utama (DTWEXM) | 71,69 | −0,52% | +0,11% | −0,11% | −0,44% |
| 2010 | Luas (DTWEXBGS) | 89,68 | −0,38% | +0,03% | −0,68% | +0,62% |
| 2014 | Mata uang utama (DTWEXM) | 82,21 | −0,11% | +0,38% | +8,05% | +12,85% |
| 2014 | Luas (DTWEXBGS) | 98,56 | +0,02% | +0,25% | +6,32% | +12,33% |
| 2018 | Mata uang utama (DTWEXM) | 91,31 | −0,02% | −0,32% | −0,14% | +0,98% |
| 2018 | Luas (DTWEXBGS) | 115,56 | −0,12% | −0,27% | −1,15% | +0,47% |
| 2022 | Luas (DTWEXBGS) | 125,63 | −0,53% | +0,28% | −4,37% | −2,82% |
Indeks yang lebih tinggi berarti dolar yang lebih kuat. Kedua indeks memakai keranjang mata uang dan periode dasar yang berbeda, jadi bandingkan perubahannya, bukan levelnya. Sumber: FRED DTWEXM, DTWEXBGS; perhitungan SimianX.
| Jendela | Indeks mata uang utama, 1974–2018 | Indeks luas, 2006–2022 |
|---|---|---|
| Hari pemilu | turun 7 dari 9 (rata-rata −0,2%) | turun 4 dari 5 (rata-rata −0,3%) |
| Hari perdagangan berikutnya | naik 8 dari 12 (rata-rata +0,1%) | naik 4 dari 5 (rata-rata +0,1%) |
| +3 bulan | naik 5 dari 12 (median −0,1%) | naik 2 dari 5 (median −0,7%) |
| +12 bulan | naik 7 dari 12 (median +0,5%, rata-rata −1,1%) | naik 3 dari 5 (median +0,5%, rata-rata +0,2%) |
| Semua jendela 12 bulan dalam sejarah indeks | naik 54,1% | naik 57,7% |
Dolar memiliki dua keanehan kecil di sekitar pemungutan suara. Dolar melemah pada hari pemilu dalam 7 dari 9 siklus pada indeks mata uang utama dan 4 dari 5 pada indeks luas, lalu memantul keesokan harinya di sebagian besar siklus. Pergerakannya sangat kecil (penurunan terbesar pada hari pemilu adalah −0,55% pada 2006), dan dengan observasi sesedikit ini bisa saja hanya kebisingan.
Dalam setahun, tidak ada pola pemilu sela. Tiga penurunan terbesar, sekitar 12% hingga 13% setelah 1986, 2002, dan 2006, terjadi selama pasar bearish dolar yang luas: terurainya puncak dolar pertengahan 1980-an setelah Plaza Accord 1985, dan penurunan panjang 2002–2008. Kenaikan terbesar, hampir 13% setelah 2014, terjadi ketika Federal Reserve bersiap menaikkan suku bunga sementara Eropa dan Jepang melonggarkan kebijakan. Itu adalah cerita moneter dan global, bukan cerita Kongres. Untuk catatan tahunan dolar terhadap 14 mata uang individual, lihat tabel kurs dolar dari tahun ke tahun kami.
Apakah pemerintahan terbelah menekan imbal hasil? Apa yang didukung data
Argumen yang sudah akrab mengatakan bahwa ketika pemilu sela membelah Washington, kebuntuan menahan belanja baru, defisit menyusut, dan imbal hasil jangka panjang turun. Tabel imbal hasil memungkinkan kita menguji bagian pertama dan terakhir dari rantai itu.
| Perubahan pemerintahan pada pemilu sela | Pemilu sela | Imbal hasil 10 tahun, +3 bulan (median) | Imbal hasil 10 tahun, +12 bulan (median) | Imbal hasil lebih tinggi setelah 12 bulan |
|---|---|---|---|---|
| Bersatu → terbelah (1994, 2006, 2010, 2018, 2022) | 5 | −48 bp | −60 bp | 1 dari 5 |
| Tetap terbelah (1970, 1974, 1982, 1986, 1990, 1998, 2014) | 7 | −33 bp | +17 bp | 4 dari 7 |
| Tetap bersatu (1962, 1966, 1978) | 3 | −1 bp | +66 bp | 3 dari 3 |
| Terbelah → bersatu (2002) | 1 | −8 bp | +28 bp | 1 dari 1 |
Sekilas, ini tampak mendukung teori kebuntuan: lima pemilu sela yang memecah pemerintahan satu partai diikuti imbal hasil yang lebih rendah setahun kemudian sebanyak empat kali, dengan penurunan median 60 basis poin. Namun mata rantai fiskal di tengahnya tidak terbukti. Dengan memakai surplus atau defisit federal sebagai persentase PDB (FRED FYFSGDA188S), kami membandingkan tahun fiskal setiap pemilu dengan tahun fiskal dua tahun kemudian:
- Setelah lima pemilu sela bersatu → terbelah, defisit hanya menyempit dua kali (1994, sebesar 1,46 poin persentase PDB, dan 2010, sebesar 1,98) dan melebar tiga kali. Perubahan rata-ratanya −1,94 poin, didominasi oleh tahun pandemi setelah 2018 (−10,88 poin); tanpa 2018 rata-ratanya +0,29 poin, pada dasarnya datar.
- Setelah tujuh pemilu sela ketika pemerintahan tetap terbelah, defisit juga hanya menyempit dua kali (1986 dan 1998), dengan perubahan rata-rata −0,51 poin.
Jadi dalam sampel ini, penurunan imbal hasil setelah pemilu sela yang membelah Washington tidak didorong oleh defisit yang terlihat mengecil. Penurunan itu bertepatan dengan resesi, pelonggaran The Fed, atau guncangan global: pendaratan lunak 1995 setelah kenaikan suku bunga The Fed pada 1994, krisis kredit 2007, krisis zona euro 2011, dan pemangkasan suku bunga The Fed pada 2019. Lima kasus tidak cukup untuk memisahkan "pemerintahan terbelah" dari "apa yang kebetulan sedang terjadi pada ekonomi", sehingga pernyataan yang adil adalah bahwa pemerintahan terbelah bertepatan dengan imbal hasil yang lebih rendah, tetapi jalur defisit yang seharusnya menjelaskannya tidak tampak dalam data. Studi kebuntuan politik kami sampai pada kesimpulan yang sama skeptisnya untuk saham.
Satu pembagian lagi, berdasarkan partai presiden: setelah delapan pemilu sela di bawah presiden dari Partai Demokrat, imbal hasil 10 tahun lebih tinggi 12 bulan kemudian sebanyak lima kali (rata-rata +21,1 basis poin); di bawah presiden dari Partai Republik, empat dari delapan kali (rata-rata −13,2 basis poin). Di sini pun era yang dominan: daftar Partai Demokrat mencakup 1966 dan 1978, keduanya berada di masa inflasi tinggi 1960-an dan 1970-an.
Kondisi 2026: imbal hasil 10 tahun dekat puncak 24 tahun
Pemilu sela 2026 berlangsung pada Selasa, 3 November. Menjelang pemilu, pemerintahan dikuasai penuh oleh Partai Republik, konfigurasi yang sama dengan menjelang pemilu sela 2006 dan 2018, yang keduanya menyerahkan setidaknya satu kamar kepada oposisi. Berikut posisi suku bunga dan dolar pada malam menjelang pemungutan suara:
| Ukuran | Terbaru | Perbandingan |
|---|---|---|
| Imbal hasil Treasury 10 tahun (DGS10) | 4,91% pada 2 November 2026 | 4,11% pada 31 Oktober 2025 (+80 bp dalam setahun); 4,18% pada 31 Desember 2025 (+73 bp sejak awal tahun) |
| Puncak imbal hasil 10 tahun pada 2026 | 5,31% pada 5 Oktober 2026 | penutupan tertinggi sejak 5,32% pada 14 Mei 2002 |
| Pergerakan sejak akhir September | −38 bp | dari 5,29% pada 30 September 2026 |
| Imbal hasil Treasury 2 tahun (DGS2) | 4,59% pada 2 November 2026 | selisih 10 tahun dikurangi 2 tahun: +32 bp |
| Dolar luas tertimbang perdagangan (DTWEXBGS) | 121,67 pada 30 Oktober 2026 | +0,3% dalam setahun; +1,6% sejak awal tahun; 6,4% di bawah titik tertinggi serinya, 130,04 pada 13 Januari 2025 |
| Posisi dolar luas | persentil ke-90,8 | dari seluruh pembacaan harian sejak Januari 2006 |
| Defisit federal, tahun fiskal 2025 | 5,75% dari PDB | 3,77% pada tahun fiskal 2018 dan 1,80% pada tahun fiskal 2006, dua kali terakhir pemerintahan Republik yang bersatu menghadapi pemilu sela |
Tiga hal menonjol jika dibandingkan dengan tabel historis.
Imbal hasil tinggi menjelang pemilu. Imbal hasil 10 tahun sebesar 4,91% akan menjadi level malam pemilu sela tertinggi sejak 8,01% pada 1994, di atas 4,66% pada 2006 dan 4,14% pada 2022. Puncak Oktober datang setelah aksi jual global pada obligasi bertenor panjang, yang dibahas dalam laporan aksi jual obligasi global 2026 kami, dan setelah Federal Reserve menaikkan suku bunga pada September 2026 ke 3,75%–4,00% lalu menahannya pada Oktober (lihat halaman keputusan suku bunga The Fed yang selalu diperbarui). Departemen Keuangan juga memperluas pembelian kembali obligasi bertenor panjang hingga 4 November, program yang diulas dalam buyback obligasi Treasury Trump. Untuk melihat bagaimana kalender The Fed sendiri bersinggungan dengan pemilu, lihat pemilu sela 2026 bertemu The Fed.
Defisit jauh lebih besar dibandingkan situasi bersatu-ke-terbelah sebelumnya. Pada 5,75% dari PDB di tahun fiskal 2025, defisit berada di atas titik awal tahun fiskal 2018 (3,77%) dan tahun fiskal 2006 (1,80%). Itu tidak memberi tahu ke arah mana imbal hasil akan bergerak, tetapi berarti argumen fiskal untuk premi jangka yang lebih tinggi terdengar lebih keras dibanding sebagian besar siklus sebelumnya.
Kurva imbal hasil miring positif. Selisih 10 tahun dikurangi 2 tahun adalah +32 basis poin, dibandingkan kurva yang terbalik menjelang pemilu sela 2006 (−11 basis poin) dan 2022 (−53 basis poin). Referensi kami tentang inverted yield curve dan resesi AS menjelaskan mengapa bentuk kurva lebih penting daripada levelnya bagi prospek ekonomi.
Tidak satu pun dari ini merupakan prakiraan. Catatan sejarah menunjukkan bahwa pemungutan suara itu sendiri adalah peristiwa kecil bagi Treasury dan dolar, dan apa yang terjadi sesudahnya terutama bergantung pada inflasi, The Fed, dan kondisi dunia lainnya.
Cara menggunakan tabel ini
- Untuk hari berikutnya: sejarah menunjukkan pergerakan beberapa basis poin ke arah mana pun. Pergerakan dua digit pada 4 November akan menjadi hal yang tidak biasa untuk pemilu sela.
- Untuk kuartal berikutnya: kuartal setelah pemilu sela cenderung condong ke imbal hasil 10 tahun yang lebih rendah (11 dari 16), tetapi sebagian besar kasus memiliki penjelasan makro yang kuat. Periksa apa yang dilakukan The Fed dan inflasi sebelum memberi kredit kepada pemilu.
- Untuk tahun berikutnya: gunakan rezim suku bunga, bukan pemilu. Era suku bunga naik menghasilkan imbal hasil lebih tinggi setelah sebagian besar pemilu sela; era suku bunga turun menghasilkan imbal hasil lebih rendah.
- Untuk dolar: tidak ada sinyal pemilu sela yang dapat diandalkan. Selisih suku bunga global dan selera risiko yang menggerakkannya.
Jika Anda ingin melihat bagaimana masukan makro ini memengaruhi saham individual setelah pemilu, Anda bisa membuka analisis AI langsung untuk SPY atau ticker apa pun di sesi langsung SimianX. Untuk pendamping halaman ini dari sisi saham, lihat papan skor sektor terbaik setelah pemilu sela dan tabel siklus presiden.
FAQ
Apakah imbal hasil obligasi naik atau turun setelah pemilu sela?
Dalam tiga bulan berikutnya, imbal hasil Treasury 10 tahun turun setelah 11 dari 16 pemilu sela dari 1962 hingga 2022, dengan penurunan median 20,5 basis poin. Dalam dua belas bulan, imbal hasil naik setelah 9 dari 16, sejalan dengan tren jangka panjang setiap era.
Seberapa besar imbal hasil 10 tahun bergerak sehari setelah pemilu sela?
Sangat kecil. Pergerakan median hari berikutnya adalah −0,5 basis poin, dan yang terbesar −10 basis poin pada 1982.
Apakah pemerintahan terbelah baik untuk obligasi?
Setelah lima pemilu sela yang mengubah pemerintahan bersatu menjadi terbelah (1994, 2006, 2010, 2018, 2022), imbal hasil 10 tahun lebih rendah setahun kemudian sebanyak empat kali, dengan penurunan median 60 basis poin. Namun defisit federal tidak menyusut secara konsisten sesudahnya, sehingga penurunan itu lebih baik dijelaskan oleh ekonomi dan The Fed daripada oleh kebuntuan politik.
Apakah dolar naik atau turun setelah pemilu sela?
Tidak ada yang konsisten. Setahun setelah pemungutan suara, dolar lebih tinggi setelah 7 dari 12 pemilu sela pada indeks mata uang utama dan 3 dari 5 pada indeks luas, mendekati peluang normalnya.
Mengapa tidak ada data hari pemilu sebelum 1986?
FRED tidak memiliki observasi Treasury 10 tahun pada hari pemilu untuk pemilu sela 1962 hingga 1982, ketika pasar tutup karena pemungutan suara, dan indeks dolar juga tidak memiliki penetapan pada tanggal-tanggal tersebut.
Di mana posisi imbal hasil 10 tahun menjelang pemilu sela 2026?
4,91% pada penutupan 2 November 2026, turun dari puncak 2026 sebesar 5,31% pada 5 Oktober, yang merupakan penutupan tertinggi sejak Mei 2002.
Bacaan Terkait
- Pasar Saham Setelah Pemilu Sela AS: Setiap Siklus 1950–2026
- Apakah kebuntuan politik bagus untuk saham? 49 Kongres
- Sektor terbaik setelah pemilu sela: data 100 tahun
- Suku Bunga The Fed September 2026: Matikah Pemangkasan?
- Buyback Obligasi Treasury Trump: Taktik Pemilu atau Pasar?
- Aksi jual obligasi global 2026: 30 tahun di puncak 19 tahun
- Inverted Yield Curve dan Resesi AS: Tabel Referensi
- Siklus Penurunan Suku Bunga The Fed Sejak 1980: Saham & Emas
- Suku Bunga The Fed Hari Ini: Hasil FOMC dan Jadwal FOMC 2026
- Kurs Dollar dari Tahun ke Tahun: Rupiah per Dolar 1971–2026
- Siklus presiden: imbal hasil S&P 500 per tahun masa jabatan
- VIX Setelah Pemilu Sela AS: Setiap Pemilu Sela Sejak 1990
- Saham di Masa Lame Duck: 25 Pemilu Sela AS, 1926-2022
- Nasdaq Setelah Pemilu Sela AS: Setiap Pemilu 1974-2022
- Harga Minyak Setelah Pemilu Sela: WTI dan Brent, 1986-2022
Sumber
- FRED: Imbal hasil Treasury jatuh tempo konstan 10 tahun (DGS10)
- FRED: Imbal hasil Treasury jatuh tempo konstan 10 tahun, bulanan (GS10)
- FRED: Imbal hasil Treasury jatuh tempo konstan 2 tahun (DGS2)
- FRED: Indeks dolar AS nominal luas (DTWEXBGS)
- FRED: Indeks dolar AS nominal mata uang utama (DTWEXM, dihentikan)
- FRED: Surplus atau defisit federal sebagai persentase PDB (FYFSGDA188S)
- Federal Reserve: rilis kurs valuta asing H.10
- Wikipedia: Komposisi partai di Kongres Amerika Serikat
- Wikipedia: Hari pemilu di Amerika Serikat
Halaman ini adalah referensi historis, bukan nasihat investasi. Pola masa lalu dari 16 pemilu tidak memprediksi hasil di masa depan.


